
GCC-Flachglas-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
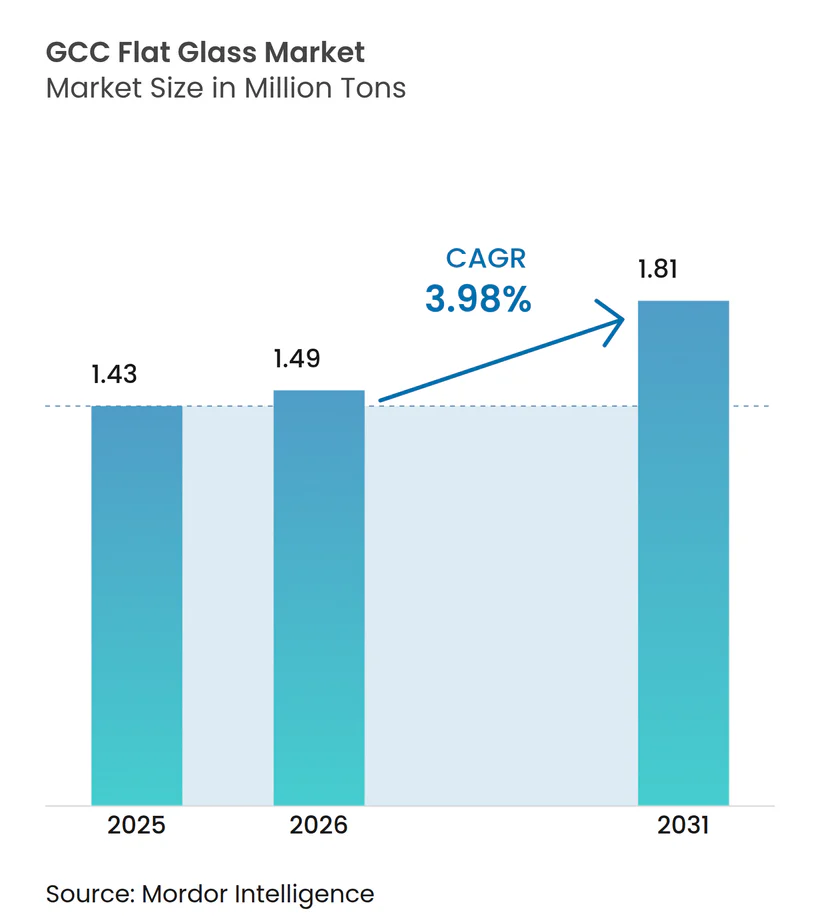
| Marktgröße im Basisjahr (2025) | 1.43 Millionen Tonnen |
| Marktvolumen (2026) | 1.49 Millionen Tonnen |
| Marktvolumen (2031) | 1.81 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Flachglas-Marktanalyse von Mordor Intelligence
Die Größe des GCC-Flachglas-Marktes wurde im Jahr 2025 auf 1,43 Millionen Tonnen geschätzt und soll von 1,49 Millionen Tonnen im Jahr 2026 auf 1,81 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 3,98 % während des Prognosezeitraums (2026–2031). Das Wachstum resultiert aus der synchronisierten Infrastrukturagenda der Golfwirtschaften, dem stetigen Ausbau erneuerbarer Energie-Megaprojekte sowie dem politischen Druck zur Lokalisierung der Materialversorgung. Vorschriften für energieeffiziente Verglasung in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar haben den Wechsel von Basisprodukten zu Mehrwertprodukten beschleunigt, während die rasche Skalierung der Solarbranche eine spezialisierte Nachfrage nach eisenarmen, antireflexbeschichteten Gläsern mit sich bringt. Fertigungsinvestitionen von insgesamt mehr als 1 Milliarde USD seit 2024 unterstreichen das Vertrauen in die regionale Selbstversorgung, obwohl Schwankungen der Erdgaspreise und handelspolitische Schutzmaßnahmen die Kostenplanung für Hersteller erschweren. Die Wettbewerbspositionierung hängt von integrierten Produktionsstandorten, fortgeschrittenen Beschichtungskapazitäten und der Fähigkeit ab, Auftragnehmer aus den Bereichen Engineering, Beschaffung und Bau zu bedienen, die Fassadenpakete aus einer Hand bevorzugen.
Wesentliche Erkenntnisse des Berichts
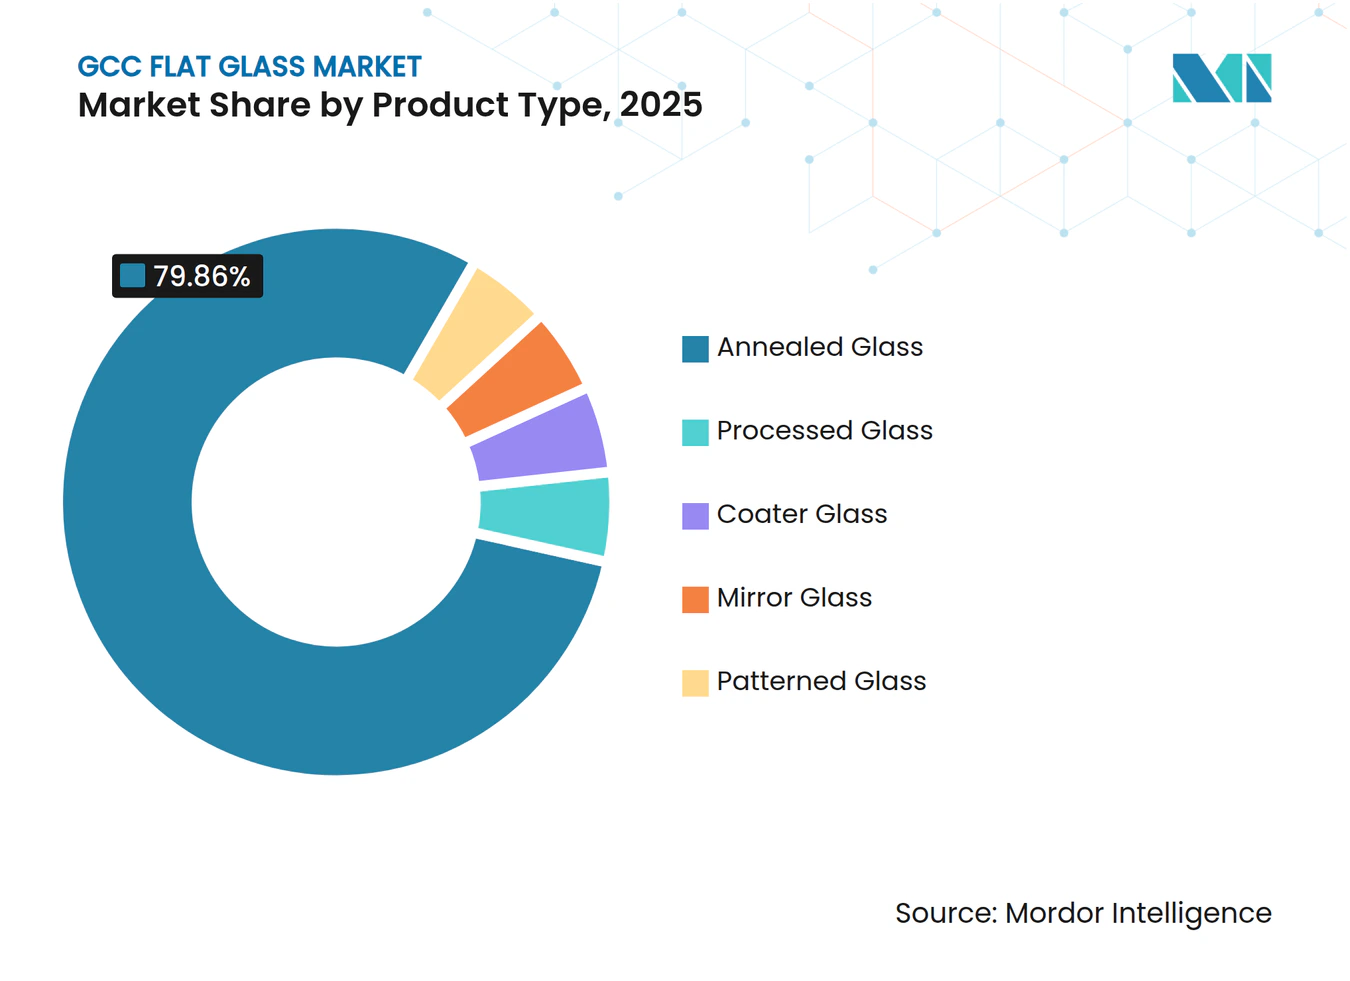
- Nach Produkttyp führte Floatglas mit einem Anteil von 79,86 % am GCC-Flachglas-Markt im Jahr 2025, während verarbeitetes Glas das schnellste Wachstum mit einer CAGR von 4,72 % bis 2031 verzeichnen soll.
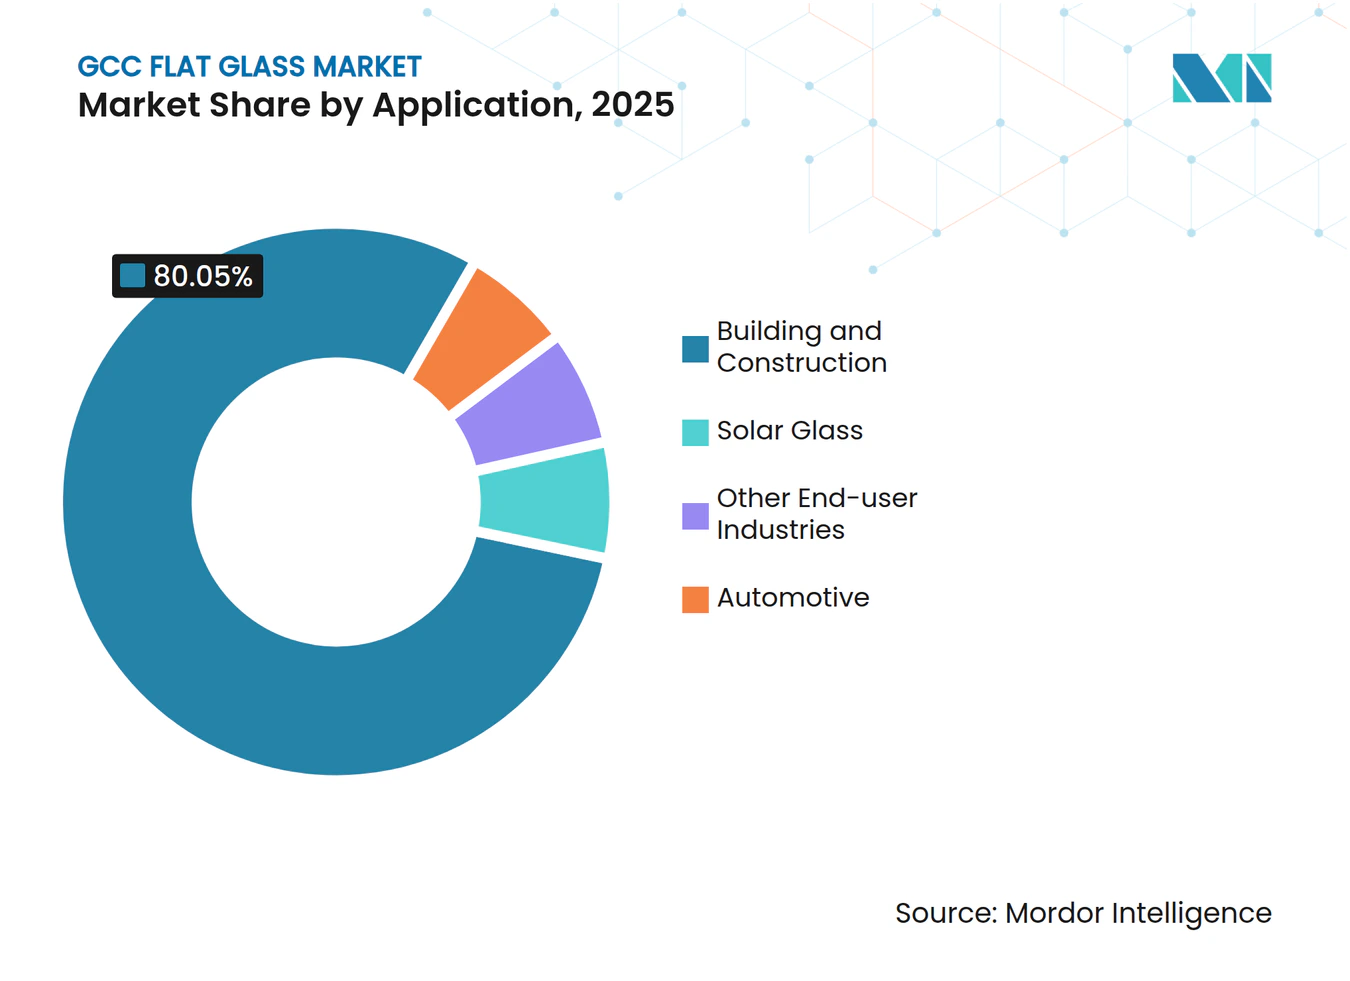
- Nach Anwendung entfiel auf den Bereich Bau und Konstruktion ein Anteil von 80,05 % an der GCC-Flachglas-Marktgröße im Jahr 2025, und Solarglas wird voraussichtlich mit einer CAGR von 6,65 % zwischen 2026 und 2031 wachsen.
- Nach Geografie entfiel auf Saudi-Arabien im Jahr 2025 ein Anteil von 60,10 % am GCC-Flachglas-Markt und es wird prognostiziert, dass es bis 2031 mit einer CAGR von 4,64 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Boom bei GCC- Vorschriften für nachhaltiges Bauen | +1.2% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Megaprojekte (NEOM, Lusail, Expo-City) erschließen Nachfrage | +1.8% | Saudi-Arabien, VAE, Katar | Langfristig (≥4 Jahre) |
| Aufstieg des integrierten Fassadenbaus | +0.7% | GCC-weit, geführt von VAE, Saudi-Arabien | Kurzfristig (≤2 Jahre) |
| Lokalisierungsantrieb für Floatlinen-Kapazität | +0.9% | Saudi-Arabien, Ausstrahlung auf Kuwait, Bahrain | Mittelfristig (2–4 Jahre) |
| Wachstum von Solarglas für CSP-Anlagen | +1.1% | Saudi-Arabien, VAE | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei GCC-Vorschriften für nachhaltiges Bauen
Strengere Bauvorschriften, eingeführt im Jahr 2024, verlangen energiesparende Verglasung für große Neubauprojekte. Saudi-Arabiens Vorschrift für nachhaltiges Bauen schreibt vor, dass Gebäude mit mehr als 1.000 m² Glasausführungen verwenden müssen, die strenge Wärmeleistungsziele erfüllen, was Entwickler dazu veranlasst hat, Wärmedämmbeschichtungen (Low-E-Beschichtungen) einzusetzen[1]. Dubais Al-Sa'fat-Rahmenwerk erhöht die Bewertungspunkte für Fassaden und stellt sicher, dass der solare Wärmedurchgangskoeffizient unter 0,25 bleibt – eine Anforderung, die die Nachfrage nach beschichteten oder laminierten Einheiten ankurbelt. Katar und Kuwait haben parallele Vorschriften erlassen, die zulässige U-Werte begrenzen und die Spezifikationslücke zwischen Floatglas und verarbeitetem Glas weiter vergrößern. Insgesamt unterstützen diese Regelungen den Wachstumspfad von 4,80 % für verarbeitetes Glas, indem sie den Mainstream-Bedarf in Kategorien mit höheren Margen lenken. Hersteller, die in der Lage sind, GSO 2663:2024- und GSO 2891:2024-Zertifizierungen zu erlangen, genießen nun einen bevorzugten Status bei wichtigen Ausschreibungen, was etablierten regionalen Herstellern einen Wettbewerbsvorteil verschafft.
Megaprojekte (NEOM, Lusail, Expo-City) erschließen Nachfrage
Flaggschiff-Projekte vervielfältigen die insgesamt verbrauchten Quadratmeter Verglasung. NEOM allein benötigt schätzungsweise 50 Millionen m² Spezialglas für seine Linearstadt, Industriebezirke und Tourismusanlagen. Saudi-Arabiens Cluster Red Sea Amaala und Diriyah Gate ergänzen Tausende von Hotelzimmern, die jeweils mit Hochleistungsfassaden ausgestattet sind. Katars Projekt-Pipeline nach der Fußball-Weltmeisterschaft in Lusail hält die Bestellungen für Spezialglas aufrecht, während Dubais Expo City sich zu einem Netto-Null-Betrieb verpflichtet hat, der auf intelligente Verglasung angewiesen ist. Entwickler bevorzugen lokale oder regionale Lieferanten, um Logistikrisiken zu minimieren und Anforderungen an lokale Inhalte zu erfüllen, was Hersteller dazu veranlasst, ihre Kapazitäten in der Nähe der Nachfragezentren auszubauen. Die Spezifikationen übertreffen häufig Rohstoffschwellen, was Lieferanten begünstigt, die optische, akustische und sicherheitsrelevante Eigenschaften an Projektanforderungen anpassen können.
Aufstieg des integrierten Fassadenbaus (EPC-Glas-Synergien)
Auftragnehmer wechseln von fragmentierter Beschaffung zu Fassadenpaketen aus einer Hand, die Design, Fertigung und Installation umfassen. Dubai Investments' Glascluster sicherte sich 2024 Verträge im Wert von 2 Milliarden AED, indem es Float-, Beschichtungs- und Montageservices von einer einzigen Plattform aus anbot. Der integrierte Ansatz verkürzt Projektzyklen und reduziert Koordinationsrisiken, was Eintrittsbarrieren für eigenständige Verarbeiter schafft. Regionale Unternehmen mit lokalem Vorschriftenwissen und logistischer Agilität können sich effektiv gegen importabhängige Lieferanten behaupten. Die Konsolidierung unter mittelgroßen Verarbeitern beschleunigt sich, da diese nach Skalierung und technischer Breite suchen, um die Erwartungen der EPC-Auftragnehmer zu erfüllen.
Lokalisierungsantrieb für Floatlinen-Kapazität (Saudi-Vision 2030)
Vision 2030 zielt darauf ab, bis 2030 70 % lokalen Inhalt bei Bauzulieferungen zu erreichen. Obeikans zweite Floatlinie im Wert von 520 Millionen SAR erhöhte die inländische Kapazität im Jahr 2024 um 180.000 Tonnen, unterstützt durch Darlehen des Saudi-Arabischen Industriellen Entwicklungsfonds, der bis zu 75 % der Projektkosten abdeckte. Anpassungen der Einfuhrzölle begünstigen zusätzlich die Preisstruktur zugunsten inländischer Produktion. Neue Verarbeitungspartnerschaften, wie Obeikans Allianz mit Isoclima im Jahr 2025, erweitern die Lokalisierungsnarrative auf Automobilverglasung und fortschrittliche Laminate. Die steigende Selbstversorgung wird voraussichtlich die intra-GCC-Handelsströme verschieben und Saudi-Arabien bis Ende des Jahrzehnts als Nettoexporteur positionieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Erdgaspreisvolatilität beeinträchtigt Ofenökonomie | -0.8% | GCC-weit, besonders VAE, Katar | Kurzfristig (≤2 Jahre) |
| Zunehmende Antidumping-Untersuchungen bei importiertem Flachglas | -0.5% | GCC-weit | Mittelfristig (2–4 Jahre) |
| Langsame Zertifizierungszyklen für neue Verglasungstechnologien | -0.3% | GCC-weit, geführt von Saudi-Arabien, VAE | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erdgaspreisvolatilität beeinträchtigt Ofenökonomie
Glasöfen laufen ohne Unterbrechung bei nahezu 1.600 °C und verbrauchen 80–87 % der Anlagenenergie. Wenn die Gaskosten über 40 % der gesamten Produktionskosten steigen, geraten kleine Hersteller unter Margendruck und können Kapazitäten stilllegen[2]. VAE und Katar, die Gastarife an globale LNG-Benchmarks koppeln, spüren die Volatilität stärker als Saudi-Arabiens reguliertes System. Größere Konzerne wie Emirates Float Glass sichern sich durch langfristige Verträge und Wärmerückgewinnungsaufrüstungen. Kleinere Akteure ohne Skalierung oder Kapital für Effizienz-Nachrüstungen riskieren den Marktaustritt, ein Trend, der die Kapazitätskonsolidierung beschleunigt.
Zunehmende Antidumping-Untersuchungen bei importiertem Flachglas
Der GCC leitete im Oktober 2024 eine Antidumping-Untersuchung ein, die Importe aus China und Iran unter HS 7005.21 und 7005.29 abdeckt. Vorläufige Margen liegen zwischen 15 % und 40 %, was auf wahrscheinliche Zölle hinweist, die die Importkosten erhöhen werden. Inländische Hersteller werden voraussichtlich Marktanteile gewinnen, doch könnten Bauherren mit höheren Verglasungskosten genau dann konfrontiert werden, wenn Megaprojekte ihren Höhepunkt erreichen. Die mögliche Zolleinführung veranlasst ausländische Investoren, die Fertigung in die Region zu verlagern, wodurch der Versorgungsverlust durch eingeschränkte Importe mit neuer lokalisierter Produktion ausgeglichen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von Floatglas steht vor einer VerarbeitungsrevolutionFloatglas bleibt das Arbeitspferd des GCC-Flachglas-Marktes und macht im Jahr 2025 79,86 % des Volumens aus, dank seiner kosteneffizienten Versorgung für den Massen-Wohn- und Gewerbebau. Die steigende Beliebtheit von Vorhangfassaden mit Wärmedämmbeschichtungen (Low-E-Beschichtungen) lenkt Architekten zu verarbeiteten Optionen. Diese Verschiebung zeigt sich bei der Beschaffung für NEOMs gemischt genutzte Türme, wo beschichtete Einheiten handelübliches Klarglas ersetzen, um thermische Komfortziele zu erfüllen.
Verarbeitetes Glas, angeführt von vorgespannten und laminierten Kategorien, ist auf dem Weg zu einer jährlichen Wachstumsrate von 4,72 % bis 2031, was einen strukturellen Upgrading-Zyklus signalisiert. Beschichtete Produkte profitieren von Niedrigsolar-Gewinnspezifikationen, während Spiegel- und Dekovarianten in Hotel- und Luxus-Einzelhandelsausbauten in Dubai, Riad und Doha verwendet werden. Investitionen von Saint-Gobain und Guardian in Magnetron-Sputtering-Beschichtungsanlagen ermöglichen die lokale Produktion von Dreifach-Silber-Low-E-Glas, das bisher importiert wurde. Inländische Verarbeiter wie Obeikan schließen technische Allianzen mit europäischen Firmen, um Premiumanwendungen zu erschließen, wodurch Lieferzeiten verkürzt und das Währungsrisiko für Auftragnehmer reduziert werden. Mit dem Skalieren dieser Kapazitäten wird der GCC-Flachglas-Markt weniger auf importierte verarbeitete Einheiten angewiesen sein – ein Wendepunkt, der die Lokalisierungsagenda der Region unterstützt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Solarglas beschleunigt sich über die Dominanz des Baubereichs hinausBau und Konstruktion hielt im Jahr 2025 einen Anteil von 80,05 % an der GCC-Flachglas-Marktgröße. Mittelklassige Wohntürme, Krankenhäuser und Bildungscampusse, die Teil nationaler Wohnungs- und Sozialinfrastrukturprogramme sind, verankern die Basislinie der Nachfrage. Vorhangwandsysteme, Atrien und Oberlichter in gemischt genutzten Komplexen verstärken den hohen Volumenbedarf.
Solarglas übertrifft trotz einer kleineren Ausgangsbasis alle anderen Anwendungen mit einer CAGR von 6,65 % bis 2031. Von den VAE und Saudi-Arabien übernommene Ziele für erneuerbare Energien erfordern eisenarme, antireflexbeschichtete Scheiben für versorgungsgroße CSP- und Photovoltaik-Farmen. Almadens geplante Anlage mit 500.000 Tonnen in Abu Dhabi allein wird genug Kapazität hinzufügen, um jährlich 5 GW an Modulen zu verglasen – eine Größenordnung, die die Versorgungsdynamik neu gestaltet. Automobilglas soll im mittleren einstelligen Bereich wachsen, gestützt durch Saudi-Arabiens Ambitionen zur Lokalisierung der Fahrzeugmontage. Gebäudeintegrierte photovoltaische Fassaden veranschaulichen die Konvergenz zwischen Bau- und Solaranwendungen und verbinden Energieerzeugung mit Hüllleistung. Mit der Ausweitung der politischen Anreize könnte Spezialsolar-Glas den Anteil des Bausektors bis Ende des Jahrzehnts erodieren und die Erlöse für Hersteller diversifizieren, die optische und Haltbarkeitsbenchmarks erfüllen können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Flachglasmarkt Saudi-Arabien
Saudi-Arabien hält mit 60,10 % den größten Anteil am GCC-Flachglasmarkt und wird bis 2031 voraussichtlich um 4,64 % pro Jahr wachsen. Die Pipeline an Gigaprojekten – NEOM, Red Sea und Diriyah Gate – schafft eine in der Region einzigartige Größenordnung. Die lokale Produktion wird ausgebaut: Obeikans zweite Floatglaslinie hat die Nennkapazität auf 360.000 Tonnen erhöht, und Gulf Guard nimmt eine Erweiterung im Wert von 215 Millionen USD in Betrieb. Die Anreize der Vision 2030 begünstigen inländisches gegenüber importiertem Glas, und Zollanpassungen stärken die Wettbewerbsfähigkeit der Preise. Der Ausbau erneuerbarer Energien im Königreich erzeugt zusätzliche Nachfrage nach Solarglas und verbindet den Bau- und Energiesektor als gemeinsame Nachfragetreiber.
Flachglasmarkt Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate fungieren als Technologiezentrum innerhalb des GCC-Flachglasmarktes. Die Industriezone von Ras Al Khaimah beherbergt Guardian Glass, Saverglass sowie eine wachsende Gruppe von Solarglasspezialisten. Das 350 Millionen AED teure Werk von Glass Technology, das im April 2025 eingeweiht wurde, produziert jährlich 5,5 Millionen Modulsätze und unterstützt damit Abu Dhabis Solarroadmap. Der Rückstand an Luxushochhäusern in Dubai hält die Nachfrage nach Smart- und Dekorverglasungen aufrecht und ermöglicht Premiumpreise, die weitere Beschichtungsinnovationen finanzieren. Hersteller aus den VAE exportieren in den gesamten Golfraum und nach Ostafrika und nutzen dabei die Logistik der Freizonen sowie Handelsabkommen.
GCC-Flachglasmarkt
Katar, Oman, Kuwait und Bahrain repräsentieren kleinere, aber stabile Marktanteile. Katar wandelt weiterhin Stadioninfrastruktur in gemischt genutzte Immobilien um und hält damit Spezialaufträge am Leben. Omans Duqm-Projekte und Kuwaits Büroprojekte im Ölsektor sichern den Grundbedarf. Diese Märkte beziehen ihre Versorgung zunehmend aus saudi-arabischen und emiratischen Werken, was die Lieferzeiten verkürzt und die mit asiatischen Importen verbundenen Währungsschwankungsrisiken reduziert. Im Prognosezeitraum wird der innerhalb des GCC abgewickelte Handel voraussichtlich mehr als 70 % der Lieferungen ausmachen, was die fertigungsseitige Selbstversorgung des Blocks bestätigt.
Wertschöpfungskettenanalyse
Die GCC-Flachglas-Wertschöpfungskette beginnt mit Inputs wie Quarzsand, Soda, Kalkstein/Dolomit und Altglas, unterstützt durch Energie, gefolgt vom Schmelzen und Formen von Floatglas in kontinuierlich betriebenen Öfen, die die Kostenwettbewerbsfähigkeit sichern. Die Integration von Upstream zu Midstream zeigt sich in Saudi-Arabien und den VAE, wo Hersteller die Floatglasproduktion mit Magnetron-Sputter-Vakuumbeschichtung (MSVD) für Low-E-Beschichtungen und nachgelagerter Verarbeitung zusammenlegen, um Anforderungen an nachhaltiges Bauen und die Präferenzen von EPC-Unternehmen für konsolidierte Fassadenpakete zu erfüllen.
Nachgelagert montieren Verarbeiter und Fassadenbauunternehmen Funktionsverglasungen zu Vorhangfassaden, Oberlichtern und anderen architektonischen Systemen für Großprojekte. In diesem Segment differenzieren Logistik und Lieferzeiten die Anbieter, insbesondere da Importe verstärkt handelspolitischer Prüfung unterliegen. Vertikal integrierte Plattformen wie Emirates Glass (Dubai Investments) decken die gesamte Kette von der Rohglasverarbeitung über die Fertigung bis zur Installation ab, während Obeikan Glass über großangelegte Floatglaskapazitäten verfügt und durch werkseigene Industriegasversorgung eine höhere Anlagenverfügbarkeit unterstützt – ein Ausdruck des regionalen Bestrebens, wertschöpfungsintensive Verglasung lokal herzustellen, anstatt Fertigprodukte zu importieren.
Wettbewerbslandschaft
Marktkonzentration
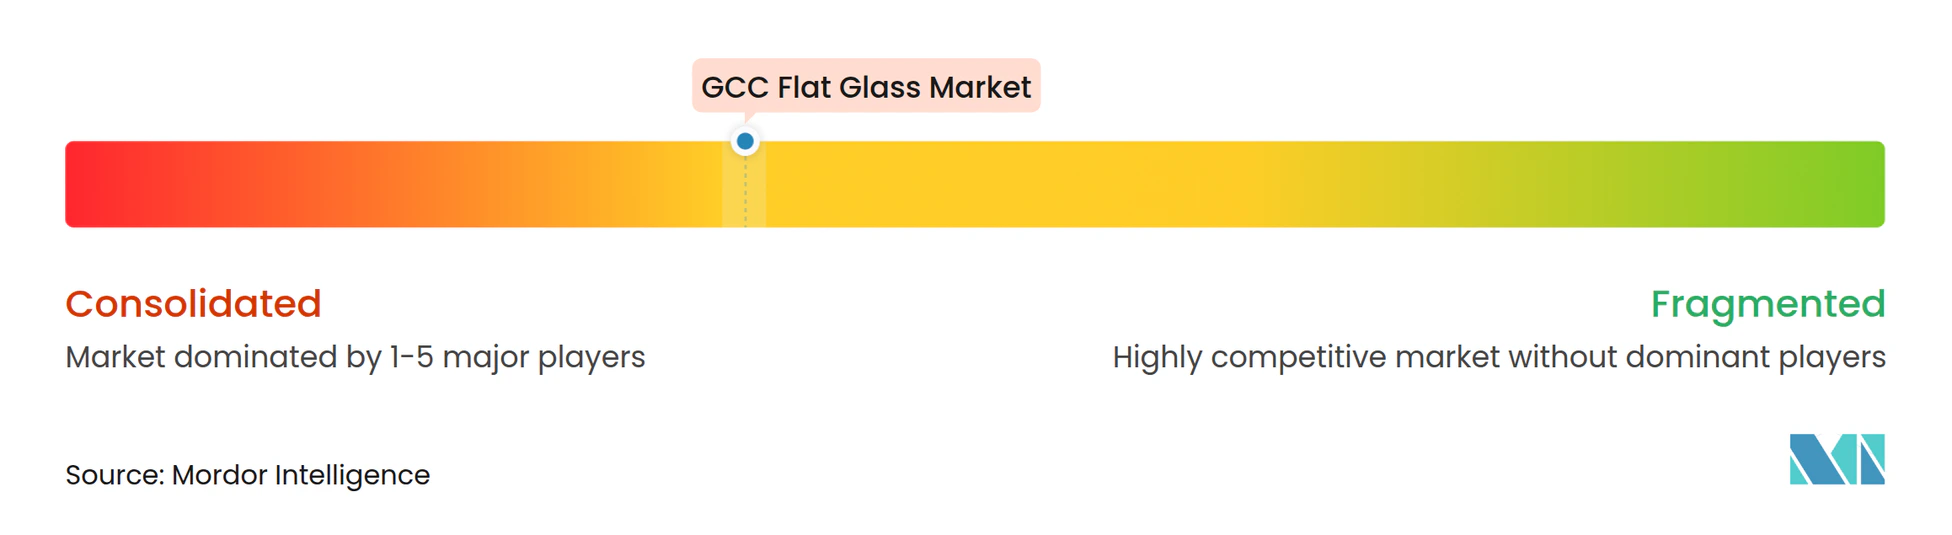
Der GCC-Flachglas-Markt ist mäßig konzentriert. Globale Marktführer wie Saint-Gobain, Guardian Industries und AGC behaupten eine starke Präsenz durch patentierte Beschichtungstechnologie, globale Beschaffungsvorteile und langjährige Beziehungen zu multinationalen Auftragnehmern, die im Golf tätig sind. Ihre regionalen Tochtergesellschaften genießen den Status des frühen Lastenheftes bei Megaprojekten, die dokumentierte Leistungshistorien erfordern. Dennoch haben regionale Marktführer wie Emirates Glass, Obeikan Glass und Dubai Investments den Fähigkeitsabstand durch den Ausbau von Magnetron-Sputtering-Linien, automatisierten Schneideanlagen und integrierten Fassadenmontagegeräten geschlossen.
GCC-Flachglas-Branchenführer
-
Saint-Gobain
-
Guardian Industries
-
Emirates Glass LLC
-
Obeikan Glass Company
-
Şişecam
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Flachglasmarkt Unternehmen in diesem Bericht
- AGC Inc.
- Asahi India Glass Limited
- Burhani Group
- Corning Incorporated
- Emirates Glass LLC
- Fuyao Glass Industry Group Co.Ltd
- Guardian Industries
- Jinjing (Group) Co., Ltd.
- Manna Glass Co.
- Nippon Sheet Glass Co. Ltd.
- Obeikan Glass Company
- Saint-Gobain
- SCHOTT
- Şişecam
- Vitro
- Xinyi Glass Holdings Limited.
Marktchancen und Zukunftsaussichten
Saudi Vision 2030 und die Saudi Green Initiative stärken die grundlegende Nachfrage nach nachhaltiger Verglasung und Low-E-Produkten. Gigaprojekte wie NEOM und das Red-Sea-Projekt konzentrieren die Beschaffung auf hochleistungsfähiges architektonisches Glas, wobei allein für NEOM ein Bedarf von schätzungsweise 50 Millionen Quadratmetern Spezialglas erwartet wird, was konkreten Spielraum für lokale Beschichtungs- und Verarbeitungskapazitäten schafft.
In den VAE und Katar erhöhen Urbanisierung und Smart-City-Vorgaben die Anforderungen an energieeffiziente Materialien, um das Estidama Pearl Rating System und die Green-Building-Vorschriften der Dubai Municipality zu erfüllen. Staatliche Anreize für die heimische Fertigung unterstützen eine geringere Importabhängigkeit, und Almadens geplantes 500.000-Tonnen-Werk in Abu Dhabi verdeutlicht den anhaltenden Kapazitätsausbau. Offenlegungspflichten für den Solarwärmekoeffizienten bei Neubauten über 5.000 Quadratmetern erhöhen zudem die Anforderungen an Online-Low-E-Beschichtungsfähigkeiten.
Neueste Industrielle Entwicklungen in GCC-Flachglasmarkt
- Juli 2026: Emirates Glass stellte seine Innovationen im Bereich Architekturglas, darunter neue Beschichtungen, feuerfestes Glas und digitale Drucklösungen, auf der Veranstaltung Zak World of Façades 2026 in Dubai vor. Die Präsentation unterstrich den Fokus von Emirates Glass auf den Ausbau hochwertiger Fassadenlösungen. Die Veranstaltung zeigt die anhaltende Marktentwicklung hin zu leistungsorientierter Verglasung für Neubauten.
- Dezember 2025: GulfGuard gab Pläne zur Entwicklung einer zweiten Floatglaslinie und einer zweiten Glasbeschichtungsanlage in seinem Werk in Jubail Industrial City in Saudi-Arabien bekannt. Der Ausbau erhöht die GCC-Flachglaskapazität und stärkt die lokale Versorgung. Der Schritt unterstützt zudem die Fähigkeit, Verpackungslösungen für Großprojekte aus einer Hand anzubieten.
- September 2025: Obeikan Glass Company begann mit den Arbeiten vor Ort für seine zweite Floatglas-Produktionslinie im Yanbu Light Industrial Park mit einer Kapazität von 650 t/Tag. Der Ausbau erhöht die Kapazität für die GCC-Solar- und Baumärkte. Er stärkt zudem die regionale Produktionspräsenz und die vertikale Integration des Unternehmens.
GCC-Flachglasmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der GCC-Flachglasmarkt Flachglas, das in den GCC-Ländern für Bau-, Automobil-, Solar- und sonstige Endanwendungen hergestellt und verbraucht wird, erfasst als Volumen in Tonnen und konsolidiert über die wichtigsten Produktformen, die in diesen Anwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Glaswaren und Behälterglas, optisches Glas oder Laborglas sowie kleine Dekorationsartikel, die nicht den Produktions- und Verarbeitungsrouten für Flachglasscheiben folgen.
Segmentierungsübersicht
- Nach Produkttyp
- Floatglas
- Beschichtetes Glas
- Verarbeitetes Glas
- Spiegelglas
- Ornamentglas
- Nach Anwendung
- Bau und Konstruktion
- Automobil
- Solarglas
- Andere Endverbraucherbranchen
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Oman
- Kuwait
- Bahrain
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragepool und den Versorgungsstandort zu kartieren, bevor Annahmen angewendet wurden. Wir haben öffentliche Bau- und Infrastrukturindikatoren aus Quellen wie nationalen Statistikportalen der GCC-Länder, Veröffentlichungen der Zentralbanken sowie Planungs- und Kommunalbehörden herangezogen, die Projektpipelines und Genehmigungssignale veröffentlichen. Handels- und Zollrichtungen wurden anhand offizieller Zollveröffentlichungen und Datenreihen im Stil von UN Comtrade überprüft, damit Importabhängigkeit und Re-Exportmuster nicht in den tatsächlichen Verbrauch eingerechnet wurden.
Auf der Angebotsseite wurden Jahresberichte von Unternehmen, Nachhaltigkeitsupdates, Investorenpräsentationen und lokale Pressemitteilungen ausgewertet, um Ofenkapazitäten, Wiederanfahrpläne und Produktmixverschiebungen zu verstehen (beispielsweise ein höherer Anteil von beschichtetem oder verarbeitetem Glas). Wo Abdeckungslücken bestanden, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Importund Exportprüfungen auf Sendungsebene sowie Patentrecherchen für Beschichtungs- und Verarbeitungsaktivitäten genutzt, die auf Aufrüstungen hinweisen können. Die hier aufgeführten Quellen sind illustrativ; zusätzliche öffentliche und kostenpflichtige Referenzen wurden für Querprüfungen, Klärungen und die abschließende Validierung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, wie Nachfrage im GCC platziert und bedient wird, da Käufer häufig über Verarbeiter, Hersteller und Projektkanäle einkaufen und nicht direkt von Floatglaslinien. Wir sprachen mit Stakeholdern aus den Bereichen Produzenten, Konverter, Distributoren, EPC- und Fassadenunternehmen sowie große Endnutzer und glichen anschließend Unterschiede nach Länderbedingungen in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Katar, Oman, Kuwait und Bahrain ab. Erkenntnisse aus diesen Gesprächen wurden genutzt, um Konversionsausbeuten, typische Dicken- und Beschichtungsoptionen sowie zeitgesteuerte Volumenschwankungen zu validieren, die an spezifische Projektzyklen gebunden sind, was die abschließenden Modellannahmen präzisierte.
Verteilung der Befragten im Primärforschungsfeld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | CXOs: 15 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mittels einer Top-down-Nachfragerekonstruktion aufgebaut, bei der Bautätigkeit und Verglasungsintensitätsmuster zur Schätzung der Scheibennachfrage herangezogen und anschließend durch Anwendungsaufteilungen für Bau, Automobil und Solar gefiltert wurden. Für den GCC funktioniert dieser Ansatz, weil ein wesentlicher Teil des Verbrauchs an den Projektzyklus gebunden ist und der Zyklus mit praktischen Signalen nachverfolgt werden kann, die in Interviews erörtert werden.
Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Prüfungen hinzugefügt, wie etwa Plausibilitätsprüfungen für Kapazität und Auslastung regionaler Floatglaslinien, Kanalprüfungen bei Verarbeitern und Distributoren sowie stichprobenartige Volumenerhebungen nach typischen Dickenbändern, um eine Überschätzung der Tonnage durch Doppelzählung zu vermeiden. Zu den wichtigsten Eingaben gehörten: Neubau- und Sanierungsaktivitäten in Großstädten, Fassaden- und Fensterflächen-Trends für Gewerbe- und Wohnbauprojekte, Konversionsraten für beschichtetes und verarbeitetes Glas, Veränderungen des Importanteils nach Ländern sowie das Tempo des Solarausbaus, das die Nachfrage nach bestimmten Flachglastypen steigert. Die Prognose stützte sich auf eine szenariobasierte Analyse, unterstützt durch Expertenmeinungen zur Baupipeline, zur Einführung von Energieeffizienzmaßnahmen und zu Kapazitätsveränderungen, wobei konservative und aktivitätsstarke Szenarien zur Stresstest-Überprüfung des mittleren Ausblicks eingesetzt wurden. Wenn Bottom-up-Belege für kleinere Ströme fehlten, wurden klar ausgewiesene Näherungswerte verwendet, die durch Nachfolgegespräche erneut überprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die endgültigen Zahlen nicht auf einem einzigen Indikator beruhen. Wir verglichen Ländertotale mit der Handelsrichtung, bekannten Kapazitätsengpässen und der Konversionslogik, damit die Nachfrage nicht die plausible Versorgung zuzüglich Nettoimporte übersteigen konnte, sobald Re-Exporte berücksichtigt wurden. Starke Sprünge wurden erneut überprüft, und Annahmen wurden revidiert, wenn sie nicht mit den Angaben der Teilnehmer zu Projektzeitplänen und Beschaffungsverhalten übereinstimmten.
Vor der Freigabe durchläuft das Modell eine schrittweise Peer-Review, gefolgt von gezielten Rückkontakten, wenn sich eine Schlüsselvariable ändert oder eine Lücke ungelöst bleibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Ofenstillstände, Wiederanfahrten oder politische Veränderungen, die den Bau oder den Solarausbau betreffen. Unmittelbar vor der Lieferung führt der Analyst einen abschließenden Durchgang durch, damit die Einschätzung die aktuellsten verfügbaren Informationen widerspiegelt.
Marktgröße des GCC-Flachglasmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für GCC-Flachglas stimmen nicht immer überein, da einige in Umsatzgrößen und andere in physischen Volumen erfasst werden und die Grenze zwischen Flachglas und verarbeiteten Produkten nicht einheitlich behandelt wird. Unterschiede entstehen auch dadurch, wie Importe behandelt werden, wie schnell die durchschnittliche Preisgestaltung angenommen wird zu steigen, und ob der Prognosezeitraum mit dem aktuellen Projektzyklus übereinstimmt.
Kapazitätsauslastungssignale, Nettoimportrichtung und Konversionsausbeute-Prüfungen sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence an die scheibenäquivalente Tonnage zu binden, anstatt nachgelagerte verarbeitete Werte einzumischen, was umsatzbasierte Gesamtwerte ohne einen entsprechenden Anstieg des realen Volumens aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,43 Mio. Tonnen (2025) | |
| Fachzeitschrift A | 1,20 Milliarden USD (2024) | Dargestellt in Umsatzgrößen; der Bericht klärt nicht, ob verarbeitete und weiterverarbeitete Werte enthalten sind, sodass die Zahl nachgelagerte Aufschläge über die Scheibennachfrage hinaus widerspiegeln kann. |
| Globale Unternehmensberatung B | 3,20 Milliarden USD (2024) | Wendet wahrscheinlich einen breiten Anwendungsumfang und eine aggressive Preisentwicklung an; der höhere Gesamtwert legt nahe, dass nachgelagerte Konversions- und Installationswerte möglicherweise zusammen mit Flachglaslieferungen gezählt werden. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch die Wahl der Einheit und die Abgrenzung erklärt wird und nicht durch eine plötzliche Veränderung der tatsächlichen GCC-Nachfrage. Indem das Modell auf wiederholbaren Signalen wie Kapazität, Nettohandel und realistischen Konversionsausbeuten basiert, bleibt die abschließende Einschätzung nachvollziehbar und kann konsistent aktualisiert werden, wenn neue Projekt- und Versorgungsdaten vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die GCC-Flachglas-Nachfrage bis 2031 sein?
Das Volumen soll bis 2031 1,81 Millionen Tonnen erreichen, ausgehend von 1,49 Millionen Tonnen im Jahr 2026.
Welches Land treibt den größten Verbrauch an?
Saudi-Arabien macht 60,10 % der regionalen Nachfrage aus und verbindet das höchste Volumen mit einem CAGR-Ausblick von 4,64 %.
Welches Segment wächst am schnellsten?
Solarglas führt mit einer prognostizierten CAGR von 6,65 % bis 2031 aufgrund groß angelegter CSP- und Photovoltaik-Projekte.
Warum bauen Verarbeiter in den VAE Kapazitäten aus?
Freizonenlogistik, Nähe zu Solarparkprojekten und unterstützende Industriepolitik ziehen Investitionen wie Almadens 500.000-Tonnen-Anlage an.
Wie wirken sich Energiepreise auf Hersteller aus?
Erdgaspreisvolatilität kann die Betriebskosten der Öfen auf mehr als 40 % der gesamten Produktionskosten erhöhen und die Margen kleinerer Anlagen erodieren.