
Tamaño y Participación del Mercado de Vidrio Plano del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
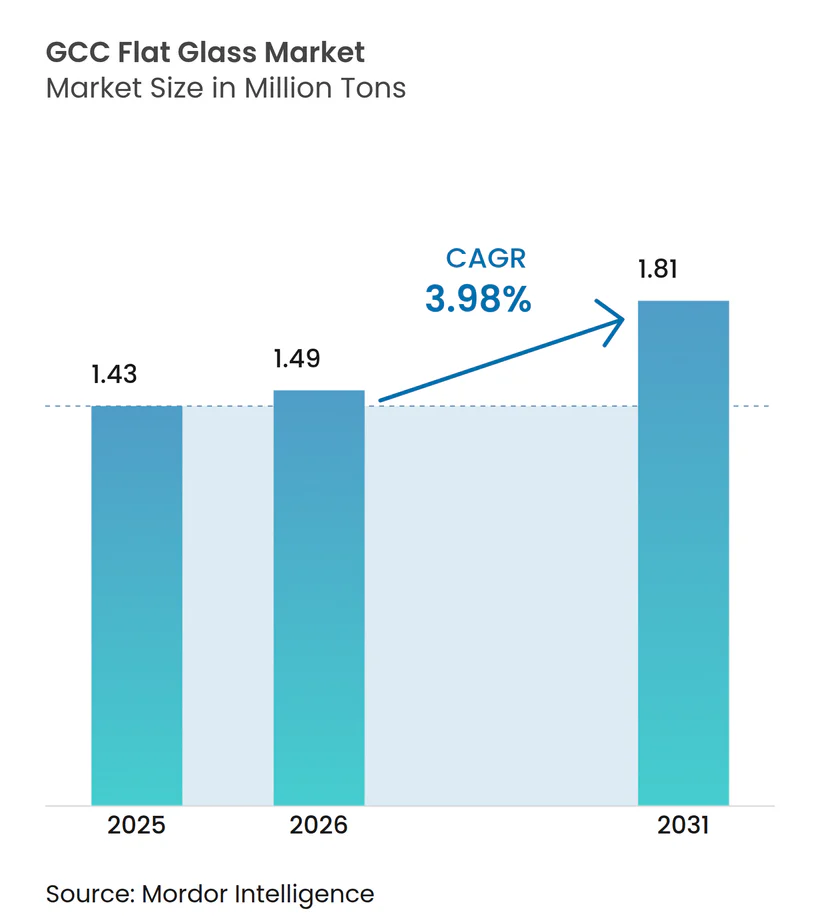
| Tamaño del mercado en el año base (2025) | 1.43 Millones de toneladas |
| Volumen del Mercado (2026) | 1.49 Millones de toneladas |
| Volumen del Mercado (2031) | 1.81 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.98 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Plano del CCG por Mordor Intelligence
El tamaño del Mercado de Vidrio Plano del CCG fue valorado en 1,43 millones de toneladas en 2025 y se estima que crecerá desde 1,49 millones de toneladas en 2026 hasta alcanzar 1,81 millones de toneladas en 2031, a una CAGR del 3,98% durante el período de previsión (2026-2031). La expansión se origina en la agenda de infraestructura sincronizada de las economías del Golfo, el despliegue constante de megaproyectos de energía renovable y la presión normativa para localizar el suministro de materiales. Las regulaciones de acristalamiento energéticamente eficiente en Arabia Saudita, los Emiratos Árabes Unidos y Catar han acelerado el cambio de productos básicos a productos de valor añadido, mientras que la rápida escalada de la industria solar está introduciendo una demanda especializada de vidrio bajo en hierro y antirreflectante. Las inversiones en manufactura que totalizan más de 1.000 millones de USD desde 2024 subrayan la confianza en la autosuficiencia regional, aunque las fluctuaciones en los precios del gas natural y las medidas de defensa comercial complican la planificación de costos para los productores. El posicionamiento competitivo depende de cadenas de producción integradas, capacidades avanzadas de revestimiento y la habilidad de atender a contratistas de ingeniería, adquisiciones y construcción que prefieren paquetes de fachadas de fuente única.
Conclusiones Clave del Informe
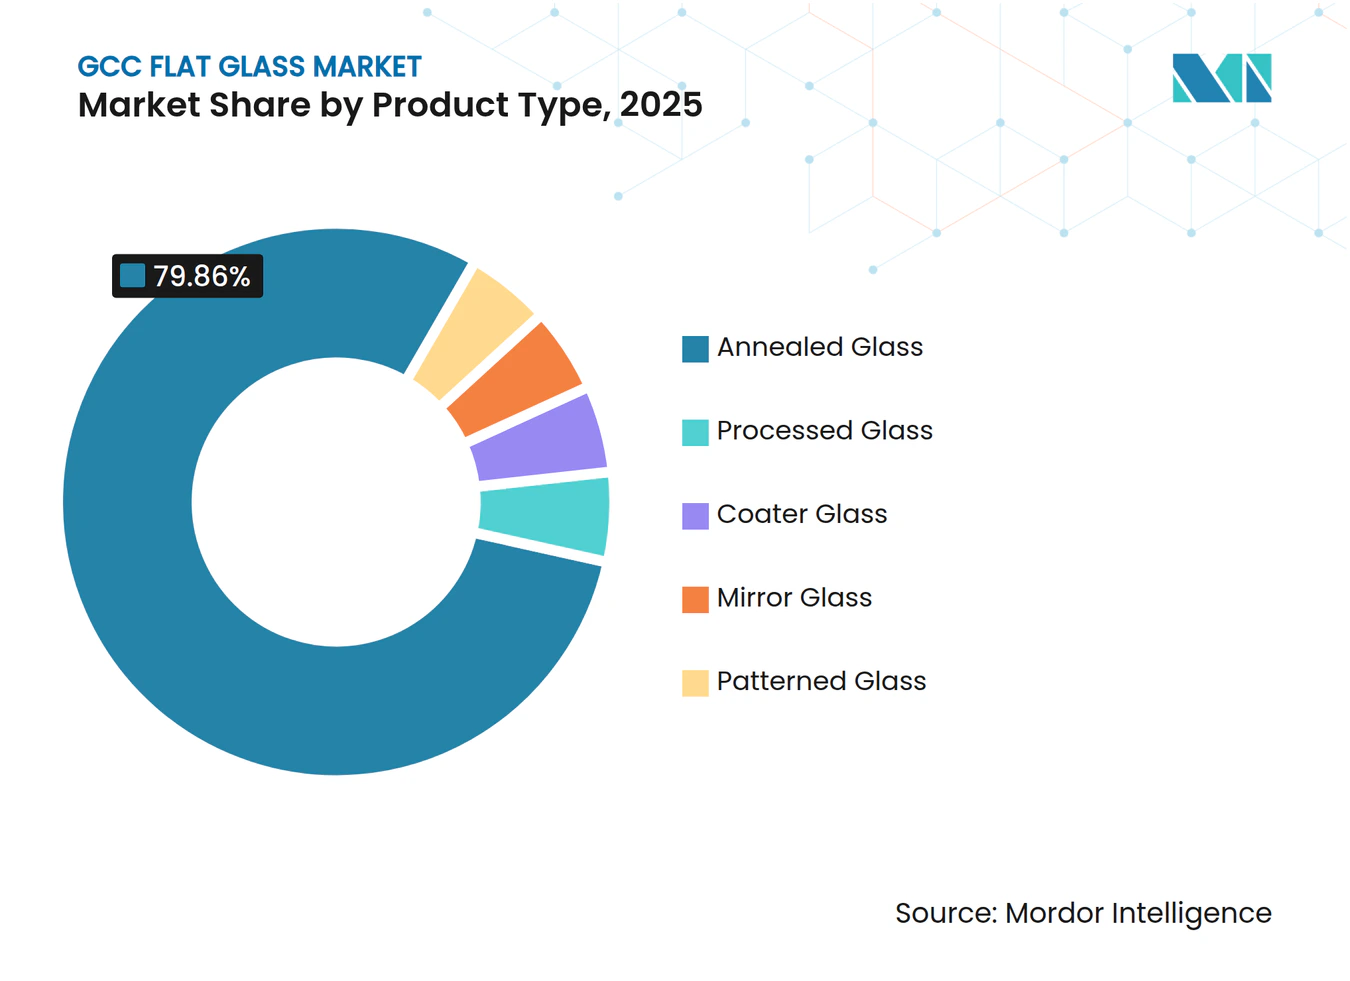
- Por tipo de producto, el vidrio recocido lideró con una participación del 79,86% del mercado de vidrio plano del CCG en 2025, mientras que se proyecta que el vidrio procesado registre el crecimiento más rápido con una CAGR del 4,72% hasta 2031.
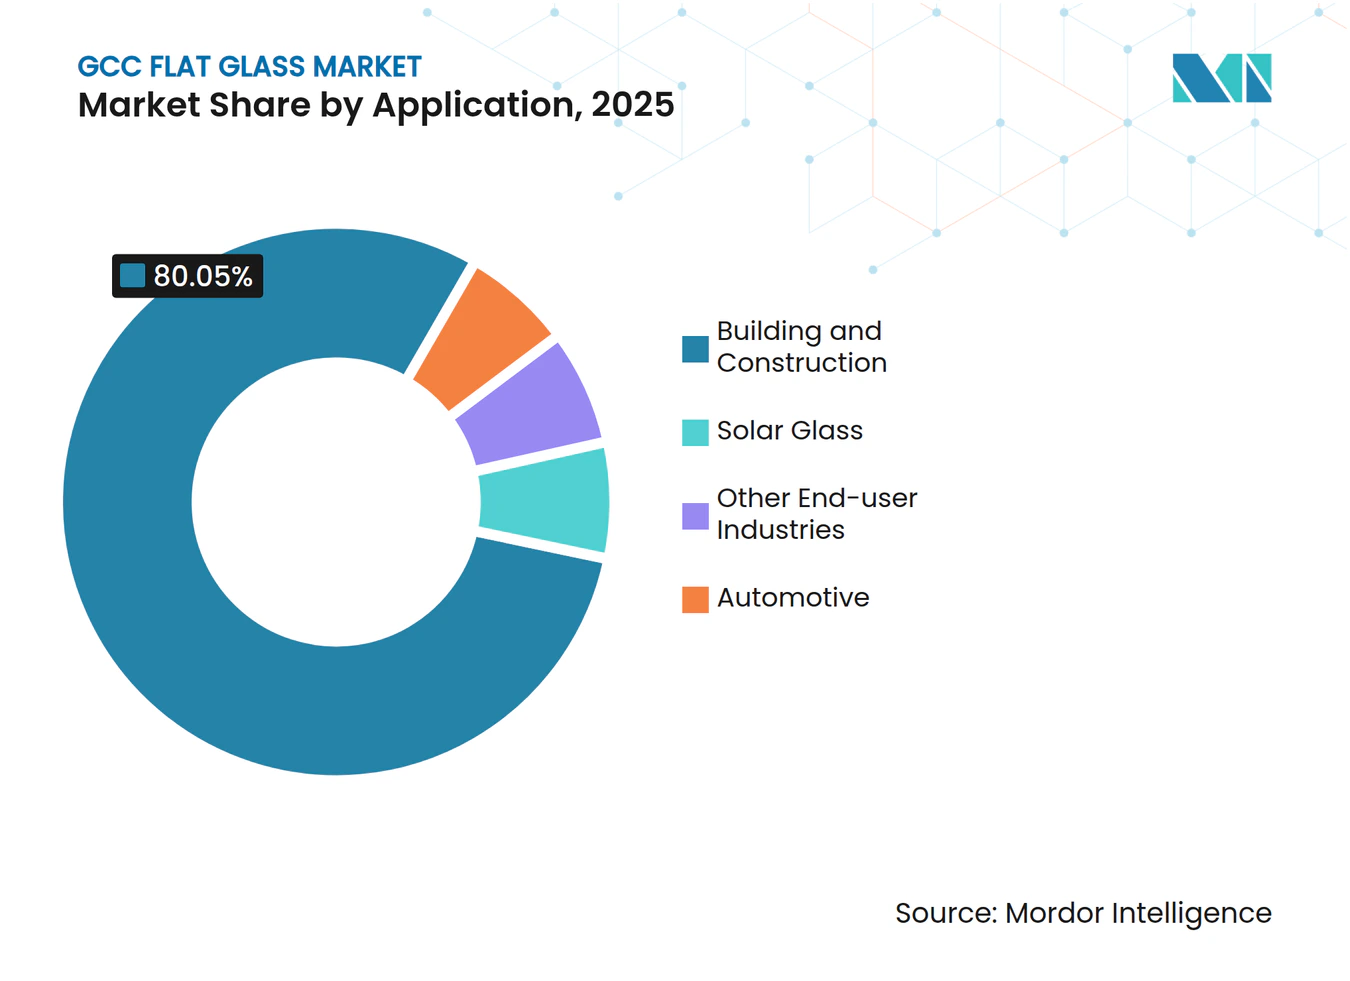
- Por aplicación, la construcción y edificación representó el 80,05% del tamaño del mercado de vidrio plano del CCG en 2025, y se espera que el vidrio solar se expanda a una CAGR del 6,65% entre 2026 y 2031.
- Por geografía, Arabia Saudita representó el 60,10% de la participación del mercado de vidrio plano del CCG en 2025 y se proyecta que crezca a una CAGR del 4,64% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de los Mandatos de Construcción Verde en el CCG | +1.2% | Arabia Saudita, Emiratos Árabes Unidos, Catar | Mediano plazo (2-4 años) |
| Megaproyectos (NEOM, Lusail, Expo-City) que Desbloquean la Demanda | +1.8% | Arabia Saudita, Emiratos Árabes Unidos, Catar | Largo plazo (≥4 años) |
| Auge de la Contratación Integrada de Fachadas | +0.7% | CCG en general, liderado por Emiratos Árabes Unidos, Arabia Saudita | Corto plazo (≤2 años) |
| Impulso a la Localización de Capacidad de Línea de Flotación | +0.9% | Arabia Saudita, efecto secundario en Kuwait, Baréin | Mediano plazo (2-4 años) |
| Crecimiento del Vidrio Solar para Plantas CSP | +1.1% | Arabia Saudita, Emiratos Árabes Unidos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Auge de los Mandatos de Construcción Verde en el CCG
Los códigos de construcción más estrictos, introducidos en 2024, exigen acristalamiento de ahorro energético para los grandes proyectos nuevos. El Código de Construcción Verde de Arabia Saudita exige que las estructuras que superen los 1.000 m² utilicen configuraciones de vidrio que cumplan estrictos objetivos de rendimiento térmico, lo que ha llevado a los promotores a adoptar revestimientos de baja emisividad[1]. El marco Al Sa'fat de Dubái mejora los puntos de calificación para las fachadas, garantizando que los coeficientes de ganancia de calor solar permanezcan por debajo de 0,25, un requisito que impulsa la demanda de unidades revestidas o laminadas. Catar y Kuwait han promulgado actualizaciones paralelas de códigos que limitan los valores U permitidos, ampliando aún más la brecha de especificaciones entre los productos recocidos y los procesados. Colectivamente, estas normas respaldan la trayectoria de crecimiento del 4,80% para el vidrio procesado al canalizar la demanda convencional hacia categorías de mayor margen. Los fabricantes capaces de obtener las certificaciones GSO 2663:2024 y GSO 2891:2024 disfrutan ahora de un estatus preferente en las principales licitaciones, lo que otorga a los productores regionales establecidos una ventaja competitiva.
Megaproyectos (NEOM, Lusail, Expo-City) que Desbloquean la Demanda
Los esquemas emblemáticos están multiplicando los metros cuadrados totales de acristalamiento consumido. Se estima que NEOM por sí solo necesitará 50 millones de m² de vidrio especializado para su ciudad lineal, distritos industriales y activos turísticos. Los complejos Red Sea Amaala y Diriyah Gate de Arabia Saudita añaden miles de llaves de hotel, cada una especificada con fachadas de alto rendimiento. El conjunto de proyectos posteriores a la Copa del Mundo de Catar en Lusail mantiene los pedidos de vidrio especializado en curso, mientras que Expo City de Dubái está comprometida con operaciones de emisiones netas cero que dependen del acristalamiento inteligente. Los promotores prefieren proveedores locales o regionales para minimizar el riesgo logístico y cumplir con las normas de contenido local, lo que lleva a los fabricantes a ampliar su capacidad cerca de los centros de demanda. Las especificaciones a menudo superan los umbrales de productos básicos, favoreciendo a los proveedores que pueden adaptar las propiedades ópticas, acústicas y de seguridad para cumplir con los resúmenes del proyecto.
Auge de la Contratación Integrada de Fachadas (Sinergias entre Ingeniería, Adquisiciones y Construcción y el Vidrio)
Los contratistas están abandonando la obtención fragmentada de proveedores en favor de paquetes de fachadas de un único proveedor que abarcan diseño, fabricación e instalación. El clúster de vidrio de Dubai Investments obtuvo contratos por 2.000 millones de AED en 2024 al ofrecer servicios de flotación, revestimiento y ensamblaje desde una única plataforma. El enfoque integrado acorta los ciclos del proyecto y reduce el riesgo de coordinación, creando barreras de entrada para los procesadores independientes. Las empresas regionales con conocimiento de los códigos locales y agilidad logística pueden competir eficazmente con los proveedores dependientes de importaciones. La consolidación entre los procesadores de tamaño mediano se está acelerando a medida que buscan alcanzar la escala y la amplitud técnica para cumplir con las expectativas de ingeniería, adquisiciones y construcción.
Impulso a la Localización de Capacidad de Línea de Flotación (Visión 2030 de Arabia Saudita)
La Visión 2030 tiene como objetivo el 70% de contenido local en los insumos de construcción para 2030. La segunda línea de flotación de Obeikan por 520 millones de SAR aumentó la capacidad nacional en 180.000 toneladas en 2024, respaldada por préstamos del Fondo Saudita de Desarrollo Industrial, que cubrió hasta el 75% del costo del proyecto. Los ajustes en los derechos de importación inclinan aún más las estructuras de precios a favor de la producción nacional. Las nuevas asociaciones de procesamiento, como la alianza de Obeikan con Isoclima en 2025, extienden la narrativa de localización al vidrio automotriz y los laminados avanzados. Se espera que el aumento de la autosuficiencia desplace los flujos comerciales intrarregionales del CCG, posicionando a Arabia Saudita como exportador neto para finales de la década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del Precio del Gas Natural que Afecta la Economía de los Hornos | -0.8% | CCG en general, especialmente Emiratos Árabes Unidos, Catar | Corto plazo (≤2 años) |
| Aumento de las Investigaciones Antidumping sobre Vidrio Plano Importado | -0.5% | CCG en general | Mediano plazo (2-4 años) |
| Ciclos Lentos de Certificación para Nuevas Tecnologías de Acristalamiento | -0.3% | CCG en general, liderado por Arabia Saudita, Emiratos Árabes Unidos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Gas Natural que Afecta la Economía de los Hornos
Los hornos de vidrio funcionan sin interrupción a casi 1.600 °C y consumen entre el 80% y el 87% de la energía de la planta. Cuando los costos del gas superan el 40% del gasto total de producción, los pequeños productores enfrentan compresión de márgenes y pueden reducir la capacidad[2]. Los Emiratos Árabes Unidos y Catar, que vinculan las tarifas de gas a los índices de referencia mundiales del GNL, sienten la volatilidad de forma más aguda que el sistema administrado de Arabia Saudita. Los grupos más grandes, como Emirates Float Glass, cubren su exposición con contratos a largo plazo y mejoras en la recuperación de calor. Los actores más pequeños que carecen de escala o capital para renovaciones de eficiencia energética corren el riesgo de salir del mercado, una tendencia que acelera la consolidación de la capacidad.
Aumento de las Investigaciones Antidumping sobre Vidrio Plano Importado
El CCG inició una investigación antidumping en octubre de 2024, que abarca las importaciones de China e Irán bajo las partidas arancelarias HS 7005.21 y 7005.29. Los márgenes preliminares oscilan entre el 15% y el 40%, lo que indica la probable imposición de aranceles que incrementarán los costos de importación. Los productores nacionales están en posición de ganar participación de mercado, aunque los constructores podrían enfrentar facturas de acristalamiento más elevadas precisamente cuando los megaproyectos alcanzan su punto máximo. La posible imposición de aranceles influye en los inversores extranjeros para que relocalicen la manufactura en la región, equilibrando la pérdida de oferta derivada de las importaciones reducidas con nueva producción localizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Vidrio Recocido Enfrenta una Revolución en el ProcesamientoEl vidrio recocido sigue siendo el pilar del mercado de vidrio plano del CCG, representando el 79,86% del volumen en 2025, gracias a su suministro rentable para construcciones residenciales y comerciales masivas. La creciente popularidad de las fachadas de muro cortina con revestimientos de baja emisividad está orientando a los arquitectos hacia opciones procesadas. Este cambio es evidente en las adquisiciones para las torres de uso mixto de NEOM, donde las unidades revestidas reemplazan al vidrio transparente básico para cumplir con los objetivos de confort térmico.
El vidrio procesado, liderado por las categorías templado y laminado, está en camino de alcanzar una tasa de crecimiento anual del 4,72% hasta 2031, lo que indica un ciclo de actualización estructural. Los productos revestidos se benefician de las especificaciones de baja ganancia solar, mientras que las variantes de espejo y decoradas se utilizan en instalaciones de hoteles y comercio minorista de lujo en Dubái, Riad y Doha. Las inversiones de Saint-Gobain y Guardian en líneas de revestimiento por pulverización catódica mediante magnetrón permiten la producción local de vidrio de baja emisividad de triple plata, que anteriormente se importaba. Los procesadores nacionales, como Obeikan, están formando alianzas técnicas con empresas europeas para capturar aplicaciones premium, reduciendo los plazos de entrega y disminuyendo la exposición cambiaria para los contratistas. A medida que estas capacidades escalan, el mercado de vidrio plano del CCG dependerá menos de las unidades procesadas importadas, un punto de inflexión que respalda la agenda de localización de la región.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Vidrio Solar se Acelera Más Allá del Dominio de la ConstrucciónLa construcción y edificación mantuvo una participación del 80,05% del tamaño del mercado de vidrio plano del CCG en 2025. Las torres residenciales de mercado medio, los hospitales y los campus educativos, que forman parte de los programas nacionales de vivienda e infraestructura social, anclan la demanda base. Los sistemas de muro cortina, los atrios y las claraboyas en complejos de uso mixto refuerzan el alto volumen de demanda.
El vidrio solar, aunque partiendo de una base menor, supera a todas las demás aplicaciones con una CAGR del 6,65% hasta 2031. Los objetivos de energía renovable adoptados por los Emiratos Árabes Unidos y Arabia Saudita requieren láminas de bajo contenido en hierro y antirreflectantes para parques de CSP y fotovoltaicos a escala de servicios públicos. La planta planificada de 500.000 toneladas de Almaden en Abu Dabi por sí sola añadirá capacidad suficiente para acristalar 5 GW de paneles anuales, una escala que reconfigura la dinámica de la oferta. Se espera que el vidrio automotriz mantenga un crecimiento de dígito medio, impulsado por las ambiciones de Arabia Saudita de localizar el ensamblaje de vehículos. Las fachadas fotovoltaicas integradas en edificios ilustran la convergencia entre las aplicaciones de construcción y solar, combinando la generación de energía con el rendimiento de la envolvente. A medida que los incentivos normativos se amplíen, el vidrio solar especializado podría erosionar la participación de la construcción hacia finales de la década, diversificando los ingresos de los productores capaces de cumplir con los criterios ópticos y de durabilidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Vidrio Plano de Arabia Saudita
Arabia Saudita ostenta la mayor participación del mercado de vidrio plano del CCG, con un 60,10%, y se prevé que crezca a una tasa compuesta anual del 4,64% hasta 2031. La cartera de gigaproyectos —NEOM, Mar Rojo y Diriyah Gate— genera una escala sin precedentes en la región. La producción local se está expandiendo: la segunda línea de flotado de Obeikan elevó la capacidad nominal a 360.000 toneladas, y Gulf Guard está poniendo en marcha una ampliación valorada en 215 millones de USD. Los incentivos de Visión 2030 favorecen el vidrio de producción nacional frente al importado, y los ajustes arancelarios refuerzan la competitividad en precios. El impulso del reino hacia las energías renovables genera una demanda adicional de vidrio solar, alineando los sectores de la construcción y la energía en el estímulo de la demanda.
Mercado de Vidrio Plano de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos actúan como centro tecnológico dentro del mercado de vidrio plano del CCG. La zona industrial de Ras Al Khaimah alberga a Guardian Glass, Saverglass y un creciente grupo de especialistas en vidrio solar. La planta de 350 millones de AED de Glass Technology, inaugurada en abril de 2025, produce 5,5 millones de conjuntos de módulos al año, sustentando la hoja de ruta solar de Abu Dabi. La acumulación de pedidos de rascacielos de lujo en Dubái mantiene la demanda de acristalamientos inteligentes y decorativos, lo que permite una fijación de precios premium que financia nuevas innovaciones en recubrimientos. Los fabricantes de los EAU exportan a todo el Golfo y África Oriental, aprovechando la logística de las zonas francas y los acuerdos comerciales.
Mercado de Vidrio Plano del CCG
Catar, Omán, Kuwait y Baréin representan segmentos más pequeños pero estables. Catar continúa reconvirtiendo la infraestructura de estadios en activos de uso mixto, manteniendo vivos los pedidos de productos especiales. Los proyectos de Duqm en Omán y los planes de oficinas del sector petrolero en Kuwait sostienen el consumo base. Estos mercados abastecen su suministro cada vez más desde plantas de Arabia Saudita y los EAU, reduciendo los plazos de entrega y disminuyendo los riesgos de fluctuación cambiaria asociados a las importaciones asiticas. A lo largo del horizonte de previsión, se espera que el comercio intrarregional del CCG domine más del 70% de los envíos, confirmando la autosuficiencia manufacturera del bloque.
Análisis de la cadena de valor
La cadena de valor del vidrio plano del CCG comienza con insumos como arena de sílice, ceniza de sosa, piedra caliza/dolomita y casco de vidrio, respaldados por energía, seguido de la fusión y conformado del vidrio flotado en hornos continuos que sustentan la competitividad de costos. La integración de upstream a midstream es visible en Arabia Saudita y los Emiratos Árabes Unidos, donde los productores colocan la producción de vidrio flotado junto con el recubrimiento de baja emisividad por deposición al vacío por pulverización con magnetrón (MSVD) y el procesamiento posterior para alinearse con las especificaciones de construcción sostenible y las preferencias de EPC por paquetes de fachada consolidados.
En el segmento downstream, los fabricantes y contratistas de fachadas ensamblan vidrio de alto rendimiento en muros cortina, tragaluces y otros sistemas arquitectónicos para megaproyectos. En este segmento, la logística y los plazos de entrega diferencian a los proveedores, particularmente porque las importaciones enfrentan un escrutinio de defensa comercial. Plataformas verticalmente integradas como Emirates Glass (Dubai Investments) abarcan desde el manejo de vidrio en bruto hasta la fabricación e instalación, mientras que Obeikan Glass opera una capacidad de vidrio flotado a gran escala y respalda un mayor tiempo de actividad mediante suministro de gas industrial en sitio, lo que refleja el impulso de la región por localizar el vidrio de valor agregado en lugar de importar unidades terminadas.
Panorama Competitivo
Concentración del Mercado
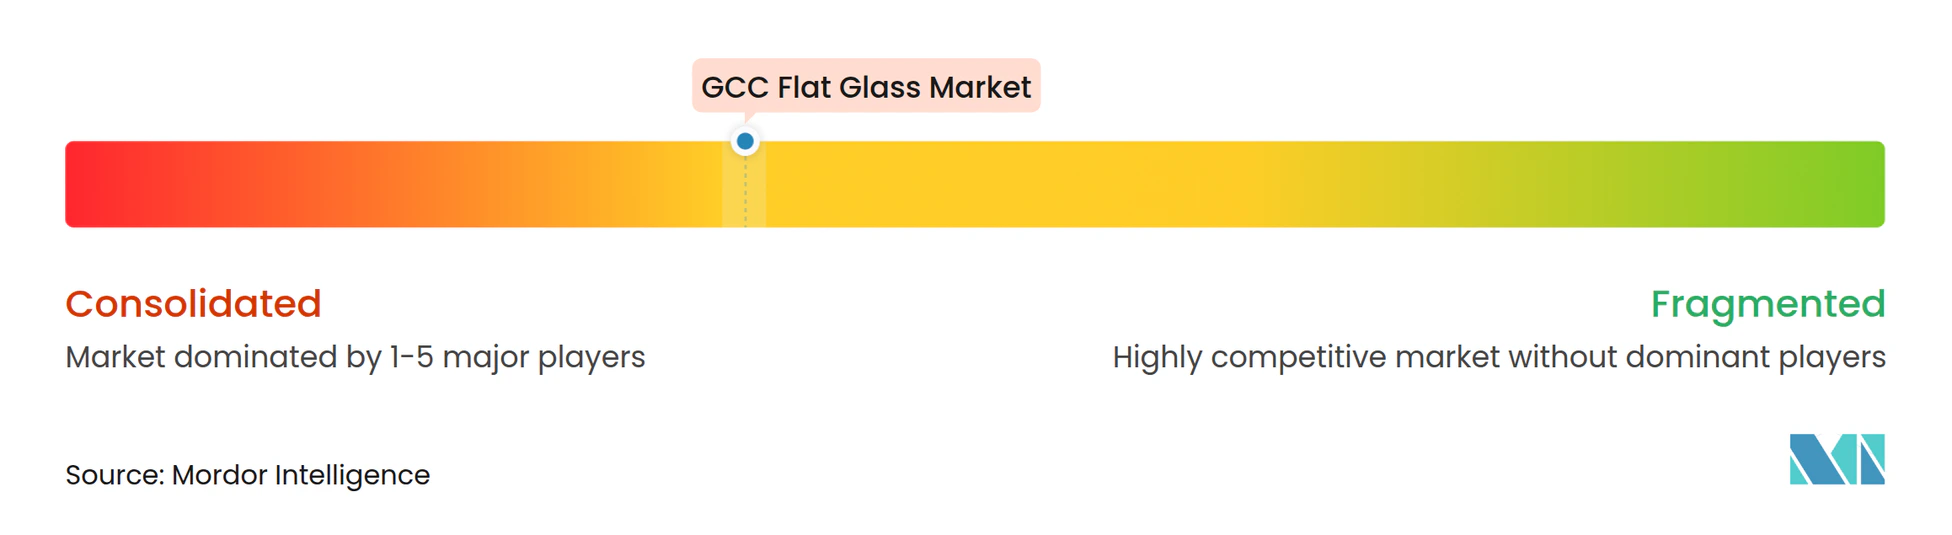
El mercado de Vidrio Plano del CCG está moderadamente concentrado. Los principales actores mundiales Saint-Gobain, Guardian Industries y AGC mantienen una presencia formidable gracias a su tecnología de revestimiento patentada, su poder de compra global y sus vínculos consolidados con contratistas multinacionales que operan en el Golfo. Sus filiales regionales disfrutan de un estatus de especificación anticipada en megaproyectos que requieren historiales de rendimiento documentados. No obstante, los campeones regionales como Emirates Glass, Obeikan Glass y Dubai Investments han cerrado la brecha de capacidades mediante la incorporación de líneas de pulverización catódica por magnetrón, instalaciones de corte automatizado y unidades integradas de ensamblaje de fachadas.
Líderes de la Industria de Vidrio Plano del CCG
-
Saint-Gobain
-
Guardian Industries
-
Emirates Glass LLC
-
Obeikan Glass Company
-
Şişecam
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vidrio Plano en el CCG Empresas cubiertas en este informe
- AGC Inc.
- Asahi India Glass Limited
- Burhani Group
- Corning Incorporated
- Emirates Glass LLC
- Fuyao Glass Industry Group Co.Ltd
- Guardian Industries
- Jinjing (Group) Co., Ltd.
- Manna Glass Co.
- Nippon Sheet Glass Co. Ltd.
- Obeikan Glass Company
- Saint-Gobain
- SCHOTT
- Şişecam
- Vitro
- Xinyi Glass Holdings Limited.
Oportunidades de mercado y perspectivas futuras
La Visión Saudí 2030 y la Iniciativa Verde Saudí están fortaleciendo la demanda fundamental de vidrio sostenible y productos de baja emisividad. Gigaproyectos como NEOM y el Proyecto del Mar Rojo concentran las compras en torno al vidrio arquitectónico de alto rendimiento; se estima que NEOM por sí solo requerirá 50 millones de metros cuadrados de vidrio especializado, lo que crea un margen práctico para la capacidad local de recubrimiento y procesamiento.
En los Emiratos Árabes Unidos y Catar, la urbanización y los mandatos de ciudades inteligentes aumentan los requisitos de materiales eficientes energéticamente para cumplir con el Sistema de Calificación Estidama Pearl y las Regulaciones de Edificación Verde del Municipio de Dubái. Los incentivos gubernamentales para la fabricación nacional favorecen la reducción de la dependencia de importaciones, y la planta prevista de 500.000 toneladas de Almaden en Abu Dabi ilustra la expansión de capacidad en curso. Las divulgaciones del coeficiente de calor solar para nuevas construcciones superiores a 5.000 metros cuadrados también elevan el estándar de las capacidades de recubrimiento de baja emisividad en línea.
Desarrollos recientes de la industria en Mercado de Vidrio Plano en el CCG
- Julio de 2026: Emirates Glass destacó sus innovaciones en vidrio arquitectónico, incluidos nuevos recubrimientos, vidrio resistente al fuego y soluciones de impresión digital, en el evento Zak World of Façades 2026 en Dubái. La presentación subrayó el enfoque de Emirates Glass en la expansión de soluciones de fachada de alto valor. El evento apunta a un movimiento continuo del mercado hacia el vidrio de alto rendimiento para nuevos desarrollos.
- Diciembre de 2025: GulfGuard anunció planes para desarrollar una segunda línea de vidrio flotado y una segunda recubridora de vidrio en su planta de Jubail Industrial City en Arabia Saudita. La expansión aumenta la capacidad de vidrio plano del CCG y fortalece el suministro local. La medida también respalda capacidades de empaquetado de fuente única para proyectos importantes.
- Septiembre de 2025: Obeikan Glass Company inició los trabajos in situ para su segunda línea de producción de vidrio flotado en el Parque Industrial Ligero de Yanbu, con una capacidad de 650 toneladas por día. La expansión aumenta la capacidad para los mercados de vidrio solar y de construcción del CCG. También fortalece la huella de producción regional y la integración vertical de la empresa.
Mercado de Vidrio Plano en el CCG Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para esta metodología, el mercado de vidrio plano del CCG abarca el vidrio plano fabricado y consumido en los países del CCG para usos finales en construcción, automoción, energía solar y otros, registrado como volumen en toneladas y consolidado en las principales formas de producto utilizadas en estas aplicaciones.
Exclusiones del alcance: Se excluyen la cristalería y el vidrio para envases, el vidrio óptico o de laboratorio, y los pequeños artículos decorativos que no siguen las rutas de producción y conversión de láminas de vidrio plano.
Descripción General de la Segmentación
- Por Tipo de Producto
- Vidrio Recocido
- Vidrio Revestido
- Vidrio Procesado
- Vidrio Espejo
- Vidrio Texturizado
- Por Aplicación
- Construcción y Edificación
- Automotriz
- Vidrio Solar
- Otras Industrias de Usuarios Finales
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Omán
- Kuwait
- Baréin
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear el conjunto de la demanda y la huella de oferta antes de aplicar los supuestos. Se consultaron indicadores públicos de construcción e infraestructura procedentes de fuentes como los portales de estadísticas nacionales del CCG, comunicados de bancos centrales, y autoridades de planificación y municipales que publican canalizaciones de proyectos y señales de permisos. La dirección del comercio y las aduanas se verificó mediante comunicados oficiales de aduanas y series de estilo UN Comtrade, de modo que la dependencia de las importaciones y los patrones de reexportación no se mezclaran con el consumo real.
En el lado de la oferta, se revisaron informes anuales de empresas, actualizaciones de sostenibilidad, presentaciones para inversores y prensa local para comprender las capacidades de los hornos, los calendarios de reanudación y los cambios en la combinación de productos (por ejemplo, una mayor proporción de vidrio revestido o procesado). Donde existían lagunas de cobertura, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, verificaciones de importaciones y exportaciones a nivel de envío, y búsquedas de patentes sobre actividad de revestimiento y procesamiento que pueden indicar mejoras. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para verificaciones cruzadas, aclaraciones y validación final.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en cómo se realiza y entrega la demanda en el CCG, dado que los compradores suelen adquirir a través de procesadores, fabricantes y canales de proyectos en lugar de directamente desde las líneas de flotado. Se consultó con partes interesadas entre productores, convertidores, distribuidores, contratistas de EPC y fachadas, y grandes usuarios finales, y posteriormente se reconciliaron las diferencias según las condiciones de cada país en Arabia Saudita, los Emiratos Árabes Unidos, Qatar, Omán, Kuwait y Baréin. Los aportes de estas discusiones se utilizaron para validar los rendimientos de conversión, las elecciones típicas de espesor y revestimiento, y las variaciones de volumen impulsadas por el tiempo vinculadas a ciclos de proyectos específicos, lo que permitió ajustar los supuestos finales del modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos de nivel C: 15% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 25% |
| Actores menores: 15% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo, en la que la actividad de construcción y los patrones de intensidad de acristalamiento se utilizaron para estimar la demanda de láminas, y luego se filtraron a través de divisiones de aplicación para construcción, automoción y energía solar. Para el CCG, este enfoque funciona porque una parte significativa del consumo está vinculada al ciclo de proyectos, y dicho ciclo puede rastrearse con señales prácticas que se analizan en las entrevistas.
Para mantener los totales realistas, se añadieron verificaciones selectivas de abajo hacia arriba, como comprobaciones de cordura de capacidad y utilización para las líneas de flotado regionales, verificaciones de canales con procesadores y distribuidores, y volumen muestreado por bandas de espesor típicas para evitar sobrestimar el tonelaje mediante doble conteo. Los insumos clave incluyeron: actividad de nueva construcción y renovación en las principales ciudades, tendencias de área de fachadas y ventanas para proyectos comerciales y residenciales, tasas de conversión de vidrio revestido y procesado, cambios en la participación de importaciones por país, y el ritmo de adiciones solares que incrementan la demanda de ciertos tipos de vidrio plano. El pronóstico se basó en un análisis por escenarios respaldado por opiniones de expertos sobre la cartera de proyectos de construcción, la adopción de eficiencia energética y los cambios de capacidad, con casos conservadores y de mayor actividad utilizados para someter a prueba de estrés la perspectiva del punto medio. Cuando faltaba evidencia de abajo hacia arriba para flujos menores, se utilizaron indicadores sustitutos claramente declarados, y dichos indicadores fueron verificados nuevamente mediante llamadas de seguimiento.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante múltiples verificaciones para que los números finales no dependan de un único indicador. Se compararon los totales por país con la dirección del comercio, las restricciones de capacidad conocidas y la lógica de conversión, de modo que la demanda no pudiera superar la oferta plausible más las importaciones netas una vez consideradas las reexportaciones. Cualquier salto brusco fue revisado nuevamente, y los supuestos se revisitaron cuando no coincidían con lo que los participantes describían sobre el calendario de proyectos y el comportamiento de adquisición.
Antes de la aprobación final, el modelo pasa por una revisión por pares paso a paso, seguida de recontactos específicos cuando una variable clave cambia o una brecha permanece sin resolver. El informe se actualiza anualmente, y las actualizaciones intermedias se activan si ocurren eventos materiales, como paradas importantes de hornos, reinicios o cambios de política que afecten a la construcción o los despliegues solares. Justo antes de la entrega, el analista realiza una revisión final para que la perspectiva refleje la información más reciente disponible.
Tamaño del Mercado de Vidrio Plano del CCG de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas para el vidrio plano del CCG no siempre coinciden porque algunas se elaboran en términos de ingresos y otras se registran en volumen físico, y el límite entre el vidrio plano y los productos convertidos no se trata de la misma manera. Las diferencias también provienen de cómo se gestionan las importaciones, con qué rapidez se asume que se mueven los precios promedio, y si el rango del año de pronóstico se alinea con el ciclo de proyectos actual.
Las señales de utilización de capacidad, la dirección de las importaciones netas y las verificaciones de rendimiento de conversión son los puntos de evidencia utilizados para mantener la estimación de Mordor Intelligence vinculada al tonelaje equivalente en láminas, en lugar de mezclar el valor fabricado aguas abajo, lo que puede inflar los totales basados en ingresos sin un aumento correspondiente en el volumen real.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,43 M de toneladas (2025) | |
| Revista Especializada A | 1,20 mil millones de USD (2024) | Presentado en ingresos, y el texto no aclara si se incluye el valor procesado y fabricado, por lo que el número puede reflejar márgenes aguas abajo más allá de la demanda de láminas. |
| Consultora Global B | 3,20 mil millones de USD (2024) | Probablemente aplica un alcance de aplicación amplio y una progresión de precios agresiva, y el total más elevado sugiere que el valor de conversión e instalación aguas abajo puede estar contabilizado junto con los envíos de vidrio plano. |
La tabla muestra que la mayor parte de la dispersión se explica por la elección de unidades y la definición de límites, no por un cambio repentino en la demanda real del CCG. Al fundamentar el modelo en señales repetibles como la capacidad, el comercio neto y los rendimientos de conversión realistas, la perspectiva final se mantiene trazable y puede actualizarse de manera consistente cuando llegan nuevos datos de proyectos y suministro.
Preguntas Clave Respondidas en el Informe
¿Qué volumen alcanzará la demanda de vidrio plano del CCG en 2031?
Se prevé que los volúmenes alcancen 1,81 millones de toneladas en 2031, subiendo desde 1,49 millones de toneladas en 2026.
¿Qué país impulsa el mayor consumo?
Arabia Saudita representa el 60,10% de la demanda regional y combina el mayor volumen con una perspectiva de CAGR del 4,64%.
¿Qué segmento crece más rápidamente?
El vidrio solar lidera con una CAGR proyectada del 6,65% hasta 2031, debido a los grandes proyectos de CSP y fotovoltaicos.
¿Por qué los procesadores están añadiendo capacidad en los Emiratos Árabes Unidos?
La logística de zonas francas, la proximidad a los proyectos de parques solares y la política industrial de apoyo atraen inversiones como la planta de 500.000 toneladas de Almaden.
¿Cómo afectan los precios de la energía a los fabricantes?
La volatilidad del gas natural puede elevar los costos de funcionamiento de los hornos a más del 40% del total de los gastos de producción, erosionando los márgenes de las plantas más pequeñas.