
Taille et part de marché des blocs de béton du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.44 Milliards d'unités |
| Volume du Marché (2026) | 2.58 Milliards d'unités |
| Volume du Marché (2031) | 3.44 Milliards d'unités |
| Taux de croissance (2026 - 2031) | 5.94 % |
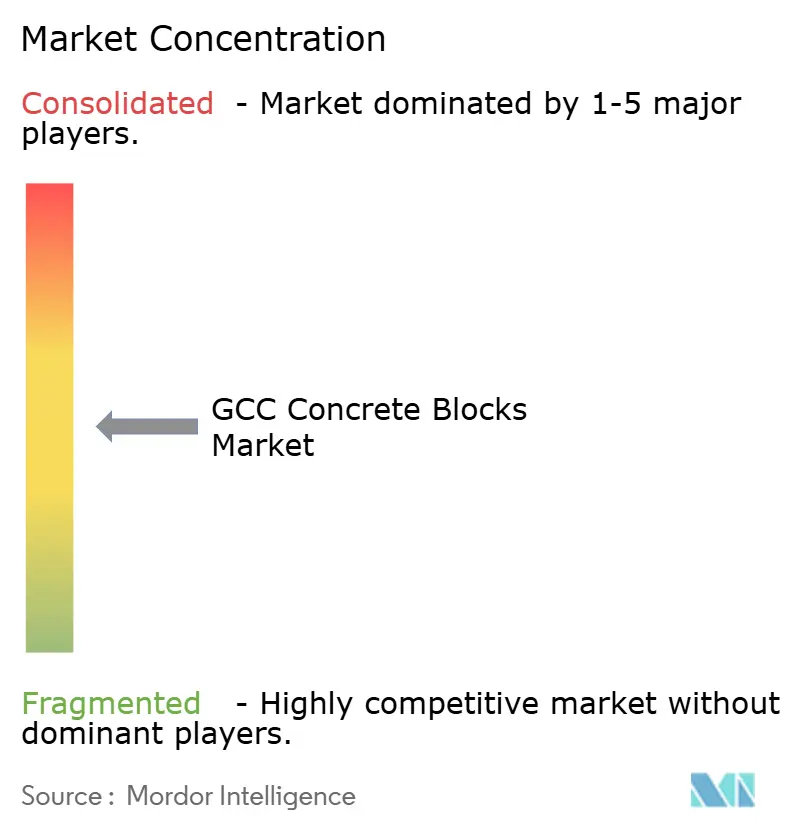
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des blocs de béton du CCG par Mordor Intelligence
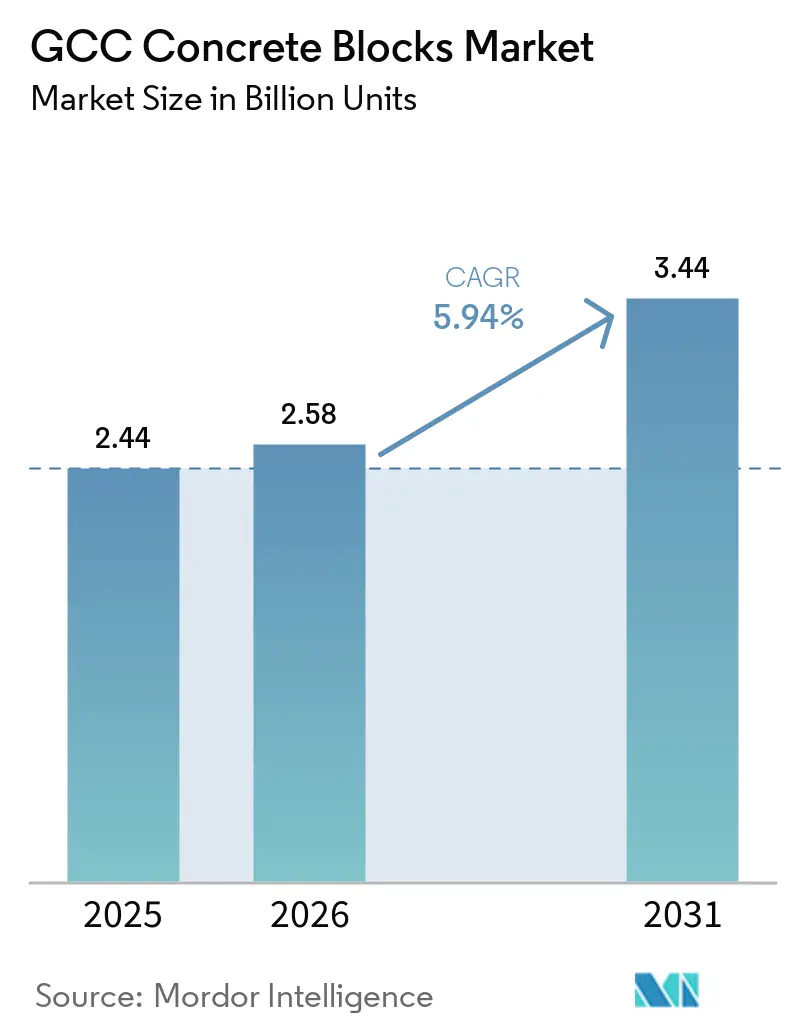
La taille du marché des blocs de béton du CCG a été estimée à 2,44 milliards d'unités en 2025 et devrait croître de 2,58 milliards d'unités en 2026 pour atteindre 3,44 milliards d'unités d'ici 2031, à un CAGR de 5,94 % durant la période de prévision (2026-2031). Cette expansion reflète l'engagement de la région en faveur des mégaprojets liés aux visions nationales, de la migration urbaine rapide et de codes de durabilité plus stricts qui stimulent la demande de solutions de maçonnerie économes en énergie. Le programme d'investissements d'infrastructure à court terme de l'Arabie saoudite, d'un montant de 181,5 milliards USD, les extensions aéroportuaires et logistiques post-Expo des Émirats arabes unis, ainsi que les travaux de génie civil liés au GNL au Qatar ancrent ensemble un carnet de commandes stable pour les blocs creux et pleins. Parallèlement, les mandats gouvernementaux plafonnant les valeurs U des parois et exigeant la divulgation des émissions de carbone orientent les producteurs vers des blocs légers, à granulats recyclés et à isolation thermique, même si la volatilité des prix du ciment réduit les marges. Les pressions concurrentielles exercées par le béton cellulaire autoclavé (BCA), les ossatures légères en acier et les premiers pilotes d'impression 3D contraignent les acteurs établis à moderniser leurs systèmes de cure, à automatiser le dosage et à sécuriser des matières premières alternatives pour protéger leur part sur le marché des blocs de béton du CCG.
Principaux enseignements du rapport
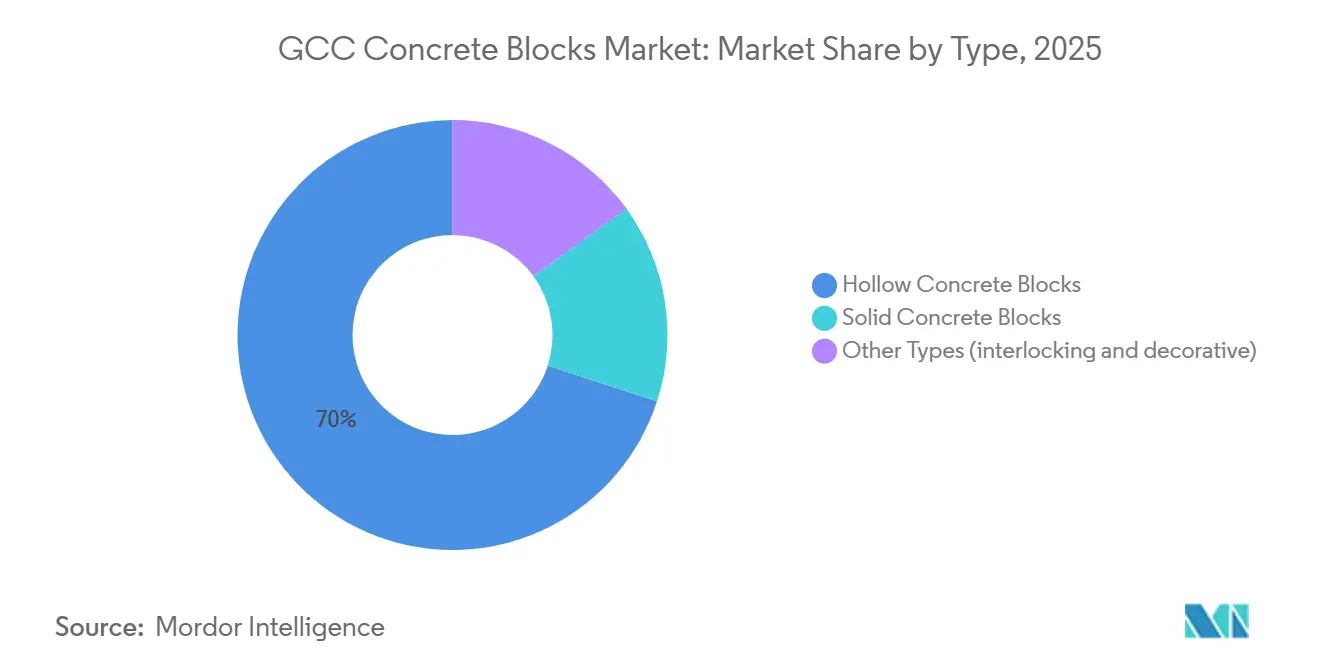
- Par type, les blocs de béton creux ont représenté 70,01 % de la part de marché des blocs de béton du CCG en 2025 et devraient afficher un TCAC de 6,31 % jusqu'en 2031.
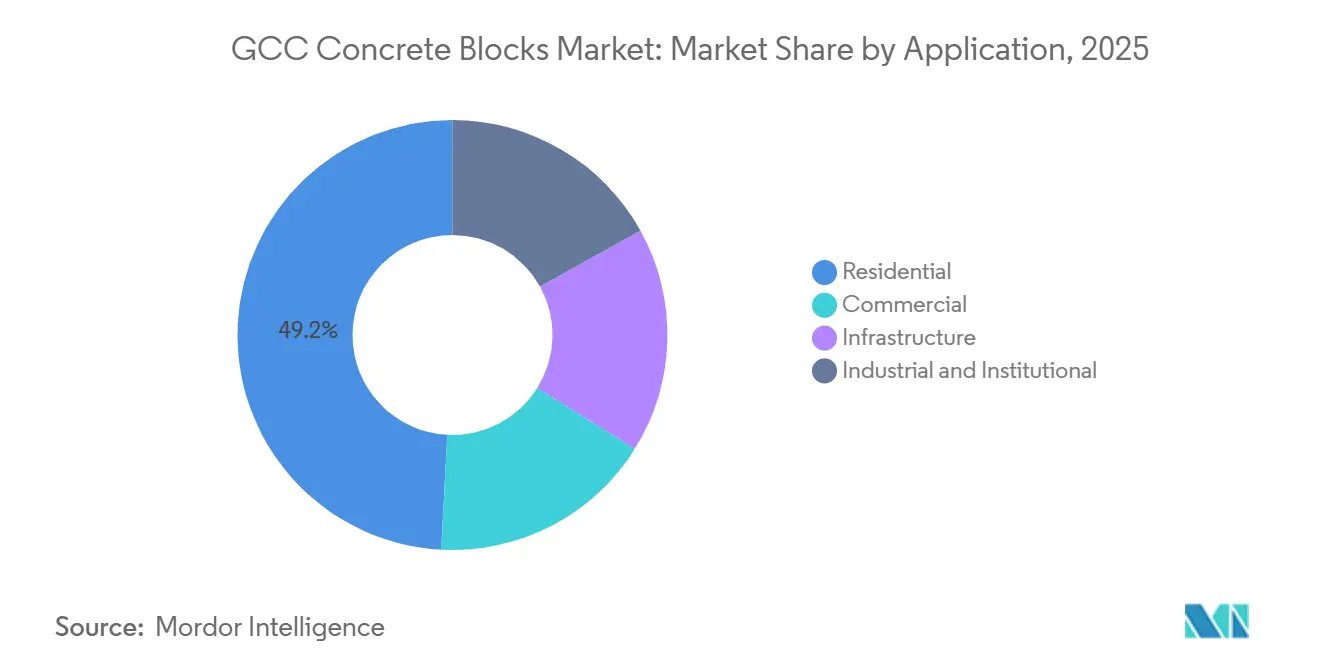
- Par application, le segment résidentiel a représenté 49,17 % de la taille du marché des blocs de béton du CCG en 2025 et devrait se développer à un TCAC de 6,39 % sur la même période.
- Par géographie, l'Arabie saoudite a dominé avec 71,21 % de la part de marché des blocs de béton du CCG en 2025, et devrait également enregistrer un TCAC de 6,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline de mégaprojets d'infrastructure liés aux Visions nationales | +1.5% | Arabie saoudite, EAU, Qatar (cœur) ; effet d'entraînement vers Oman | Long terme (≥ 4 ans) |
| Demande de logements liée à l'urbanisation rapide et à la croissance démographique | +1.3% | Arabie saoudite, EAU (primaires) ; Qatar, Oman (secondaires) | Moyen terme (2-4 ans) |
| Transition vers la construction préfabriquée et modulaire | +0.9% | EAU, Arabie saoudite (premiers adoptants) ; Qatar, Oman (suiveurs) | Moyen terme (2-4 ans) |
| Dynamique de durabilité en faveur des blocs verts à haute efficacité énergétique | +0.8% | EAU (Estidama), Arabie saoudite (SGBC), Qatar (GSAS) | Long terme (≥ 4 ans) |
| Adoption précoce d'éléments en béton imprimés en 3D | +0.4% | EAU (Dubaï), Qatar (projets pilotes), Arabie saoudite (NEOM) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline de mégaprojets d'infrastructure liés aux Visions nationales
Les dépenses publiques alignées sur les Visions nationales constituent un plancher de demande durable sur le marché des blocs de béton du CCG. L'Arabie saoudite a alloué 181,5 milliards USD pour une livraison d'ici 2028, le seul projet The Line de NEOM devant absorber 500 millions d'équivalents blocs. Les zones touristiques de Qiddiya et de la mer Rouge nécessitent des variantes décoratives et imbriquées satisfaisant à la fois aux normes esthétiques et aux exigences de durabilité. Aux Émirats arabes unis, l'expansion de l'aéroport international Al Maktoum et le district logistique de Dubai South continuent d'absorber des volumes d'unités creuses, même si l'activité résidentielle se normalise. Le projet d'expansion GNL de North Field East au Qatar utilise des blocs creux non structurels pour l'hébergement des travailleurs, atteignant un pic d'environ 15 millions d'unités par an jusqu'en 2027[1]. La liste de projets Vision 2040 d'Oman, d'une valeur de 100 milliards USD, privilégie les solutions préfabriquées et modulaires qui réduisent les délais sur les corridors de transport et les zones industrielles.
Demande de logements liée à l'urbanisation rapide et à la croissance démographique
La population régionale croît de 1,8 % par an, maintenant la demande résidentielle au sommet de la hiérarchie du marché des blocs de béton du CCG. Le programme Sakani de l'Arabie saoudite a livré 220 000 logements en 2025, mobilisant un estimé de 450 millions d'unités creuses et pleines. Les Émirats arabes unis ont approuvé 85 000 nouveaux logements en 2025, les afflux d'expatriés ayant relevé les taux d'occupation à Dubaï et Abou Dhabi, avec une préférence pour les blocs légers sur les terrains côtiers remblayés où les capacités portantes des sols sont faibles. Le Qatar vise 10 000 logements par an jusqu'en 2030 dans le cadre de son Programme national de logement, en spécifiant une maçonnerie à isolation thermique satisfaisant ses critères énergétiques GSAS. Le programme de logements sociaux d'Oman recherche 25 000 unités d'ici 2028 et impose des unités creuses conformes aux codes sismiques actualisés.
Transition vers la construction préfabriquée et modulaire
La pénurie de main-d'œuvre et l'inflation salariale — les salaires dans la construction ont progressé de 12 % en 2025 — accélèrent l'adoption du modulaire sur le marché des blocs de béton du CCG. Le Consent Group des Émirats arabes unis a utilisé des panneaux de blocs préfabriqués pour livrer un projet de 500 unités à Charjah avec six mois d'avance sur les calendriers traditionnels. L'Arabie saoudite a approuvé les systèmes modulaires pour 15 % des unités Sakani en 2025, invoquant un meilleur contrôle qualité et une plus grande certitude des coûts. EMSTEEL a enregistré une hausse de 25 % des commandes préfabriquées, tandis que Barwa Real Estate au Qatar a réduit les déchets de matériaux de 18 % sur les logements des travailleurs GNL grâce à la fabrication de panneaux de précision.
Dynamique de durabilité en faveur des blocs verts à haute efficacité énergétique
Le système Estidama d'Abou Dhabi et le Code saoudien de construction verte plafonnent les valeurs U des parois extérieures à 0,57 W/m²K, orientant la demande vers des unités creuses avec isolation intégrée[2]. Le bloc creux à 30 % de granulats recyclés d'ACICO, lancé en 2025, présente une conductivité thermique de 0,45 W/m²K et satisfait aux seuils LEED Or et Estidama 2 Pearl. La règle d'étiquetage carbone des Émirats arabes unis impose la divulgation du CO₂ incorporé par mètre cube, encourageant le remplacement du clinker dans les usines de Saudi Readymix pour réduire les émissions de 20 %. La révision du code qatarien de 2025 impose 15 % d'apport recyclé post-consommateur dans les unités non structurelles, accélérant l'adoption de mélanges de granulats récupérés. La conformité à l'ISO 16757 est désormais un prérequis pour les appels d'offres publics, élargissant le fossé concurrentiel en faveur des producteurs certifiés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du ciment et des granulats | -0.6% | Arabie saoudite, EAU, Qatar (forte exposition) ; Oman (modérée) | Court terme (≤ 2 ans) |
| Concurrence des systèmes en BCA et à ossature métallique légère | -0.5% | EAU, Arabie saoudite (résidentiel et commercial en hauteur) | Moyen terme (2-4 ans) |
| Contraintes liées à la rareté de l'eau dans la production de blocs | -0.4% | EAU, Qatar (aiguës) ; Arabie saoudite, Oman (émergentes) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du ciment et des granulats
Le ciment s'est négocié entre 200 et 250 SAR la tonne en 2025, réduisant les marges des producteurs de 8 à 12 % sur le marché des blocs de béton du CCG. Heidelberg Materials a signalé une hausse de 15 % des coûts du clinker sous l'effet de l'augmentation des taxes sur le gaz naturel et le carbone aux Émirats arabes unis, incitant à des investissements dans la récupération de chaleur résiduelle. La rareté des granulats sur les sites côtiers oblige à recourir à du béton recyclé, qui comporte une prime de 20 à 30 % mais réduit le carbone incorporé de 25 %. Les importations de calcaire du Qatar sont soumises à la volatilité du fret ; les taux de transport ont progressé de 18 % en 2025 en raison des perturbations des routes en mer Rouge. Oman a resserré l'offre nationale via une taxe à l'exportation de 5 %, ce qui a encore alourdi les coûts des intrants pour les acheteurs régionaux.
Concurrence des systèmes en BCA et à ossature métallique légère
Les blocs en BCA commercialisés par ACICO et Xella pèsent 20 % de moins que les unités creuses, réduisant le tonnage d'acier et les charges de fondation. Les autorités saoudiennes ont autorisé le BCA pour 8 % des logements Sakani en 2025, invoquant de meilleures performances thermiques et coupe-feu. Les panneaux à ossature métallique légère d'EMSTEEL assurent une installation 35 % plus rapide dans le segment des villas aux Émirats arabes unis, bien qu'ils comportent une prime initiale de 15 %. Le code incendie des Émirats arabes unis de 2024 impose une résistance au feu de 2 heures pour les murs d'immeubles de moyenne hauteur, un critère que le BCA satisfait plus aisément que les blocs creux standard. Les producteurs traditionnels investissent désormais dans des additifs ignifuges et des essais pour défendre leur part sur le marché des blocs de béton du CCG.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les blocs creux conservent leur position dominante grâce à leur avantage thermiqueLes unités creuses ont capté 70,01 % de la part de marché des blocs de béton du CCG en 2025 et devraient enregistrer un TCAC de 6,31 % jusqu'en 2031, une position dominante cimentée par leur plage de conductivité thermique de 0,45 à 0,55 W/m²K satisfaisant aux seuils Estidama et aux codes saoudiens. Cette domination garantit une demande cumulée sur 2026-2031 dépassant 11 milliards d'unités, ancrant le marché des blocs de béton du CCG. Les promoteurs bénéficient de charges CVC réduites, réalisant des économies d'énergie de 18 % dans les logements Sakani d'Arabie saoudite utilisant la conception creuse à granulats recyclés d'ACICO. Les blocs pleins arrivent en second plan, servant les chantiers porteurs de faible hauteur où le poids unitaire et les cotes sismiques priment. Les offres imbriquées et décoratives de niche, bien qu'inférieures à 5 % de la taille du marché des blocs de béton du CCG, bénéficient d'une croissance à deux chiffres dans les projets paysagers haut de gamme qui valorisent l'assemblage rapide sans mortier et les textures personnalisées.
Les unités creuses offrent également aux producteurs une flexibilité dans la chaîne d'approvisionnement. Les formulations allégées permettent une réduction de 25 % du clinker, facilitant la divulgation du CO₂ dans le cadre des mandats d'étiquetage aux Émirats arabes unis. Parallèlement, les géométries de noyau modifiables permettent aux fabricants d'adapter la résistance à la compression de 7,5 MPa à 15 MPa sans modifier les dimensions extérieures, une caractéristique prisée dans le zonage mixte de NEOM qui englobe des immeubles de grande hauteur, des établissements hôteliers et des infrastructures sociales. À mesure que les organismes de certification renforcent la vérification ISO 16757, la réputation d'essais des unités creuses élargit encore leur fossé concurrentiel. Les produits imbriqués, bien qu'émergents, réduisent la main-d'œuvre de 25 % et séduisent les agences de réponse aux catastrophes à Oman et à Bahreïn, suggérant un potentiel de hausse modeste mais résilient.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
la construction résidentielle ancre la croissance volumiqueLa construction résidentielle a représenté 49,17 % de la taille du marché des blocs de béton du CCG en 2025 et est en bonne voie pour un TCAC de 6,39 % jusqu'en 2031, les programmes de logement s'attaquant aux déficits persistants. L'Arabie saoudite seule pourrait consommer 2,8 milliards d'unités sur la fenêtre de prévision, renforçant l'épine dorsale résidentielle du marché des blocs de béton du CCG. Les Émirats arabes unis et le Qatar reproduisent ce scénario à plus petite échelle, les promoteurs adoptant des blocs légers pour réduire les charges de fondation sur les terrains remblayés. Les unités creuses avec isolation intégrée permettent la conformité aux codes sans couches supplémentaires, réduisant l'épaisseur des façades et augmentant la surface de plancher nette commercialisable.
Les constructions commerciales sont portées par les hubs logistiques post-Expo, les expansions commerciales et les actifs touristiques alignés sur les Visions nationales. Les panneaux de blocs préfabriqués permettent ici de réduire les équipes sur site de 40 %, ce qui est crucial alors que les réformes des visas régionaux font monter les coûts de main-d'œuvre. Les segments des infrastructures et des institutions, couvrant les services publics, les écoles et les hôpitaux, privilégient les solutions préfabriquées et modulaires qui réduisent les délais dans les marchés publics où les pénalités de retard sont élevées. Les zones industrielles omanaises exigent des blocs résistants au feu répondant à l'équivalence de l'Eurocode EN 1996, ouvrant un créneau spécialisé d'unités à granulats mixtes incorporant des fibres de basalte pour une résistance accrue aux chocs thermiques.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Blocs de Béton d'Arabie Saoudite
L'Arabie Saoudite domine le marché des blocs de béton du CCG avec une part de 71,21 % en 2025 et devrait croître à un CAGR de 6,27 % jusqu'en 2031. Le plan d'investissement Vision 2030 d'une valeur de 1,7 milliards USD et un déficit de 1,2 million de logements garantissent des commandes de blocs soutenues, atteignant un pic de 1,8 milliard d'unités par an d'ici 2028. Sakani a livré 220 000 logements en 2025 et continue de privilégier les unités creuses thermiques pour les enveloppes extérieures. Bien que les fluctuations des prix du ciment compriment les marges, les producteurs compensent en adoptant des mélanges de laitier et de cendres volantes qui rduisent les ratios de clinker de 20 %. Le plafond de valeur U du Code de construction vert saoudien renforce davantage la demande de blocs creux isolés, consolidant les chaînes d'approvisionnement locales.
Marché des Blocs de Béton des Émirats Arabes Unis
Les Émirats Arabes Unis se classent en deuxième position et affichent des évolutions technologiques plus rapides. Les coûts de main-d'œuvre ont augmenté de 12 % en 2025, stimulant l'adoption de panneaux modulaires et d'alternatives en béton cellulaire autoclavé. Le district logistique de Dubai South et l'expansion de l'aéroport d'Al Maktoum soutiennent la demande commerciale de blocs, tandis que le programme Estidama d'Abu Dhabi préserve le volume d'unités creuses dans les sites résidentiels. Le stress hydrique contraint à investir dans le durcissement en circuit fermé, les producteurs revendiquant 40 % d'économies d'eau. Les ossatures en acier léger d'EMSTEEL gagnent du terrain dans le segment des villas, signalant des fuites concurrentielles que le marché des blocs de béton du CCG doit surveiller.
Marché des Blocs de Béton du CCG
La part du Qatar bénéficie du phasage du GNL du champ Nord, qui absorbe jusqu'à 15 millions d'unités creuses par an pour les camps de travailleurs. Son engagement annuel de 10 000 logements spécifie des blocs isolés conformes au GSAS. L'État a expérimenté des murs d'école imprimés en 3D qui réduisent les coûts de 22 %, laissant entrevoir des voies de rupture. Oman poursuit 100 milliards USD d'infrastructures dans le cadre de Vision 2040, avec des obligations de recyclage de l'eau en circuit fermé susceptibles d'élever le plancher de coûts tout en garantissant la conformité écologique à long terme. Bahreïn et le Koweït restent des contributeurs plus modestes mais génèrent des commandes régulières issues des programmes nationaux de logement et des travaux préliminaires à Silk City au Koweït.
Analyse de la chaîne de valeur
La chaîne de valeur des blocs de béton dans le CCG débute par l'extraction et le traitement des granulats, l'approvisionnement en ciment et en clinker, ainsi qu'en adjuvants, fibres ou liants, avant la fabrication des blocs (dosage automatisé, moulage, durcissement et palettisation) et la distribution aux entrepreneurs, promoteurs et maîtres d'ouvrage publics. La volatilité des prix du ciment et des granulats en 2025, avec un ciment s'échangeant entre 200 SAR et 250 SAR par tonne en Arabie saoudite, a accru l'attention portée à la sécurisation d'intrants alternatifs tels que les mélanges de laitier et de cendres volantes et les granulats recyclés. Parallèlement, les objectifs de durabilité et la conformité aux normes poussent les fabricants vers des additifs améliorant la performance, tels que les fibres synthétiques, les solutions à base de nanotubes de carbone (CNT) et les liants à bilan carbone négatif, y compris des initiatives démontrées sur les sites de Saudi Readymix.
Des étapes de conformité et d'approbation s'intègrent désormais dans l'approvisionnement et la production, ce qui affecte la qualification des fournisseurs et l'éligibilité aux appels d'offres dans toute la région. L'Arabie saoudite a durci son cadre opérationnel par des amendements au règlement d'application du Saudi Building Code en avril 2026 (publié en mai 2026). Les fabricants et partenaires amont alignent leur assurance et contrôle qualité des produits sur les normes nationales et du CCG, notamment GSO EN 206:2022 et GSO 2809:2025. Aux Émirats arabes unis, le dispositif d'approbation technique de l'Abu Dhabi Quality and Conformity Council ajoute un niveau de filtrage pour certains matériaux de construction, renforçant le rôle des laboratoires d'essais certifiés, de la documentation et de la traçabilité, en complément de la logistique. Comme les unités volumineuses et de faible valeur ont tendance à maintenir une concurrence locale, la demande favorise également les réseaux multi-usines tels qu'ACICO et les producteurs régionaux disposant d'une portée de distribution vers les corridors des giga-projets.
Paysage concurrentiel
Le marché des blocs de béton du CCG est modérément concentré. ACICO exploite 12 usines d'une capacité de plus de 400 millions d'unités par an, spécialisées dans les blocs creux à granulats recyclés qualifiés pour les certifications LEED Or et Estidama 2 Pearl. Saudi Readymix a investi 15 millions USD pour doser le laitier et les cendres volantes, réduisant le CO₂ de 20 % afin de se conformer à la règle d'étiquetage carbone des Émirats arabes unis. EMSTEEL s'est diversifié dans l'ossature métallique légère en réponse à la demande du segment des villas, en communiquant sur des délais de construction 35 % plus rapides. La différenciation technologique s'élargit à mesure que les producteurs de premier plan déploient le dosage automatisé et la palettisation robotisée, réduisant la main-d'œuvre de 15 % et améliorant la régularité.
Leaders du secteur des blocs de béton du CCG
-
ESPAC
-
RAKNOR LLC
-
Saudi Readymix
-
KRB
-
Bucomac
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Blocs de Béton GCC Entreprises couvertes dans ce rapport
- Aamal Cement
- ACICO Group
- Al Jazeera Factory For Construction Materials
- Al Mana Holding
- Al Rajhi Group
- Al RAYYAN Readymix Concrete and Cement Products W.L.L
- Bucomac
- Consent Group
- EMSTEEL
- ESPAC
- Khonaini International Company
- KRB
- MaCon LLC
- MJK Group
- Raknor LLC
- Saudi Readymix
Opportunités de marché et perspectives d'avenir
Les opportunités du marché des blocs de béton dans le CCG se concentrent sur les systèmes de maçonnerie bas carbone et conformes aux normes, qui réduisent le CO2 incorporé et facilitent la documentation de la conformité thermique. Les actions des fournisseurs pointent déjà dans cette direction. Saudi Readymix a présenté un béton bas carbone renforcé de CNT utilisant des matériaux d'origine locale à Dammam (décembre 2025) et a également mené un essai de liant à bilan carbone négatif avec Partanna dans son usine de Jeddah, élargissant les voies de réduction du ciment pertinentes pour les unités de maçonnerie et les applications préfabriquées connexes. Ces initiatives s'alignent sur l'évolution du marché vers la divulgation carbone et le renforcement des exigences de valeur U des murs mises en avant dans les programmes émiratis et saoudiens, ce qui crée un espace pour les producteurs capables de fournir des données de type EPD documentées, des mélanges certifiés et des unités creuses isolées à grande échelle.
Les mises à niveau opérationnelles peuvent également se traduire par une offre différenciée pour les grands portefeuilles de projets, où la fiabilité de livraison et la documentation de conformité vont de pair avec le prix. Le déploiement par Saudi Readymix du premier chargeur sur pneus tout électrique d'Arabie saoudite en juillet 2026 témoigne d'un appétit d'investissement continu pour une manutention des matériaux à plus faibles émissions, soutenant les exigences d'approvisionnement des entrepreneurs sur les développements phares. Avec l'essor de l'adoption modulaire et préfabriquée dans les programmes de logement émiratis et saoudiens, les fournisseurs capables de proposer des systèmes de blocs panélisés, des tolérances dimensionnelles plus strictes et des cycles de durcissement plus rapides (sans augmenter l'intensité en eau) peuvent gagner du terrain. Les fabricants plus petits d'Oman, de Bahreïn et du Koweït peuvent néanmoins rester compétitifs grâce à des offres de niche telles que les blocs à emboîtement, décoratifs et résistants au feu, adaptées aux exigences actualisées des codes du bâtiment et aux spécifications propres à chaque projet.
Développements industriels récents dans Marché des Blocs de Béton GCC
- Juillet 2026 : Saudi Readymix a déployé le premier chargeur sur pneus tout électrique d'Arabie saoudite, fourni par XCMG Saudi Arabia, dans ses installations. Cette initiative soutient une manutention des matériaux à plus faibles émissions et peut réduire l'exposition au diesel dans les opérations de carrière et de cour. Elle témoigne également d'investissements dirigés vers la décarbonation du segment amont de la chaîne d'approvisionnement des produits en béton desservant les grands portefeuilles de projets.
- Mai 2026 : Saudi Readymix a lancé les solutions de béton renforcé de fibres synthétiques Tuwaiq Crete et a réalisé une coulée de démonstration en direct à l'usine de la ville d'Al Qiddiya. Cela élargit l'offre de béton haute performance de l'entreprise pour les chantiers exigeants où le contrôle de la fissuration et la productivité de mise en œuvre sont essentiels. Cette introduction renforce la différenciation au-delà des mélanges de blocs standards et soutient des spécifications premium liées à l'exécution des giga-projets.
- Décembre 2025 : CHASM Advanced Materials et Saudi Readymix ont présenté un béton bas carbone renforcé de CNT à Dammam, utilisant 100 % de matériaux d'origine locale. Cette collaboration met en lumière une voie pour améliorer la performance tout en visant des formulations moins carbonées, pertinente pour les producteurs s'adaptant à la divulgation du carbone incorporé et au renforcement des exigences de performance du bâtiment. Elle souligne également la collaboration croissante entre les entreprises de technologie des matériaux et les fabricants de béton prêt à l'emploi et de produits en béton dans le CCG.
Marché des Blocs de Béton GCC Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché couvre les blocs de maçonnerie en béton fournis et utilisés dans le cadre de l'activité de construction dans les pays du GCC, mesurés en nombre de blocs (unités) vendus pour des utilisations finales au cours de la période d'étude.
Exclusions du périmètre : ce dimensionnement n'inclut pas les briques en argile, le ciment, le béton prêt à l'emploi, ni les autres systèmes de cloisonnement qui ne sont pas commercialisés sous forme de blocs de béton.
Aperçu de la Segmentation
- Par type
- Blocs de béton pleins
- Blocs de béton creux
- Autres types (ex. : imbriqués, décoratifs)
- Par application
- Résidentiel
- Commercial
- Infrastructure
- Industriel et institutionnel
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Oman
- Reste du CCG
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire établit les paramètres de référence du modèle, en se concentrant sur l'activité de construction, la demande en matériaux et le rythme d'attribution des projets dans les pays du GCC. Des sources publiques ont été examinées, notamment les portails de statistiques nationales, les publications des banques centrales et des ministères, ainsi que les autorités douanières qui publient les flux commerciaux pour les matériaux de construction. Nous avons également utilisé des informations provenant d'organisations telles que la Banque mondiale, UN Comtrade, ainsi que les mises à jour des normes et codes publiées par les organismes gouvernementaux et les autorités municipales.
Pour affiner les hypothèses, nous avons consulté les rapports annuels, les présentations aux investisseurs et les communiqués de presse des producteurs et des grands groupes de construction, puis comparé les tendances avec la couverture de la presse économique de référence. Lorsque la divulgation publique est limitée, des abonnements payants à des bases de données financières et de renseignement sur les entreprises, des bases de données de brevets et des outils de suivi des importations et exportations au niveau des expéditions ont été utilisés pour vérifier les signaux de capacité et les flux transfrontaliers. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour la collecte de données, la clarification et la validation continue.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la manière dont la demande en blocs évolue en fonction du mix de projets, des préférences en matière de cloisonnement et des exigences des codes locaux, puis sur la traduction de ces données en hypothèses de volumes pratiques. Nous avons échangé avec des fabricants, des distributeurs, des entrepreneurs et des professionnels intervenant côté projet sur les marchés du GCC, afin de combler les lacunes des informations secondaires, puis avons procédé à des vérifications croisées avec des points de vue indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 18 % | Managers : 48 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est principalement construit selon une approche descendante par bassin de demande, dans laquelle les dépenses de construction, les démarrages de projets et l'intensité typique de la maçonnerie sont traduits en volumes de consommation de blocs par pays et par utilisation finale. Pour chaque pays, le modèle est guidé par des indicateurs tels que les pipelines de projets résidentiels et non résidentiels, la dynamique d'attribution des projets d'infrastructure, la surface de mur typique par surface construite, la part de la maçonnerie en blocs dans les murs structurels et de cloisonnement, ainsi que la répartition entre blocs pleins et creux qui évolue en fonction des règles thermiques et des normes de conception.
Une fois le côté demande construit, nous recoupons les totaux à l'aide d'approximations ascendantes sélectives, telles que des discussions sur la capacité et le taux d'utilisation des installations échantillonnées, des vérifications des circuits de distribution sur les schémas typiques d'expédition par camion, et une construction de volume simple utilisant des blocs indicatifs par mètre carré pour les épaisseurs de mur courantes. Si une donnée fournie par un fournisseur ou un distributeur est incomplète, les lacunes sont comblées en utilisant les références des marchés voisins, puis en réduisant la fourchette par des appels de suivi. Pour les prévisions, une analyse de scénarios est utilisée autour du pipeline de construction (cas de base, plus une conversion d'attribution plus lente et plus rapide), et les perspectives finales ne sont ajustées qu'après que les hypothèses correspondent à ce que les répondants observent pour les projets, les pressions sur les prix et la substitution par des options de cloisonnement adjacentes.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont examinés à travers plusieurs vérifications afin que les chiffres finaux restent ancrés dans les signaux réels du marché. Notre équipe compare la demande unitaire calculée avec des indicateurs indépendants tels que les tendances de la production de construction, les schémas d'importation pour les intrants connexes et les annonces d'expansion de capacité, puis examine tout écart important avant la validation finale. Si une variance semble être due à une seule hypothèse, celle-ci est réexaminée et l'ensemble des personnes interrogées concernées est recontacté.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement l'activité de construction ou la disponibilité de l'offre. Avant la livraison, les analystes effectuent une nouvelle vérification des données clés afin que les clients reçoivent une vue actualisée alignée sur les dernières publications publiques et les retours terrain vérifiés.
Dimensionnement du Marché des Blocs de Béton GCC par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les valeurs de marché publiées pour les blocs de béton GCC peuvent sembler très éloignées les unes des autres, car l'unité de mesure, le périmètre produit et le calendrier de l'année de référence ne sont pas toujours alignés. Certaines sources présentent des chiffres en termes de revenus, d'autres en unités, et quelques-unes mélangent des types de blocs qui se comportent différemment dans les cycles de demande.
Les vérifications des importations et exportations, les signaux du pipeline de construction au niveau national et la validation des expéditions des fabricants constituent les points d'ancrage qui permettent à Mordor Intelligence de s'appuyer sur un bassin de demande en unités pour 2026, ce qui réduit le risque de double comptage des blocs transitant par les distributeurs avant leur utilisation finale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,58 milliards d'unités (2026) | |
| Global Consultancy A | 1,67 milliards USD (2026) | Ce chiffre est présenté en termes de revenus et semble également élargir le périmètre produit pour inclure des blocs de cloisonnement adjacents tels que les blocs AAC, ce qui peut faire varier les totaux en fonction des hypothèses de prix et de mix. |
| Industry Portal B | 3,44 milliards USD (2031) | Ce chiffre correspond à un point de prévision en fin de période et ne constitue pas une valeur pour l'année en cours ; il paraîtra donc plus élevé si on le compare directement sans normaliser l'année et la base volume/valeur sous-jacente. |
Sur l'ensemble des trois chiffres, l'écart s'explique principalement par le reporting en unités ou en revenus, les différences dans ce qui est considéré comme un bloc de béton, et selon que la valeur présentée est une estimation pour l'année de référence ou une année de prévision ultérieure. En maintenant le périmètre strictement limité aux blocs de maçonnerie en béton dans la demande d'utilisation finale du GCC et en ancrant les hypothèses à des signaux de construction et d'approvisionnement observables, le modèle reste reproductible et plus facile à auditer lorsque de nouvelles informations arrivent.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des blocs de béton du CCG ?
La taille du marché des blocs de béton du CCG a été estimée à 2,44 milliards d'unités en 2025 et devrait croître de 2,58 milliards d'unités en 2026 pour atteindre 3,44 milliards d'unités d'ici 2031, à un CAGR de 5,94 % durant la période de prévision (2026-2031).
Quel type de bloc domine les ventes ?
Les blocs de béton creux détenaient une part de 70,01 % en 2025, car leur efficacité thermique répond aux codes de construction verte en vigueur dans la région.
Pourquoi la construction résidentielle est-elle si importante ?
Les déficits de logements, notamment en Arabie saoudite, et une croissance démographique annuelle de 1,8 % alimentent près de la moitié de la consommation totale de blocs.
Quels sont les principaux défis du secteur ?
La volatilité des coûts des intrants, la pénurie d'eau et la concurrence du BCA, des ossatures légères en acier et des technologies d'impression 3D pèsent sur les marges et les parts de marché.
Quels sont les principaux défis du secteur ?
La volatilité des coûts des intrants, la rareté de l'eau et la concurrence des technologies de BCA, d'ossature métallique légère et d'impression 3D pèsent sur les marges et les parts de marché.