
Tamaño y Participación del Mercado de Bloques de Concreto del CCG
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
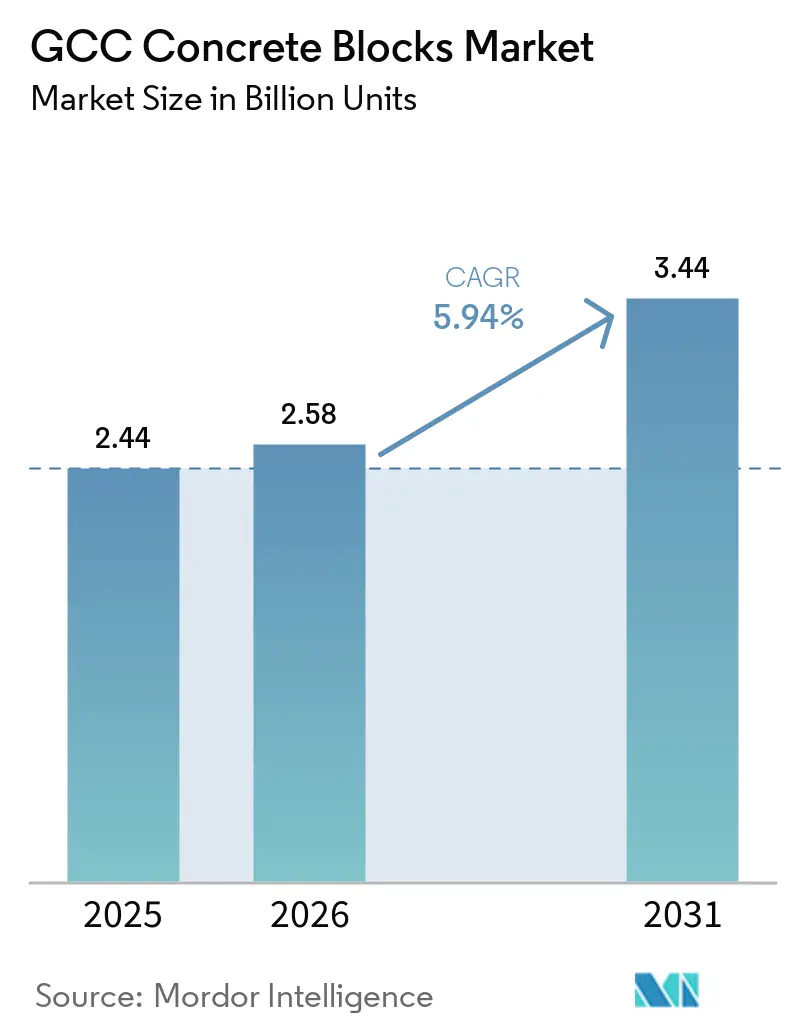
| Tamaño del mercado en el año base (2025) | 2.44 Mil millones de unidades |
| Volumen del Mercado (2026) | 2.58 Mil millones de unidades |
| Volumen del Mercado (2031) | 3.44 Mil millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 5.94 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bloques de Concreto del CCG por Mordor Intelligence
El tamaño del Mercado de Bloques de Concreto GCC se estimó en 2,44 mil millones de unidades en 2025 y se estima que crecerá desde 2,58 mil millones de unidades en 2026 hasta alcanzar 3,44 mil millones de unidades en 2031, a una CAGR del 5,94% durante el período de pronóstico (2026-2031). Esta expansión refleja el compromiso de la región con los megaproyectos vinculados a la Visión, la rápida migración urbana y los códigos de sostenibilidad más estrictos que elevan la demanda de soluciones de mampostería energéticamente eficientes. El desembolso de infraestructura a corto plazo de Arabia Saudita de 181,5 mil millones de USD, las expansiones de aeropuertos y logística post-Expo de los EAU, y las obras civiles impulsadas por el GNL de Qatar anclan conjuntamente un flujo de pedidos estable para unidades huecas y sólidas. Al mismo tiempo, los mandatos gubernamentales que limitan los valores U de los muros y exigen la divulgación de carbono están orientando a los productores hacia bloques ligeros, de áridos reciclados y con aislamiento térmico, incluso cuando la volatilidad del precio del cemento reduce los márgenes. Las presiones competitivas del concreto aireado autoclavado (CAA), el entramado de acero ligero y los primeros proyectos piloto de impresión 3D están obligando a los operadores establecidos a modernizar los sistemas de curado, automatizar el dosificado y asegurar materias primas alternativas para proteger su participación en el mercado de bloques de concreto GCC.
Conclusiones Clave del Informe
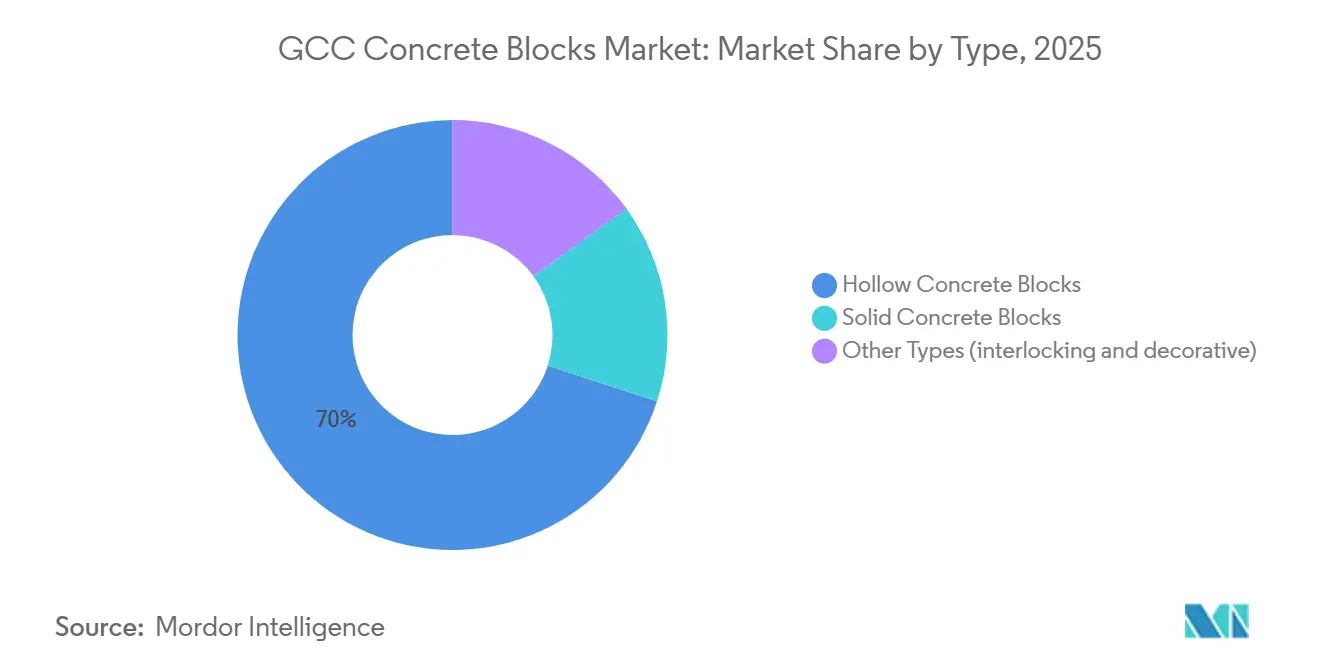
- Por tipo, los bloques de concreto huecos representaron el 70,01% de la cuota del mercado de bloques de concreto del CCG en 2025 y se prevé que registren una CAGR del 6,31% hasta 2031.
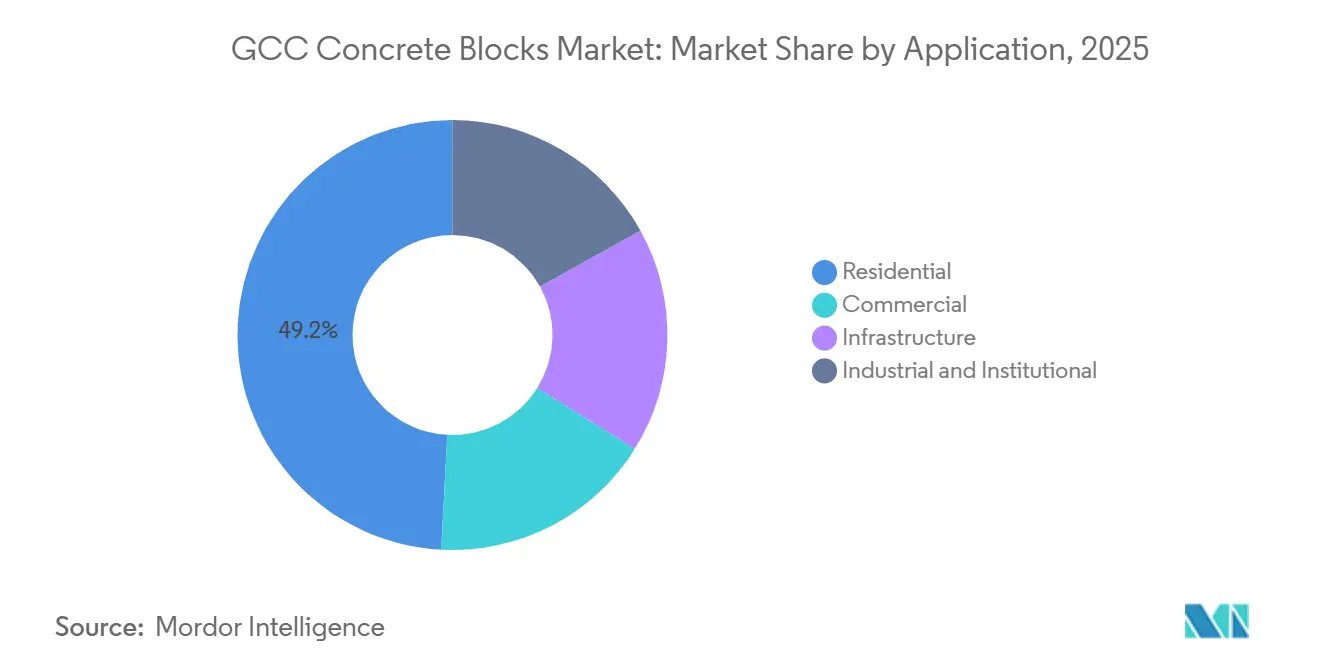
- Por aplicación, el segmento residencial representó el 49,17% del tamaño del mercado de bloques de concreto del CCG en 2025 y se proyecta que se expanda a una CAGR del 6,39% durante el mismo período.
- Por geografía, Arabia Saudita dominó con el 71,21% de la cuota del mercado de bloques de concreto del CCG en 2025, y también está previsto que registre una CAGR del 6,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de megaproyectos de infraestructura vinculados a la Visión | +1.5% | Arabia Saudita, EAU, Catar (núcleo); efecto secundario en Omán | Largo plazo (≥ 4 años) |
| Demanda habitacional derivada de la rápida urbanización y el crecimiento poblacional | +1.3% | Arabia Saudita, EAU (primario); Catar, Omán (secundario) | Mediano plazo (2-4 años) |
| Transición hacia la construcción prefabricada y modular | +0.9% | EAU, Arabia Saudita (adoptantes tempranos); Catar, Omán (seguidores) | Mediano plazo (2-4 años) |
| Impulso hacia la sostenibilidad mediante bloques verdes energéticamente eficientes | +0.8% | EAU (Estidama), Arabia Saudita (SGBC), Catar (GSAS) | Largo plazo (≥ 4 años) |
| Adopción temprana de elementos de concreto impresos en 3D | +0.4% | EAU (Dubái), Catar (proyectos piloto), Arabia Saudita (NEOM) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Megaproyectos de Infraestructura Vinculados a la Visión
El gasto público alineado con la Visión sustenta un piso de demanda duradero en el mercado de bloques de concreto del CCG. Arabia Saudita destinó USD 181.500 millones para su ejecución antes de 2028, y se espera que solo The Line de NEOM absorba 500 millones de equivalentes en bloques. Las zonas turísticas de Qiddiya y el Mar Rojo requieren variantes decorativas y entrelazadas que satisfagan tanto los estándares estéticos como los de durabilidad. En los EAU, la expansión del Aeropuerto Internacional Al Maktoum y el distrito logístico de Dubai South continúan generando volúmenes de unidades huecas, incluso cuando la actividad residencial se normaliza. El desarrollo del GNL de North Field East de Catar utiliza bloques huecos no estructurales para el alojamiento de trabajadores, alcanzando un pico cercano a los 15 millones de unidades anuales hasta 2027[1]. La lista de proyectos de la Visión 2040 de Omán por USD 100.000 millones favorece las soluciones prefabricadas y modulares que comprimen los plazos en corredores de transporte y zonas industriales.
Demanda Habitacional derivada de la Rápida Urbanización y el Crecimiento Poblacional
La población regional crece un 1,8% cada año, manteniendo la demanda residencial en la cima de la jerarquía del mercado de bloques de concreto del CCG. El programa Sakani de Arabia Saudita entregó 220.000 viviendas en 2025, demandando un estimado de 450 millones de unidades huecas y sólidas. Los EAU aprobaron 85.000 nuevas viviendas en 2025, ya que la afluencia de expatriados elevó las tasas de ocupación en Dubái y Abu Dabi, con preferencia por los bloques ligeros en parcelas costeras ganadas al mar donde las capacidades portantes del suelo son bajas. Catar tiene como objetivo 10.000 viviendas por año hasta 2030 bajo su Programa Nacional de Vivienda, especificando mampostería con aislamiento térmico que cumpla con sus parámetros energéticos GSAS. El programa de vivienda social de Omán busca 25.000 unidades para 2028 y exige unidades huecas que cumplan con los códigos sísmicos actualizados.
Transición hacia la Construcción Prefabricada y Modular
La escasez de mano de obra y la inflación salarial —los salarios en la construcción aumentaron un 12% en 2025— están acelerando la adopción modular en el mercado de bloques de concreto del CCG. Consent Group de los EAU utilizó paneles de bloques prefabricados para entregar un proyecto de 500 unidades en Sharjah con seis meses de adelanto respecto a los calendarios tradicionales. Arabia Saudita aprobó sistemas modulares para el 15% de las unidades Sakani en 2025, citando un mejor control de calidad y certeza de costos. EMSTEEL registró un aumento del 25% en pedidos prefabricados, mientras que Barwa Real Estate de Catar redujo el desperdicio de materiales en un 18% en las viviendas para trabajadores de GNL mediante la fabricación de paneles de precisión.
Impulso hacia la Sostenibilidad mediante Bloques Verdes Energéticamente Eficientes
Estidama de Abu Dabi y el Código de Construcción Verde de Arabia Saudita limitan los valores U de los muros exteriores a 0,57 W/m²K, orientando la demanda hacia unidades huecas con aislamiento integrado[2]. El bloque hueco de árido reciclado al 30% de ACICO, lanzado en 2025, registra una conductividad térmica de 0,45 W/m²K y cumple con los umbrales LEED Oro y Estidama 2 Pearl. La norma de etiquetado de carbono de los EAU obliga a divulgar el CO₂ incorporado por metro cúbico, incentivando la sustitución de clínker en las plantas de Saudi Readymix para reducir las emisiones en un 20%. La revisión del código de Catar en 2025 exige un 15% de insumo reciclado post-consumo en las unidades no estructurales, acelerando la adopción de mezclas de áridos recuperados. El cumplimiento de la norma ISO 16757 es ahora un requisito previo para las licitaciones públicas, ampliando la ventaja competitiva de los productores certificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del cemento y los áridos | -0.6% | Arabia Saudita, EAU, Catar (alta exposición); Omán (moderada) | Corto plazo (≤ 2 años) |
| Competencia de los sistemas de CAA y entramado de acero ligero | -0.5% | EAU, Arabia Saudita (residencial e comercial en altura) | Mediano plazo (2-4 años) |
| Restricciones de escasez hídrica en la producción de bloques | -0.4% | EAU, Catar (aguda); Arabia Saudita, Omán (emergente) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cemento y los Áridos
El cemento se negoció entre SAR 200 y SAR 250 por tonelada en 2025, recortando entre un 8 y un 12% los márgenes de los productores en el mercado de bloques de concreto del CCG. Heidelberg Materials señaló un aumento del 15% en los costos de clínker a medida que los gravámenes sobre el gas natural y el carbono aumentaron en los EAU, lo que impulsó la inversión en recuperación de calor residual. La escasez de áridos en sitios costeros obliga a depender del concreto reciclado, que conlleva una prima del 20-30% pero reduce el carbono incorporado en un 25%. Las importaciones de piedra caliza de Catar soportan la volatilidad del flete; las tarifas de envío aumentaron un 18% en 2025 ante las perturbaciones en la ruta del Mar Rojo. Omán restringió la oferta interna mediante un arancel de exportación del 5% que elevó aún más los costos de insumos para los compradores regionales.
Competencia de los Sistemas de CAA y Entramado de Acero Ligero
Los bloques de CAA comercializados por ACICO y Xella pesan un 20% menos que las unidades huecas, reduciendo el tonelaje de acero y las cargas de cimentación. Las autoridades sauditas autorizaron el CAA para el 8% de las viviendas Sakani en 2025, citando mejores calificaciones térmicas y de resistencia al fuego. Los paneles de acero ligero de EMSTEEL ofrecen una instalación un 35% más rápida en el segmento de villas de los EAU, aunque conllevan una prima inicial del 15%. El código de incendios de los EAU de 2024 exige una resistencia de 2 horas para los muros de altura media, un parámetro que el CAA cumple con mayor facilidad que los bloques huecos estándar. Los productores tradicionales ahora invierten en aditivos ignífugos y ensayos para defender su cuota en el mercado de bloques de concreto del CCG.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Bloques Huecos Mantienen el Liderazgo gracias a su Ventaja TérmicaLas unidades huecas capturaron el 70,01% de la cuota del mercado de bloques de concreto del CCG en 2025 y se prevé que registren una CAGR del 6,31% hasta 2031, un liderazgo consolidado por su rango térmico de 0,45-0,55 W/m²K que satisface los umbrales de Estidama y el código saudita. Este dominio asegura una demanda acumulada para el período 2026-2031 superior a 11 mil millones de unidades, anclando el mercado de bloques de concreto del CCG. Los promotores se benefician de menores cargas en los sistemas de climatización (HVAC), logrando ahorros de energía del 18% en las viviendas Sakani de Arabia Saudita que utilizan el diseño hueco de árido reciclado de ACICO. Los bloques sólidos quedan rezagados, sirviendo a trabajos portantes de baja altura donde el peso unitario y las calificaciones sísmicas tienen prioridad. Las ofertas de nicho entrelazadas y decorativas, aunque por debajo del 5% del tamaño del mercado de bloques de concreto del CCG, disfrutan de un crecimiento de doble dígito en proyectos de paisajismo premium que valoran el ensamblaje rápido sin mortero y las texturas personalizadas.
Las unidades huecas también brindan flexibilidad en la cadena de suministro a los productores. Las formulaciones ligeras permiten una reducción del 25% en el clínker, facilitando la divulgación de CO₂ bajo los mandatos de etiquetado de los EAU. En paralelo, las geometrías de núcleo modificables ayudan a los fabricantes a adaptar la resistencia a la compresión de 7,5 MPa a 15 MPa sin alterar las dimensiones externas, una característica valorada en la zonificación de uso mixto de NEOM que abarca edificaciones en altura, hotelería e infraestructura social. A medida que los organismos de certificación refuerzan la verificación de la norma ISO 16757, el historial de ensayos de las unidades huecas extiende aún más su ventaja competitiva. Los productos entrelazados, aunque emergentes, reducen la mano de obra en un 25% y son atractivos para los organismos de respuesta a desastres en Omán y Baréin, lo que sugiere un potencial alcista pequeño pero resiliente.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Aplicación:
La Construcción Residencial Ancla el Crecimiento en VolumenLa construcción residencial representó el 49,17% del tamaño del mercado de bloques de concreto del CCG en 2025 y está en camino de alcanzar una CAGR del 6,39% hasta 2031, a medida que los programas de vivienda abordan los déficits persistentes. Solo Arabia Saudita podría consumir 2.800 millones de unidades a lo largo del período de pronóstico, reforzando el pilar residencial del mercado de bloques de concreto del CCG. Los EAU y Catar replican esta tendencia a menor escala, con promotores que adoptan bloques ligeros para reducir las cargas de cimentación en terrenos ganados al mar. Las unidades huecas con aislamiento integrado permiten el cumplimiento normativo sin capas adicionales, reduciendo el espesor de fachada y ampliando el área útil vendible.
Las edificaciones comerciales se ven impulsadas por los centros logísticos post-Expo, las expansiones minoristas y los activos turísticos alineados con la Visión. Los paneles de bloques prefabricados aquí reducen las cuadrillas en obra en un 40%, algo crítico dado que las reformas en visados regionales elevan los costos laborales. Los segmentos de infraestructura e institucional, que abarcan servicios públicos, escuelas y hospitales, favorecen las soluciones prefabricadas y modulares que comprimen los plazos en la contratación pública donde las penalidades por demora son elevadas. Las zonas industriales de Omán demandan bloques resistentes al fuego que cumplan con la equivalencia del Eurocódigo EN 1996, abriendo un nicho especializado de unidades de árido mezclado que incorporan fibras de basalto para una mayor resistencia al choque térmico.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Mercado de Bloques de Concreto de Arabia Saudita
Arabia Saudita lidera el mercado de bloques de concreto del CCG con una participación del 71,21% en 2025 y se proyecta un crecimiento a una CAGR del 6,27% hasta 2031. El plan de capital de Visión 2030 por valor de 1,7 billones de USD y un déficit habitacional de 1,2 millones de unidades garantizan pedidos sostenidos de bloques, con un pico de 1.800 millones de unidades anuales para 2028. Sakani entregó 220.000 viviendas en 2025 y continúa priorizando las unidades huecas térmicas para envolventes exteriores. Aunque las fluctuaciones en el precio del cemento comprimen los márgenes, los productores compensan adoptando mezclas de escoria y ceniza volante que reducen las proporciones de clínker en un 20%. El límite de valor U del Código de Construcción Verde de Arabia Saudita consolida aún más la demanda de bloques huecos aislados, reforzando las cadenas de suministro locales.
Mercado de Bloques de Concreto de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos ocupan el segundo lugar y demuestran cambios tecnológicos más acelerados. Los costos laborales aumentaron un 12% en 2025, impulsando la adopción de paneles modulares y alternativas de AAC. El distrito logístico de Dubai South y la expansión del aeropuerto Al Maktoum sostienen la demanda comercial de bloques, mientras que el programa Estidama de Abu Dabi preserva el volumen de unidades huecas en proyectos residenciales. El estrés hídrico obliga a invertir en sistemas de curado de circuito cerrado, con productores que reportan ahorros de agua del 40%. Los marcos de acero ligero de EMSTEEL ganan terreno en el segmento de villas, lo que señala filtraciones competitivas que el mercado de bloques de concreto del CCG debe monitorear.
Mercado de Bloques de Concreto del CCG
La participación de Qatar se beneficia de la fase de expansión del GNL del Campo Norte, que demanda hasta 15 millones de unidades huecas anuales para campamentos de trabajadores. Su compromiso habitacional anual de 10.000 unidades especifica bloques aislados alineados con el estándar GSAS. El Estado pilotó paredes escolares impresas en 3D que redujeron los costos en un 22%, lo que apunta a vías disruptivas. Omán impulsa 100 mil millones de USD en infraestructura dentro de su Visión 2040, con mandatos de reciclaje de agua en circuito cerrado que podrían elevar el piso de costos, aunque aseguran el cumplimiento ecológico a largo plazo. Baréin y Kuwait siguen siendo contribuyentes menores, pero generan pedidos constantes provenientes de programas nacionales de vivienda y obras tempranas en la Ciudad de la Seda de Kuwait.
Análisis de la cadena de valor
La cadena de valor de los bloques de concreto del CCG comienza con la extracción y beneficio de agregados, el abastecimiento de cemento y clinker, y aditivos y fibras o aglomerantes, antes de la fabricación de bloques (dosificación automatizada, moldeo, curado y paletizado) y la distribución a contratistas, promotores y propietarios de proyectos públicos. La volatilidad de los precios del cemento y los agregados en 2025, con el cemento cotizando entre SAR 200 y SAR 250 por tonelada en Arabia Saudita, ha aumentado el enfoque en asegurar insumos alternativos como mezclas de escoria y cenizas volantes y agregados reciclados. Al mismo tiempo, los objetivos de sostenibilidad y el cumplimiento normativo están impulsando a los productores hacia aditivos de mejora de rendimiento como fibras sintéticas, soluciones basadas en CNT y aglomerantes de carbono negativo, incluidas iniciativas demostradas en sitios de Saudi Readymix.
Los pasos de cumplimiento y aprobación se están integrando en la adquisición y la producción, lo que afecta la calificación de proveedores y la elegibilidad de licitaciones en toda la región. Arabia Saudita endureció su contexto operativo mediante enmiendas al reglamento ejecutivo del Código de Construcción Saudí en abril de 2026 (publicado en mayo de 2026). Los fabricantes y socios upstream están alineando el control de calidad de sus productos con las normas nacionales y del CCG, incluidas GSO EN 206:2022 y GSO 2809:2025. En los EAU, el esquema de aprobación técnica del Abu Dhabi Quality and Conformity Council añade una capa de control para ciertos materiales de construcción, reforzando el papel de los laboratorios de pruebas certificados, la documentación y la trazabilidad junto con la logística. Dado que las unidades voluminosas y de bajo valor tienden a mantener la competencia local, la demanda también favorece a redes multiplanta como ACICO y a productores regionales con alcance de distribución hacia los corredores de gigaproyectos.
Panorama Competitivo
El mercado de Bloques de Concreto del CCG está moderadamente consolidado. ACICO opera 12 plantas con una capacidad superior a 400 millones de unidades al año, especializadas en bloques huecos de árido reciclado que cumplen con las certificaciones LEED Oro y Estidama 2 Pearl. Saudi Readymix invirtió USD 15 millones para dosificar escoria y ceniza volante, reduciendo el CO₂ en un 20% para alinearse con la normativa de etiquetado de carbono de los EAU. EMSTEEL se diversificó hacia el entramado de acero ligero en respuesta a la demanda del segmento de villas, anunciando tiempos de construcción un 35% más rápidos. La diferenciación tecnológica se amplía a medida que los productores de primer nivel despliegan dosificado automatizado y paletizado robótico que reducen la mano de obra en un 15% y mejoran la consistencia.
Líderes de la Industria de Bloques de Concreto del CCG
-
ESPAC
-
RAKNOR LLC
-
Saudi Readymix
-
KRB
-
Bucomac
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bloques de Concreto GCC Empresas cubiertas en este informe
- Aamal Cement
- ACICO Group
- Al Jazeera Factory For Construction Materials
- Al Mana Holding
- Al Rajhi Group
- Al RAYYAN Readymix Concrete and Cement Products W.L.L
- Bucomac
- Consent Group
- EMSTEEL
- ESPAC
- Khonaini International Company
- KRB
- MaCon LLC
- MJK Group
- Raknor LLC
- Saudi Readymix
Oportunidades de mercado y perspectivas futuras
Las oportunidades en el mercado de bloques de concreto del CCG se concentran en sistemas de mampostería bajos en carbono y conformes con las normativas, que reducen el CO2 incorporado y facilitan la documentación del cumplimiento térmico. Las acciones de los proveedores ya apuntan en esta dirección. Saudi Readymix demostró concreto bajo en carbono mejorado con CNT utilizando materiales de origen local en Dammam (diciembre de 2025) y también realizó una prueba de aglomerante de carbono negativo con Partanna en su instalación de Jeddah, ampliando las vías de reducción de cemento relevantes para unidades de mampostería y aplicaciones prefabricadas relacionadas. Estos movimientos se alinean con el cambio del mercado hacia la divulgación de carbono y los requisitos más estrictos de valor U de las paredes destacados en los programas de los EAU y Arabia Saudita, lo que crea un espacio en blanco para los productores que puedan suministrar datos de estilo EPD documentados, mezclas certificadas y unidades huecas aisladas a gran escala.
Las mejoras operativas también pueden traducirse en un suministro diferenciado para grandes carteras de proyectos, donde la fiabilidad de entrega y la documentación de cumplimiento van de la mano con el precio. El despliegue por parte de Saudi Readymix de la primera cargadora de ruedas eléctrica a batería de Arabia Saudita en julio de 2026 indica un apetito continuo de inversión en el manejo de materiales de menores emisiones que respalda los requisitos de adquisición de contratistas en desarrollos emblemáticos. A medida que aumenta la adopción modular y prefabricada en los programas de vivienda de los EAU y Arabia Saudita, los proveedores que puedan ofrecer sistemas de bloques en paneles, tolerancias dimensionales más estrictas y ciclos de curado más rápidos (sin aumentar la intensidad de agua) pueden ganar terreno. Los fabricantes más pequeños de Omán, Baréin y Kuwait aún pueden competir a través de ofertas de nicho como bloques entrelazados, decorativos y resistentes al fuego, adaptados a los requisitos actualizados de los códigos de construcción y a las especificaciones específicas de cada proyecto.
Desarrollos recientes de la industria en Mercado de Bloques de Concreto GCC
- Julio de 2026: Saudi Readymix desplegó la primera cargadora de ruedas eléctrica a batería de Arabia Saudita, suministrada por XCMG Saudi Arabia, en sus instalaciones. La medida respalda el manejo de materiales de menores emisiones y puede reducir la exposición al diésel en las operaciones de cantera y patio. También señala un gasto de capital dirigido a descarbonizar la parte upstream de la cadena de suministro de productos de concreto que atiende a grandes carteras de proyectos.
- Mayo de 2026: Saudi Readymix lanzó las soluciones de concreto reforzado con fibra sintética Tuwaiq Crete y realizó un vertido de demostración en vivo en la fábrica de Al Qiddiya City. Esto amplía la oferta de concreto de alto rendimiento de la empresa para obras exigentes donde el control de grietas y la productividad de colocación son fundamentales. La introducción fortalece la diferenciación más allá de las mezclas de bloques estándar y respalda especificaciones premium vinculadas a la ejecución de gigaproyectos.
- Diciembre de 2025: CHASM Advanced Materials y Saudi Readymix demostraron concreto bajo en carbono mejorado con CNT en Dammam utilizando 100% de materiales de origen local. La colaboración destaca una vía para mejorar el rendimiento mientras se apunta a formulaciones de menor carbono, relevante para los productores que se adaptan a la divulgación de carbono incorporado y a requisitos de desempeño de construcción más estrictos. También subraya la creciente colaboración entre empresas de tecnología de materiales y fabricantes de concreto premezclado y productos de concreto en el CCG.
Mercado de Bloques de Concreto GCC Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los bloques de mampostería de concreto suministrados y utilizados en la actividad de construcción de los países del GCC, medido como el número de bloques (unidades) vendidos para usos finales durante el período de estudio.
Exclusiones del alcance: Este dimensionamiento no incluye ladrillos de arcilla, cemento, concreto premezclado ni otros sistemas de muros que no se comercialicen como bloques de concreto.
Descripción General de la Segmentación
- Por Tipo
- Bloques de Concreto Sólidos
- Bloques de Concreto Huecos
- Otros Tipos (p. ej., entrelazados, decorativos)
- Por Aplicación
- Residencial
- Comercial
- Infraestructura
- Industrial e Institucional
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Omán
- Resto del CCG
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental establece los parámetros del modelo, con foco en la actividad de construcción, la demanda de materiales y el ritmo de adjudicación de proyectos en los países del GCC. Se revisaron fuentes públicas, incluidos portales de estadísticas nacionales, publicaciones de bancos centrales y ministerios, y autoridades aduaneras que publican flujos comerciales de materiales de construcción. También se utilizó información de organizaciones como el Banco Mundial, UN Comtrade, y actualizaciones de normas y códigos emitidas por organismos gubernamentales y autoridades municipales.
Para ajustar los supuestos, se revisaron informes anuales, presentaciones para inversores y comunicados de prensa de productores y grandes grupos constructores, y luego se comparó la tendencia con la cobertura de medios de negocios de reconocido prestigio. Cuando la divulgación pública es escasa, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y seguimiento de importaciones y exportaciones a nivel de envíos, con el fin de verificar las señales de capacidad y los flujos transfronterizos. Estas fuentes documentales son meramente ilustrativas y se utilizaron muchas otras referencias para la recopilación, aclaración y validación continua de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo la demanda de bloques se correlaciona con la combinación de proyectos, las preferencias de muros y los requisitos de los códigos locales, para luego traducir esos insumos en supuestos de volumen prácticos. Se realizaron entrevistas con fabricantes, distribuidores, contratistas y profesionales del sector de proyectos en los mercados del GCC, con el fin de cubrir las brechas en la información secundaria, y posteriormente se verificaron los resultados con perspectivas independientes.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 17% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% |
| Actores menores: 18% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye principalmente mediante un enfoque de demanda agregada de arriba hacia abajo, en el que el gasto en construcción, los inicios de proyectos y la intensidad típica de mampostería se traducen en volúmenes de consumo de bloques por país y uso final. Para cada país, el modelo se guía por indicadores como las carteras de proyectos residenciales y no residenciales, el impulso en la adjudicación de infraestructura, el área de muro típica por área construida, la participación de la mampostería de bloques en muros estructurales y de partición, y la distribución entre bloques sólidos y huecos que varía según las normativas térmicas y las normas de diseño.
Una vez construido el lado de la demanda, se verifican los totales mediante aproximaciones selectivas de abajo hacia arriba, como discusiones sobre capacidad y utilización de plantas muestreadas, verificaciones de canal sobre patrones típicos de despacho por camión, y una construcción de volumen simple utilizando bloques indicativos por metro cuadrado para espesores de muro comunes. Si la información de un proveedor o distribuidor es incompleta, las brechas se gestionan utilizando referencias de mercados vecinos y luego reduciendo el rango mediante llamadas de seguimiento. Para el pronóstico, se utiliza análisis de escenarios en torno a la cartera de construcción (caso base más conversión de adjudicaciones más lenta y más rápida), y la perspectiva final se ajusta solo después de que los supuestos coincidan con lo que los encuestados observan en cuanto a proyectos, presión de precios y sustitución por opciones de muros adyacentes.
Ciclo de Validación de Datos y Actualización
Los resultados se revisan mediante múltiples verificaciones para que los números finales permanezcan vinculados a señales reales del mercado. Nuestro equipo compara la demanda de unidades calculada con indicadores independientes como las tendencias en la producción de construcción, los patrones de importación de insumos relacionados y los anuncios de expansión de capacidad, e investiga cualquier variación brusca antes de la aprobación final. Si una variación parece estar impulsada por un supuesto específico, dicho supuesto se reabre y se vuelve a contactar al conjunto de entrevistados pertinente.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican materialmente la actividad de construcción o la disponibilidad de suministro. Antes de la entrega, los analistas realizan una revisión actualizada de los insumos clave para que los clientes reciban una perspectiva actualizada alineada con las últimas publicaciones públicas y la retroalimentación de campo verificada.
Dimensionamiento del Mercado de Bloques de Concreto GCC de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los bloques de concreto del GCC pueden parecer muy dispares porque la unidad de medida, el límite del producto y el momento del año base no siempre están alineados. Algunas fuentes presentan ingresos, otras muestran unidades, y algunas mezclan tipos de bloques que se comportan de manera diferente en los ciclos de demanda.
Las verificaciones de importaciones y exportaciones, las señales de la cartera de construcción a nivel de país y la validación del despacho de fabricantes son los puntos de evidencia que anclan a Mordor Intelligence a un grupo de demanda basado en unidades para 2026, lo que reduce la posibilidad de doble conteo de bloques que se desplazan a través de distribuidores antes del uso final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,58 mil millones de unidades (2026) | |
| Global Consultancy A | 1,67 mil millones de USD (2026) | Esta cifra se presenta en términos de ingresos y también parece ampliar el alcance del producto para incluir bloques de muros adyacentes como el AAC, lo que puede modificar los totales dependiendo de los supuestos de precios y combinación de productos. |
| Industry Portal B | 3,44 mil millones de USD (2031) | El número corresponde a un punto de pronóstico de fin de período y no es un valor del año en curso, por lo que parecerá mayor si se compara directamente sin normalizar el año y la base subyacente de volumen frente a valor. |
En las tres cifras, la dispersión se explica principalmente por la presentación en unidades frente a ingresos, las diferencias en lo que se considera un bloque de concreto, y si el valor mostrado es una estimación del año base o un año de pronóstico posterior. Al mantener el alcance estrictamente limitado a los bloques de mampostería de concreto en la demanda de uso final del GCC y al vincular los supuestos a señales observables de construcción y suministro, el modelo se mantiene repetible y más fácil de auditar cuando llega nueva información.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Bloques de Concreto GCC?
El tamaño del Mercado de Bloques de Concreto GCC se estimó en 2,44 mil millones de unidades en 2025 y se estima que crecerá desde 2,58 mil millones de unidades en 2026 hasta alcanzar 3,44 mil millones de unidades en 2031, a una CAGR del 5,94% durante el período de pronóstico (2026-2031).
¿Qué tipo de bloque lidera las ventas?
Los bloques de concreto huecos mantuvieron una participación del 70,01% en 2025 debido a que su eficiencia térmica cumple con los códigos de construcción sostenible de la región.
¿Por qué es tan importante la construcción residencial?
Los déficits de vivienda, especialmente en Arabia Saudita, y el crecimiento poblacional del 1,8% anual impulsan casi la mitad del consumo total de bloques.
¿Cuáles son los principales desafíos de la industria?
La volatilidad de los costos de insumos, la escasez de agua y la competencia del CAA, el entramado de acero ligero y las tecnologías de impresión 3D pesan sobre los márgenes y la participación de mercado.
¿Cuáles son los principales desafíos del sector?
La volatilidad de los costos de insumos, la escasez hídrica y la competencia del CAA, el entramado de acero ligero y las tecnologías de impresión 3D presionan los márgenes y la cuota de mercado.