
Tamanho e Participação do Mercado de Blocos de Concreto do CCG
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
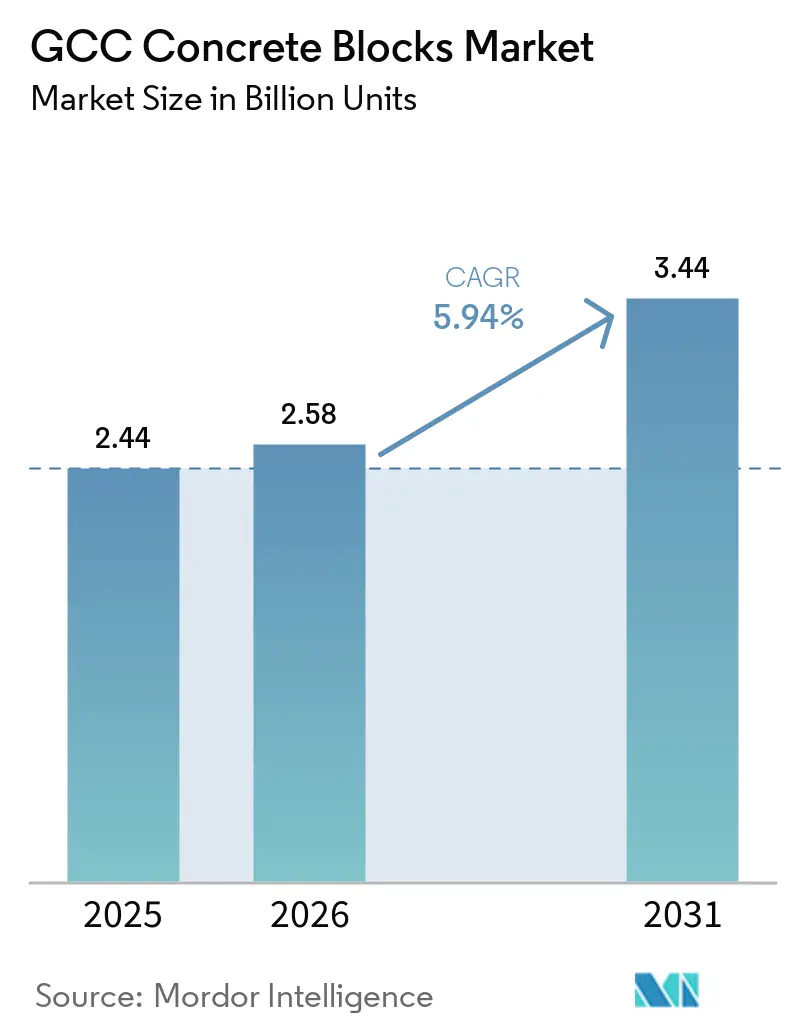
| Tamanho do mercado no ano base (2025) | 2.44 Bilhões de unidades |
| Volume do Mercado (2026) | 2.58 Bilhões de unidades |
| Volume do Mercado (2031) | 3.44 Bilhões de unidades |
| Taxa de crescimento (2026 - 2031) | 5.94 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Blocos de Concreto do CCG pela Mordor Intelligence
O tamanho do Mercado de Blocos de Concreto do CCG foi estimado em 2,44 bilhões de unidades em 2025 e estima-se que cresça de 2,58 bilhões de unidades em 2026 para atingir 3,44 bilhões de unidades até 2031, a um CAGR de 5,94% durante o período de previsão (2026-2031). Essa expansão reflete o compromisso da região com megaprojetos vinculados à Visão, a rápida migração urbana e normas de sustentabilidade mais rigorosas que elevam a demanda por soluções de alvenaria energeticamente eficientes. O desembolso de infraestrutura de curto prazo de 181,5 bilhões de USD da Arábia Saudita, as expansões de aeroportos e logística pós-Expo dos Emirados Árabes Unidos e as obras civis impulsionadas pelo GNL do Catar, em conjunto, sustentam um pipeline de pedidos estável para unidades ocas e sólidas. Simultaneamente, mandatos governamentais que limitam os valores U de paredes e exigem divulgação de carbono estão direcionando os produtores para blocos leves, de agregado reciclado e com isolamento térmico, mesmo com a volatilidade dos preços do cimento reduzindo as margens. As pressões competitivas do concreto celular autoclavado (AAC), do enquadramento em aço leve e dos primeiros projetos-piloto de impressão 3D estão forçando os participantes estabelecidos a modernizar os sistemas de cura, automatizar o processamento em lotes e garantir matérias-primas alternativas para proteger sua participação no mercado de blocos de concreto do CCG.
Principais Conclusões do Relatório
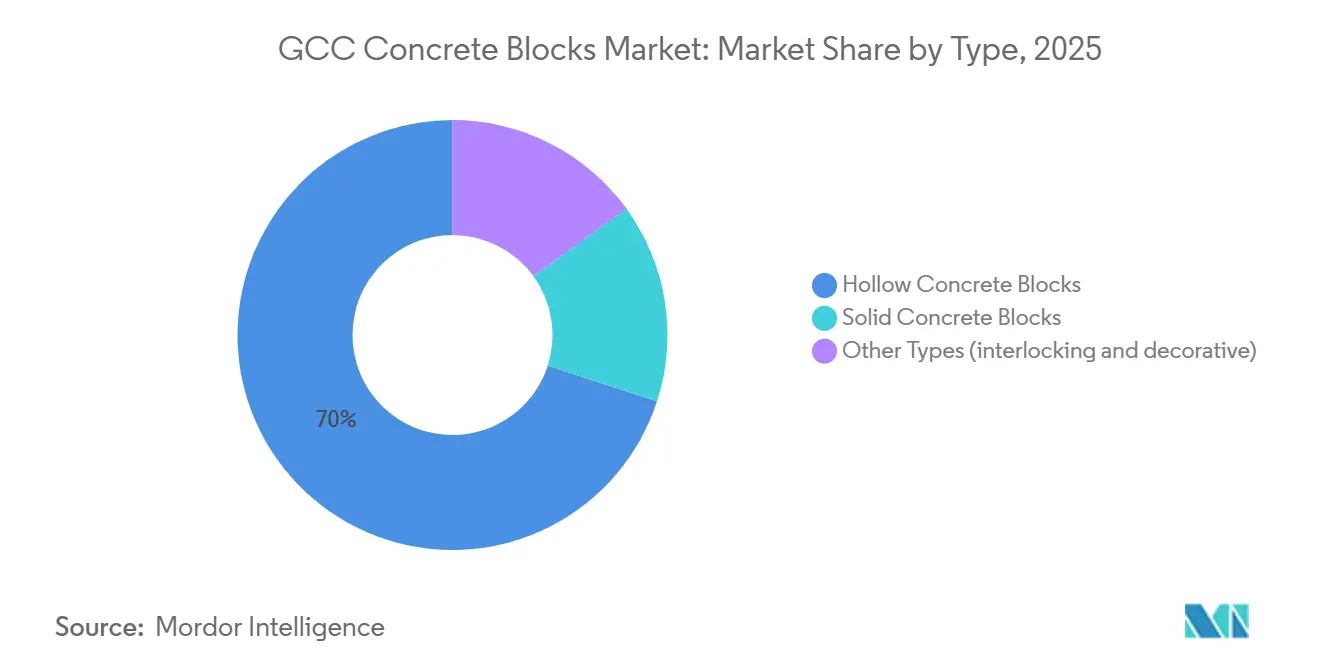
- Por tipo, os blocos de concreto ocos detinham 70,01% da participação do mercado de blocos de concreto do CCG em 2025 e estão previstos para registrar um CAGR de 6,31% até 2031.
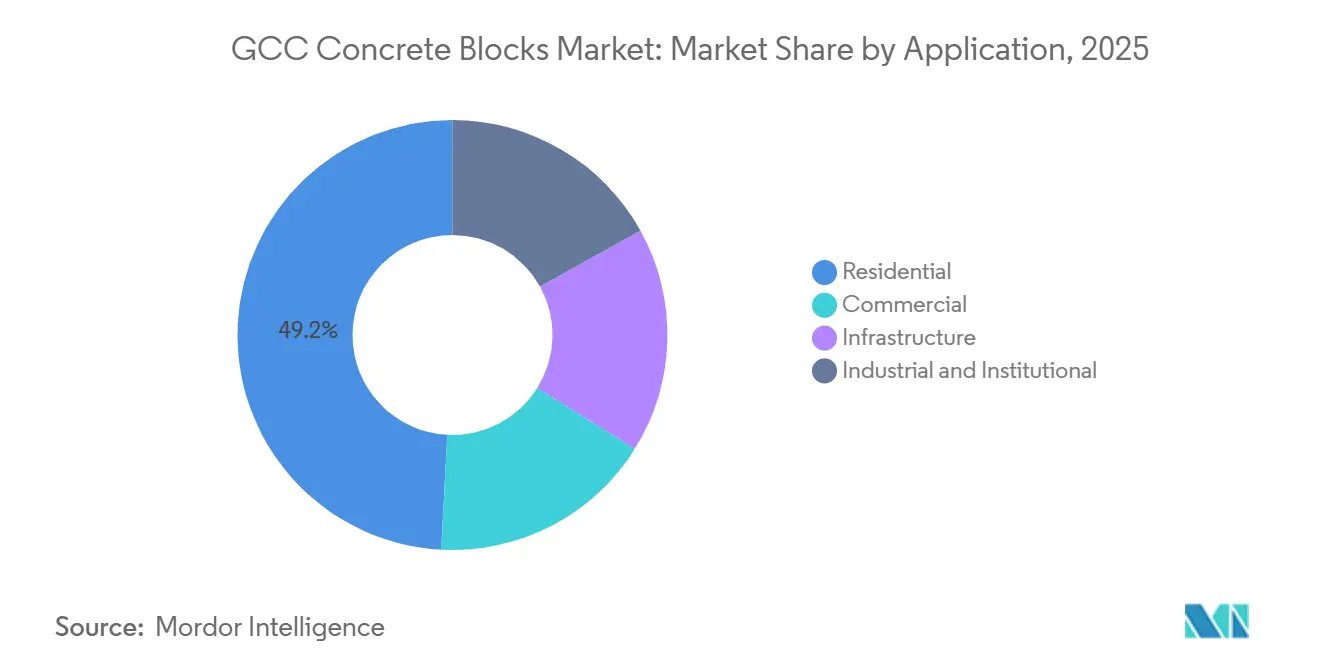
- Por aplicação, o segmento residencial representou 49,17% do tamanho do mercado de blocos de concreto do CCG em 2025 e está projetado para expandir a um CAGR de 6,39% no mesmo período.
- Por geografia, a Arábia Saudita dominou com 71,21% da participação do mercado de blocos de concreto do CCG em 2025, e também está prevista para registrar um CAGR de 6,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline de megaprojetos de infraestrutura vinculados às Visões nacionais | +1.5% | Arábia Saudita, EAU, Catar (principais); transbordamento para Omã | Longo prazo (≥ 4 anos) |
| Demanda habitacional decorrente da rápida urbanização e crescimento populacional | +1.3% | Arábia Saudita, EAU (primários); Catar, Omã (secundários) | Médio prazo (2-4 anos) |
| Transição para construção pré-fabricada e modular | +0.9% | EAU, Arábia Saudita (adotantes iniciais); Catar, Omã (seguidores) | Médio prazo (2-4 anos) |
| Impulso à sustentabilidade por blocos verdes energeticamente eficientes | +0.8% | EAU (Estidama), Arábia Saudita (SGBC), Catar (GSAS) | Longo prazo (≥ 4 anos) |
| Adoção antecipada de elementos de concreto impressos em 3D | +0.4% | EAU (Dubai), Catar (projetos-piloto), Arábia Saudita (NEOM) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Megaprojetos de Infraestrutura Vinculados às Visões Nacionais
Os gastos públicos alinhados às Visões nacionais sustentam um piso de demanda duradouro no mercado de blocos de concreto do CCG. A Arábia Saudita destinou USD 181,5 bilhões para entrega até 2028, com o projeto The Line do NEOM esperado para absorver sozinho 500 milhões de equivalentes em blocos. As zonas turísticas de Qiddiya e do Mar Vermelho requerem variantes decorativas e intertravadas que satisfaçam tanto os padrões estéticos quanto os de durabilidade. Nos EAU, a expansão do Aeroporto Internacional Al Maktoum e o distrito logístico de Dubai South continuam a impulsionar os volumes de unidades ocas, mesmo com a atividade residencial se normalizando. A construção do GNL North Field East do Catar utiliza blocos ocos não estruturais para alojamento de trabalhadores, atingindo pico próximo a 15 milhões de unidades anualmente até 2027[1]. A lista de projetos da Visão 2040 de Omã, no valor de USD 100 bilhões, favorece soluções pré-moldadas e modulares que comprimem os prazos em corredores de transporte e zonas industriais.
Demanda Habitacional Decorrente da Rápida Urbanização e Crescimento Populacional
A população regional cresce 1,8% ao ano, mantendo a demanda residencial no topo da hierarquia do mercado de blocos de concreto do CCG. O programa Sakani da Arábia Saudita entregou 220.000 casas em 2025, consumindo cerca de 450 milhões de unidades ocas e sólidas. Os EAU aprovaram 85.000 novas habitações em 2025, à medida que os fluxos de expatriados elevaram as taxas de ocupação em Dubai e Abu Dhabi, com blocos leves preferidos em lotes costeiros aterrados onde as capacidades de suporte do solo são baixas. O Catar visa 10.000 casas por ano até 2030 sob seu Programa Nacional de Habitação, especificando alvenaria termicamente isolada que satisfaz seus parâmetros energéticos GSAS. O programa de habitação social de Omã busca 25.000 unidades até 2028 e exige unidades ocas em conformidade com os códigos sísmicos atualizados.
Transição para Construção Pré-Fabricada e Modular
A escassez de mão de obra e a inflação salarial — os salários na construção subiram 12% em 2025 — estão acelerando a adoção modular no mercado de blocos de concreto do CCG. O Consent Group dos EAU utilizou painéis de blocos pré-fabricados para entregar um projeto de 500 unidades em Sharjah com seis meses de antecedência em relação aos cronogramas tradicionais. A Arábia Saudita aprovou sistemas modulares para 15% das unidades do Sakani em 2025, citando melhor controlo de qualidade e maior previsibilidade de custos. A EMSTEEL registou um salto de 25% nos pedidos de pré-fabricados, enquanto a Barwa Real Estate do Catar reduziu o desperdício de materiais em 18% nas habitações para trabalhadores do GNL por meio da fabricação de painéis de precisão.
Impulso à Sustentabilidade por Blocos Verdes Energeticamente Eficientes
O programa Estidama de Abu Dhabi e o Código de Construção Verde Saudita limitam os valores U de paredes exteriores a 0,57 W/m²K, direcionando a demanda para unidades ocas com isolamento integrado[2]. O bloco oco com 30% de agregado reciclado da ACICO, lançado em 2025, apresenta condutividade térmica de 0,45 W/m²K e atende aos limites LEED Gold e Estidama 2 Pearl. A regra de rotulagem de carbono dos EAU obriga à divulgação do CO₂ incorporado por metro cúbico, incentivando a substituição do clínquer nas plantas da Saudi Readymix para reduzir as emissões em 20%. A revisão do código do Catar em 2025 exige 15% de insumo reciclado pós-consumo em unidades não estruturais, acelerando a adoção de misturas de agregado reciclado. A conformidade com a ISO 16757 é agora um pré-requisito para licitações públicas, ampliando a vantagem competitiva dos produtores certificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do cimento e dos agregados | -0.6% | Arábia Saudita, EAU, Catar (alta exposição); Omã (moderada) | Curto prazo (≤ 2 anos) |
| Concorrência do CCA e dos sistemas de enquadramento em aço leve | -0.5% | EAU, Arábia Saudita (residencial de grande altura e comercial) | Médio prazo (2-4 anos) |
| Restrições de escassez de água na produção de blocos | -0.4% | EAU, Catar (graves); Arábia Saudita, Omã (emergentes) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Cimento e dos Agregados
O cimento foi negociado entre SAR 200 e SAR 250 por tonelada em 2025, reduzindo as margens dos produtores em 8-12% no mercado de blocos de concreto do CCG. A Heidelberg Materials registou um aumento de 15% nos custos do clínquer à medida que os encargos sobre gás natural e carbono aumentaram nos EAU, motivando investimentos em recuperação de calor residual. A escassez de agregados em locais costeiros força a dependência de concreto reciclado, que acarreta um prémio de 20-30%, mas reduz o carbono incorporado em 25%. As importações de calcário do Catar estão sujeitas à volatilidade do frete; as tarifas de transporte marítimo avançaram 18% em 2025 em meio a perturbações nas rotas do Mar Vermelho. Omã restringiu o fornecimento doméstico por meio de uma taxa de exportação de 5% que inflacionou ainda mais os custos de insumos para os compradores regionais.
Concorrência do CCA e dos Sistemas de Enquadramento em Aço Leve
Os blocos de CCA comercializados pela ACICO e pela Xella pesam 20% menos do que as unidades ocas, reduzindo a tonelagem de aço e as cargas de fundação. As autoridades sauditas autorizaram o CCA para 8% das habitações do Sakani em 2025, citando melhor desempenho térmico e de resistência ao fogo. Os painéis de aço leve da EMSTEEL proporcionam instalação 35% mais rápida no segmento de vivendas dos EAU, embora apresentem um prémio inicial de 15%. O código de incêndio dos EAU de 2024 exige resistência de 2 horas para paredes de edifícios de médio porte, um parâmetro que o CCA satisfaz com mais facilidade do que os blocos ocos padrão. Os produtores tradicionais estão agora a investir em aditivos retardadores de fogo e em ensaios para defender a sua quota no mercado de blocos de concreto do CCG.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Blocos Ocos Mantêm a Liderança Graças à Vantagem TérmicaAs unidades ocas capturaram 70,01% da participação do mercado de blocos de concreto do CCG em 2025 e estão previstas para registar um CAGR de 6,31% até 2031, uma liderança consolidada pela sua gama térmica de 0,45-0,55 W/m²K que satisfaz os limites do Estidama e do código saudita. Esta dominância assegura uma procura cumulativa acumulada para 2026-2031 que ultrapassa 11 mil milhões de unidades, ancorando o mercado de blocos de concreto do CCG. Os promotores beneficiam de menores cargas de climatização, realizando poupanças energéticas de 18% nas habitações do Sakani da Arábia Saudita com o design oco de agregado reciclado da ACICO. Os blocos sólidos ficam em segundo lugar, servindo obras de baixa altura com carga portante onde o peso da unidade e as classificações sísmicas têm prioridade. As ofertas de intertravamento e decorativas de nicho, embora representem menos de 5% do tamanho do mercado de blocos de concreto do CCG, registam crescimento de dois dígitos em projetos de paisagismo premium que valorizam a montagem rápida sem argamassa e as texturas personalizadas.
As unidades ocas também conferem aos produtores flexibilidade na cadeia de abastecimento. As formulações leves permitem uma redução de 25% no clínquer, facilitando a divulgação de CO₂ ao abrigo dos mandatos de rotulagem dos EAU. Em paralelo, as geometrias de núcleo modificáveis ajudam os fabricantes a adaptar a resistência à compressão de 7,5 MPa a 15 MPa sem alterar as dimensões externas, uma característica valorizada no zoneamento de uso misto do NEOM, que abrange edifícios de grande altura, hotelaria e infraestrutura social. À medida que as agências de certificação reforçam a verificação da ISO 16757, o historial de ensaios das unidades ocas alarga ainda mais a sua vantagem competitiva. Os produtos de intertravamento, embora emergentes, reduzem a mão de obra em 25% e atraem as agências de resposta a catástrofes em Omã e no Bahrein, sugerindo uma mais-valia pequena mas resiliente.



Por Aplicação:
A Construção Residencial Ancora o Crescimento do VolumeA construção residencial representou 49,17% do tamanho do mercado de blocos de concreto do CCG em 2025 e está no caminho certo para um CAGR de 6,39% até 2031, à medida que os programas habitacionais enfrentam défices persistentes. A Arábia Saudita por si só poderá consumir 2,8 mil milhões de unidades ao longo do período de previsão, reforçando a espinha dorsal residencial do mercado de blocos de concreto do CCG. Os EAU e o Catar replicam esta história em escalas menores, com promotores a adotar blocos leves para reduzir as cargas de fundação em terrenos aterrados. As unidades ocas com isolamento integrado permitem a conformidade com o código sem camadas adicionais, reduzindo a espessura das fachadas e ampliando a área de piso vendável líquida.
As obras comerciais são impulsionadas por centros logísticos pós-Expo, expansões de retalho e ativos turísticos alinhados às Visões nacionais. Os painéis de blocos pré-fabricados reduzem aqui as equipas em obra em 40%, o que é crítico à medida que as reformas do regime de vistos regionais elevam os custos de mão de obra. Os segmentos de infraestrutura e institucional, abrangendo serviços públicos, escolas e hospitais, favorecem soluções pré-moldadas e modulares que encurtam os cronogramas em contratos públicos onde as penalidades por atraso são elevadas. As zonas industriais omanenses exigem blocos resistentes ao fogo que satisfaçam a equivalência do Eurocódigo EN 1996, abrindo um nicho especializado de unidades de agregado misturado que incorporam fibras de basalto para maior resistência ao choque térmico.

Análise Geográfica
Mercado de Blocos de Concreto da Arábia Saudita
A Arábia Saudita lidera o mercado de blocos de concreto do CCG com uma participação de 71,21% em 2025 e está projetada para crescer a uma CAGR de 6,27% até 2031. O plano de capital de 1,7 trilhão de USD da Visão 2030 e um déficit habitacional de 1,2 milhão de unidades garantem pedidos sustentados de blocos, com pico de 1,8 bilhão de unidades por ano até 2028. O programa Sakani entregou 220.000 habitações em 2025 e continua a dar preferência a unidades ocas termicamente isoladas para envoltórias externas. Embora as oscilações nos preços do cimento comprimam as margens, os produtores compensam adotando misturas de escória e cinza volante que reduzem os índices de clínquer em 20%. O limite de valor U do Código de Construção Verde da Arábia Saudita consolida ainda mais a demanda por blocos ocos isolados, reforçando as cadeias de fornecimento locais.
Mercado de Blocos de Concreto dos Emirados Árabes Unidos
Os Emirados Árabes Unidos ocupam o segundo lugar e demonstram mudanças tecnológicas mais aceleradas. Os custos de mão de obra aumentaram 12% em 2025, impulsionando a adoção de painéis modulares e alternativas em AAC. O distrito logístico de Dubai South e a expansão do aeroporto Al Maktoum sustentam a demanda comercial por blocos, enquanto o programa Estidama de Abu Dhabi preserva o volume de unidades ocas em empreendimentos residenciais. O estresse hídrico impõe investimentos em cura em circuito fechado, com produtores relatando economia de 40% no consumo de água. As estruturas em aço leve da EMSTEEL ganham espaço no segmento de vilas, sinalizando vazamentos competitivos que o mercado de blocos de concreto do CCG deve monitorar.
Mercado de Blocos de Concreto do CCG
A participação do Catar se beneficia do faseamento do GNL do Campo Norte, que absorve até 15 milhões de unidades ocas por ano para alojamentos de trabalhadores. Seu compromisso habitacional anual de 10.000 unidades especifica blocos isolados alinhados ao GSAS. O Estado realizou um projeto-piloto de paredes escolares impressas em 3D que reduziu os custos em 22%, sinalizando caminhos disruptivos. Omã persegue 100 bilhões de USD em infraestrutura no âmbito da Visão 2040, com mandatos de reciclagem de água em circuito fechado que podem elevar o piso de custos, mas garantem conformidade ecológica de longo prazo. Bahrein e Kuwait permanecem contribuintes menores, porém entregam pedidos estáveis provenientes de programas habitacionais nacionais e obras iniciais na Cidade da Seda do Kuwait.
Análise da cadeia de valor
A cadeia de valor de blocos de concreto do CCG começa com a extração e o beneficiamento de agregados, a aquisição de cimento e clínquer, e aditivos e fibras ou aglutinantes, antes da fabricação dos blocos (dosagem automatizada, moldagem, cura e paletização) e distribuição a empreiteiros, incorporadores e proprietários de projetos públicos. A volatilidade dos preços de cimento e agregados em 2025, com o cimento sendo negociado entre SAR 200 e SAR 250 por tonelada na Arábia Saudita, aumentou o foco na garantia de insumos alternativos, como misturas de escória e cinzas volantes e agregados reciclados. Ao mesmo tempo, metas de sustentabilidade e conformidade com normas estão levando os fabricantes a aditivos que aumentam o desempenho, como fibras sintéticas, soluções baseadas em CNT e aglutinantes com carbono negativo, incluindo iniciativas demonstradas em unidades da Saudi Readymix.
Etapas de conformidade e aprovação estão sendo incorporadas à aquisição e à produção, o que afeta a qualificação de fornecedores e a elegibilidade para licitações em toda a região. A Arábia Saudita reforçou seu contexto operacional por meio de emendas ao regulamento executivo do Saudi Building Code em abril de 2026 (publicado em maio de 2026). Fabricantes e parceiros a montante estão alinhando o controle de qualidade dos produtos aos padrões nacionais e do CCG, incluindo GSO EN 206:2022 e GSO 2809:2025. Nos Emirados Árabes Unidos, o esquema de aprovação técnica do Abu Dhabi Quality and Conformity Council adiciona uma camada de controle para determinados materiais de construção, reforçando o papel de laboratórios de testes certificados, documentação e rastreabilidade juntamente com a logística. Como unidades volumosas e de baixo valor tendem a manter a concorrência local, a demanda também favorece redes multiplantas, como a ACICO, e produtores regionais com alcance de distribuição para corredores de gigaprojetos.
Panorama Competitivo
Concentração do Mercado
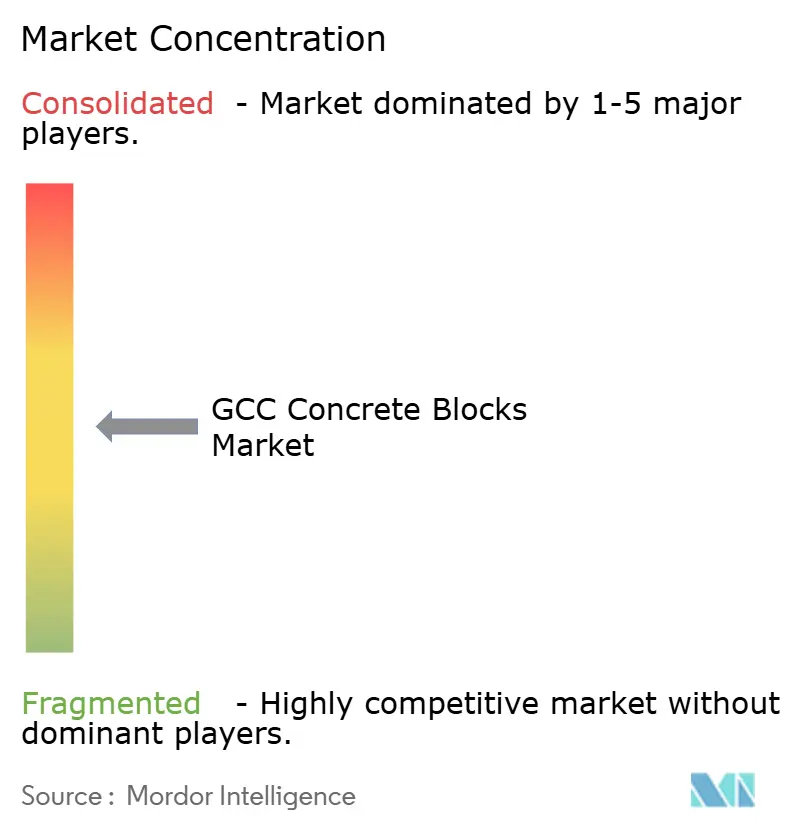
O mercado de blocos de concreto do CCG está moderadamente consolidado. A ACICO opera 12 plantas com capacidade superior a 400 milhões de unidades por ano, especializando-se em blocos ocos de agregado reciclado que se qualificam para as certificações LEED Gold e Estidama 2 Pearl. A Saudi Readymix investiu USD 15 milhões para dosar escória e cinza volante, reduzindo o CO₂ em 20% para se alinhar com a regra de rotulagem de carbono dos EAU. A EMSTEEL diversificou-se para o enquadramento em aço leve em resposta à procura do segmento de vivendas, publicitando tempos de construção 35% mais rápidos. A diferenciação tecnológica alarga-se à medida que os produtores de topo implementam dosamento automatizado e paletização robótica que reduzem a mão de obra em 15% e melhoram a consistência.
Líderes do Setor de Blocos de Concreto do CCG
-
ESPAC
-
RAKNOR LLC
-
Saudi Readymix
-
KRB
-
Bucomac
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Blocos de Concreto do CCG Empresas cobertas neste relatório
- Aamal Cement
- ACICO Group
- Al Jazeera Factory For Construction Materials
- Al Mana Holding
- Al Rajhi Group
- Al RAYYAN Readymix Concrete and Cement Products W.L.L
- Bucomac
- Consent Group
- EMSTEEL
- ESPAC
- Khonaini International Company
- KRB
- MaCon LLC
- MJK Group
- Raknor LLC
- Saudi Readymix
Oportunidades de mercado e perspectivas futuras
As oportunidades no mercado de blocos de concreto do CCG estão se concentrando em sistemas de alvenaria de baixo carbono e conformes com normas, que reduzem o CO2 incorporado e facilitam a documentação da conformidade térmica. As ações dos fornecedores já apontam nessa direção. A Saudi Readymix demonstrou concreto de baixo carbono aprimorado com CNT usando materiais de origem local em Dammam (dezembro de 2025) e também realizou um teste de aglutinante com carbono negativo com a Partanna em sua unidade em Jeddah, ampliando os caminhos de redução de cimento relevantes para unidades de alvenaria e aplicações pré-moldadas relacionadas. Esses movimentos estão alinhados com a mudança do mercado em direção à divulgação de carbono e a requisitos mais rígidos de valor U das paredes, destacados em programas dos Emirados Árabes Unidos e da Arábia Saudita, o que cria espaço em branco para produtores capazes de fornecer dados no estilo EPD documentados, misturas certificadas e unidades ocas isolantes em escala.
Atualizações operacionais também podem se traduzir em fornecimento diferenciado para grandes carteiras de projetos, onde a confiabilidade de entrega e a documentação de conformidade caminham junto com o preço. A implantação pela Saudi Readymix da primeira carregadeira de rodas elétrica a bateria da Arábia Saudita em julho de 2026 indica um apetite contínuo por investimentos em manuseio de materiais de menor emissão, que atende aos requisitos de aquisição de empreiteiros em empreendimentos emblemáticos. Com a crescente adoção modular e pré-fabricada nos programas habitacionais dos Emirados Árabes Unidos e da Arábia Saudita, fornecedores capazes de fornecer sistemas de blocos em painéis, tolerâncias dimensionais mais rígidas e ciclos de cura mais rápidos (sem aumentar a intensidade de água) podem ganhar tração. Fabricantes menores em Omã, Bahrein e Kuwait ainda podem competir por meio de ofertas de nicho, como blocos intertravados, decorativos e resistentes ao fogo, ajustados aos requisitos atualizados dos códigos de construção e a especificações específicas de projetos.
Desenvolvimentos industriais recentes em Mercado de Blocos de Concreto do CCG
- Julho de 2026: A Saudi Readymix implantou a primeira carregadeira de rodas elétrica a bateria da Arábia Saudita, fornecida pela XCMG Saudi Arabia, em suas instalações. A medida apoia o manuseio de materiais de menor emissão e pode reduzir a exposição ao diesel em operações de pedreiras e pátios. Também sinaliza investimentos de capital direcionados à descarbonização da parte upstream da cadeia de suprimentos de produtos de concreto que atende a grandes carteiras de projetos.
- Maio de 2026: A Saudi Readymix lançou as soluções de concreto reforçado com fibra sintética Tuwaiq Crete e realizou uma concretagem de demonstração ao vivo na fábrica da Al Qiddiya City. Isso amplia a oferta de concreto de alto desempenho da empresa para canteiros de obras exigentes, onde o controle de fissuras e a produtividade da aplicação são fundamentais. A introdução fortalece a diferenciação além das misturas de blocos padrão e apoia especificações premium ligadas à execução de gigaprojetos.
- Dezembro de 2025: A CHASM Advanced Materials e a Saudi Readymix demonstraram concreto de baixo carbono aprimorado com CNT em Dammam usando 100% de materiais de origem local. A colaboração destaca um caminho para melhorar o desempenho enquanto visa formulações de menor carbono, relevante para produtores que se adaptam à divulgação de carbono incorporado e a requisitos mais rígidos de desempenho de construção. Também ressalta a crescente colaboração entre empresas de tecnologia de materiais e fabricantes de concreto usinado e produtos de concreto no CCG.
Mercado de Blocos de Concreto do CCG Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange blocos de alvenaria de concreto fornecidos e utilizados nas atividades de construção do CCG, medidos pelo número de blocos (unidades) vendidos para usos finais durante o período de estudo.
Exclusões do escopo: Este dimensionamento não inclui tijolos de argila, cimento, concreto usinado ou outros sistemas de vedação que não sejam comercializados como blocos de concreto.
Visão Geral da Segmentação
- Por Tipo
- Blocos de Concreto Sólidos
- Blocos de Concreto Ocos
- Outros Tipos (ex.: intertravados, decorativos)
- Por Aplicação
- Residencial
- Comercial
- Infraestrutura
- Industrial e Institucional
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Omã
- Restante do CCG
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece os parâmetros do modelo, com foco na atividade de construção, na demanda por materiais e no ritmo de adjudicação de projetos nos países do CCG. Foram analisadas fontes públicas, incluindo portais de estatísticas nacionais, publicações de bancos centrais e ministérios, e autoridades aduaneiras que divulgam fluxos comerciais de materiais de construção. Também utilizamos informações de organizações como o Banco Mundial, o UN Comtrade e atualizações de normas e códigos publicadas por órgãos governamentais e autoridades municipais.
Para refinar as premissas, verificamos relatórios anuais, apresentações a investidores e comunicados à imprensa de produtores e grandes grupos de construção, comparando a tendência com a cobertura de veículos de imprensa empresarial de reputação. Onde a divulgação pública é escassa, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e rastreamento de importações e exportações em nível de embarque foram utilizados para verificar sinais de capacidade e fluxos transfronteiriços. Essas fontes documentais são meramente ilustrativas, e muitas outras referências foram utilizadas para coleta de dados, esclarecimentos e validação contínua.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar como a demanda por blocos acompanha o mix de projetos, as preferências de vedação e os requisitos dos códigos locais, traduzindo esses insumos em premissas práticas de volume. Conversamos com fabricantes, distribuidores, empreiteiros e profissionais do lado de projetos nos mercados do CCG, de modo a preencher lacunas nas informações secundárias, verificando novamente com perspectivas independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 27% | CXOs: 17% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 35% |
| Empresas de menor porte: 18% | Gerentes: 48% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído principalmente por meio de uma abordagem de pool de demanda de cima para baixo, na qual os gastos com construção, os inícios de projetos e a intensidade típica de alvenaria são traduzidos em volumes de consumo de blocos por país e uso final. Para cada país, o modelo é orientado por indicadores como os pipelines de projetos residenciais e não residenciais, o momentum de adjudicação de infraestrutura, a área típica de parede por área construída, a participação da alvenaria de blocos em paredes estruturais e de divisória, e a divisão entre blocos sólidos e vazados que varia conforme as normas térmicas e os padrões de projeto.
Uma vez construído o lado da demanda, os totais são verificados por meio de aproximações seletivas de baixo para cima, como discussões sobre capacidade e utilização de plantas amostradas, verificações de canal sobre padrões típicos de despacho por caminhão e uma construção simples de volume utilizando blocos indicativos por metro quadrado para espessuras de parede comuns. Se um insumo de fornecedor ou distribuidor estiver incompleto, as lacunas são tratadas com benchmarks de mercados vizinhos e, em seguida, o intervalo é estreitado por meio de ligações de acompanhamento. Para as previsões, utiliza-se análise de cenários em torno do pipeline de construção (caso base mais conversão de adjudicação mais lenta e mais rápida), e a perspectiva final é ajustada somente após as premissas corresponderem ao que os respondentes observam em relação a projetos, pressão de preços e substituição por opções de vedação adjacentes.
Ciclo de Validação de Dados e Atualização
Os resultados são revisados por meio de múltiplas verificações para que os números finais permaneçam vinculados a sinais reais de mercado. Nossa equipe compara a demanda unitária calculada com indicadores independentes, como tendências de produção na construção, padrões de importação de insumos relacionados e anúncios de expansão de capacidade, investigando quaisquer variações acentuadas antes da aprovação final. Se uma variação parecer ser causada por uma única premissa, essa premissa é reaberta e o conjunto de entrevistados relevante é recontactado.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram materialmente a atividade de construção ou a disponibilidade de oferta. Antes da entrega, os analistas realizam uma nova revisão dos principais insumos para que os clientes recebam uma visão atualizada, alinhada com as publicações públicas mais recentes e o feedback de campo verificado.
Dimensionamento do Mercado de Blocos de Concreto do CCG pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para blocos de concreto do CCG podem parecer muito divergentes porque a unidade de medida, o limite do produto e o momento do ano-base nem sempre estão alinhados. Algumas fontes apresentam receita, outras mostram unidades, e algumas misturam tipos de blocos que se comportam de forma diferente nos ciclos de demanda.
Verificações de importação e exportação, sinais do pipeline de construção em nível de país e validação de despacho de fabricantes são os pontos de evidência que ancoram a Mordor Intelligence em um pool de demanda baseado em unidades para 2026, o que reduz a possibilidade de dupla contagem de blocos que transitam por distribuidores antes do uso final.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,58 bilhões de unidades (2026) | |
| Global Consultancy A | 1,67 bilhões de USD (2026) | Este valor é apresentado em termos de receita e também parece ampliar o escopo do produto para incluir blocos de vedação adjacentes, como o AAC, o que pode alterar os totais dependendo das premissas de preço e mix. |
| Industry Portal B | 3,44 bilhões de USD (2031) | O número corresponde a um ponto de previsão de ano final e não é um valor do ano corrente; portanto, parecerá maior se comparado diretamente sem normalizar o ano e a base subjacente de volume versus valor. |
Entre os três valores, a dispersão é explicada principalmente pela diferença entre relatórios em unidades e em receita, pelas diferenças no que é tratado como bloco de concreto e pelo fato de o valor apresentado ser uma estimativa do ano-base ou um ano de previsão posterior. Ao manter o escopo restrito aos blocos de alvenaria de concreto na demanda de uso final do CCG e ao vincular as premissas a sinais observáveis de construção e oferta, o modelo permanece reproduzível e mais fácil de auditar quando novas informações chegam.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Blocos de Concreto do CCG?
O tamanho do Mercado de Blocos de Concreto do CCG foi estimado em 2,44 bilhões de unidades em 2025 e estima-se que cresça de 2,58 bilhões de unidades em 2026 para atingir 3,44 bilhões de unidades até 2031, a um CAGR de 5,94% durante o período de previsão (2026-2031).
Qual tipo de bloco lidera as vendas?
Os blocos de concreto ocos detinham 70,01% de participação em 2025, pois sua eficiência térmica atende aos códigos regionais de construção sustentável.
Por que a construção residencial é tão importante?
Os déficits habitacionais, especialmente na Arábia Saudita, e o crescimento populacional de 1,8% ao ano impulsionam quase metade do consumo total de blocos.
Quais são os principais desafios do setor?
A volatilidade dos custos de insumos, a escassez de água e a concorrência do AAC, do enquadramento em aço leve e das tecnologias de impressão 3D pesam sobre as margens e a participação de mercado.
Quais são os principais desafios do setor?
A volatilidade dos custos dos insumos, a escassez de água e a concorrência do CCA, dos sistemas de enquadramento em aço leve e das tecnologias de impressão 3D pesam sobre as margens e a participação de mercado.