
Taille et part du marché des jets d'affaires du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
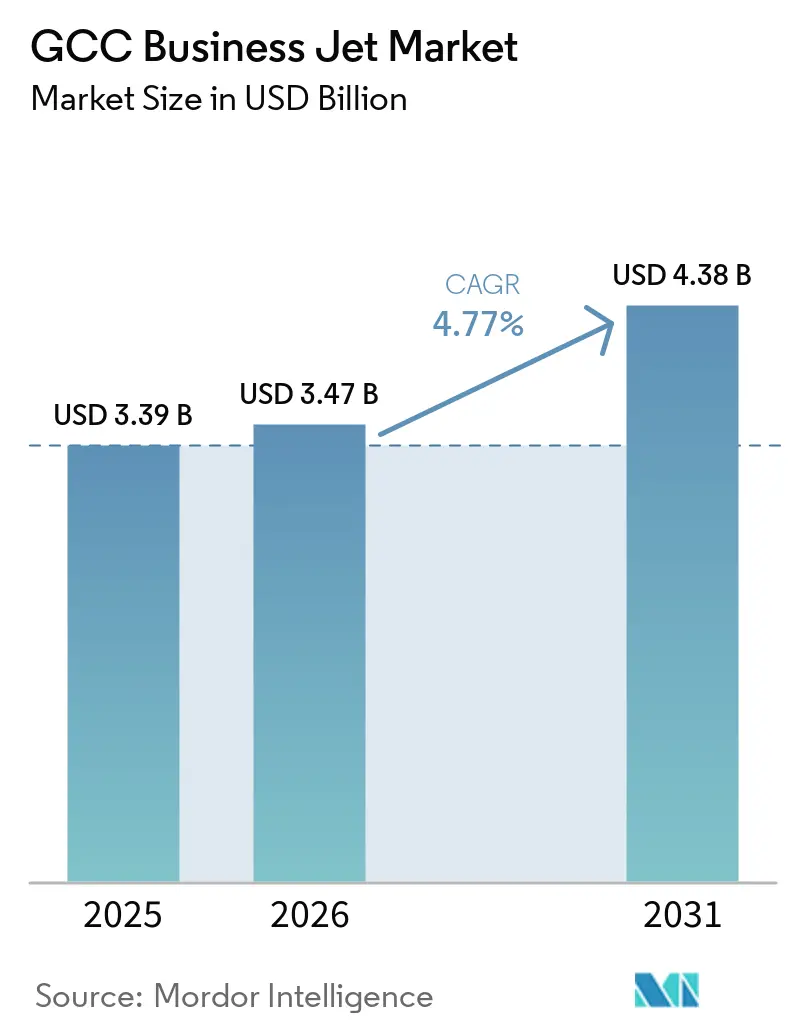
| Taille du marché de l'année de base (2025) | 3.39 Milliards de dollars |
| Taille du Marché (2026) | 3.47 Milliards de dollars |
| Taille du Marché (2031) | 4.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.77 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jets d'affaires du CCG par Mordor Intelligence
La taille du marché des jets d'affaires du CCG était évaluée à 3,39 milliards USD en 2025 et devrait croître de 3,47 milliards USD en 2026 pour atteindre 4,38 milliards USD d'ici 2031, à un TCAC de 4,77 % sur la période 2026-2031. La concentration croissante des richesses, les programmes nationaux de diversification et les besoins en déplacements professionnels soutiennent la demande d'aéronefs et de services d'affrètement dans toute la région. Les réformes de l'affrètement intérieur en Arabie Saoudite ont élargi l'ensemble des opérateurs pouvant desservir les routes locales, favorisant la création de nouveaux vols plutôt qu'un simple transfert depuis les hubs des Émirats Arabes Unis. La congestion aéroportuaire déplace les vols vers des sites secondaires, notamment Sharjah, l'aéroport international Al Maktoum, AlUla et Mascate. Cette redistribution accroît la valeur des capacités FBO, de la gestion d'aéronefs et des services de maintenance en dehors des principaux hubs. Les délais de livraison plus longs des constructeurs rendent également les aéronefs d'occasion, la location et les programmes d'adhésion plus pertinents pour les acheteurs ayant besoin d'un accès flexible.
Principaux enseignements du rapport
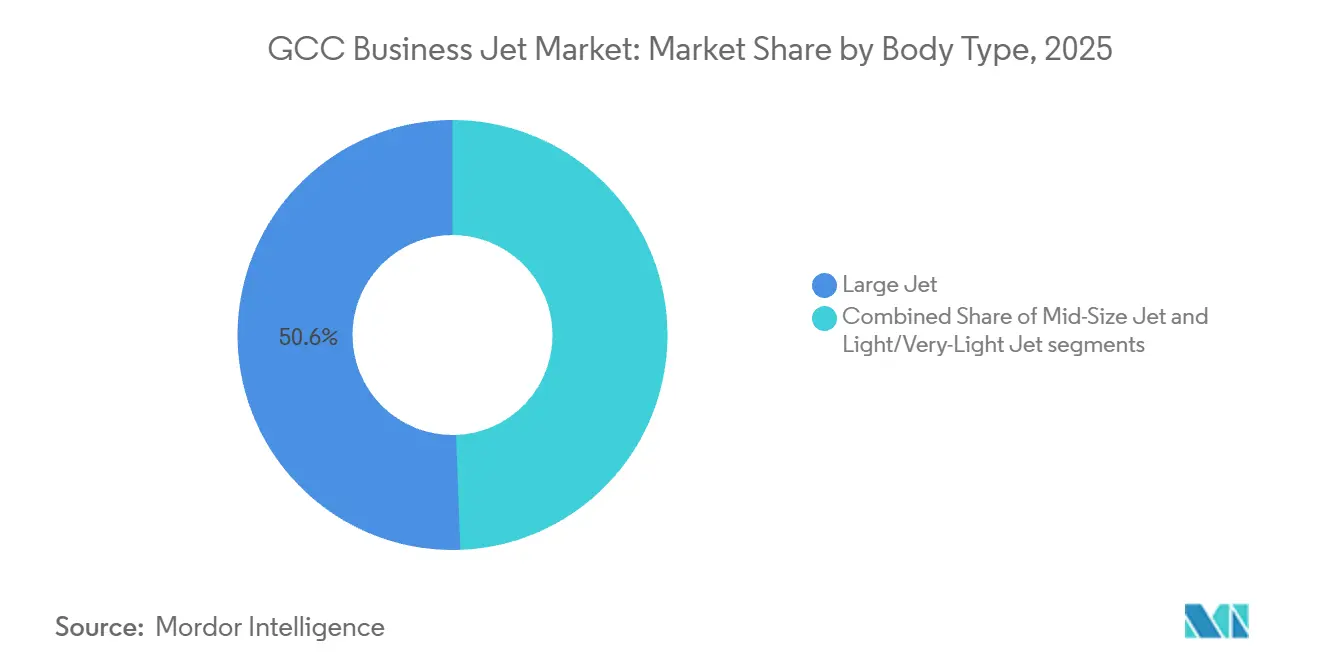
- Par type de fuselage, les grands jets détenaient 50,58 % de la part du marché des jets d'affaires du CCG en 2025, tandis que les jets légers et très légers devraient croître à un TCAC de 5,98 % jusqu'en 2031.
- Par utilisateur final, les entreprises et entités corporatives détenaient 40,73 % de la part du marché des jets d'affaires du CCG en 2025, tandis que les opérateurs d'affrètement et de taxis aériens devraient croître à un TCAC de 6,89 % jusqu'en 2031.
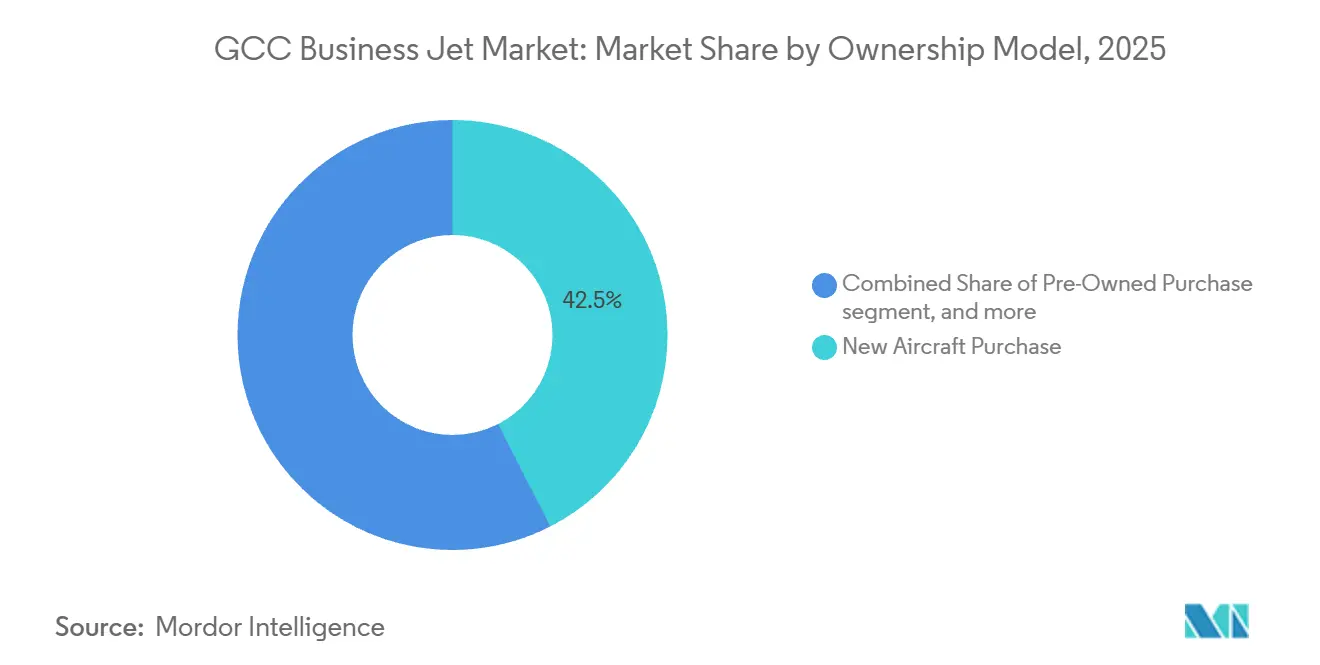
- Par modèle de propriété, l'achat de nouveaux aéronefs représentait 42,48 % des revenus régionaux en 2025, tandis que les cartes jet et abonnements devraient croître à un TCAC de 8,26 % jusqu'en 2031.
- Par zone géographique, les Émirats Arabes Unis détenaient 37,19 % des revenus en 2025, tandis qu'Oman devrait croître à un TCAC de 7,33 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des jets d'affaires du CCG
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration croissante de la richesse des UHNW et des family offices | +1.20% | Émirats Arabes Unis, Arabie Saoudite, Qatar, Bahreïn et Koweït | Long terme (≥ 4 ans) |
| Programmes de mobilité d'entreprise liés à la Vision 2030 | +0.90% | Arabie Saoudite, avec des retombées aux Émirats Arabes Unis et en Oman | Moyen terme (2-4 ans) |
| Expansion des infrastructures dédiées aux FBO et aux MRO | +0.70% | Émirats Arabes Unis, Arabie Saoudite et Oman | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement des OEM stimulant l'adoption d'aéronefs d'occasion | +0.60% | Émirats Arabes Unis et Arabie Saoudite | Court terme (≤ 2 ans) |
| Structures de crédit-bail opérationnel conformes à la finance islamique | +0.50% | Arabie Saoudite, Koweït et Bahreïn | Long terme (≥ 4 ans) |
| Jets long-courriers compatibles SAF privilégiés par les entreprises soucieuses des critères ESG | +0.40% | Émirats Arabes Unis, Qatar et connectivité avec le corridor européen | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concentration croissante de la richesse des UHNW et des family offices
Les family offices du CCG utilisent de plus en plus l'aviation privée comme actif de travail pour les investissements, les affaires et les déplacements familiaux. Les Émirats Arabes Unis comptaient 183 000 millionnaires en 2025, soit une augmentation de 3,50 % par rapport à 2024, ce qui a soutenu un large vivier d'utilisateurs potentiels de l'aviation d'affaires. Cette base de richesse est concentrée dans des zones disposant d'aéroports établis, d'opérateurs d'affrètement et de capacités de gestion d'aéronefs. Les family offices ont également tendance à exiger des horaires que les compagnies aériennes commerciales ne peuvent pas fournir de manière fiable pour les déplacements régionaux multi-villes. Ces besoins soutiennent la demande d'aéronefs à grande cabine, de flottes gérées et de produits d'affrètement flexibles sur le marché des jets d'affaires du CCG. À mesure que les richesses passent à des propriétaires plus jeunes, les modèles d'adhésion et d'accès à la demande peuvent devenir plus pertinents aux côtés de la propriété directe.
Programmes de Mobilité d'Entreprise Liés à Vision 2030
Les réformes de l'aviation en Arabie Saoudite ont créé un cadre plus ouvert pour les déplacements professionnels et l'affrètement. La feuille de route de l'Autorité Générale de l'Aviation Civile (GACA) vise un secteur de l'aviation générale de 2 milliards USD, 6 aéroports dédiés à l'aviation d'affaires, 9 terminaux d'aviation d'affaires et 35 000 emplois d'ici 2030. Les opérateurs d'affrètement à la demande étrangers ont obtenu l'accès aux routes intérieures saoudiennes à partir de mai 2025.[1]Autorité Générale de l'Aviation Civile, "La GACA ouvre le marché de l'aviation intérieure aux opérateurs d'affrètement internationaux," Autorité Générale de l'Aviation Civile, gaca.gov.sa Les mouvements de jets d'affaires en Arabie Saoudite ont augmenté de 24 % en 2024 pour atteindre 23 600 vols, tandis que les mouvements intérieurs ont progressé de 26 %. Ce changement de politique permet aux opérateurs de desservir plus directement les routes entre Riyad, Djeddah, Dammam, AlUla et d'autres destinations intérieures. Il crée également une demande pour les services d'assistance au sol, les services d'équipage et la maintenance, soutenant un écosystème plus large du marché des jets d'affaires du CCG.
Expansion des Infrastructures FBO et MRO Dédiées
De nouvelles installations d'aviation d'affaires renforcent la capacité de la région à gérer les vols en dehors des aéroports les plus encombrés. Le Centre d'Aviation d'Affaires de Sharjah de Gama Aviation est devenu pleinement opérationnel en avril 2026 et offre une alternative à 60 millions USD pour les opérateurs desservant les Émirats Arabes Unis. L'installation comprend un hangar de 130 000 pieds carrés et accueille des aéronefs qui pourraient autrement faire face à des contraintes de planification à l'aéroport international de Dubaï. L'aéroport international Al Maktoum attire également l'activité de l'aviation d'affaires car il offre un emplacement moins contraint pour les investissements FBO et de maintenance. Un réseau aéroportuaire plus large améliore les options de planification et peut réduire la nécessité de repositionnement pour les opérateurs d'affrètement. Cette expansion de capacité soutient le marché des jets d'affaires du CCG en aidant à convertir la demande en vols effectués.
Structures de Crédit-Bail Opérationnel Conformes à la Finance Islamique
Le financement conforme à la charia offre une voie supplémentaire aux opérateurs et acheteurs du CCG pour acquérir des aéronefs. Dubai Islamic Bank a réalisé une transaction de financement islamique d'aéronefs avec Turkish Airlines en juillet 2025 via une structure de bail Ijarah de 12 ans. Un syndicat comprenant Warba Bank a arrangé une facilité de financement islamique de 1 milliard USD pour Avolon en 2025.[2]Warba Bank, "Warba Bank en tant qu'arrangeur mandaté principal d'un financement de 1 milliard USD pour Avolon," Warba Bank, warbabank.com Ces transactions démontrent la disponibilité de structures islamiques à plus long terme pour les actifs aéronautiques. De telles structures peuvent soutenir les contrats de crédit-bail opérationnel, les flottes gérées et les nouvelles capacités d'affrètement sans nécessiter une propriété directe. Elles s'alignent également sur la préférence croissante pour les modèles d'accès qui limitent les engagements en capital. Cette base de financement peut soutenir les activités d'adhésion et de location sur le marché des jets d'affaires du CCG.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion des créneaux et de l'espace aérien dans les principaux hubs du CCG | -0.80% | Émirats Arabes Unis, y compris DXB et DWC, et Arabie Saoudite | Court terme (≤ 2 ans) |
| Droits d'importation élevés/TVA sur les importations d'aéronefs d'occasion | -0.50% | Émirats Arabes Unis et Arabie Saoudite, avec des retombées dans l'ensemble du CCG | Moyen terme (2-4 ans) |
| Pénurie de pilotes qualifiés dans le vivier ATP de langue arabe | -0.40% | À l'échelle du CCG, avec la plus forte intensité en Arabie Saoudite | Moyen terme (2-4 ans) |
| Mandats émergents de comptabilisation carbone sur les déplacements professionnels | -0.30% | À l'échelle mondiale, affectant les routes internationales au départ du CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion des créneaux et de l'espace aérien dans les principaux hubs du CCG
La congestion dans les aéroports principaux limite le nombre de vols d'aviation d'affaires que les opérateurs peuvent planifier pendant les périodes de pointe. L'aéroport international de Dubaï est un aéroport coordonné de niveau 3, et les vols d'aviation générale sont soumis à des restrictions et à des majorations de taxes d'atterrissage. Des contraintes de planification similaires à Abu Dhabi et dans de nombreux aéroports saoudiens peuvent augmenter les coûts de positionnement des équipages, de carburant et d'assistance au sol. Sharjah offre une alternative utile, bien que les passagers se rendant au centre de Dubaï puissent encore faire face à un transfert terrestre de 45 à 60 minutes. La congestion peut donc réduire la certitude des horaires et peser sur les marges d'affrètement dans le marché des jets d'affaires du CCG. Les aéroports secondaires atténuent en partie cette contrainte, mais leurs liaisons de transport et leurs services d'appui doivent se développer avec la demande.
Pénurie de Pilotes Qualifiés dans le Vivier ATP de Langue Arabe
La main-d'œuvre aéronautique régionale croît plus lentement que les exigences en matière de flotte et de routes. Boeing prévoit que le Moyen-Orient aura besoin de plus de 23 000 nouveaux pilotes au cours des 10 prochaines années. L'aviation d'affaires nécessite souvent des ratios équipage-aéronef plus élevés que les opérations commerciales, car les vols sont irréguliers et les aéronefs doivent respecter les horaires des clients. Les réseaux d'affrètement intérieur ont également besoin de pilotes capables de satisfaire aux exigences réglementaires et linguistiques locales. Les opérateurs peuvent s'appuyer davantage sur le recrutement international lorsque les équipages qualifiés localement sont limités. Des coûts de rémunération et de recrutement plus élevés peuvent peser sur les marges des opérateurs à mesure que le marché des jets d'affaires du CCG se développe. La capacité de formation et des voies de certification claires resteront importantes pour la capacité opérationnelle de la région.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Fuselage : Les Grandes Cabines Ancrent les Revenus Tandis que les Jets Légers Gagnent en Demande
Les grands jets représentaient 50,58 % des revenus en 2025 car ils répondent aux besoins de déplacements longue distance des entités souveraines, des compagnies énergétiques et des grands family offices. Gulfstream a confirmé que 14 aéronefs G700 étaient basés au Moyen-Orient en novembre 2025, représentant 20 % de la flotte mondiale en service du G700. Qatar Executive exploite 6 aéronefs G700 et 15 aéronefs G650ER au sein de sa flotte de 24 aéronefs. Les aéronefs de taille moyenne, notamment le Bombardier Challenger 3500 et le Dassault Falcon 2000, répondent aux besoins de déplacements professionnels régionaux avec un équilibre entre capacité de cabine et coût d'exploitation.
Les jets légers et très légers devraient croître à un TCAC de 5,98 % jusqu'en 2031 sur le marché des jets d'affaires du CCG. Leur économie est adaptée aux routes intérieures et régionales plus courtes à mesure que l'accès aux FBO s'améliore dans les aéroports secondaires. Le Bombardier Challenger 3500 est devenu le jet d'affaires super-moyen le plus rapide à atteindre 100 livraisons, et Aloula Aviation a reçu le premier Challenger 3500 immatriculé en Arabie Saoudite en juin 2025.[3]Bombardier, "Bombardier commence des livraisons historiques de trois aéronefs Challenger 3500 à Aloula Aviation," Bombardier, bombardier.com Le Phenom 300 d'Embraer est le jet d'affaires le plus vendu au monde depuis 11 années consécutives, offrant aux opérateurs l'accès à une plateforme de jet léger largement soutenue. Les aéronefs légers peuvent desservir les abonnés à l'affrètement sur des routes où un vol de 90 minutes remplace un trajet routier beaucoup plus long. Il en résulte un éventail plus large de choix d'aéronefs dans le secteur des jets d'affaires du CCG.


Par Utilisateur Final : La Demande des Entreprises Domine Tandis que l'Affrètement Ajoute de Nouvelles Capacités
Les entreprises et entités corporatives représentaient 40,73 % de la taille du marché des jets d'affaires du CCG en 2025. Les multinationales du secteur de l'énergie, les fonds souverains et les conglomérats régionaux utilisent des aéronefs dédiés pour les déplacements des conseils d'administration et des cadres dirigeants. Les déplacements d'entreprises ont augmenté avec les investissements saoudiens dans le tourisme, le divertissement et les projets industriels. Ces utilisateurs accordent de la valeur au contrôle des horaires et à l'accès direct aux villes qui ont moins de connexions commerciales pratiques. Les propriétaires individuels restent un groupe important car la base de richesse résidente des Émirats Arabes Unis continue de croître. Les opérateurs gouvernementaux et de missions spéciales fournissent une base de demande plus stable, y compris des ajouts de capacité tels que les livraisons prévues d'ACJ320neo par Royal Jet.
Les opérateurs d'affrètement et de taxis aériens devraient croître à un TCAC de 6,89 % jusqu'en 2031. La libéralisation de l'affrètement intérieur saoudien abaisse les barrières à l'entrée pour les opérateurs desservant des routes point à point à l'intérieur du Royaume d'Arabie Saoudite. VistaJet a signalé une augmentation de 32 % d'une année sur l'autre des membres du Programme Saoudien au premier semestre 2025, avant son autorisation intérieure. Chaque opérateur supplémentaire crée une demande connexe pour les services d'assistance, de maintenance, d'équipage et de planification. Les établissements de formation et les institutions académiques constituent un groupe de clients plus restreint mais en expansion à mesure que les programmes de développement de la main-d'œuvre aéronautique saoudienne se développent. Les réglementations de la GACA et les réglementations de l'aviation civile des Émirats Arabes Unis définissent les exigences de certification pour les activités des opérateurs aériens et des opérateurs privés.
Par Modèle de Propriété : Les Nouveaux Achats Dominent Tandis que les Abonnements se Développent le Plus Rapidement
L'achat de nouveaux aéronefs représentait 42,48 % du marché des jets d'affaires du CCG en 2025. The Helicopter Company, une société du Fonds d'Investissement Public, a signé en juillet 2026 une lettre d'intention pour jusqu'à 60 jets d'affaires Bombardier Challenger et Global. Les retards des constructeurs soutiennent la demande d'aéronefs d'occasion parmi les acheteurs ayant des besoins de déploiement immédiats.
Le segment des cartes jet et abonnements devrait croître à un TCAC de 8,26 % jusqu'en 2031. Cette option offre aux entreprises et aux family offices un accès prévisible sans inscrire un actif important à leur bilan. La propriété fractionnée reste moins développée car la propriété directe et l'affrètement ont traditionnellement été des choix plus familiers dans le CCG. Vista a passé une commande ferme de 1,20 milliard USD pour 40 aéronefs Challenger 3500 en février 2026, avec des options pour 120 aéronefs supplémentaires, d'une valeur pouvant atteindre 4,72 milliards USD. Des flottes gérées plus importantes peuvent rendre les programmes d'abonnement plus fiables sur les routes régionales et internationales. Les structures de crédit-bail islamique peuvent en outre soutenir les opérateurs qui souhaitent accéder à une flotte sans l'exposition aux devises et au capital d'un achat complet.
Analyse géographique
Les Émirats Arabes Unis représentaient 37,19 % du marché des jets d'affaires du CCG en 2025 car ils combinent une large base de richesse avec une infrastructure mature d'aéroports, de FBO et de gestion d'aéronefs. Dubaï et Abu Dhabi restent des centres majeurs pour l'affrètement, la maintenance et les voyages internationaux à haute valeur ajoutée. ExecuJet Middle East gère plus de 22 aéronefs et prévoit d'en atteindre 30 d'ici 2030. L'aéroport international Al Maktoum soutient la redistribution du trafic et crée de l'espace pour de nouveaux investissements FBO et MRO. Les réglementations de l'aviation civile des Émirats Arabes Unis fournissent également un cadre opérationnel bien développé pour les activités transfrontalières.
L'Arabie Saoudite est la deuxième zone géographique du CCG et devient le principal catalyseur de demande de la région. La feuille de route de la GACA lie la capacité aéronautique aux plans de développement plus larges du Royaume d'Arabie Saoudite, y compris un investissement dans la Zone d'Aviation de Djeddah. L'accès à l'affrètement intérieur permet aux opérateurs étrangers de desservir des vols point à point à l'intérieur de l'Arabie Saoudite. L'augmentation de 32 % des membres du Programme Saoudien de VistaJet au cours du premier semestre 2025 a montré une demande précoce pour des modèles d'accès flexibles. Les installations et prestataires de services saoudiens peuvent capter davantage de la valeur qui transitait auparavant par les hubs des Émirats Arabes Unis. Le marché des jets d'affaires du CCG gagne ainsi un deuxième centre opérationnel majeur plutôt que de dépendre d'un seul hub.
Oman devrait croître à un TCAC de 7,33 % jusqu'en 2031, le taux le plus élevé parmi les zones géographiques du CCG. Mascate peut absorber le trafic confronté à des restrictions à Dubaï et dans d'autres aéroports coordonnés de niveau 3. Sa localisation soutient également les connexions d'affrètement avec l'Europe, l'Inde et l'Afrique de l'Est. Le Qatar, Bahreïn et le Koweït restent des marchés plus petits avec des modèles de demande différents. Le Qatar bénéficie de ses secteurs du GNL et de la finance, Bahreïn bénéficie de ses liens avec la Province Orientale d'Arabie Saoudite, et le Koweït a un potentiel de croissance de flotte soutenu par la finance. Les ajouts de capacité et la diversification économique détermineront la rapidité avec laquelle ces sites secondaires se développeront.
Paysage réglementaire
L'environnement réglementaire du CCG est principalement façonné par les autorités nationales de l'aviation civile. Aux Émirats arabes unis, la General Civil Aviation Authority (GCAA) encadre les exploitants selon ses Civil Aviation Regulations (CARs), incluant des exigences relatives à un certificat de transporteur aérien (AOC) ou un certificat d'exploitant privé (POC). Les Émirats arabes unis ont également mis à jour la réglementation des opérations aériennes via leur processus formel d'amendement (incluant un avis de projet d'amendement en 2024) afin d'aligner les exigences opérationnelles sur l'Annexe 6 de l'OACI et l'AIR OPS européen, couvrant des domaines tels que la gestion du carburant et les opérations par tous les temps.
En Arabie saoudite, la General Authority of Civil Aviation (GACA) administre ses General Authority of Civil Aviation Regulations (GACAR), les approbations d'exploitants et documents d'autorisation étant traités via des processus et systèmes nationaux. Un changement structurant est intervenu en mai 2025, lorsque l'Arabie saoudite a ouvert son marché intérieur aux vols charter internationaux à la demande en supprimant les restrictions de cabotage et en élargissant les paires de villes nationales accessibles aux exploitants charter étrangers. Au niveau régional, le CCG a approuvé en décembre 2025 la création d'un régulateur unifié de l'aviation civile basé aux Émirats arabes unis afin d'harmoniser les politiques et de coordonner la gestion de l'espace aérien supérieur. Bahreïn a également lancé sa Stratégie nationale de l'aviation 2026-2027 afin d'aligner son écosystème aéronautique sur les normes internationales et d'étendre son réseau de hubs.
Analyse de la chaîne de valeur
La chaîne de valeur des jets d'affaires du CCG couvre l'approvisionnement en aéronefs (livraisons OEM et transactions d'occasion), l'aménagement et la rénovation de cabine, le soutien à l'importation et à l'immatriculation, le financement et la location, la gestion des opérations, le traitement FBO, ainsi que la MRO et la logistique des pièces. Les OEM (Gulfstream, Bombardier, Dassault, Embraer, Textron) ancrent l'offre, tandis que les spécialistes régionaux de la gestion et du charter gèrent l'intégration des aéronefs, la conformité de l'équipage et réglementaire, ainsi que l'utilisation via des programmes de charter et d'adhésion. La maintenance et le support se concentrent de plus en plus sur des pôles aéronautiques et aéroports dédiés capables de gérer des travaux intensifs en hangar et le stockage de pièces, ce qui réduit la dépendance aux hubs aériens primaires congestionnés.
Une part croissante de la création de valeur se déplace vers la capacité de MRO locale, la disponibilité des composants et la constitution de tampons logistiques. Le Mohammed Bin Rashid Aerospace Hub de Dubai South a achevé la première phase de sa zone Aerospace Supply Chain en avril 2025 (1 291 000 pieds carrés répartis sur 11 installations), renforçant la base des ateliers de composants et des prestataires MRO. L'Arabie saoudite a lancé la Jeddah Aviation Zone de 1,3 milliard USD en février 2025 pour développer la fabrication, la MRO et la formation, tandis que l'accès aux stocks et aux pièces a également été renforcé par des transactions telles que l'accord Sanad-AerCap de 110 millions USD signé en juillet 2025, portant sur 6 000 composants aéronautiques. Côté services d'aviation privée, Jetex a été désigné en décembre 2024 exploitant exclusif du terminal d'aviation privée de l'aéroport international de la mer Rouge, liant directement les services FBO à une nouvelle infrastructure de destination et ajoutant de nouveaux nœuds au réseau régional d'aviation d'affaires.
Paysage concurrentiel
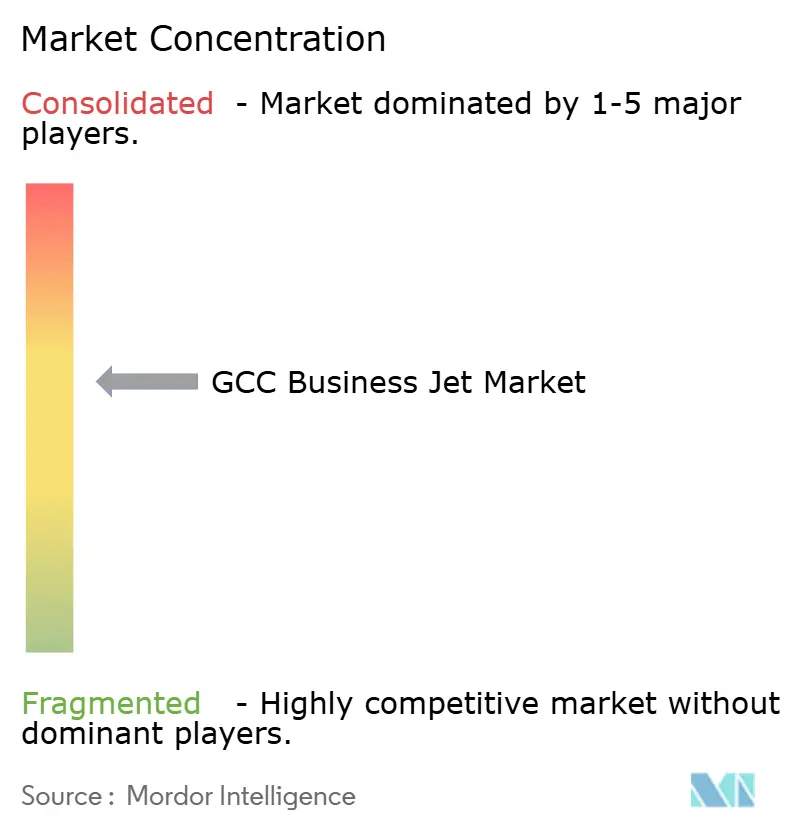
La concentration du marché est modérée, les principaux constructeurs tels que Gulfstream, Bombardier, Dassault, Embraer et Textron dominant l'offre. La concurrence est plus fragmentée parmi les opérateurs d'affrètement, les gestionnaires d'aéronefs, les FBO, les courtiers et les prestataires MRO. Le carnet de commandes du segment aérospatial de Gulfstream a atteint 24 milliards USD. La société a livré son 100e G700 au cours de ce trimestre, renforçant l'importance des aéronefs ultra-long-courriers pour la région. Les conditions du carnet de commandes des constructeurs peuvent renforcer le pouvoir de fixation des prix et orienter les acheteurs vers des aéronefs d'occasion ou des programmes d'accès.
La couverture des installations est une base majeure de concurrence dans le segment des services. Gama Aviation a ouvert son Centre d'Aviation d'Affaires de Sharjah en avril 2026, offrant une alternative aux contraintes opérationnelles de Dubaï. Les aéroports et terminaux d'Arabie Saoudite offrent aux prestataires internationaux de FBO l'opportunité de s'établir à Djeddah, AlUla et dans les aéroports d'entrée proches des grands projets de développement. Les nouvelles capacités FBO peuvent améliorer la prise en charge des passagers, les délais de rotation des aéronefs et l'accès à la maintenance. Ces facteurs sont particulièrement importants lorsque les créneaux dans les hubs principaux restent contraints.
Au niveau des opérateurs, l'âge de la flotte, la disponibilité du réseau, la réservation numérique et les autorisations réglementaires déterminent la force concurrentielle. La flotte mondiale de 70 aéronefs de VistaJet comprend 90 aéronefs disponibles en Arabie Saoudite, ce qui soutient le routage des équipages et la planification de la maintenance. DC Aviation Al-Futtaim et Empire Aviation Group bénéficient d'autorisations existantes, d'une expérience en gestion de flotte et de relations de maintenance. Les nouveaux entrants peuvent agréger la demande des utilisateurs d'entreprises, des family offices et des voyageurs de loisirs via des produits d'adhésion ou d'affrètement. Cependant, les opérateurs sans flotte propre ni relations avec des hangars font face à un chemin plus difficile vers une échelle fiable. Le secteur des jets d'affaires du CCG est donc ouvert aux nouveaux entrants, mais les actifs établis et les autorisations restent des barrières significatives.
Leaders du secteur des jets d'affaires du CCG
Gulfstream Aerospace Corporation
Bombardier Inc.
Textron Inc.
Embraer S.A.
Dassault Aviation S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement des capacités et une infrastructure dédiée à l'aviation générale ouvrent de la place aux exploitants de FBO, aux sociétés de gestion d'aéronefs et aux prestataires MRO pour élargir leur portée au-delà du noyau traditionnel de Dubaï et Riyad. Dubai South en est un exemple visible, le Mohammed Bin Rashid Aerospace Hub ayant enregistré 20 289 mouvements d'aviation d'affaires en 2025, soit une hausse de 17 % par rapport à 2024. Cette progression soutient les opportunités en matière d'espace de hangar, de maintenance en ligne, d'approvisionnement en pièces et d'assistance au sol dans les installations axées sur l'aviation d'affaires. Le plan de l'Arabie saoudite visant à développer six aéroports dédiés à l'aviation d'affaires et neuf nouveaux terminaux appuie également cette orientation axée sur les services, aux côtés des mises à jour de février 2026 telles que le terminal d'aviation générale de Dammam (OEDF) et la nomination d'un exploitant.
Les applications missionnées et multi-rôles offrent une opportunité adjacente pour les OEM, intégrateurs et prestataires de support, en particulier pour les plateformes à long rayon d'action et à grande cabine adaptées à la surveillance et aux missions spéciales. En novembre 2025, Bombardier Defense a désigné le Moyen-Orient comme région cible pour les configurations de défense et de mission spéciale basées sur le Global 6500, ce qui relie les besoins régionaux d'acquisition et de sécurité à la demande aval en matière de modification, de soutien à la certification et de maintien en condition opérationnelle. Parallèlement, la volatilité opérationnelle liée aux restrictions d'espace aérien et aux perturbations régionales maintient l'attention sur les services de fiabilité de départ, la planification d'aéroports alternatifs et la redondance multi-hub, des domaines où les exploitants et prestataires de services peuvent se différencier par une conception de réseau résiliente plutôt que par une dépendance à un hub unique.
Développements récents du secteur
- Juillet 2026 : Embraer a annoncé la livraison de 45 aéronefs exécutifs au deuxième trimestre 2026, contre 38 unités au deuxième trimestre 2025. Un volume de livraison plus élevé soutient l'expansion et le renouvellement de la flotte pour les jets légers et de taille moyenne utilisés dans les missions régionales d'affrètement et d'entreprise. La mise à jour indique également une meilleure disponibilité de l'offre par rapport aux contraintes de délais qui ont soutenu les prix des aéronefs d'occasion dans la région.
- Novembre 2025 : Gulfstream a indiqué que 14 aéronefs G700, soit environ 20 % de sa flotte G700 en service à l'époque, étaient basés au Moyen-Orient. La concentration d'un nouveau type phare dans la région renforce le rôle du CCG en tant que marché d'adoption précoce pour les plateformes long-courriers à grande cabine. Elle accroît également la demande de formation spécifique au type, de capacité de maintenance en ligne et de services locaux de finition et de support de cabine haut de gamme.
- Décembre 2024 : Red Sea Global et Jetex ont annoncé un accord désignant Jetex comme opérateur exclusif du terminal d'aviation privée à l'aéroport international de la mer Rouge. Cela a formalisé un point d'accès dédié à l'aviation d'affaires dans une destination majeure de méga-projet saoudien. Cela soutient la croissance de l'affrètement point à point et renforce l'argument en faveur de l'utilisation de hubs secondaires aux côtés de Riyad et Djeddah.


Cadre de la méthodologie de recherche et portée du rapport
Définition du Marché et Périmètre de Couverture
Ce marché couvre les revenus générés par l'activité des jets d'affaires dans les six pays du CCG, mesurés en valeur USD. Il inclut la demande liée aux déplacements privés et professionnels où un jet d'affaires est l'aéronef utilisé pour la mission.
Exclusions du périmètre : Nous excluons les aéronefs à voilure tournante, les opérations des compagnies aériennes commerciales régulières et les aéronefs d'aviation générale qui ne sont pas des jets d'affaires.
Aperçu de la Segmentation
- Par type de carlingue
- Grand jet
- Jet de taille moyenne
- Jet léger/très léger
- Par utilisateur final
- Propriétaires individuels
- Entreprises et entités corporatives
- Opérateurs de charters/taxis aériens
- Établissements de formation et académiques
- Opérateurs gouvernementaux et à mission spéciale
- Par modèle de propriété
- Achat d'aéronef neuf
- Achat d'occasion
- Propriété fractionnée
- Cartes de vol/adhésion
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Bahreïn
- Oman
- Koweït
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour établir la structure de base, nous partons de données publiques sur l'aviation et les données macroéconomiques qui aident à expliquer l'activité de la flotte et la demande de remplacement dans le CCG. Les sources utilisées comprennent, par exemple, les publications des autorités de l'aviation civile aux Émirats Arabes Unis et en Arabie Saoudite, les mises à jour du trafic des aéroports et des FBO lorsqu'elles sont disponibles, les statistiques douanières et commerciales pour les aéronefs et les pièces, ainsi que les références d'immatriculation des aéronefs et de liste des opérateurs.
Nous intégrons ensuite des documents d'appui tels que les rapports annuels et les présentations aux investisseurs des opérateurs aéronautiques, des exploitants d'aéroports et des prestataires de services concernés, ainsi que les publications des associations professionnelles et la couverture médiatique réputée sur les livraisons, les ajouts à la flotte et les nouvelles capacités de terminaux aéroportuaires. Si nécessaire, nous référençons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets, ainsi que le suivi des contrats et appels d'offres pour confirmer les grandes annonces d'infrastructure et d'approvisionnement. Ces sources documentaires sont illustratives et non exhaustives, et nous utilisons de nombreuses références publiques et payantes supplémentaires pour les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires et convertir les signaux d'activité en un modèle de marché reproductible. Nous nous entretenons avec des opérateurs, des prestataires de services et des experts du secteur dans les principaux hubs du CCG, puis nous validons des tendances telles que l'utilisation de l'affrètement, les délais de livraison des aéronefs et la façon dont les prix évoluent généralement avant de figer la vue finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux : 17 % | |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 33 % | |
| Acteurs plus petits : 18 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante où les signaux de la flotte active de jets d'affaires et les indicateurs d'activité des missions sont convertis en un pool de valeur pour le CCG, puis répartis entre les six pays à l'aide de vérifications de l'activité aéroportuaire et de la présence des opérateurs. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, telles que des valeurs de livraison d'aéronefs échantillonnées, des fourchettes de transactions d'occasion typiques et une vérification simple du prix de vente moyen multiplié par le volume sur l'activité d'affrètement.
Les données utilisées dans le modèle comprennent la taille et le profil d'âge de la flotte de jets d'affaires, la disponibilité des aéronefs neufs et d'occasion, les schémas d'utilisation annuelle typiques (heures et trajets), l'intensité d'adoption de l'affrètement et de la propriété fractionnée, ainsi que la direction observable des prix pour les aéronefs et les services clés dans la région. Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par les avis d'experts sur les moteurs de la demande, puis nous ajustons la trajectoire en fonction des contraintes d'approvisionnement connues, des carnets de commandes et des changements dans les préférences de propriété. Si un point de données ascendant est manquant dans un pays, nous comblons l'écart à l'aide de métriques proxy telles que la part du trafic des hubs et la part de la flotte, puis nous le revérifions lors d'appels de suivi.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par triangulation entre les résultats du modèle, les signaux d'activité indépendants et ce que les personnes interrogées rapportent comme des fourchettes réalistes pour l'utilisation et les prix. Si un résultat au niveau d'un pays semble incohérent avec les effectifs de la flotte, les nouvelles de livraisons ou la direction de l'activité aéroportuaire, les hypothèses sont réexaminées et les valeurs aberrantes sont documentées avant la validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas d'événements importants, tels que des annonces majeures de commandes d'aéronefs, des changements brusques dans les délais de livraison ou des changements de politique affectant l'accès à l'aviation d'affaires. Avant la livraison, un analyste effectue une nouvelle vérification des données clés et des facteurs de conversion afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du Marché des Jets d'Affaires du CCG de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les jets d'affaires du CCG semblent souvent différentes car le périmètre n'est pas défini de la même manière, et les données utilisées pour convertir l'activité de la flotte en dollars peuvent varier considérablement. Les différences dans ce qui est comptabilisé, l'année traitée comme base et la façon dont les prix sont projetés vers l'avenir expliquent généralement la majeure partie de l'écart.
Les vues centrées uniquement sur l'affrètement et les vues plus larges sur l'aviation générale sont les raisons les plus courantes pour lesquelles les chiffres ne correspondent pas, et certaines estimations appliquent également une croissance agressive de l'utilisation sans la relier aux ajouts de flotte et aux délais de livraison. Les grands écarts proviennent également du calendrier des devises et de la question de savoir si les transactions d'aéronefs d'occasion et les produits de propriété sont intégrés dans la valeur du marché ou maintenus séparément.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,39 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 1,40 milliard USD (2024) | Souvent présentée comme une vue de la demande plus étroite centrée sur les dépenses de voyage en jet privé, ce qui peut sous-estimer les transactions d'aéronefs d'occasion et les voies de propriété hors affrètement dans l'ensemble des six pays du CCG. |
| Blog Sectoriel B | 0,73 milliard USD (2025) | Reflète généralement un sous-ensemble plus restreint axé sur la valeur du marché des jets privés et peut exclure les missions d'entreprise et gouvernementales ; il peut également s'appuyer sur des prix simplifiés sans recoupement avec la flotte et l'utilisation. |
L'écart s'explique principalement par ce qui est exclu, car les totaux basés uniquement sur l'affrètement ou les déplacements privés sont inférieurs à un pool de valeur complet des jets d'affaires. Les aéronefs à voilure tournante et les aéronefs d'aviation générale non jets se situent en dehors du périmètre de Mordor Intelligence, ce qui maintient l'estimation liée aux signaux de demande des jets d'affaires pouvant être vérifiés par rapport à l'activité de la flotte et aux prix.


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les jets d'affaires du CCG ?
Le marché des jets d'affaires du CCG devrait croître à un TCAC de 4,77 % de 2026 à 2031, pour atteindre 4,38 milliards USD d'ici 2031.
Quel pays du CCG affiche la plus forte demande de jets d'affaires ?
Les Émirats Arabes Unis ont dominé la région avec une part de revenus de 37,19 % en 2025, soutenue par des services établis de FBO, de maintenance et de gestion d'aéronefs.
Quelle catégorie d'aéronefs domine l'aviation d'affaires du CCG ?
Les grands jets ont dominé les revenus avec une part de 50,58 % en 2025 car ils soutiennent les missions long-courriers depuis le CCG vers les principaux centres d'affaires mondiaux.
Pourquoi les services d'affrètement se développent-ils en Arabie Saoudite ?
Les opérateurs d'affrètement et de taxis aériens devraient croître à un TCAC de 6,89 % jusqu'en 2031, soutenus par l'accès intérieur pour les opérateurs étrangers à la demande à partir de mai 2025.
Quelle option de propriété connaît la croissance la plus rapide dans le CCG ?
Les cartes jet et abonnements constituent l'option de propriété à la croissance la plus rapide, avec un TCAC prévu de 8,26 % jusqu'en 2031.
Qu'est-ce qui limite la capacité de l'aviation d'affaires dans le CCG ?
La congestion des créneaux dans les principaux hubs et la pénurie de pilotes qualifiés peuvent limiter la disponibilité des horaires et augmenter les coûts d'exploitation.
Dernière mise à jour de la page le:



