
Taille et part du marché français des médicaments à base d'insuline et des dispositifs d'administration
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
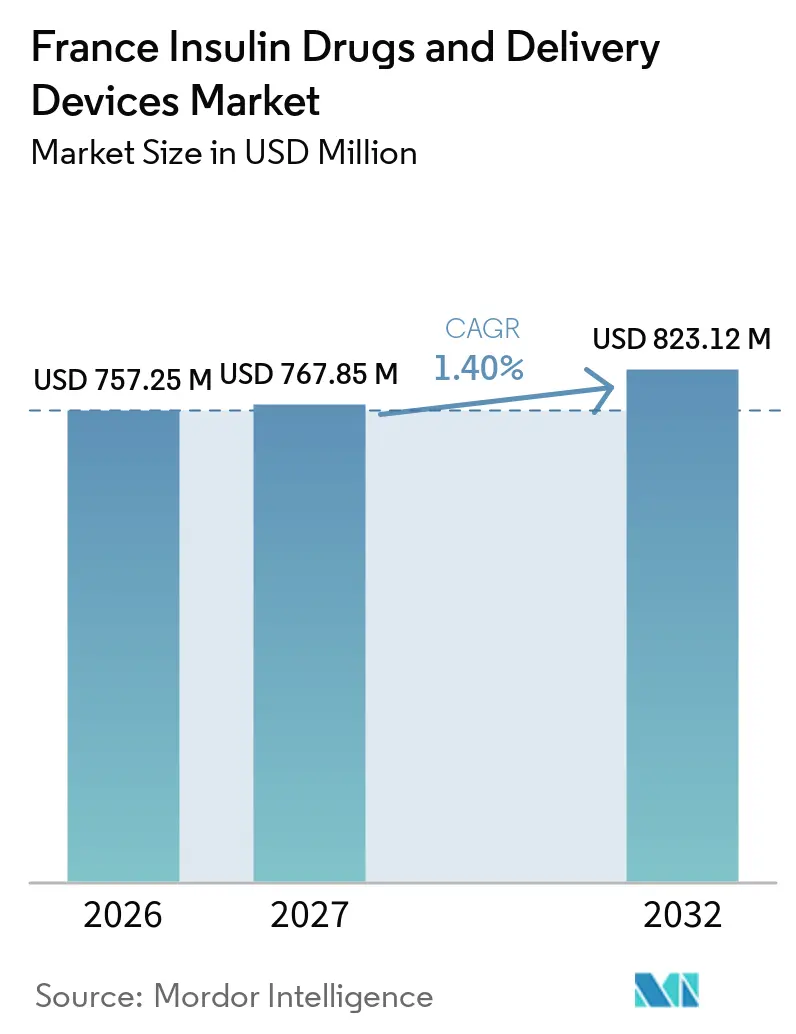
| Taille du marché de l'année de base (2026) | 757.25 Millions de dollars américains |
| Taille du Marché (2027) | 767.85 Millions de dollars américains |
| Taille du Marché (2032) | 823.12 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 1.40 % |
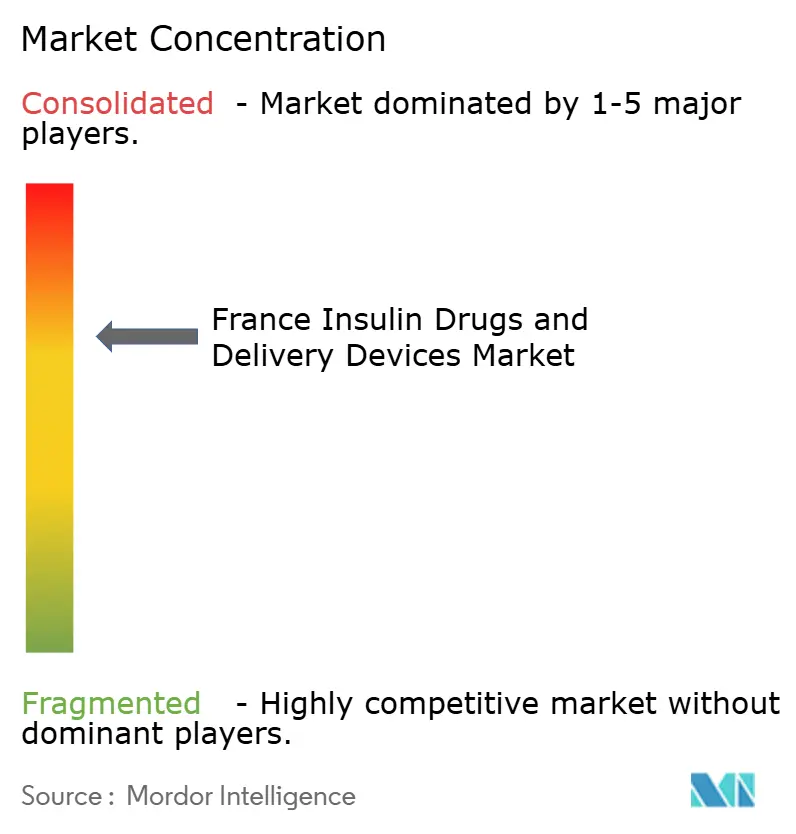
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché français des médicaments à base d'insuline et des dispositifs d'administration par Mordor Intelligence
La taille du marché français des médicaments à base d'insuline et des dispositifs d'administration était évaluée à 757,25 millions USD en 2026 et devrait croître de 767,85 millions USD en 2027 pour atteindre 823,12 millions USD d'ici 2032, à un CAGR de 1,40 % durant la période de prévision (2027-2032).
Durant la pandémie de COVID-19, les patients diabétiques en France ont été considérés comme une population à haut risque en raison de leur plus grande susceptibilité aux formes graves de la maladie et aux complications survenant après l'infection. Cela a conduit les professionnels de santé et les autorités de santé publique à accorder une importance accrue au maintien du contrôle glycémique et à la continuité du traitement du diabète. En conséquence, l'adhésion à l'insulinothérapie et la surveillance régulière du diabète sont devenues de plus en plus importantes, soutenant la demande de médicaments à base d'insuline et de dispositifs d'administration tout au long de la pandémie.
Par ailleurs, le maintien du contrôle glycémique est devenu une priorité essentielle pour les patients diabétiques en France, car une mauvaise gestion de la glycémie était associée à un risque plus élevé de complications après l'infection. Cette prise de conscience accrue de la gestion du diabète a encouragé l'adhésion au traitement et l'utilisation régulière de l'insuline chez les patients nécessitant une insulinothérapie. De plus, l'adoption croissante des consultations à distance et des outils numériques de gestion du diabète a contribué à assurer la continuité des soins pendant les restrictions de déplacement, soutenant une demande soutenue de médicaments à base d'insuline et de dispositifs d'administration tout au long de la pandémie.
Le diabète présente la prévalence la plus élevée parmi toutes les affections chroniques couvertes à 100 % par l'assurance maladie obligatoire (AMO) en France, et le nombre de patients pris en charge a doublé au cours des 10 dernières années. La France est l'un des principaux pays de la région européenne. La pandémie a également mis en évidence des opportunités pour poursuivre et développer les innovations dans la prestation des soins du diabète, grâce aux consultations virtuelles entre les prestataires de soins de santé et les personnes atteintes de diabète, et à l'utilisation des technologies dédiées au diabète. La gestion de crise a suscité un intérêt sans précédent pour les soins à distance, tant de la part des patients que des prestataires, et a supprimé de nombreuses barrières réglementaires de longue date. Ainsi, l'épidémie de COVID-19 a stimulé la croissance du marché de l'insuline.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché français des médicaments à base d'insuline et des dispositifs d'administration
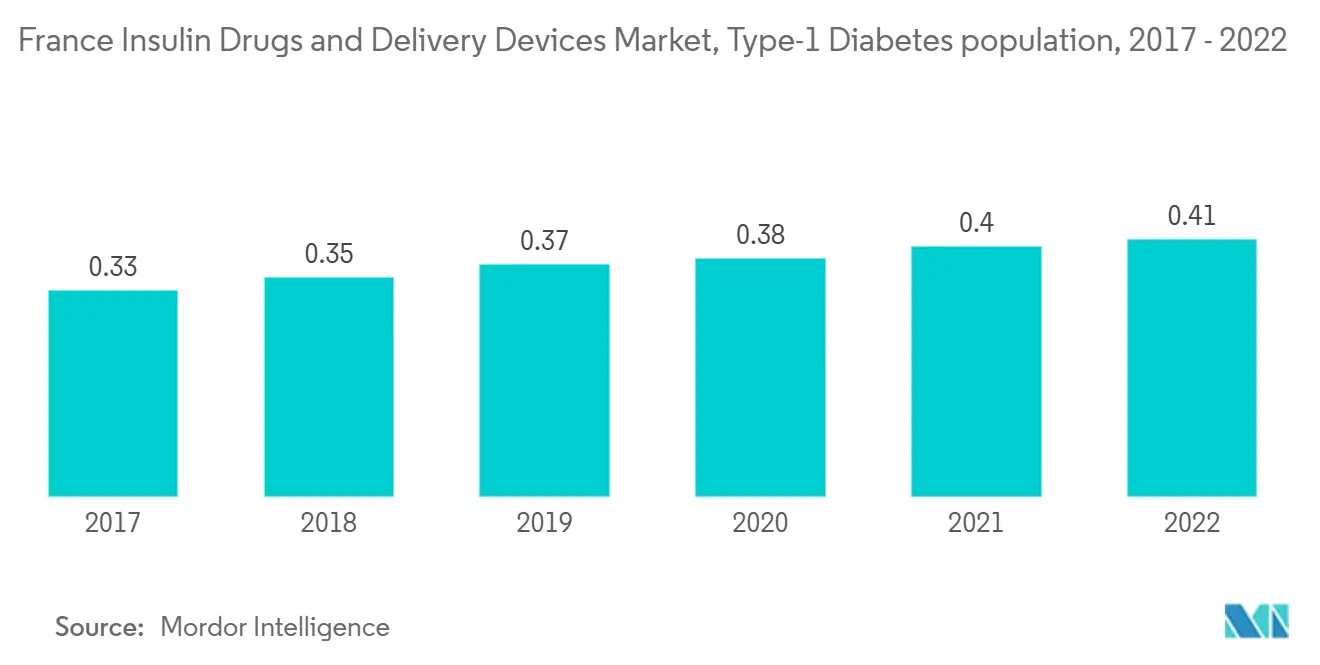
La croissance de la population diabétique et les études de recherche en France sont susceptibles de stimuler le marché étudié au cours de la période de prévision.
En France, la population diabétique devrait augmenter à un CAGR d'environ 2,9 % au cours de la période de prévision.
De plus, selon le rapport de la FID de 2021, 61 millions de personnes dans la région européenne et 537 millions de personnes dans le monde sont atteintes de diabète ; d'ici 2045, ce nombre passera à 69 millions. Selon une enquête de la Commission européenne, le nombre de personnes en France souffrant de diabète chronique est le plus élevé, et une personne sur dix en France est diabétique. La prévalence du diabète est significative en France, bien que l'objectif des règles d'un taux de conformité de 80 % aux consultations de soins de santé recommandées ne soit pas toujours atteint. Pour promouvoir un ajustement thérapeutique proactif et réduire l'inertie thérapeutique, de nouvelles techniques axées sur l'éducation et l'information des patients et des médecins sont nécessaires pour alléger le fardeau des complications et des hospitalisations liées au diabète.
En novembre 2022, la Commission européenne et les États membres ont manifesté leur engagement politique. Ils ont fixé des objectifs ambitieux pour « réduire les inégalités entre les citoyens de l'UE et améliorer les soins et la qualité de vie des personnes atteintes de diabète ». Les experts ont souligné l'importance de garantir des traitements efficaces, accessibles et ininterrompus afin de réduire le risque de développer des complications.
Les auteurs de la résolution ont également souligné l'importance de la standardisation de la collecte de données. Ils ont mis en avant le rôle de l'initiative « Healthier Together » de la Commission, lancée en décembre 2021, qui vise à prévenir, gérer et traiter les maladies non transmissibles (MNT). La résolution invite les États membres à élaborer, mettre en œuvre et surveiller des plans et stratégies nationaux en matière de diabète avec des « jalons et objectifs comparables », en reconnaissant les inégalités dans les stratégies de santé publique, les soins et l'accès à une alimentation saine et durable entre les États membres.
En France, il existe un système de santé centralisé dans lequel toutes les décisions de remboursement sont prises au niveau national, puis appliquées à l'ensemble du pays. Le panier de soins de santé français joue un rôle important ; le diabète est l'une des 30 maladies chroniques couvertes à 100 % par l'assurance maladie obligatoire (AMO) dans le cadre du dispositif ALD (affections de longue durée). Pour ceux qui ne sont pas couverts par l'ALD, le patient paie une partie du tarif officiel des soins de santé, qui varie selon la catégorie de biens et de soins.
Par conséquent, en raison de la prévalence croissante du diabète, le marché étudié devrait croître au cours de la période d'analyse.
Le segment des pompes à insuline devrait afficher le taux de croissance le plus élevé au cours de la période de prévision
Le segment des pompes à insuline détient une part de marché majeure sur le marché des dispositifs d'administration d'insuline cette année. Il devrait croître au cours de la période de prévision en raison des avancées technologiques croissantes et de sa préférence par rapport aux autres méthodes traditionnelles grâce à l'administration continue d'insuline.
Une pompe à insuline est un petit dispositif électronique à piles, de la taille d'un bip ou d'un petit téléphone mobile. L'insuline à action rapide est administrée via un ensemble de perfusion inséré par voie sous-cutanée. Le dispositif administre l'insuline de deux manières : basale et bolus. Une pompe à insuline est portée 24 heures sur 24, mais peut être retirée jusqu'à deux heures si nécessaire. Les données peuvent être téléchargées depuis les pompes à insuline via un logiciel basé sur le web. Les données relatives aux concentrations de glucose et à l'administration d'insuline peuvent être examinées par le professionnel de santé avec le patient. Des essais contrôlés randomisés ont rapporté un meilleur contrôle glycémique avec la thérapie par pompe à insuline par rapport aux injections quotidiennes multiples. Cela inclut des réductions de la glycémie, de l'hypoglycémie, un taux d'hémoglobine glyquée plus faible, des besoins en insuline réduits et une amélioration de la qualité de vie.
Les patients diabétiques de type 1 doivent vérifier régulièrement leur glycémie, surveiller leur taux de glucose sanguin et ajuster la dose d'insuline pour maintenir des niveaux de glucose optimaux. L'utilisation de la perfusion sous-cutanée continue d'insuline et des systèmes de surveillance continue du glucose a amélioré les soins aux patients et la qualité de vie, et est largement utilisée en milieu ambulatoire. De plus en plus, cette technologie est également utilisée en milieu hospitalier. Il existe des modèles de pompes avec télécommandes permettant aux parents de jeunes enfants de suspendre ou d'administrer un bolus d'insuline à distance lorsque l'enfant joue ou mange. Les pompes à perfusion d'insuline réduisent les grandes variations de la glycémie, induisent moins de douleur et administrent l'insuline de manière plus précise par rapport aux injections. Ces avantages des pompes à insuline par rapport au système d'administration traditionnel devraient stimuler le marché.
Paysage concurrentiel
Le marché français des médicaments à base d'insuline et des dispositifs d'administration est consolidé, avec peu d'acteurs significatifs et génériques. Les fusions et acquisitions entre les acteurs ont récemment aidé les entreprises à renforcer leur présence sur le marché. Eli Lilly et Boehringer Ingelheim ont une alliance pour développer et commercialiser Basaglar (Insuline Glargine). De plus, les acteurs ont récemment aidé les entreprises à renforcer leur présence sur le marché ; par exemple, Novo Nordisk a collaboré avec Ypsomed pour fournir de meilleures solutions d'insulinothérapie.
Leaders de l'industrie française des médicaments à base d'insuline et des dispositifs d'administration
-
Novo Nordisk
-
Eli Lilly
-
Sanofi
-
Ypsomed
-
Medtronic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans l'industrie
- Novembre 2023 : Novo Nordisk a annoncé un investissement de plus de 16 milliards de couronnes danoises (2,26 milliards USD) à partir de 2023 pour agrandir le site de production existant à Chartres, en France, pour le portefeuille de produits actuel et futur dans le domaine des maladies chroniques graves telles que le diabète. L'investissement augmentera considérablement la capacité du site de fabrication, en ajoutant des processus de production aseptique et de production finie, ainsi qu'une extension du laboratoire de contrôle qualité actuel.
- Novembre 2023 : ViCentra, Diabeloop et Dexcom, pour aider les personnes atteintes de diabète de type 1 à mieux gérer leur condition, devraient lancer un système de diabète en boucle fermée en Europe en 2024.
Périmètre du rapport sur le marché français des médicaments à base d'insuline et des dispositifs d'administration
L'insuline est principalement utilisée pour traiter le diabète de type 1, mais peut être utilisée chez les personnes atteintes de diabète de type 2 si les niveaux d'insuline restent faibles malgré l'utilisation d'autres types de médicaments. Il existe différentes façons d'injecter l'insuline dans le corps d'un patient, à l'aide de seringues, de stylos, de pompes et d'injecteurs à jet, offrant ainsi diverses options d'administration d'insuline. Le marché français des médicaments à base d'insuline et des dispositifs d'administration est segmenté en médicaments et dispositifs. Le rapport offre la valeur (en USD) et le volume (en mL) pour les médicaments à base d'insuline et (en unités) pour les dispositifs pour les segments susmentionnés.
| Insulines basales ou à action prolongée | Lantus (Insuline Glargine) |
| Levemir (Insuline Détémir) | |
| Toujeo (Insuline Glargine) | |
| Tresiba (Insuline Dégludec) | |
| Basaglar (Insuline Glargine) | |
| Insulines bolus ou à action rapide | NovoRapid/Novolog (Insuline asparte) |
| Humalog (Insuline lispro) | |
| Apidra (Insuline glulisine) | |
| FIASP (Insuline asparte) | |
| Admelog (Insuline lispro Sanofi) | |
| Insulines humaines traditionnelles | Novolin/Mixtard/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Insulines combinées | NovoMix (Insuline asparte biphasique) |
| Ryzodeg (Insuline dégludec et Insuline asparte) | |
| Xultophy (Insuline dégludec et Liraglutide) | |
| Soliqua/Suliqua (Insuline glargine et Lixisénatide) | |
| Insulines biosimilaires | Biosimilaires de l'Insuline Glargine |
| Biosimilaires de l'Insuline Humaine |
| Pompes à insuline | Dispositifs de pompe à insuline |
| Réservoirs de pompe à insuline | |
| Ensembles de perfusion d'insuline | |
| Stylos à insuline | Cartouches pour stylos réutilisables |
| Stylos à insuline jetables | |
| Seringues à insuline | |
| Injecteurs à jet d'insuline |
| Médicament | Insulines basales ou à action prolongée | Lantus (Insuline Glargine) |
| Levemir (Insuline Détémir) | ||
| Toujeo (Insuline Glargine) | ||
| Tresiba (Insuline Dégludec) | ||
| Basaglar (Insuline Glargine) | ||
| Insulines bolus ou à action rapide | NovoRapid/Novolog (Insuline asparte) | |
| Humalog (Insuline lispro) | ||
| Apidra (Insuline glulisine) | ||
| FIASP (Insuline asparte) | ||
| Admelog (Insuline lispro Sanofi) | ||
| Insulines humaines traditionnelles | Novolin/Mixtard/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Insulines combinées | NovoMix (Insuline asparte biphasique) | |
| Ryzodeg (Insuline dégludec et Insuline asparte) | ||
| Xultophy (Insuline dégludec et Liraglutide) | ||
| Soliqua/Suliqua (Insuline glargine et Lixisénatide) | ||
| Insulines biosimilaires | Biosimilaires de l'Insuline Glargine | |
| Biosimilaires de l'Insuline Humaine | ||
| Dispositif | Pompes à insuline | Dispositifs de pompe à insuline |
| Réservoirs de pompe à insuline | ||
| Ensembles de perfusion d'insuline | ||
| Stylos à insuline | Cartouches pour stylos réutilisables | |
| Stylos à insuline jetables | ||
| Seringues à insuline | ||
| Injecteurs à jet d'insuline | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché français des médicaments à base d'insuline et des dispositifs d'administration ?
La taille du marché français des médicaments à base d'insuline et des dispositifs d'administration devrait atteindre 757,25 millions USD en 2026 et croître à un CAGR de 1,40 % pour atteindre 823,12 millions USD d'ici 2032.
Quelle est la taille du marché français des médicaments à base d'insuline et des dispositifs d'administration en 2027 ?
En 2027, la taille du marché français des médicaments à base d'insuline et des dispositifs d'administration devrait atteindre 757,25 millions USD.
Quels sont les acteurs clés du marché français des médicaments à base d'insuline et des dispositifs d'administration ?
Novo Nordisk, Eli Lilly, Sanofi, Ypsomed et Medtronic sont les principales entreprises opérant sur le marché français des médicaments à base d'insuline et des dispositifs d'administration.
Quelles années couvre ce rapport sur le marché français des médicaments à base d'insuline et des dispositifs d'administration, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché français des médicaments à base d'insuline et des dispositifs d'administration était estimée à 746,79 millions USD. Le rapport couvre la taille historique du marché français des médicaments à base d'insuline et des dispositifs d'administration pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du marché français des médicaments à base d'insuline et des dispositifs d'administration pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.