
Taille et part du marché des TIC en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
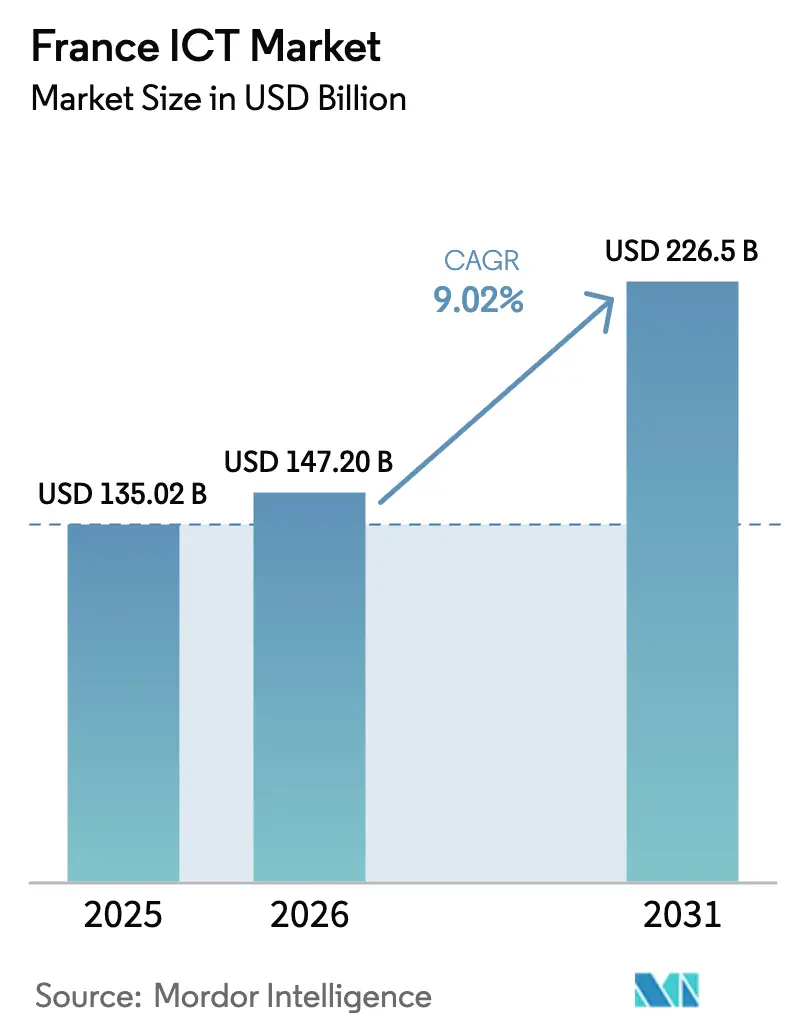
| Taille du marché de l'année de base (2025) | 135.02 Milliards de dollars |
| Taille du Marché (2026) | 147.2 Milliards de dollars |
| Taille du Marché (2031) | 226.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC en France par Mordor Intelligence
La taille du marché des TIC en France était évaluée à 135,02 milliards USD en 2025 et devrait progresser de 147,2 milliards USD en 2026 pour atteindre 226,5 milliards USD d'ici 2031, à un TCAC de 9,02 % au cours de la période de prévision (2026-2031). Une dynamique haussière robuste découle du programme France 2030 du gouvernement doté de 54 milliards EUR, d'investissements privés complémentaires dans l'IA dépassant 109 milliards EUR, ainsi que d'une couverture 5G et fibre optique généralisée atteignant désormais 95 % de la population. Ces facteurs convergent avec des mandats stricts en matière de cloud souverain pour ancrer le marché des TIC en France dans l'agenda de souveraineté numérique européenne. Le taux d'éligibilité à la fibre optique jusqu'au domicile (FTTH) de 90 % et le taux de souscription de 75,4 % ont déplacé la concurrence de la connectivité de base vers des services à forte intensité de données, tandis qu'une infrastructure nationale 5G autonome permet des cas d'usage liés à l'IoT industriel, au découpage réseau et à l'informatique en périphérie. La construction de centres de données à haute efficacité énergétique, soutenue par le réseau nucléaire bas-carbone de la France, contribue en outre à réduire le coût total de calcul et à répondre aux objectifs de décarbonation des entreprises. Ces évolutions structurelles accélèrent conjointement la migration vers le cloud, l'adoption de l'IA et la demande en informatique verte, préparant le terrain pour une expansion soutenue à deux chiffres sur le marché des TIC en France.
Principaux enseignements du rapport
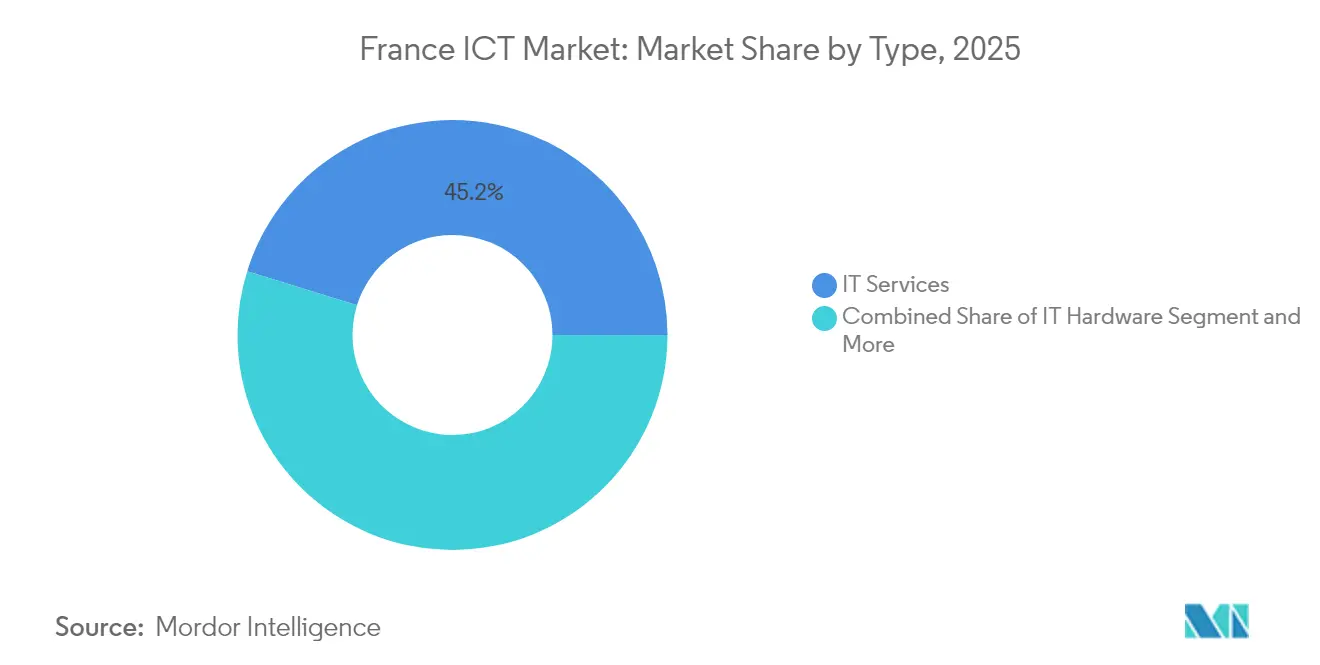
- Par type, les services informatiques ont représenté 45,20 % de la part du marché des TIC en France en 2025, tandis que les services cloud progressent à un TCAC de 12,10 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont contrôlé 70,30 % de la taille du marché des TIC en France en 2025 ; les petites et moyennes entreprises (PME) ont affiché le TCAC le plus élevé à 9,55 % jusqu'en 2031.
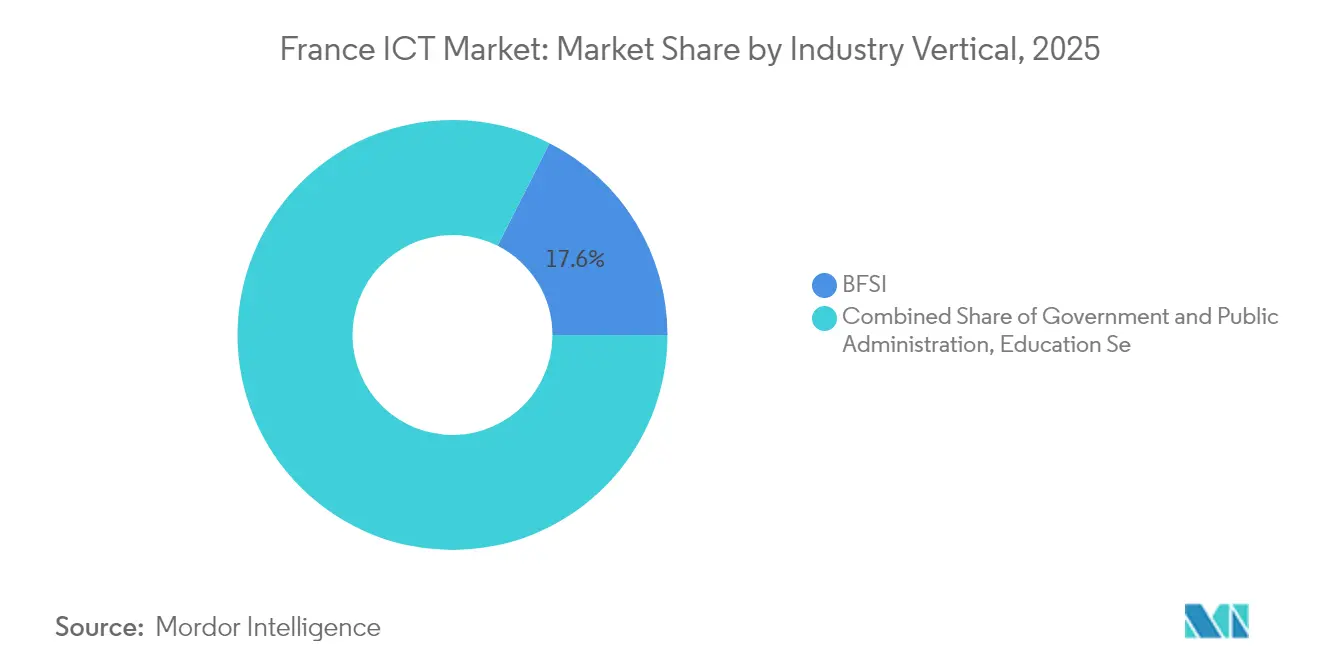
- Par secteur vertical, le BFSI a contribué à hauteur de 17,55 % de la taille du marché des TIC en France en 2025, tandis que les jeux vidéo et l'esport se développent à un TCAC de 14,35 % jusqu'en 2031.
- Par modèle de déploiement, les solutions exclusivement en cloud ont capté 56,85 % de la part du marché des TIC en France en 2025, le segment du cloud public étant prévu de progresser à un TCAC de 17,60 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC en France
Analyse de l'impact des moteurs*
| Moteur | (~)% Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des enchères de spectre 5G et des déploiements de réseaux | +1.8% | National, avec concentration urbaine à Paris, Lyon, Marseille | Moyen terme (2-4 ans) |
| La certification « Cloud de Confiance » de la France stimule l'adoption du cloud souverain | +1.5% | National, avec priorité au secteur public | Long terme (≥ 4 ans) |
| Les incitations du règlement européen sur les semi-conducteurs (EU Chips Act) accélèrent les pôles locaux de conception de semi-conducteurs | +0.9% | Pôles régionaux à Grenoble, Toulouse, Paris | Long terme (≥ 4 ans) |
| Les objectifs de décarbonation des entreprises stimulent la demande en centres de données verts | +1.2% | National, avec concentration dans les régions à énergie renouvelable | Moyen terme (2-4 ans) |
| L'achèvement du déploiement national de la fibre optique jusqu'au domicile (FTTH) ouvre l'accès à des services à plus haute valeur ajoutée | +2.1% | National, avec accent sur les zones rurales | Court terme (≤ 2 ans) |
| L'essor des modèles de langage alimentés par l'IA adaptés au secteur public français | +1.3% | National, avec accent sur le secteur gouvernemental | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des enchères de spectre 5G et des déploiements de réseaux drive la transformation des entreprises
Le lancement national de la 5G autonome de Free Mobile sur 20 000 sites en 2024 a déclenché une vague de déploiements concurrentiels, portant le nombre de sites 5G autorisés à 50 268 en mars 2025 et étendant la couverture à 95 % des habitants[1]Telecoms, « La 5G autonome de Free en France : des affirmations audacieuses », telecoms.com. L'architecture autonome apporte le découpage réseau qui permet aux fabricants, aux opérateurs logistiques et aux agences de sécurité publique de réserver une bande passante déterministe. Orange, SFR et Bouygues Telecom réaffectent les spectres 700 MHz et 2,1 GHz tandis que l'ARCEP prépare de nouvelles allocations 3,8-4,2 GHz pour accueillir les charges de travail liées à l'IA en périphérie. Les cas d'usage sensibles à la latence, tels que la robotique collaborative et les véhicules à guidage autonome, qui stagnaient sous la 4G, passent désormais aux pilotes commerciaux. En parallèle, les intégrateurs de systèmes regroupent la conception de réseaux privés 5G avec des services de périphérie gérés, monétisant ainsi la pile connectivité-calcul sur l'ensemble du marché des TIC en France.
La certification « Cloud de Confiance » de la France crée un paradigme de l'informatique souveraine
La plateforme Bleu, coentreprise de 525 millions EUR entre Capgemini et Orange utilisant la technologie Microsoft, a démarré ses opérations commerciales en 2024 pour traiter les charges de travail soumises aux statuts français de souveraineté des données. Le cadre SecNumCloud de l'ANSSI impose 360 contrôles couvrant l'isolation administrative et l'immunité juridique européenne, guidant les critères d'appel d'offres dans les domaines de la défense, de la santé et des infrastructures critiques. Les hyperscalers ne disposant pas du statut SecNumCloud doivent désormais s'associer à des opérateurs certifiés ou perdre l'accès aux marchés publics, redessinant ainsi les listes de prestataires retenus sur l'ensemble du marché des TIC en France. Les organisations gérant des charges de travail sensibles doivent donc peser la souveraineté par rapport au coût et aux fonctionnalités, ce qui élève la conformité au rang de facteur d'achat décisif. La position nationale influence également la réglementation européenne : Paris résiste aux schémas plus larges et moins stricts, visant à préserver son avantage de précurseur dans les services cloud souverains.
Les objectifs de décarbonation des entreprises redessinent les schémas d'investissement dans les centres de données
Les charges de travail intensives en énergie liées à l'IA poussent la charge des centres de données à 10 TWh, soit 2,2 % de la consommation électrique française en 2022, avec des prévisions tablant sur une hausse de 74 % d'ici 2050[2]RTE, « Centres de données : 11 chiffres sur la croissance et les besoins en énergie », rte-france.com. Les opérateurs exploitent le mix électrique national à 90 % bas-carbone et la base nucléaire pour commercialiser des offres d'hébergement « calcul vert » qui aident les multinationales à respecter leurs engagements fondés sur des objectifs scientifiques. Les campus modernes affichent des scores d'efficacité d'utilisation de l'énergie (PUE) proches de 1,1, réduisant de moitié les pertes énergétiques par rapport aux salles traditionnelles. Les audits obligatoires de performance énergétique pour les installations de plus de 500 kW, effectifs depuis avril 2025, accélèrent les cycles de rénovation, favorisant le refroidissement liquide et les systèmes de récupération de chaleur. Les entreprises intègrent désormais des audits d'empreinte carbone dans leurs contrats d'hébergement, inscrivant les indicateurs de durabilité dans leurs grilles d'évaluation des fournisseurs. Cette prime verte renforce l'avantage concurrentiel de la France alors que les fournisseurs cloud développent des fermes GPU pour les services d'IA générative au sein du marché des TIC en France.
L'achèvement du déploiement national de la FTTH permet l'innovation des services au-delà de la connectivité
L'éligibilité à la FTTH a atteint 92 % des locaux en mars 2025, avec 25,1 millions de lignes actives représentant 77 % des abonnements fixes. La fermeture du réseau cuivre a débuté dans 162 communes, poussant les utilisateurs DSL traditionnels vers des offres gigabit et libérant les opérateurs pour recentrer leurs investissements sur la différenciation des services. La fibre de qualité SLA ancre désormais des offres groupées intégrant l'interconnexion directe au cloud public, l'orchestration SD-WAN et la sécurité managée. Les PME des communes rurales bénéficient d'une bande passante symétrique essentielle pour les ERP en mode SaaS et la collaboration axée sur la vidéo, supprimant les disparités numériques historiques entre zones urbaines et rurales. À mesure que la fibre omniprésente élimine les goulots d'étranglement du dernier kilomètre, les développeurs déploient des applications à haute bande passante telles que la télésanté immersive et la formation professionnelle virtuelle, renforçant la demande adressable pour le marché des TIC en France.
Analyse de l'impact des freins*
| Frein | (~)% Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le canal PME très fragmenté gonfle les coûts de mise sur le marché | -1.4% | National, avec concentration rurale | Moyen terme (2-4 ans) |
| La pénurie de talents bilingues (FR/EN) en cybersécurité limite l'exécution des projets | -1.8% | National, avec concentration dans la région parisienne | Long terme (≥ 4 ans) |
| Les anciens parcs de mainframes dans le BFSI ralentissent la migration vers le cloud | -0.9% | National, concentré dans les quartiers financiers | Long terme (≥ 4 ans) |
| La dépendance croissante envers les hyperscalers non européens soulève des préoccupations en matière de souveraineté des données | -1.1% | National, avec accent sur le secteur public | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le canal PME fragmenté crée des désavantages d'échelle pour les fournisseurs de technologie
Seulement 52 % des PME françaises atteignent le seuil d'intensité numérique de base de l'UE malgré un accès à la fibre pour 73 % d'entre elles, contraignant les fournisseurs à des cycles d'éducation à forte implication qui érodent les marges[3]France Num, « Baromètre 2024 : perception et usages », francenum.gouv.fr. Les achats sont dispersés entre 4 millions d'entreprises, chacune exigeant un soutien sur mesure tout en générant des valeurs contractuelles modestes. Les dépenses de marketing par euro encaissé restent donc bien supérieures à celles des contrats d'entreprise, décourageant les modèles SaaS à grande échelle. Les subventions gouvernementales et l'accompagnement France Num atténuent l'obstacle, mais pâtissent de campagnes de sensibilisation fragmentées. Tant que les agrégateurs de canaux ou les pôles régionaux de conseil numérique ne se développent pas, les frictions liées à la découverte, à l'intégration et à la gestion du changement continueront de freiner l'élan du marché des TIC en France.
La pénurie de talents en cybersécurité contraint la croissance du marché malgré une demande croissante
L'économie manque de 15 000 professionnels de la cybersécurité même après une croissance des effectifs de 89 % depuis 2021, les compétences bilingues étant les plus rares au[4]Gouvernement français, « Attirer les jeunes vers les métiers de la cybersécurité », info.gouv.fr. Les salaires médians de 70 000 EUR dépassent de 40 % les salaires généraux des TIC, gonflant les coûts de projet et retardant les délais de migration vers le cloud. Les banques et les services publics reportent les initiatives de confiance zéro faute d'ingénieurs certifiés, et les fournisseurs de services managés plafonnent l'acquisition de nouveaux clients lorsque les viviers de recrutement se tarissent. Les universités élargissent leurs programmes, mais les parcours de certification tels que le CISSP et le CISM allongent les cycles d'apprentissage, ralentissant l'élasticité de l'offre. Tant que les règles de mobilité internationale des talents ne s'assouplissent pas ou que les filières de formation accélérée ne se développent pas, les goulets d'étranglement en matière de sécurité freineront la dynamique haussière du marché des TIC en France.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : La domination des services accélère la transformation vers le cloud
Les services informatiques ont contribué à hauteur de 45,20 % à la part du marché des TIC en France en 2025, les entreprises externalisant des charges de travail complexes de transformation numérique. Les mandats de prix premium autour de l'intégration de l'IA, du renforcement de la cybersécurité et de la modernisation des systèmes patrimoniaux sont verrouillés dans des contrats pluriannuels de services managés. Les services cloud, progressant à un TCAC de 12,10 %, bénéficient directement des mandats de cloud souverain et des préférences en matière de centres de données verts. La taille du marché des TIC en France pour les services cloud devrait augmenter de pair avec le déploiement de Bleu, à mesure que les ministères migrent les charges de travail sensibles des infrastructures sur site vers des environnements compatibles SecNumCloud. Les cycles de renouvellement du matériel persistent autour des passerelles de périphérie et des mises à niveau Wi-Fi 7 d'entreprise, mais la valeur se déplace résolument vers les modèles X-en-tant-que-Service qui monétisent la pénurie de talents plutôt que les actifs physiques.
La dynamique à moyen terme s'articule autour de l'orchestration de plateformes : les fournisseurs regroupant des capacités d'observabilité, de FinOps et d'opérations d'IA surpassent les revendeurs purs. Les éditeurs de logiciels intègrent des copilotes d'IA générative dans les suites ERP et CRM, augmentant les revenus complémentaires. Les fournisseurs de services de communication se repositionnent en orchestrateurs d'expérience numérique, fusionnant la capacité 5G-MEC avec les places de marché SaaS. Collectivement, ces tendances renforcent la composition orientée services du marché des TIC en France et font pencher les marges vers des offres à forte intensité de connaissances.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par taille d'entreprise : La dynamique de croissance des PME remet en question la domination des grandes entreprises
Les grandes entreprises ont conservé 70,30 % de la taille du marché des TIC en France en 2025, mais font face à une expansion plus lente en raison de la remédiation des mainframes et des révisions de conformité qui allongent les cycles de projet. Les PME, affichant un TCAC de 9,55 %, exploitent les places de marché cloud et les outils low-code pour contourner les contraintes patrimoniales. Les offres groupées de cybersécurité à tarification par abonnement et les forfaits LAN managé tout compris abaissent les barrières de coût initiales, permettant aux PME d'atteindre la parité numérique.
Les bons gouvernementaux au titre de France Num subventionnent les renouvellements de matériel et la formation aux compétences numériques, élargissant le vivier d'acheteurs qualifiés. Les agrégateurs de places de marché qui pré-intègrent la comptabilité, le commerce électronique et la cyber-assurance constituent des guichets uniques, contournant l'écosystème de revendeurs fragmenté. À mesure que la pénétration de la FTTH supprime les contraintes du dernier kilomètre, les micro-entreprises rurales adoptent les solutions de point de vente SaaS et le stockage cloud. Cette dynamique de fond réduit l'écart d'intensité numérique et réalloue les dépenses supplémentaires vers la cohorte des PME au sein du marché des TIC en France.
Par secteur vertical : Le leadership du BFSI face à la perturbation par le secteur des jeux vidéo
Le BFSI détenait 17,55 % de la part du marché des TIC en France en 2025, orientant ses budgets vers la modernisation des systèmes bancaires centraux, les API de finance ouverte et la conformité aux paiements en temps réel. Cependant, les jeux vidéo et l'esport, portés par un marché domestique des jeux de 6,1 milliards EUR, sont en passe d'atteindre un TCAC de 14,35 %, positionnant les charges de travail liées à l'expérience consommateur comme la prochaine frontière de la demande.
Les banques pilotent le chiffrement prêt pour l'informatique quantique et les modèles de détection de fraude par apprentissage fédéré, mais doivent détourner leurs dépenses opérationnelles pour remédier à 84 % des parcs de mainframes patrimoniaux. À l'inverse, les studios et les plateformes d'esport exploitent le rendu 5G-périphérie et les pipelines de contenu généré par l'IA nécessitant une capacité GPU élastique. Les trajectoires de croissance divergentes amplifient le glissement dans la composition sectorielle : d'ici 2030, les charges de travail de loisirs pourraient dépasser celles de la finance réglementée en consommation cloud incrémentale, redéfinissant la priorisation des charges de travail sur l'ensemble du marché des TIC en France.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par modèle de déploiement : La domination du cloud exclusif accélère l'adoption du cloud public
Les architectures exclusivement en cloud représentaient 56,85 % du marché des TIC en France en 2025, les conseils d'administration ayant validé des mandats cloud-first pour accéder à des analyses avancées et à des chaînes d'outils d'IA générative. La consommation de cloud public est prévue à un TCAC de 17,60 %, soutenue par des instances souveraines qui satisfont aux clauses de résidence des données tout en conservant la vélocité d'innovation des hyperscalers. La taille du marché des TIC en France pour les charges de travail en cloud public se développera donc plus rapidement que leurs homologues hybrides ou privés.
Les environnements sur site persistent dans la défense et les services publics où les statuts de latence ou de sécurité nationale imposent un contrôle physique. Néanmoins, à mesure que les certifications SecNumCloud se multiplient et que la redondance bi-région devient clé en main, même les charges de travail critiques migrent. Les mini-centres de données en périphérie complètent les dorsales de cloud public pour une latence déterministe, permettant aux fournisseurs de services de proposer des zones « cloud local » aux sites de production. En conséquence, les paradigmes exclusivement en cloud prédomineron dans les nouveaux déploiements de charges de travail au sein du marché des TIC en France.
Analyse géographique
La région Île-de-France concentre plus de 70 centres de données de niveau III et supérieur d'une valeur de 1,2 milliard EUR et constitue l'épine dorsale des échanges de trafic continental. La taille du marché des TIC en France pour le pôle de la capitale dépasse donc de loin les hubs provinciaux, mais l'équilibre est en train de se modifier. En Auvergne-Rhône-Alpes, Lyon combine les secteurs automobile et biotechnologique, stimulant la construction de centres de données en périphérie et de bancs d'essai 5G. Grenoble attire les subventions du règlement européen sur les semi-conducteurs (EU Chips Act), ancrant un corridor de conception de semi-conducteurs qui catalyse la demande spécialisée en logiciels EDA et en calcul haute performance (HPC). Le complexe aérospatial de Toulouse en Occitanie recourt aux plateformes de jumeaux numériques et à l'IA de maintenance prédictive, accroissant les dépenses TIC régionales.
L'achèvement du déploiement de la fibre optique jusqu'au domicile égalise la connectivité rurale : les PME du Grand Est et de Nouvelle-Aquitaine acquièrent désormais des outils SaaS auparavant inaccessibles, augmentant les dépenses TIC par habitant. La Bretagne et la Normandie tirent parti de l'éolien offshore et de l'énergie marémotrice pour attirer des campus d'informatique verte, en cohérence avec les stratégies de décarbonation des centres de données. Les points d'atterrissage de câbles sous-marins transocéaniques à Marseille favorisent le trafic vers le Moyen-Orient et l'Afrique, transformant la région Provence-Alpes-Côte d'Azur en un hub à faible latence pour les charges de travail de streaming et de jeux vidéo. À l'échelle nationale, le marché des TIC en France bénéficie de l'appartenance de la France à l'UE tout en exerçant des contrôles de souveraineté indépendants, établissant un équilibre entre échelle continentale et gouvernance nationale que peu de pairs parviennent à reproduire.
Paysage réglementaire
La France renforce la gouvernance des TIC autour de la souveraineté, de la sécurité et de la portabilité, l'ANSSI jouant un rôle central grâce aux exigences de qualification SecNumCloud qui déterminent quels fournisseurs peuvent servir les charges de travail sensibles et du secteur public. La loi SREN (loi n°2024-449) renforce les garanties relatives aux données sensibles dans l'espace numérique, y compris les obligations liées à l'interopérabilité et à la portabilité des données pour les services cloud, tandis que la France aligne ses exigences nationales de cybersécurité sur le cadre européen NIS2 en matière de gouvernance, de gestion des risques et de notification des incidents.
En 2026, des instruments politiques ont encore clarifié les attentes opérationnelles pour les administrations et les fournisseurs. La circulaire relative aux achats publics numériques du Premier ministre, datée du 5 février 2026, définit l'approche de l'État visant à équilibrer les solutions du marché avec des outils développés en interne et open source (y compris des éléments de La Suite numérique) afin de soutenir la souveraineté et de réduire la dépendance aux fournisseurs. Le décret n°2026-272 du 14 avril 2026 précise les exigences de protection pour les données administratives sensibles et d'intérêt public traitées par les fournisseurs de cloud privé, relevant ainsi le niveau d'exigence de conformité pour les contrats cloud dans les domaines réglementés et publics.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC en France couvre les fabricants d'équipements matériels et réseau, les opérateurs télécoms, les hyperscalers et les plateformes de cloud souverain, les éditeurs de logiciels, ainsi qu'une importante couche de services regroupant intégrateurs de systèmes, MSP, et cabinets d'ingénierie et de conseil. L'écosystème global compte environ 30 000 entreprises employant plus de 660 000 personnes, l'activité se répartissant entre les services numériques (environ la moitié), l'édition de logiciels et le conseil en ingénierie et technologie. Cette structure maintient les services et l'intégration au cœur de la manière dont les utilisateurs finaux achètent et exploitent les TIC.
La demande du secteur public et des industries réglementées s'organise de plus en plus en une chaîne d'approvisionnement à plusieurs niveaux, où des briques souveraines fondamentales coexistent avec des offres commerciales devant satisfaire aux exigences d'interopérabilité, de sécurité et de doctrine d'achat. L'ANSSI agit comme validateur clé pour les chaînes d'approvisionnement des systèmes d'information sécurisés grâce à la qualification de prestataires et de produits de sécurité de confiance, ce qui influence les listes restreintes de fournisseurs et les stratégies de partenariat, tant pour les acteurs nationaux que pour les entreprises technologiques étrangères actives en France. Cette couche de qualification renforce l'importance de l'ingénierie de conformité, de l'auditabilité et des capacités de portabilité dans les logiciels, le cloud et les services managés fournis sur le marché français.
Paysage concurrentiel
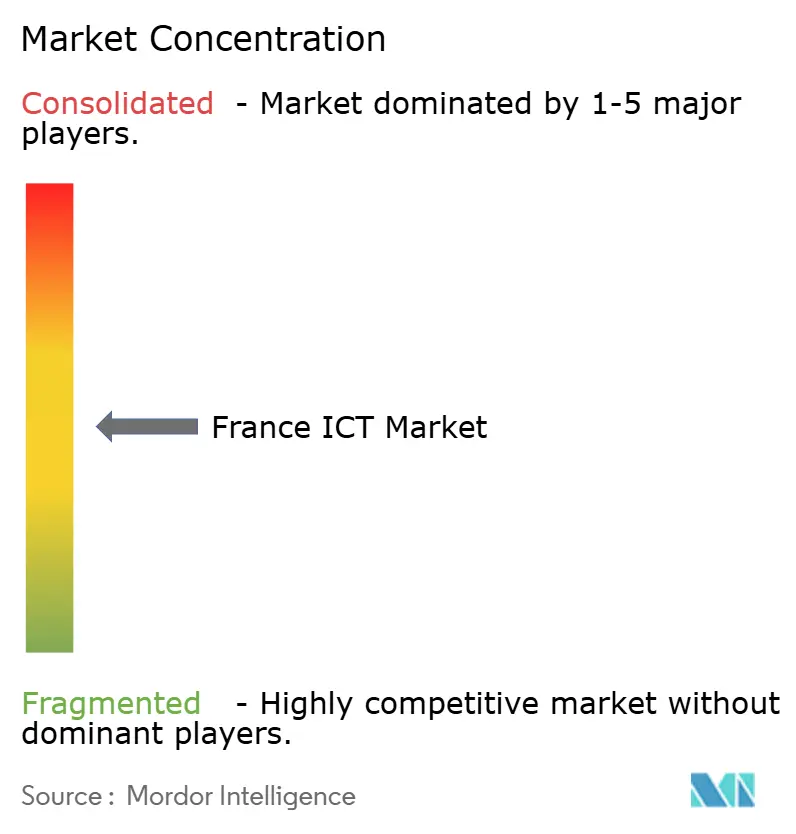
L'arène des TIC en France est modérément concentrée : les cinq premiers prestataires détiennent une part de revenus estimée à 48 % dans les domaines de la connectivité, du cloud et des services. Orange est en tête sur l'accès fixe et mobile, monétisant les mises à niveau FTTH et 5G autonome, tandis que SFR, Bouygues Telecom et Free Mobile défendent leurs parts via des offres agressives de données illimitées. Microsoft, IBM et AWS capitalisent sur les migrations vers le cloud d'entreprise, mais les qualifiés SecNumCloud Capgemini-Orange (Bleu) et Thales-Google (S3NS) occupent des niches protégées. OVHcloud exploite ses racines européennes pour commercialiser une infrastructure en tant que service (IaaS) prête pour la souveraineté et a ouvert des clusters GPU à refroidissement liquide à Roubaix.
Les pivots stratégiques se concentrent davantage sur la différenciation réglementaire que sur le prix brut. Orange regroupe la revente de cloud souverain avec la sécurité MEC managée ; Capgemini investit dans des centres de capacités d'IA générative pour compenser le ralentissement de la croissance du conseil ; Dassault Systèmes superpose la gestion du cycle de vie des produits (PLM) livrée par cloud avec des indicateurs de durabilité pour les clients du secteur manufacturier. L'acquisition planifiée de Ciril Group par Carlyle souligne l'appétit du capital-investissement pour les prestataires souverains dans un contexte de hausse des dépenses de conformité. La pénurie de talents stimule les fusions-acquisitions pour des compétences spécialisées : HCLTech a acquis Zeenea pour sécuriser la propriété intellectuelle en matière de gouvernance des données, et ChapsVision a racheté Sinequa pour intégrer la recherche alimentée par l'IA dans les piles analytiques de la défense.
Parmi les challengers émergents figurent Mistral, qui développe des grands modèles de langage en langue française, et Foxway, qui développe des services de reconditionnement informatique circulaire pour satisfaire les règles d'achats ESG. Dans l'ensemble, la concurrence repose sur la capacité à fusionner au mieux la souveraineté, la durabilité et l'IA spécifique aux secteurs, une triade qui redéfinit la création de valeur sur le marché des TIC en France.
Leaders de l'industrie des TIC en France
Samsung Electronics Co., Ltd
Microsoft Corporation
IBM Corporation
Infosys Limited
Accenture plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La migration vers le cloud souverain et les modèles de livraison conçus dès l'origine pour la conformité créent des espaces vacants dans le conseil, l'intégration et l'exploitation managée, en particulier pour les charges de travail impliquant des données administratives sensibles et d'intérêt public. La circulaire relative aux achats publics numériques du 5 février 2026 donne aux fournisseurs une incitation concrète à packager des offres interopérables et à aider les administrations à équilibrer les solutions du marché avec des fondations internes et open source (les communs numériques pilotés par la DINUM tels que La Suite numérique). Cela ouvre des opportunités pour les intégrateurs de systèmes, les éditeurs de logiciels et les MSP disposant de solides références en matière de sécurité et de portabilité.
Un second domaine d'opportunité concerne les infrastructures et services à forte intensité de données qui associent capacités cloud, cybersécurité et edge computing conformément aux attentes de gouvernance françaises. Le décret n°2026-272 (14 avril 2026) accroît les exigences pratiques pour le traitement en cloud privé des données publiques sensibles, ce qui accroît en retour la demande d'outils d'assurance (identité, journalisation, chiffrement, gouvernance) ainsi que d'hébergement de confiance et de sécurité managée conformes aux attentes de l'ANSSI. Dans le même temps, la programmation France 2030 et les initiatives de construction d'écosystème mentionnées dans les orientations commerciales officielles (conseil cloud, analyse de données, 5G et edge computing, cybersécurité et IA) soutiennent des voies d'accès au marché pour les PME et startups innovantes via des mécanismes d'achat public et des modèles de livraison pilotés par des partenaires.
Développements récents du secteur
- Juillet 2026 : Microsoft France a signé un nouvel accord-cadre avec le ministère de l'Éducation nationale et de la Recherche. Cette signature formalise un alignement de mandat technologique gouvernemental pour l'IA et les logiciels éducatifs. Cette collaboration consolide l'empreinte de Microsoft France dans les secteurs de l'IA et de l'éducation en France.
- Mai 2026 : La troisième cohorte du Microsoft GenAI Studio a atteint une étape clé, avec plus de 1 800 startups accompagnées par Microsoft France depuis 2024, en vue d'un objectif de 2 500 d'ici 2027. Le programme accélère le développement des startups d'IA en France. Il élargit l'écosystème entreprise et GenAI de Microsoft dans le pays, catalysant l'adoption locale de l'IA et la croissance des services.
- Avril 2026 : Le gouvernement français a officiellement sélectionné Scaleway pour héberger la plateforme nationale de données de santé PDS, remplaçant Microsoft Azure. Cette sélection renforce la position de Scaleway sur le cloud souverain en France. Elle pourrait faire basculer d'importantes charges de travail cloud liées aux données de santé, en France, en dehors des fournisseurs américains.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des TIC en France est défini comme les dépenses totales générées en France dans l'ensemble des offres fondamentales en technologies de l'information et de la communication, y compris les produits et services informatiques et les services de communications électroniques, mesurées en termes de revenus en USD pour l'année indiquée.
Exclusions du périmètre : nous excluons l'activité informelle ou non facturée, la majorité de la revente d'appareils d'occasion aux consommateurs, ainsi que les allocations de coûts informatiques purement internes qui ne se traduisent pas en revenus pour les fournisseurs.
Aperçu de la segmentation
- Par type
- Matériel informatique
- Matériel informatique (ordinateurs)
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services managés
- Services de traitement des opérations métier
- Services de conseil aux entreprises
- Services cloud
- Infrastructure informatique
- Sécurité informatique
- Services de communication
- Matériel informatique
- Par modèle de déploiement
- Sur site
- Cloud public
- Cloud privé
- Cloud hybride
- Par taille d'entreprise
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur vertical
- Gouvernement et administration publique
- Banque, services financiers et assurance (BFSI)
- Commerce de détail, commerce électronique et logistique
- Industrie manufacturière et industrie 4.0
- Énergie et services publics
- Santé et sciences de la vie
- Jeux vidéo et esport
- Éducation
- Autres secteurs verticaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les garde-fous extérieurs avant la finalisation des hypothèses, notamment pour l'ampleur des revenus des services télécoms et l'orientation des dépenses informatiques des entreprises françaises. Nous nous sommes principalement appuyés sur des statistiques publiques et des observatoires sectoriels lisibles et comparables d'une année à l'autre, afin que le modèle ne soit pas influencé par des événements ponctuels.
Les points de départ courants incluaient des sources telles que les observatoires du marché des télécoms de l'ARCEP, les statistiques structurelles d'entreprises de l'INSEE pour les activités TIC, les séries de l'économie numérique d'Eurostat et les indicateurs TIC de l'OCDE, suivis de vérifications par rapport aux rapports annuels, dépôts réglementaires et présentations investisseurs des principaux opérateurs et prestataires de services informatiques actifs en France. Pour les signaux de tarification et d'activité, nous avons également utilisé des communiqués de presse d'associations françaises de l'industrie numérique et des publications gouvernementales de stratégie numérique, lorsque pertinent. Certaines données ont été vérifiées croisement à l'aide d'abonnements payants couvrant les données financières d'entreprises, l'actualité et les dépôts réglementaires, ainsi que des bases de données de brevets pour les tendances d'intensité d'innovation. Ces sources de recherche documentaire ne sont pas exhaustives, et d'autres documents et jeux de données publics ont été utilisés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que la recherche documentaire ne peut pas montrer de manière fiable, comme la vitesse d'évolution des budgets cloud et cybersécurité, la manière dont les évolutions de l'ARPU télécom se traduisent en revenus, et les endroits où les acheteurs retardent leurs projets. Nous avons échangé avec un ensemble d'opérateurs, de prestataires de services informatiques, d'acteurs logiciels et de plateformes, de partenaires de distribution et d'acheteurs en entreprise, puis comparé les retours entre les régions de France afin de garantir que les hypothèses finales ne soient pas centrées sur Paris.
Pour maintenir un modèle réaliste, nous avons demandé aux répondants de partager des fourchettes exploitables concernant la répartition des revenus, les schémas de durée de contrat, le comportement de renouvellement et la répercussion des variations de prix (en particulier pour les services managés et les offres groupées de connectivité), éléments qui ont ensuite directement alimenté le dimensionnement et les moteurs de prévision.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 17 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement part d'une reconstruction descendante de la demande TIC en France, où les séries de revenus des services télécoms, les répartitions d'activité de type comptabilité nationale pour les services TIC, et les indicateurs publiés de dépenses informatiques des entreprises sont ramenés à une base cohérente en termes d'année et de devise. Ce n'est qu'après stabilisation de ces totaux que nous avons utilisé des vérifications ascendantes sélectives, telles que des répartitions de revenus de fournisseurs échantillonnés, des retours de canaux de distribution sur les volumes d'expédition des principales lignes matérielles, et des fourchettes de prix moyens de vente pour les services managés, qui ont ensuite servi à ajuster les zones apparaissant surestimées ou sous-comptées.
Quelques données pratiques ont été traitées comme leviers clés, notamment les tendances de revenus des services télécoms (fixe et mobile), la part des budgets d'entreprise migrant du sur site vers le cloud, l'intensité des dépenses de cybersécurité par verticales réglementées, les signaux d'expansion des services de centres de données et d'hébergement, ainsi que le rythme de migration des abonnements logiciels par rapport aux licences perpétuelles. Lorsque le détail ascendant était limité, les lacunes ont été traitées à l'aide de fourchettes de pénétration prudentes guidées par les retours d'entretiens, suivies de tests de sensibilité afin qu'une seule hypothèse ne puisse pas faire basculer l'ensemble du marché.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage de séries temporelles sur les lignes les plus stables (comme les revenus de connectivité), puis superposé des trajectoires de croissance fondées sur des moteurs pour les lignes évoluant plus rapidement (comme le cloud et la sécurité). La trajectoire finale n'a été retenue qu'après que les trajectoires des moteurs correspondaient à ce que les acheteurs et fournisseurs décrivaient comme réalisable dans le cadre de cycles budgétaires habituels.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs passages afin que les erreurs évidentes ne subsistent pas dans les chiffres finaux. Nous avons comparé les totaux modélisés à des signaux indépendants, tels que les agrégats de revenus des opérateurs télécoms, l'orientation directionnelle du chiffre d'affaires du secteur TIC et le sentiment des dépenses des entreprises, puis examiné tout écart important avant validation finale.
Lorsqu'une anomalie apparaissait, les hypothèses étaient réexaminées et, si nécessaire, un petit groupe de répondants était recontacté pour confirmer s'il s'agissait d'une évolution réelle ou d'un décalage de définition. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs susceptibles de modifier les dépenses, la tarification ou les calendriers de déploiement se produisent. Avant la livraison, un analyste effectue un nouveau passage des données clés afin que les clients reçoivent la vue la plus récente.
Comparaison de la taille du marché des TIC en France de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les TIC en France concordent souvent mal, car les auteurs choisissent des périmètres différents pour les services télécoms par rapport aux dépenses informatiques, et traitent également différemment le calendrier des devises et la répercussion de l'inflation. L'écart s'élargit lorsqu'une étude ne porte que sur le marché numérique des entreprises, tandis qu'une autre inclut des services de communication et catégories d'appareils plus larges.
Dans le tableau, les principaux facteurs d'écart sont le périmètre et ce qui est comptabilisé comme revenu TIC par rapport à une activité d'économie numérique adjacente, suivis de la manière dont les offres groupées mixtes sont réparties entre connectivité, appareils et services. Les différences résultent également du fait que les prévisions supposent ou non une progression plus rapide des prix des abonnements, que les centres de données et l'hébergement soient ou non regroupés dans les services informatiques, et de la fréquence d'actualisation des données de l'année de référence. C'est pourquoi Mordor Intelligence applique une séparation plus stricte entre les revenus des services télécoms et les services numériques au sens plus large.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 135,02 milliards USD (2025) | |
| Association sectorielle A | 76,00 milliards USD (2024) | Ce chiffre se rapproche davantage d'une vision plus restreinte du marché numérique centrée sur les logiciels, les plateformes cloud et les services numériques, et exclut généralement une large part des revenus des services de communications électroniques inclus dans une définition plus large des TIC. |
| Agence commerciale B | 76,00 milliards USD (2024) | Cette estimation est présentée comme un aperçu global du marché numérique avec des parts de segments larges, mais elle n'est pas toujours explicite sur les inclusions telles que les revenus télécoms de gros, les revenus d'appareils et les périmètres d'hébergement, ce qui peut maintenir le total en dessous d'une construction de revenus TIC. |
Pris ensemble, cette comparaison montre qu'une étiquette unique comme TIC peut masquer d'importants choix de comptabilisation, notamment autour des services télécoms et de la place du cloud et de l'hébergement dans la pile de dépenses. Notre approche reste traçable car les totaux sont reconstruits à partir de séries de revenus publiques stables, puis soumis à des tests de cohérence auprès des fournisseurs et des acheteurs, afin que chaque ajustement puisse être expliqué et reproduit.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des TIC en France ?
La taille du marché des TIC en France est de 147,2 milliards USD en 2026.
À quelle vitesse les dépenses TIC progressent-elles en France ?
La valeur du marché devrait se développer à un TCAC de 9,02 %, pour atteindre 226,5 milliards USD en 2031.
Quel segment connaît la croissance la plus rapide ?
Les services cloud constituent le type à la croissance la plus rapide, affichant un TCAC de 12,10 % jusqu'en 2031.
Pourquoi le cloud souverain est-il important en France ?
Les normes SecNumCloud et la plateforme Bleu garantissent la résidence des données et l'immunité juridique vis-à-vis des juridictions non européennes, stimulant l'adoption dans les secteurs public et réglementé.
Dernière mise à jour de la page le:



