
Taille et part du marché des parfums
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 61.71 Milliards de dollars |
| Taille du Marché (2031) | 94.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.82 % |
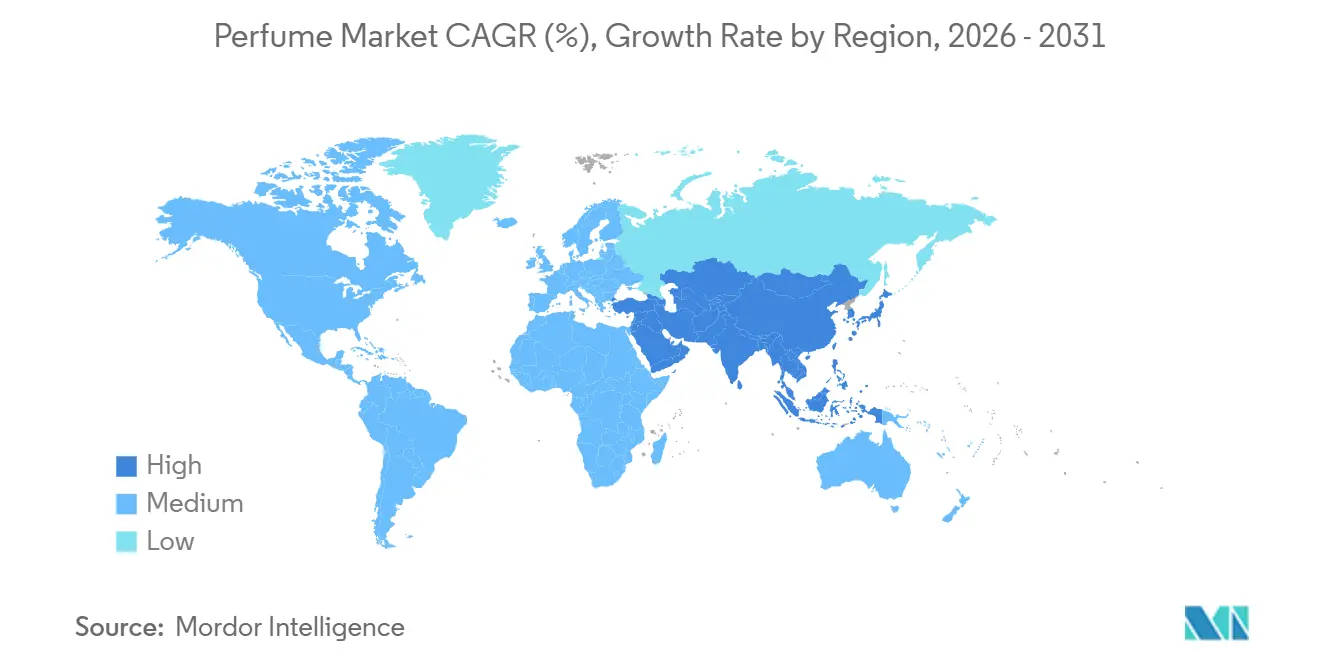
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
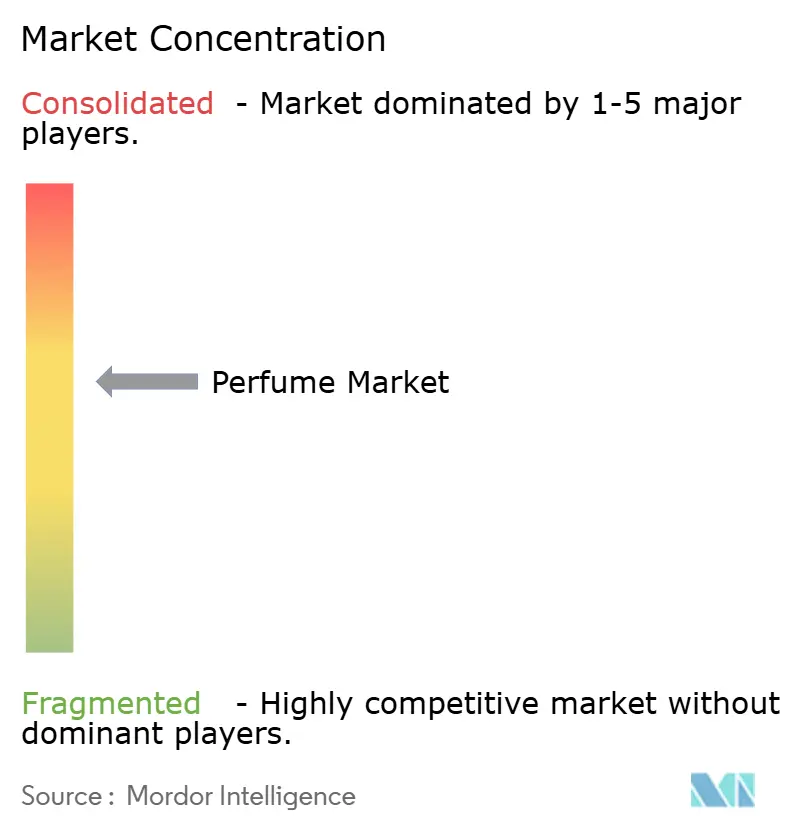
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des parfums par Mordor Intelligence
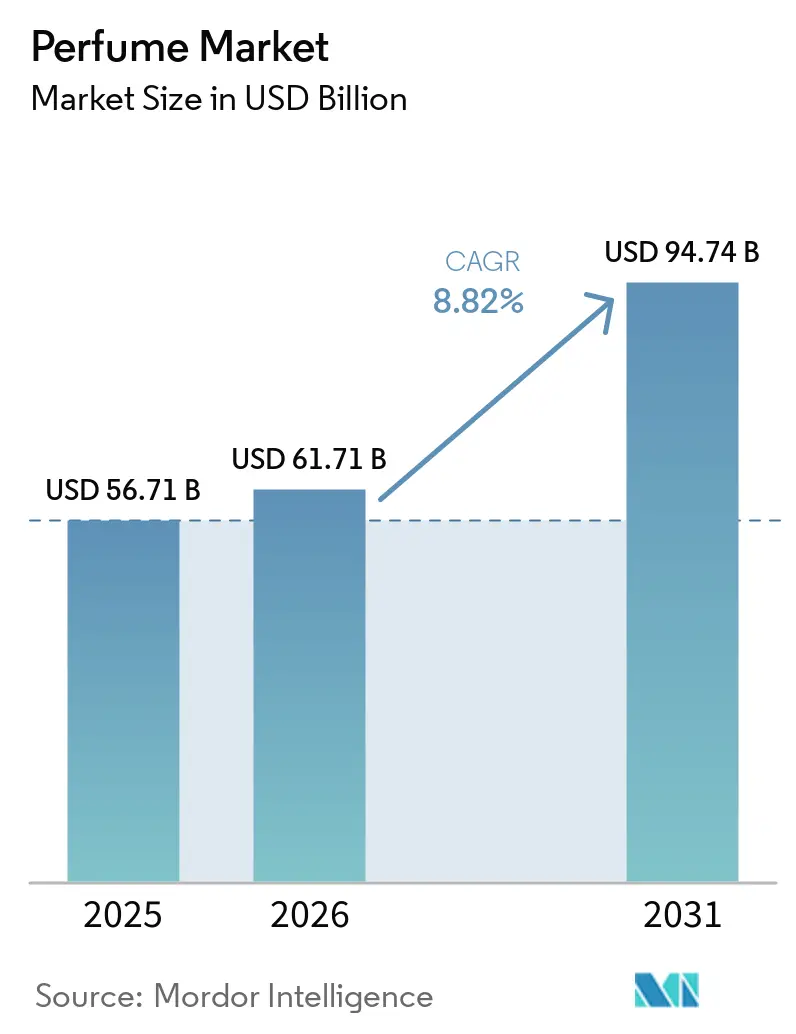
La taille du marché du parfum devrait s'étendre de 56,71 milliards USD en 2025 et 61,71 milliards USD en 2026 à 94,74 milliards USD d'ici 2031, enregistrant un TCAC de 8,82 % entre 2026 et 2031. Le marché mondial du parfum est porté par l'intérêt croissant des consommateurs pour les soins personnels, l'expression de soi et les produits de style de vie haut de gamme, en particulier chez les jeunes générations influencées par les réseaux sociaux et les recommandations de célébrités. La demande croissante de fragrances de niche, longue durée et inclusives en termes de genre, associée aux avancées en matière d'ingrédients naturels, d'emballages durables et d'expériences olfactives personnalisées, contribue davantage à la croissance du marché. Par ailleurs, l'essor rapide du commerce électronique et des circuits de vente en voyage a amélioré l'accessibilité aux produits et accru la visibilité mondiale des marques.
Principaux enseignements du rapport
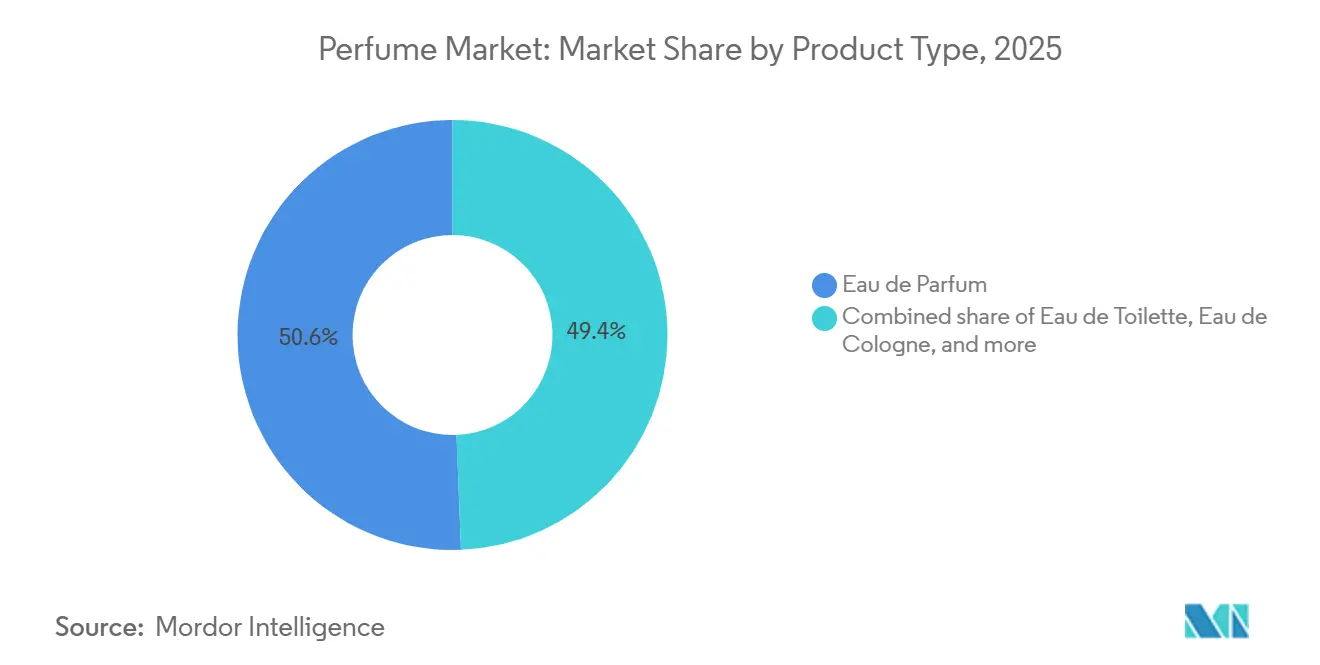
- Par type de produit, l'Eau de Parfum a dominé avec une part de 50,63 % en 2025, tandis que le Parfum/Extrait de Parfum devrait se développer à un TCAC de 9,53 % jusqu'en 2031.
- Par niveau de prix, le segment premium représentait 64,05 % de la taille du marché du parfum en 2025 et devrait croître à un TCAC de 9,61 % jusqu'en 2031.
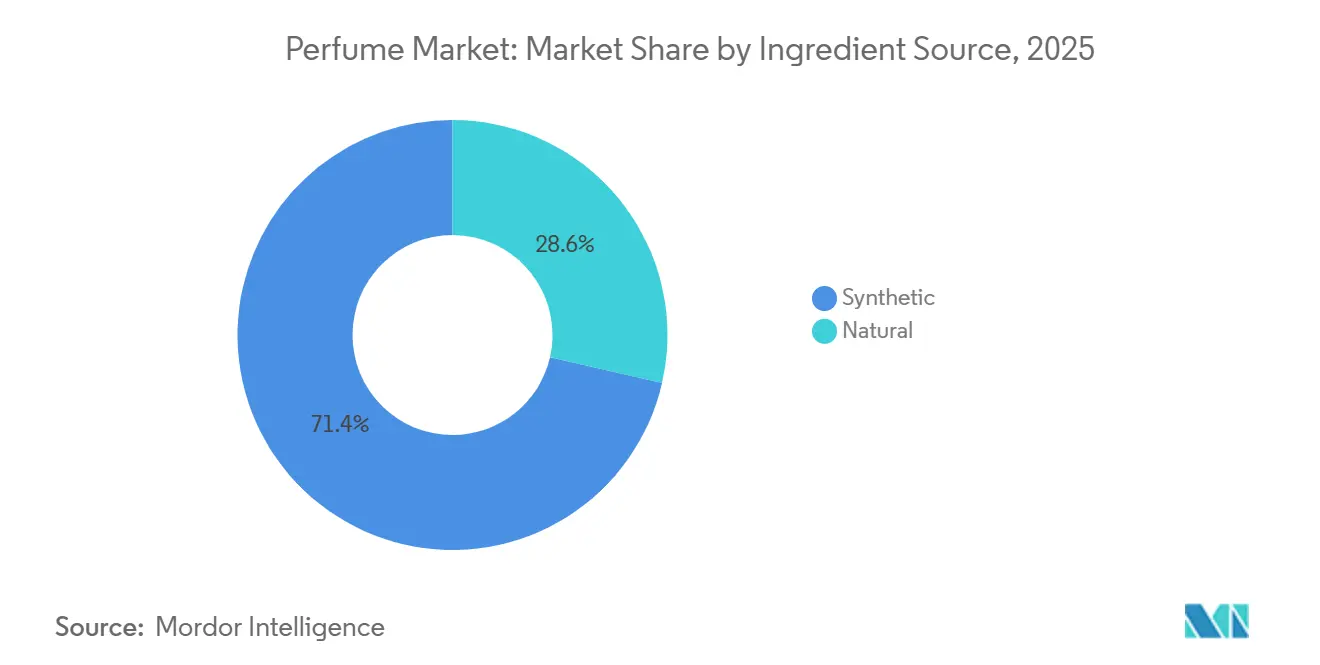
- Par source d'ingrédients, les ingrédients synthétiques détenaient une part de 71,41 % en 2025, tandis que les ingrédients naturels devraient se développer à un TCAC de 9,86 % jusqu'en 2031.
- Par utilisateur final, les femmes représentaient une part de 53,83 % en 2025, tandis que le segment mixte devrait croître à un TCAC de 9,47 % jusqu'en 2031.
- Par canal de distribution, les magasins spécialisés détenaient une part de 40,68 % en 2025, tandis que les boutiques en ligne devraient progresser à un TCAC de 10,89 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord détenait 44,83 % de la part de marché du parfum en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 10,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les soins personnels et l'expression de soi | +2.0% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Influence croissante des réseaux sociaux et des influenceurs beauté | +1.5% | Mondial, particulièrement prononcé en Amérique du Nord, en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Expansion des gammes de fragrances mixtes et inclusives | +0.8% | Europe, Amérique du Nord, avec des répercussions en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Demande croissante de fragrances premium, de niche et artisanales | +1.8% | Amérique du Nord, Europe, Moyen-Orient, avec une pertinence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées dans les technologies de formulation des fragrances | +0.7% | Mondial, porté par les pôles européens de R&D en parfumerie | Moyen terme (2-4 ans) |
| Préférence croissante pour les ingrédients naturels, à étiquette propre et durables | +0.6% | Europe, Amérique du Nord, avec une pertinence croissante en Corée du Sud, au Japon et en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les soins personnels et l'expression de soi
L'intérêt croissant des consommateurs pour les soins personnels et l'expression de soi est un facteur clé de la croissance du marché mondial des parfums. Les parfums sont de plus en plus perçus comme une composante essentielle des routines quotidiennes et de l'identité personnelle. Les consommateurs, en particulier les millennials et la génération Z, utilisent les parfums pour exprimer leur personnalité, leur humeur et leur image sociale, ce qui entraîne une demande croissante pour une variété d'options olfactives, notamment des produits de luxe, de niche, mixtes et personnalisés. Par ailleurs, l'impact grandissant des réseaux sociaux, de la culture des célébrités et des influenceurs beauté a accru la sensibilisation à l'apparence personnelle et aux pratiques de soin, favorisant les achats fréquents de parfums et l'expérimentation de nouvelles collections olfactives.
Influence croissante des réseaux sociaux et des influenceurs beauté
L'impact croissant des réseaux sociaux et des influenceurs beauté façonne considérablement le marché mondial des parfums en influençant les préférences des consommateurs, en renforçant la notoriété des produits et en facilitant la découverte de fragrances auprès des jeunes générations. Des plateformes telles qu'Instagram, TikTok et YouTube constituent des canaux clés pour les marques de parfums afin de promouvoir de nouveaux lancements de produits, des collections de luxe et des expériences olfactives personnalisées à travers des collaborations avec des influenceurs, des recommandations de célébrités et des contenus beauté tendance. Les consommateurs sont de plus en plus guidés par les avis en ligne, les tutoriels et les contenus lifestyle, qui suscitent de l'intérêt pour les fragrances premium, de niche et mixtes. Cette tendance est renforcée par l'audience numérique en expansion, Eurostat ayant rapporté que 89,3 % des personnes âgées de 16 à 29 ans dans l'Union européenne utilisaient des réseaux sociaux en ligne en 2025, soulignant le rôle significatif des plateformes numériques dans l'orientation des décisions d'achat de parfums et le renforcement de l'engagement envers les marques89 % des 16-29 ans ont utilisé les réseaux sociaux en 2025, ec.europa.eu">[1].
Expansion des gammes de fragrances mixtes et inclusives
L'essor des gammes de fragrances mixtes et inclusives devient un moteur significatif du marché mondial des parfums, les consommateurs accordant de plus en plus la priorité à l'individualité plutôt qu'aux normes de genre traditionnelles. Les consommateurs de fragrances modernes, en particulier les jeunes générations, recherchent des senteurs polyvalentes adaptées à tous les genres. Cette tendance incite les marques de parfums à créer des collections mixtes mettant en avant des notes équilibrées telles que florales, boisées, citronnées et musquées. Par exemple, en mars 2026, Daily Compounds a lancé une nouvelle gamme de fragrances fonctionnelles et mixtes en Inde. La collection comprenait quatre fragrances : Forest 36, Desert 31, Tropics 12 et Seaside 09. Celles-ci ont été développées en collaboration avec la maison de parfumerie de renommée internationale IFF, en utilisant leur méthodologie BrainEmotions™ basée sur les neurosciences pour promouvoir le bien-être holistique. Ce virage vers l'inclusivité permet aux entreprises d'élargir leur clientèle, de renforcer l'attrait de leur marque et de s'aligner sur l'évolution des perspectives sociales en matière d'identité et d'expression de soi. Par ailleurs, les marques de luxe et de niche adoptent de plus en plus des stratégies marketing inclusives et des designs d'emballage minimalistes pour répondre aux consommateurs en quête d'expériences olfactives personnalisées et authentiques, contribuant ainsi davantage à la croissance du marché.
La demande croissante de fragrances premium, de niche et artisanales est un moteur clé du marché mondial des parfums. Les consommateurs recherchent de plus en plus des senteurs exclusives et de haute qualité qui mettent l'accent sur l'unicité, la sophistication et la longévité. On observe un glissement notable vers l'abandon des fragrances produites en masse, les acheteurs manifestant un intérêt accru pour des profils olfactifs personnalisés, des ingrédients rares, des formulations artisanales et des expériences de marque luxueuses. Cette tendance est particulièrement marquée chez les consommateurs aisés et les jeunes générations, qui considèrent les fragrances premium comme des symboles de statut, d'individualité et d'expression de soi. En réponse, les maisons de mode de luxe et les marques de parfums élargissent leurs offres de parfums haut de gamme pour répondre à cette demande. Par exemple, en septembre 2025, Balenciaga a lancé une collection de dix fragrances fines, proposées à 320 USD la bouteille, marquant son retour sur le marché des fragrances de luxe et reflétant l'intérêt mondial croissant pour les parfums premium exclusifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les ingrédients des fragrances et l'utilisation des produits chimiques | -1.2% | Union européenne, Amérique du Nord, Grande-Bretagne, avec des répercussions sur les chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Produits contrefaits et imitations | -0.8% | Mondial, avec la plus forte incidence en Amérique du Sud, en Asie du Sud-Est, au Moyen-Orient et en Europe de l'Est | Moyen terme (2-4 ans) |
| Préoccupations croissantes des consommateurs concernant les allergies et les sensibilités cutanées | -0.6% | Europe, Amérique du Nord, Australie | Moyen terme (2-4 ans) |
| Volatilité de la disponibilité des matières premières naturelles | -0.5% | Mondial, concentré dans les pays d'origine des ingrédients en Asie-Pacifique et dans les régions de culture africaines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les ingrédients des fragrances et l'utilisation des produits chimiques
Les réglementations strictes sur les ingrédients des fragrances et l'utilisation des produits chimiques freinent considérablement le marché mondial des parfums. Les fabricants subissent une pression croissante pour garantir la sécurité des produits, la transparence et la conformité aux exigences réglementaires dans diverses régions. Les autorités réglementaires appliquent des règles plus strictes concernant l'utilisation de produits chimiques synthétiques, d'allergènes et de substances potentiellement nocives dans les formulations de fragrances. Ces mesures entraînent des coûts de développement de produits plus élevés et des processus de fabrication plus complexes. De plus, les entreprises doivent reformuler les produits existants, mettre à jour les étiquettes d'emballage et effectuer des tests de sécurité approfondis pour répondre aux normes en constante évolution, ce qui pose des défis opérationnels et financiers, en particulier pour les petites marques de parfums. Par exemple, le règlement UE 2023/1545 a étendu l'annexe III du règlement (CE) n° 1223/2009, exigeant la divulgation individuelle de 56 allergènes de fragrances supplémentaires sur les étiquettes des produits lorsqu'ils sont présents au-dessus de seuils spécifiés. La date limite de conformité pour les produits vendus dans l'Union européenne est fixée au 31 juillet 2026RÈGLEMENT DE LA COMMISSION (UE) 2023/1545 du 26 juillet 2023 modifiant le règlement (CE) n° 1223/2009 du Parlement européen et du Conseil en ce qui concerne l'étiquetage des allergènes de fragrances dans les produits cosmétiques, eur-lex.europa.eu">[2]. Ce contrôle réglementaire croissant pourrait restreindre la flexibilité des ingrédients et retarder le lancement de nouveaux produits dans le secteur des parfums.
Produits contrefaits et imitations
Les produits contrefaits et les imitations constituent un défi majeur pour le marché mondial des parfums en nuisant à la réputation des marques, à la confiance des consommateurs et aux revenus des fabricants de fragrances originales. La disponibilité généralisée de faux parfums via des plateformes en ligne non autorisées, des marchés de rue et des circuits de vente au détail informels a conduit à une circulation accrue de produits de mauvaise qualité qui reproduisent souvent l'emballage et les profils olfactifs des marques premium. Ces produits contrefaits non seulement diminuent les ventes de parfums authentiques, mais soulèvent également des préoccupations en matière de sécurité en raison de l'inclusion potentielle d'ingrédients nocifs ou non réglementés. Les marques de luxe et de parfums premium sont particulièrement exposées, car les contrefacteurs ciblent fréquemment les produits très demandés bénéficiant d'une forte notoriété sur le marché. Selon l'Office de l'Union européenne pour la propriété intellectuelle, les parfums et cosmétiques représentaient 3,04 % des produits contrefaits saisis dans l'Union européenne en 2024, soulignant le problème persistant de l'imitation de produits dans le secteur des fragrances et son impact sur la croissance du marchéL'Union européenne saisit 112 millions d'articles contrefaits d'une valeur de 3,8 milliards EUR en 2024, euipo.europa.e">[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats de concentration stimulent la premiumisationL'Eau de Parfum représentait 50,63 % de la part de marché par type de produit en 2025, portée par la préférence croissante des consommateurs pour des fragrances longue durée mais à prix modéré, adaptées à un usage quotidien. Avec une concentration équilibrée d'huiles parfumées, l'Eau de Parfum offre de meilleures performances olfactives et une meilleure longévité par rapport aux variantes plus légères comme l'Eau de Toilette, ce qui la rend attrayante pour les consommateurs en quête de rapport qualité-prix et de durabilité. L'influence croissante des tendances en matière de soins personnels, l'intérêt accru pour les parfums signatures et la disponibilité élargie de collections de fragrances premium et de créateurs soutiennent davantage la popularité des produits Eau de Parfum. De plus, les jeunes consommateurs sont de plus en plus attirés par des fragrances polyvalentes qui s'adaptent aussi bien aux contextes décontractés que formels, incitant les marques à diversifier leurs offres d'Eau de Parfum dans les catégories florales, boisées, orientales et fraîches.
Le Parfum/Extrait de Parfum représente le type de produit à la croissance la plus rapide, avec un TCAC projeté de 9,53 % de 2026 à 2031. Cette croissance est portée par la demande croissante de produits de parfumerie ultra-premium, de luxe et hautement concentrés offrant une longévité et une exclusivité supérieures. Les parfums à haute concentration sont de plus en plus perçus comme des symboles de statut, associés à la sophistication, au savoir-faire et à l'individualité. Le segment gagne en popularité auprès des consommateurs aisés et des passionnés de parfumerie qui valorisent des profils olfactifs plus riches, une tenue prolongée et l'utilisation d'ingrédients rares ou de haute qualité. Par ailleurs, l'intérêt croissant pour la parfumerie artisanale, les marques de niche de luxe et les expériences olfactives personnalisées encourage les fabricants à lancer des collections d'extraits exclusifs proposant des compositions olfactives distinctives et un emballage élégant. L'expansion des circuits de vente au détail de luxe et des plateformes de parfumerie premium en ligne a encore amélioré l'accessibilité mondiale aux produits de parfum haut de gamme.

Par niveau de prix :
le premium consolide sa position dominante tandis que le masstige accélèreLe segment de prix premium représentait 64,05 % du marché en 2025 et devrait atteindre un TCAC de 9,61 % durant la période 2026–2031. Cette croissance est portée par la demande croissante des consommateurs pour des expériences de parfumerie luxueuses, exclusives et de haute qualité. Les parfums premium sont de plus en plus associés à l'identité personnelle, au statut social et à des modes de vie sophistiqués, incitant à des dépenses plus élevées pour les marques de créateurs, de niche et artisanales. L'utilisation d'ingrédients rares, la longévité olfactive supérieure, l'emballage élégant et les compositions parfumées personnalisées ont encore renforcé l'attrait des produits premium auprès des consommateurs aisés et des jeunes acheteurs de luxe. De plus, les recommandations de célébrités, le marketing d'influence et l'expansion des circuits de vente au détail de luxe et de commerce électronique améliorent la visibilité et l'accessibilité des marques, soutenant la croissance mondiale de la catégorie des parfums premium.
Le segment des parfums grand public sur le marché mondial est principalement porté par la demande croissante de produits de parfumerie abordables et facilement accessibles, adaptés à un usage quotidien. Les consommateurs des zones urbaines et semi-urbaines intègrent de plus en plus les parfums dans leurs routines de soins régulières, entraînant une demande accrue pour des options économiques disponibles dans les supermarchés, les pharmacies, les commerces de proximité et les plateformes en ligne. Les parfums grand public gagnent en popularité grâce à leur large variété de profils olfactifs, leur emballage attrayant, leurs offres promotionnelles fréquentes et leurs formats de petite taille qui répondent aux besoins des consommateurs sensibles aux prix. Par ailleurs, la sensibilisation croissante à l'hygiène personnelle et aux soins, ainsi que l'influence des tendances des réseaux sociaux et des fragrances inspirées par les célébrités, encouragent une adoption plus large des parfums grand public dans diverses tranches d'âge et niveaux de revenus.
Par source d'ingrédients :
la domination du synthétique face à la demande croissante pour le naturelLes ingrédients synthétiques devraient représenter 71,41 % du marché par source d'ingrédients en 2025, portés par la demande de formulations de fragrances rentables, durables et hautement stables. Ces ingrédients permettent aux fabricants de produire des profils olfactifs cohérents à grande échelle tout en réduisant la dépendance aux matières premières naturelles saisonnières ou limitées. De plus, les ingrédients synthétiques facilitent la création de notes de fragrances uniques et complexes difficiles à obtenir à partir de sources naturelles, permettant aux marques de diversifier leurs offres de produits et de répondre aux préférences évolutives des consommateurs. Les composés synthétiques offrent également des avantages tels qu'une longévité accrue, une diffusion plus forte et une plus grande flexibilité de formulation, ce qui en fait un choix privilégié dans les segments de parfumerie grand public et premium. L'accent mis sur l'accessibilité financière, l'évolutivité et l'innovation en chimie des fragrances continue de soutenir la croissance mondiale des parfums à base d'ingrédients synthétiques.
Les ingrédients naturels devraient croître à un TCAC de 9,86 % de 2026 à 2031, portés par la préférence croissante des consommateurs pour des produits de soins personnels à étiquette propre, durables et d'origine végétale. Les consommateurs manifestent un intérêt croissant pour les parfums formulés avec des huiles essentielles, des extraits botaniques et des ingrédients d'origine naturelle en raison de préoccupations concernant les produits chimiques synthétiques, les sensibilités cutanées et l'impact environnemental. La demande croissante de produits de beauté biologiques et éco-responsables a incité les marques de parfumerie à se concentrer sur la transparence de l'approvisionnement en ingrédients, les revendications sans cruauté envers les animaux et les emballages respectueux de l'environnement. Par ailleurs, la popularité des modes de vie axés sur le bien-être et des fragrances inspirées de l'aromathérapie a accru l'intérêt pour les parfums naturels, perçus comme plus sûrs, plus authentiques et plus luxueux. Les marques de parfumerie premium et de niche exploitent les ingrédients naturels pour séduire les consommateurs en quête d'expériences olfactives artisanales et durables.
Par utilisateur final :
le segment féminin ancre les revenus tandis que le mixte redéfinit la croissanceLes femmes représentaient 53,83 % du marché par utilisateur final en 2025, portées par un intérêt croissant pour les soins personnels, la mise en valeur de la beauté et l'expression de soi à travers les produits de parfumerie. Les parfums sont devenus une composante intégrante du mode de vie quotidien et des routines de mode des consommatrices, entraînant une demande accrue pour des catégories olfactives variées telles que les fragrances florales, fruitées, orientales et fraîches. L'influence des recommandations de célébrités, des influenceurs beauté, du branding de luxe et des tendances des réseaux sociaux a encore stimulé l'intérêt pour les parfums premium et personnalisés chez les femmes. De plus, les innovations continues en matière de produits, notamment les formulations longue durée, les emballages élégants et les collections en édition limitée, favorisent les achats répétés et la fidélité à la marque. La disponibilité élargie des parfums via les plateformes en ligne, les boutiques de beauté spécialisées et les points de vente au détail de luxe contribue également à la croissance mondiale du segment des fragrances féminines.
Le segment mixte devrait croître à un TCAC de 9,47 % de 2026 à 2031, porté par l'évolution des attitudes des consommateurs à l'égard de l'identité de genre, de l'inclusivité et de l'individualité dans les produits de soins personnels. Les consommateurs Millennials et de la Génération Z favorisent de plus en plus les fragrances qui transcendent les classifications de genre traditionnelles, incitant les marques à développer des profils olfactifs polyvalents adaptés à tous les utilisateurs. Les parfums mixtes présentent généralement des notes équilibrées telles que des accords citronnés, boisés, musqués, aquatiques et herbacés, séduisant ceux qui recherchent des expériences olfactives minimalistes et modernes. La popularité croissante des marques de parfumerie de niche et artisanales, associée à l'influence des réseaux sociaux et des tendances de la mode contemporaine, a encore stimulé la demande de fragrances neutres en termes de genre. Les campagnes marketing inclusives et l'acceptation croissante de l'expression de soi à travers des produits de beauté non traditionnels contribuent également à l'expansion rapide de la catégorie des parfums mixtes à l'échelle mondiale.
Par canal de distribution :
le commerce spécialisé en tête, le commerce en ligne accélèreLes magasins spécialisés représentaient 40,68 % du marché par canal de distribution en 2025, portés par la préférence croissante des consommateurs pour des expériences d'achat personnalisées, des conseils d'experts sur les produits et l'accès à des collections de fragrances premium. Ces magasins permettent aux clients de tester et de comparer physiquement les parfums avant l'achat, un facteur déterminant dans le secteur de la parfumerie où la perception olfactive influence considérablement les décisions d'achat. Les magasins spécialisés proposent souvent des sélections soigneusement choisies de parfums de luxe, de niche et de créateurs, soutenues par des conseillers beauté formés qui aident les consommateurs à sélectionner des fragrances en fonction de leurs préférences personnelles et de leurs besoins de style de vie. De plus, des caractéristiques telles que des présentoirs en magasin attrayants, des lancements de produits exclusifs, des services d'emballage cadeau et des expériences de marque premium renforcent l'engagement des clients et encouragent des achats à plus haute valeur ajoutée. La popularité croissante du commerce expérientiel et la demande de produits de marque authentiques renforcent encore les ventes de parfums via les circuits de vente au détail spécialisés à l'échelle mondiale.
Les boutiques en ligne constituent le canal de distribution à la croissance la plus rapide, avec un TCAC de 10,89 % prévu pour 2026–2031. Cette croissance est portée par l'expansion rapide des plateformes de commerce électronique, l'utilisation accrue des smartphones et l'évolution des préférences des consommateurs vers la commodité et l'accessibilité numérique. Les canaux en ligne offrent aux consommateurs la possibilité d'explorer une large gamme de marques de parfumerie, de comparer les prix, de lire les avis des clients et d'accéder à des remises exclusives en ligne et à des lancements de produits depuis leur domicile. L'influence du marketing sur les réseaux sociaux, des influenceurs beauté et de la publicité numérique ciblée a encore renforcé le comportement d'achat de parfums en ligne, en particulier chez les jeunes consommateurs. De plus, les avancées dans les outils virtuels de découverte de fragrances, les services d'abonnement à des échantillons et les recommandations de produits personnalisées contribuent à lever les réticences des consommateurs à acheter des parfums en ligne. La croissance des sites web de marques en vente directe aux consommateurs et la disponibilité de services de livraison rapide contribuent également à l'expansion continue des ventes de parfums via les canaux de vente au détail en ligne dans le monde entier.
Analyse géographique
Marché du Parfum en Amérique du Nord
L'Amérique du Nord représentait 44,83 % du marché du parfum en 2025, portée par une forte sensibilisation des consommateurs aux soins personnels, une demande élevée pour les fragrances premium et de luxe, ainsi que l'influence croissante des tendances beauté portées par les célébrités et les influenceurs. Les consommateurs de cette région privilégient de plus en plus les fragrances longue durée, de niche et personnalisées, en adéquation avec leur style de vie et leur individualité, ce qui pousse les marques de parfum mondiales et régionales à innover en permanence. L'essor des plateformes de commerce électronique, des services de parfumerie par abonnement et des stratégies de marketing en vente directe aux consommateurs a amélioré l'accessibilité et la découverte de produits aux États-Unis et au Canada. Par ailleurs, l'intérêt croissant pour les fragrances clean, durables et neutres en termes de genre stimule la croissance des segments de parfums premium et artisanaux sur le marché nord-américain.
Marché du Parfum en Asie-Pacifique
Le marché du parfum en Asie-Pacifique devrait croître à un CAGR de 10,01 % entre 2026 et 2031, soutenu par une urbanisation rapide, l'évolution des tendances beauté et soins personnels, et une exposition croissante des consommateurs aux influences lifestyle internationales via les réseaux sociaux et les plateformes numériques. Les jeunes consommateurs de pays tels que la Chine, l'Inde, le Japon et la Corée du Sud intègrent les parfums dans leurs routines quotidiennes de soins personnels, stimulant la demande de produits de parfumerie aussi bien accessibles que premium. La forte présence des canaux de vente en ligne, la popularité grandissante des produits de beauté K-beauty et de luxe, ainsi que l'expansion des marques de parfum internationales dans les économies émergentes contribuent davantage à la croissance du marché. De plus, l'intérêt croissant pour les ingrédients naturels, les formats de fragrance innovants et la culture du cadeau lors des fêtes et célébrations contribue à l'augmentation des ventes de parfums dans toute la région.
Marché du Parfum en EMEA et en Amérique du Sud
Les marchés du parfum en Europe, en Amérique du Sud et au Moyen-Orient et en Afrique sont influencés par des préférences culturelles diverses, de fortes traditions en matière de parfumerie et un intérêt croissant des consommateurs pour les soins personnels et les produits de beauté de luxe. L'Europe demeure un pôle clé pour la parfumerie premium et artisanale, soutenue par son patrimoine olfactif de longue date, une forte demande pour les parfums de créateurs et une innovation continue dans les parfums durables et de niche. En Amérique du Sud, la prise de conscience croissante en matière de beauté, l'amélioration de l'accessibilité au commerce de détail et la forte préférence des consommateurs pour les fragrances abordables à usage quotidien stimulent la croissance du marché. Pendant ce temps, la région Moyen-Orient et Afrique connaît une demande accrue pour les parfums orientaux et à base d'oud, riches et longue durée, façonnés par les traditions culturelles de la parfumerie et une consommation de luxe en plein essor. L'expansion des marques de parfum internationales, le commerce de détail hors taxes et les plateformes de commerce numérique dans ces régions contribuent davantage à la croissance mondiale des ventes de parfums.
Paysage concurrentiel
Le marché mondial des parfums présente un environnement concurrentiel modérément consolidé, avec quelques conglomérats multinationaux de beauté et de luxe dominant une part significative du segment des fragrances de prestige. Ces entreprises s'appuient sur de vastes accords de licence de marque, de larges réseaux de distribution et des portefeuilles de produits premium pour maintenir leur position sur le marché. Simultanément, les marques de fragrances indépendantes et de niche gagnent en dynamisme en mettant l'accent sur l'exclusivité, le savoir-faire artisanal, les compositions olfactives uniques et les récits d'inspiration culturelle. La concurrence dans le secteur est de plus en plus influencée par l'innovation dans les formats de concentration des fragrances, les stratégies de premiumisation et l'expansion vers des catégories de luxe à forte croissance.
Les stratégies concurrentielles varient considérablement entre les grands acteurs du marché et les acteurs de niche émergents. Les grands groupes de fragrances se concentrent sur les acquisitions, les accords de licence à long terme et l'expansion de portefeuille pour renforcer leur position dans les segments de parfums de luxe et ultra-premium. En revanche, les marques plus petites privilégient le placement sélectif en commerce de détail, des concentrations plus élevées en huiles parfumées et des expériences consommateurs uniques pour se différencier. Le marché connaît également une consolidation continue alors que les entreprises poursuivent des fusions, des alliances stratégiques et des partenariats de licence étendus pour assurer la stabilité des revenus à long terme et renforcer leur positionnement sur le marché mondial.
La technologie et la personnalisation émergent comme des facteurs de différenciation concurrentielle essentiels sur le marché des parfums. Les entreprises intègrent l'intelligence artificielle et des outils de recommandation numérique dans les environnements de vente au détail en ligne et hors ligne pour améliorer la découverte de fragrances, renforcer l'engagement des clients et fournir des recommandations olfactives personnalisées. Les conseillers beauté alimentés par l'intelligence artificielle, les plateformes intelligentes de correspondance de fragrances et les stratégies marketing basées sur les données transforment les interactions des consommateurs avec les marques de parfums dans divers circuits de vente au détail. Par ailleurs, les entreprises émergentes spécialisées dans la biotechnologie, la fermentation de précision et les arômes d'origine biologique introduisent des alternatives durables aux composants traditionnels des parfums. Ces innovations stimulent le développement de fragrances respectueuses de l'environnement et créent de nouvelles pressions concurrentielles au sein de la chaîne d'approvisionnement des fragrances.
Leaders du secteur des parfums
-
The Estée Lauder Companies Inc.
-
L'Oréal Groupe
-
Coty Inc.
-
Chanel Limited
-
LVMH Moët Hennessy Louis Vuitton SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Parfum
- L'Oréal Groupe
- The Estée Lauder Companies Inc.
- Coty Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Chanel Limited
- Puig S.L.
- Shiseido Company, Limited
- Interparfums, Inc.
- Hermès International SCA
- Kering Beauté / Creed
- Natura Cosméticos S.A.
- Avon Products, Inc.
- L'Occitane International S.A.
- Lalique Group SA
- EuroItalia S.r.l.
- Mäurer & Wirtz GmbH & Co. KG
- Amouage
- Arabian Oud Company
- Ajmal Perfumes
- Rasasi Perfumes Industry LLC
Recent Industry Developments in Marché du Parfum
- Avril 2026 : L'Oréal a lancé la Collection Scentsorium Maison Margiela, une ligne de luxe comprenant six senteurs proposées à 350 USD les 75 ml. Ce lancement représente la troisième plateforme de fragrances haute couture du groupe, aux côtés d'Anatomy of Dreams de Valentino et d'Armani/Privé.
- Mars 2026 : Daily Compounds a lancé une nouvelle gamme de fragrances fonctionnelles et mixtes en Inde. La collection comprenait quatre fragrances : Forest 36, Desert 31, Tropics 12 et Seaside 09. Celles-ci ont été développées en collaboration avec la maison de parfumerie de renommée internationale IFF, en utilisant leur méthodologie BrainEmotions™ basée sur les neurosciences pour promouvoir le bien-être holistique.
- Novembre 2025 : Mäurer & Wirtz a finalisé l'acquisition de Classic Parfums et The Nose Behind, qui distribuent des marques telles que Xerjoff, Casamorati et Pana Dora & Co.
Périmètre du rapport mondial sur le marché des parfums
Aperçu de la segmentation
| Parfum / Extrait de Parfum |
| Eau de Parfum |
| Eau de Toilette |
| Eau de Cologne |
| Autres |
| Grande consommation |
| Premium |
| Naturel |
| Synthétique |
| Femmes |
| Hommes |
| Mixte |
| Supermarchés et hypermarchés |
| Magasins spécialisés |
| Boutiques en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Parfum / Extrait de Parfum | |
| Eau de Parfum | ||
| Eau de Toilette | ||
| Eau de Cologne | ||
| Autres | ||
| Par niveau de prix | Grande consommation | |
| Premium | ||
| Par source d'ingrédients | Naturel | |
| Synthétique | ||
| Par utilisateur final | Femmes | |
| Hommes | ||
| Mixte | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Magasins spécialisés | ||
| Boutiques en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des parfums d'ici 2031 ?
Le marché du parfum devrait atteindre 94,74 milliards USD d'ici 2031, contre 61,71 milliards USD en 2026, à un TCAC de 8,82 % sur la période 2026–2031.
Quel type de produit domine la demande mondiale de fragrances ?
L'Eau de Parfum a dominé avec une part de 50,63 % en 2025, car elle offre un meilleur équilibre entre positionnement premium, durée de port et accessibilité relative par rapport à la plupart des autres formats de concentration.
Quel niveau de prix connaît la croissance la plus rapide dans les parfums ?
Le segment premium est à la fois le plus grand et le plus dynamique en termes de croissance par niveau de prix, avec une part de 64,05 % en 2025 et un TCAC attendu de 9,61 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle importante pour la croissance future des fragrances ?
L'Asie-Pacifique devrait croître à un TCAC de 10,01 % jusqu'en 2031, car plusieurs marchés affichent encore une faible pénétration de la parfumerie et la montée en puissance de la classe moyenne élargit la demande.