
Taille et part du marché des smartphones pliables
Analyse du marché des smartphones pliables par Mordor Intelligence
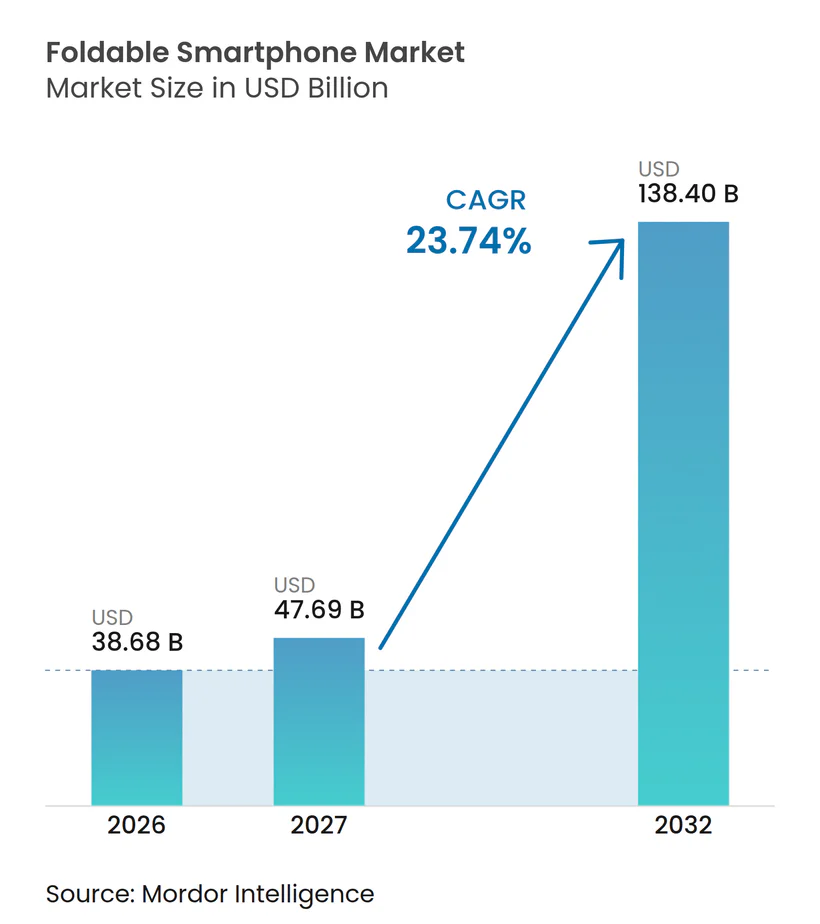
La taille du marché des smartphones pliables devrait augmenter de 38,68 milliards USD en 2026 à 47,69 milliards USD en 2027 et atteindre 138,4 milliards USD d'ici 2032, avec un CAGR de 23,74 % sur 2027-2032.
Une meilleure production de verre et des remises liées aux services peuvent renforcer l'offre utilisable et réduire la charge financière liée à l'appareil pour les acheteurs éligibles. Les logiciels de streaming adaptatif en Inde peuvent conférer à la posture de pliage un usage dans le domaine du divertissement, tandis que les offres d'entreprise peuvent associer des écrans élargis à la gestion des appareils. La différenciation concurrentielle dépend par conséquent de l'adéquation entre la conception mécanique et les applications qui exploitent la surface d'écran supplémentaire dans les différents états de visualisation prévus. L'effet net favorise les marques qui associent le matériel pliable à des applications utilisables et à des offres d'opérateurs, tandis qu'une optimisation inégale des applications et une offre limitée de charnières ralentissent la vitesse à laquelle cette association atteint les acheteurs.
Points clés du rapport
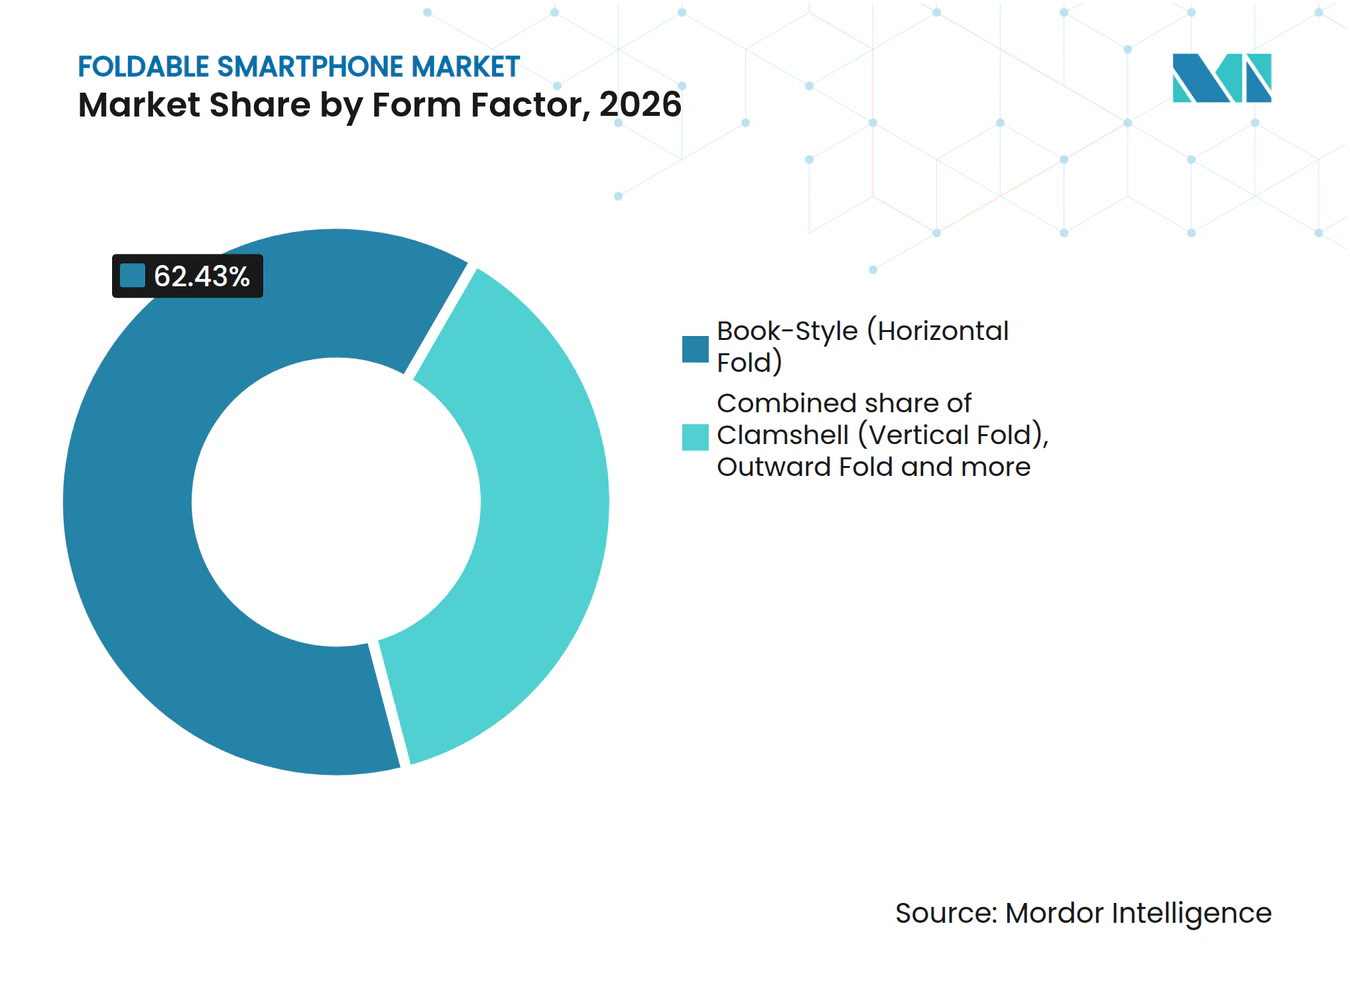
- Par facteur de forme, les téléphones de style livre (pliage horizontal) ont dominé avec une part de marché de 62,43 % sur le marché des smartphones pliables en 2026, tandis que les téléphones enroulables/à glissement sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 24,66 % sur 2027-2032.
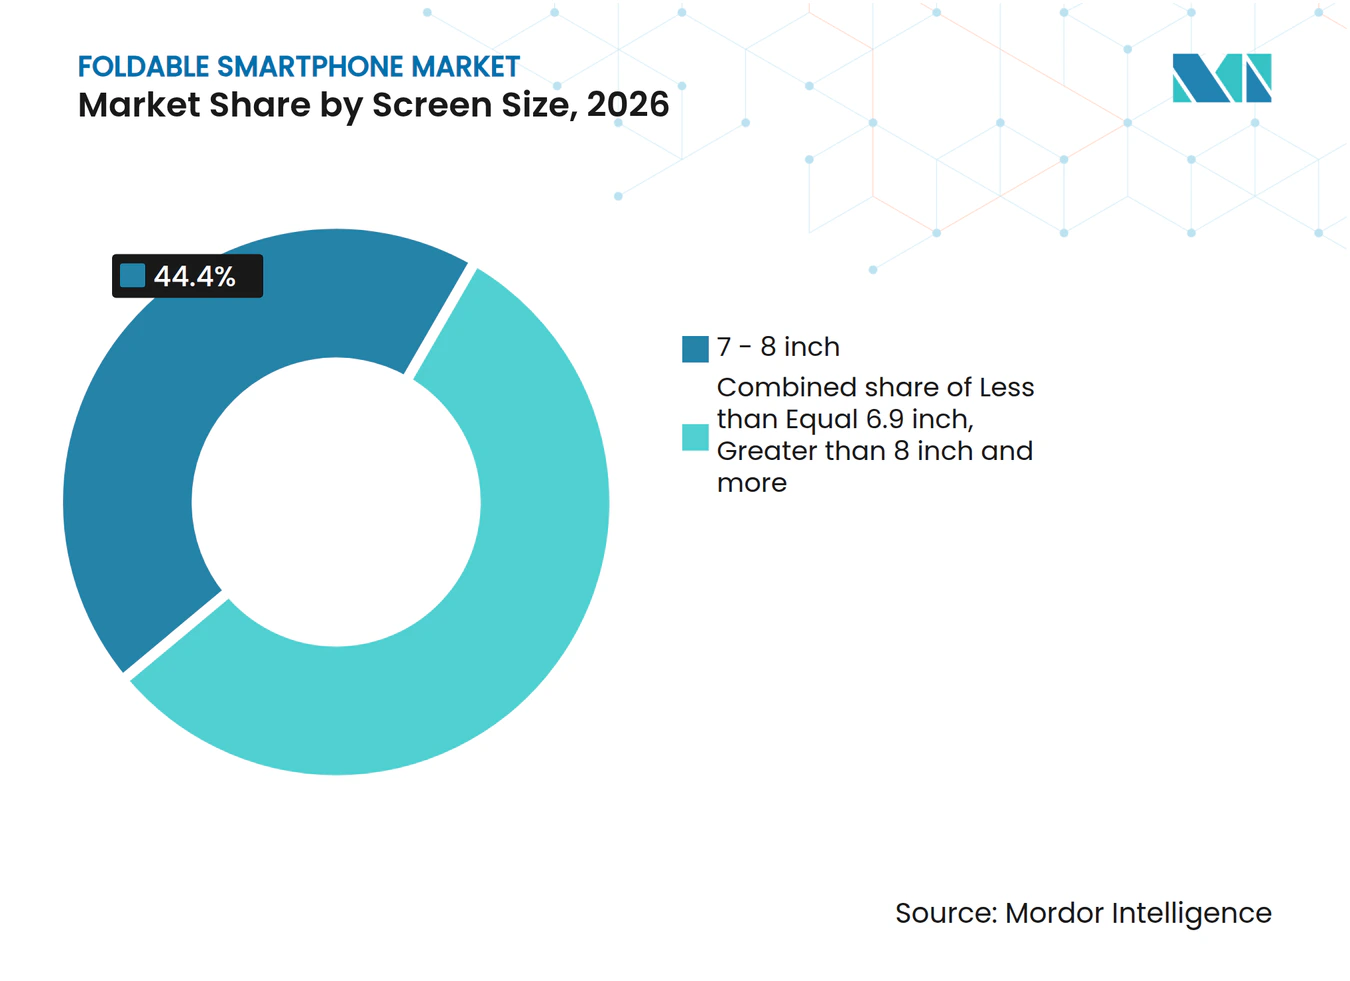
- Parmi les tailles d'écran, les écrans de 7 à 8 pouces détenaient une part de 44,4 % de la taille du marché des smartphones pliables en 2026, tandis que les écrans de plus de 8 pouces sont prévus pour crotre le plus rapidement avec un CAGR de 26,2 % sur 2027-2032.
- La gamme de prix de 1 000 à 1 499 USD a dominé avec une part de 47,99 % en 2026, tandis que la gamme de 1 500 à 1 999 USD est prévue comme le segment à la croissance la plus rapide avec un CAGR de 27 % sur 2027-2032.
- Les boutiques d'opérateurs ont dominé les canaux de vente avec une part de 51,56 % en 2026, tandis que les ventes en ligne/directes aux consommateurs sont prévues pour croître le plus rapidement avec un CAGR de 24,8 % sur 2027-2032.
- Les utilisateurs finaux grand public détenaient la plus grande part à 71,81 % en 2026, tandis que les acheteurs professionnels/entreprises sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 26,7 % sur 2027-2032.
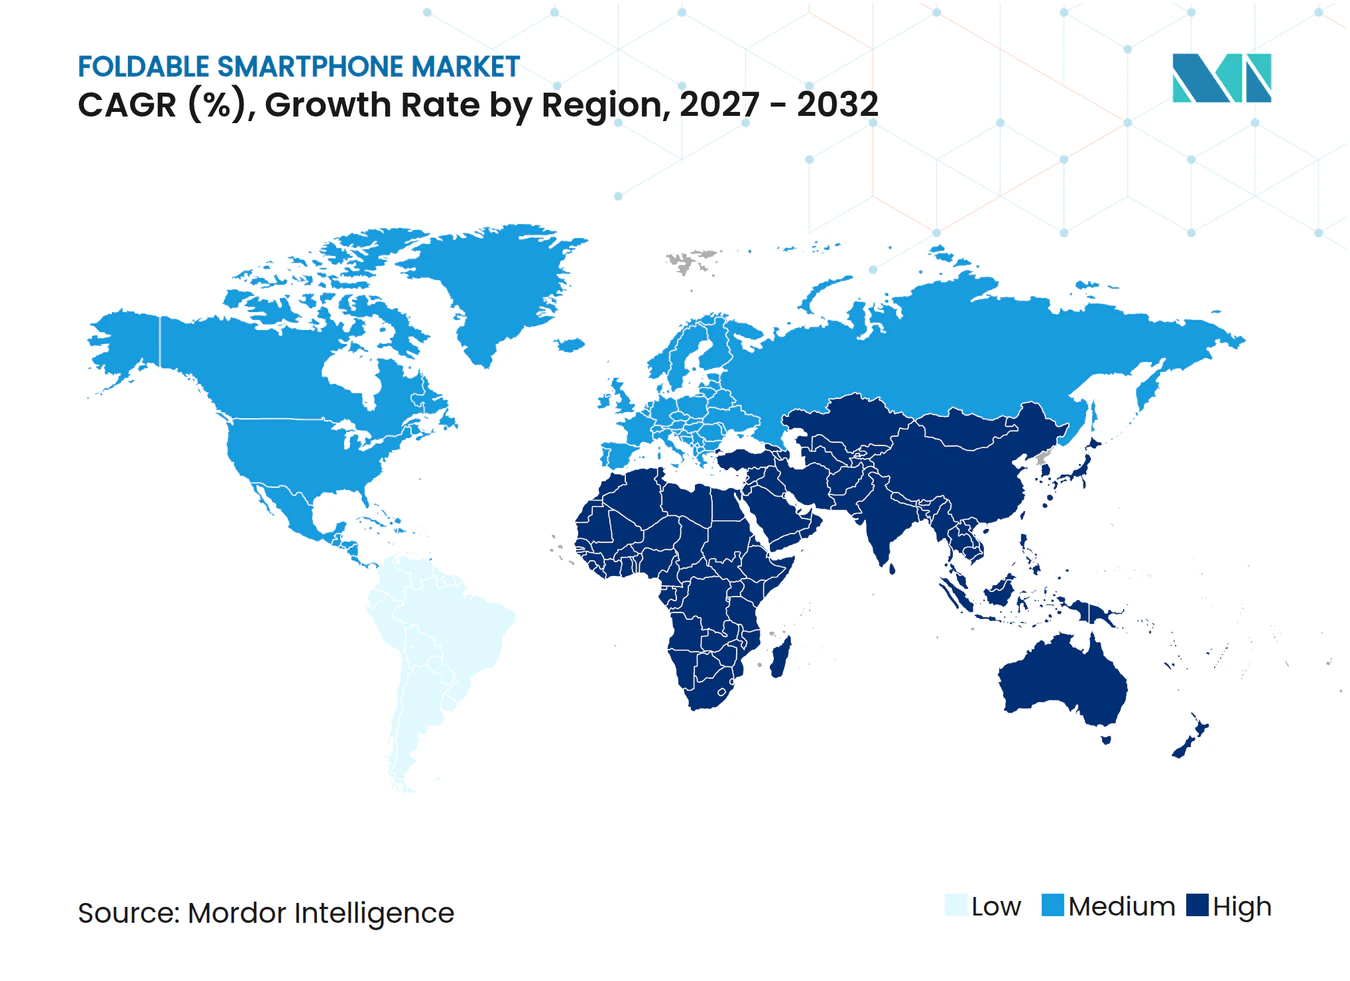
- Par géographie, l'Asie-Pacifique a dominé avec une part de 54,9 % en 2026, tandis que le Moyen-Orient est prévu pour croître le plus rapidement avec un CAGR de 24,3 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Smartphones Pliables*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancées rapides dans les taux de rendement du verre ultra-fin | +10% | Chine | Moyen terme (2-4 ans) |
| Stratégies de subvention des opérateurs pour les forfaits 5G haut de gamme | +8% | États-Unis | Court terme (≤ 2 ans) |
| Demande des entreprises pour les smartphones pliables afin de prendre en charge les applications de productivité sur le terrain dans le secteur de la logistique | +5% | États-Unis et Europe | Moyen terme (2-4 ans) |
| Partenariats de diffusion de contenu nécessitant des formats d'image plus larges | +4% | Inde | Court terme (≤ 2 ans) |
| Baisse du coût unitaire des dalles AMOLED flexibles | +2% | Corée du Sud | Moyen terme (2-4 ans) |
| Émergence de titres de jeux mobiles spécifiques aux smartphones pliables monétisés via des achats intégrés | +1.5% | Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avancées rapides dans les taux de rendement du verre ultra-fin
Un meilleur rendement peut transformer une plus grande part des efforts de production en verre ultra-fin utilisable, soutenant une offre plus prévisible pour les écrans pliables. En Chine, Triumph Science & Technology a rapporté que plusieurs lignes de production UTG Phase II précédemment construites ont amélioré leur rendement et leur efficacité au cours de 2025. Le projet avait une capacité planifiée de 15 millions de pièces par an, avec sa principale ligne de production achevée en 2025. La société a ensuite annoncé que la Phase II était pleinement opérationnelle au premier semestre 2026, tandis que les travaux d'itération des produits, d'amélioration du rendement et de maîtrise des coûts se poursuivaient. Ces développements relient une avancée de procédé à une base de production opérationnelle, rendant le mécanisme de rendement pertinent au-delà de la validation d'une conception individuelle. Pour les acheteurs de verre ultra-fin, une production utilisable améliorée à partir d'une base de production opérationnelle peut soutenir la continuité de l'approvisionnement en verre à mesure que la demande d'écrans pliables se développe.
Stratégies de Subvention des Opérateurs pour les Forfaits 5G Premium
Les forfaits de services premium peuvent soutenir la demande de téléphones pliables en liant une remise sur l'appareil au choix de connexion mobile du client. Le 9 juillet 2025, Verizon a annoncé une remise de 1 100 USD sur le Galaxy Z Fold7 de Samsung pour les clients Unlimited Ultimate avec un échange éligible auprès de fabricants sélectionnés. Verizon a fait cette annonce pour les nouveaux clients et les clients existants, précisant que les appareils échangés éligibles pouvaient être dans n'importe quel état. Ce mécanisme peut réduire la charge de paiement de l'appareil pour un acheteur éligible tout en offrant à l'opérateur une relation de service définie autour de la vente. Une promotion du Fold7 structurée de cette manière est en concurrence sur la décision combinée de changer de matériel et de conserver ou de sélectionner le forfait mobile éligible.
Demande des Entreprises pour les Appareils Pliables afin de Soutenir les Applications de Productivité Terrain dans le Secteur de la Logistique
La demande logistique pour les appareils pliables dépend de leur intégration dans un circuit d'approvisionnement établi pour les appareils portables. FedEx achète des scanners portables utilisés pour lire les étiquettes d'expédition pour ses opérations aux États-Unis et en Europe par l'intermédiaire de Peak Technologies, qui s'approvisionne en appareils auprès de fabricants tels que Zebra et Honeywell. Cet exemple place un fournisseur de solutions technologiques entre l'opérateur logistique et les fabricants d'appareils. L'annonce de Samsung en juillet 2026 concernant la Galaxy Z Fold8 Enterprise Edition en Allemagne comprenait un an de Knox Suite pour la gestion centralisée de flotte, avec une disponibilité variable selon le marché et le fournisseur. Cette capacité de gestion offre aux fournisseurs d'appareils pliables une proposition à soumettre aux intégrateurs au service des acheteurs d'appareils de terrain, reliant les offres de terminaux professionnels au canal d'approvisionnement illustré par FedEx.
Partenariats de Streaming de Contenu Nécessitant des Formats d'Image Plus Larges
L'usage dans le domaine du divertissement peut renforcer l'argument d'achat des appareils pliables lorsque l'application tire parti de la façon dont l'appareil se plie. En janvier 2026, JioHotstar avait adapté son application de streaming en Inde à différentes dimensions d'affichage et formats d'image. Son mode table de nuit plaçait la vidéo au-dessus des commandes de lecture sur un appareil partiellement plié pour une visualisation mains libres. JioHotstar a mis en œuvre cette adaptation avec les bibliothèques Android et les conseils de Google, qui a collaboré à l'expérience. La séparation de la vidéo et des commandes sur l'écran plié offre aux fournisseurs de terminaux une fonction de visualisation concrète à démontrer. L'utilisation en mode table de nuit mains libres fait du logiciel spécifique à la posture une base de différenciation dans le domaine du divertissement, au-delà de la seule surface d'écran.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Problèmes de Durabilité des Charnières dans les Tropiques Humides | -2% | Philippines | Moyen terme (2-4 ans) |
| Optimisation Limitée des Applications pour l'Interface Utilisateur Multi-Fenêtres des Appareils Pliables | -2.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Goulots d'Étranglement de la Chaîne d'Approvisionnement pour les Composants UTG et de Charnières | -1.5% | États-Unis | Court terme (≤ 2 ans) |
| Droits de Douane à l'Importation Volatils sur les Composants OLED Flexibles dans les Principaux Marchés Émergents | -0.5% | Bangladesh et Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes de Durabilité des Charnières dans les Tropiques Humides
Les conditions d'utilisation peuvent compliquer la valeur d'un téléphone pliable pour les acheteurs envisageant une utilisation dans des environnements tropicaux humides. Samsung Philippines déconseille l'utilisation des produits Galaxy dans des endroits à forte humidité, tandis que son tableau de résistance à l'eau couvre les modèles Galaxy Z Fold et Galaxy Z Flip. Les acheteurs dont l'utilisation prévue inclut des conditions de forte humidité font donc face à une limite explicite sur les endroits où ils peuvent utiliser ces appareils. L'utilité de l'écran élargi doit être évaluée dans le cadre de cette restriction d'utilisation. Pour les acheteurs prévoyant de travailler dans des environnements à forte humidité, ces recommandations affaiblissent l'argument en faveur d'un Z Fold ou Z Flip comme appareil de travail.
Optimisation Limitée des Applications pour l'Interface Utilisateur Multi-Fenêtres des Appareils Pliables
Les acheteurs recherchant un travail multi-fenêtres peuvent bénéficier moins d'un appareil pliable lorsqu'une application ne peut pas utiliser la surface d'affichage disponible. Android peut appliquer le letterboxing à une application lorsque des restrictions d'orientation fixe ou de format d'image restent applicables et que l'application ne prend pas en charge la taille ou l'orientation de sa fenêtre. Le letterboxing préserve la continuité tout en laissant une partie du plus grand écran en dehors de la zone de travail de l'application. Pour un acheteur envisageant un appareil pliable pour des tâches sur écran élargi, cette différence peut affaiblir l'avantage pratique par rapport à une interface téléphonique familière. Les fournisseurs de terminaux font par conséquent face à une barrière liée à l'utilisation des applications que la seule augmentation de la taille du panneau ne peut pas supprimer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Smartphones Pliables
Par Facteur de Forme :
Échelle du Style Livre et Surface d'Écran VariableLes téléphones de style livre (pliage horizontal) représentaient une part de 62,43 % de la taille du marché des smartphones pliables en 2026. Samsung Electronics America a rapporté que les commandes américaines du Galaxy Z Fold7 étaient en avance de près de 50 % par rapport à son prédécesseur du 25 au 31 juillet 2025. Ce schéma de commande précoce montre une base d'acheteurs pour un terminal à pliage horizontal nommé, donnant au format une assise commerciale au-delà d'une simple illustration de l'expansion de l'écran.
Les téléphones enroulables/à glissement sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 24,66 % sur 2027-2032. Une offre à écran extensible peut être évaluée à travers le changement entre l'utilisation d'un téléphone compact et l'espace de travail plus grand qu'une tâche peut nécessiter. Pour soutenir cette proposition, l'écran mobile devrait préserver une interface utilisable tout au long de l'extension et de la rétraction, faisant de la transition elle-même une partie de la qualité du produit. Un fournisseur devrait également relier le mécanisme de mouvement à une conception de terminal reproductible, de sorte que la démonstration d'un écran agrandi ne serait qu'une étape vers un téléphone commercialisable. Pour un téléphone enroulable, le mouvement n'est commercialement utile que lorsque les acheteurs ont besoin à la fois d'un appareil compact à transporter et d'une surface de travail élargie dans le même terminal.



Par Taille d'Écran :
Écrans Principaux et Espaces de Travail Plus GrandsLes téléphones avec des écrans de 7 à 8 pouces représentaient une part de marché de 44,4 % sur le marché des smartphones pliables en 2026. Samsung a rapporté que les ventes combinées espagnoles du Galaxy Z Fold8 et du Fold8 Ultra étaient en hausse de 65 % par rapport à la génération précédente depuis le lancement jusqu'au 8 septembre 2026. Le Galaxy Z Fold8 de 7,6 pouces et le Fold8 Ultra de 8 pouces représentaient également environ 80 % des achats américains de la série Galaxy Z de Samsung, selon les données rapportées le 8 septembre 2026. Au sein de la gamme américaine de Samsung, les achats se concentrent sur les modèles de 7,6 pouces et 8 pouces, faisant de leur adoption un élément central des performances de la série Galaxy Z de la société sur ce marché.
Les téléphones avec des écrans de plus de 8 pouces sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 26,2 % sur 2027-2032. Huawei a déclaré que les expéditions cumulées de ses produits tri-pliables avaient dépassé 1 million d'unités au 7 septembre 2026. Huawei spécifie des écrans de 10,2 pouces pour le Mate XT et le Mate XTs en mode triple écran, mesurés comme des rectangles standard avec des zones visibles réelles légèrement plus petites. Le jalon d'expédition donne à ce format plus grand une base commerciale, tandis que sa spécification d'affichage rend le mode de fonctionnement important pour l'expérience de l'acheteur. Pour Huawei, l'opportunité commerciale repose sur les acheteurs utilisant l'espace de travail entièrement déplié, car la taille d'écran annoncée est réalisée en mode triple écran.

Par Gamme de Prix :
Niveaux Premium et Indices de ProtectionLa tranche de prix de 1 000 à 1 499 USD détenait la plus grande part du marché des smartphones pliables en 2026, à 47,99 %. En juillet 2025, Samsung a référencé le Galaxy Z Flip7 à partir de 1 485 000 KRW (1 078,5 USD au taux de change moyen de juillet 2025) en Corée du Sud. En Corée du Sud, le Galaxy Z Flip7 de Samsung représentait 40 % des préventes combinées du Fold7 et du Flip7 du 15 au 21 juillet 2025. Le lancement simultané des deux modèles a attiré les acheteurs vers les deux téléphones, laissant une voie d'achat substantielle pour le Flip7 aux côtés de son appareil complémentaire. Un smartphone à clapet positionné près de la limite inférieure de cette tranche peut concurrencer les acheteurs du marché des smartphones pliables sans nécessiter un passage vers la tranche premium suivante.
Les prévisions du marché des smartphones pliables identifient la tranche de 1 500 à 1 999 USD comme le segment à la croissance la plus rapide, avec un CAGR de 27 % sur la période 2027-2032. Google commercialise le Pixel 10 Pro Fold à partir de 1 799 USD et a identifié sa certification de résistance à la poussière et à l'eau IP68 comme une première pour un appareil pliable. La conformité est évaluée au moment où chaque appareil quitte l'usine, et la résistance peut diminuer ou être perdue en raison d'une usure normale, d'une réparation, d'un démontage ou d'un endommagement. La protection de l'appareil ajoute une dimension technique concrète à la concurrence au sein de cette tranche premium. La certification IP68 peut différencier un smartphone pliable à 1 799 USD au moment de l'achat, mais les limites liées à l'usure de cette certification font de la protection à long terme une considération distincte.
Par Canal de Vente :
Portée des Opérateurs et Ventes DirectesLes boutiques d'opérateurs/transporteurs ont détenu la plus grande part avec 51,56 % en 2026. Samsung Electronics America a signalé une augmentation cumulée d'environ 60 % d'une année sur l'autre des précommandes combinées des Galaxy Z Fold7 et Z Flip7 auprès des partenaires opérateurs américains durant la période de lancement 2025. L'opérateur peut présenter un téléphone pliable dans le cadre d'une relation de service mobile plus large, reliant le choix de l'appareil au parcours de connectivité du client. La planification du lancement de nouveaux modèles pliables doit donc traiter les partenaires opérateurs comme des vendeurs d'appareils disposant de leur propre demande de précommande.
Le commerce électronique/les ventes directes aux consommateurs devraient constituer le canal à la croissance la plus rapide avec un CAGR de 24,8 % sur la période 2027-2032. Le Galaxy Z TriFold de Samsung s'est épuisé en ligne en quelques minutes lors de son lancement aux États-Unis le 30 janvier 2026, le volume des ventes et les stocks disponibles n'ayant pas été divulgués. Samsung a ouvert les précommandes américaines du Galaxy Z Fold7 via Samsung.com le 9 juillet 2025, parallèlement aux canaux des opérateurs et des détaillants, en proposant une couleur exclusive Menthe via sa propre boutique. Ce choix exclusif permet à Samsung de différencier son offre directe des autres canaux de vente, créant une raison de sélectionner la boutique de la marque au-delà de la disponibilité immédiate au lancement.
Par Utilisateur Final :
Acquisition Grand Public et Flux de Travail en EntrepriseLes utilisateurs finaux grand public détenaient la plus grande part à 71,81 % en 2026. Samsung a rapporté que 30 % des acheteurs américains du Galaxy Z Flip8 avaient migré depuis des marques concurrentes dans sa mise à jour du 8 septembre 2026. La majorité de ces utilisateurs ayant changé de marque étaient des primo-accédants aux smartphones pliables, la tendance d'achat ayant été rapportée un mois après le lancement. Ce chevauchement fait du changement de marque concurrente vers le Flip8 un vecteur de recrutement de nouveaux propriétaires de smartphones pliables pour Samsung.
Les acheteurs entreprises/professionnels sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 26,7 % sur la période 2027-2032. Samsung a annoncé le Galaxy Z Fold7 Enterprise Edition en Allemagne le 30 juillet 2025, ajoutant une offre orientée entreprise au secteur des smartphones pliables. La désignation entreprise crée une offre produit distincte autour de laquelle un acheteur professionnel peut évaluer le format pliant. Sa portée commerciale réside dans le fait de s'adresser explicitement aux organisations, plutôt que de s'appuyer uniquement sur l'attrait d'un téléphone grand public auprès des employés individuels.
Analyse géographique
Marché des Smartphones Pliables en Asie-Pacifique
L'Asie-Pacifique représentait une part de 54,9 % de la taille du marché des smartphones pliables en 2026. IDC a rapporté que la Chine a expédié environ 10,01 millions de smartphones pliables en 2025, en hausse de 9,2 % d'une année sur l'autre. Cette augmentation annuelle coexistait avec une baisse des expéditions de 8 % d'une année sur l'autre au quatrième trimestre. Le 30 juillet 2026, Samsung a rapporté une croissance des ventes de sa série Galaxy Z7 de près de 15 % d'une année sur l'autre par rapport à la génération précédente en Asie du Sud-Est et en Océanie. L'échelle des expéditions chinoises et le résultat de ventes séparé de Samsung soutiennent une base régionale s'étendant sur plusieurs sous-régions, de sorte que servir l'Asie-Pacifique implique à la fois un grand marché chinois et une demande au-delà de celui-ci.
Marché des Smartphones Pliables au Moyen-Orient
Le Moyen-Orient est prévu comme la géographie à la croissance la plus rapide avec un CAGR de 24,3 % sur 2027-2032. Samsung Gulf Electronics a rapporté que les précommandes aux Émirats arabes unis pour sa gamme Galaxy Z 2026 ont augmenté de plus de 30 % par rapport à la génération précédente. En juillet 2025, e& a lancé le Galaxy Z Fold7, le Z Flip7 et le Z Flip7 FE de Samsung aux Émirats arabes unis avec des forfaits data. L'association des téléphones avec des données déplace la décision de lancement aux Émirats arabes unis au-delà du choix du matériel vers le service vendu en parallèle.
En Amérique du Nord, les retours américains de Samsung du 8 septembre 2026, un mois après le lancement, ont associé le Fold8 à la portabilité et au multitâche, et le Fold8 Ultra à un espace de travail sans tablette. Les précommandes européennes du Fold7 de Samsung ont augmenté de plus de 50 % par rapport aux Fold précédents en 2025, tandis que la Serbie exige que les fabricants, représentants ou importateurs obtiennent une certification de conformité pour les équipements cellulaires, sauf si une évaluation serbe spécifiée couvre toutes les exigences essentielles. En Amérique du Sud, le Fold7 est arrivé dans les magasins brésiliens le 25 juillet 2025, tandis que l'Équateur exige l'homologation des équipements terminaux par classe, marque et modèle avant la vente et bloque les équipements non homologués détectés sur les réseaux mobiles. En Afrique, l'annonce sud-africaine du Fold7 par Samsung le 9 juillet 2025 a fixé la disponibilité au 25 juillet, tandis que le Conseil rural du district d'Insiza au Zimbabwe a attribué à Lacheln Investments un contrat multi-appareils de 30 jours incluant un Fold7 ou équivalent le 8 octobre 2025. Ces circuits font de l'approbation locale et de l'accès aux acheteurs des décisions commerciales distinctes au-delà d'une conception de terminal partagée.
Cadre Réglementaire et Perspectives
Certaines juridictions sont comparées du point de vue des fabricants et importateurs de téléphones pliables, en se concentrant sur l'approbation des produits et les droits de vente. Les règles relatives à la recharge, à la chaîne d'approvisionnement et à la vérification des importations peuvent affecter à la fois l'appareil proposé et la voie d'accès au marché. À compter du 13 octobre 2026, la FCC interdit toute nouvelle autorisation d'équipement pour un appareil intégrant un composant matériel porteur de logique provenant d'un producteur ou fournisseur figurant sur la liste des entités couvertes, si l'appareil lui-même serait interdit si cette entité l'avait produit ; les entrées basées sur le lieu de production ne déclenchent pas l'interdiction à moins que le producteur ne soit indépendamment répertorié.[1] Les équipements précédemment autorisés sont protégés, et les demandes en attente au 13 octobre 2026 sont exemptées, sauf si elles sont ultérieurement modifiées pour ajouter, substituer ou changer un composant matériel porteur de logique.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite | Nigéria |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale des communications | Bundesnetzagentur pour les règles relatives aux équipements radio et à la compatibilité électromagnétique | Ministère de l'Industrie et des Technologies de l'Information | Anatel | Commission des Communications, de l'Espace et des Technologies | Commission nigériane des communications |
| Instruments clés ou orientation | Cadre 47 CFR 2.901 et restriction de composants 2.903(b) en vigueur à compter du 13 octobre 2026 | FuAG/EMVG ; recharge commune à partir du 28 décembre 2024 ; règlement d'écoconception (UE) 2023/1670 à partir du 20 juin 2025 | Licences d'accès au réseau et réductions de tests préalables à la licence spécifiées en vigueur à compter du 1er mars 2023 | Cadre de certification de la résolution 715/2019 et agenda réglementaire 2025-2026 | Règlement sur les télécommunications et les technologies de l'information, article 89 | Approbation de type applicable ; vérification des appareils en vigueur à compter du 7 octobre 2026 |
| Effet commercial | Les règles de service déterminent la procédure d'autorisation ; les nouveaux dossiers font l'objet d'un contrôle des composants matériels porteurs de logique de la liste des entités couvertes | USB-C pour les téléphones à recharge filaire et option d'achat sans chargeur ; exclusion d'écoconception pour les écrans principaux que les utilisateurs déroulent et enroulent | Les appareils concernés nécessitent une licence avant la vente intérieure ou l'utilisation sur le réseau public ; les producteurs étrangers désignent un agent national | Certification acceptée requise avant l'utilisation ou la commercialisation d'appareils cellulaires | Tests financés par le demandeur via des laboratoires ou entités agréés par la Commission des Communications, de l'Espace et des Technologies, à l'intérieur ou à l'extérieur de l'Arabie Saoudite | Les importateurs vérifient les appareils nouvellement importés ; les acteurs du marché assument les obligations d'approbation applicables |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
Les notes moyennes équilibrent des circuits d'entrée définis avec les travaux de conformité, tandis que le nouveau contrôle des composants américains durcit l'accès et que les procédures de licence chinoises et les tests financés par les demandeurs en Arabie Saoudite soutiennent la continuité dans les procédures établies. Le jugement « Sans changement » de l'Allemagne reflète l'USB-C pour les téléphones à recharge filaire et une option d'achat sans chargeur depuis le 28 décembre 2024, tandis que le rapport attendu le 28 décembre 2026 examine une extension de dissociation des câbles non adoptée. Le jugement « Sans changement » du Brésil reflète l'homologation obligatoire avant utilisation ou vente et le pouvoir d'Anatel de l'exiger avant l'importation dans les cas définis par les procédures opérationnelles, malgré l'abrogation du marquage préalable à l'entrée pour les importations commerciales le 4 août 2025. La vérification nigériane du 7 octobre 2026 fait désormais partie du circuit d'importation de référence aux côtés de l'approbation de type applicable détenue par les entreprises, soutenant la continuité à partir de ce cadre mis en œuvre.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la qualification des composants, le développement de téléphones de marque et la distribution, en distinguant la technologie de pliage du contrôle de l'offre client. KHVATEC produit des charnières par conception, moulage par injection de poudre métallique et assemblage, tandis que Samsung Display développe les panneaux utilisés dans le Galaxy Z Fold7. En juillet 2025, Samsung Display a annoncé avoir relevé son critère interne de test de durabilité des panneaux pliables de 200 000 à 500 000 pliages.[2] Bureau Veritas a vérifié que le panneau du Fold7 restait fonctionnel après 500 000 pliages sur 13 jours à 25 °C, documentant une capacité d'affichage complémentaire à l'expertise mécanique des charnières de KHVATEC.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement et qualification des composants pliables | Fabricants de charnières tels que KHVATEC, développeurs de panneaux tels que Samsung Display | Ventes de composants | Coordination du mouvement de la charnière avec la qualification de l'écran | Valider conjointement le comportement mécanique et de l'écran |
| Développement et commercialisation de terminaux de marque | Marques de téléphones pliables telles que Samsung Electronics et Huawei | Ventes de terminaux | Traduire les capacités des composants en une offre d'appareil cohérente | Coordonner la conception du produit et la qualification des composants |
| Distribution directe et via opérateurs | Vendeurs directs tels que Samsung Electronics, vendeurs via opérateurs tels que Verizon | Ventes directes de terminaux et revente d'appareils | Relier une offre d'appareil spécialisé à des canaux de vente appropriés | Combiner l'accès direct avec la distribution via opérateurs |
| Source: Mordor Intelligence | ||||
Les fournisseurs de composants capturent de la valeur grâce à leurs technologies, tandis que les marques d'appareils et les canaux de distribution tirent leurs revenus de la mise des terminaux à disposition des acheteurs. Samsung Electronics participe à la fois aux appareils de marque et à la distribution directe, tandis que Verizon fournit un circuit de vente via opérateur. Ce chevauchement donne à une marque plus d'un circuit pour commercialiser une conception pliable sans faire de chaque distributeur un producteur d'appareils. Le contrôle à la fois de l'offre de terminal et d'un circuit de vente direct peut associer les revenus produits à l'accès client, tandis que la distribution via opérateur reste une relation commerciale distincte.
Paysage concurrentiel
Concentration du Marché
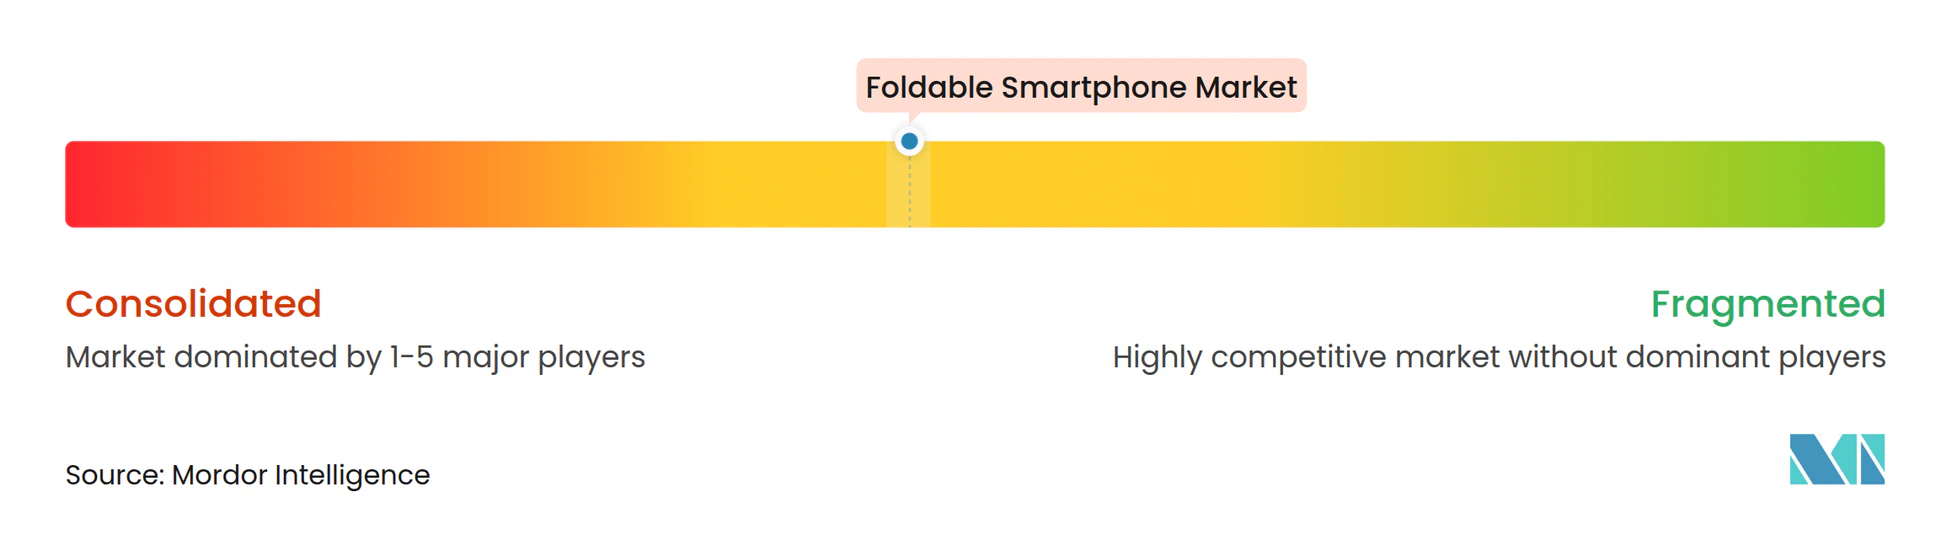
La concurrence est modérément concentrée autour des marques de téléphones établies, bien que certains fournisseurs individuels puissent être beaucoup plus forts dans des zones géographiques de vente particulières. Samsung Electronics Co. Ltd. fournit des téléphones pliables de marque dans la famille Galaxy Z, tandis que Huawei Technologies Co. Ltd. a inclus le Pura X grand écran dans son portefeuille de smartphones 2025. Lenovo a indiqué que son activité Motorola Mobility LLC s'est classée première dans les téléphones pliables de type clapet et à livre en dehors de la Chine au premier trimestre de l'exercice 2025/26, avec une part de plus de 50 %.[3] Cette position géographiquement délimitée rend la force concurrentielle dépendante de la zone de vente d'un fournisseur, permettant à un leadership régional fort de coexister avec la concurrence entre plusieurs marques établies.
Xiaomi Corp. a lancé le MIX Flip 2, son deuxième téléphone pliable compact phare de deuxième génération, en Chine continentale en juin 2025. Les expéditions mondiales de smartphones de Xiaomi ont totalisé 165,2 millions d'unités en 2025, en baisse de 2 % d'une année sur l'autre pour l'ensemble de son activité smartphones. Le 6 août 2026, Samsung a annoncé que le Galaxy Z Fold8 Ultra, le Fold8 et le Flip8 seraient disponibles chez les opérateurs, les détaillants et les canaux Samsung dans 106 marchés à partir du 7 août. Le déploiement multicanal annoncé par Samsung étend la compétition concurrentielle sur une empreinte bien plus large que l'introduction documentée de Xiaomi en Chine continentale.
Le 17 mars 2026, Oppo Co. Ltd. a annoncé le lancement mondial du Find N6 pour le 20 mars. La société a décrit son écran comme le premier au monde à présenter un pli imperceptible
, positionnant l'effet visuel comme un point de différenciation. Oppo a qualifié cet effet comme un pli généralement non visible sous la plupart des angles dans des conditions d'utilisation normales, la visibilité variant selon la perception, l'éclairage et le contenu. Apple a présenté son premier iPhone pliable, l'iPhone Duo, le 9 septembre 2026, annonçant des précommandes le 16 octobre et une disponibilité le 23 octobre. L'entrée d'Apple ajoute une alternative iPhone à la catégorie des pliables, de sorte que la déclaration qualifiée d'Oppo sur l'écran doit distinguer le Find N6 dans un champ phare plus large.
Leaders du secteur des smartphones pliables
-
Samsung Electronics Co. Ltd.
-
Huawei Technologies Co. Ltd.
-
Motorola Mobility LLC (Lenovo)
-
Xiaomi Corp.
-
Oppo Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Smartphones Pliables Entreprises couvertes dans ce rapport
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd.
- Motorola Mobility LLC (Lenovo)
- Xiaomi Corp.
- Oppo Co. Ltd.
- vivo Communication Technology Co. Ltd.
- Royole Corp.
- Honor Device Co. Ltd.
- TCL Technology Group Corp.
- ZTE Corporation
- Google LLC
- Microsoft Corp.
- Sony Corp.
- LG Electronics Inc.
- Apple Inc.
- TECNO Mobile Ltd.
- OnePlus Technology (Shenzhen) Co. Ltd.
- Avenir Telecom S.A. (Energizer)
- Sharp Corp.
- BOE Technology Group Co. Ltd.
- Visionox Technology Inc.
- Kyocera Corp.
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent les offres de téléphones pliables pour le travail, le divertissement et l'adoption par les consommateurs européens, reliant les ventes de terminaux à l'expérience logicielle dont chaque acheteur a besoin. Android 16 ignore les restrictions d'orientation et de redimensionnement pour les applications non ludiques ciblant le niveau d'API 36 sur les écrans dont la plus petite dimension est d'au moins 600 dp, y compris les écrans intérieurs pliables éligibles. Les utilisateurs peuvent opter pour le comportement par défaut d'une application via les paramètres de format d'image. Cela crée une ouverture pour les offres de terminaux avec des applications non ludiques validées, car le redimensionnement automatique seul n'établit pas qu'une interface utilise efficacement l'écran élargi.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Téléphones pliables gérés pour le travail | Les applications Android éligibles font face à un redimensionnement grand écran, parallèlement à l'annonce d'appareils professionnels allemands de Samsung | Utilisateurs professionnels d'applications de travail non ludiques | Associer les terminaux à des interfaces de travail validées et à la gestion des appareils | Vérifier conjointement le comportement des applications et les exigences de gestion | Samsung Electronics et partenaires d'intégration en entreprise |
| Téléphones pliables conçus autour du divertissement adaptatif | Le comportement grand écran éligible d'Android crée une raison de valider les interfaces de visualisation | Consommateurs utilisant des applications multimédias non ludiques | Démontrer la visualisation et la navigation dans les états plié et déplié | Une interface redimensionnée peut ne pas utiliser efficacement la surface d'écran supplémentaire | Marques de terminaux pliables et développeurs d'applications adaptatives |
| Offres de terminaux à écran élargi en Europe | Samsung a rapporté une activité de précommande européenne plus forte pour sa nouvelle gamme Fold | Consommateurs européens envisageant des téléphones pliables | Expliquer le cas d'usage de l'écran élargi à travers des démonstrations d'applications | Démontrer des transitions utiles entre les modes téléphone et écran élargi | Samsung Electronics et vendeurs au service des acheteurs européens |
| Source: Mordor Intelligence | |||||
Samsung a programmé la disponibilité du Galaxy Z Fold8 Ultra et de la Fold8 Enterprise Edition en Allemagne pour le 7 août 2026, avec un an de Knox Suite dans l'Enterprise Edition et une disponibilité variable selon le marché et le fournisseur. Samsung a rapporté que ses précommandes européennes 2026 pour le Fold8 et le Fold8 Ultra ensemble étaient supérieures de 70 % aux précommandes du Fold7 en 2025. L'ouverture centrale est un terminal pliable dont l'écran élargi sert une tâche identifiable et dont le comportement applicatif a été validé pour cette tâche. Les offres de travail et de divertissement peuvent donc cibler des acheteurs différents tout en répondant au même écart entre la surface d'affichage supplémentaire et les logiciels utiles.
Développements Récents de l'Industrie sur le Marché des Smartphones Pliables
- Sep 2026 : Apple a présenté l'iPhone Duo, son premier iPhone pliable, annonçant des précommandes le 16 octobre et une disponibilité le 23 octobre.
- Sep 2026 : Huawei a lancé le Mate XT 2, un smartphone tri-pliable, en Chine le 7 septembre, avec un écran diagonal de 10,2 pouces en mode triple écran, mesuré comme un rectangle standard avec une zone visible réelle légèrement plus petite.
- Août 2026 : Samsung Electronics a annoncé la disponibilité du Galaxy Z Fold8 Ultra, du Fold8 et du Flip8 auprès des opérateurs, des détaillants et des circuits Samsung dans 106 marchés à partir du 7 août.
Marché des Smartphones Pliables Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des smartphones pliables mesure la valeur annuelle des ventes aux utilisateurs finaux dans le monde entier pour les smartphones tactiles portables fabriqués en usine dotés d'un système d'exploitation mobile et d'un écran principal conçu pour se plier ou s'enrouler. Chaque vente est classée selon la conception de l'appareil, la taille de l'écran, le prix de détail, le canal de vente, le type d'acheteur et la géographie de l'acheteur.
Exclusions du périmètre : les tablettes et ordinateurs portables pliables de plus grande taille, les appareils portables industriels robustes, les composants de remplacement et accessoires vendus séparément, ainsi que les logiciels, applications et services vendus séparément sont exclus.
Aperçu de la segmentation
- Par facteur de forme
- Coque à clapet (pliage vertical)
- Style livre (pliage horizontal)
- Pliage vers l'extérieur
- Enroulable/déploiement latéral
- Par taille d'écran
- Inférieur ou égal à 6,9 pouces
- 7 - 8 pouces
- Supérieur à 8 pouces
- Par gamme de prix
- Moins de 1 000 USD
- 1 000 - 1 499 USD
- 1 500 - 1 999 USD
- Supérieur ou égal à 2 000 USD
- Par canal de vente
- Boutiques des opérateurs
- Commerce de détail d'électronique grand public et spécialisé
- E-commerce/vente directe au consommateur
- Par utilisateur final
- Grand public
- Entreprise/Société
- Gouvernement et défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire utilise des sources publiques telles que le rapport GSMA Mobile Economy 2025 pour cadrer l'adoption mobile régionale et la connectivité, la réglementation de la Commission européenne sur l'écoconception des smartphones concernant les exigences produits, les communiqués de lancement et de précommande du Samsung Global Newsroom, ainsi que l'annonce de Samsung Display sur les tests de pliage pour évaluer les développements produits et de durabilité. Ces sources aident à établir le contexte des téléphones, les conditions réglementaires, les caractéristiques des produits et le calendrier des lancements commerciaux par rapport auxquels les estimations de catégorie peuvent être évaluées.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, les données publiques sur le commerce et les douanes, ainsi que la presse technologique réputée peuvent compléter ces sources en clarifiant les revenus des téléphones, le calendrier de lancement, la distribution et les signaux au niveau des pays. Les mesures des sources sont vérifiées pour l'unité, la géographie et la période avant utilisation. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des dirigeants de marques de téléphones et de canaux de distribution, des spécialistes des produits et de la chaîne d'approvisionnement, ainsi que des acheteurs grand public ou entreprises au sein du marché mondial. Les réponses testeraient les hypothèses secondaires concernant le périmètre des appareils, le mix de prix et de canaux, les obstacles à l'adoption et les schémas de ventes régionaux, tandis que les lacunes seraient conservées sous forme de plages ou d'entrées de scénarios et triangulées par rapport aux signaux publics du marché et des entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 27 % |
| Acteurs plus petits : 25 % | Managers : 48 % | Amériques : 31 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime la valeur annuelle mondiale des ventes au détail pour les smartphones pliables complets, puis développe des parts pour le facteur de forme, la tranche de taille d'écran, la tranche de prix de détail, le canal de vente, le type d'acheteur et la géographie à partir de la distribution des appareils éligibles. Les indicateurs clés comprennent les expéditions mondiales de smartphones et la pénétration des pliables, les tendances de lancement et d'expédition des fournisseurs, l'adoption régionale des smartphones, les points de prix observés des appareils et le mix de canaux. Ceux-ci aident à définir l'échelle de la catégorie, la croissance et le mix de valeur. Une prévision ARIMA de la série du marché peut être ajustée par une analyse de scénarios pour les lancements, les contraintes d'approvisionnement, les changements de coûts des panneaux et des charnières, et l'accessibilité financière, tandis que les regroupements sélectifs de fournisseurs et les vérifications des canaux fournissent des contrôles ascendants sélectifs utilisant le volume d'appareils observé et le prix de vente moyen. Lorsque les données d'expédition, de prix ou de canal sont incomplètes, le modèle utilise des plages publiques documentées et des cas de sensibilité, et les répondants primaires peuvent remettre en question la direction et les hypothèses de chaque prévision de variable avant qu'elle ne soit intégrée dans les estimations de segments et régionales.
Cycle de validation des données et de mise à jour
Les analystes triangulent les informations communiquées par les entreprises, les indicateurs d'expédition, les observations des prix de détail et les signaux d'adoption régionaux, puis vérifient les incohérences de périodes, d'unités, de limites de catégories et les changements brusques dans les parts de segments. Un second examen résout les anomalies par rapport aux notes de source et aux signaux indépendants, avec une reprise de contact déclenchée lorsque les définitions des sources sont en conflit ou qu'un lancement important, un événement d'approvisionnement ou un changement de prix modifie une entrée. Le modèle est actualisé annuellement, révisé entre les cycles lorsque des événements importants affectent le marché, et soumis à une nouvelle vérification des sources et des calculs avant la livraison.
Dimensionnement du marché des smartphones pliables par Mordor Intelligence comparé à d'autres estimations publiées
Le marché mondial des smartphones pliables mesure la valeur annuelle des ventes aux utilisateurs finaux dans le monde entier pour les smartphones tactiles portables fabriqués en usine dotés d'un système d'exploitation mobile et d'un écran principal conçu pour se plier ou s'enrouler. Un modèle descendant estime la valeur annuelle mondiale des ventes au détail pour les smartphones pliables complets, puis développe des parts pour le facteur de forme, la tranche de taille d'écran, la tranche de prix de détail, le canal de vente, le type d'acheteur et la géographie à partir de la distribution des appareils éligibles.
Les principaux facteurs d'écart sont traités par une limite de transaction cohérente, des données de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les informations communiquées par les entreprises, les indicateurs d'expédition, les observations des prix de détail et les signaux d'adoption régionaux, puis vérifient les incohérences de périodes, d'unités, de limites de catégories et les changements brusques dans les parts de segments.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 47,69 milliards USD (2027) | |
| Cabinet de conseil mondial A | 34,46 milliards USD (2026) | Sur la base 2026, cette estimation est inférieure de 27,7 % à la valeur 2027 de ce rapport de 47,69 milliards USD, 1 an plus tard. |
| Cabinet de conseil mondial B | 33,66 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 29,4 % à la valeur 2027 de ce rapport de 47,69 milliards USD, 2 ans plus tard. |
Mordor Intelligence rattache l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les informations communiquées par les entreprises, les indicateurs d'expédition, les observations des prix de détail et les signaux d'adoption régionaux, puis vérifient les incohérences de périodes, d'unités, de limites de catégories et les changements brusques dans les parts de segments.
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché des smartphones pliables ?
Le marché devrait atteindre 47,69 milliards USD en 2027 et 138,4 milliards USD d'ici 2032, avec un CAGR de 23,74 % sur 2027-2032.
Comment le streaming peut-il soutenir la demande de téléphones pliables ?
JioHotstar en Inde a adapté son application de streaming en janvier 2026, incluant une visualisation en mode table de nuit avec la vidéo au-dessus des commandes de lecture pour une utilisation mains libres sur un appareil partiellement plié.
Quel facteur de forme de téléphone pliable est en tête ?
Les téléphones de style livre détenaient la plus grande part à 62,43 % en 2026.
Quelles entreprises fournissent des téléphones pliables de marque ?
Samsung Electronics, Huawei, Motorola Mobility, Xiaomi et Oppo fournissent des téléphones pliables de marque. Lenovo a rapporté que Motorola s'est classée première dans les appareils pliables de type clapet et à pliage en dehors de la Chine au T1 de l'exercice 2025/26.
Quel défi logiciel affecte les écrans pliables élargis ?
La validation de la mise en page est importante pour les applications non ludiques ciblant Android 16/niveau d'API 36 sur les écrans mesurant au moins 600 dp dans leur plus petite dimension. Les utilisateurs peuvent opter pour le comportement par défaut de l'application, de sorte que le redimensionnement ne garantit pas une expérience cohérente.
Quelles régions sont en tête du secteur des appareils pliables par part et croissance prévue ?
L'Asie-Pacifique était en tête avec une part de 54,9 % en 2026. Le Moyen-Orient est prévu pour croître le plus rapidement avec un CAGR de 24,3 % sur 2027-2032.