
Taille et part du marché des smartphones reconditionnés en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
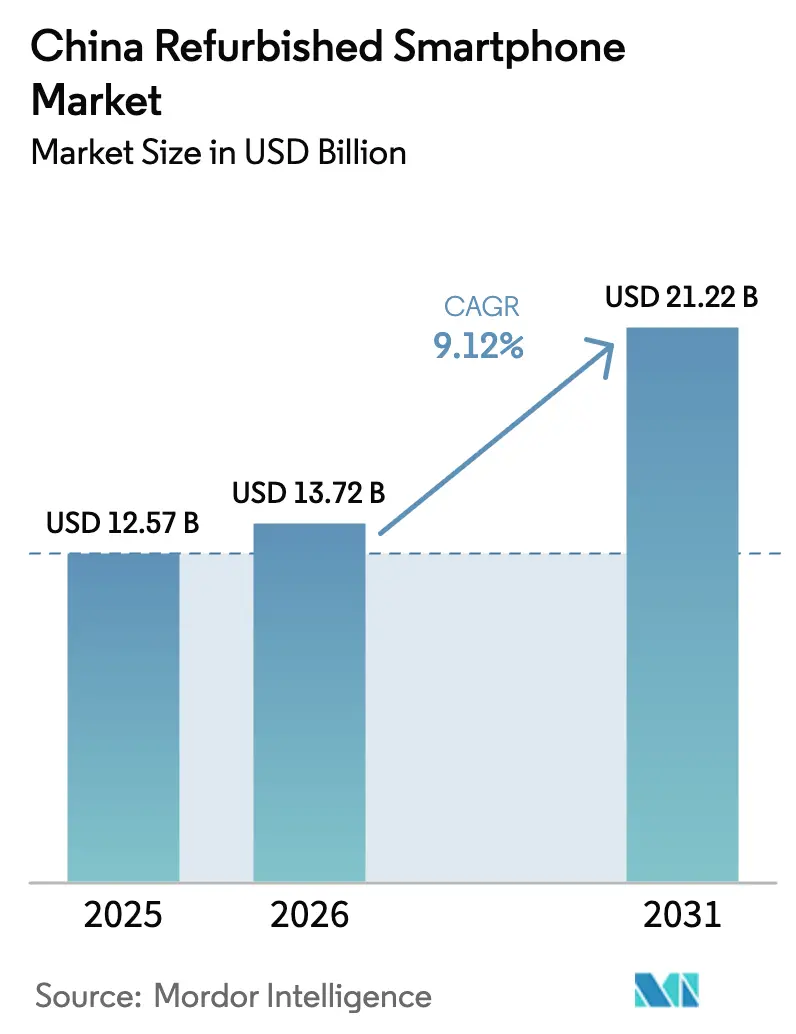
| Taille du marché de l'année de base (2025) | 12.57 Milliards de dollars |
| Taille du Marché (2026) | 13.72 Milliards de dollars |
| Taille du Marché (2031) | 21.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.12 % |
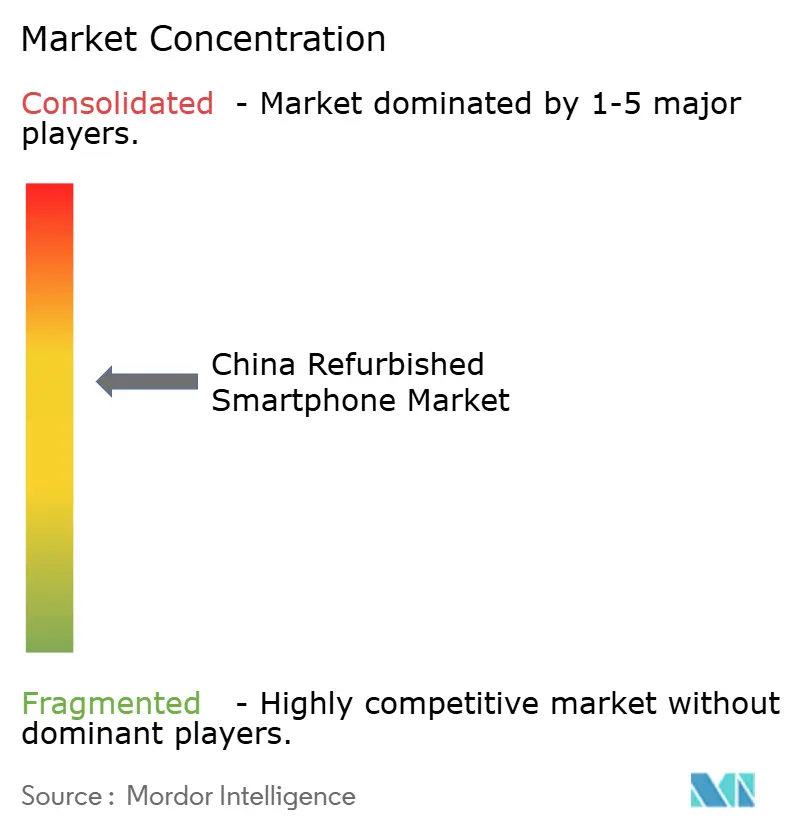
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des smartphones reconditionnés en Chine par Mordor Intelligence
La taille du marché des smartphones reconditionnés en Chine devrait passer de 12,57 milliards USD en 2025 à 13,72 milliards USD en 2026, et est prévu d'atteindre 21,22 milliards USD d'ici 2031, avec un TCAC de 9,12 % sur la période 2026-2031. L'acceptation croissante par les consommateurs des appareils d'occasion certifiés, le renforcement du soutien gouvernemental aux initiatives d'économie circulaire et les rapides améliorations des technologies d'authentification des appareils convergent pour libérer une création de valeur soutenue. Des écarts de prix de 30 à 50 % par rapport aux nouveaux appareils phares, associés à des cycles de renouvellement plus courts liés au déploiement de la 5G, élargissent le parc disponible et encouragent les comportements répétés de reprise. Les marchés en ligne dominent la distribution en associant des services de dépôt fiduciaire à des dossiers d'inspection enregistrés sur la blockchain, ce qui renforce la confiance, notamment dans les villes de troisième et quatrième rang. Les projets pilotes de normalisation lancés par le ministère du Commerce alignent les critères de classification et les pratiques logistiques, réduisant ainsi les frictions du marché. Par ailleurs, les programmes certifiés parrainés par les fabricants d'équipements d'origine (OEM) garantissent une qualité de reconditionnement cohérente et contribuent à récupérer la valeur résiduelle qui s'échapperait autrement vers des circuits informels.
Points clés du rapport
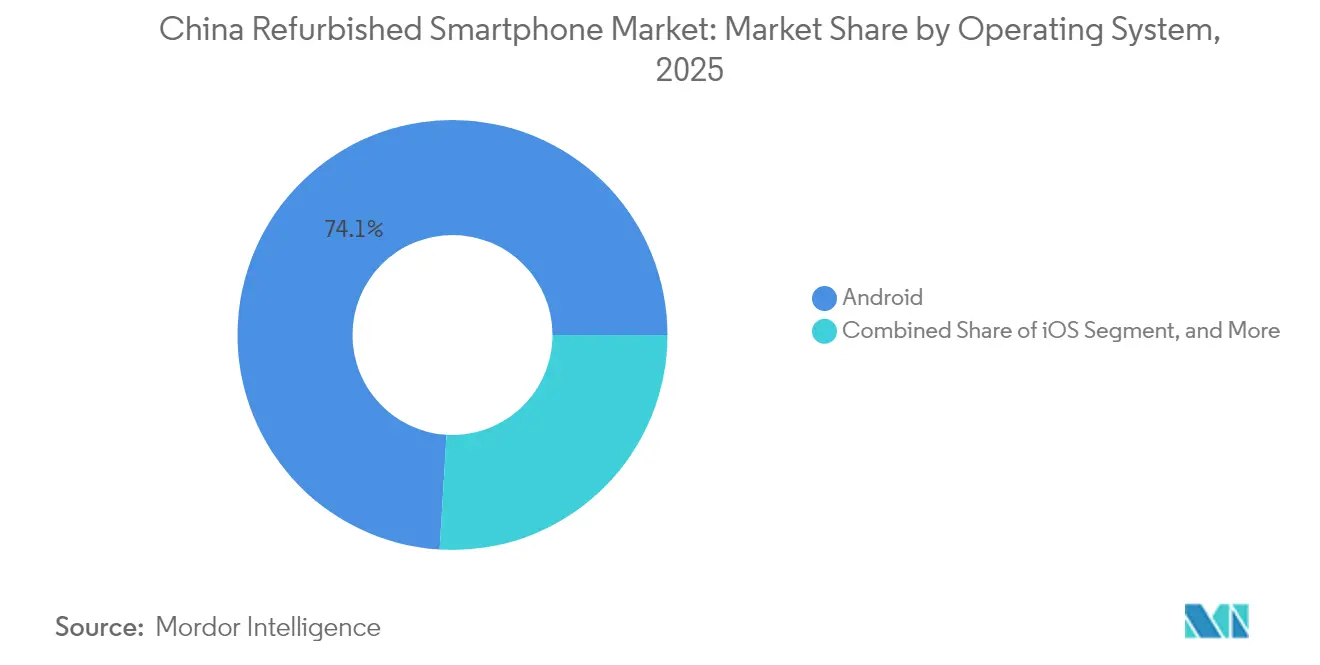
- Par système d'exploitation, Android a dominé avec une part de revenus de 74,05 % sur le marché des smartphones reconditionnés en Chine en 2025, tandis qu'iOS a enregistré le TCAC prévisionnel le plus élevé de 11,25 % jusqu'en 2031.
- Par tranche de prix, le segment 1 000-1 999 CNY a représenté une part de 43,25 % de la taille du marché des smartphones reconditionnés en Chine en 2025, tandis que la tranche 2 000-2 999 CNY devrait se développer à un TCAC de 11,35 % jusqu'en 2031.
- Par canal de vente, les marchés en ligne ont détenu 67,85 % de la part du marché des smartphones reconditionnés en Chine en 2025 ; les points de vente hors ligne devraient progresser à un TCAC de 8,85 % jusqu'en 2031.
- Par technologie réseau, la 4G LTE a représenté une part de 59,95 % de la taille du marché des smartphones reconditionnés en Chine en 2025 ; toutefois, les appareils 5G connaissent la croissance la plus rapide avec un TCAC de 11,05 % jusqu'en 2031.
- Par utilisateur final, l'activité grand public (B2C) représentait une part de 82,95 % du marché des smartphones reconditionnés en Chine en 2025, tandis que les transactions entreprises (B2B) devraient progresser à un TCAC de 10,1 % jusqu'en 2031.
- Par région, la Chine de l'Est a dominé le marché des smartphones reconditionnés en Chine avec une part de 35,95 % en 2025, tandis que la Chine du Sud-Ouest devrait enregistrer le TCAC régional le plus élevé de 11,4 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des smartphones reconditionnés en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante du commerce électronique et services de dépôt fiduciaire renforçant la confiance | +2.1% | Mondial, avec les gains les plus importants dans les villes de troisième et quatrième rang | Moyen terme (2-4 ans) |
| Écart de prix compétitif par rapport aux smartphones neufs | +1.8% | National, avec des gains précoces en Chine de l'Est et en Chine du Sud-Ouest | Court terme (≤ 2 ans) |
| Politiques gouvernementales en matière de déchets électroniques et d'économie circulaire | +1.5% | National, avec des retombées sur le commerce transfrontalier | Long terme (≥ 4 ans) |
| Programmes certifiés d'appareils d'occasion soutenus par les OEM | +1.3% | Mondial, concentré dans les villes de premier et deuxième rang | Moyen terme (2-4 ans) |
| Raccourcissement des cycles de renouvellement induit par le déploiement de la 5G | +1.2% | National, accéléré dans les centres urbains | Court terme (≤ 2 ans) |
| Adoption croissante dans les villes de troisième et quatrième rang | +0.9% | Régions de la Chine du Sud-Ouest et de la Chine centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante du commerce électronique et services de dépôt fiduciaire renforçant la confiance
Les paiements numériques et l'authentification par blockchain ont renforcé la confiance des consommateurs en permettant la vérification en temps réel de l'état et de la propriété des appareils. Le système de crédit « 鱼力值 » de Xianyu évalue la fiabilité des utilisateurs et intègre des panels de vote pour la résolution des litiges qui règlent les réclamations en 24 heures.[1]Tencent News, "新经济观察丨如何构建二手商品交易的信用机制," news.qq.com Des laboratoires tiers téléchargent des audits vidéo sur des registres immuables, offrant aux acheteurs un accès transparent aux résultats d'inspection. Ces mesures ont l'impact le plus fort dans les petites villes de l'intérieur du pays, où les options de vente au détail formelles restent rares, élargissant ainsi l'empreinte du marché des smartphones reconditionnés en Chine au-delà des zones métropolitaines côtières.
Écart de prix compétitif par rapport aux smartphones neufs
Les appareils haut de gamme se déprécient rapidement, créant une proposition de valeur convaincante sur le marché de l'occasion. Un iPhone 13 s'échangeait à environ 1 720 CNY sur les principales plateformes à la mi-2025, soit un niveau 45 % inférieur à son prix de lancement en 2024, tout en bénéficiant encore de cinq ans de mises à jour iOS.[2]Tencent News, "新经济观察丨如何构建二手商品交易的信用机制," news.qq.com À mesure que les consommateurs s'habituent à de meilleures caméras et à des écrans à fréquence de rafraîchissement plus élevée, les anciens appareils phares répondent aux attentes de performance à une fraction du coût des nouveaux appareils, ce qui renforce la demande soutenue sur le marché des smartphones reconditionnés en Chine.
Politiques gouvernementales en matière de déchets électroniques et d'économie circulaire
Le ministère du Commerce a désigné des villes pilotes en avril 2025 pour normaliser les flux logistiques inverses, les protocoles d'effacement des données et les formats de garantie, offrant ainsi une clarté juridique tant pour les marchands que pour les acheteurs.[3]CCTV, "'国家队'入场,废旧手机回收市场如何突围," cctv.com Les efforts parallèles du Groupe de recyclage China Resources ont introduit des dépôts de recyclage de « l'équipe nationale » dotés d'étiquetages inviolables et de certificats de destruction émis sur blockchain pour les unités irréparables. Ces initiatives élargissent l'offre formelle, réduisent les fuites vers la ferraille informelle et intègrent des indicateurs de durabilité dans les tableaux de bord réglementaires locaux, renforçant ainsi les perspectives de croissance à long terme.
Programmes certifiés d'appareils d'occasion soutenus par les OEM
Des fabricants tels que Huawei Device Co. Ltd. et Apple Inc. reconditionnent désormais en interne, émettant des garanties de durée équivalente aux appareils neufs sur les unités inspectées. Le modèle entrepôt-vers-détail d'ATRenew raccourcit la logistique d'une moyenne de trois jours et propose un retrait le jour même pour les commandes groupées des entreprises. L'implication directe des OEM améliore la cohérence de la classification, réduit le risque de contrefaçon et soutient la découverte des prix, autant d'éléments qui contribuent à renforcer la confiance sur le marché des smartphones reconditionnés en Chine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Appareils contrefaits et du marché gris nuisant à la confiance envers les marques | -1.4% | National, concentré sur les plateformes C2C en ligne | Court terme (≤ 2 ans) |
| Absence de normes unifiées de classification de la qualité | -1.1% | National, affectant la compatibilité multiplateforme | Moyen terme (2-4 ans) |
| Coûts de reconditionnement plus élevés en raison des règles d'effacement des données de la loi chinoise sur la protection des informations personnelles (PIPL) | -0.8% | National, augmentation des coûts liée à la conformité | Long terme (≥ 4 ans) |
| Concurrence des nouveaux appareils à très bas prix réduisant l'écart de prix | -0.7% | National, intensifiée dans les segments d'entrée de gamme | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Appareils contrefaits et du marché gris nuisant à la confiance envers les marques
Des cas de stocks mal classés et des écarts importants entre les devis en ligne et les paiements finaux ont érodé la confiance des consommateurs, en particulier sur les forums entre particuliers. Une hausse des plaintes en mars 2025 contre le partenaire de reprise d'appareils d'JD.com, Aihuishou, a conduit les régulateurs à réclamer des rapports de qualité auditables et des explications obligatoires d'ajustement de prix. Tant que l'application ne se renforcera pas, les acheteurs sceptiques pourraient différer leurs achats ou payer une prime pour des circuits certifiés, ce qui pèsera sur la trajectoire du marché des smartphones reconditionnés en Chine.
Absence de normes unifiées de classification de la qualité
Chaque plateforme utilise ses propres descripteurs, tels que « 99 nouveau », « grade A » ou « légèrement utilisé », qui diffèrent souvent en termes de rayures de biseau autorisées ou d'usure de la batterie. Les experts du secteur préconisent une échelle nationale à cinq niveaux, étayée par des preuves vidéo et un dépôt fiduciaire à contrat intelligent, afin de réduire les litiges et de permettre les annonces multiplateformes. La cohérence améliorerait la liquidité et encouragerait les acheteurs institutionnels à s'engager sur des volumes plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système d'exploitation : iOS gagne du terrain grâce à l'accessibilité haut de gamme
Android a représenté 74,05 % du chiffre d'affaires 2025, soutenu par une abondance d'appareils domestiques haut de gamme et l'intégration d'HarmonyOS, qui maintient la valeur à la revente. Huawei Device Co. Ltd. a fourni à lui seul plus de 18 % de l'inventaire Android reconditionné au deuxième trimestre 2025. Le segment bénéficie d'une large compatibilité avec les opérateurs et d'un faible taux d'adoption de l'eSIM, ce qui simplifie l'activation. À l'inverse, iOS a affiché un TCAC prévisionnel de 11,25 % à mesure que les consommateurs à petit budget se tournent vers des unités iPhone 13 d'occasion dont le prix avoisine 1 700 CNY. Cet élan positionne Apple Inc. pour capter des parts supplémentaires sur le marché des smartphones reconditionnés en Chine, même si HarmonyOS explore des synergies multi-appareils susceptibles de prolonger la durée de vie des actifs Android.
La taille du marché des smartphones reconditionnés en Chine pour les appareils iOS devrait atteindre 7,62 milliards USD d'ici 2031, soit plus d'un tiers de la valeur totale du segment. Android reste dominant, mais l'augmentation progressive des parts d'iOS démontre comment la tarification par la valeur peut démocratiser les écosystèmes haut de gamme.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par tranche de prix : les segments de milieu de gamme stimulent la croissance des volumes
La tranche 1 000-1 999 CNY a représenté 43,25 % des ventes de 2025, reflétant une offre abondante d'appareils phares de l'année précédente et une forte confiance des consommateurs dans le statut d'occasion certifié. Les subventions de reprise et les cycles d'innovation rapides alimentent chaque trimestre cette tranche avec des appareils quasi neufs, renforçant son échelle. Par ailleurs, la tranche 2 000-2 999 CNY devrait croître à un taux annuel de 11,35 % à mesure que les acheteurs augmentent leur budget pour la connectivité 5G et un stockage plus important. Cette tranche capture les unités Xiaomi Ultra et Samsung S22 qui se déprécient plus vite que leurs homologues ultra-haut de gamme, mais offrent encore quatre ans supplémentaires de support logiciel.
La part du marché des smartphones reconditionnés en Chine pour la tranche 2 000-2 999 CNY devrait atteindre 28,60 % d'ici 2031, contre 22,15 % en 2025. La demande inférieure à 1 000 CNY se modère à mesure que les nouveaux appareils comblent l'écart de fonctionnalités, indiquant un glissement progressif vers des options reconditionnées à prix moyen.
Par canal de vente : les plateformes en ligne dominent grâce à l'innovation
Les marchés en ligne ont traité 67,85 % de la valeur des transactions en 2025, principalement portés par les services de vérification et le dépôt fiduciaire sans intérêt, qui ne libère les fonds qu'après des délais d'acceptation de sept jours. Xianyu a enregistré à lui seul une hausse de 191,4 % en glissement annuel du volume brut de marchandises (GMV) des téléphones en 2023, alors que les utilisateurs ruraux intégraient l'économie circulaire. Les leaders B2C, tels que Zhuanzhuan, proposent une inspection professionnelle et des garanties de 180 jours pour réduire l'incertitude. Les magasins hors ligne, qui représentent 32,15 % des ventes, restent pertinents dans les principaux pôles électroniques. Le magasin phare d'ATRenew à Shenzhen présente 10 000 appareils et propose des diagnostics sur site qui imitent la rapidité des achats en ligne.
Malgré la domination numérique, les modèles hybrides gagnent du terrain. La taille du marché des smartphones reconditionnés en Chine transitant par des plateformes entrepôt-vers-détail pourrait dépasser 9,46 milliards USD d'ici 2031, reflétant la demande des acheteurs souhaitant une validation tactile avant l'achat.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par technologie réseau : la transition vers la 5G accélère la dynamique du marché
Les appareils 4G LTE détenaient une part de 59,95 % en 2025, grâce à une base installée considérable et à des prix plus bas. Néanmoins, les appareils 5G devraient dépasser la croissance globale du marché avec un TCAC de 11,05 %, soutenu par les 810 millions de connexions 5G actives en Chine en 2023 et une projection de 1,6 milliard d'ici 2030.
Les premiers adoptants échangeant leurs appareils 5G de première génération créent une offre régulière, tandis que l'extension de la couverture en bande moyenne incite les acheteurs grand public à passer directement aux appareils 5G reconditionnés. Cette dynamique restreint la 3G et les technologies inférieures à un segment résiduel, les opérateurs mettant fin aux réseaux historiques.
Par utilisateur final : le marché grand public stimule l'adoption
Les consommateurs ont généré 82,95 % des dépenses de 2025, portés par les étudiants qui adoptent les marques haut de gamme reconditionnées et les professionnels qui maximisent la valeur dans les appareils haut de gamme. Les seniors constituent une cohorte émergente, les surcouches d'interface utilisateur simplifiées réduisant les obstacles à l'apprentissage.
Les entreprises, bien que représentant un segment plus restreint, devraient croître à un taux de 10,1 % par an, les objectifs de durabilité exigeant des réductions mesurables des déchets électroniques. Le portail B2B d'ATRenew dessert 850 000 PME à l'échelle nationale avec des remises sur volume et une certification d'effacement des données le jour même, signalant une demande latente pour des appareils de parc à coût maîtrisé.
Analyse géographique
La Chine de l'Est a dominé avec une part de 35,95 % en 2025, tirant parti des corridors logistiques internationaux de Shanghai et de la profondeur industrielle du Zhejiang. Les opérateurs régionaux intègrent les flux de retour provenant des lignes de rebuts en usine, garantissant un approvisionnement prévisible et de haute qualité qui alimente les pôles de reconditionnement locaux. La Chine du Nord, ancrée à Pékin, maintient des prix de vente moyens (ASP) élevés en raison des données démographiques à revenus élevés et d'une sensibilisation précoce à la 5G.
La Chine du Sud-Ouest devrait croître à un taux annuel de 11,4 % jusqu'en 2031. La hausse des revenus disponibles à Chongqing et au Sichuan, combinée à l'adoption rapide des paiements mobiles, encourage les primo-accédants aux smartphones à opter pour des appareils 5G reconditionnés abordables. Les subventions gouvernementales au commerce électronique et l'amélioration des réseaux de livraison express effacent la prime géographique qui favorisait autrefois les villes côtières.
Les régions de la Chine du Centre-Sud, du Nord-Ouest et du Nord-Est affichent une croissance à un chiffre modeste, liée à des niveaux variés de maturité des infrastructures et aux préférences des consommateurs. Pourtant, la classification en ligne normalisée aplanit les disparités de prix régionales, positionnant le marché des smartphones reconditionnés en Chine pour évoluer vers un véritable écosystème national.
Paysage réglementaire
Le cadre politique chinois pour les smartphones reconditionnés se durcit à travers des programmes d'économie circulaire, l'application de la protection des consommateurs et une formalisation guidée par les normes. Le ministère du Commerce (MOFCOM) a lancé un projet pilote interministériel de trois ans visant à améliorer la circulation des biens d'occasion et à standardiser les pratiques jusqu'en 2027, tandis que le contrôle motivé par les plaintes des consommateurs en 2025 a renforcé la nécessité de résultats d'inspection vérifiables et de conditions de garantie plus claires dans les circuits formels.
Les exigences en matière de normes et de conformité sont devenues plus explicites. La norme GB/T 45656-2025 (Spécifications pour la classification d'utilisabilité des produits électroniques d'occasion) est entrée en vigueur en avril 2025, fournissant une référence nationale pour le classement des appareils électroniques usagés utilisée par les plateformes, les reconditionneurs et les inspecteurs. La conformité environnementale s'est également durcie avec la norme HJ 527-2026 (Spécifications techniques pour le contrôle de la pollution dans le traitement des déchets électriques et électroniques), effective au 1er mars 2026, rehaussant le niveau d'exigence pour le traitement des unités irréparables et l'élimination en aval. Parallèlement, les obligations d'effacement des données au titre de la loi PIPL chinoise augmentent les coûts du processus de reconditionnement et accroissent l'importance de la certification d'effacement conforme pour les programmes de reprise et de revente.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en appareils via les reprises auprès des consommateurs, le renouvellement des flottes d'entreprise, les cycles de mise à niveau des opérateurs/OEM et le rachat mené par le e-commerce, suivi par la consolidation, le tri et le classement. La collecte et l'agrégation s'orientent de plus en plus vers des plateformes formelles et des réseaux de recyclage soutenus par l'État, aidées par les projets pilotes du MOFCOM et les normes de classement émergentes (GB/T 45656-2025). Une étape opérationnelle clé est l'effacement sécurisé des données conformément aux processus alignés sur la loi PIPL, suivi des diagnostics, du remplacement de pièces (batterie, écran, boîtier) et de la remise en état esthétique, certains acteurs utilisant un classement assisté par IA et des enregistrements d'audit vidéo pour réduire les litiges et améliorer la cohérence.
Le reconditionnement et l'approvisionnement en pièces sont concentrés autour de grands pôles, Shenzhen (y compris l'écosystème de Huaqiangbei) agissant comme un nœud central pour la capacité de test, la disponibilité des composants et la logistique rapide vers les places de marché en ligne et le commerce hybride. La distribution est menée par les places de marché en ligne et les plateformes de reconditionnement B2C qui associent dépôt de garantie, dossiers d'inspection et couverture de garantie ; les points de vente physiques et les centres entrepôt-vers-magasin facilitent la validation « toucher et voir » et une exécution plus rapide pour les acheteurs urbains et les achats des PME. Le service après-vente (retours, réparations sous garantie et garantie de l'état de la batterie) et la documentation de conformité (preuve de classement, certificats d'effacement et certificats de recyclage pour les unités mises au rebut) bouclent la boucle, les nouvelles normes nationales et sectorielles pour la détection du recyclage et le commerce de téléphones d'occasion poussant davantage de transactions vers des flux de travail standardisés et vérifiables.
Paysage concurrentiel
Le paysage concurrentiel est modérément concentré. ATRenew, Xianyu et Aihuishou (affilié à JD.com) ont ensemble représenté environ 43 % du GMV en 2024. ATRenew se différencie grâce à des modules de classification par intelligence artificielle propriétaires et un modèle entrepôt-vers-détail qui réduit le délai de rotation moyen de trois jours. Xianyu exploite les données d'identité d'Alibaba Group Holding Limited pour garantir la sécurité des dépôts fiduciaires et animer la modération communautaire. JD.com Inc. intègre des primes de reprise aux ventes d'appareils neufs, fidélisant ainsi les utilisateurs à son écosystème.
Le Groupe de recyclage China Resources, soutenu par le gouvernement, est récemment entré en scène avec la certification blockchain et des partenariats avec les bureaux de poste, indiquant une voie potentielle vers la consolidation du secteur et une conformité plus stricte. Des spécialistes de taille plus modeste, tels que SuiHuishou et Huishoubao, se taillent des niches respectivement grâce à une collecte urbaine rapide et à des audits vidéo en temps réel. L'intensité concurrentielle repose désormais moins sur l'acquisition de trafic et davantage sur la conformité à la sécurité des données selon les règles de la loi sur la protection des informations personnelles (PIPL) et la certification ISO 14001, ce qui stimule les investissements dans les technologies d'effacement sécurisé et la détection d'anomalies par intelligence artificielle.
Leaders du secteur des smartphones reconditionnés en Chine
ATRenew Inc.
Alibaba Group Holding Limited
JD.com Inc.
Suning.com Co. Ltd.
Xiaomi Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mesures de relance gouvernementales en matière de reprise et de recyclage créent une opportunité majeure pour des filières de reconditionnement conformes et à grande échelle pouvant prétendre à des flux de vente au détail subventionnés tout en respectant les exigences de vérification et de sécurité des données. La poursuite en 2026 du soutien national financé pour la reprise de produits numériques et intelligents (y compris les téléphones mobiles) et l'élan plus large en faveur de l'économie circulaire augmentent l'apport d'appareils usagés destinés à un traitement certifié, ce qui favorise les opérateurs disposant d'une forte densité de collecte, d'un classement standardisé et d'une capacité d'effacement sécurisé documentée.
La normalisation ouvre également un espace pour la liquidité interplateformes et l'approvisionnement B2B. Le déploiement de la norme GB/T 45656-2025 et l'émergence de normes pour les téléphones portables d'occasion (telles que T/SDECC 002-2025 et T/DGAS 057-2025, effectives en novembre 2025, et des exigences de référence antérieures comme T/CRGTA 014-2024 effective en mai 2024) créent une base plus claire pour des descripteurs d'état cohérents, des protocoles de test et des conditions de transaction. Cela soutient l'expansion des offres certifiées d'occasion garanties par les OEM et les grandes plateformes, ainsi que les programmes de flottes d'entreprise nécessitant des certificats de classement et d'effacement vérifiables pour les rapports ESG et de conformité.
Développements récents du secteur
- Juin 2026 : JD.com a élargi son activité de campagne 618 pour Paipai, mettant en avant les smartphones reconditionnés parmi d'autres catégories d'électronique d'occasion. Cette initiative renforce le rôle de Paipai comme moteur de trafic et de conversion pour les appareils d'occasion certifiés et intensifie la concurrence sur les prix et les services durant la plus grande fenêtre promotionnelle du e-commerce en Chine.
- Mai 2026 : ATRenew a rapporté une forte croissance des revenus des produits reconditionnés conformes au premier trimestre 2026 et a souligné la montée en puissance rapide de son modèle de reconditionnement à la demande. Cette mise à jour souligne comment le reconditionnement axé sur la conformité et les modèles de délais d'exécution plus rapides distinguent les plateformes en matière de confiance, de cohérence de classement et d'approvisionnement récurrent en reprises.
- Avril 2025 : China Resources Recycling Group a lancé des dépôts de recyclage validés par blockchain dans des capitales provinciales, marquant une participation étatique plus profonde dans le recyclage électronique formalisé. Cette initiative soutient une logistique inverse standardisée et une certification pour les unités irréparables, renforçant la filière d'approvisionnement pour les reconditionneurs tout en réduisant les fuites vers les circuits informels.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur des smartphones reconditionnés vendus en Chine, où les appareils sont collectés, testés, réparés si nécessaire, classés, puis revendus via des canaux en ligne et hors ligne.
Exclusions du champ d'étude : le calcul de la taille du marché exclut les smartphones neufs, les transactions informelles d'occasion entre particuliers sans reconditionnement, et les revenus des accessoires ou des services de réparation autonomes.
Aperçu de la segmentation
- Par système d'exploitation
- Android
- iOS
- HarmonyOS
- Autres
- Par tranche de prix
- Inférieur à 1 000 CNY
- 1 000–1 999 CNY
- 2 000–2 999 CNY
- 3 000–3 999 CNY
- 4 000 CNY et au-dessus
- Par canal de vente
- Marché en ligne
- Plateformes C2C
- Plateformes B2C
- Boutiques en ligne des opérateurs
- Hors ligne
- Boutiques de marque
- Boutiques d'opérateurs
- Détaillants indépendants
- Marché en ligne
- Par technologie réseau
- 5G
- 4G LTE
- 3G et inférieur
- Par utilisateur final
- Grand public (B2C)
- Segment étudiants
- Professionnels actifs
- Seniors
- Entreprises (B2B)
- Petites et moyennes entreprises
- Grandes entreprises
- Grand public (B2C)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites extérieures de l'offre et de la demande avant la modélisation, et pour vérifier que l'économie unitaire était plausible pour la Chine. Nous avons examiné des sources publiques telles que les mises à jour du ministère de l'Industrie et des Technologies de l'information (MIIT) sur le secteur des téléphones mobiles, les statistiques commerciales des douanes chinoises sur les flux d'appareils, et les indicateurs du Bureau national des statistiques (NBS) qui aident à expliquer les tendances de dépenses des consommateurs.
Pour relier le comportement du marché à des signaux mesurables, nous avons également utilisé des ressources telles que les indicateurs télécoms de l'UIT, les publications de l'Académie chinoise des technologies de l'information et de la communication (CAICT), et des études académiques ou évaluées par des pairs sur les cycles de vie des appareils et le traitement des déchets électroniques. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été vérifiés pour comprendre la capacité de reconditionnement, le mix de canaux et les évolutions de prix, et certains abonnements payants ont été utilisés pour les données financières des entreprises, la veille médiatique et les recherches de brevets liées aux processus de réparation et de test. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que signifie un téléphone reconditionné en pratique en Chine, et sur la manière dont le classement, les conditions de garantie et les taux de retour affectent les prix de vente réalisés. Nous avons échangé avec des parties prenantes de la collecte, du reconditionnement, de la revente en ligne et hors ligne, et du service après-vente, la discussion couvrant également les différences de demande selon le niveau des villes et les attentes en matière de conformité pouvant modifier la disponibilité de l'offre.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38% | Cadres dirigeants : 15% |
| Rang intermédiaire : 47% | Responsables fonctionnels/d'unité : 32% |
| Acteurs plus petits : 15% | Managers : 53% |
Dimensionnement et prévisions du marché
Le marché a été estimé selon une approche descendante et ascendante, où le parc installé de smartphones en Chine et l'activité de remplacement sont d'abord convertis en un ensemble réaliste d'appareils pouvant entrer dans le reconditionnement, puis affinés par les schémas de vente par canal. Ce bassin de demande est ajusté à l'aide de vérifications issues d'approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés pour les produits reconditionnés par grade, les pertes de rendement typiques lors des tests, et le débit informé par la capacité pour les reconditionneurs organisés, ce qui aide à maintenir les totaux ancrés dans la réalité.
Les principaux paramètres qui ont façonné le modèle comprennent l'évolution du prix de vente moyen des unités reconditionnées, le mix de grades (A, B et grades inférieurs) et son impact sur la valeur réalisable, la part des reventes en ligne par rapport à hors ligne, les hypothèses de garantie et de taux de retour qui modifient le revenu net, et les mouvements commerciaux et transfrontaliers pouvant resserrer ou desserrer l'offre nationale. Lorsque la consolidation du côté fournisseur était incomplète, les lacunes ont été traitées en utilisant des fourchettes d'utilisation de capacité et en appliquant des facteurs de vente prudents validés lors des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée, car la demande évolue rapidement avec le lancement de nouveaux téléphones, la confiance macroéconomique des consommateurs et l'application plus stricte de la qualité dans les ventes d'appareils secondaires. Les scénarios ont été traduits en trajectoires de croissance annuelle en testant la résistance à l'érosion des prix des produits reconditionnés, aux changements de cycle de remplacement et à l'expansion des canaux, puis la trajectoire finale a été examinée avec des experts pour en vérifier la plausibilité.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que la direction des expéditions de smartphones, les fourchettes de prix des produits reconditionnés observées sur le marché, et la faisabilité des volumes implicites compte tenu de la capacité attendue de collecte et de traitement. Des vérifications de variance sont effectuées lorsque les taux de croissance, les prix de vente moyens ou les parts de canaux s'écartent des fourchettes soutenues par les entretiens, et les hypothèses sont alors révisées jusqu'à ce que les moteurs s'alignent.
Avant validation finale, le modèle et le récit passent par une revue d'analystes en plusieurs étapes afin que l'arithmétique, les unités et les définitions d'années restent cohérentes entre les sections. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique affectant le commerce d'électronique secondaire ou des changements majeurs de canaux. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente.
Taille du marché chinois des smartphones reconditionnés selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les smartphones reconditionnés en Chine peuvent sembler très éloignées les unes des autres parce que le terme reconditionné n'est pas appliqué de manière cohérente, et parce que certaines estimations mélangent la valeur avec un reporting basé sur les unités puis convertissent en utilisant des prix génériques. Des différences apparaissent également lorsque l'étude ne compte que la revente domestique par rapport au mélange avec les flux transfrontaliers, et lorsque la revente informelle est traitée comme reconditionnée sans preuve de test et de classement.
En suivant les définitions de classement, la réalisation des prix au niveau des canaux et le calendrier de renouvellement, Mordor Intelligence maintient le modèle de valeur lié aux appareils qui passent réellement par un processus de reconditionnement en Chine, au lieu de mélanger les reventes générales de téléphones d'occasion et des hypothèses de prix de détail génériques. Le calendrier des devises et le fait d'utiliser la valeur brute des marchandises par rapport au revenu net des appareils sont également des facteurs fréquents à l'origine de l'écart.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,57 milliards USD (2025) | |
| Revue commerciale A | 13,70 milliards USD (2025) | Cite souvent la valeur des transactions sur les places de marché et peut inclure des reventes de téléphones d'occasion non reconditionnés ainsi que des services complémentaires, ce qui peut augmenter le total par rapport à une définition de revenu limitée au reconditionnement. |
| Cabinet de conseil régional B | 11,80 milliards USD (2026) | Utilise une année de référence différente et peut appliquer des hypothèses de débit prudentes du côté de l'offre sans ajuster pleinement le mix des canaux en ligne et les différences de prix de vente moyen liées aux grades, ce qui tire les estimations de valeur vers le bas. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé comme reconditionné expliquent la majeure partie de la variation, et non de simples différences de calcul. Lorsque le champ est limité à une activité de reconditionnement vérifiée et que les revenus sont nets des retours et des effets de garantie, la valeur du marché devient plus facile à retracer jusqu'à des variables claires et des étapes reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille du marché des smartphones reconditionnés en Chine en 2026 ?
Le marché a généré 13,72 milliards USD de chiffre d'affaires en 2026 et devrait croître régulièrement jusqu'en 2031.
Quel est le TCAC attendu pour les smartphones reconditionnés en Chine ?
Le marché des smartphones reconditionnés en Chine devrait se développer à un TCAC de 9,12 % entre 2026 et 2031.
Quelle tranche de prix domine les ventes de smartphones reconditionnés en Chine ?
Les appareils dont le prix est compris entre 1 000 et 1 999 CNY ont représenté 43,25 % des ventes de 2025, ce qui en fait la tranche dominante.
Pourquoi les canaux en ligne sont-ils si importants pour les smartphones d'occasion ?
Les marchés en ligne représentent 67,85 % de la valeur en 2025, car les paiements en dépôt fiduciaire, les dossiers d'inspection sur blockchain et la large portée réduisent les obstacles à la confiance.
Quelle région connaît la croissance la plus rapide pour les smartphones reconditionnés en Chine ?
La Chine du Sud-Ouest devrait enregistrer le rythme le plus rapide, avec un TCAC prévisionnel de 11,4 % jusqu'en 2031, à mesure que les villes de troisième et quatrième rang adoptent des appareils d'occasion certifiés.
Comment les politiques gouvernementales façonnent-elles l'écosystème des smartphones reconditionnés ?
Les programmes pilotes de normalisation de la classification et de l'effacement des données, ainsi que les dépôts de recyclage nationaux, formalisent les chaînes d'approvisionnement et renforcent la confiance des consommateurs.
Dernière mise à jour de la page le:



