
Tamaño y Participación del Mercado de Smartphones Plegables
Análisis del Mercado de Smartphones Plegables por Mordor Intelligence
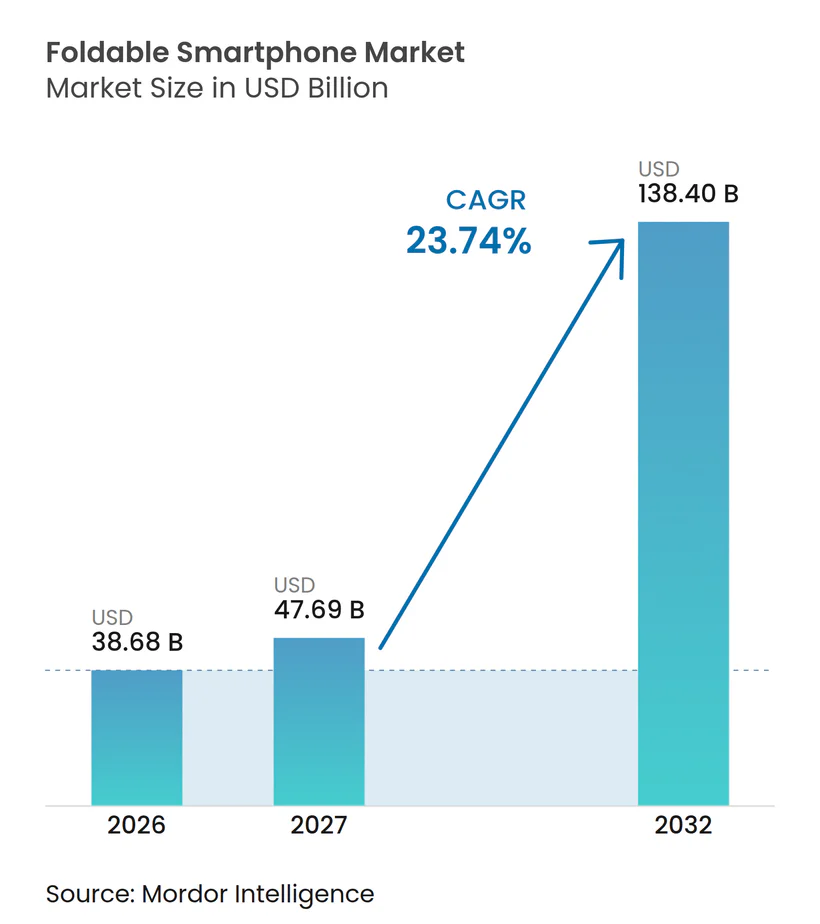
Se espera que el tamaño del mercado de smartphones plegables aumente de 38,68 mil millones de USD en 2026 a 47,69 mil millones de USD en 2027 y alcance los 138,4 mil millones de USD en 2032, creciendo a un CAGR del 23,74% durante 2027-2032.
Una mejor producción de vidrio y los descuentos vinculados a servicios pueden fortalecer el suministro utilizable y reducir la carga económica del dispositivo para los compradores que cumplan los requisitos. El software de transmisión adaptativa en India puede otorgar a la postura plegada un uso de entretenimiento, mientras que las ofertas corporativas pueden combinar pantallas más amplias con la gestión de dispositivos. La diferenciación competitiva depende, en consecuencia, de combinar el diseño mecánico con aplicaciones que aprovechen el área de pantalla adicional en los distintos estados de visualización previstos. El efecto neto favorece a las marcas que combinan hardware plegable con aplicaciones utilizables y ofertas de operadores, mientras que la optimización desigual de las aplicaciones y el suministro limitado de bisagras ralentizan la velocidad a la que dicha combinación llega a los compradores.
Conclusiones Clave del Informe
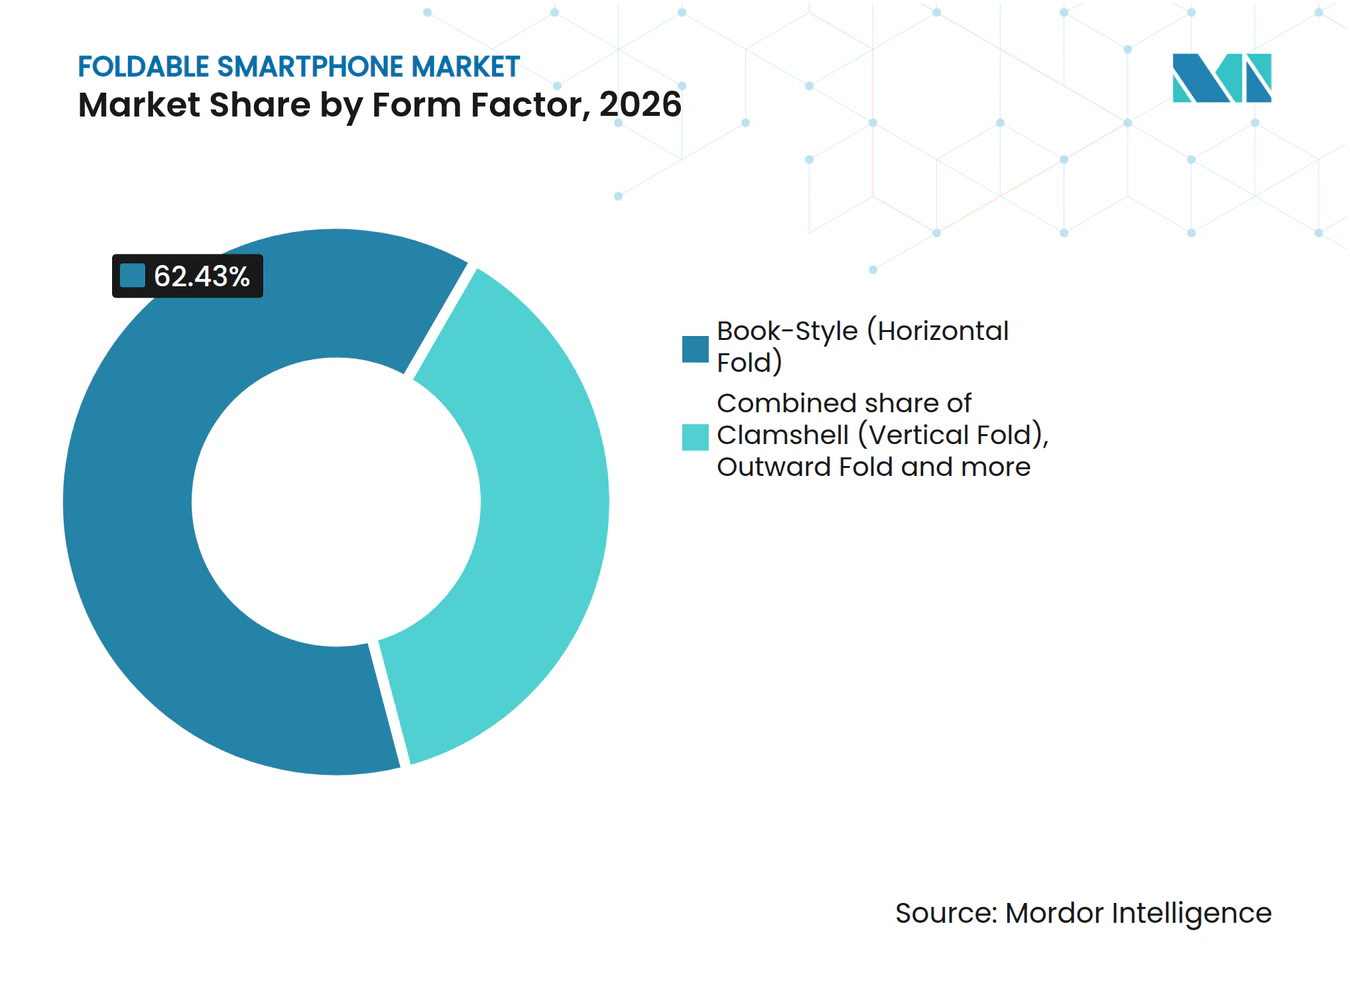
- Por factor de forma, los teléfonos de estilo libro (pliegue horizontal) lideraron con una participación del 62,43% en el mercado de smartphones plegables en 2026, mientras que se prevé que los teléfonos enrollables/deslizables sean el segmento de mayor crecimiento con un CAGR del 24,66% durante 2027-2032.
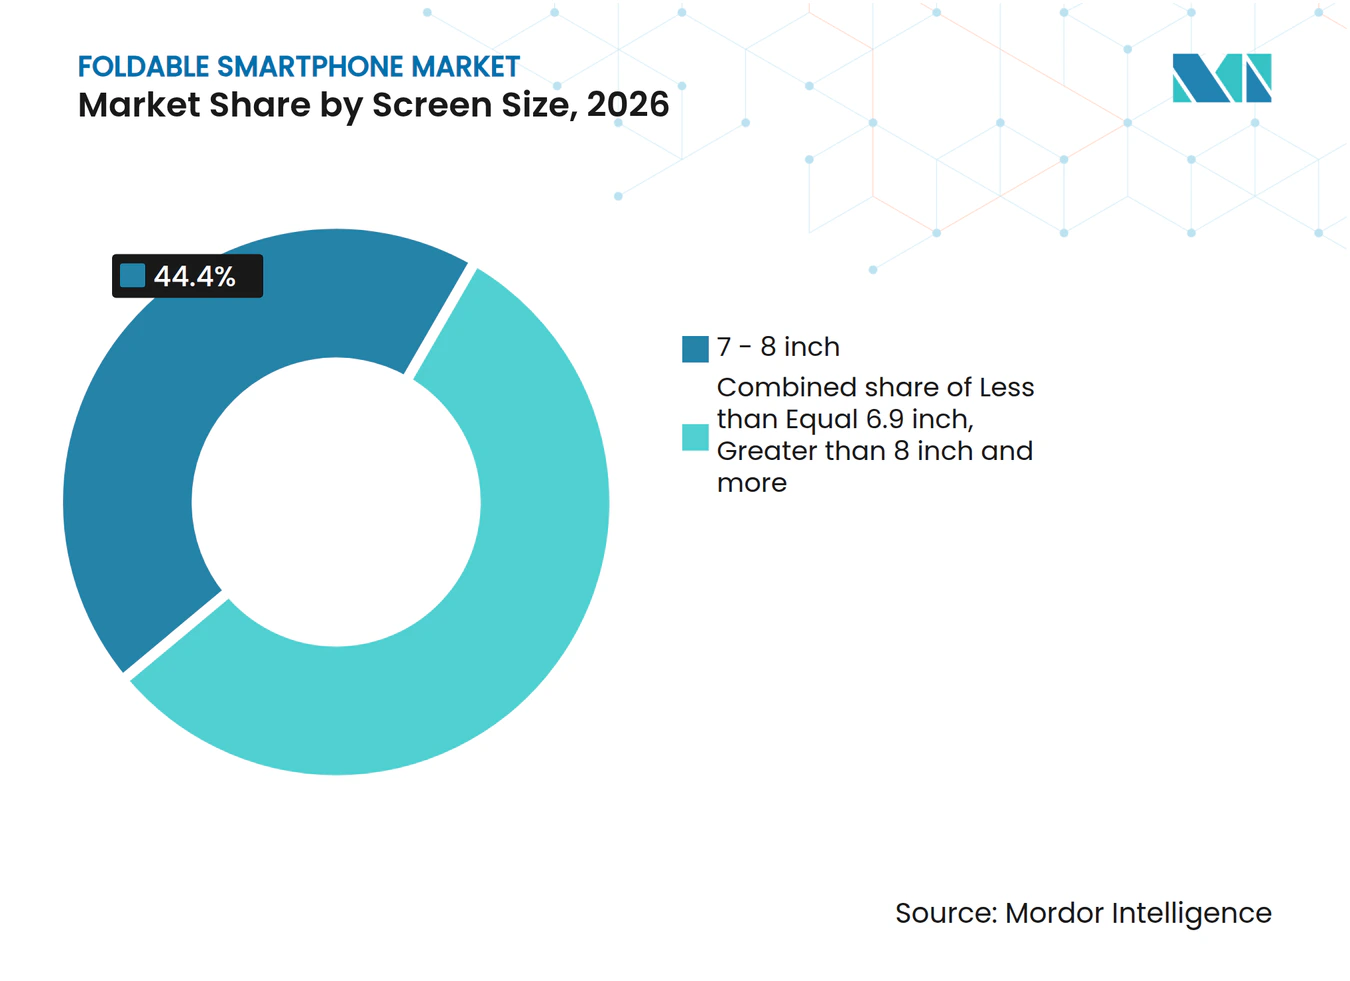
- Entre los tamaños de pantalla, las pantallas de 7 a 8 pulgadas mantuvieron una participación del 44,4% en el tamaño del mercado de smartphones plegables en 2026, mientras que se prevé que las pantallas de más de 8 pulgadas crezcan más rápido con un CAGR del 26,2% durante 2027-2032.
- El rango de precio de USD 1.000 a 1.499 lideró con una participación del 47,99% en 2026, mientras que se prevé que el rango de USD 1.500 a 1.999 sea el segmento de mayor crecimiento con un CAGR del 27% durante 2027-2032.
- Las tiendas de operadores/carriers lideraron los canales de ventas con una participación del 51,56% en 2026, mientras que se prevé que las ventas por comercio electrónico/directo al consumidor crezcan más rápido con un CAGR del 24,8% durante 2027-2032.
- Los usuarios finales consumidores mantuvieron la mayor participación con el 71,81% en 2026, mientras que se prevé que los compradores empresariales/corporativos sean el segmento de mayor crecimiento con un CAGR del 26,7% durante 2027-2032.
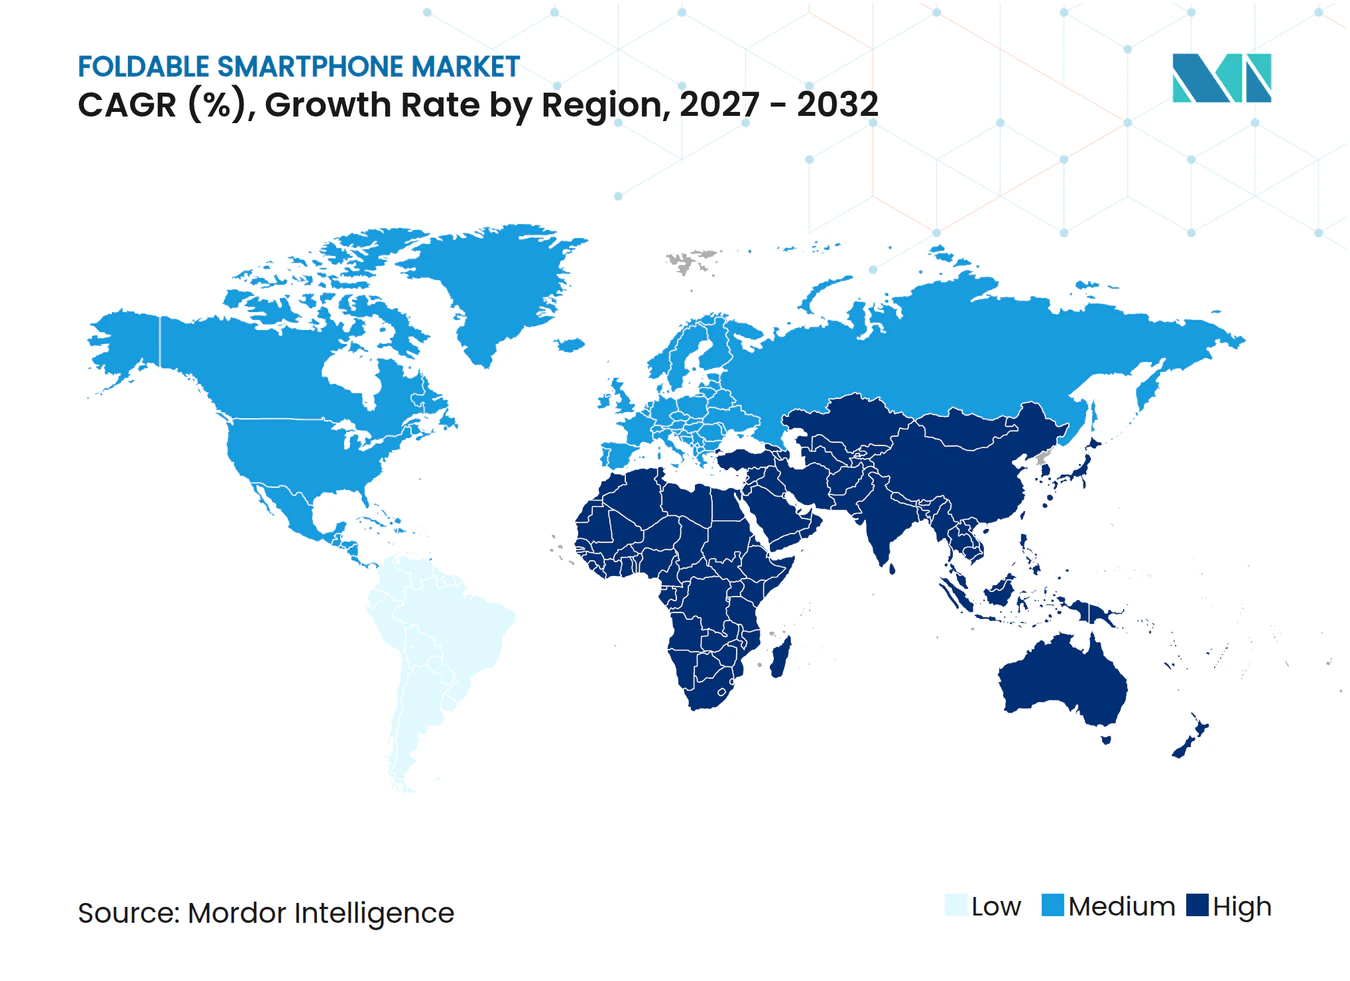
- Por geografía, Asia Pacífico lideró con una participación del 54,9% en 2026, mientras que se prevé que Oriente Medio crezca más rápido con un CAGR del 24,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Smartphones Plegables*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápidos Avances en las Tasas de Rendimiento del Vidrio Ultradelgado | +10% | China | Mediano plazo (2-4 años) |
| Estrategias de Subsidio de Operadores para Planes 5G Premium | +8% | Estados Unidos | Corto plazo (≤ 2 años) |
| Demanda Empresarial de Smartphones Plegables para Aplicaciones de Productividad en Campo en el Sector Logístico | +5% | Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Asociaciones de Transmisión de Contenido que Requieren Relaciones de Aspecto más Amplias | +4% | India | Corto plazo (≤ 2 años) |
| Reducción del Costo por Unidad de los Paneles AMOLED Flexibles | +2% | Corea del Sur | Mediano plazo (2-4 años) |
| Surgimiento de Títulos de Juegos Móviles Específicos para Smartphones Plegables Monetizados mediante Compras dentro de la Aplicación | +1.5% | Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápidos Avances en las Tasas de Rendimiento del Vidrio Ultradelgado
Un mejor rendimiento puede convertir una mayor proporción del esfuerzo de producción en vidrio ultradelgado utilizable, lo que respalda un suministro más predecible para las pantallas plegables. En China, Triumph Science & Technology informó que varias líneas de producción de la Fase II de UTG previamente construidas mejoraron su rendimiento y eficiencia durante 2025. El proyecto tenía una capacidad planificada de 15 millones de piezas por año, con su línea de producción principal completada en 2025. La empresa informó posteriormente que la Fase II estaba completamente operativa en el primer semestre de 2026, mientras continuaban los trabajos de iteración de productos, mejora del rendimiento y control de costos. Estos desarrollos conectan un avance de proceso con una base de producción operativa, haciendo que el mecanismo de rendimiento sea relevante más allá de la validación de un diseño individual. Para los compradores de UTG, una producción utilizable mejorada desde una base de producción operativa puede respaldar la continuidad del suministro de vidrio a medida que se expande la demanda de pantallas plegables.
Estrategias de Subvención de Operadores para Planes 5G Premium
Los planes de servicio premium pueden respaldar la demanda de teléfonos plegables al vincular un descuento en el dispositivo con la elección de conexión móvil del cliente. El 9 de julio de 2025, Verizon anunció un descuento de USD 1.100 en el Galaxy Z Fold7 de Samsung para los clientes de Unlimited Ultimate con una entrega elegible de dispositivos seleccionados de fabricantes específicos. Verizon realizó el anuncio para clientes nuevos y existentes e indicó que los dispositivos elegibles para entrega podían estar en cualquier condición. El mecanismo puede reducir la carga de pago del dispositivo para un comprador que cumpla los requisitos, al tiempo que otorga al operador una relación de servicio definida en torno a la venta. Una promoción del Fold7 estructurada de esta manera compite en la decisión combinada de cambiar de hardware y mantener o seleccionar el plan móvil que cumple los requisitos.
Demanda Empresarial de Dispositivos Plegables para Aplicaciones de Productividad en Campo en el Sector Logístico
La demanda logística de dispositivos plegables depende de ganarse un lugar dentro de una ruta de adquisición de dispositivos de mano establecida. FedEx adquiere los escáneres de mano utilizados para leer etiquetas de envío en sus operaciones en Estados Unidos y Europa a través de Peak Technologies, que obtiene los dispositivos de fabricantes como Zebra y Honeywell. Este ejemplo sitúa a un proveedor de soluciones tecnológicas entre el operador logístico y los fabricantes de dispositivos. El anuncio del Galaxy Z Fold8 Enterprise Edition de Samsung en Alemania en julio de 2026 incluyó un año de Knox Suite para la gestión centralizada de flotas, con disponibilidad variable según el mercado y el proveedor. Esa capacidad de gestión ofrece a los proveedores de dispositivos plegables una propuesta para llevar a través de integradores que atienden a compradores de dispositivos de campo, conectando las ofertas de terminales empresariales con el canal de adquisición ilustrado por FedEx.
Asociaciones de Transmisión de Contenido que Requieren Relaciones de Aspecto más Amplias
El uso de entretenimiento puede fortalecer el argumento de compra de los dispositivos plegables cuando la aplicación aprovecha la forma en que el dispositivo se pliega. Para enero de 2026, JioHotstar había adaptado su aplicación de transmisión en India a diferentes dimensiones de pantalla y relaciones de aspecto. Su modo de mesa colocaba el video sobre los controles de reproducción en un dispositivo parcialmente plegado para una visualización sin manos. JioHotstar implementó la adaptación con bibliotecas de Android y orientación de Google, que colaboró en la experiencia. Separar el video y los controles a través de la pantalla plegada ofrece a los proveedores de terminales una función de visualización concreta para demostrar. El uso en modo de mesa sin manos convierte el software específico de postura en una base para la diferenciación en entretenimiento más allá del área de pantalla por sí sola.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre la Durabilidad de las Bisagras en los Trópicos Húmedos | -2% | Filipinas | Mediano plazo (2-4 años) |
| Optimización Limitada de Aplicaciones para la Interfaz de Usuario Multiventana en Dispositivos Plegables | -2.5% | América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Cadena de Suministro para Componentes UTG y de Bisagra | -1.5% | Estados Unidos | Corto plazo (≤ 2 años) |
| Aranceles de Importación Volátiles sobre Componentes OLED Flexibles en Mercados Emergentes Clave | -0.5% | Bangladesh e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre la Durabilidad de las Bisagras en los Trópicos Húmedos
Las condiciones de operación pueden complicar el valor de un teléfono plegable para los compradores que consideran su uso en entornos tropicales húmedos. Samsung Filipinas aconseja no usar los productos Galaxy en lugares con alta humedad, mientras que su tabla de resistencia al agua cubre los modelos Galaxy Z Fold y Galaxy Z Flip. Los compradores cuyo uso previsto incluye condiciones de alta humedad se enfrentan, por tanto, a un límite explícito sobre dónde deben usar estos dispositivos. La utilidad de la pantalla ampliada debe evaluarse dentro de esa restricción operativa. Para los compradores que planean trabajar en entornos de alta humedad, esa orientación debilita el argumento de depender de un Z Fold o Z Flip como dispositivo de trabajo.
Optimización Limitada de Aplicaciones para la Interfaz de Usuario Multiventana en Dispositivos Plegables
Los compradores que buscan trabajo en multiventana pueden recibir menos beneficios de un dispositivo plegable cuando una aplicación no puede utilizar el área de pantalla disponible. Android puede aplicar letterbox a una aplicación cuando siguen siendo aplicables restricciones de orientación fija o de relación de aspecto y la aplicación no admite el tamaño u orientación de su ventana. El letterbox preserva la continuidad mientras deja parte de la pantalla más grande fuera del área de trabajo de la aplicación. Para un comprador que considera un dispositivo plegable para tareas con pantalla ampliada, esa diferencia puede debilitar la ventaja práctica sobre una interfaz de teléfono familiar. Los proveedores de terminales se enfrentan, en consecuencia, a una barrera de uso de aplicaciones que el simple aumento del tamaño del panel no puede eliminar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Smartphones Plegables
Por Factor de Forma:
Escala de Estilo Libro y Área de Pantalla VariableLos teléfonos de estilo libro (pliegue horizontal) representaron una participación del 62,43% en el tamaño del mercado de smartphones plegables en 2026. Samsung Electronics America informó que los pedidos del Galaxy Z Fold7 en Estados Unidos fueron casi un 50% superiores a los de su predecesor del 25 al 31 de julio de 2025. Ese patrón de pedidos anticipados muestra una base de compradores para un terminal de pliegue horizontal específico, otorgando al formato una base comercial más allá de una ilustración de la expansión de pantalla.
Se prevé que los teléfonos enrollables/deslizables sean el segmento de mayor crecimiento con un CAGR del 24,66% durante 2027-2032. Una oferta de pantalla expandible puede evaluarse a través del cambio entre el uso de un teléfono compacto y el espacio de trabajo más grande que puede requerir una tarea. Para respaldar esa propuesta, la pantalla móvil necesitaría preservar una interfaz utilizable durante la expansión y retracción, haciendo que la transición en sí misma sea parte de la calidad del producto. Un proveedor también necesitaría conectar el mecanismo de movimiento con un diseño de terminal repetible, por lo que demostrar una pantalla ampliada sería solo un paso hacia un teléfono comercializable. Para un teléfono enrollable, el movimiento es comercialmente útil solo cuando los compradores necesitan tanto un dispositivo portátil más pequeño como una superficie de trabajo ampliada en el mismo terminal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Pantalla:
Pantallas Principales y Espacios de Trabajo más AmpliosLos teléfonos con pantallas de 7 a 8 pulgadas representaron una participación del 44,4% en el mercado de smartphones plegables en 2026. Samsung informó que las ventas combinadas en España del Galaxy Z Fold8 y Fold8 Ultra aumentaron un 65% respecto a la generación anterior desde el lanzamiento hasta el 8 de septiembre de 2026. El Galaxy Z Fold8 de 7,6 pulgadas y el Fold8 Ultra de 8 pulgadas también representaron aproximadamente el 80% de las compras de la serie Galaxy Z de Samsung en Estados Unidos según lo informado el 8 de septiembre de 2026. Dentro de la gama de Samsung en Estados Unidos, las compras se concentran en los modelos de 7,6 y 8 pulgadas, haciendo que su adopción sea central para el desempeño de la serie Galaxy Z de la empresa allí.
Se prevé que los teléfonos con pantallas de más de 8 pulgadas sean el segmento de mayor crecimiento con un CAGR del 26,2% durante 2027-2032. Huawei indicó que los envíos acumulados de sus productos tri-fold habían superado 1 millón de unidades para el 7 de septiembre de 2026. Huawei especifica pantallas de 10,2 pulgadas para el Mate XT y Mate XTs en modo de triple pantalla, medidas como rectángulos estándar con áreas visibles reales ligeramente menores. El hito de envíos otorga a este formato más grande una base comercial, mientras que su especificación de pantalla hace que el modo de operación sea importante para la experiencia del comprador. Para Huawei, la oportunidad comercial descansa en que los compradores utilicen el espacio de trabajo completamente desplegado, porque el tamaño de pantalla indicado se realiza en modo de triple pantalla.


Por Rango de Precio:
Niveles Premium y Clasificaciones de ProtecciónEl rango de precios de USD 1.000-1.499 tuvo la mayor participación del mercado de teléfonos inteligentes plegables en 2026, con un 47,99%. En julio de 2025, Samsung listó el Galaxy Z Flip7 a partir de KRW 1.485.000 (USD 1.078,5 utilizando el tipo de cambio promedio de julio de 2025) en Corea del Sur. En Corea del Sur, el Galaxy Z Flip7 de Samsung representó el 40% de las preventas combinadas del Fold7 y el Flip7 del 15 al 21 de julio de 2025. El lanzamiento de los dos modelos en conjunto atrajo compradores hacia ambos teléfonos, dejando una ruta de compra sustancial para el Flip7 junto a su dispositivo complementario. Un teléfono de formato clamshell posicionado cerca del límite inferior de precios de este segmento puede competir por compradores en el mercado de teléfonos inteligentes plegables sin necesidad de trasladarse a la siguiente banda premium.
Las previsiones del mercado de teléfonos inteligentes plegables identifican el rango de USD 1.500-1.999 como el segmento de mayor crecimiento, con una CAGR del 27% durante 2027-2032. Google vende el Pixel 10 Pro Fold desde USD 1.799 e identificó su clasificación de resistencia al polvo y al agua IP68 como la primera para un dispositivo plegable. El cumplimiento se evalúa cuando cada dispositivo sale de fábrica, y la resistencia puede disminuir o perderse con el uso normal, reparación, desmontaje o daños. La protección del dispositivo añade una dimensión técnica concreta a la competencia dentro de este segmento premium. La certificación IP68 puede diferenciar un teléfono plegable de USD 1.799 en el momento de la compra; sin embargo, los límites relacionados con el desgaste de dicha clasificación hacen que la protección a largo plazo sea una consideración aparte.
Por Canal de Ventas:
Alcance de Operadores y Ventas DirectasLas tiendas de operador/carrier mantuvieron la mayor participación con un 51,56% en 2026. Samsung Electronics America reportó un incremento acumulado interanual de casi el 60% en los pedidos anticipados combinados de los socios operadores en EE. UU. para el Galaxy Z Fold7 y el Z Flip7 durante el período de lanzamiento de 2025. El operador puede presentar un dispositivo plegable dentro de una relación de servicio móvil más amplia, conectando la elección del dispositivo con la ruta del cliente hacia la conectividad. La planificación del lanzamiento de nuevos modelos plegables debe, por tanto, tratar a los socios operadores como vendedores de dispositivos con su propia demanda de pedidos anticipados.
Comercio electrónico/las ventas directas al consumidor se prevén como el canal de mayor crecimiento con un CAGR del 24,8% durante 2027-2032. El Galaxy Z TriFold de Samsung se agotó en línea en minutos tras su lanzamiento en EE. UU. el 30 de enero de 2026, sin que se revelaran el volumen de ventas ni el inventario disponible. Samsung abrió los pedidos anticipados del Galaxy Z Fold7 en EE. UU. a través de Samsung.com el 9 de julio de 2025, junto con los canales de operadores y minoristas, ofreciendo un color Mint exclusivo a través de su propia tienda. Esa opción exclusiva permite a Samsung diferenciar su oferta directa de otros canales de venta, creando un motivo para seleccionar la tienda de la marca más allá de la disponibilidad inmediata en el lanzamiento.
Por Usuario Final:
Adquisición de Consumidores y Flujos de Trabajo EmpresarialesLos usuarios finales de consumo tuvieron la mayor participación con un 71,81% en 2026. Samsung informó que el 30% de los compradores del Galaxy Z Flip8 en Estados Unidos habían cambiado desde marcas competidoras en su actualización del 8 de septiembre de 2026. La mayoría de esos compradores que cambiaron de marca eran propietarios de teléfonos plegables por primera vez, con la tendencia de compradores reportada un mes después del lanzamiento. Esta coincidencia convierte el cambio de marca competidora del Flip8 en una vía para captar nuevos propietarios de teléfonos plegables para Samsung.
Se prevé que los compradores empresariales/corporativos sean el segmento de mayor crecimiento, con una CAGR del 26,7% durante 2027-2032. Samsung anunció el Galaxy Z Fold7 Enterprise Edition en Alemania el 30 de julio de 2025, añadiendo una oferta orientada a empresas a la industria de teléfonos inteligentes plegables. La designación empresarial crea una oferta de producto diferenciada en torno a la cual un comprador corporativo puede evaluar el formato plegable. Su relevancia comercial radica en dirigirse explícitamente a las organizaciones, en lugar de depender únicamente del atractivo de un teléfono de consumo para los empleados individuales.
Análisis Geográfico
Mercado de Smartphones Plegables en Asia Pacífico
Asia Pacífico representó una participación del 54,9% en el tamaño del mercado de smartphones plegables en 2026. IDC informó que China envió aproximadamente 10,01 millones de smartphones plegables en 2025, un aumento del 9,2% interanual. Ese aumento anual coexistió con una caída del 8% interanual en los envíos del cuarto trimestre. El 30 de julio de 2026, Samsung informó un crecimiento de ventas de casi el 15% interanual para su Serie Galaxy Z7 frente a la generación anterior en el Sudeste Asiático y Oceanía. La escala de envíos de China y el resultado de ventas separado de Samsung respaldan una base regional que se extiende por varios subregiones, por lo que atender a Asia Pacífico implica tanto un gran mercado chino como demanda más allá de él.
Mercado de Smartphones Plegables en Oriente Medio
Se prevé que Oriente Medio sea la geografía de mayor crecimiento con un CAGR del 24,3% durante 2027-2032. Samsung Gulf Electronics informó que los pedidos anticipados en los Emiratos Árabes Unidos para su línea Galaxy Z 2026 aumentaron en más del 30% en comparación con la generación anterior. En julio de 2025, e& lanzó el Galaxy Z Fold7, Z Flip7 y Z Flip7 FE de Samsung en los Emiratos Árabes Unidos junto con paquetes de datos. Combinar teléfonos con datos desplaza la decisión de lanzamiento en los Emiratos Árabes Unidos más allá de la elección del hardware hacia el servicio vendido junto a él.
En América del Norte, la retroalimentación de Samsung en Estados Unidos del 8 de septiembre de 2026, un mes después del lanzamiento, vinculó el Fold8 con la portabilidad y la multitarea, y el Fold8 Ultra con el espacio de trabajo sin tableta. Los pedidos anticipados europeos del Fold7 de Samsung aumentaron más del 50% frente a los Fold anteriores en 2025, mientras que Serbia exige a los fabricantes, representantes o importadores obtener la certificación de conformidad de equipos celulares a menos que una evaluación serbia específica cubra todos los requisitos esenciales. En América del Sur, el Fold7 llegó a las tiendas brasileñas el 25 de julio de 2025, mientras que Ecuador exige la homologación de equipos terminales por clase, marca y modelo antes de la venta y bloquea los equipos no homologados detectados en las redes móviles. En África, el anuncio del Fold7 de Samsung en Sudáfrica el 9 de julio de 2025 estableció disponibilidad para el 25 de julio, mientras que el Consejo Rural del Distrito de Insiza en Zimbabue adjudicó a Lacheln Investments un contrato de múltiples dispositivos de 30 días que incluía un Fold7 o equivalente el 8 de octubre de 2025. Estas rutas hacen de la aprobación local y el acceso del comprador decisiones comerciales distintas más allá de un diseño de terminal compartido.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes e importadores de dispositivos plegables, con foco en la aprobación de productos y los aranceles de venta. Las normas de carga, cadena de suministro y verificación de importaciones pueden afectar tanto al dispositivo ofrecido como a la ruta hacia el mercado. Con vigencia a partir del 13 de octubre de 2026, la FCC prohíbe la nueva autorización de equipos para un dispositivo que incorpore un componente de hardware portador de lógica de un productor o proveedor incluido en la Lista de Entidades Cubiertas, si el propio dispositivo estaría prohibido en caso de que dicha entidad lo hubiera producido; las entradas basadas en la ubicación de producción no activan la prohibición a menos que el productor esté listado de forma independiente.[1] Los equipos previamente autorizados están protegidos, y las solicitudes pendientes al 13 de octubre de 2026 están exentas a menos que se modifiquen posteriormente para añadir, sustituir o cambiar un componente de hardware portador de lógica.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita | Nigeria |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Bundesnetzagentur para normas de equipos de radio y compatibilidad electromagnética | Ministerio de Industria y Tecnología de la Información | Anatel | Comisión de Comunicaciones, Espacio y Tecnología | Comisión de Comunicaciones de Nigeria |
| Instrumentos clave o dirección | Marco del 47 CFR 2.901 y restricción de componentes del 2.903(b) vigente desde el 13 de octubre de 2026 | FuAG/EMVG; carga común desde el 28 de diciembre de 2024; Reglamento de diseño ecológico (UE) 2023/1670 desde el 20 de junio de 2025 | Licencias de acceso a la red y reducciones específicas de pruebas previas a la licencia vigentes desde el 1 de marzo de 2023 | Marco de certificación de la Resolución 715/2019 y agenda regulatoria 2025-2026 | Reglamento de Telecomunicaciones y Tecnología de la Información, Artículo 89 | Aprobación de tipo aplicable; verificación de dispositivos vigente desde el 7 de octubre de 2026 |
| Efecto comercial | Las normas de servicio determinan el procedimiento de autorización; los nuevos expedientes se someten a la verificación de componentes de hardware portadores de lógica de la Lista de Entidades Cubiertas | USB-C para teléfonos con carga por cable y opción de compra sin cargador; exclusión de diseño ecológico para pantallas principales que los usuarios despliegan y enrollan | Los dispositivos cubiertos requieren licencia antes de la venta doméstica o el uso en redes públicas; los productores extranjeros designan un agente doméstico | Se requiere certificación aceptada antes del uso o comercialización de dispositivos celulares | Pruebas financiadas por el solicitante a través de laboratorios o entidades aprobados por la Comisión de Comunicaciones, Espacio y Tecnología dentro o fuera de Arabia Saudita | Los importadores verifican los dispositivos recién importados; los participantes del mercado asumen los deberes de aprobación aplicables |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Las calificaciones medias equilibran las rutas de entrada definidas frente al trabajo de cumplimiento, mientras que la nueva verificación de componentes en Estados Unidos endurece el acceso y el sistema de licencias de China y las pruebas financiadas por el solicitante en Arabia Saudita respaldan la continuidad en los procedimientos establecidos. El juicio de Sin cambios para Alemania refleja el USB-C para teléfonos con carga por cable y una opción de compra sin cargador desde el 28 de diciembre de 2024, mientras que el informe previsto para el 28 de diciembre de 2026 considera una extensión de desagregación de cables no adoptada. El juicio de Sin cambios para Brasil refleja la homologación obligatoria antes del uso o la venta y la facultad de Anatel para exigirla antes de la importación en los casos establecidos por los procedimientos operativos, a pesar de la derogación del marcado previo a la entrada para las importaciones comerciales el 4 de agosto de 2025. La verificación de Nigeria del 7 de octubre de 2026 forma ahora parte de la ruta de importador de referencia junto con la aprobación de tipo aplicable en poder de las empresas, respaldando la continuidad desde ese marco implementado.
Etapas de la Cadena de Valor
La cadena de valor compara la calificación de componentes, el desarrollo de dispositivos de marca y la distribución, distinguiendo la tecnología plegable del control de la oferta al cliente. KHVATEC produce bisagras mediante diseño, moldeo por inyección de polvo metálico y ensamblaje, mientras que Samsung Display desarrolla los paneles utilizados en el Galaxy Z Fold7. En julio de 2025, Samsung Display anunció que había elevado su referencia interna de pruebas de durabilidad de paneles plegables de 200.000 a 500.000 pliegues.[2] Bureau Veritas verificó que el panel del Fold7 seguía siendo funcional tras 500.000 pliegues durante 13 días a 25 °C, documentando una capacidad de pantalla complementaria a la experiencia en bisagras mecánicas de KHVATEC.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y calificación de componentes plegables | Fabricantes de bisagras como KHVATEC, desarrolladores de paneles como Samsung Display | Ventas de componentes | Coordinar el movimiento de la bisagra con la calificación de la pantalla | Validar el comportamiento mecánico y de la pantalla conjuntamente |
| Desarrollo y comercialización de terminales de marca | Marcas de teléfonos plegables como Samsung Electronics y Huawei | Ventas de terminales | Traducir las capacidades de los componentes en una oferta de dispositivo coherente | Coordinar el diseño del producto y la calificación de componentes |
| Distribución directa y a través de operadores | Vendedores directos como Samsung Electronics, vendedores a través de operadores como Verizon | Ventas directas de terminales y reventa de dispositivos | Conectar una oferta de dispositivo especializado con canales de ventas adecuados | Combinar el acceso directo con la distribución a través de operadores |
| Fuente: Mordor Intelligence | ||||
Los proveedores de componentes capturan valor a través de sus tecnologías, mientras que las marcas de dispositivos y los canales de distribución obtienen ingresos al llevar los terminales a los compradores. Samsung Electronics participa tanto en dispositivos de marca como en distribución directa, mientras que Verizon proporciona una ruta de ventas a través de operadores. Esta superposición otorga a una marca más de una ruta para comercializar un diseño plegable sin convertir a cada distribuidor en un productor de dispositivos. El control tanto de la oferta del terminal como de una ruta de ventas directa puede combinar los ingresos del producto con el acceso al cliente, mientras que la distribución a través de operadores sigue siendo una relación comercial separada.
Panorama Competitivo
Concentración del Mercado
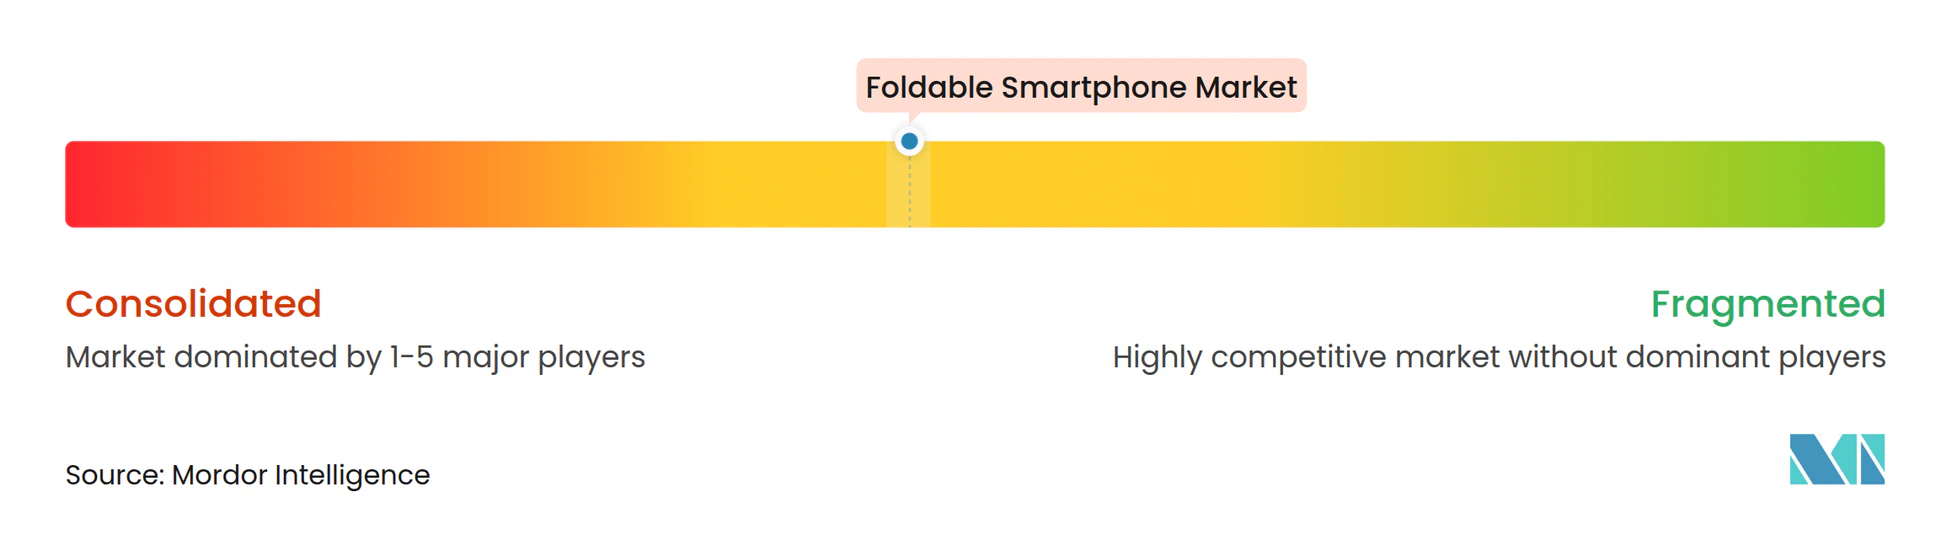
La competencia está moderadamente concentrada en torno a marcas de dispositivos establecidas, aunque los proveedores individuales pueden ser considerablemente más fuertes en determinadas geografías de ventas. Samsung Electronics Co. Ltd. suministra teléfonos plegables de marca de la familia Galaxy Z, mientras que Huawei Technologies Co. Ltd. incluyó el Pura X de pantalla ancha en su cartera de smartphones de 2025. Lenovo reportó que su negocio de Motorola Mobility LLC ocupó el primer lugar en dispositivos plegables tipo flip y fold fuera de China en el primer trimestre del ejercicio fiscal 2025/26, con una participación superior al 50%.[3] Esta posición geográficamente acotada hace que la fortaleza competitiva dependa del lugar donde vende un proveedor, lo que permite un liderazgo regional sólido coexistir con la competencia entre varias marcas establecidas.
Xiaomi Corp. lanzó el MIX Flip 2, su buque insignia compacto plegable de segunda generación, en China continental en junio de 2025. Los envíos mundiales de smartphones de Xiaomi totalizaron 165,2 millones de unidades en 2025, una caída del 2% interanual en su negocio completo de smartphones. El 6 de agosto de 2026, Samsung anunció que el Galaxy Z Fold8 Ultra, el Fold8 y el Flip8 llegarían a operadores, minoristas y canales de Samsung en 106 mercados a partir del 7 de agosto. El despliegue multicanal anunciado por Samsung extiende la contienda competitiva a una huella mucho más amplia que la introducción documentada de Xiaomi en China continental.
El 17 de marzo de 2026, Oppo Co. Ltd. anunció el lanzamiento global del Find N6 para el 20 de marzo. La empresa describió su pantalla como la primera del mundo con Pliegue de Sensación Cero,
posicionando el efecto visual como un punto de diferenciación. Oppo calificó el efecto como un pliegue típicamente no visible desde la mayoría de los ángulos en condiciones de uso normal, con visibilidad variable según la percepción, la iluminación y el contenido. Apple presentó su primer iPhone plegable, el iPhone Duo, el 9 de septiembre de 2026, anunciando pedidos anticipados para el 16 de octubre y disponibilidad a partir del 23 de octubre. La entrada de Apple añade una alternativa iPhone a la categoría de plegables, por lo que la afirmación calificada de Oppo sobre la pantalla debe distinguir al Find N6 dentro de un campo de buques insignia más amplio.
Líderes de la Industria de Smartphones Plegables
-
Samsung Electronics Co. Ltd.
-
Huawei Technologies Co. Ltd.
-
Motorola Mobility LLC (Lenovo)
-
Xiaomi Corp.
-
Oppo Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Teléfonos Inteligentes Plegables Empresas cubiertas en este informe
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd.
- Motorola Mobility LLC (Lenovo)
- Xiaomi Corp.
- Oppo Co. Ltd.
- vivo Communication Technology Co. Ltd.
- Royole Corp.
- Honor Device Co. Ltd.
- TCL Technology Group Corp.
- ZTE Corporation
- Google LLC
- Microsoft Corp.
- Sony Corp.
- LG Electronics Inc.
- Apple Inc.
- TECNO Mobile Ltd.
- OnePlus Technology (Shenzhen) Co. Ltd.
- Avenir Telecom S.A. (Energizer)
- Sharp Corp.
- BOE Technology Group Co. Ltd.
- Visionox Technology Inc.
- Kyocera Corp.
Lea el análisis de las empresas de teléfono inteligente plegable
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ofertas de teléfonos plegables para trabajo, entretenimiento y adopción por parte del consumidor europeo, conectando las ventas de terminales con la experiencia de software que cada comprador necesita. Android 16 ignora las restricciones de orientación y redimensionamiento para aplicaciones que no son juegos y que apuntan al nivel de API 36 en pantallas con una dimensión mínima de al menos 600dp, incluidas las pantallas interiores de dispositivos plegables que cumplan los requisitos. Los usuarios pueden optar por el comportamiento predeterminado de una aplicación a través de la configuración de relación de aspecto. Esto crea una apertura para paquetes de terminales con aplicaciones que no son juegos validadas, porque el redimensionamiento automático por sí solo no establece que una interfaz haga un uso efectivo de la pantalla ampliada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Teléfonos plegables gestionados para el trabajo | Las aplicaciones Android que cumplen los requisitos se someten al redimensionamiento de pantalla grande, junto con el anuncio de dispositivos empresariales alemanes de Samsung | Usuarios corporativos de aplicaciones de trabajo que no son juegos | Combinar terminales con interfaces de trabajo validadas y gestión de dispositivos | Verificar el comportamiento de las aplicaciones y los requisitos de gestión conjuntamente | Samsung Electronics y socios de integración empresarial |
| Teléfonos plegables diseñados en torno al entretenimiento adaptativo | El comportamiento de pantalla grande que cumple los requisitos de Android crea una razón para validar las interfaces de visualización | Consumidores que utilizan aplicaciones multimedia que no son juegos | Demostrar la visualización y la navegación en estados plegado y desplegado | Una interfaz redimensionada puede no utilizar el área de pantalla adicional de manera efectiva | Marcas de terminales plegables y desarrolladores de aplicaciones adaptativas |
| Ofertas de terminales de pantalla ampliada en Europa | Samsung informó una mayor actividad de pedidos anticipados en Europa para su nueva gama Fold | Consumidores europeos que consideran teléfonos plegables | Explicar el caso de uso de pantalla ampliada mediante demostraciones de aplicaciones | Demostrar transiciones útiles entre los modos de teléfono y pantalla ampliada | Samsung Electronics y vendedores que atienden a compradores europeos |
| Fuente: Mordor Intelligence | |||||
Samsung programó la disponibilidad del Galaxy Z Fold8 Ultra y Fold8 Enterprise Edition en Alemania para el 7 de agosto de 2026, con un año de Knox Suite en la Enterprise Edition y disponibilidad variable según el mercado y el proveedor. Samsung informó que sus pedidos anticipados europeos de 2026 para el Fold8 y Fold8 Ultra juntos fueron un 70% superiores a los pedidos anticipados del Fold7 en 2025. La apertura central es un terminal plegable cuya pantalla ampliada sirve a una tarea identificable y cuyo comportamiento de aplicación ha sido validado para esa tarea. Las ofertas de trabajo y entretenimiento pueden, por tanto, dirigirse a diferentes compradores mientras abordan la misma brecha entre el área de pantalla adicional y el software útil.
Desarrollos Recientes de la Industria en el Mercado de Smartphones Plegables
- Sep 2026: Apple presentó el iPhone Duo, su primer iPhone plegable, anunciando pedidos anticipados para el 16 de octubre y disponibilidad para el 23 de octubre.
- Sep 2026: Huawei lanzó el smartphone tri-fold Mate XT 2 en China el 7 de septiembre, con una pantalla diagonal de 10,2 pulgadas en modo de tres pantallas, medida como un rectángulo estándar con un área visible real ligeramente menor.
- Ago 2026: Samsung Electronics anunció la disponibilidad del Galaxy Z Fold8 Ultra, Fold8 y Flip8 a través de operadores, minoristas y canales de Samsung en 106 mercados a partir del 7 de agosto.
Mercado de Teléfonos Inteligentes Plegables Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de smartphones plegables mide el valor anual de las ventas al usuario final en todo el mundo para smartphones táctiles portátiles de fabricación industrial con un sistema operativo móvil y una pantalla principal diseñada para plegarse o enrollarse. Cada venta se clasifica por diseño del dispositivo, tamaño de pantalla, precio minorista, canal de ventas, tipo de comprador y geografía del comprador.
Exclusiones del alcance: Se excluyen las tabletas y laptops plegables de mayor tamaño, los dispositivos portátiles industriales resistentes, los componentes de repuesto y accesorios vendidos por separado, y el software, las aplicaciones y los servicios vendidos por separado.
Descripción General de la Segmentación
- Por Factor de Forma
- Clamshell (Pliegue Vertical)
- Tipo Libro (Pliegue Horizontal)
- Pliegue Hacia Afuera
- Enrollable/Deslizable
- Por Tamaño de Pantalla
- Menor o Igual a 6,9 pulgadas
- 7 - 8 pulgadas
- Mayor a 8 pulgadas
- Por Rango de Precio
- Menos de USD 1.000
- USD 1.000 - 1.499
- USD 1.500 - 1.999
- Mayor o Igual a USD 2.000
- Por Canal de Ventas
- Tiendas de Operadores/Carriers
- Comercio Minorista de Electrónica de Consumo y Especializado
- Comercio Electrónico/Venta Directa al Consumidor
- Por Usuario Final
- Consumidor
- Empresarial/Corporativo
- Gobierno y Defensa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria utiliza fuentes públicas como el informe GSMA Mobile Economy 2025 para enmarcar la adopción móvil regional y la conectividad, el reglamento de ecodiseño de smartphones de la Comisión Europea sobre requisitos de producto, los comunicados de lanzamiento y pedidos anticipados de Samsung Global Newsroom, y el anuncio de pruebas de plegado de Samsung Display para evaluar los desarrollos de producto y durabilidad. Estas fuentes ayudan a establecer el contexto de los dispositivos, las condiciones regulatorias, las características del producto y el calendario de lanzamientos comerciales frente a los cuales se pueden evaluar las estimaciones de la categoría.
Los informes anuales de las empresas, los materiales para inversores, los datos públicos de comercio y aduanas, y la prensa tecnológica de reputación pueden complementar esas fuentes aclarando los ingresos por dispositivos, el calendario de lanzamientos, la distribución y las señales a nivel de país. Las medidas de las fuentes se verifican en cuanto a unidad, geografía y período antes de su uso. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos de marcas de dispositivos y canales minoristas, especialistas en producto y cadena de suministro, y compradores de consumo o empresariales dentro del mercado global. Las respuestas pondrían a prueba los supuestos secundarios sobre el alcance del dispositivo, la mezcla de precios y canales, las barreras de adopción y los patrones de ventas regionales, mientras que las brechas se conservarían como rangos o insumos de escenarios y se triangularían con señales públicas de mercado y de empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 18% | APAC: 42% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 34% | EMEA: 27% |
| Actores menores: 25% | Gerentes: 48% | Américas: 31% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima el valor anual de las ventas minoristas mundiales para smartphones plegables completos, y luego desarrolla participaciones por factor de forma, banda de tamaño de pantalla, banda de precio minorista, canal de ventas, tipo de comprador y geografía a partir de la distribución de los dispositivos elegibles. Los indicadores clave incluyen los envíos globales de smartphones y la penetración de plegables, las tendencias de lanzamiento y envío de proveedores, la adopción regional de smartphones, los puntos de precio de dispositivos observados y la mezcla de canales. Estos ayudan a establecer la escala de la categoría, el crecimiento y la mezcla de valor. Una previsión ARIMA de la serie del mercado puede ajustarse mediante análisis de escenarios para lanzamientos, restricciones de suministro, cambios en los costos de paneles y bisagras, y asequibilidad, mientras que los resúmenes selectivos de proveedores y las verificaciones de canales proporcionan comprobaciones ascendentes selectivas utilizando el volumen de dispositivos observado y el precio de venta promedio. Cuando los datos de envío, precio o canal son incompletos, el modelo utiliza rangos públicos documentados y casos de sensibilidad, y los encuestados primarios pueden cuestionar la dirección y los supuestos de cada variable prevista antes de que se incorpore a las estimaciones de segmento y regionales.
Ciclo de Validación y Actualización de Datos
Los analistas triangulан las divulgaciones de las empresas, los indicadores de envío, las observaciones de precios minoristas y las señales de adopción regional, y luego verifican períodos inconsistentes, unidades, límites de categoría y cambios abruptos en las participaciones de segmento. Una segunda revisión resuelve las anomalías frente a las notas de fuente y las señales independientes, con recontacto activado cuando las definiciones de fuente entran en conflicto o un lanzamiento material, un evento de suministro o un cambio de precio modifica un insumo. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales afectan al mercado, y recibe una nueva revisión de fuentes y cálculos antes de la entrega.
Dimensionamiento del Mercado de Smartphones Plegables de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado global de smartphones plegables mide el valor anual de las ventas al usuario final en todo el mundo para smartphones táctiles portátiles de fabricación industrial con un sistema operativo móvil y una pantalla principal diseñada para plegarse o enrollarse. Un modelo descendente estima el valor anual de las ventas minoristas mundiales para smartphones plegables completos, y luego desarrolla participaciones por factor de forma, banda de tamaño de pantalla, banda de precio minorista, canal de ventas, tipo de comprador y geografía a partir de la distribución de los dispositivos elegibles.
Los Factores de Brecha Clave se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulan las divulgaciones de las empresas, los indicadores de envío, las observaciones de precios minoristas y las señales de adopción regional, y luego verifican períodos inconsistentes, unidades, límites de categoría y cambios abruptos en las participaciones de segmento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 47,69 mil millones de USD (2027) | |
| Global Consultancy A | 34,46 mil millones de USD (2026) | En su base de 2026, esta estimación es un 27,7% inferior al valor de este informe para 2027 de 47,69 mil millones de USD, 1 año después. |
| Global Consultancy B | 33,66 mil millones de USD (2025) | En su base de 2025, esta estimación es un 29,4% inferior al valor de este informe para 2027 de 47,69 mil millones de USD, 2 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulan las divulgaciones de las empresas, los indicadores de envío, las observaciones de precios minoristas y las señales de adopción regional, y luego verifican períodos inconsistentes, unidades, límites de categoría y cambios abruptos en las participaciones de segmento.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas del tamaño del mercado de smartphones plegables?
Se espera que el mercado alcance los 47,69 mil millones de USD en 2027 y los 138,4 mil millones de USD en 2032, creciendo a un CAGR del 23,74% durante 2027-2032.
¿Cómo puede la transmisión en streaming respaldar la demanda de teléfonos plegables?
JioHotstar de India adaptó su aplicación de streaming para enero de 2026, incluyendo la visualización en modo de mesa con el video sobre los controles de reproducción para uso sin manos en un dispositivo parcialmente plegado.
¿Qué factor de forma de teléfono plegable lidera?
Los teléfonos de estilo libro mantuvieron la mayor participación con el 62,43% en 2026.
¿Qué empresas suministran teléfonos plegables de marca?
Samsung Electronics, Huawei, Motorola Mobility, Xiaomi y Oppo suministran teléfonos plegables de marca. Lenovo informó que Motorola ocupó el primer lugar en dispositivos plegables tipo flip y fold fuera de China en el primer trimestre del ejercicio fiscal 2025/26.
¿Qué desafío de software afecta a las pantallas ampliadas de los dispositivos plegables?
La validación del diseño es importante para las aplicaciones que no son juegos y que apuntan a Android 16/nivel de API 36 en pantallas que miden al menos 600dp en su dimensión mínima. Los usuarios pueden optar por el comportamiento predeterminado de la aplicación, por lo que el redimensionamiento no garantiza una experiencia consistente.
¿Qué regiones lideran el sector de dispositivos plegables por participación y crecimiento previsto?
Asia Pacífico lideró con una participación del 54,9% en 2026. Se prevé que Oriente Medio crezca más rápido con un CAGR del 24,3% durante 2027-2032.