
Taille et part de marché des alcools gras
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 4.30 Millions de tonnes |
| Volume du Marché (2031) | 5.26 Millions de tonnes |
| Growth Rate (2026 - 2031) | 4.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des alcools gras par Mordor Intelligence
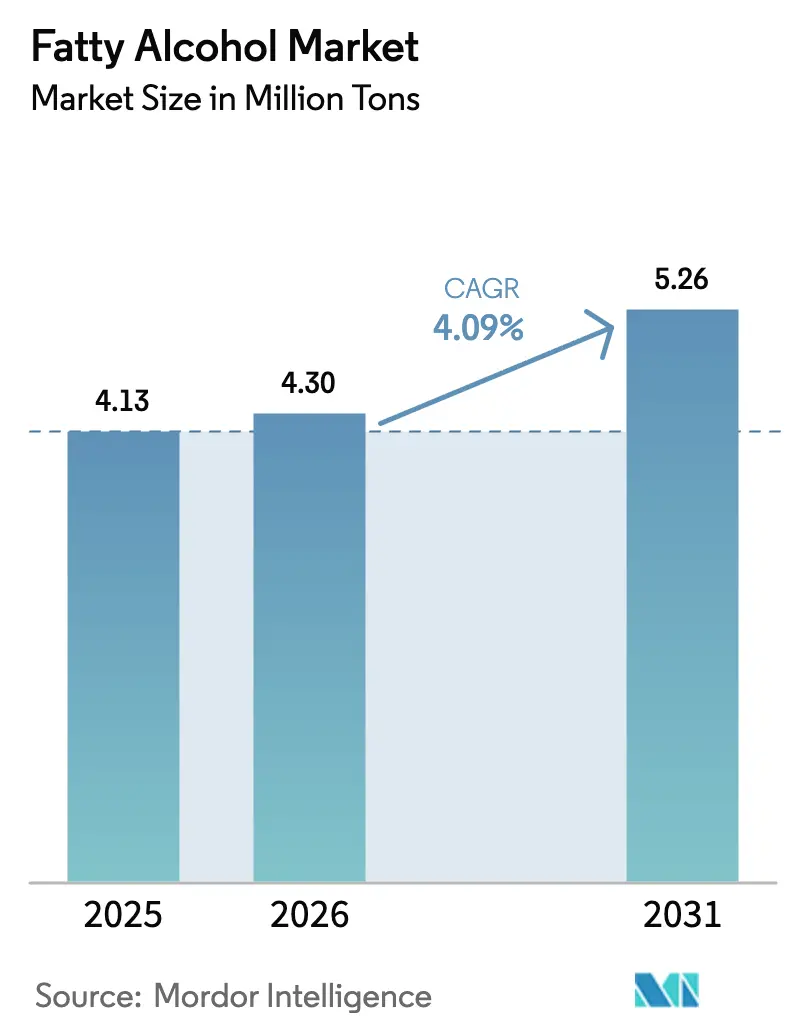
La taille du marché des alcools gras était évaluée à 4,13 millions de tonnes en 2025 et devrait croître de 4,30 millions de tonnes en 2026 pour atteindre 5,26 millions de tonnes d'ici 2031, à un CAGR de 4,09 % durant la période de prévision (2026-2031). Les sources naturelles ont continué de dominer les volumes de 2025, mais les filières pétrochimiques gagnent des parts de marché là où les coûts de l'éthylène restent inférieurs à 0,20 USD par gallon et où les primes sur l'huile laurique dépassent 75 %, faisant pencher l'économie en faveur des capacités synthétiques. La dynamique de reformulation dans les produits de grande consommation, la montée en gamme des soins personnels et les pressions réglementaires en faveur des lubrifiants biodégradables constituent les principaux catalyseurs de la demande. L'Asie-Pacifique mène la croissance grâce à l'immense empreinte oléochimique de l'Indonésie et aux voies de synthèse du gaz de synthèse dérivé du charbon en Chine, qui contournent l'exposition à l'huile de palme. Parallèlement, l'arbitrage sur les matières premières, la surcapacité en Asie du Sud-Est et les obstacles techniques non résolus dans les filières de nouvelle génération injectent de la volatilité dans les marges du secteur. Les stratégies concurrentielles divergent nettement : les producteurs d'alcools naturels d'Asie du Sud-Est s'intègrent en aval vers des grades spéciaux, tandis que les fournisseurs européens et nord-américains exploitent les exemptions au règlement européen sur la déforestation pour les alcools pétrochimiques afin de gagner des parts dans les segments sensibles à la déforestation.
Principaux enseignements du rapport
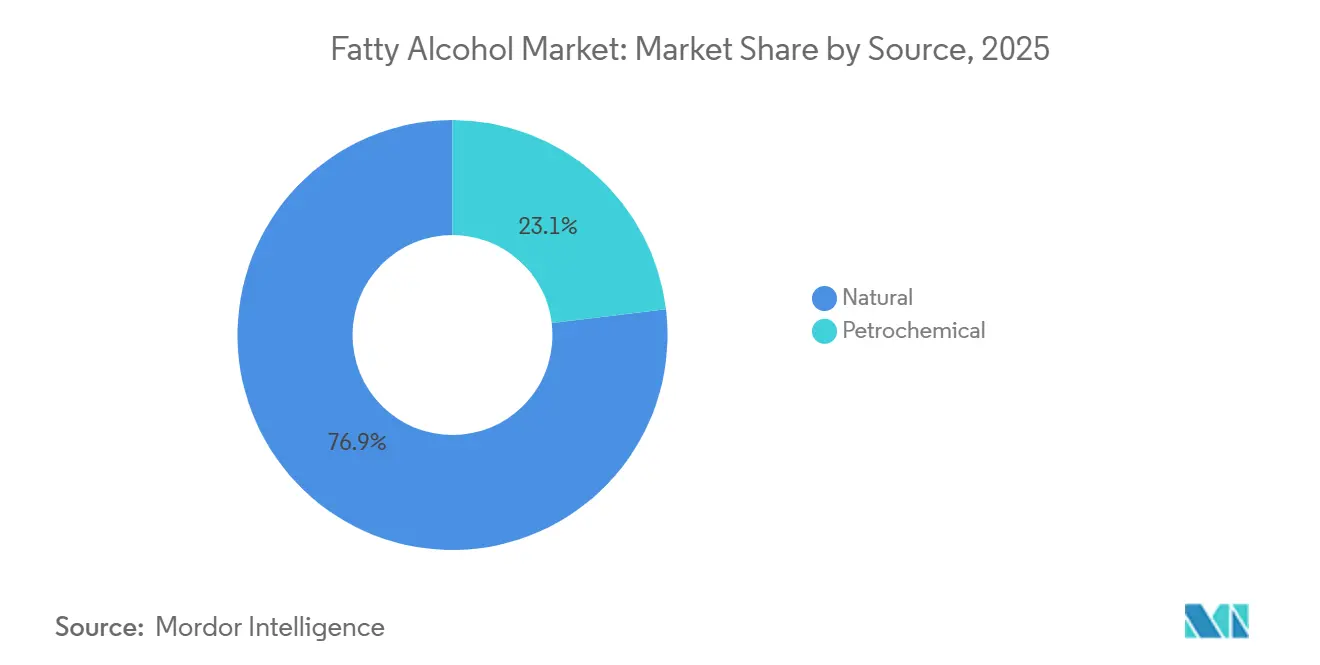
- Par source, les alcools naturels ont conservé 76,91 % du volume de 2025, tandis que les filières pétrochimiques progressent à un CAGR de 4,39 % jusqu'en 2031.
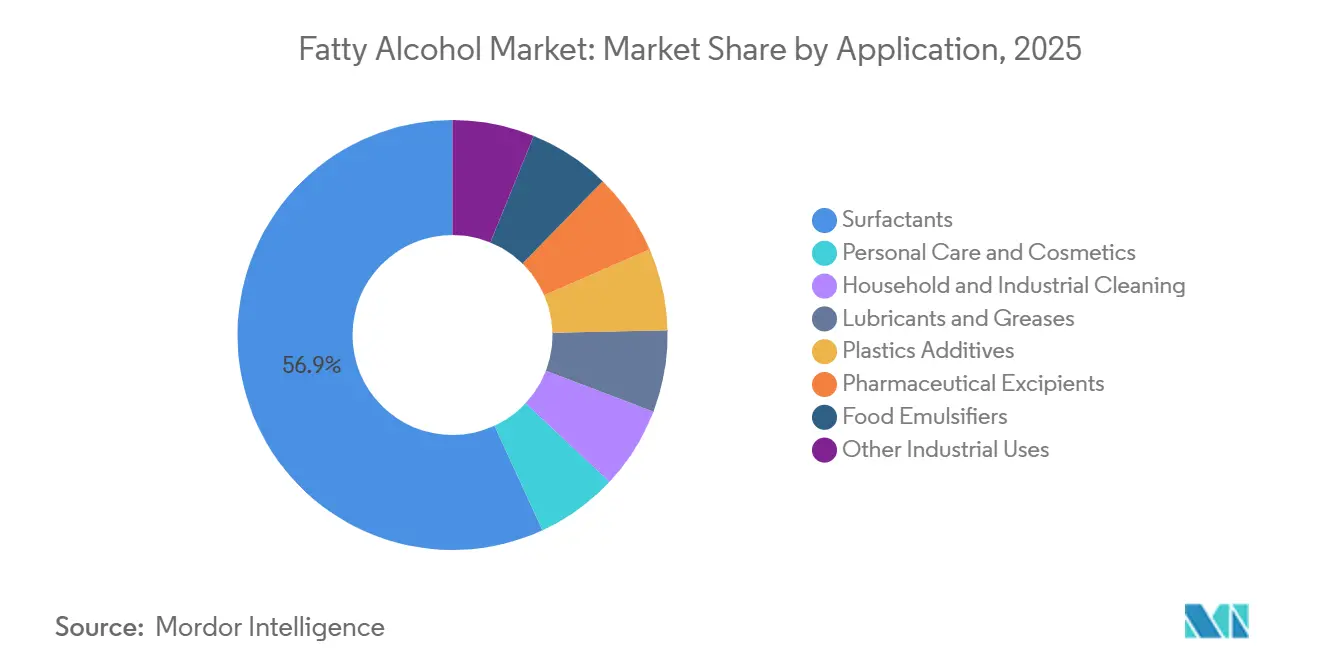
- Par application, les tensioactifs représentaient 56,88 % du volume de 2025 ; les soins personnels devraient se développer à un CAGR de 4,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 44,28 % de la taille du marché des alcools gras en 2025 et devrait afficher un CAGR de 5,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des alcools gras
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la demande en tensioactifs dans le secteur des produits de grande consommation | +1.8% | Mondial avec un cœur en Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Transition vers des gammes de soins personnels sans sulfates | +1.2% | Amérique du Nord et Union européenne, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur des lubrifiants biodégradables | +0.7% | Secteurs maritimes d'Amérique du Nord et de l'Union européenne | Long terme (≥ 4 ans) |
| Hausse de la demande de grades pharmaceutiques | +0.4% | Amérique du Nord et Union européenne, adoption précoce en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de la demande en tensioactifs dans le secteur des produits de grande consommation
Les tensioactifs non ioniques à base d'éthoxylates d'alcools gras représentaient 40 % de l'utilisation mondiale de tensioactifs en 2024, et les grands acteurs des produits de grande consommation réduisent les ratios anioniques pour améliorer les performances en eau dure[1]American Cleaning Institute, "Tendances des tensioactifs 2024," cleaninginstitute.org. Les dépôts de brevets de Procter & Gamble révèlent des shampoings sans sulfates qui augmentent la teneur en alcools gras jusqu'à 20 % par flacon. L'Asie-Pacifique est l'épicentre ; la consommation urbaine de détergents dépasse déjà 8 kg par habitant, portée par la hausse du revenu disponible. Les retards dans la montée en puissance des biosurfactants maintiennent les éthoxylates d'alcools gras en dessous de 1 500 USD par tonne, renforçant leur avantage en termes de coût. Les producteurs d'Asie du Sud-Est s'intègrent en amont dans le concassage de palmiste pour sécuriser les matières premières, mais cette stratégie accroît l'exposition aux règles européennes sur la déforestation entrées en vigueur en 2024[2]Commission européenne, "Règlement européen sur la déforestation," ec.europa.eu .
Transition vers des formulations de soins personnels sans sulfates et plus douces
Les produits de soins personnels sans sulfates ont crû deux fois plus vite que les gammes conventionnelles en 2024, portés par des préoccupations dermatologiques et l'amplification des réseaux sociaux. Cette tendance stimule la demande d'alcools en C16–C18, appréciés pour leur pouvoir émollient, et d'alcools en C12–C14 qui co-surfactent dans des bases nettoyantes douces. Bien que le règlement européen sur les cosmétiques n'impose pas les allégations sans sulfates, la reformulation proactive est devenue un outil de gestion du risque de marque. L'acquisition par Clariant de Lucas Meyer Cosmetics pour 810 millions USD souligne les multiples de valorisation élevés payés pour des portefeuilles d'ingrédients spéciaux permettant des allégations de « beauté propre ». L'adoption transversale s'étend aux gels douche et aux nettoyants pour le visage, élargissant le marché adressable des alcools gras d'environ 12 à 15 % sur l'horizon de prévision.
Pression réglementaire en faveur des lubrifiants biodégradables
Le permis général pour les navires de l'EPA de 2024 oblige les lubrifiants pour tubes d'étambot à satisfaire à une biodégradabilité de 60 % en 28 jours, une spécification que les esters d'alcools gras respectent plus aisément que les huiles minérales. Les règles parallèles de l'Écolabel européen exigent ≥ 50 % de carbone biosourcé, orientant les systèmes maritimes et hydrauliques vers les esters d'alcools gras. L'adoption est inégale ; le suivi de la conformité en Asie du Sud-Est et au Moyen-Orient reste limité, ce qui atténue l'adoption mondiale. Les équipementiers industriels pré-qualifient désormais les fluides à base d'esters pour pérenniser leurs garanties, anticipant la demande avant l'entrée en vigueur de mandats plus stricts.
Demande croissante dans les applications pharmaceutiques
Les alcools gras servent d'excipients hydrophobes dans les comprimés à libération contrôlée et stabilisent les protéines lors de la lyophilisation, mais leur adoption est en retard par rapport aux segments grand public en raison des obstacles liés aux extractibles et aux lixiviables au titre de l'ICH Q3E. L'alcool cétostéarylique est conforme aux normes de la Pharmacopée européenne en matière d'indice d'hydroxyle et de métaux lourds, permettant une utilisation plus large dans les formes pharmaceutiques solides orales. La notice GRAS 895 de la FDA pour le béhénate de glycéryle dans les matrices à libération prolongée démontre la clarté réglementaire, encourageant les innovateurs à exploiter les systèmes d'administration à base de lipides. L'approvisionnement pétrochimique est privilégié pour le grade pharmaceutique en raison d'un meilleur contrôle des traces métalliques, tandis que les sources naturelles risquent une contamination lors du raffinage de l'huile de palme.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières en huile laurique et en éthylène | –1.1% | Mondial, aigu pour les producteurs d'alcools naturels en Asie-Pacifique | Court terme (≤ 2 ans) |
| Surcapacité dans les usines d'alcools naturels d'Asie du Sud-Est | –0.6% | Malaisie, Indonésie, Thaïlande | Moyen terme (2 à 4 ans) |
| Obstacles techniques dans l'hydro-dégradation catalytique des alcanes dérivés du CO₂ | –0.4% | Centres de R&D mondiaux, premiers pilotes en Europe et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en huile laurique et en éthylène
Les prix de l'huile de palmiste ont bondi de 75 % en glissement annuel pour atteindre 2 063,59 USD par tonne en mars 2025, après qu'El Niño a réduit les rendements en Indonésie et en Malaisie, et les matières premières représentent jusqu'à 70 % du coût de production des alcools naturels. L'éthane américain est resté en dessous de 0,20 USD par gallon tout au long de 2024, accentuant les écarts de coûts entre les usines Ziegler américaines et les vapocraqueurs européens de naphta exposés à des prix du Brent plus élevés. La filière charbon-gaz de synthèse de la Chine protège Zhejiang Jiahua de la volatilité de l'huile laurique et de l'éthylène, soulignant l'asymétrie des coûts régionaux. Les pratiques de couverture limitées — seulement 30 % des entreprises oléochimiques fixent les prix de l'huile de palmiste — exposent les marges à des fluctuations intra-annuelles de 40 %.
Surcapacité dans les usines d'alcools naturels d'Asie du Sud-Est
La capacité nominale oléochimique de l'Indonésie dépasse 23 millions de tonnes par an, tandis que la demande régionale croît à moins de 3 % par an, déclenchant une concurrence par les prix qui a érodé les marges au second semestre 2025 malgré la hausse des coûts de l'huile laurique. Les petits acteurs non intégrés dépourvus d'actifs en amont ont subi la pression la plus forte, incitant KLK à étendre sa capacité en Chine à 500 000 tonnes par an d'alcools spéciaux en C16–C18 destinés aux grades à plus forte marge pour les soins personnels. Le règlement européen sur la déforestation ajoute un coût de conformité de 50 à 80 USD par tonne aux matières premières certifiées RSPO, mais les acheteurs européens préfèrent les alcools pétrochimiques exempts de contrôle sur la déforestation, pénalisant davantage les exportations d'Asie du Sud-Est.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source : les filières pétrochimiques gagnent des parts de marché
Les sources naturelles ont fourni 76,91 % du volume de 2025, mais les filières pétrochimiques devraient dépasser le marché des alcools gras avec un CAGR de 4,39 % jusqu'en 2031, grâce à l'éthane américain à moins de 0,20 USD par gallon et à l'économie du gaz de synthèse dérivé du charbon en Chine. Sasol commercialise explicitement des grades synthétiques exemptés du règlement européen sur la déforestation, une proposition de valeur qui résonne auprès des formulateurs de détergents européens soucieux des audits sur la déforestation. Les producteurs naturels répliquent avec des certifications RSPO et des références en matière d'énergie renouvelable, mais le prix l'emporte sur la provenance dans les segments de tensioactifs de base. Les bio-filières émergentes offrent une troisième voie : le pilote CO₂-méthanol de BASF et la démo Fischer–Tropsch de 150 ktpa de Yanchang Petroleum visent chacun à découpler la production d'alcools gras de l'huile de palme et de l'éthylène fossile, bien que la commercialisation dépende de l'économie des crédits carbone.
Les alcools naturels maintiennent leur dominance dans la part de marché des alcools gras pour les applications de tensioactifs. Pour défendre leurs volumes, les acteurs d'Asie du Sud-Est investissent dans des applications spéciales — les alcools cétylique et stéarylique de grade émollient se négocient avec une prime de 30 % par rapport aux grades détergents en C12–C14. Les producteurs pétrochimiques, quant à eux, recherchent des gains d'efficacité ; les sites de la côte du Golfe américain exploitent l'éthane de schiste bon marché et la logistique du Golfe pour approvisionner l'Amérique latine à un coût rendu inférieur à celui des exportateurs malaisiens malgré un trajet plus long.


Par application : la montée en gamme stimule les soins personnels
Les tensioactifs ont conservé 56,88 % de la demande de 2025, soutenant les volumes de détergents et de nettoyage institutionnel, mais les gammes de soins personnels devraient afficher un CAGR de 4,72 % — dépassant le marché des alcools gras. Les shampoings et après-shampoings sans sulfates utilisent 15 à 20 % d'alcools gras supplémentaires par unité et commandent des primes de détail de 20 à 30 %, permettant aux propriétaires de marques d'absorber des coûts d'intrants plus élevés. Les blanchisseries institutionnelles reformulent vers des liquides concentrés, augmentant le dosage d'éthoxylates d'alcools gras de 8 à 10 % pour obtenir un nettoyage équivalent à des dosages plus faibles.
Les lubrifiants et graisses occupent une petite part de la taille du marché des alcools gras mais bénéficient de vents réglementaires favorables. Les critères de l'EPA et de l'Union européenne orientent les fluides maritimes et hydrauliques vers les esters d'alcools gras, tandis que les huiles automobiles haute température restent le domaine des huiles minérales. Les additifs plastiques, les excipients pharmaceutiques et les émulsifiants alimentaires représentent collectivement moins de 10 % du volume mais offrent des marges plus élevées. Les expansions mondiales de stéarates de Baerlocher ciblent la demande de stabilisation du PVC, et les alcools gras de grade pharmaceutique font face à une tension d'approvisionnement en raison d'exigences strictes en matière de traçabilité des lots et de limites en métaux lourds.

Analyse géographique
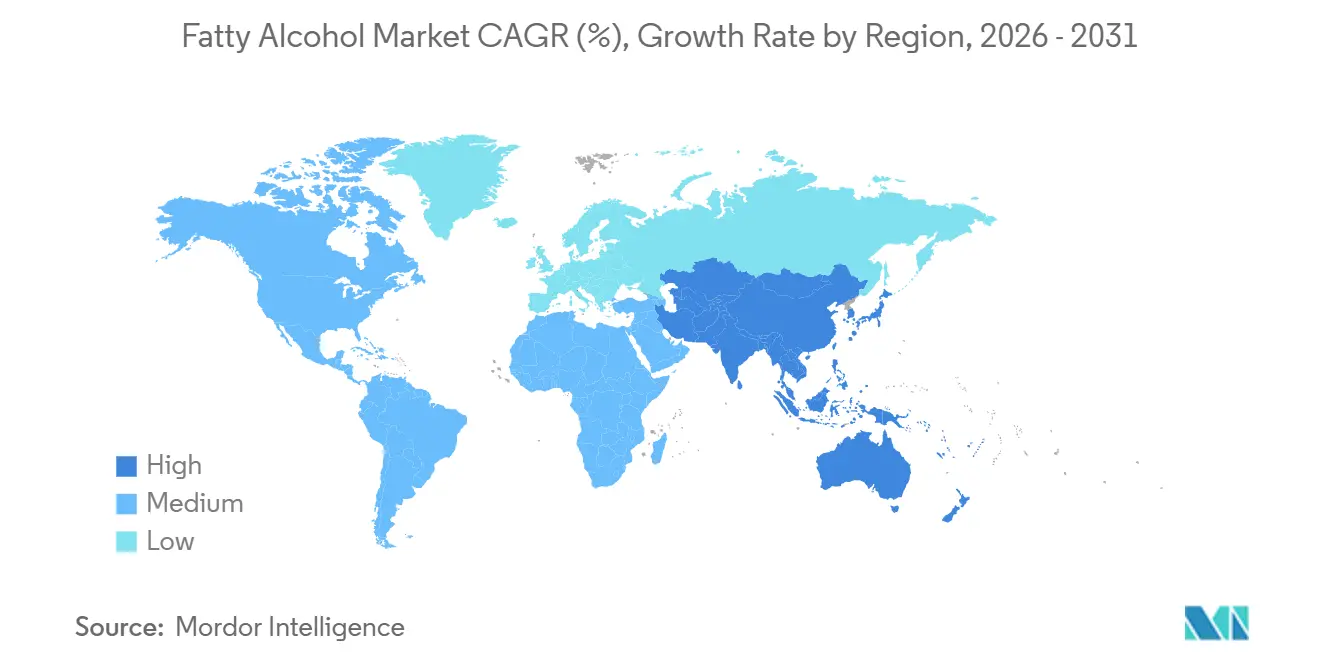
L'Asie-Pacifique détenait 44,28 % du volume de 2025 et devrait afficher un CAGR de 5,09 % jusqu'en 2031, en faisant l'épicentre du marché des alcools gras. La Chine dispose de plus de 5 millions de tonnes par an de capacité oléochimique, avec l'usine de gaz de synthèse dérivé du charbon de 200 ktpa de Zhejiang Jiahua atteignant la parité des coûts avec les fournisseurs d'alcools naturels d'Asie du Sud-Est. Le pilote Fischer–Tropsch de Yanchang Petroleum diversifie davantage le risque lié aux matières premières, protégeant potentiellement les producteurs chinois de la volatilité de l'huile laurique et de l'éthylène. La croissance de la demande en Inde est tirée par la consommation ; Godrej exporte vers 65 pays mais importe encore des alcools de grade pharmaceutique, illustrant un écart d'approvisionnement en grades de qualité. Le Japon et la Corée du Sud restent des exportateurs de technologie, avec les lignes d'alcoxylation propriétaires de Kao au service des soins personnels haut de gamme. Malgré une capacité massive, les fournisseurs de l'ASEAN font face à une pression sur les prix alors que les matières premières synthétiques chinoises et américaines sous-cotent les coûts à destination.
L'Amérique du Nord a contribué à environ un cinquième du volume mondial en 2025. La production d'éthane issue du schiste, en moyenne 2,8 millions de barils par jour, soutient des matières premières à moins de 3 USD par MMBtu, cimentant l'avantage de coût des usines Ziegler de la côte du Golfe. L'expansion du vapocraqueur de Monaca par Shell a resserré les bilans d'éthane dans l'est des États-Unis mais a également ajouté de la capacité synthétique pour l'exportation vers l'Amérique latine. Les mandats de lubrifiants de l'EPA et l'adoption des soins personnels sans sulfates soutiennent la croissance, bien qu'en dessous des taux de l'Asie-Pacifique.
L'Europe représentait une consommation significative d'alcools gras en 2025. Bien que la consommation de détergents soit saturée, la croissance dans les spécialités abonde ; l'unité d'alcoolates de bio-méthanol de BASF prévue pour 2027 cible des niches de haute pureté où la conformité au règlement européen sur la déforestation érige des barrières pour les importations naturelles. Les grades pétrochimiques de Sasol trouvent facilement des acheteurs car ils contournent les règles sur la déforestation. Les compagnies maritimes nordiques mènent la conversion des lubrifiants marins, aidées par l'investissement de 130 millions EUR d'IFF–Kemira dans les biopolymères finlandais.
L'Amérique du Sud et le Moyen-Orient-Afrique connaissent une demande croissante d'alcools gras. Le boom du biodiesel au Brésil fournit des flux de glycérine pour l'hydrogénation, mais la capacité est en retard sur la demande, ce qui entraîne des importations d'intermédiaires d'alcools gras. L'Arabie saoudite exploite l'éthane avantageux d'Aramco, avec SABIC canalisant les oléfines excédentaires vers des alcools synthétiques pour l'exportation vers l'Asie. L'Afrique subsaharienne reste modeste mais est desservie par l'empreinte régionale de Sasol.
Paysage réglementaire
Les exigences réglementaires façonnent de plus en plus l'approvisionnement, la traçabilité et les choix de formulation des alcools gras selon les régions. En Europe, les alcools gras mis sur le marché doivent se conformer aux obligations du règlement REACH (CE) n° 1907/2006 gérées par l'ECHA, ce qui rend la maintenance des dossiers et la documentation d'utilisation en aval essentielles tant pour les qualités naturelles que pétrochimiques. Parallèlement, le règlement européen sur la déforestation (EUDR, règlement (UE) 2023/1115) a renforcé les exigences de diligence raisonnée pour les matières premières liées au palme et au palmiste, accélérant le déplacement des achats vers des alternatives allégées en audit de déforestation, telles que les qualités synthétiques commercialisées comme exemptées de l'EUDR par des fournisseurs ciblant les formulateurs européens de détergents et de soins personnels.
Hors de l'UE, les politiques commerciales et incitatives influencent également les coûts à l'importation et les critères d'investissement. L'Inde a maintenu des droits compensateurs sur les importations de coupes d'alcools gras saturés (C10-C18) provenant des principales origines d'Asie du Sud-Est, ajoutant une couche politique aux décisions d'approvisionnement pour les chaînes de valeur nationales des tensioactifs et des soins personnels. Aux États-Unis, le Renewable Chemicals Act de 2026 (S. 3632) propose des crédits d'impôt liés à une teneur biosourcée très élevée vérifiée selon la norme ASTM D6866, renforçant la nécessité d'une chaîne de traçabilité et d'une justification analytique pour les filières et dérivés d'alcools gras biosourcés.
Analyse de la chaîne de valeur
La chaîne de valeur des alcools gras commence par les matières premières, puis se divise en deux filières de production dominantes. L'approvisionnement naturel (oléochimique) repose sur l'huile de palmiste, l'huile de coco et le suif, suivis d'une hydrolyse, d'une transestérification et d'une hydrogénation pour produire les coupes clés (notamment les alcools détergents C12-C14 et les qualités émollientes C16-C18). L'approvisionnement synthétique utilise des intermédiaires pétrochimiques (éthylène, paraffines, ou voies dérivées du gaz de synthèse dans certaines régions), la chimie Ziegler ou oxo produisant des alcools qui peuvent être positionnés pour des usages finaux sensibles à la traçabilité, où la diligence raisonnée liée au palme ajoute des coûts et des frictions.
La conversion et la valorisation en aval comprennent la purification, la fractionnement, l'éthoxylation ou la sulfatation en tensioactifs, l'estérification en bases lubrifiantes, et un traitement à spécifications plus strictes pour les qualités pharmaceutiques et de soins personnels. Des partenaires technologiques et d'ingénierie tels que JJ-Lurgi (Air Liquide) et Johnson Matthey (JM DAVY) fournissent des ensembles de procédés pour les alcools détergents naturels, tandis que les producteurs poursuivent une intégration en amont dans le broyage du palmiste afin de gérer leur exposition aux matières premières. La distribution en aval est définie par le commerce interrégional depuis l'Asie du Sud-Est et l'Amérique du Nord vers les principaux pôles de consommation (notamment la Chine, l'Inde et les États-Unis), où les acheteurs équilibrent le prix avec la documentation réglementaire, la certification de durabilité et la continuité d'approvisionnement face à la volatilité des matières premières et de la logistique.
Paysage concurrentiel
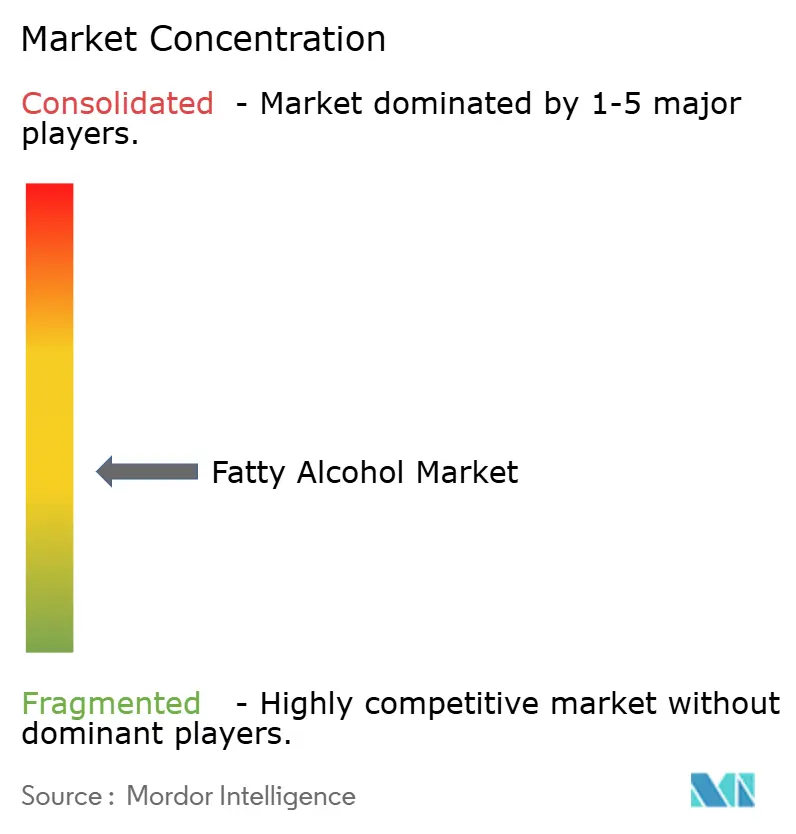
Le marché des alcools gras est modérément fragmenté, avec de nombreux acteurs régionaux et internationaux opérant sur le marché. Les géants des alcools naturels comme KLK misent sur l'intégration en amont pour sécuriser les matières premières en huile de palme. L'intensité technologique est en hausse. BASF a commercialisé l'acrylate de 2-octyle dérivé du ricin, démontrant la maturité des alcools renouvelables en C8, bien que les limitations de la superficie cultivée en ricin en Inde et au Brésil entravent une montée en puissance rapide. Les mises à jour de la toxicité aquatique au titre du règlement REACH resserrent la marge de manœuvre en formulation, poussant les producteurs vers des dérivés de plus haute pureté.
Leaders du secteur des alcools gras
KLK OLEO
Wilmar International Ltd.
Sasol
BASF
Musim Mas
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace vacant émerge dans l'approvisionnement en alcools gras alternatifs au palme et allégés en audit de déforestation pour les intermédiaires de soins personnels et de tensioactifs, où la reformulation des marques et les exigences de diligence raisonnée de l'UE augmentent la valeur des intrants traçables et non issus du palme. L'innovation produit reflète ce changement : Sasol Chemicals a lancé NACOL 18-98 en novembre 2024, un alcool stéarylique biosourcé sans palme dérivé d'huile de colza ségréguée destiné aux soins personnels, et a également détaillé comment les échéances de l'EUDR affectent les lignes de produits dérivés du palme pour les clients européens. Ensemble, ces initiatives indiquent des opportunités pour les fournisseurs capables d'égaler la performance tout en réduisant la charge de conformité des clients liée à la documentation des matières premières issues du palme et du palmiste.
Les mises à niveau de procédés et de capacité créent également de la place pour une production économe en coûts et en énergie, ainsi qu'une intégration des tensioactifs plus proche des clients. En mars 2026, JJ-Lurgi a mis en service une usine d'alcools gras de 400 tonnes par jour pour Apical Group à Dumai, en Indonésie, utilisant la technologie LP3, soulignant l'accent mis par les producteurs sur l'efficacité de l'hydrogénation. Le même mois, BASF Hannong Chemicals Solutions a inauguré un site de tensioactifs non ioniques à Seosan, en Corée (après le début des opérations d'essai en janvier 2026), mettant en évidence la poursuite des investissements en aval autour des intermédiaires à base d'alcools gras en Asie. Par ailleurs, une montée en puissance soutenue par l'UE progresse pour les alcools supérieurs biosourcés : en juillet 2026, Catalyxx a obtenu une subvention de 20 millions d'EUR au titre du programme CBE JU RenewChem pour sa première usine commerciale européenne d'alcools supérieurs biosourcés, soutenant une voie de diversification des matières premières qui réduit la dépendance aux huiles tropicales et aux oléfines fossiles.
Développements récents du secteur
- Juillet 2026 : Catalyxx a obtenu une subvention de 20 millions d'EUR dans le cadre du projet RenewChem de l'entreprise commune Circular Bio-based Europe (CBE JU) pour construire sa première usine commerciale européenne d'alcools supérieurs biosourcés. Le projet renforce l'optionnalité d'approvisionnement basée dans l'UE pour les alcools biosourcés utilisés dans les tensioactifs et formulations connexes. Il consolide également l'écosystème émergent de filières alternatives pour les alcools qui peuvent compléter ou remplacer les chaînes de valeur conventionnelles des alcools gras dans certaines applications.
- Mai 2026 : Sasol Chemicals a publié des directives de conformité mises à jour concernant l'EUDR pour les alcools gras, décrivant comment le règlement européen sur la déforestation affecte les lignes de produits dérivés du palme et du palmiste, et précisant le calendrier d'application du règlement. Cette mise à jour reflète l'examen croissant des clients concernant la diligence raisonnée en matière de déforestation en Europe et la nécessité de dossiers de documentation côté fournisseurs. Elle renforce les stratégies de différenciation autour du positionnement exempté de l'EUDR et des alternatives sans palme sur les marchés finaux sensibles à la déforestation.
- Novembre 2024 : Sasol Chemicals a lancé NACOL 18-98, un alcool stéarylique biosourcé sans palme dérivé d'huile de colza ségréguée destiné à l'industrie des soins personnels. Ce lancement offre aux formulateurs une option de substitution directe qui réduit l'exposition aux contraintes d'approvisionnement liées au palme tout en maintenant la performance dans les applications fortement émollientes. Il signale également des évolutions plus larges du portefeuille vers des matières premières certifiées et d'origine régionale comme voie de protection de l'accès sur les marchés à forte contrainte de conformité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre l'approvisionnement et la consommation d'alcools gras mesurés en volume de produit, comptés en tonnes, à travers les principales filières naturelles et pétrochimiques utilisées pour produire des alcools gras destinés à un usage en aval.
Exclusions du périmètre : nous excluons les valeurs des produits finis en aval (tels que les détergents, cosmétiques et lubrifiants), afin que seul le volume d'alcools gras soit comptabilisé.
Aperçu de la segmentation
- Par source
- Naturel
- Pétrochimique
- Par application
- Tensioactifs
- Soins personnels et cosmétiques
- Nettoyage ménager et industriel
- Lubrifiants et graisses
- Additifs plastiques
- Excipients pharmaceutiques
- Émulsifiants alimentaires
- Autres usages industriels
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire les couches de données initiales, nous nous sommes appuyés sur des informations publiques pouvant être vérifiées et retracées jusqu'à l'éditeur d'origine. Les références clés comprenaient des sources telles que les statistiques commerciales UN Comtrade, les statistiques nationales de l'USGS et similaires sur les minéraux et matériaux lorsqu'applicables aux matières premières chimiques, les données de l'Agence internationale de l'énergie pour les signaux d'orientation pétrochimique, et les données de la FAO qui aident à expliquer la disponibilité des huiles végétales et des graines oléagineuses.
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les divulgations de durabilité et les commentaires sur les résultats afin de comprendre les changements de capacité, la levée de goulots d'étranglement et les schémas d'approvisionnement régionaux. Des bases de données de brevets et des revues techniques réputées ont été utilisées pour vérifier la cohérence des filières de procédés, des hypothèses de rendement et des gammes de produits typiques selon la longueur de chaîne carbonée. Les sources de recherche documentaire listées ici ne sont pas exhaustives, et de nombreux autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour confirmer ce qui est réellement expédié et consommé dans chaque région, puis pour tester les hypothèses concernant les taux d'exploitation, les évolutions de la répartition entre filières naturelles et pétrochimiques, et le comportement des prix dans des conditions d'approvisionnement tendu ou détendu. Nous avons échangé avec des participants issus de producteurs, distributeurs, formulateurs et équipes d'achats, avec une couverture équilibrée entre l'APAC, l'EMEA et les Amériques, afin de pouvoir concilier les flux commerciaux régionaux et les moteurs de demande locaux.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 18 % | APAC : 51 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs plus petits : 18 % | Managers : 48 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement a d'abord été construit selon une structure descendante, où l'offre régionale, le commerce et la consommation apparente ont été reconstitués à partir des signaux de production et d'importation-exportation, suivis d'ajustements pour les schémas de stockage lorsque les entretiens indiquaient systématiquement leur présence. Une fois les totaux macro stabilisés, nous les avons recoupés à l'aide d'approximations ascendantes sélectives, telles que la capacité de producteurs échantillonnés multipliée par le taux d'utilisation, et des vérifications de canaux sur les tonnages typiques vendus dans les principales catégories d'application.
Le modèle utilise des intrants pratiques pouvant être actualisés chaque année, notamment les ajouts et fermetures de capacité annoncés, les taux d'exploitation estimés, les signaux de disponibilité des matières premières liés aux huiles végétales et aux intermédiaires pétrochimiques, la dépendance aux importations par région, et la répartition de la demande entre tensioactifs et autres usages industriels. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios ancrée sur les montées en capacité attendues, la normalisation du commerce et l'orientation de la demande finale, puis la trajectoire finale a été alignée sur ce que les répondants primaires ont décrit comme le scénario d'exploitation et de demande le plus probable. Lorsque les vues ascendantes étaient incomplètes pour les petits pays, nous avons comblé l'écart via des ratios d'intensité régionale validés par rapport à des indicateurs de commerce et de consommation, puis examinés pour détecter les valeurs aberrantes avant finalisation.
Validation des données et cycle de mise à jour
Chaque étape majeure a été vérifiée par rapport à au moins un signal indépendant afin que les totaux ne s'écartent pas du comportement réel du marché, et nous recherchons également les sauts soudains qui ne peuvent être expliqués par des changements de capacité, de commerce ou de demande. Les écarts sont examinés par des appels de suivi et par un réexamen des séries d'intrants, puis le modèle est révisé par un autre analyste avant validation finale, afin d'éliminer les erreurs de calcul et les hypothèses incohérentes.
L'ensemble de données est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs tels que d'importantes pannes d'usine, de nouvelles capacités majeures mises en service, ou des actions politiques modifiant les flux commerciaux. Avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des alcools gras selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les alcools gras semblent souvent très éloignées les unes des autres, car les études ne mesurent pas toujours la même chose, et la différence n'est pas toujours évidente à première vue. Les principales sources de variation sont l'unité de mesure, l'inclusion ou non des produits en aval, et la manière dont la capacité et le taux d'utilisation sont convertis en un total de marché.
Le principal écart provient du mélange de revenus basés sur la valeur avec un dimensionnement basé sur le volume, le modèle de Mordor Intelligence maintenant le marché en millions de tonnes afin que les variations de prix et l'inflation ne soient pas confondues avec la croissance de la demande. Un autre facteur est l'élargissement du périmètre, certaines estimations ajoutant discrètement des chaînes de tensioactifs adjacentes ou des formulations finies, tandis que d'autres appliquent des hypothèses de montée en puissance agressives pour les nouvelles usines sans vérifier les taux d'exploitation réels. Le calendrier des devises et la fréquence d'actualisation comptent également, en particulier lorsque les variations des matières premières font évoluer rapidement les prix et que le modèle n'est pas revérifié par rapport aux signaux commerciaux et de capacité.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,30 M USD (2026) | |
| Cabinet de conseil mondial A | 5,94 Md USD (2025) | Le dimensionnement basé sur la valeur en USD peut évoluer avec les variations de prix liées aux matières premières, et le périmètre peut s'élargir vers des chaînes oléochimiques connexes, ce qui rend les comparaisons avec un marché défini en tonnage incohérentes. |
| Éditeur sectoriel B | 7,39 Md USD (2025) | L'estimation est présentée comme un chiffre d'affaires annuel et peut appliquer des règles d'inclusion différentes pour les mélanges de produits liés aux applications et le taux d'utilisation des usines, ce qui peut gonfler les totaux même lorsque la croissance de la demande physique est modérée. |
En examinant le tableau, l'écart s'explique principalement par le choix de l'unité et le traitement du périmètre plutôt que par un véritable désaccord sur les volumes physiques. En maintenant le modèle lié aux vérifications de capacité, d'utilisation et de flux commerciaux, nous pouvons expliquer chaque étape et actualiser les intrants lorsque les conditions du marché changent, ce qui aide les utilisateurs à concilier les différents chiffres publiés.


Questions clés auxquelles répond le rapport
Quel est le volume actuel du marché des alcools gras et sa croissance prévue ?
Le marché a atteint 4,3 millions de tonnes en 2026 et devrait atteindre 5,26 millions de tonnes d'ici 2031, reflétant un CAGR de 4,09 %.
Quel segment d'application se développe le plus rapidement ?
Les soins personnels mènent avec un CAGR de 4,72 % jusqu'en 2031, les shampoings et après-shampoings sans sulfates augmentant les teneurs en alcools gras.
Pourquoi les alcools gras pétrochimiques gagnent-ils des parts malgré les préoccupations en matière de durabilité ?
L'éthane américain à moins de 0,20 USD par gallon et les matières premières de gaz de synthèse dérivé du charbon permettent des coûts de production plus faibles et un positionnement exempt du règlement européen sur la déforestation en Europe.
Comment la réglementation façonne-t-elle la demande de lubrifiants ?
Le permis général pour les navires de l'EPA et les règles de l'Écolabel européen exigent une biodégradabilité élevée, orientant les systèmes maritimes et hydrauliques vers les esters d'alcools gras.
Quelle région contribuera le plus à la demande future ?
L'Asie-Pacifique, portée par la Chine et l'Inde, devrait afficher un CAGR de 5,09 % jusqu'en 2031 grâce à la hausse de la consommation de produits de grande consommation et de soins personnels.
Quelles avancées technologiques pourraient perturber l'offre ?
La filière CO₂-méthanol de BASF et l'unité Fischer–Tropsch de gaz de synthèse dérivé du charbon de Yanchang Petroleum pourraient introduire une capacité synthétique indépendante des matières premières après 2027.
Dernière mise à jour de la page le:



