
Taille et part du marché européen des montres
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 26.63 Milliards de dollars |
| Taille du Marché (2026) | 28.47 Milliards de dollars |
| Taille du Marché (2031) | 35.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des montres par Mordor Intelligence
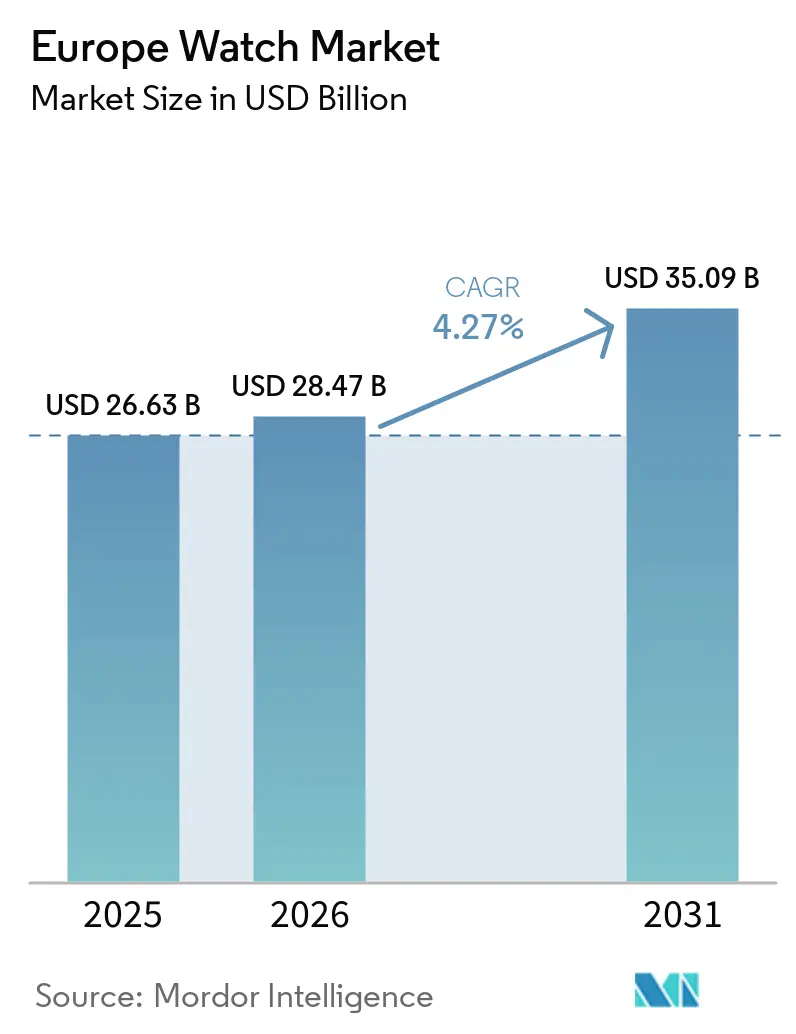
La taille du marché européen des montres s'élevait à 26,63 milliards USD en 2025, atteint 28,47 milliards USD en 2026, et devrait atteindre 35,09 milliards USD d'ici 2031, en progressant à un TCAC de 4,27 % sur la période 2026-2031. L'artisanat mécanique fusionne de plus en plus avec l'intégration biométrique, sous l'impulsion des règles strictes de l'UE en matière de responsabilité élargie des producteurs, qui incitent les marques à adopter des designs modulaires et facilement réparables. La demande est soutenue par des montres connectées dédiées aux sports d'aventure, qui combinent harmonieusement la mesure de la fréquence cardiaque et le GPS avec une résistance aux chocs. Par ailleurs, les acheteurs aisés considèrent désormais les montres comme des investissements alternatifs, notamment à la lumière des incertitudes pesant sur l'immobilier. Si l'intensité concurrentielle est modérée, le resserrement des quotas d'exportation suisses limite l'approvisionnement en composants, ce qui profite aux maisons intégrées verticalement. Parallèlement, le financement participatif dynamise les lancements de micro-marques dans toute l'Europe du Nord. Les principaux moteurs de cette dynamique comprennent l'appétit du marché premium allemand, le rebond du tourisme espagnol et une transition rapide vers le commerce électronique en direct avec le consommateur, qui élargit le marché des montres d'occasion certifiées. Toutefois, des défis persistent : la prolifération des contrefaçons, la diminution du trafic en boutique dans les centres urbains, les fluctuations tarifaires sur les importations suisses et le rejet notable des bracelets en peaux exotiques par la génération Z. Malgré ces obstacles, le marché européen des montres est soutenu par un chiffre d'emploi suisse robuste dépassant 65 000 postes et une hausse des emplois dans l'enseignement supérieur, soulignant un engagement envers l'investissement technique même au milieu des tensions géopolitiquesAssociation patronale de l'industrie horlogère suisse : recensement, fhs.swiss">[1].
Points clés du rapport
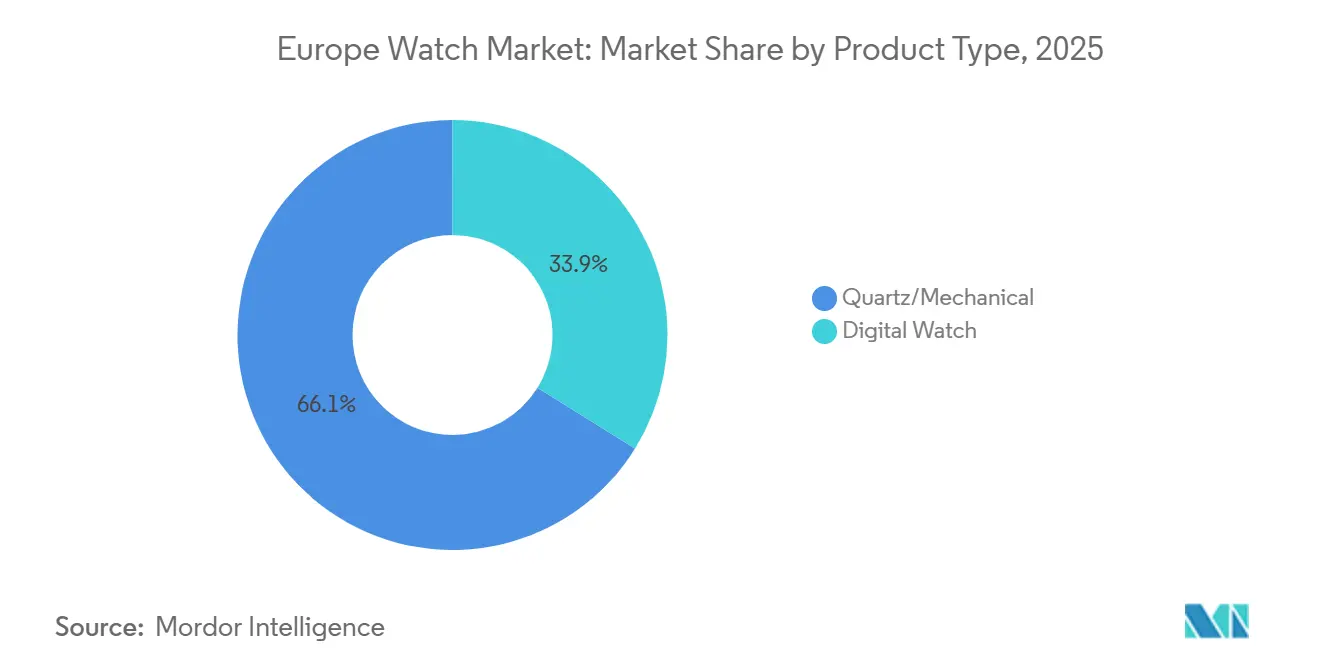
- Par type de produit, les montres à quartz/mécaniques ont représenté 66,14 % de la part du marché européen des montres en 2025, et le segment numérique devrait progresser à un TCAC de 5,18 % jusqu'en 2031.
- Par catégorie, le segment grand public a détenu 58,57 % de la taille du marché européen des montres en 2025, tandis que le segment premium devrait croître à un TCAC de 6,24 % jusqu'en 2031.
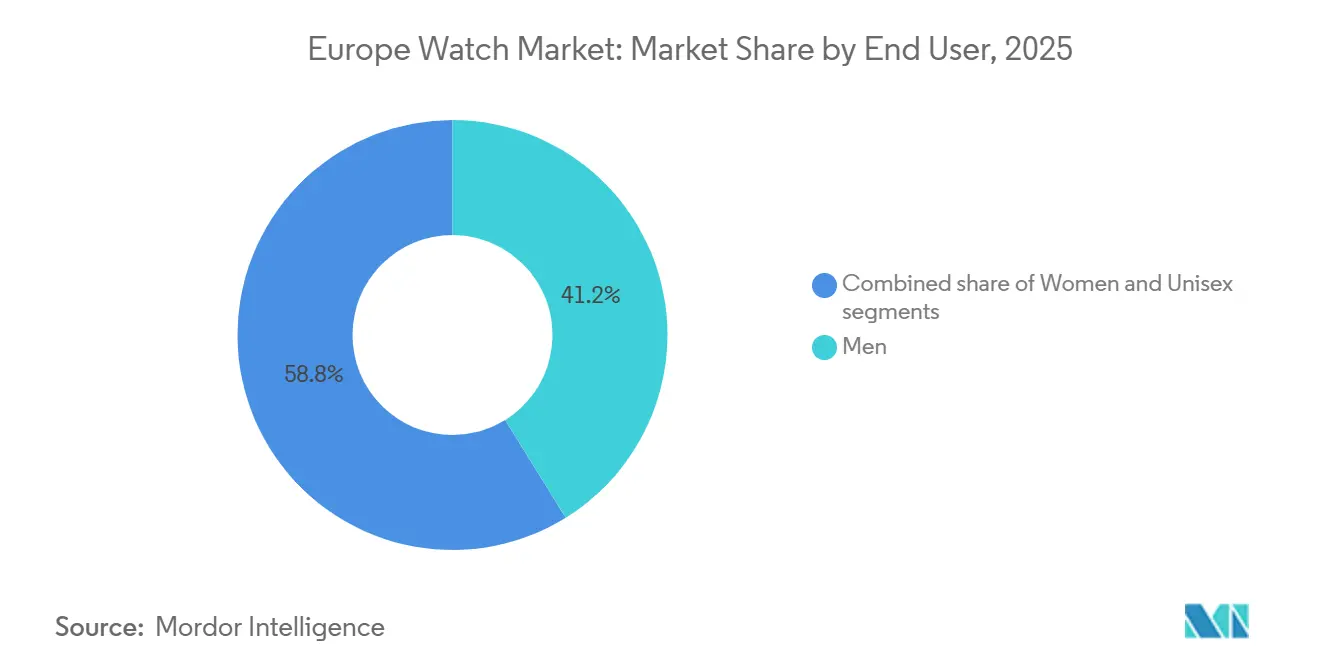
- Par utilisateur final, les hommes ont représenté 41,17 % des ventes en 2025, mais les designs unisexes progressent à un TCAC de 6,14 % jusqu'en 2031.
- Par circuit de distribution, les boutiques spécialisées ont conservé une part de 45,52 % en 2025, tandis que les canaux en ligne devraient progresser à un TCAC de 5,61 % jusqu'en 2031.
- Par zone géographique, l'Allemagne est en tête avec une part de revenus de 27,15 % en 2025 ; l'Espagne devrait afficher le TCAC le plus rapide, à 6,14 %, entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intégration des sports d'aventure avec des objets connectés plus intelligents | +1.2% | Europe, avec adoption précoce dans les pays nordiques et les régions alpines | Moyen terme (2-4 ans) |
| Préférence pour les montres de luxe | +1.5% | Allemagne, Royaume-Uni, France, Italie ; extension au Benelux | Long terme (≥ 4 ans) |
| Hausse du revenu disponible et conscience de la mode | +1.0% | Espagne, Pologne, Suède ; centres urbains d'Europe occidentale | Moyen terme (2-4 ans) |
| Résurgence des marques horlogères patrimoniales mécaniques via le financement participatif | +0.6% | Royaume-Uni, Allemagne, Pays-Bas ; communautés de niche en France | Court terme (≤ 2 ans) |
| Règles de responsabilité élargie des producteurs de l'UE déclenchant des conceptions modulaires et réparables | +0.8% | UE-27, avec l'application la plus stricte en Allemagne, en France et aux Pays-Bas | Long terme (≥ 4 ans) |
| Montres hybrides de luxe à capacités biométriques | +0.9% | Allemagne, Royaume-Uni, pays nordiques ; segments aisés d'Europe du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration des sports d'aventure avec des objets connectés plus intelligents
Les montres connectées robustes, équipées d'altimètres, de GPS et de moniteurs optiques de fréquence cardiaque, brouillent désormais les frontières entre les trackers de fitness et les montres de sport traditionnelles, affichant une résistance à l'eau remarquable de 200 mètres. La G-SHOCK GSW-H1000 de Casio illustre cette évolution, avec son système Wear OS, son écran double couche et son fond de boîtier en titane premium, le tout proposé à 779 USD. Cette offre a trouvé grâce auprès des amateurs de plein air en Allemagne et en Scandinavie, qui apprécient à la fois la durabilité et les données pour leurs activités exigeantes, telles que la randonnée, l'alpinisme et les sports nautiques. Alors que Garmin et Suunto dominent depuis longtemps ce créneau, même les grandes marques suisses lancent des modèles hybrides, soulignant un appétit croissant pour des appareils qui mêlent récit et métriques de performance. Ces modèles hybrides combinent souvent l'artisanat traditionnel avec la technologie avancée, séduisant un public plus large. Notamment, les jeunes consommateurs renoncent de plus en plus au dilemme ancestral entre prestige et praticité, entraînant une hausse de l'adoption alors qu'ils recherchent des produits en accord avec leur mode de vie actif et leurs préférences modernes.
Préférence pour les montres de luxe
En Allemagne, au Royaume-Uni, en France et en Italie, les collectionneurs aisés considèrent les montres mécaniques comme une couverture contre l'inflation. Cette perspective a stimulé la demande, entraînant des listes d'attente de plusieurs années pour les modèles très recherchés de Rolex et Patek Philippe. Ces pièces d'horlogerie sont perçues non seulement comme des articles de luxe, mais aussi comme des actifs d'investissement qui conservent, voire apprécient leur valeur au fil du temps. Même si le paysage général des ventes de luxe montre des signes de ralentissement, la demande pour ces montres reste robuste. Soulignant un changement démographique, Sotheby's a noté une augmentation de 70 % des enchérisseurs féminins depuis 2015, reflétant un intérêt croissant des femmes pour le marché des montres. De plus, les primes sur le marché secondaire soulignent l'efficacité de la rareté gérée pour préserver la valeur et l'exclusivité. En conséquence, le marché européen des montres continue d'exercer un pouvoir de fixation des prix significatif, même face aux défis posés par la hausse des taux d'intérêt.
Hausse du revenu disponible et conscience de la mode
En Espagne, en Pologne et en Suède, l'urbanisation et la hausse des salaires stimulent la demande de montres à quartz et de montres mécaniques d'entrée de gamme, dont les prix se situent entre 200 EUR et 1 500 EUR. Cette tendance reflète une classe moyenne croissante disposant d'un revenu disponible accru, à la recherche de montres élégantes mais abordables. Des marques comme Daniel Wellington voient leurs ventes augmenter, grâce à la découverte via les réseaux sociaux, qui joue un rôle central dans l'influence des préférences des consommateurs et l'élargissement de la visibilité des marques. Pendant ce temps, la gamme Bright Metallics de Casio, proposée à 142 EUR, répond à la quête de style abordable de la génération Z, offrant des designs vibrants qui résonnent avec les jeunes consommateurs et stimulent la croissance des volumes. Le marché du luxe évolue également, avec une consommation axée sur la mode qui pousse des marques comme Tiffany & Co. et Jaeger-LeCoultre à introduire des designs modulaires servant à la fois de bijoux, séduisant les consommateurs qui valorisent la polyvalence et l'innovation dans les produits haut de gamme.
Résurgence des marques horlogères patrimoniales mécaniques via le financement participatif
Les micro-marques au Royaume-Uni, en Allemagne et aux Pays-Bas exploitent les campagnes Kickstarter et Indiegogo pour financer rapidement des séries limitées, constituer des communautés de collectionneurs et contourner les circuits de distribution traditionnels. Ces plateformes offrent une voie accessible aux marques de petite taille pour obtenir des financements sans dépendre des institutions financières traditionnelles ou des grands investisseurs. Les contributeurs, considérant leurs engagements précoces comme des quasi-investissements, bénéficient fréquemment de rendements premium une fois les livraisons commencées, faisant écho aux tendances observées dans la culture des sneakers. Ce modèle souligne l'impact transformateur des outils de finance numérique sur les normes de distribution traditionnelles, permettant aux marques de se connecter directement avec des audiences de niche. Simultanément, il insuffle au marché européen des montres des perspectives de design innovantes, favorisant un environnement dynamique pour la créativité et la croissance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence accrue des produits contrefaits | -0.7% | Europe, avec la plus forte incidence en Europe du Sud et de l'Est | Court terme (≤ 2 ans) |
| Diminution de la fréquentation des boutiques de montres physiques | -0.9% | Royaume-Uni, Allemagne, France, Italie ; quartiers commerçants urbains | Moyen terme (2-4 ans) |
| Quotas d'exportation de mouvements suisses créant des goulots d'étranglement dans l'approvisionnement | -0.6% | Marques dépendantes de la Suisse dans toute l'Europe ; extension au Royaume-Uni après le Brexit | Long terme (≥ 4 ans) |
| Aversion de la génération Z pour les bracelets en matériaux exotiques | -0.4% | Europe occidentale, pays nordiques ; segments urbains des millennials et de la génération Z | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence accrue des produits contrefaits
Chaque année, les agences frontalières de l'UE saisissent des millions de montres contrefaites. Cependant, les plateformes de réseaux sociaux offrent souvent une faille permettant aux vendeurs d'échapper aux contrôles douaniers, facilitant la distribution de produits contrefaits directement aux consommateurs. Cette tendance affecte de manière disproportionnée les marques de milieu de gamme, qui ne disposent pas des ressources des marques de luxe pour lutter efficacement contre la contrefaçon. La Fédération de l'industrie horlogère suisse mène des initiatives anti-contrefaçon comprenant des pages d'orientation publique et un mécanisme de signalement, mais l'ampleur du problème persiste car les contrefacteurs adoptent des techniques de fabrication sophistiquées : numéros de série gravés au laser, emballages quasi identiques et mouvements fonctionnels qui rendent la détection difficile pour les acheteurs occasionnels[2]. Le défi s'intensifie avec l'utilisation de numéros de série gravés au laser et de mouvements répliqués, qui imitent étroitement les produits authentiques, rendant la détection de plus en plus difficile pour les autorités. En réponse, de nombreuses entreprises se tournent vers les passeports blockchain comme solution pour authentifier leurs produits, assurer la traçabilité tout au long de la chaîne d'approvisionnement et renforcer la confiance des consommateurs. Bien que cette technologie offre une méthode robuste pour lutter contre la contrefaçon, elle introduit également des coûts supplémentaires, qui peuvent représenter une charge significative pour les petites marques.
Diminution de la fréquentation des boutiques de montres physiques
Alors que les acheteurs se tournent de plus en plus vers les plateformes en ligne, les boutiques urbaines constatent une baisse de la fréquentation. Ce changement de comportement des consommateurs est motivé par la commodité, la variété et les prix compétitifs offerts par les plateformes de commerce électronique. Au premier semestre de l'exercice 2026, Watches of Switzerland Group a enregistré une modeste croissance de 2 % de son chiffre d'affaires au Royaume-Uni, un contraste saisissant avec la hausse de 20 % observée aux États-Unis, soulignant les pressions croissantes sur le marché britannique. Cette disparité met en évidence les défis auxquels font face les détaillants traditionnels pour s'adapter à l'évolution des préférences des consommateurs et aux dynamiques régionales du marché. En réponse, les détaillants réorientent leur attention vers des boutiques mono-marque phares offrant des expériences immersives, telles que des services personnalisés, des présentations de produits exclusifs et la narration de l'histoire de la marque. Parallèlement, ils rationalisent leur présence multi-marques en consolidant leurs opérations, en optimisant les emplacements de leurs magasins et en améliorant l'expérience client globale pour rester compétitifs dans un paysage de vente au détail en rapide évolution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'héritage mécanique ancre la valeur, le numérique gagne en part d'utilitéEn 2025, les montres à quartz et mécaniques détenaient ensemble une part dominante de 66,14 % du marché européen des montres. Cette position de leadership est ancrée dans une confiance profondément enracinée des consommateurs dans la précision, le savoir-faire et le patrimoine que représentent ces pièces d'horlogerie. Les montres mécaniques de prestige, souvent en édition limitée, commandent des prix premium soutenus par leur capital de marque, même si leurs ventes unitaires se stabilisent. Ces montres haut de gamme sont souvent associées au luxe et à l'exclusivité, séduisant les collectionneurs et les connaisseurs qui apprécient les designs complexes et les techniques horlogères traditionnelles. D'un autre côté, des marques comme Casio, avec des offres telles que l'EDIFICE automatique à 307 EUR, rendent les montres mécaniques plus accessibles. Ces options s'adressent aux passionnés qui désirent l'authenticité sans le prix élevé suisse, comblant le fossé entre luxe et accessibilité. Collectivement, ces dynamiques non seulement maintiennent la valeur de ces montres, mais cimentent également leur rôle central dans le paysage horologique européen.
Les montres numériques sont en pleine ascension, avec des projections indiquant un taux de croissance de TCAC de 5,18 % jusqu'en 2031. Cette hausse est largement attribuée à la fusion harmonieuse de la technologie avec les exigences du mode de vie moderne. On observe une augmentation notable de la demande de montres connectées axées sur le fitness, qui marient fonctionnalité et esthétique. Ces appareils sont de plus en plus équipés de fonctionnalités avancées telles que la surveillance de la fréquence cardiaque, le suivi GPS et l'analyse du sommeil, répondant aux besoins des consommateurs soucieux de leur santé. Les leaders du secteur comme Apple et Garmin établissent la référence en matière de performance et de connectivité, proposant des produits qui s'intègrent sans effort aux smartphones et autres écosystèmes numériques. Pendant ce temps, la G-SHOCK hybride de Casio se distingue, présentant un design robuste associé à des fonctionnalités numériques avancées, séduisant les consommateurs qui privilégient la durabilité tout en valorisant l'innovation. La trajectoire de croissance est particulièrement prononcée chez les consommateurs urbains et actifs qui valorisent la surveillance du bien-être et une connexion fluide à leur vie numérique. Cette tendance établit fermement les montres numériques comme le segment le plus agile et le plus évolutif du marché européen des montres.
Par catégorie :
le grand public rencontre l'accélération du premiumEn 2025, les montres grand public ont sécurisé une part dominante de 58,57 % du marché européen des montres, consolidant leur statut de segment dominant. Des marques telles que Casio, Swatch, Fossil et Timex mènent la charge, grâce à leur large disponibilité, leurs designs tendance et leurs prix compétitifs. Ces stratégies trouvent un écho auprès d'une base de consommateurs diversifiée, tant dans les zones urbaines que suburbaines. Les collaborations de ces marques, comme la MoonSwatch du Swatch Group affichée à 385 USD, illustrent leur capacité à allier utilité quotidienne et attrait avant-gardiste, en exploitant des tactiques de buzz souvent associées aux segments de luxe. Bien que les perturbateurs en vente directe au consommateur aient comprimé les marges, les marques grand public ripostent avec des éditions limitées innovantes et un marketing dynamique, garantissant la fidélité à la marque. La résilience de ce segment souligne une demande constante pour des montres fiables et abordables, même dans un contexte d'incertitudes économiques. En substance, les montres grand public ancrent non seulement la base volumique de l'industrie, mais naviguent également habilement dans le paysage de la distribution en mutation.
Pendant ce temps, le segment des montres premium est en plein essor, avec une croissance projetée à un TCAC de 6,24 % jusqu'en 2031. Cette progression est largement portée par des consommateurs aisés qui considèrent de plus en plus les montres comme des réserves de valeur portables. Les stratégies mettant l'accent sur la rareté et le savoir-faire ont cultivé une demande inélastique. Les éditions limitées, par exemple, atteignent des prix premium même sur le marché secondaire, dont la valorisation mondiale s'élève à 27 milliards USD et qui progresse à des taux à deux chiffres. On note notamment un glissement démographique : les collectionneuses font leur marque, participant de plus en plus à des ventes aux enchères de prestige, comme celles de Sotheby's, élargissant l'attrait du segment au-delà de sa base traditionnelle. Les maisons horlogères premium naviguent habilement face aux défis, en trouvant un équilibre entre le maintien de l'exclusivité et la prise en compte des priorités de la génération Z, telles que la durabilité et l'approvisionnement éthique. Le marché de l'échange secondaire renforce la liquidité, permettant une appréciation de la valeur de revente, ce qui renforce encore l'attrait des montres en tant qu'investissements. Compte tenu de ces dynamiques, les montres premium sont bien positionnées pour capter une valeur significative dans le paysage du luxe européen en évolution.
Par utilisateur final :
les hommes en tête, les designs mixtes séduisent la génération ZEn 2025, les montres pour hommes commandaient une part de 41,17 % du marché européen des montres, renforçant leur statut de segment leader au milieu d'une préférence continue pour la masculinité classique. Les marques établies, avec leurs tailles de boîtier traditionnelles et leurs designs robustes, s'adressent aux professionnels et aux collectionneurs qui privilégient le patrimoine et la précision. Les marchés urbains ancrent cette demande, où les montres servent de symboles de statut tant dans les affaires que dans les loisirs. Bien que la concurrence des options inclusives augmente, les modèles pour hommes bénéficient des avantages des achats répétés fidèles et des traditions de cadeaux lors des fêtes et des étapes importantes. Les marques intègrent subtilement la technologie dans leurs offres, s'assurant de rester pertinentes sans s'éloigner de l'esthétique fondamentale. La domination continue de ce segment met en évidence une fiabilité constante, même si le marché évolue vers une personnalisation plus large.
Les modèles mixtes émergent comme le segment à la croissance la plus rapide, affichant un TCAC de 6,14 % jusqu'en 2031. Leur essor est alimenté par des designs neutres en termes de genre qui remettent en question les normes marketing traditionnelles. Les diamètres de boîtier, allant de la Rolex Oyster Perpetual à la Cartier Tank, résonnent avec les millennials et la génération Z, qui privilégient la fluidité dans le style et l'expression de soi. L'enthousiasme des femmes pour les montres mécaniques est en hausse, notamment avec une participation accrue aux ventes aux enchères, fusionnant savoir-faire et autonomisation moderne. Les marques adoptant des stratégies de taille inclusive exploitent un démographique plus large, des consommateurs non binaires aux couples à la recherche de paires assorties. Les stratégies marketing évoluent pour mettre en avant des valeurs partagées comme la durabilité et la polyvalence, cultivant la fidélité à travers des modes de vie diversifiés. Cette trajectoire de croissance souligne l'importance des montres mixtes dans la formation du paysage consommateur européen en évolution.

Par canal de distribution :
les boutiques spécialisées tiennent bon, le commerce en ligne progresseEn 2025, les boutiques spécialisées ont sécurisé 45,52 % des revenus du marché européen des montres, consolidant leur statut de canal dominant. Ces boutiques s'appuient sur une expertise personnalisée et un accès exclusif à des inventaires haut de gamme. Elles prospèrent grâce aux expériences tactiles, organisent des événements en magasin et proposent des sélections de confiance, favorisant des relations à long terme, notamment pour les achats premium et de luxe. Les acheteurs aisés, attirés par des sélections soigneusement choisies de marques comme Rolex et Patek Philippe, recherchent l'authenticité et la satisfaction immédiate. Même avec la transition numérique, les boutiques maintiennent leur domination en termes de revenus en mettant l'accent sur les récits de rareté et en proposant des services après-vente pour renforcer la fidélité. Les espaces multi-marques encouragent la découverte, séduisant les collectionneurs qui privilégient la narration patrimoniale aux transactions rapides. La prédominance de ce canal souligne une préférence durable pour le contact humain dans un paysage de distribution axé sur le premium.
Les plateformes en ligne émergent rapidement comme le segment à la croissance la plus rapide, affichant un TCAC projeté de 5,61 % jusqu'en 2031. Elles révolutionnent la distribution grâce à une accessibilité accrue et à des innovations technologiques. Watches of Switzerland Group en est un exemple concret : il a étendu sa ligne Rolex Certified Pre-Owned aux canaux numériques, soulignant l'adoption croissante du commerce électronique par le secteur ultra-luxe. Des innovations telles que les outils d'essayage virtuel, la vérification par blockchain et les modèles de vente directe au consommateur renforcent la confiance et la commodité, trouvant notamment un écho auprès de l'approche numérique en premier lieu de la génération Z. Ces plateformes ne se limitent pas à la vente ; elles offrent des inventaires mondiaux, des recommandations personnalisées et des options de financement flexibles, le tout dans un contexte d'essor du commerce mobile. Cette croissance en ligne remet en question l'exclusivité des boutiques, en exploitant la personnalisation fondée sur les données et la livraison rapide. En conséquence, les canaux en ligne sont bien positionnés pour redéfinir le paysage de la distribution du marché européen des montres, en l'orientant vers des expériences hybrides.
Analyse géographique
Marché allemand des montres
En 2025, l'Allemagne détient une part dominante de 27,15 % du marché, soutenue par une demande intérieure robuste pour les montres mécaniques haut de gamme, un vaste réseau de détaillants spécialisés et un attachement culturel à l'artisanat horloger et à la précision technique. La longue tradition du pays en matière de valorisation de l'ingénierie de haute qualité et de la fabrication de précision l'a positionné comme un acteur clé du marché des montres de luxe, les consommateurs allemands affichant une forte préférence pour les marques établies qui mettent en avant l'héritage et l'innovation. Par ailleurs, l'Allemagne exporte un nombre significatif de montres à travers le monde. En 2024, les exportations de montres suisses vers l'Allemagne ont atteint 1 107,5 millions CHF, marquant un recul de 3,8 % par rapport à 2023. Cette baisse est survenue alors que l'ensemble du secteur enregistrait un repli de 2,8 %, ramenant le total des exportations à 26,0 milliards CHFStatistiques de l'industrie horlogère, fhs.swiss">[3].
Marchés européens au sens large
L'Espagne est apparue comme le marché à la croissance la plus rapide, affichant un TCAC d'environ 6,14 % sur la période 2026-2031. Pendant ce temps, le marché russe a subi une forte contraction, aux prises avec les retombées des sanctions occidentales et le retrait des marques de luxe après l'invasion de l'Ukraine en 2022. Cela a entraîné un déclin notable des exportations suisses vers la Russie, de nombreuses marques mondiales ayant suspendu leurs opérations et réorienté leurs stocks vers d'autres pays européens et le Moyen-Orient. Des pays comme les Pays-Bas, la Pologne, la Belgique et la Suède détiennent ensemble des parts de marché allant de moyennes à élevées à un chiffre. La croissance de la Pologne est alimentée par l'augmentation des revenus disponibles et l'émergence d'une classe moyenne, tandis que les Pays-Bas bénéficient du statut de plaque tournante logistique d'Amsterdam. La demande belge en montres de luxe est soutenue par ses liens avec le commerce du diamant à Anvers.
Marché américain des montres
Le paysage géographique révèle des inclinations variées chez les consommateurs : tandis que l'Allemagne et le Royaume-Uni s'orientent vers le luxe mécanique et les marques patrimoniales, l'Espagne et la Pologne privilégient la mode et le rapport qualité-prix. Les pays nordiques, quant à eux, défendent la durabilité et les objets connectés pour l'aventure. À partir d'août 2025, les droits de douane américains sur les importations suisses verront s'ajouter 39 % au coût à l'atterrissage, projetant une ombre d'incertitude sur les marques dépendantes des chaînes d'approvisionnement transatlantiques. Pourtant, la demande européenne a fait preuve de résilience. Notamment, Watches of Switzerland Group n'a signalé aucun changement significatif dans le comportement des consommateurs jusqu'en octobre 2025, même avec les hausses de prix de grandes maisons de luxe telles que Rolex, Tudor, Omega et Audemars Piguet.
Paysage réglementaire
Le marché européen de l'horlogerie fonctionne sous des règles de sécurité des produits et de protection des consommateurs applicables à l'échelle de l'UE, qui concernent aussi bien les montres traditionnelles que les objets connectés. Le règlement (UE) 2023/988 (règlement général sur la sécurité des produits, RGSP) renforce les exigences relatives aux mesures correctives, y compris les rappels et les notifications de sécurité, et consolide les obligations liées à la mise sur le marché de produits sûrs uniquement. Cela relève les attentes en matière de conformité pour les marques et détaillants opérant dans les 27 États membres de l'UE.
La politique commerciale et géopolitique continue de façonner les flux transfrontaliers de montres et la distribution du luxe. En avril 2026, l'UE a adopté un 20e paquet de sanctions contre la Russie, les biens de luxe étant visés par les listes restrictives en vertu du règlement 833/2014 et de ses annexes, ce qui affecte les expéditions et les schémas de commerce parallèle. Du 1er juillet 2026 au 31 décembre 2029, le règlement (UE) 2026/1455 ajuste certains droits de douane et ouvre des contingents tarifaires pour des biens spécifiques originaires des États-Unis, ajoutant un niveau supplémentaire de suivi des tarifs et des quotas pour les importateurs gérant un approvisionnement et une distribution multi-pays en Europe.
Paysage concurrentiel
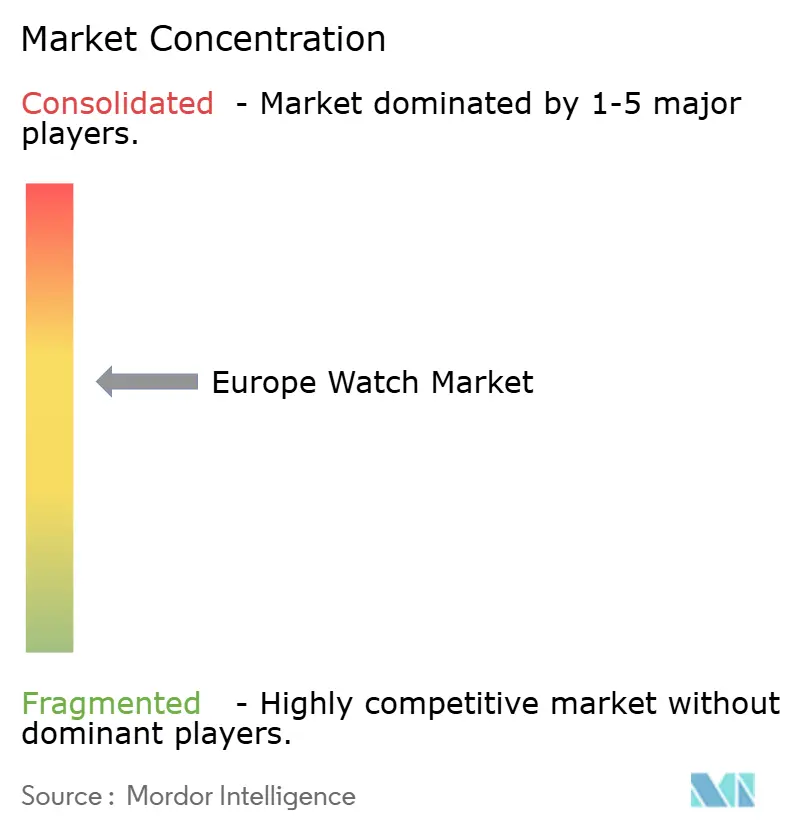
Sur le marché européen des montres, une consolidation modérée prévaut. Se disputant la domination, on trouve les géants du luxe suisse LVMH, Richemont et Swatch Group, aux côtés de fabricants indépendants comme Rolex et Fossil Group. La concurrence comprend également des multinationales japonaises telles que Seiko, Citizen et Casio, et des géants technologiques comme Apple, Samsung et Garmin, notamment dans le segment en plein essor des montres connectées. Au niveau premium, les acteurs intégrés verticalement dominent. Par exemple, Rolex et Patek Philippe disposent de fonderies propriétaires, d'usines de mouvements et d'installations de fabrication de boîtiers.
Des opportunités émergentes sont visibles dans des domaines tels que les hybrides de luxe biométriques, les plateformes de montres d'occasion certifiées et les modèles d'économie circulaire mettant l'accent sur la réparation et les programmes de rachat. L'introduction par Rolex fin 2022 de son initiative Certified Pre-Owned, qui s'est étendue à toutes les agences américaines en octobre 2025, non seulement légitime le marché secondaire, mais permet également à Rolex de récupérer des marges précédemment détenues par les revendeurs du marché gris et les maisons de ventes aux enchères. De nouveaux entrants bouleversent le paysage : des micro-marques exploitant le financement participatif pour contourner la distribution traditionnelle, des marques en vente directe au consommateur comme Daniel Wellington et MVMT exploitant la puissance des influenceurs Instagram, et des startups axées sur la durabilité telles que Circular Clockworks, qui conçoit pour le démontage et propose des programmes de reprise.
La technologie redéfinit le paysage concurrentiel. L'Apple Watch, leader du marché mondial des montres connectées, établit la référence avec des fonctionnalités de santé comme l'ECG et la détection des chutes. Ces références sont désormais l'étalon-or pour les hybrides de luxe. De plus, les passeports numériques basés sur la blockchain et les puces NFC deviennent des outils essentiels pour la prévention de la contrefaçon et la vérification de la revente. La Fédération de l'industrie horlogère suisse intensifie ses mesures anti-contrefaçon. D'ici 2028, les groupes suisses dont le chiffre d'affaires dans l'UE dépasse 150 millions EUR devront se conformer. Les marques qui intègrent la circularité et la traçabilité dans la conception de leurs produits et la gestion de leur chaîne d'approvisionnement sont celles qui en bénéficieront le plus.
Leaders du secteur européen des montres
-
Rolex SA
-
Compagnie Financière Richemont SA
-
The Swatch Group Ltd
-
Fossil Group Inc.
-
LVMH SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des montres
- Apple Inc.
- Bulgari SpA
- Bulova Corp.
- Casio Computer Co., Ltd
- Citizen Watch Co., Ltd
- Daniel Wellington AB
- Fossil Group Inc.
- Garmin Ltd
- Google LLC (Fitbit Inc.)
- Huawei Technologies Co., Ltd
- LVMH SE (TAG Heuer, Zenith, Hublot)
- Mondaine Watch Ltd
- MVMT Watches
- Patek Philippe SA
- Richemont SA
- Rolex SA
- Samsung Electronics Co., Ltd
- Seiko Holdings Corp.
- The Swatch Group Ltd
- Timex Group
- Uhrenfabrik Junghans GmbH & Co. KG
Lire l’analyse des entreprises de marché européen des montres
Opportunités de marché et perspectives d'avenir
Les investissements en capacité et en intégration verticale en Suisse soutiennent la disponibilité de l'approvisionnement pour les marques axées sur l'Europe et aident le segment premium à préserver la qualité et le débit malgré les goulots d'étranglement liés au mouvement et aux composants. En mars 2026, Audemars Piguet a inauguré une installation de fabrication agrandie à Meyrin, et en juin 2026, elle a inauguré l'installation de fabrication Arc au Brassus, dotée de systèmes de stockage automatisés révélant l'adoption de l'Industrie 4.0 dans la haute horlogerie. En juillet 2026, Frederique Constant a ouvert un siège agrandi à Plan-les-Ouates afin de viser une capacité de production annuelle plus élevée, tandis que des projets rapportés pour une importante installation Rolex à Bulle renforcent l'accent continu mis sur le contrôle interne des mouvements, boîtiers et cadrans.
Les choix de produits et de matériaux axés sur la durabilité créent un espace plus tangible autour de la réparabilité et de l'authentification, en particulier alors que l'attention des politiques de l'UE sur la sécurité des produits et la circularité s'aligne sur les évolutions des préférences des consommateurs qui s'éloignent des matériaux exotiques. Le rapport de durabilité 2025 du Swatch Group (publié en avril 2026) a mis en avant l'utilisation d'acier recyclé dans la production suisse et a défini une trajectoire pour augmenter cette part, soutenant les opportunités pour les marques capables de communiquer de manière crédible sur des matériaux à moindre impact sans diluer leurs codes de design. Les axes de croissance orientés Europe incluent également les montres d'occasion certifiées et les outils de traçabilité pour la vérification en revente et l'anti-contrefaçon, ainsi que les montres intelligentes robustes et les hybrides de luxe qui associent des fonctionnalités biométriques à un langage de design traditionnel, reflétant une demande déjà visible dans les objets connectés de sports d'aventure et les comportements d'achat numériques d'abord.
Recent Industry Developments in Marché européen des montres
- Juillet 2026 : Richemont a finalisé la vente de Baume & Mercier au groupe Damiani, à la suite d'un accord signé en janvier 2026. Cette transaction fait passer une maison horlogère suisse sous une structure de propriété différente, avec des implications sur la stratégie de marque, les priorités de distribution et la manière dont l'investissement produit est alloué à travers l'Europe.
- Juin 2026 : L'Union européenne a adopté le règlement (UE) 2026/1386 relatif au filtrage des investissements directs étrangers, remplaçant le cadre de 2019 et établissant une base plus harmonisée dans les 27 États membres. Bien que l'application ne débute que le 17 janvier 2028, la nouvelle portée minimale obligatoire relève les exigences de diligence et de transparence pour les investissements transfrontaliers pouvant inclure la fabrication de produits de luxe, les réseaux de vente au détail et les actifs technologiques liés aux montres connectées.
- Décembre 2025 : Buhlmann, en collaboration avec DAN Europe, a lancé les montres de plongée mécaniques Decompression 02, dotées d'un affichage de décompression basé sur l'algorithme Buehlmann ZH-L16B et d'une lunette Twin Safety. Ce lancement renforce la différenciation dans le segment de niche de la plongée de performance et soutient la premiumisation grâce à une narration technique allant au-delà des revendications standard d'étanchéité et de précision horaire.
Marché européen des montres Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché capture la valeur des montres vendues à travers l'Europe, couvrant les garde-temps à tous les niveaux de prix et les principaux canaux par lesquels ils parviennent aux acheteurs, notamment la vente au détail hors ligne et les canaux en ligne. Par souci de cohérence, les valeurs sont exprimées en USD et reflètent les ventes au sein de la région durant la période d'étude.
Exclusions du périmètre : Nous excluons les composants de montres et les services de réparation, et nous ne comptabilisons pas les bijoux vendus sans mouvement de mesure du temps fonctionnel.
Aperçu de la segmentation
- Par type de produit
- Quartz/Mécanique
- Montre numérique
- Montres connectées
- Autres types numériques
- Catégorie
- Grand public
- Premium
- Utilisateur final
- Hommes
- Femmes
- Mixte
- Par canal de distribution
- Boutiques de vente en ligne
- Boutiques spécialisées
- Supermarchés/Hypermarchés
- Autres canaux de distribution
- Pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une base factuelle fiable pour l'Europe, notamment pour les catégories liées au commerce où les montres traversent les frontières avant d'atteindre la vente au détail. Des sources publiques telles qu'Eurostat, UN Comtrade, l'Organisation mondiale du commerce et les offices statistiques nationaux ont été utilisées pour comprendre les tendances d'importation et d'exportation, les signaux macroéconomiques de la demande et l'orientation des prix à un niveau agrégé. Nous avons également consulté les données des banques centrales et du FMI relatives à l'inflation et aux taux de change, car ceux-ci peuvent modifier les valeurs exprimées en USD même lorsque la demande locale paraît stable.
Afin d'éviter de construire le modèle sur un seul flux de données, nous avons effectué des recoupements avec les rapports annuels des entreprises, les présentations aux investisseurs et des articles de presse réputés traitant des lancements de produits, des évolutions de canaux et des mouvements de prix. Le cas échéant, des bases de données par abonnement portant sur les données financières et les actualités des entreprises, des bases de données de brevets et une base de données de flux d'importation et d'exportation au niveau des expéditions ont été utilisées pour combler les lacunes concernant l'empreinte des entreprises et la composition des échanges commerciaux. Ces sources documentaires ne sont pas exhaustives, et des références publiques supplémentaires ont également été examinées pour clarifier et valider les données collectées.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve les hypothèses documentaires qui influencent généralement la valeur, notamment les évolutions du prix de vente moyen, la part des achats premium par rapport aux achats grand public, et la répartition des canaux entre les boutiques spécialisées et la vente en ligne. Nous avons échangé avec un panel de dirigeants côté marques, de distributeurs, d'opérateurs de vente au détail et de spécialistes du secteur sur les principaux marchés européens, afin que les différences de demande et de cycles promotionnels au niveau national puissent être reflétées dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 17 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en utilisant une approche descendante, dans laquelle la demande européenne est reconstituée à partir d'un ensemble de signaux de consommation et d'orientations commerciales, puis affinée par des pondérations nationales. En parallèle, les totaux ont été corroborés par des vérifications ascendantes sélectives, telles que des modèles de revenus d'échantillons de marques et de détaillants, des volumes unitaires typiques par canal, et un contrôle de cohérence prix de vente moyen x volume pour les marchés clés, ce qui a permis d'ajuster les totaux lorsqu'un indicateur dépassait les autres.
Les données les plus déterminantes ont été les valeurs d'importation et d'exportation de montres, le calendrier de conversion des devises locales en USD, les évolutions de la part des canaux de vente au détail vers le numérique, les tendances de premiumisation qui font progresser les prix de vente moyens, et les signaux de dépenses des consommateurs qui influencent les achats discrétionnaires. Pour les prévisions, une analyse de scénarios a été utilisée afin de refléter différentes trajectoires pour la croissance des prix de vente moyens et la composition des catégories, puis d'aligner ces trajectoires sur ce que les répondants primaires ont décrit concernant les promotions, les nouveaux lancements et la résilience de la demande premium. Lorsque les informations ascendantes étaient insuffisantes pour les pays de plus petite taille, les lacunes ont été comblées par une mise à l'échelle basée sur des ratios à partir de marchés comparables et de l'intensité des échanges commerciaux, suivie d'un contrôle final de cohérence au niveau régional.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que les chiffres ne dépendent pas d'une seule hypothèse. Les résultats du modèle sont comparés à des signaux indépendants, notamment les totaux des échanges commerciaux, l'orientation observée des prix et les tendances de croissance des canaux, puis les valeurs aberrantes sont examinées avant la validation interne. Lorsqu'un écart est significatif, nous revérifions le facteur déterminant, réexaminons l'approche de conversion et recontactons les sources si l'écart suggère un véritable changement de marché.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs affectent de manière significative la demande, les prix ou la distribution. Avant la livraison, les données les plus récentes sont réintégrées dans le modèle afin que les clients disposent d'une vue actualisée plutôt que d'un instantané plus ancien.
Taille du marché des montres en Europe selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs différentes du marché des montres en Europe selon les sources publiées, même lorsqu'elles semblent couvrir la même région et la même période. Les différences proviennent généralement de ce qui est comptabilisé comme une montre, du fait que les prix sont traités à la valeur de détail ou de gros, et de la manière dont la conversion des devises et l'inflation sont gérées dans l'année de référence.
Sur ce marché, les principaux facteurs d'écart sont la question de savoir si les montres intelligentes et numériques sont incluses aux côtés des produits à quartz et mécaniques, la façon dont les compositions premium et grand public sont traduites en progression du prix de vente moyen, et si l'estimation s'appuie sur la valeur commerciale aux prix nominaux de gros par rapport aux valeurs de vente orientées consommateur. Lorsque la fréquence d'actualisation est plus lente, les récentes évolutions de prix et les changements de canaux peuvent rester sous-représentés, ce qui se traduit alors par une valeur de marché plus faible pour la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,63 milliards USD (2025) | |
| Recueil de données commerciales A | 7,90 milliards USD (2035) | Utilise une logique de tarification nominale de gros liée aux valeurs commerciales et de production, ce qui exclut généralement les marges de détail et peut sous-estimer la valeur orientée consommateur dans les pays à forte composante premium. |
| Éditeur de données mondiales B | 15,80 milliards USD (2024) | Semble mettre l'accent sur les segmentations traditionnelles par type, telles qu'analogique versus numérique, et ne confirme pas clairement le traitement des montres intelligentes et numériques, ce qui peut réduire le volume de demande comptabilisé et abaisser les prix de vente moyens. |
Le tableau montre que la base de tarification et l'inclusion des produits expliquent la majeure partie de l'écart, davantage que toute hypothèse de croissance isolée. Le fait de comptabiliser les montres numériques et intelligentes dans le total européen, et de traduire la composition premium en évolutions du prix de vente moyen avec des vérifications par pays, est ce qui maintient la valeur 2025 en adéquation avec les comportements d'achat observés, un choix appliqué par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des montres
La taille du marché européen des montres s'élevait à 26,63 milliards USD en 2025, atteint 28,47 milliards USD en 2026, et devrait atteindre 35,09 milliards USD d'ici 2031, en progressant à un TCAC de 4,27 % sur la période 2026-2031.
Quel pays est en tête des ventes européennes ?
L'Allemagne détient la plus grande part à 27,15 % des revenus régionaux en 2025.
À quelle vitesse le segment des montres premium croît-il ?
Les montres haut de gamme dont le prix dépasse 1 500 EUR devraient progresser à un TCAC de 6,24 % entre 2026 et 2031.
Quel canal connaît la croissance la plus rapide ?
La vente au détail en ligne, y compris les plateformes de vente directe au consommateur et de montres d'occasion certifiées, devrait progresser à un TCAC de 5,61 % jusqu'en 2031.