
Taille et parts du marché européen des tuiles de toit
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
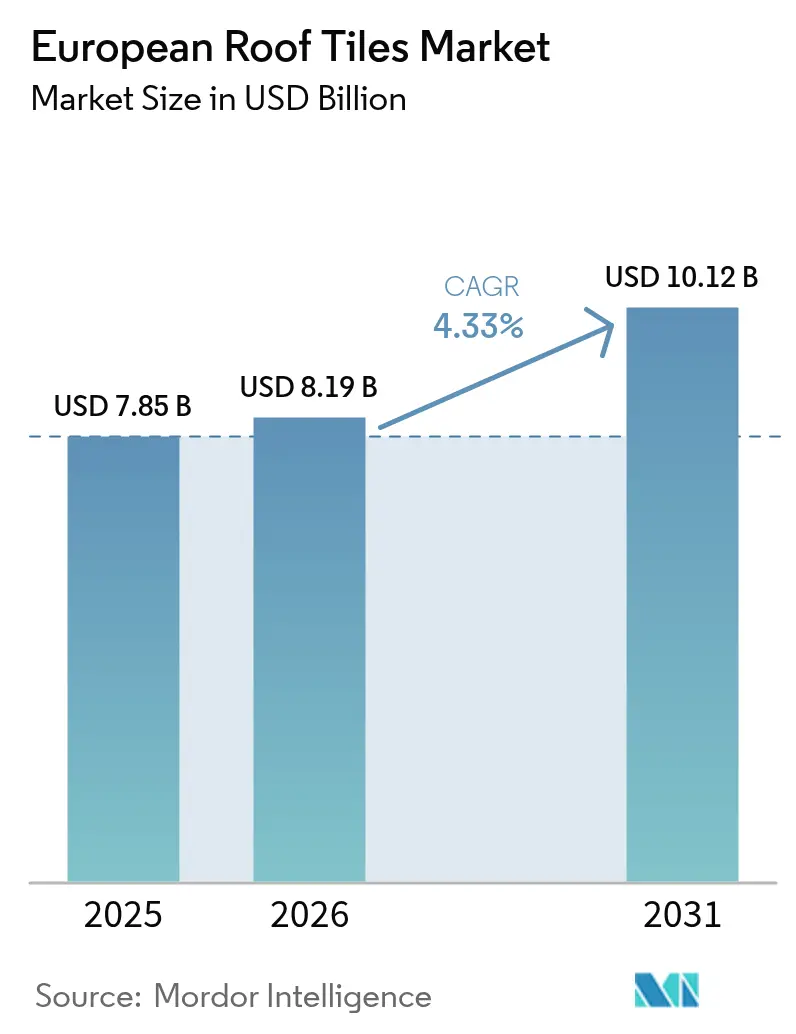
| Taille du marché de l'année de base (2025) | 7.85 Milliards de dollars |
| Taille du Marché (2026) | 8.19 Milliards de dollars |
| Taille du Marché (2031) | 10.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.33 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des tuiles de toit par Mordor Intelligence
La taille du marché européen des tuiles de toit en 2026 est estimée à 8,19 milliards USD, en hausse par rapport à la valeur de 2025 de 7,85 milliards USD, avec des projections pour 2031 indiquant 10,12 milliards USD, progressant à un TCAC de 4,33 % sur la période 2026-2031. La pression réglementaire soutenue en faveur de la décarbonation des bâtiments, un parc immobilier vieillissant nécessitant des rénovations systématiques et la hausse des risques liés aux événements météorologiques extrêmes soutiennent l'expansion régulière du marché européen des tuiles de toit. La demande est portée par l'efficacité économique des tuiles en béton, la longévité des tuiles en argile et l'accélération du passage vers des formats photovoltaïques intégrés au bâtiment (BIPV) conformes aux règles obligatoires relatives au solaire en toiture. L'activité concurrentielle se concentre sur la convergence des produits, les fabricants établis rachetant des spécialistes en tuiles solaires afin de s'aligner sur les mandats européens de construction verte. Parallèlement, la volatilité des coûts des matières premières et les goulots d'étranglement liés au manque de main-d'œuvre qualifiée demeurent des obstacles immédiats que les fabricants doivent surmonter pour protéger leurs marges sur le marché européen des tuiles de toit.
Points clés du rapport
- Par type de produit, les tuiles en béton ont dominé avec 47,62 % des parts du marché européen des tuiles de toit en 2025, tandis que les tuiles de toit solaires ont enregistré le TCAC le plus élevé à 6,85 % jusqu'en 2031.
- Par secteur d'utilisation finale, les applications résidentielles ont représenté 61,73 % de la taille du marché européen des tuiles de toit en 2025 ; le segment commercial progresse à un TCAC de 5,45 % jusqu'en 2031.
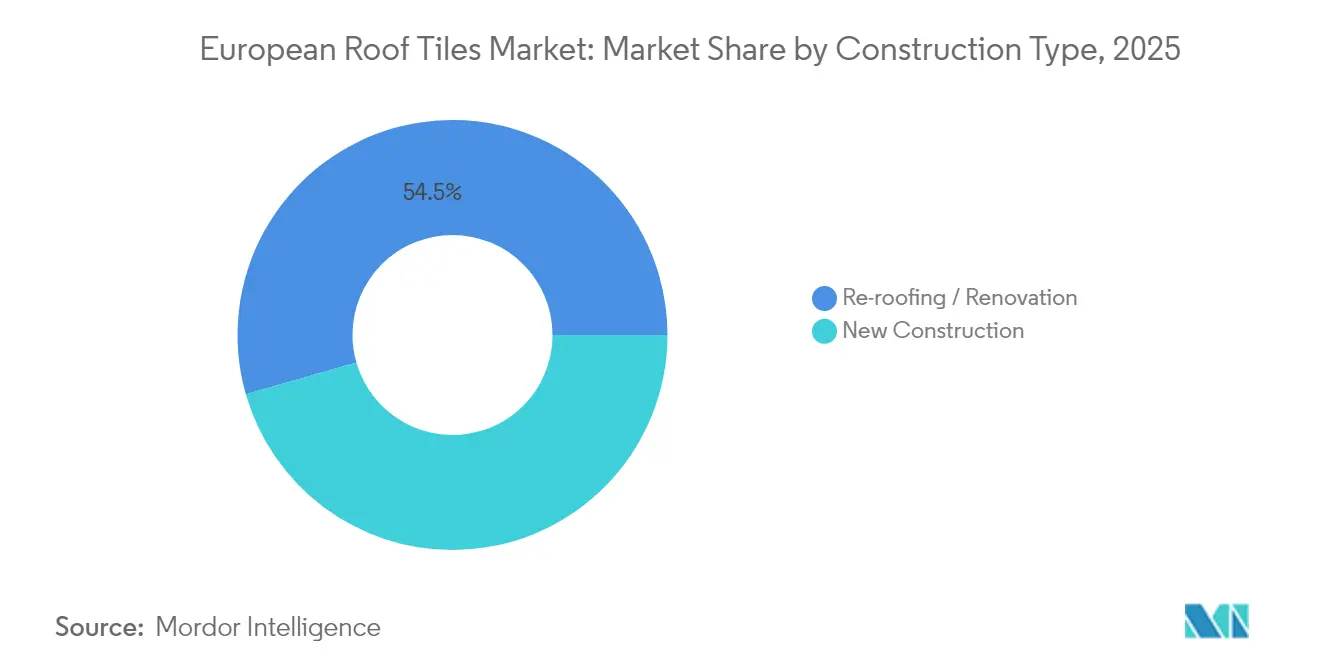
- Par type de construction, la re-toiture et la rénovation ont capté 54,45 % des parts de la taille du marché européen des tuiles de toit en 2025, tandis que la nouvelle construction devrait progresser à un TCAC de 5,02 % jusqu'en 2031.
- Par géographie, l'Allemagne a détenu la plus grande part des revenus à 18,55 % en 2025, et la Turquie devrait se développer à un TCAC de 5,26 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des tuiles de toit
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les mandats européens de construction verte accélèrent l'adoption | +1.20% | À l'échelle de l'UE ; plus prononcé en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Vague de rénovation sur un parc immobilier vieillissant | +1.80% | À l'échelle de l'UE ; concentrée en Europe occidentale | Long terme (≥ 4 ans) |
| Durabilité et avantages du cycle de vie des tuiles en argile/béton | +0.90% | Europe du Nord et Europe centrale | Long terme (≥ 4 ans) |
| Re-toiture motivée par les événements climatiques extrêmes | +0.70% | Europe du Sud ; régions côtières | Court terme (≤ 2 ans) |
| Les règles obligatoires relatives au solaire en toiture stimulent les tuiles solaires | +1.10% | Allemagne, Pays-Bas, France ; extension à l'échelle de l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats européens de construction verte accélèrent l'adoption des tuiles
La refonte de la directive sur la performance énergétique des bâtiments contraint les bâtiments consommant plus de 290 kWh/m² par an à effectuer des rénovations énergétiques d'ici 2030. En conséquence, les cahiers des charges intègrent désormais des systèmes de toiture offrant de hautes valeurs d'isolation et une capacité de génération solaire intégrée. Les tuiles en béton et en argile qui répondent aux seuils de valeur U émergents deviennent le choix par défaut dans les appels d'offres publics, à mesure que les collectivités locales s'alignent sur la stratégie de la Vague de rénovation. Les fabricants précurseurs lancent des tuiles pré-certifiées pour la compatibilité BIPV, se positionnant ainsi en avance sur les échéances de conformité progressives. Les acteurs tardifs risquent d'être exclus des listes restreintes de projets une fois que les transpositions nationales de la directive seront pleinement entrées en vigueur.
Vague de rénovation sur un parc immobilier européen vieillissant
Trois logements européens sur quatre ont été construits avant 1990 et ne répondent pas aux normes d'efficacité actuelles. Bruxelles vise 35 millions de rénovations d'ici 2030, et les toitures figurent en tête des listes de priorités de réhabilitation car elles permettent des réductions immédiates des déperditions thermiques. Les tuiles en béton restent le choix par défaut pour les propriétaires soucieux de leur budget, car les pratiques d'installation familières limitent les heures de travail et les perturbations du chantier. Les fabricants tirent parti de cycles de remplacement prévisibles pour synchroniser les ajouts de capacité avec les programmes régionaux de financement de la rénovation. Les distributeurs développent des services de stockage en flux tendu, garantissant aux installateurs de respecter les délais serrés liés aux projets subventionnés.
Avantages de durabilité et de cycle de vie des tuiles en argile/béton
Une durée de service de 50 à 100 ans positionne les produits en argile et en béton comme des solutions à coût total inférieur lorsque l'inflation des coûts de main-d'œuvre est intégrée dans les scénarios de remplacement. Des évaluations indépendantes du cycle de vie montrent que le retour sur investissement en carbone incorporé des tuiles en argile intervient dans un délai de cinq ans, grâce à leur masse thermique supérieure, tandis que les tuiles en béton nécessitent 40 % de remplacements en moins que les bardeaux d'asphalte sur la durée de vie typique d'un bâtiment. À mesure que le risque climatique s'intensifie, les assureurs révisent les primes en faveur de produits éprouvés présentant des résistances certifiées aux charges de vent et aux impacts de grêle. Les producteurs commercialisent donc les indicateurs de durabilité à la fois comme une proposition de valeur financière et environnementale.
Tuiles de toit solaires intégrées stimulées par les règles obligatoires relatives au solaire en toiture
Les États fédéraux allemands exigent l'installation de panneaux solaires sur les nouvelles maisons à partir de 2025, tandis que la France impose une production d'énergie sur site pour certaines toitures commerciales. Les contraintes esthétiques dans les quartiers patrimoniaux favorisent les tuiles BIPV qui imitent les profils traditionnels tout en atteignant une efficacité cellulaire de 25 %. Les nouveaux entrants sur le marché s'associent aux distributeurs de tuiles de toit conventionnelles pour capitaliser sur les relations existantes avec les installateurs, raccourcissant ainsi les cycles de vente. Le passage de niche à courant dominant a divisé par deux les délais de rentabilisation des systèmes dans les régions à fort ensoleillement, ce qui génère des économies d'échelle et des baisses de prix supplémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés par rapport à l'asphalte et à la tôle | -0.80% | À l'échelle de l'UE ; plus prononcé en Europe de l'Est | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée pour l'installation de tuiles | -0.60% | À l'échelle de l'UE ; aiguë en Allemagne et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Volatilité des coûts de l'énergie et des matières premières | -0.90% | Régions à forte intensité manufacturière dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prix élevés par rapport aux toitures en asphalte et en tôle
Les solutions en argile et en béton restent 40 à 60 % plus chères que les alternatives en asphalte, ce qui limite leur pénétration sur les marchés d'Europe de l'Est sensibles aux prix. Les hausses inflationnistes du gaz et du ciment en 2024-2025 ont élargi cet écart, forçant les fabricants à choisir entre absorber les coûts ou augmenter les prix au risque de perdre des volumes. Néanmoins, là où les coûts de main-d'œuvre dépassent les coûts des matériaux, les propriétaires valorisent de plus en plus la longue durée de vie des tuiles, déplaçant le débat sur l'accessibilité financière de la dépense initiale vers l'économie du cycle de vie.
Pénuries de main-d'œuvre qualifiée dans l'installation spécialisée de tuiles
Près des deux tiers des entrepreneurs en couverture interrogés en 2025 ont signalé des retards de chantier dus à un manque d'installateurs formés. La pose de tuiles, les travaux d'étanchéité et l'intégration BIPV exigent des compétences précises que les programmes d'apprentissage ne renouvellent pas assez rapidement. L'escalade des salaires érode les marges des entrepreneurs et pousse certains à orienter leurs clients vers des alternatives moins exigeantes en compétences, telles que les feuilles bitumineuses. Les fabricants réagissent en introduisant des designs à emboîtement et des modules de formation en réalité augmentée, mais une falaise démographique d'artisans prenant leur retraite maintient la contrainte à un niveau aigu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'intégration solaire stimule la croissance du segment haut de gamme
Les tuiles solaires ont progressé à un TCAC de 6,85 %, devançant tous les autres formats à mesure que les obligations de solaire en toiture se sont multipliées. Le béton a maintenu une part de 47,62 % du marché européen des tuiles de toit en 2025, reflétant ses avantages en termes de coûts et sa portée logistique dans les zones à forte rénovation. Les tuiles en argile ont capté le marché de la restauration du patrimoine grâce à leur esthétique authentique et à leurs revendications de durabilité de 100 ans. Les fabricants fusionnent les gammes traditionnelles avec des variantes BIPV pour capter des ventes adjacentes, tandis que les formats solaires courbes effacent les objections esthétiques antérieures.
Le marché européen des tuiles de toit se structure de plus en plus selon une hiérarchie de valeur à trois niveaux : les tuiles solaires à des prix premium mais à volume limité, le béton comme produit grand public, et l'argile pour les contextes axés sur le design ou la conservation. La modernisation des usines se concentre sur le contrôle numérique des fours pour réduire la consommation de gaz, conformément aux feuilles de route d'entreprise vers la neutralité carbone. Les acquisitions transfrontalières s'accélèrent, créant des plateformes qui équilibrent la capacité de béton de grande consommation avec des portefeuilles solaires protégés par des brevets, consolidant davantage le secteur européen des tuiles de toit.
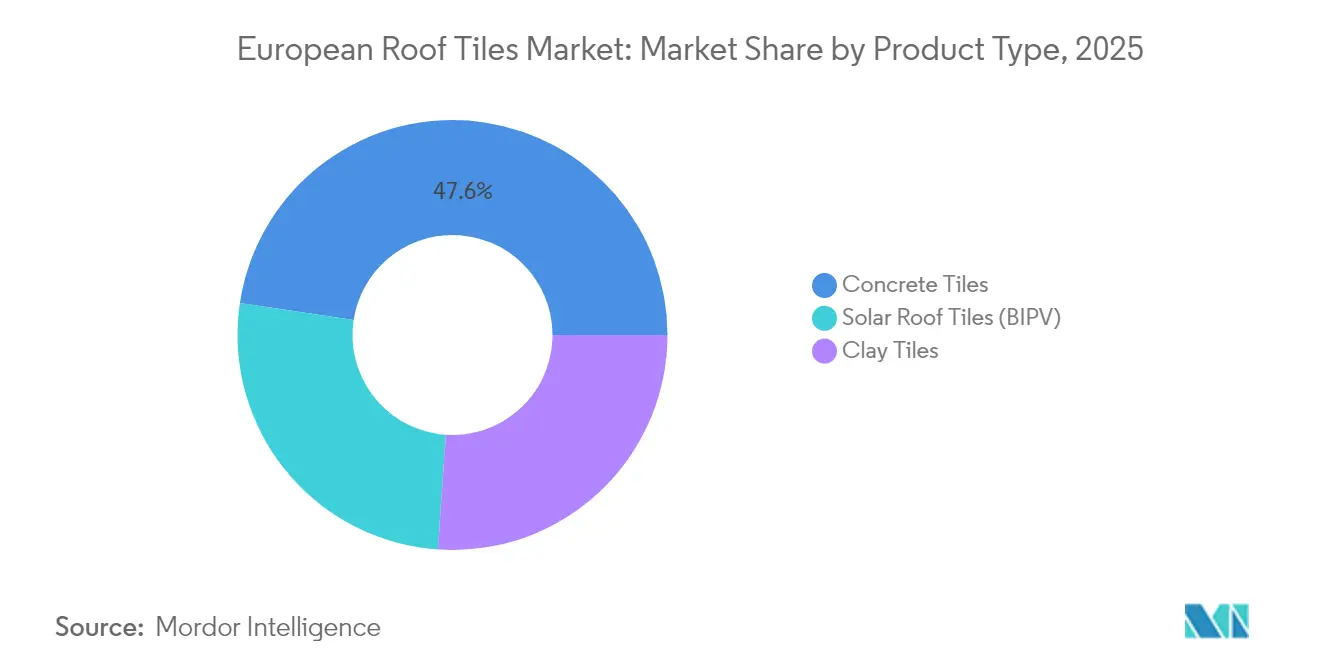
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par secteur d'utilisation finale : l'accélération commerciale dépasse la stabilité résidentielle
Les projets résidentiels ont représenté 61,73 % des parts du marché européen des tuiles de toit en 2025, les logements occupés par leurs propriétaires continuant de privilégier l'esthétique et la durabilité. Les toitures commerciales, cependant, progressent à un TCAC de 5,45 % car les objectifs ESG des entreprises suscitent un intérêt croissant pour les solutions BIPV qui compensent les factures d'énergie. Les bâtiments industriels et publics adoptent une passation de marchés fondée sur la performance, récompensant les fournisseurs capables de quantifier le coût total de possession plutôt que le simple prix de soumission.
Les structures de financement de projets évoluent, avec des modèles de location de toiture regroupant installation, maintenance et achat d'énergie dans un contrat unique qui réduit le risque budgétaire en capital pour les gestionnaires d'installations. Les fabricants répondent en constituant des équipes de services énergétiques internes ou en s'associant à des agrégateurs de contrats d'achat d'énergie, une évolution qui brouille les frontières historiques entre les matériaux de construction et les secteurs de production d'énergie distribuée.
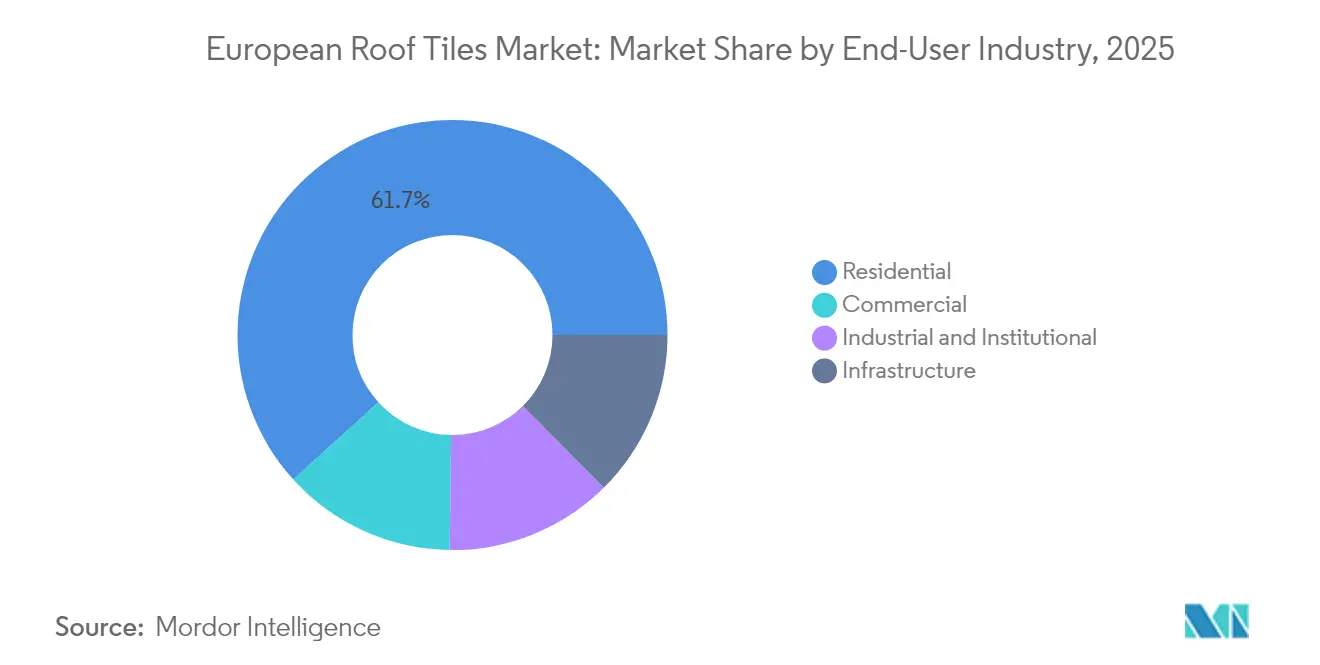
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type de construction : la dominance de la rénovation reflète la maturité du marché
La re-toiture a capté 54,45 % de la demande de 2025, soulignant le profil mature des bâtiments européens. Des cycles de remplacement prévisibles garantissent une prise de commandes stable, même lorsque les mises en chantier de logements neufs fluctuent, permettant aux producteurs d'optimiser les séries de production et les achats de matières premières. La nouvelle construction, dont le TCAC est prévu à 5,02 %, bénéficie de subventions liées à des politiques exigeant des enveloppes à énergie positive dès la conception.
Les clients en rénovation privilégient souvent le béton pour sa familiarité et sa disponibilité rapide, tandis que les architectes des nouvelles constructions expérimentent des formats solaires intégrés qui respectent les budgets carbone sans compromettre l'intention architecturale. Des configurateurs logiciels permettent désormais aux entrepreneurs d'évaluer la charge structurelle, la zone de vent et la production électrique dans une interface unique, raccourcissant le processus de vente et améliorant la précision des spécifications.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
L'Allemagne a détenu 18,55 % du marché européen des tuiles de toit en 2025, soutenue par des codes énergétiques stricts et un dense écosystème d'installateurs qui gère de manière transparente les formats traditionnels et solaires. Les mandats des États fédéraux introduits en 2025 imposent des énergies renouvelables sur site pour la plupart des nouvelles constructions résidentielles, garantissant ainsi une demande de base pour les tuiles BIPV. L'automatisation dans les usines allemandes augmente le débit tout en maintenant la précision dimensionnelle, permettant des exportations conformes aux diverses normes européennes.
La Turquie devrait progresser à un TCAC de 5,26 % jusqu'en 2031, portée par une urbanisation rapide et une reconstruction post-séisme qui privilégie la sécurité sismique et l'efficacité énergétique. Les gisements locaux d'argile réduisent les coûts d'intrants, permettant aux producteurs turcs de fixer des prix compétitifs au sein de l'union douanière. La proximité des marchés européens offre des possibilités d'exportation, et la politique gouvernementale en matière de logement soutient les volumes intérieurs.
L'Italie, l'Espagne et la France forment un trio mature mais sensible aux politiques. Les subventions à la rénovation italiennes ont provoqué une hausse des permis de re-toiture en 2025, mais la volatilité d'une année sur l'autre persiste à mesure que les incitations fiscales évoluent. La reprise de la construction liée au tourisme en Espagne se concentre sur des réhabilitations d'hôtels durables, favorisant les tuiles à continuité esthétique méditerranéenne. Le décret français de 2024 imposant le solaire sur les grandes toitures commerciales accélère l'adoption du BIPV, tandis que des règles patrimoniales strictes protègent encore les spécifications en argile dans les zones classées.
L'Europe du Nord affiche une adoption plus lente mais régulière, tirée par des coûts de main-d'œuvre élevés qui orientent l'économie du cycle de vie vers des tuiles durables. L'Europe de l'Est reste contrainte par les prix, bien que les fonds de cohésion de l'UE dédiés à l'efficacité énergétique pourraient débloquer une demande latente si la conception des subventions répond aux problèmes d'accessibilité financière initiale. Dans l'ensemble, les variations géographiques nécessitent des modèles de mise sur le marché flexibles, de la vente directe en Allemagne aux approches par distributeurs dans les régions méditerranéennes fragmentées.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants minéraux et énergétiques, notamment l'argile extraite de carrières locales, le sable et les granulats, l'eau, les pigments et le ciment pour les tuiles en béton, ainsi que les matériaux d'emballage et la logistique paletisée. La fabrication est généralement localisée près des ressources argileuses pour réduire les coûts de transport et les émissions. Les principales étapes du processus comprennent la préparation des matières premières, l'extrusion ou le moulage, le séchage et la cuisson au four pour l'argile, tandis que la production de béton repose sur le dosage, le moulage, la cure et la finition de surface. L'énergie (gaz et électricité) et le contrôle des processus dans les fours et la cure constituent des leviers majeurs de coût et de décarbonation.
Les matières premières secondaires et les additifs (par exemple, les résidus utilisés pour ajuster la porosité ou améliorer le comportement à la cuisson) sont de plus en plus utilisés pour gérer l'empreinte carbone et la performance. En aval, les producteurs vendent via des canaux de spécification directe (architectes, appels d'offres publics et grands entrepreneurs) et des réseaux menés par des distributeurs qui soutiennent les petits installateurs et les travaux de rénovation. L'installation est une étape clé de valeur ajoutée où la disponibilité et la formation de la main-d'œuvre qualifiée influencent le débit, en particulier pour la pose détaillée des tuiles, les solins et l'intégration BIPV. Des organismes sectoriels tels que Tiles & Bricks Europe (TBE) soutiennent les échanges techniques et les orientations sur l'intégrité des toitures et l'intégration photovoltaïque, tandis que les fabricants se différencient par des garanties système, une documentation technique (y compris les EPD) et des programmes de livraison juste-à-temps conçus pour aider les installateurs à respecter les délais de rénovation liés aux subventions.
Paysage concurrentiel
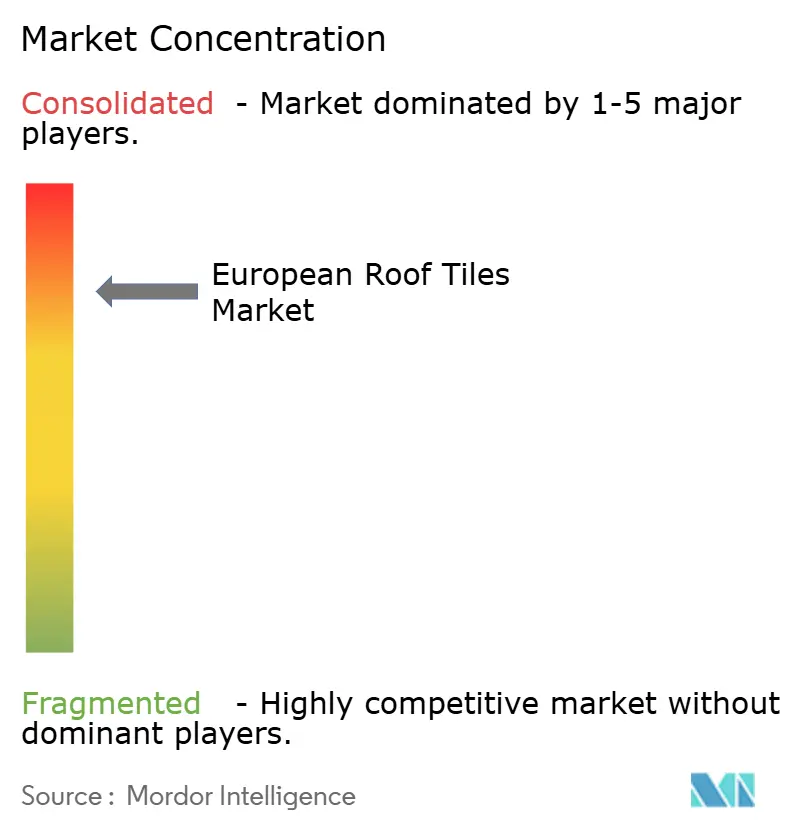
Le marché européen des tuiles de toit présente une concentration consolidée, Wienerberger, Terreal et BMI détenant une part significative, tandis que des dizaines de spécialistes régionaux répondent aux goûts localisés. La dynamique de consolidation s'est intensifiée en 2024-2025, les acteurs établis rachetant des startups de tuiles solaires pour anticiper la concurrence des fabricants de modules photovoltaïques. Les regroupements soutenus par des fonds de capital-investissement ciblent des réseaux d'installateurs fragmentés, regroupant les services sous des marques unifiées pour capter les marges en aval.
L'adoption technologique est un facteur de différenciation clé. Les producteurs utilisent l'optimisation des fours pilotée par l'IA pour réduire la consommation de gaz jusqu'à 8 %, répondant ainsi à leurs objectifs d'émissions de portée 1. Les outils de spécification numérique intègrent des bibliothèques BIM, permettant aux architectes de glisser-déposer des styles de tuiles avec des données de performance intégrées. Les portails clients proposent désormais le suivi des commandes et les réclamations de garantie à distance, une dimension de service que les concurrents plus petits peinent à reproduire.
Les thématiques stratégiques s'articulent autour des engagements en matière de durabilité. Les produits certifiés par des déclarations environnementales de produit (DEP) et les revendications d'économie circulaire trouvent un écho auprès des acheteurs institutionnels, tandis que les labels volontaires tiers de résistance à la grêle permettent de bénéficier de remises adossées aux assurances. Les entreprises pilotent également des tuiles en béton à contenu recyclé pour atténuer les émissions liées à la production de ciment. À mesure que les exigences réglementaires s'élèvent, le coût de la conformité s'accroît, élargissant effectivement le fossé concurrentiel pour les acteurs établis disposant de laboratoires accrédités ISO et de systèmes qualité certifiés.
Leaders du secteur européen des tuiles de toit
BMI Group
IKO Industries Ltd
Marley
EGGER
Wienerberger AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les couvertures de toiture à plus faible carbone incorporé, dotées de déclarations produit vérifiables, constituent des espaces blancs émergents, les acheteurs et les marchés publics recherchant de plus en plus des comparaisons appuyées par des EPD. Les récentes évolutions de produits et de matériaux ouvrent des voies commercialement exploitables. Marley a lancé une tuile en béton (Edgemere 2.0), positionnée autour du ciment à captage de carbone de Heidelberg Materials Brevik (Norvège), et des formulations de tuiles en béton validées à l'échelle industrielle à l'aide de ciment renforcé au graphène (FP McCann avec First Graphene) montrent comment l'intensité en ciment peut être réduite sans changer les équipements existants. Les fabricants de tuiles et les fournisseurs de matières premières peuvent s'appuyer sur ces exemples pour co-développer des liants bas carbone, accroître la teneur en intrants recyclés ou secondaires, et élargir la couverture EPD afin de préserver l'accès aux spécifications.
Le BIPV continue de fonctionner comme une poche de croissance premium où les améliorations de performance et la compatibilité des formats peuvent élargir les toitures adressables au-delà de l'esthétique de niche. En avril 2026, TNO a divulgué des avancées sur les tuiles solaires en pérovskite utilisant des films solaires flexibles appliqués sur des tuiles composites courbées, associant des matériaux photovoltaïques de nouvelle génération aux géométries de toiture traditionnelles. Cela ouvre des opportunités de partenariat entre fabricants de tuiles, innovateurs en matériaux photovoltaïques et réseaux d'installateurs pour standardiser les détails de montage, de câblage et d'étanchéité, et pour proposer des offres combinées toiture plus génération pour les bâtiments commerciaux confrontés aux règles de production sur site et à des exigences énergétiques bâtimentaires plus strictes.
Développements récents du secteur
- Juin 2026 : Marley a lancé la tuile en béton Edgemere 2.0, présentée comme la première tuile en béton britannique à utiliser une technologie de ciment à captage de carbone, exploitant le ciment evoZero de Heidelberg Materials issu de l'usine de Brevik (Norvège) équipée de captage de CO2. Cette initiative relie la spécification des tuiles de toiture aux référentiels de carbone incorporé et pousse les concurrents à réagir avec des formulations plus bas carbone, appuyées par des EPD, compatibles avec les pratiques d'installation existantes.
- Juillet 2025 : BMI Group a amélioré ses capacités d'inspection à son centre technique de Crawley en intégrant le balayage laser LK Metrology (bras FREEDOM Arm Classic Scan à 7 axes) pour améliorer la vérification dimensionnelle des systèmes de toiture. Une précision de mesure accrue soutient un contrôle qualité plus rigoureux et des cycles de validation produit plus rapides, ce qui devient de plus en plus pertinent à mesure que les tuiles et composants de toiture intègrent le photovoltaïque et des exigences d'enveloppe plus performantes.
- Mars 2024 : Wienerberger a finalisé l'acquisition de Terreal (France, Italie, Espagne et États-Unis) et de Creaton (Allemagne), élargissant sa présence et la profondeur de son portefeuille dans les tuiles de toiture sur les principaux marchés européens. La transaction a renforcé les avantages d'échelle en fabrication, distribution et couverture des spécifications, renforçant la dynamique de consolidation dans les tuiles de toiture en Europe.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des tuiles de toiture vendues en Europe pour la couverture de toiture et la protection contre les intempéries, englobant à la fois les constructions neuves et les activités de réfection de toiture. Les valeurs sont comptabilisées au niveau fabricant à première vente, en USD.
Exclusions de périmètre : nous excluons les couvertures de toiture non constituées de tuiles, principalement des membranes ou des systèmes appliqués liquides, et nous excluons également les revenus liés uniquement à la main-d'œuvre d'installation.
Aperçu de la segmentation
- Par type de produit
- Tuiles en argile
- Tuiles en béton
- Tuiles de toit solaires (BIPV)
- Par secteur d'utilisation finale
- Résidentiel
- Commercial
- Infrastructure
- Industriel et institutionnel
- Par type de construction
- Nouvelle construction
- Re-toiture / Rénovation
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Turquie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie de la manière dont l'activité de toiture se traduit en demande de tuiles, puis en veillant à la cohérence de cette cartographie entre les pays. Nous nous sommes appuyés sur les indicateurs publics de production de construction et de permis, ainsi que sur les signaux de rénovation du parc immobilier, pour identifier où la réfection de toiture domine généralement par rapport à la construction neuve.
Pour l'Europe et les principaux pays, nous avons référencé des sources telles que les séries de production du bâtiment d'Eurostat, les offices statistiques nationaux, les flux commerciaux UN Comtrade pour les produits de construction céramiques et en béton, ainsi que les associations de construction et de matériaux de construction qui publient des notes de perspectives. Nous avons également vérifié les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique réputée pour comprendre les actions tarifaires, les changements d'usines et les évolutions de mix produit. Lorsque disponible, un abonnement payant couvrant les données financières d'entreprises et une base de données commerciales au niveau des expéditions ont été utilisés pour vérifier de manière croisée l'orientation des revenus et la dépendance aux importations. Ces sources sont illustratives, et nous avons également utilisé d'autres références publiques et payantes pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour remettre en question ce que suggéraient les indicateurs documentaires, en particulier concernant les cycles de remplacement, la premiumisation (y compris les tuiles à intégration solaire) et la vitesse à laquelle les changements de prix étaient répercutés. Nous avons échangé avec un ensemble de fabricants, distributeurs, entrepreneurs en toiture et prescripteurs à travers l'Europe afin d'aligner les hypothèses sur le comportement d'achat, et nous avons ajusté lorsque les pratiques locales différaient selon le pays.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 14 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 16 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit principalement à partir d'un bassin de demande descendant (top-down). L'activité de toiture au niveau national et l'intensité de rénovation ont été traduites en consommation de tuiles, puis valorisées à l'aide de prix de vente moyens tenant compte du pays et du mix produit. Nous avons corroboré les résultats par des vérifications ascendantes (bottom-up) sélectives, notamment des répartitions échantillonnées des revenus des fournisseurs par géographie, des vérifications des volumes auprès des canaux de distribution, et des calculs prix moyen de vente multiplié par volume pour les principaux matériaux de tuiles. Ces vérifications ont permis de corriger les risques de surestimation sur les marchés plus petits.
Les principaux facteurs ayant influencé les totaux comprennent la part résidentielle versus non résidentielle de la toiture, la fréquence de réfection liée à l'âge du parc immobilier et à l'exposition climatique, le mix argile versus béton par pays, la part d'importation pour les produits de tuiles, et la progression de prix observée liée aux fluctuations des coûts énergétiques et des matières premières. Pour les prévisions, une analyse de scénarios a été utilisée autour des cycles de construction et des incitations à la rénovation, puis pondérée à l'aide des points de vue d'experts recueillis lors des entretiens. Lorsqu'un signal ascendant était incomplet, par exemple une divulgation limitée sur les petits producteurs, les lacunes ont été traitées en appliquant des indicateurs prudents de capacité et d'utilisation, validés par des retours commerciaux et de canaux.
Validation des données et cycle de mise à jour
Chaque étape de dimensionnement est vérifiée par rapport à au moins un signal indépendant, afin que le modèle ne dépende pas d'une seule série de données. Les écarts importants sont signalés, le facteur est retracé jusqu'à l'hypothèse sous-jacente, puis corrigé uniquement après confirmation par une autre source ou un entretien.
Avant validation finale, les résultats sont examinés à travers les pays pour vérifier la cohérence logique de la demande par toiture, des prix et de la dépendance commerciale, suivi d'un second examen par un analyste axé sur les valeurs aberrantes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des variations marquées des prix de l'énergie, des changements de politique affectant les rénovations, ou des mouvements majeurs de capacité. Juste avant la livraison, nous effectuons une dernière vérification pour garantir que les clients reçoivent la vue la plus récente.
Estimation du marché des tuiles de toiture en Europe de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les tuiles de toiture en Europe peuvent sembler très éloignés les uns des autres, car le périmètre n'est pas toujours défini de la même manière, et parce que la demande de remplacement est mesurée différemment selon les pays. Les différences proviennent également de la manière dont les tuiles solaires de toiture sont traitées, de l'année de conversion monétaire utilisée, et de si les prix sont maintenus stables ou autorisés à évoluer avec les coûts de l'énergie et des matières premières.
L'écart principal provient du fait que les produits de toiture adjacents sont ou non intégrés au total, car dans le modèle de Mordor Intelligence, seules les tuiles de toiture (y compris les tuiles solaires de toiture lorsqu'elles sont vendues comme tuiles de toiture) sont comptabilisées, et les catégories de toiture non constituées de tuiles sont exclues même si elles relèvent du même budget d'entrepreneur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,85 milliards d'USD (2025) | |
| Revue commerciale spécialisée A | 5,24 milliards d'USD (2025) | Utilise un périmètre produit plus restreint et semble ancrer la demande davantage sur les ventes déclarées par un ensemble limité de pays, ce qui peut sous-estimer les marchés fortement axés sur la rénovation et les flux d'importation plus modestes. |
| Bulletin sectoriel B | 10,41 milliards d'USD (2022) | Utilise une année de référence plus ancienne et applique probablement un périmètre de toiture plus large ainsi que des hypothèses d'escalade des prix différentes, ce qui peut gonfler le total lorsque les années inflationnistes ne sont pas normalisées. |
L'écart observé dans le tableau s'explique principalement par les choix d'inclusion de produits, le calendrier de l'année de référence, et la vitesse à laquelle les prix sont autorisés à s'ajuster dans le modèle. En reliant la demande à l'activité de toiture et à l'intensité de réfection, puis en la vérifiant par rapport aux signaux commerciaux et de canaux, l'estimation reste traçable à des variables pratiques pouvant être examinées et reproduites.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché européen des tuiles de toit ?
Le marché est évalué à 8,19 milliards USD en 2026 et devrait atteindre 10,12 milliards USD d'ici 2031.
Quel segment de produit détient la plus grande part de marché ?
Les tuiles en béton détiennent la part la plus élevée à 47,62 % en 2025.
Quelle géographie affiche la croissance la plus rapide ?
La Turquie devrait progresser à un TCAC de 5,26 % jusqu'en 2031.
Pourquoi les tuiles BIPV gagnent-elles du terrain ?
Les règles obligatoires relatives au solaire en toiture, l'amélioration de l'esthétique et une efficacité cellulaire supérieure à 25 % stimulent l'adoption.
Quel est le principal frein auquel font face les installateurs de tuiles ?
Une pénurie de main-d'œuvre qualifiée limite la capacité d'installation dans toute la région.
Dernière mise à jour de la page le:



