
Taille et part du marché européen des médicaments antidiabétiques oraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
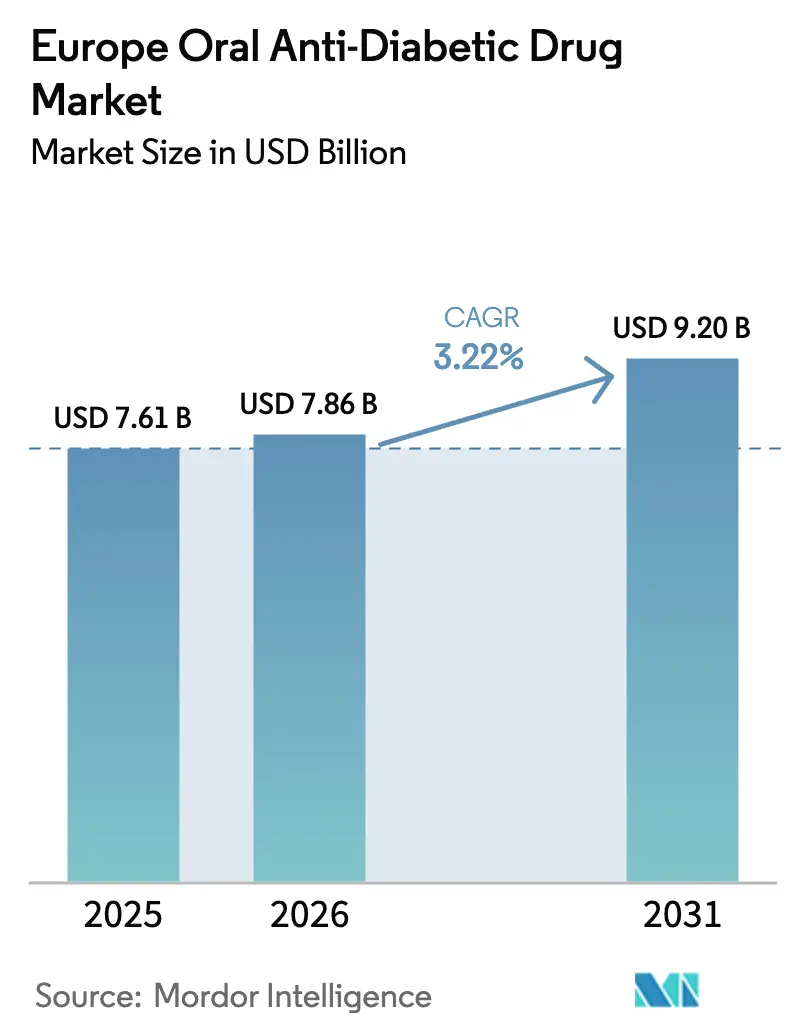
| Taille du marché de l'année de base (2025) | 7.61 Milliards de dollars |
| Taille du Marché (2026) | 7.86 Milliards de dollars |
| Taille du Marché (2031) | 9.2 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.22 % |
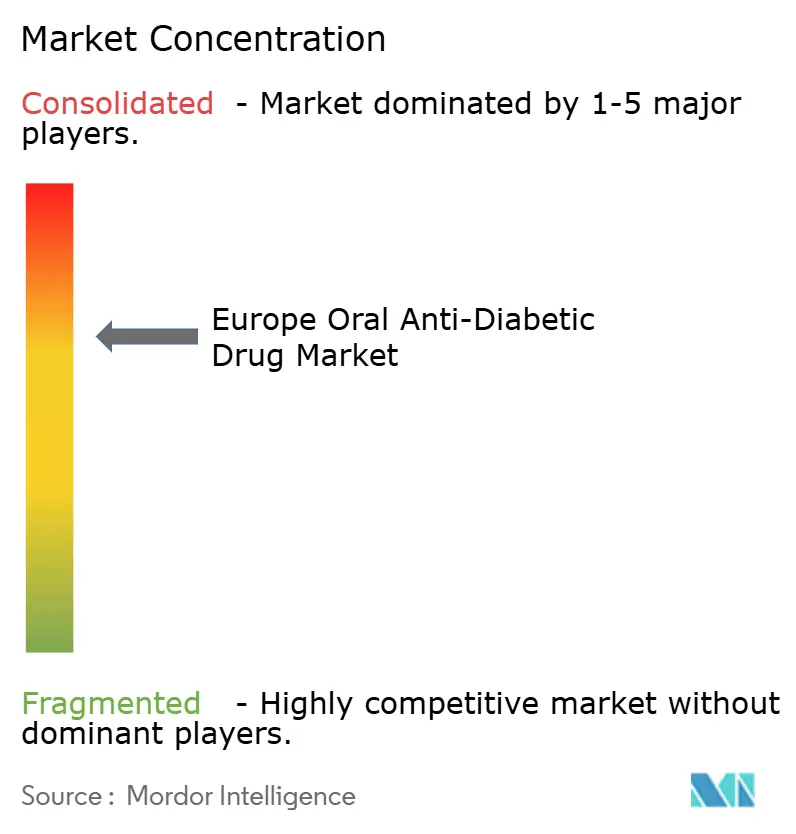
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des médicaments antidiabétiques oraux par Mordor Intelligence
La taille du marché européen des médicaments antidiabétiques oraux était évaluée à 7,61 milliards USD en 2025 et devrait croître de 7,86 milliards USD en 2026 pour atteindre 9,2 milliards USD d'ici 2031, à un CAGR de 3,22 % durant la période de prévision (2026-2031). La demande soutenue est façonnée par la prévalence croissante du diabète de type 2 lié à l'obésité, l'adoption rapide des classes orales GLP-1 et SGLT-2, ainsi que les indications cardio-rénales élargies qui influencent désormais les décisions de prescription. L'intensification de la concurrence entre les acteurs établis et les nouveaux entrants maintient les prix sous pression, même si les falaises de brevets ouvrent la voie aux génériques à faible coût. Les mandats de santé numérique, notamment les ordonnances électroniques, accélèrent la migration vers la dispensation en ligne, tandis que l'optimisation des traitements par intelligence artificielle commence à influencer les choix en soins primaires. Collectivement, ces tendances soutiennent l'expansion résiliente du marché européen des médicaments antidiabétiques oraux malgré les vents contraires croissants liés à la maîtrise des coûts.
Principaux enseignements du rapport
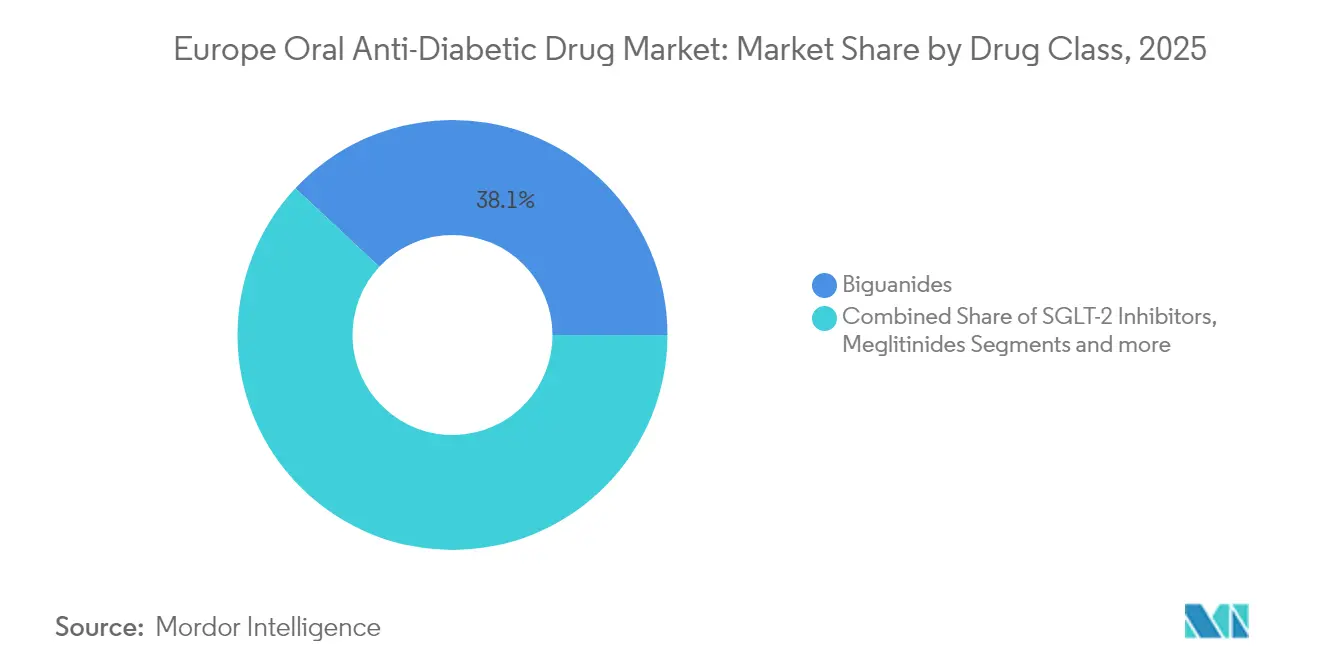
- Par classe thérapeutique, les biguanides ont dominé avec 38,05 % de la part du marché européen des médicaments antidiabétiques oraux en 2025, tandis que les inhibiteurs SGLT-2 affichent le CAGR le plus élevé à 3,72 % jusqu'en 2031.
- Par groupe d'âge, les adultes représentaient 66,35 % des ventes de 2025 ; la cohorte gériatrique devrait croître à un CAGR de 3,86 %.
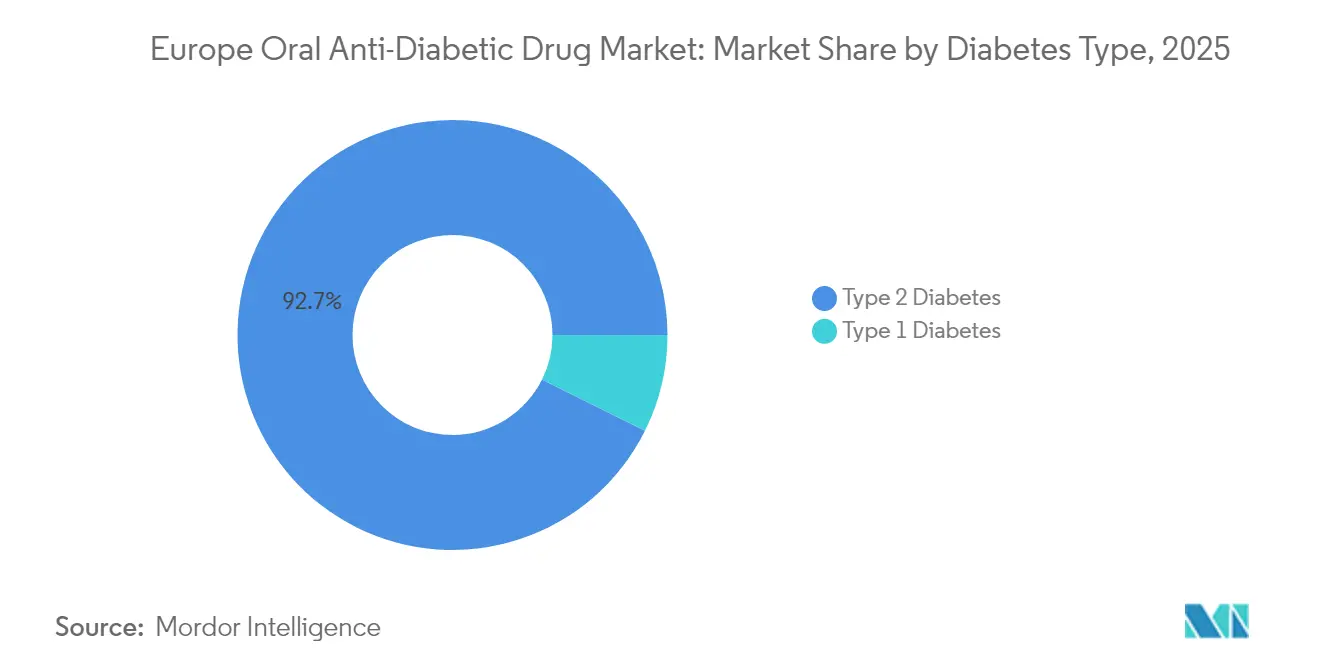
- Par type de diabète, le diabète de type 2 détenait 92,65 % de la taille du marché européen des médicaments antidiabétiques oraux en 2025 et devrait progresser à un CAGR de 3,78 %.
- Par canal de distribution, les pharmacies hospitalières représentaient 64,92 % de la part en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 4,05 %.
- Par géographie, l'Allemagne a capté 27,08 % de la part des revenus en 2025 ; la France devrait enregistrer le CAGR le plus élevé à 3,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du diabète de type 2 et de l'obésité | +1.2% | Mondial, avec des gains précoces en Allemagne, en France et au Royaume-Uni | Long terme (≥ 4 ans) |
| Expansions des indications cardio-rénales à l'échelle de l'UE pour la classe SGLT-2 | +0.8% | Cœur de l'UE-27, extension à la Suisse et à la Norvège | Moyen terme (2-4 ans) |
| Adoption du GLP-1 oral (sémaglutide/Rybelsus) | +0.6% | Allemagne et Royaume-Uni en tête, expansion vers l'Europe du Sud | Moyen terme (2-4 ans) |
| Mandats d'ordonnances électroniques accélérant les canaux de pharmacie en ligne | +0.4% | Allemagne, France, Pays-Bas, expansion à l'échelle de l'UE | Court terme (≤ 2 ans) |
| Falaises de brevets à venir ouvrant la voie aux génériques à faible coût | +0.3% | Impact mondial, concentré dans les principaux marchés de l'UE | Court terme (≤ 2 ans) |
| Optimisation de la polypharmacie par intelligence artificielle en soins primaires | +0.2% | Programmes pilotes au Royaume-Uni, en Allemagne et au Danemark | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du diabète de type 2 et de l'obésité
Le vieillissement de la population et les changements de mode de vie maintiennent à la hausse le nombre absolu d'adultes diabétiques malgré les efforts de santé publique. La Fédération internationale du diabète projette 784 millions de cas mondiaux d'ici 2045, un chiffre qui soutient la croissance volumique à long terme pour chaque classe thérapeutique [1]Novo Nordisk, "Soins du diabète," novonordisk.com. Les données récentes du marché italien ont montré des dépenses annuelles en GLP-1 de 26 milliards EUR en 2024, avec des achats privés à la charge des patients doublant à mesure que ceux-ci recherchent des options avancées. Une dynamique similaire est apparue au Portugal où les ventes ont approché 20 millions EUR début 2025, même sans remboursement. Le segment de gestion du poids en Espagne a progressé de 65 % pour atteindre 484 millions EUR en 2024, soulignant une demande non satisfaite qui transcende le financement traditionnel des payeurs. Collectivement, ces instantanés nationaux illustrent comment les tendances liées à l'obésité élargissent directement le marché européen des médicaments antidiabétiques oraux.
Expansions des indications cardio-rénales à l'échelle de l'UE pour la classe SGLT-2
L'approbation par la Commission européenne en 2024 de l'empagliflozine (Jardiance) pour la maladie rénale chronique a recadré les inhibiteurs SGLT-2 comme agents cardio-métaboliques plutôt que comme simples médicaments hypoglycémiants [2]Boehringer Ingelheim, "Boehringer Ingelheim fait état d'une forte croissance en 2023 et accélère son pipeline en phase avancée," boehringer-ingelheim.com. Avec environ 47 millions d'Européens vivant avec une maladie rénale chronique, le bassin adressable s'est considérablement élargi. Jardiance a généré 7,4 milliards EUR de revenus en 2023, reflétant une croissance annuelle de 31 %. Les méta-analyses confirment des réductions supérieures de l'HbA1c, de l'IMC et de la pression artérielle systolique par rapport aux inhibiteurs DPP-4, tout en réduisant les hospitalisations pour insuffisance cardiaque. Ces bénéfices multidimensionnels renforcent la confiance des cliniciens et élèvent la trajectoire de croissance du marché européen des médicaments antidiabétiques oraux.
Adoption du GLP-1 oral (sémaglutide/Rybelsus)
La disponibilité d'un agoniste des récepteurs GLP-1 oral à prise quotidienne supprime les obstacles liés aux injections qui limitaient auparavant l'adoption des incrétines. Rybelsus a capté 27 % de la part des thérapies orales modernes dans certains marchés EMEA au cours de sa première année commerciale. Les données en face-à-face montrent une perte de poids et des réductions de l'HbA1c comparables au sémaglutide injectable, soutenant une inclusion plus large dans les recommandations. Les pics de demande ont mis à rude épreuve les capacités de fabrication, incitant Novo Nordisk à investir 2,3 milliards USD dans des lignes de remplissage supplémentaires. À mesure que l'approvisionnement se stabilise, les incrétines orales devraient pénétrer les schémas thérapeutiques de première ligne, ajoutant une valeur incrémentale au marché européen des médicaments antidiabétiques oraux.
Mandats d'ordonnances électroniques accélérant les canaux de pharmacie en ligne
Les systèmes d'ordonnances numériques obligatoires introduits dans les principaux pays au cours de 2024 ont accéléré la migration des renouvellements de soins chroniques vers le canal en ligne. Les patients apprécient la livraison à domicile, les renouvellements automatiques et les rappels d'observance intégrés. Les grands groupes hospitaliers transmettent désormais les ordonnances de sortie par voie électronique, permettant un approvisionnement fluide via des plateformes certifiées. Les organismes de réglementation soutiennent cette tendance en imposant la sérialisation et les bons électroniques inviolables, réduisant ainsi le risque de contrefaçon. Ces changements structurels créent des vents porteurs durables pour les canaux en ligne au sein du marché européen des médicaments antidiabétiques oraux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix catalogue élevés des nouvelles thérapies incrétines et SGLT-2 | -0.9% | À l'échelle de l'UE, particulièrement en Allemagne et en France | Moyen terme (2-4 ans) |
| Signaux de sécurité : cas d'acidocétose diabétique euglycémique induite par les SGLT-2 | -0.5% | Préoccupation réglementaire mondiale, mise en œuvre dans l'UE | Court terme (≤ 2 ans) |
| Fragilité de la chaîne d'approvisionnement en principes actifs pharmaceutiques en Europe et en Inde | -0.3% | Pôles de fabrication de l'UE, dépendances vis-à-vis de l'Inde | Moyen terme (2-4 ans) |
| Inertie thérapeutique chez les médecins généralistes | -0.4% | Croatie, Europe du Sud, zones rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix catalogue élevés des nouvelles thérapies incrétines et SGLT-2
Les coûts d'acquisition annuels des agents GLP-1 peuvent dépasser 16 000 USD, mettant à l'épreuve des budgets publics déjà sollicités par la sclérose en plaques, l'oncologie et les maladies rares. L'Allemagne exclut les indications de perte de poids du remboursement légal, tandis que la France a retiré Wegovy de sa liste positive fin 2023 à la suite d'une évaluation du bénéfice incrémental. Le Royaume-Uni limite l'accès aux cliniques spécialisées en obésité dans l'attente du déploiement complet par le NICE. Bien que les données sur les résultats cardiovasculaires continuent de s'accumuler, la réticence des payeurs persiste. Environ 76 millions d'adultes obèses mais non diabétiques dans l'UE-5 restent donc exclus de la thérapie en raison du prix, ce qui limite le potentiel de hausse du marché européen des médicaments antidiabétiques oraux.
Signaux de sécurité : cas d'acidocétose diabétique euglycémique induite par les SGLT-2
La méta-analyse indique un risque d'acidocétose diabétique 3,7 fois plus élevé chez les utilisateurs d'inhibiteurs SGLT-2 par rapport aux autres agents oraux. L'Agence européenne des médicaments a émis des mises en garde péri-opératoires et recommandé l'arrêt préchirurgical pour atténuer des événements rares mais graves. Des rapports de cas décrivent des présentations avec des niveaux de glucose quasi normaux, compliquant le diagnostic et renforçant la nécessité d'équipements de test des cétones au point de soins. Les femmes d'âge moyen présentant un diabète de type 2 de longue date semblent disproportionnellement touchées [3]Agence européenne des médicaments, "Points saillants de la réunion du Comité pour l'évaluation des risques en matière de pharmacovigilance," ema.europa.eu. Ces préoccupations modèrent la trajectoire d'expansion par ailleurs robuste du marché européen des médicaments antidiabétiques oraux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
rôle croissant des inhibiteurs SGLT-2Les biguanides ont continué à représenter 38,05 % des prescriptions de 2025, ancrant la thérapie de première ligne en raison de leur faible coût et de leur grande familiarité. Cependant, les inhibiteurs SGLT-2 ont affiché le CAGR le plus rapide à 3,72 % vers 2031, les bénéfices cardio-rénaux multidimensionnels stimulant la préférence des médecins. L'utilisation des sulfonylurées a fortement diminué dans certaines parties de l'Europe du Sud, reflétant les tendances mondiales de désadoption liées au risque d'hypoglycémie. Les inhibiteurs DPP-4 ont maintenu une présence stable mais peu remarquable, principalement chez les patients ne convenant pas aux agents SGLT-2 ou GLP-1.
Le segment « autres », incluant les agonistes doubles GIP/GLP-1 tels que le tirzépatide, présente un fort potentiel clinique à la suite de méta-analyses en réseau ayant rapporté une diminution de l'HbA1c de 2,24 %. Les inhibiteurs de l'alpha-glucosidase et les thiazolidinediones occupent désormais des rôles de niche, réservés à des scénarios d'intolérance spécifiques. Dans ce paysage, la taille du marché européen des médicaments antidiabétiques oraux allouée aux classes portées par l'innovation continue de s'élargir, même si la metformine conserve le leadership en volume. Le déclin de la demande en sulfonylurées illustre comment les évolutions des recommandations et les données sur les résultats remodèlent continuellement le marché européen des médicaments antidiabétiques oraux.


Par groupe d'âge :
intensification de l'adoption chez les patients gériatriquesLes adultes représentaient 66,35 % de l'utilisation en 2025, reflétant la charge principale du diabète de type 2 chez la population active. Pourtant, le segment gériatrique a affiché un CAGR de 3,86 %, soutenu par des recommandations affinées préconisant un traitement axé sur les complications indépendamment de l'âge chronologique. Les données du registre suisse mettent en évidence des taux de contrôle persistamment sous-optimaux chez les personnes âgées, soulignant la nécessité d'agents présentant un faible risque d'hypoglycémie. Les inhibiteurs SGLT-2 et les agonistes des récepteurs GLP-1 répondent à cette exigence mais nécessitent une surveillance vigilante de la fonction rénale.
Des études communautaires portugaises ont révélé une observance de 97,7 % chez les adultes âgés, mais un faible atteinte des objectifs de pression artérielle et de glycémie à jeun, signalant des besoins multidimensionnels non satisfaits. Les thérapeutiques numériques sont prometteuses : les modèles de « jumeau numérique » pilotés par intelligence artificielle ont réduit les besoins en médicaments de 74 % tout en préservant la glycémie. Ces tendances élèvent collectivement la taille du marché européen des médicaments antidiabétiques oraux associée à la cohorte gériatrique. Les prescriptions pédiatriques restent modestes, limitées principalement à la metformine chez les adolescents présentant une résistance à l'insuline.
Par type de diabète :
le type 2 reste le moteur de croissanceLe diabète de type 2 représentait 92,65 % des revenus en 2025 et progresse à un CAGR de 3,78 % vers 2031, le diagnostic plus précoce et l'initiation plus large des thérapies élargissant le bassin de patients traités. Le sémaglutide oral a gagné une traction notable, supplantant souvent les inhibiteurs DPP-4 en raison de résultats supérieurs sur le poids et l'HbA1c.
Les essais de délivrance automatisée d'insuline montrent que la thérapie SGLT-2 adjuvante peut améliorer le temps dans la cible chez certains patients de type 1, bien que l'évaluation du rapport bénéfice-risque reste spécifique à chaque cas. Pour l'horizon prévisible, les cliniciens ancrant leurs décisions sur la protection rénale et cardiovasculaire maintiendront le marché européen des médicaments antidiabétiques oraux fortement orienté vers la maladie de type 2. L'utilisation dans le type 1 restera confinée aux centres spécialisés jusqu'à ce que les régulateurs et les payeurs élargissent les indications approuvées.
Par canal de distribution :
la dispensation numérique gagne du terrainLes pharmacies hospitalières ont conservé 64,92 % de la part en 2025, reflétant leur rôle central dans l'initiation des cas complexes et la prise en charge hospitalière. Les pharmacies en ligne, bien que représentant encore un canal minoritaire, devraient afficher un CAGR de 4,05 % à mesure que les règles d'ordonnances électroniques suppriment les frictions logistiques. Les patients citent la commodité, la disponibilité complète des gammes et la transparence des prix comme principaux attraits. Les points de vente communautaires de détail maintiennent leur pertinence pour les renouvellements chroniques de metformine et d'autres génériques.
L'Allemagne et le Royaume-Uni sont en tête de l'adoption numérique grâce à des réglementations permissives autorisant l'exécution des ordonnances via des plateformes accréditées. Des règles strictes de sérialisation protègent contre les contrefaçons, renforçant la confiance dans le canal. Ces changements structurels garantissent que le marché européen des médicaments antidiabétiques oraux continue de se diversifier en s'éloignant des points de vente physiques traditionnels. L'intégration de rappels d'observance médicamenteuse dans les applications de pharmacie en ligne positionne le canal pour capter une valeur incrémentale grâce à l'amélioration des résultats.
Analyse géographique
Marché allemand des antidiabétiques oraux
L'Allemagne est restée le principal contributeur national avec une part de 27,08 % en 2025, soutenue par un vaste réseau de spécialistes et une adoption précoce des inhibiteurs de SGLT-2 à la suite de décisions de remboursement favorables. Le déploiement obligatoire de l'ordonnance électronique dans le pays au début de 2024 a accéléré la pénétration de la dispensation numérique, facilitant l'accès des patients atteints de maladies chroniques. Le leadership national de Boehringer Ingelheim, ancré autour de Jardiance, continue d'influencer les normes de prescription dans toute l'Europe centrale.
Marché français des antidiabtiques oraux
La France est positionnée pour afficher le CAGR le plus élevé à 3,98 %, soutenue par des cadres de remboursement en évolution qui reconnaissent de plus en plus les bénéfices cardiovasculaires. Le retrait du remboursement de Wegovy en 2024 a temporairement ralenti l'adoption des agonistes du GLP-1, mais des révisions des parcours de soins sont en cours de discussion afin d'équilibrer l'accessibilité financière et les objectifs de santé publique. Les plateformes nationales de données de santé facilitent la collecte de données en vie réelle, accélérant ainsi les mises à jour des libellés et des recommandations qui renforcent la dynamique du marché.
Marchés européens au sens large
Le Royaume-Uni présente une dynamique de marché sophistiquée, portée par l'approche d'évaluation technologique incrémentale du NICE. Bien que l'accès aux agonistes du GLP-1 reste principalement limité aux cliniques spécialisées dans l'obésité, une intégration plus large au sein du NHS est prévue pour débuter en 2025. L'Italie illustre comment une forte disposition à payer de sa poche peut combler les lacunes du financement public, les dépenses privées en agonistes du GLP-1 ayant doublé en 2024. L'Espagne et le Portugal, bien que plus modestes en valeur absolue, ont enregistré une croissance en volume à deux chiffres, les besoins non satisfaits en matière d'obésité et de diabète prenant le pas sur les contraintes de financement. En dehors des cinq grands marchés européens, l'approbation en 2024 par la Suisse du tirzépatide pour la gestion du poids illustre l'agilité réglementaire. Par ailleurs, des marchés tels que la Croatie mettent en évidence une inertie thérapeutique, avec une utilisation des classes d'inhibiteurs de SGLT-2 et d'agonistes du GLP-1 bien en deçà des recommandations des référentiels, ce qui indique des opportunités de formation susceptibles d'élargir davantage le marché européen des antidiabétiques oraux.
Paysage réglementaire
Les médicaments antidiabétiques oraux en Europe sont principalement régis par la procédure centralisée de l'Agence européenne des médicaments (EMA), dans laquelle le Comité des médicaments à usage humain (CHMP) émet des avis scientifiques et la Commission européenne adopte la décision contraignante d'autorisation de mise sur le marché dans un délai défini suivant un avis favorable. En 2026, l'activité du CHMP a continué d'élargir le périmètre thérapeutique autour de la prise en charge du diabète, avec notamment un avis favorable en juin 2026 pour l'insuline efsitora alfa (Onswik) d'Eli Lilly pour le diabète de type 2, renforçant le rôle d'une gestion du diabète axée sur les résultats dans les parcours d'autorisation de l'UE.
Les exigences en matière d'essais cliniques et de génération de preuves sont également façonnées par les orientations scientifiques de l'EMA pour le développement dans le domaine du diabète, notamment la ligne directrice sur l'investigation clinique des médicaments dans le traitement ou la prévention du diabète sucré (révision 2), en vigueur depuis le 1er janvier 2024, ainsi que des documents de réflexion complémentaires sur les besoins en données pour les études confirmatoires dans le diabète de type 2. Ces normes, ainsi que les initiatives en cours au niveau de l'UE en 2026 visant à améliorer les procédures centralisées d'autorisation et de surveillance, influent sur la conception des essais, les comparateurs et les stratégies de preuves post-autorisation pour les classes orales telles que les inhibiteurs du SGLT-2 et les candidats émergents de GLP-1 oraux.
Paysage concurrentiel
La concurrence est dominée par un groupe concentré d'innovateurs mondiaux. Novo Nordisk contrôlait 55,3 % du segment GLP-1 en 2024 et 34 % du chiffre d'affaires total du diabète, mais des contraintes de capacité ont entraîné des pénuries périodiques. L'entreprise a répondu par 2,3 milliards USD d'investissements dans de nouvelles lignes de remplissage et l'acquisition de trois sites Catalent pour sécuriser l'approvisionnement. Eli Lilly, tirant parti du profil d'agoniste double du tirzépatide, a engagé 5,3 milliards USD dans son complexe de l'Indiana, ciblant les pics de demande en matière d'obésité et de diabète.
Boehringer Ingelheim a tiré parti de l'indication de Jardiance dans la maladie rénale chronique pour consolider sa position régionale et a investi 120 millions EUR pour étendre la production de comprimés en Grèce. Sanofi, se réorientant depuis la domination traditionnelle de l'insuline basale, s'est associé à Health2Sync pour intégrer son écosystème de dispositifs connectés SoloSmart, signalant un virage vers des propositions de valeur fondées sur les données. Roche, via sa collaboration avec Zealand Pharma sur l'analogue de l'amyline pétrelintide, illustre la diversification vers de nouvelles voies hormonales susceptibles de remodeler le marché européen des médicaments antidiabétiques oraux au cours de la prochaine décennie.
Les fabricants de génériques se positionnent pour la vague d'expirations de brevets GLP-1 post-2026. Sandoz a publiquement confirmé des programmes de développement internes et vise à tirer parti de son infrastructure établie de biosimilaires d'insuline. L'accord de licence de 2 milliards USD de Merck avec Hansoh Pharma accorde des droits sur un agoniste GLP-1 oral émergent, reflétant l'appétit des grandes entreprises pharmaceutiques pour des actifs de suivi rapide. La résilience de la chaîne d'approvisionnement est devenue un différenciateur clé : les entreprises disposant d'une capacité européenne de bout en bout pour les principes actifs pharmaceutiques bénéficient d'une couverture stratégique contre les perturbations géopolitiques ou liées à des pandémies.
Leaders du secteur européen des médicaments antidiabétiques oraux
Sanofi
Eli Lilly
AstraZeneca
Astellas
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des antidiabétiques oraux
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Johnson & Johnson
- Merck
- Sanofi
- Takeda Pharmaceuticals
- Pfizer
- Bristol-Myers Squibb
- Astellas Pharma
- Novartis
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Recordati
- Servier
- Lupin
- Zentiva
Lire l’analyse des entreprises de marché européen des antidiabétiques oraux

Opportunités de marché et perspectives d'avenir
Un créneau clé du marché européen des médicaments antidiabétiques oraux réside dans le passage des incrétines à base de peptides vers des agonistes du récepteur GLP-1 oraux à petites molécules, susceptibles de simplifier la distribution et de réduire la dépendance à la logistique de la chaîne du froid. Cette dynamique se manifeste dans les avancées cliniques de phase avancée et la conception d'études comparatives directes, notamment des rapports de 2026 indiquant que l'orforglipron a surpassé le sémaglutide oral sur des critères clés dans un essai majeur sur le diabète, ainsi que par l'avancement par AstraZeneca de son GLP-1 oral à petite molécule (elecoglipron) vers des programmes de phase III le comparant directement au sémaglutide oral. Ensemble, ces avancées élargissent le champ concurrentiel au-delà des comprimés de sémaglutide oral établis et créent un espace de différenciation en matière de poids, de réduction de l'HbA1c et de tolérabilité au sein des traitements oraux.
Une deuxième opportunité se situe à l'intersection de l'extension d'indication et de la prescription motivée par les complications. Les inhibiteurs du SGLT-2 ont gagné du terrain en Europe après les extensions d'indication cardio-rénales à l'échelle de l'UE, qui redéfinissent la sélection thérapeutique au-delà de la simple réduction de la glycémie. Avec environ 47 millions d'Européens atteints d'une maladie rénale chronique et l'approbation en 2024 par la Commission européenne de l'empagliflozine (Jardiance) pour la maladie rénale chronique, les fabricants et les payeurs disposent d'une voie plus claire pour des décisions de traitement élargies qui valorisent les thérapies orales présentant des bénéfices cardio-rénaux. Parallèlement, les mandats nationaux de prescription électronique, dont la mise en œuvre en Allemagne au début de 2024, soutiennent l'innovation des canaux de distribution et les services d'adhérence via des pharmacies en ligne agréées, créant un espace commercial pour les marques et les génériques qui associent renouvellements chroniques et accompagnement numérique.
Recent Industry Developments in Marché européen des antidiabétiques oraux
- Juin 2026 : Avancement de l'agoniste du récepteur GLP-1 oral elecoglipron dans un programme de développement clinique de phase III, incluant les essais EMBOLD et ELUMINATE, suite aux résultats positifs des essais de phase IIb VISTA et SOLSTICE. L'expansion du portefeuille de GLP-1 oraux d'AstraZeneca renforce le leadership d'AZ et sa portée dans le sous-groupe des patients atteints d'IRC sur le marché européen des antidiabétiques oraux.
- Juin 2026 : Soumission formelle du protocole de l'étude de phase III Eluminate-2 le 18 juin 2026, comparant l'elecoglipron oral au sémaglutide oral chez des patients atteints de diabète de type 2. Cet essai comparatif direct face au principal traitement GLP-1 oral favorise la différenciation concurrentielle et un possible glissement de parts de marché en Europe.
- Juin 2026 : AstraZeneca a fait avancer l'agoniste du récepteur GLP-1 oral elecoglipron dans un programme de développement clinique de phase III, incluant les essais EMBOLD et ELUMINATE, suite aux résultats positifs des essais de phase IIb VISTA et SOLSTICE. Cette action élargit le portefeuille d'AstraZeneca et renforce sa position sur le marché européen des médicaments antidiabétiques oraux.


Marché européen des antidiabétiques oraux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché mesure la valeur des traitements oraux sur prescription utilisés pour gérer le diabète en Europe, comptabilisée au niveau des ventes des fabricants et convertie en USD afin d'assurer une vision cohérente entre les pays.
Exclusions du périmètre : les médicaments injectables contre le diabète, les dispositifs (tels que les lecteurs et capteurs) et les compléments sans ordonnance ne sont pas comptabilisés.
Aperçu de la segmentation
- Par classe thérapeutique
- Biguanides
- Sulfonylurées
- Méglitinides
- Thiazolidinediones
- Inhibiteurs de l'alpha-glucosidase
- Inhibiteurs DPP-4
- Inhibiteurs SGLT-2
- Autres
- Par groupe d'âge
- Adultes
- Pédiatrique
- Gériatrique
- Par type de diabète
- Diabète de type 1
- Diabète de type 2
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir la liste des pays et recueillir les principaux signaux de demande sous-tendant le traitement oral du diabète. Les statistiques de santé publique et d'utilisation nous ont aidés à comprendre combien de personnes sont diagnostiquées, comment évoluent les parcours de traitement, et quelle proportion de patients est susceptible de suivre un traitement oral à mesure que les recommandations évoluent.
Les sources utilisées comprennent des références non payantes et officielles telles que l'Organisation mondiale de la santé, les statistiques de santé de l'OCDE, Eurostat, l'Agence européenne des médicaments, ainsi que les publications des services de santé nationaux et des ministères rapportant la prévalence du diabète et les évolutions des politiques de prescription. Nous avons également examiné des revues médicales à comité de lecture pour les tendances de changement de traitement, et utilisé les rapports d'entreprise, rapports annuels et présentations aux investisseurs pour valider l'exposition des portefeuilles. En outre, des abonnements payants couvrant les données financières et de renseignement des entreprises, les bases de données de brevets et les données d'import-export au niveau des expéditions ont été utilisés de manière sélective lorsque les données publiques n'étaient pas suffisamment détaillées. Cette liste est indicative, et de nombreuses autres sources ont été consultées pour collecter des données, valider des hypothèses et clarifier certains points au cours de l'analyse.
Entretiens et enquêtes primaires
Un travail primaire a été mené pour éprouver les hypothèses issues de la recherche documentaire et pour apporter des vérifications concrètes sur les prix, l'accès et le mix thérapeutique par pays. Nous avons échangé avec un ensemble de dirigeants commerciaux, d'acteurs de l'accès au marché, de grossistes et d'intervenants du canal pharmaceutique, ainsi que des cliniciens observant au quotidien les changements de traitement entre metformine, DPP-4, SGLT-2 et les nouvelles options orales. Pour éviter un biais lié à un seul pays, les réponses ont été équilibrées entre les principaux marchés européens et les marchés plus restreints, afin que le modèle final reflète les comportements de remboursement et les schémas de substitution qui diffèrent selon les pays européens.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Dirigeants (CXO) : 20 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus petits : 21 % | Managers : 41 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante, où la population traitée pour le diabète est reconstituée par pays à partir des taux de prévalence, de diagnostic et de traitement, puis traduite en demande de traitements oraux par classe. Le modèle est ensuite soumis à des vérifications ascendantes ciblées, telles que le prix par boîte échantillonné multiplié par le nombre estimé de boîtes par patient, ainsi que des discussions de canal sur les volumes au niveau des classes, ce qui permet de corriger les surestimations lorsque les données sont hétérogènes.
Les intrants clés qui influent sensiblement sur les totaux comprennent la part des patients de type 2 sous traitement oral, le rythme d'adoption des SGLT-2 porté par les recommandations cardio-rénales, l'abandon des anciens sulfonylurées, le calendrier d'entrée des génériques pour certaines molécules, ainsi que les évolutions de remboursement et de co-paiement qui influencent la persistance thérapeutique. La tarification est traitée à l'aide d'un prix de vente moyen pondéré par pays, tenant compte des effets liste-à-net lorsqu'ils sont visibles à travers les signaux publics et les retours d'entretiens, puis convertie en euros vers USD selon un taux correspondant à l'année indiquée. Pour les prévisions, une analyse de scénarios est appliquée autour du mix thérapeutique et des trajectoires d'érosion des prix, car une même tendance de volume peut se traduire par des résultats de valeur différents selon que les génériques progressent ou que les classes orales premium gagnent des parts. Lorsqu'une variable au niveau d'un pays est manquante, nous utilisons un proxy transparent basé sur des marchés voisins présentant des contrôles de payeurs similaires, puis nous le revérifions par des appels de suivi avant finalisation.
Validation des données et cycle de mise à jour
La validation s'effectue par couches successives, afin que les résultats inhabituels soient détectés tôt puis revérifiés avant validation finale. Nous comparons les résultats à des signaux indépendants tels que les tendances de dépenses en médicaments contre le diabète, les indices de mix thérapeutique issus des recommandations et des mises à jour de remboursement, ainsi que tout changement d'accès visible qui ne concorderait pas avec une croissance régulière.
Si le modèle présente des sauts marqués, des variations de prix ou des valeurs aberrantes par pays, les hypothèses sont réexaminées et l'équipe d'analystes recontacte les experts concernés pour confirmer ce qui a changé et à quel moment. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs surviennent (comme des évolutions réglementaires significatives ou des changements majeurs liés aux brevets). Avant la livraison, une dernière passe d'analyste est réalisée pour aligner le calendrier de conversion des devises, actualiser les dernières hypothèses de l'année de référence, et garantir que le récit correspond au comportement le plus récent du marché.
Estimation de Mordor Intelligence du marché européen des médicaments antidiabétiques oraux comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché varient souvent car toutes les études n'utilisent pas la même année de référence, le même calendrier de conversion des devises, ni la même définition de ce qui constitue le chiffre d'affaires des traitements oraux du diabète. Les écarts proviennent également de la vitesse d'érosion des prix supposée après l'entrée des génériques et de la manière dont les nouvelles classes orales sont modélisées, avec une adoption régulière ou par paliers.
Lorsque le rythme d'actualisation est plus lent, d'anciens prix de liste et d'anciennes répartitions du mix thérapeutique peuvent subsister dans le modèle même après que les actions des payeurs ont modifié les prix nets, ce qui fait varier les totaux à la hausse ou à la baisse selon la composition des pays. Le traitement des devises importe également, car l'Europe est multi-devises une fois les rapports locaux pris en compte, et l'utilisation d'un taux moyen issu d'une période différente peut modifier la valeur en USD. Dans notre travail, les vérifications relatives à la conversion FX alignée sur l'année et à la progression des prix de vente moyens au niveau des classes permettent de maintenir une estimation ancrée dans la réalité, et ces vérifications sont actualisées à chaque cycle de mise à jour au sein de Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,61 milliards USD (2025) | |
| Revue professionnelle A | 7,12 milliards USD (2023) | Utilise une année de référence antérieure et une fenêtre plus courte, ce qui peut sous-estimer l'expansion des nouvelles classes, et le calendrier implicite de conversion des devises n'est pas clairement aligné sur l'année indiquée. |
| Note sectorielle B | 8,41 milliards USD (2028) | Présente une valeur d'une année future comme chiffre principal, sans montrer les hypothèses sous-jacentes d'érosion des prix et d'impact des génériques, ce qui rend difficile la réconciliation des trajectoires de prix de vente moyens entre pays. |
L'écart entre les chiffres s'explique principalement par le choix de l'année, le calendrier des devises et la manière dont la tarification est répercutée à travers les évolutions de classes au fil du temps. En rattachant la construction de la valeur aux indicateurs de demande par pays, puis en la revérifiant grâce à des vérifications de tarification et d'adoption issues d'entretiens, l'estimation reste traçable à des intrants simples, susceptibles d'être révisés et mis à jour sans modifier la définition du marché à chaque cycle.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des médicaments antidiabétiques oraux ?
Le marché a généré 7,86 milliards USD en 2026 et devrait atteindre 9,2 milliards USD d'ici 2031 à un CAGR de 3,22 % (2026-2031).
Quelle classe thérapeutique connaît la croissance la plus rapide ?
Les inhibiteurs SGLT-2 affichent le CAGR le plus élevé à 3,72 % jusqu'en 2031, portés par de nouvelles indications cardio-rénales.
Quelle est la part du diabète de type 2 dans les revenus du marché ?
Le diabète de type 2 représente 92,65 % des ventes de 2025 et devrait croître à un rythme annuel de 3,78 % jusqu'en 2031.
Pourquoi les pharmacies en ligne gagnent-elles du terrain ?
Les systèmes d'ordonnances électroniques obligatoires et la préférence des patients pour la livraison à domicile permettent un CAGR de 4,05 % pour les canaux en ligne jusqu'en 2031.
Quelle entreprise domine le segment GLP-1 ?
Novo Nordisk détenait 55,3 % des revenus mondiaux du GLP-1 en 2024, soutenu par une forte demande pour les produits à base de sémaglutide.
Quel est le principal défi susceptible de ralentir la croissance du marché ?
Les prix catalogue élevés des nouvelles thérapies incrétines et SGLT-2 pèsent sur les budgets des payeurs, exerçant un frein de −0,9 % sur le CAGR prévu.
Dernière mise à jour de la page le:



