
Taille et part du marché de l'emballage flexible en Europe, Moyen-Orient et Afrique (EMEA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
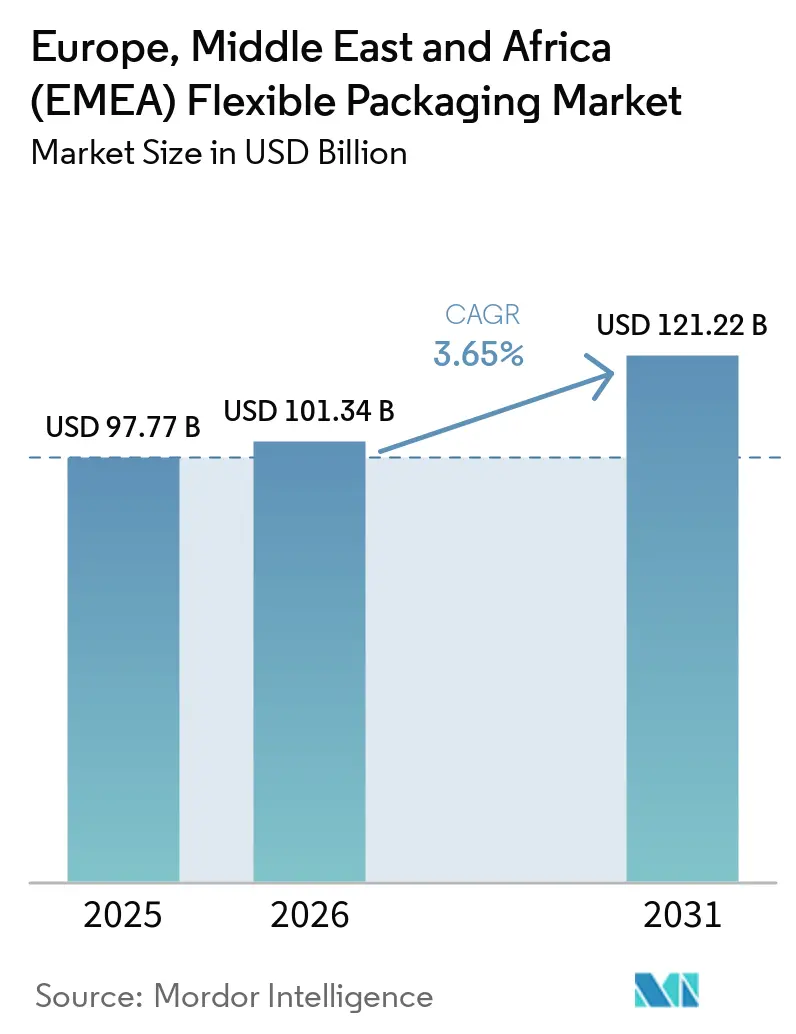
| Taille du marché de l'année de base (2025) | 97.77 Milliards de dollars |
| Taille du Marché (2026) | 101.34 Milliards de dollars |
| Taille du Marché (2031) | 121.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.65 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Europe |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage flexible en Europe, Moyen-Orient et Afrique (EMEA) par Mordor Intelligence
La taille du marché de l'emballage flexible en Europe, Moyen-Orient et Afrique (EMEA) en 2026 est estimée à 101,34 milliards USD, en progression par rapport à la valeur 2025 de 97,77 milliards USD, avec des projections pour 2031 atteignant 121,22 milliards USD, soit une croissance à un CAGR de 3,65 % sur la période 2026-2031. Un ensemble de mandats réglementaires, d'évolutions des modes de vie des consommateurs et de personnalisation permise par la technologie oriente cette progression régulière. Par ailleurs, la volatilité des prix des résines, la pression sur les marges et la nécessité de moderniser les technologies stimulent des opérations de grande envergure telles que l'intégration Amcor-Berry et la cession de Constantia Flexibles à One Rock Capital Partners, signalant un pivot vers les économies d'échelle et les compétences en impression numérique.
Principaux enseignements du rapport
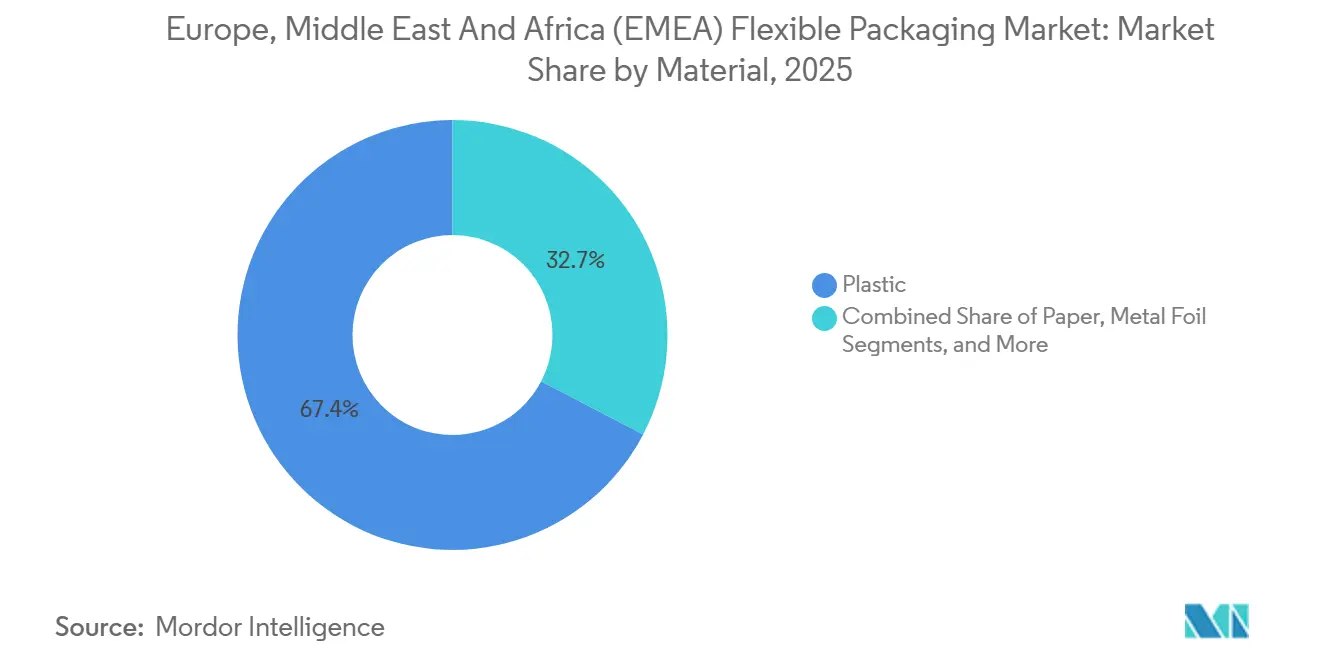
- Par matériau, les plastiques représentaient 67,35 % de la taille du marché des emballages flexibles EMEA en 2025, tandis que les bioplastiques et les substrats compostables devraient progresser à un CAGR de 4,88 % jusqu'en 2031.
- Par type de produit, les sacs et pochettes dominaient avec une part de 47,05 % de la taille du marché des emballages flexibles EMEA en 2025, tandis que les sachets et sticks sont positionnés pour un CAGR de 4,43 % jusqu'en 2031.
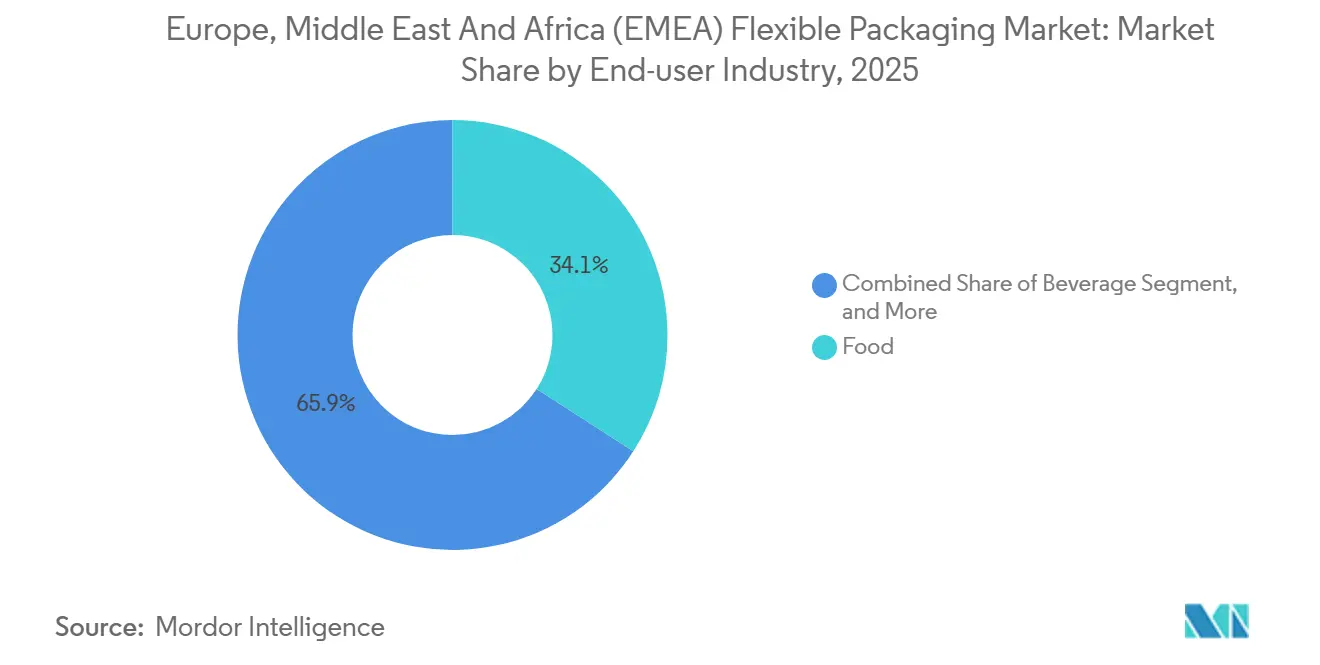
- Par secteur d'utilisation finale, les applications alimentaires représentaient 34,10 % des revenus en 2025 ; les soins personnels et cosmétiques devraient progresser à un CAGR de 4,65 % jusqu'en 2031.
- Par technologie d'impression, la flexographie dominait avec 45,20 % de la part du marché des emballages flexibles EMEA en 2025, mais l'impression numérique progresse à un CAGR de 4,79 % jusqu'en 2031.
- Par géographie, l'Europe détenait 82,95 % de la part du marché des emballages flexibles EMEA en 2025, tandis que le Moyen-Orient et l'Afrique enregistraient le CAGR le plus rapide à 4,63 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de produits alimentaires transformés et de commodité | +0.8% | Centres urbains d'Europe et du Moyen-Orient | Moyen terme (2-4 ans) |
| Pression réglementaire en faveur de formats recyclables | +1.2% | Portée par l'Europe, relayée par le MEA | Long terme (≥ 4 ans) |
| Allègement du poids pour des économies logistiques | +0.5% | Europe, chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Expansion rapide du commerce électronique | +0.7% | Europe, villes du CCG, Afrique émergente | Moyen terme (2-4 ans) |
| Croissance de la chaîne du froid pharmaceutique | +0.4% | Europe, États du Golfe | Long terme (≥ 4 ans) |
| Impression numérique pour les références à faible quantité minimale de commande | +0.3% | Cœur européen, adoption au Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse soutenue de la demande de produits alimentaires transformés et de commodité
La migration urbaine remodèle les habitudes alimentaires, incitant les distributeurs et les opérateurs de restauration à privilégier des emballages légers et à longue conservation qui protègent la fraîcheur pendant des cycles de distribution prolongés. Les sacs et pochettes économiques remplacent les alternatives rigides, réduisant les coûts de transport et les empreintes en CO₂. Les transformateurs introduisent des designs à emporter tels que le RotiBag de ProAmpac, un format résistant aux fuites capable de transporter des aliments chauds sans boîte extérieure. [1] Combinées à la conformité HACCP et ISO 22000, ces améliorations de performance accroissent le volume de base pour les substrats films et les fermetures à glissière sur l'ensemble du marché des emballages flexibles EMEA.
Pression réglementaire en faveur d'emballages recyclables et durables
Le règlement de l'UE sur les emballages et les déchets d'emballages 2025/40 impose 65 % de contenu recyclable d'ici 2030 et interdit les agents barrières chimiques à base de PFAS, déclenchant une refonte générale des stratifiés multicouches traditionnels. Les centres de R&D privilégient désormais les structures mono-PE ou mono-PP avec des compatibilisants qui préservent les barrières à l'oxygène et à l'humidité tout en permettant la récupération mécanique. Les revêtements compostables de BASF et les couches en polyamide chimiquement recyclé de Südpack illustrent la manière dont l'innovation s'aligne sur les jalons du règlement PPWR. Les propriétaires de marques standardisent leurs références mondiales autour de la conformité au niveau de l'UE, ouvrant de nouvelles perspectives de gain de part de marché aux fournisseurs de bioplastiques et aux transformateurs à base de fibres sur le marché des emballages flexibles EMEA.
Allègement du poids pour la réduction des coûts logistiques
Les taxes carbone et les suppléments carburant amplifient les avantages des jauges plus fines et des voiles barrières à jauge réduite. Des innovations telles que les plateaux MonoFlex BP de Coveris réduisent la consommation de matériaux de près de 30 % par rapport aux formats mixtes traditionnels sans sacrifier la résistance à la perforation. Les initiatives de réduction de jauge se répercutent sur les aliments surgelés, les aliments pour animaux de compagnie et les recharges de détergent, aidant les propriétaires de marques à réduire les émissions liées au transport et l'espace d'entreposage. Les opérateurs du commerce électronique récompensent les dimensions compactes par des frais de poids dimensionnel réduits, étendant la portée du moteur de croissance aux films de remplacement des caisses en carton ondulé et aux fardeleuses de films rétractables.
Expansion rapide du commerce électronique à travers l'EMEA
Les volumes de vente au détail en ligne ont augmenté en 2024-2025, incitant les centres de traitement des commandes à standardiser les enveloppes flexibles, les films de calage et les pochettes à bande inviolable compatibles avec les lignes de tri automatisées. Les déploiements de robots d'Amazon dans les centres logistiques européens ont incité les transformateurs à concevoir des enveloppes en LDPE résistantes à la déchirure avec des perforations à ouverture facile et des graphiques percutants imprimés numériquement pour les promotions saisonnières. Dans les marchés du Golfe, les températures ambiantes supérieures à 45 °C nécessitent des améliorations des barrières contre la pénétration des odeurs et les défaillances de soudure, stimulant la demande de sachets stratifiés haute performance prêts pour les réseaux de livraison du dernier kilomètre.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix des résines polymères | −0.9% | Europe, réseaux d'approvisionnement mondiaux | Court terme (≤ 2 ans) |
| Compression des marges due à la concurrence | −0.6% | Europe, marchés matures du CCG | Moyen terme (2-4 ans) |
| Infrastructure de recyclage des films insuffisante | −0.3% | Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Réglementations sur la migration des PFAS et des huiles minérales | −0.4% | Europe, conformité mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines polymères
Les fluctuations du pétrole brut et la structure tarifaire énergétique plus élevée de l'Europe perturbent les coûts des intrants pour les grades PE et PP, forçant les transformateurs à renégocier les contrats clients chaque trimestre. Les acteurs intégrés couvrent leur exposition par des contrats d'approvisionnement en matières premières pluriannuels, mais les entreprises de petite et moyenne taille font face à une érosion des marges qui réduit les dépenses d'investissement en nouvelles presses et rembobineuses. L'effet net modère les cycles de remplacement et ralentit l'adoption de l'innovation dans les segments sensibles aux prix du marché des emballages flexibles EMEA.
Intensification du paysage concurrentiel comprimant les marges
Vague après vague de fusions-acquisitions, des champions super-régionaux se constituent avec un pouvoir d'achat accru et des portefeuilles technologiques plus larges. Les transformateurs indépendants répondent en se spécialisant dans les travaux à tirage court et en investissant dans des lignes d'impression numérique fidèles aux couleurs, mais les équipes d'achat des clients mettent les fournisseurs en concurrence les uns avec les autres, comprimant les marges bénéficiaires sur les sacs à pain ordinaires et les pochettes de légumes surgelés. Même si les volumes continuent de croître, la compression de l'EBITDA limite les budgets de R&D, retardant les structures recyclables de nouvelle génération dans une grande partie du marché des emballages flexibles EMEA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
les bioplastiques impulsent la transition vers la durabilitéLes plastiques ont conservé 67,35 % de la part du marché des emballages flexibles EMEA en 2025, ancrés par des avantages de coûts, une haute résistance mécanique et des chaînes d'approvisionnement bien établies. Pourtant, les bioplastiques et les matériaux compostables gagnent du terrain — progressant à un CAGR de 4,88 % — en raison de la rigueur réglementaire et des engagements des marques en faveur du contenu renouvelable. Des projets pilotes financés par l'UE, tels que l'initiative PHA à partir de déchets d'AIMPLAS, illustrent le soutien institutionnel qui réduit les risques liés au passage à l'échelle industrielle. Les transformateurs font désormais tourner en parallèle des lignes d'extrusion pour des films à base d'algues marines, de PHA ou de PLA aux côtés du LDPE traditionnel, une approche à double voie qui couvre les risques de conformité tout en répondant aux besoins des marques pionnières. La taille du marché des emballages flexibles EMEA pour les substrats biosourcés devrait franchir le seuil de 5,28 milliards USD d'ici 2031, un bond de la part matière soutenu par la co-localisation des chaînes d'approvisionnement et la visibilité croissante pour les consommateurs des logos de compostabilité.
Pour éviter les compromis sur les performances, les stratifiés hybrides mélangent du PP chimiquement recyclé avec des couches de liaison en PET sans matière vierge, atteignant à la fois les quotas de contenu recyclé et les objectifs de réduction de jauge. Ces innovations sont opportunes car le règlement PPWR impose aux transformateurs de prouver la recyclabilité selon des protocoles acceptés par l'UE — un plafond de conformité que les acteurs dominants des plastiques doivent franchir ou céder des parts aux voiles cellulosiques émergents.

Par type de produit :
les sachets répondent à la demande de dosage individuelLes sacs et pochettes dominaient encore avec 47,05 % de la taille du marché des emballages flexibles EMEA en 2025, une position fondée sur leur polyvalence, des céréales aux détergents. Pourtant, les sachets et sticks bénéficient d'une dynamique remarquable avec un CAGR de 4,43 % jusqu'en 2031, portée par le café monodose, les poudres d'électrolytes et les crèmes dermatologiques. Les multinationales des soins personnels déploient des sachets imprimés numériquement pour tester des parfums ou des formules SPF dans des boîtes d'abonnement, exploitant des graphiques variables pour susciter l'engagement sur les réseaux sociaux. La faible empreinte matière du format s'intègre parfaitement dans les commerces de proximité où l'espace en rayon est très valorisé. Les sachets en alginate comestible présentés à l'IFFA 2025 repoussent encore davantage les limites en éliminant totalement les flux de déchets secondaires.
La demande des consommateurs pour un dosage précis et une utilisation nomade s'aligne sur les schémas nationaux d'étiquetage nutritionnel qui découragent les portions trop importantes. Par conséquent, le marché des emballages flexibles EMEA reconfigure ses lignes de formage-remplissage-scellage pour des cadences de voie plus rapides, des systèmes de micro-perforation et des soudures hermétiques en bordure capables de résister aux réseaux de livraison de colis. L'adoption des sachets s'inscrit également dans le cadre des exigences pharmaceutiques de la chaîne du froid, où des soudures quatre côtés à barrière aluminium protègent les principes actifs pharmaceutiques hygroscopiques durant le transport régional.
Par secteur d'utilisation finale :
les soins personnels tirent la croissance premiumL'alimentation est restée le pilier du marché, captant 34,10 % de part en 2025 grâce aux ventes en volume de produits de boulangerie, de viande et de snacks. Néanmoins, les soins personnels et cosmétiques ont affiché la trajectoire la plus forte à un CAGR de 4,65 %, reflétant la premiumisation et une inclination des consommateurs vers des emballages respectueux de l'environnement. Des marques telles que Beiersdorf intègrent des pochettes debout prêtes pour le rechargement qui respectent les BPF cosmétiques ISO 22716 tout en réduisant le tonnage de plastique, une démarche qui permet de raconter l'histoire de la réduction des déchets dans des campagnes publicitaires haut de gamme. Les vernis haute brillance, les films soft-touch et les accents métalliques — autrefois caractéristiques des flacons rigides — sont désormais réalisables sur des structures multicouches en PE, élargissant le vocabulaire esthétique du marché des emballages flexibles EMEA.
Les emballages pharmaceutiques et de santé, bien que moins importants en revenus, commandent des marges supérieures en raison de la validation réglementaire et de la précision des barrières. Dans ce secteur, les tri-stratifiés aluminium/PET/PP persistent malgré les difficultés liées à la recyclabilité, car les tolérances à la pénétration de l'humidité sont très strictes. Les films agricoles, les sachets d'engrais et les pochettes pour l'horticulture représentent des débouchés de niche mais résilients, soutenus par le secteur des serres en plein essor en Afrique et par les subventions de la politique agricole commune de l'UE pour l'adoption des paillis biodégradables.
Par technologie d'impression :
l'impression numérique permet la personnalisationLa flexographie a conservé 45,20 % de la part du marché des emballages flexibles EMEA en 2025, synonyme de longs tirages de sacs de chips et de becs verseurs de recharges de détergent. Pourtant, les presses numériques réécrivent l'économie des petits tirages, progressant à un CAGR de 4,79 %. Les déploiements 2024 de HP Indigo permettent l'impression en surface sur PE avec des encres alimentaires, libérant les tailles de commande à moins de 1 000 unités pour des campagnes ciblées. Les transformateurs recalibrent leurs ateliers de production : les lignes hybrides combinent le numérique pour les données variables et la flexographie en ligne pour la couverture d'encre lourde, maximisant l'OEE.
Les flux de travail numériques réduisent également les déchets — pas de clichés, préparation minimale — et permettent une collecte de données plus riche via des codes QR sérialisés. La transparence qui en résulte sous-tend des solutions anti-contrefaçon très appréciées par les acteurs de la nutraceutique et des cosmétiques. À mesure que la technologie se déploie à grande échelle, la parité des coûts avec les travaux de flexographie de longueur moyenne se rapproche, accélérant sa pénétration sur l'ensemble du marché des emballages flexibles EMEA.
Analyse géographique
Marché de l'emballage flexible en Europe
La position bien établie de l'Europe découle de décennies d'innovation, de politiques rigoureuses et d'un réseau dense de recycleurs, d'extrudeurs de films et de concepteurs d'emballages. Les bureaux d'ingénierie allemands fournissent des lignes de films soufflés multicouches capables de traiter des matières premières issues du recyclage chimique, tandis que la France et l'Espagne constituent des consortiums testant des papiers barrières à base de cellulose. L'emprise de 82,95 % du bloc sur la part de marché de l'emballage flexible EMEA en 2025 masque une agitation interne : la volatilité des prix de l'énergie pousse les transformateurs à délocaliser les étapes de laminage à forte consommation énergétique vers la Pologne ou la Turquie, à moindre coût, réduisant les dépenses sans quitter le cadre réglementaire de l'UE.
Marché de l'emballage flexible dans les pays du GCC
Le Moyen-Orient tire parti de la proximité des matières premières pétrochimiques et des véhicules d'investissement souverains pour incuber des méga-usines. La ville d'élevage de 2 milliards USD d'Arabie Saoudite intègre une transformation de viande en aval, élargissant la demande de barquettes MAP et de thermoformés haute barrière. Le site américain de 100 millions USD d'Hotpack, basé aux Émirats arabes unis, témoigne de l'ambition de mettre à profit le savoir-faire manufacturier du GCC sur la scène transatlantique. Dans l'ensemble du Golfe, les revenus disponibles élevés et l'adoption du commerce électronique accélèrent l'adoption de pochettes à impression riche pour la confiserie haut de gamme, la parfumerie et les nutraceutiques certifiés halal.
Marché de l'emballage flexible en Afrique
Le potentiel de l'Afrique est vaste, bien qu'inégal. L'Afrique du Sud est en tête en matière de collecte et de recyclage, tandis que le Nigeria et le Kenya affichent une croissance de la consommation plus rapide grâce à l'afflux urbain, à la modernisation du commerce de détail et à la pénétration de la monnaie mobile qui stimule le commerce électronique. La faiblesse des infrastructures logistiques et les coupures de courant intermittentes dans certaines parties de l'Afrique subsaharienne contraignent les transformateurs à concevoir des emballages tolérant de larges variations d'humidité et de température. Les entreprises de grande consommation multinationales testent des programmes de sachets rechargeables à Nairobi et à Lagos — des programmes qui s'articulent avec des initiatives de reprise au niveau communautaire soutenues par des ONG. Sur la période de prévision, le marché de l'emballage flexible EMEA devrait allouer davantage de fonds de roulement à l'extrusion sur le continent, réduisant les délais de livraison et atténuant les fluctuations des taux de change.
Paysage réglementaire
En Europe, le centre de gravité réglementaire est le règlement européen sur les emballages et les déchets d'emballages (PPWR), Règlement (UE) 2025/40. Il est entré en vigueur en février 2025 et s'applique à partir du 12 août 2026, faisant passer la conformité d'une approche fondée sur une directive à un corpus de règles directement applicable. Ce changement renforce l'écoconception pour la recyclabilité, les exigences en matière de contenu recyclé pour des catégories définies d'emballages plastiques, ainsi que les restrictions sur certaines substances présentes dans les emballages en contact avec les denrées alimentaires, y compris les contraintes liées aux PFAS mentionnées dans les documents d'orientation du PPWR.
Dans la région MEA, la politique est plus fragmentée et s'appuie souvent sur la responsabilité élargie des producteurs (REP) et des orientations de conception plutôt que sur une classification harmonisée de la recyclabilité. Le Kenya a renforcé les obligations des producteurs d'emballages via son cadre Sustainable Waste Management Act (avis légal n° 176 de 2024), avec un enregistrement et un reporting passant par la National Environment Management Authority (NEMA). En Afrique du Sud, le Department of Forestry, Fisheries and the Environment (DFFE) a publié le Packaging Guideline: Recyclability by Design, renforçant un langage technique commun pour les transformateurs et les organisations de responsabilité des producteurs (par exemple via la mise en œuvre liée à Polyco), tout en exigeant des propriétaires de marques une documentation plus rigoureuse des allégations de recyclabilité.
Analyse de la chaîne de valeur
La chaîne de valeur des emballages flexibles en EMEA commence par l'approvisionnement en matières premières et substrats (PE, PP y compris CPP/BOPP, PET, papier, feuille d'aluminium et résines biosourcées émergentes). Elle se poursuit ensuite par les additifs et intrants de transformation (encres, revêtements, adhésifs), l'extrusion et la lamination de films, l'impression et la finition, jusqu'aux formats tels que sacs, sachets, films, films d'emballage et sachets-doses. Les propriétaires de marques et les détaillants transforment ces emballages en applications à fort volume dans l'alimentation, les soins personnels et la santé, tandis que les canaux logistiques et de commerce électronique imposent des contraintes de durabilité et dimensionnelles qui influencent le choix du film, la performance de scellage et le calibre.
En aval, la gestion des déchets, les recycleurs et les organisations de REP façonnent de plus en plus les choix de matériaux. En Europe, le PPWR (Règlement (UE) 2025/40) s'applique à partir du 12 août 2026 et relève le niveau d'exigence pour les conceptions recyclables et la documentation technique, renforçant le passage vers des structures mono-matériau et une coordination plus étroite entre transformateurs et recycleurs. Les mouvements récents de la chaîne pointent aussi vers une intégration amont et un renforcement des capacités, notamment l'acquisition par Coveris de la société allemande GEFO (capacité de film CPP) et la mise en service par Amcor d'une nouvelle capacité de film prêt au recyclage en Italie ainsi que la modernisation de sa capacité d'impression flexographique aux Pays-Bas, reliant plus étroitement la capacité de transformation aux structures alignées sur le PPWR et à des délais d'approvisionnement plus courts pour les propriétaires de marques régionaux.
Paysage concurrentiel
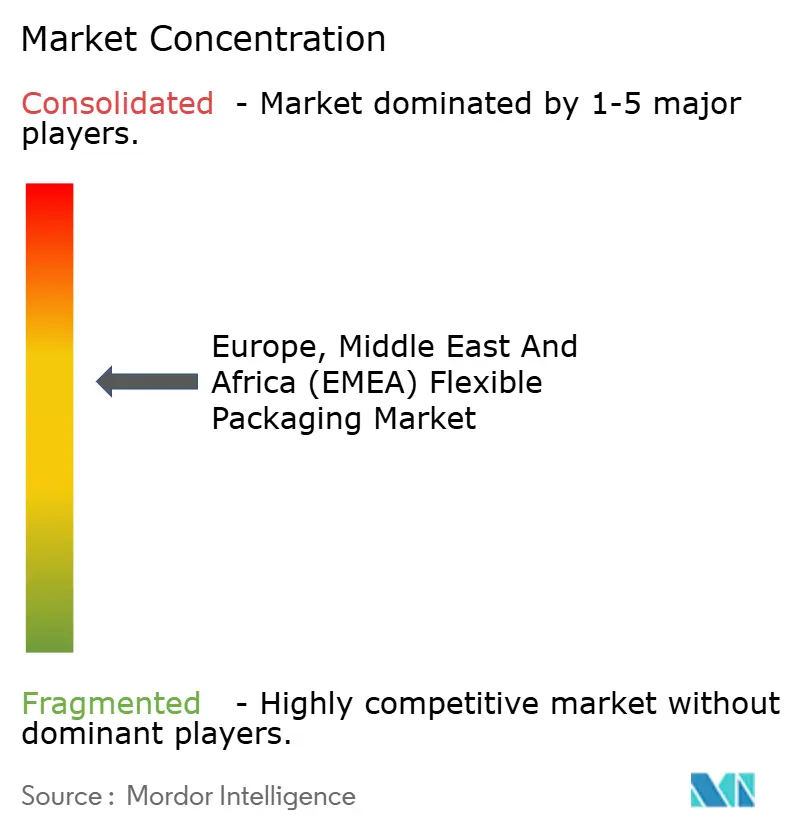
Le marché des emballages flexibles EMEA présente un niveau de consolidation moyen : les cinq premiers groupes contrôlent environ 50 % du chiffre d'affaires régional, donnant à l'arène un score de concentration de 6. Des transactions très médiatisées — Amcor finalisant l'acquisition de l'unité emballages de santé de Berry et Constantia Flexibles rejoignant One Rock — soulignent la course aux synergies d'échelle et aux capacités de R&D. Les consolidateurs poursuivent une triple ambition : des portefeuilles géographiques équilibrés, des pipelines en science des matériaux et des compétences en impression numérique.
Les thèmes stratégiques convergent. Premièrement, la différenciation par la durabilité — Amcor, Huhtamäki et Mondi rivalisent pour commercialiser des stratifiés mono-PE prêts pour le recyclage testés pour la conformité au règlement PPWR. Deuxièmement, l'intégration verticale — les géants des polymères investissent dans le recyclage chimique et l'impression d'étiquettes en interne pour garantir la sécurité des approvisionnements en matières premières. Troisièmement, la portée géographique — les acteurs européens établis acquièrent des transformateurs de niche en Arabie Saoudite ou en Égypte pour obtenir un accès en franchise de droits de douane et bénéficier d'une énergie à faible coût. Les entrants de nouvelle génération comme B'ZEOS et AIMPLAS opèrent à la frontière des matériaux, accordant des licences sur des résines ou des revêtements biosourcés que les acteurs établis pourraient licencier ou acquérir purement et simplement. Les dépôts de brevets se concentrent autour des systèmes adhésifs sans époxy, des couches barrières à base de silice et des traitements plasma en ligne — tous conçus pour offrir une recyclabilité conforme au règlement PPWR sans sacrifier la durée de conservation.
La concurrence par les prix s'intensifie sur les sacs à pain, les pâtes sèches et le lait en poudre, où la consolidation des acheteurs arme les groupes de supermarchés d'un pouvoir de négociation renforcé. Pour lutter contre la banalisation, les transformateurs se diversifient dans les sachets d'échantillons de soins personnels, les friandises haut de gamme pour animaux de compagnie et les pochettes pour dispositifs médicaux, qui récompensent la haute fidélité d'impression et les tolérances dimensionnelles strictes. La capacité d'impression numérique devient un atout de négociation : les transformateurs promettent des délais de 10 jours et une gestion multicanal des maquettes, convainquant les propriétaires de marques qui lancent des promotions flash sur TikTok et Instagram.
Leaders du secteur de l'emballage flexible en Europe, Moyen-Orient et Afrique (EMEA)
-
Amcor plc
-
Constantia Flexibles Group GmbH
-
Mondi plc
-
Huhtamäki Oyj
-
ProAmpac Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage flexible en Europe, au Moyen-Orient et en Afrique (EMEA) Entreprises couvertes dans ce rapport
- Amcor plc
- Constantia Flexibles Group GmbH
- Mondi plc
- Huhtamaki Oyj
- ProAmpac Holdings Inc.
- Bischof + Klein SE & Co. KG
- Aluflexpack AG
- Bak Ambalaj Sanayi ve Ticaret A.S.
- Coveris Management GmbH
- Danaflex OOO
- Gualapack S.p.A.
- Wipak Oy
- SUDPACK Holding GmbH & Co. KG
- Schur Flexibles Holding Ges.m.b.H.
- ePac Holdings LLC
- Treofan Germany GmbH & Co. KG
- Cellografica Gerosa S.p.A.
- Flextrus AB
Opportunités de marché et perspectives d'avenir
La mise en œuvre du PPWR à partir du 12 août 2026 crée un espace immédiat pour les structures flexibles conformes à l'UE et prêtes au recyclage, ainsi que pour les services techniques liés aux dossiers de conformité, à la préparation de l'étiquetage et à la preuve de recyclabilité. Les transformateurs capables d'industrialiser les laminés mono-matériau PE/PP, les solutions barrières recyclables et les emballages allégés s'alignent également sur les dispositions de minimisation du PPWR (y compris les limites sur l'espace vide pour les emballages groupés, de transport et de commerce électronique). Cela élargit les opportunités dans les enveloppes postales pour le e-commerce, les emballages groupés et les solutions de transit prêtes à l'étal, où les emballages flexibles peuvent remplacer des formats plus lourds.
Les mouvements d'investissement et de portefeuille à travers l'Europe fournissent des signaux concrets sur les zones où la demande se construit. Amcor a mis en service une ligne de production de film à haute barrière et prêt au recyclage sur son site de Lugo di Vicenza (Italie) et a ajouté une capacité d'impression à Hardenberg (Pays-Bas), tandis que Coveris a étendu ses capacités en film CPP via l'acquisition de GEFO (Allemagne) et modernisé les équipements de ses usines polonaises. Côté fibre, des activités de collaboration telles qu'Amcor travaillant avec Metsa Group et G. Mondini sur des solutions à base de fibres montrent la volonté des propriétaires de marques d'explorer des voies de réduction du plastique pour des applications spécifiques. Ensemble, ces actions soutiennent les opportunités pour des résines et adhésifs compatibles, des flux de travail d'impression flexo numérique et haute performance pour les petites séries et les changements graphiques réglementaires, ainsi que des ajouts de capacité régionale qui réduisent les délais pour les référencements alignés sur le PPWR.
Développements industriels récents dans Marché de l'emballage flexible en Europe, au Moyen-Orient et en Afrique (EMEA)
- Juin 2026 : Coveris a finalisé l'acquisition du producteur d'emballages allemand GEFO afin d'étendre ses capacités en film de polypropylène coulé (CPP) pour des structures mono-matériau recyclables. L'opération renforce le contrôle interne de l'extrusion de film, améliorant la disponibilité des nappes à base de CPP qui soutiennent les conceptions prêtes au recyclage. Elle renforce également l'intégration verticale à mesure que les transformateurs reconfigurent leurs portefeuilles pour des formats alignés sur le PPWR.
- Avril 2026 : Amcor a annoncé un investissement de plusieurs millions d'euros dans une nouvelle ligne d'impression flexographique haute performance à son site de Hardenberg aux Pays-Bas pour soutenir les marchés des films industriels et agricoles. La capacité d'impression supplémentaire améliore le débit et la flexibilité des spécifications pour les applications à fort volume, de plus en plus redessinées pour la recyclabilité et l'allégement. Cette modernisation soutient également des changements graphiques plus rapides à mesure que les propriétaires de marques adaptent leurs emballages aux exigences évolutives en matière de conformité et d'étiquetage.
- Juin 2025 : Coveris a lancé les barquettes ATM en carton BarrierFresh, conçues pour réduire l'utilisation de plastique de 90 % tout en prolongeant la durée de conservation des protéines. Ce lancement élargit l'ensemble concurrentiel en poussant les solutions à base de carton et hybrides vers des usages traditionnellement assurés par des formats fortement plastiques. Il accroît également la pression sur les fournisseurs d'emballages flexibles pour qu'ils offrent une performance comparable en matière de barrière et de durée de conservation avec des structures prêtes au recyclage.
Marché de l'emballage flexible en Europe, au Moyen-Orient et en Afrique (EMEA) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur des produits d'emballage flexible vendus et utilisés dans la zone EMEA, principalement les films, les sacs et les pochettes fournis aux secteurs d'utilisation finale courants.
Exclusions du périmètre : le dimensionnement exclut les formats d'emballage rigide et les machines d'emballage, ainsi que les valeurs commerciales de résines brutes et de matières premières de base comptabilisées en dehors de l'emballage transformé.
Aperçu de la segmentation
- Par matériau
- Plastiques
- Polyéthylène (PE)
- Polypropylène à orientation biaxiale (BOPP)
- Polypropylène cast (CPP)
- Autres plastiques
- Papier
- Feuille métallique
- Bioplastiques et matériaux compostables
- Plastiques
- Par type de produit
- Sacs et pochettes
- Films et emballages
- Sachets et sticks
- Autres types de produits
- Par secteur d'utilisation finale
- Alimentation
- Produits de boulangerie
- Snacks
- Viande, volaille et produits de la mer
- Confiserie
- Alimentation pour animaux de compagnie
- Autres produits alimentaires
- Boissons
- Santé et produits pharmaceutiques
- Soins personnels et cosmétiques
- Agriculture et horticulture
- Autres secteurs d'utilisation finale
- Alimentation
- Par technologie d'impression
- Flexographie
- Rotogravure
- Impression numérique
- Autres technologies d'impression
- Par géographie
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et ancrer nos données d'entrée à des signaux publics difficilement contestables. Pour l'emballage flexible dans la zone EMEA, nous nous sommes appuyés sur des sources telles que les séries de production industrielle et de commerce d'Eurostat, les données d'importation et d'exportation d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale, ainsi que les publications des associations nationales de l'emballage ou des plastiques lorsqu'elles étaient disponibles.
Nous avons également examiné les rapports annuels publics des entreprises, les présentations aux investisseurs et les articles de presse réputés afin de comprendre les ajouts de capacité, les redémarrages d'usines et les évolutions de la demande affectant l'emballage alimentaire, des boissons et de la santé. En parallèle, nous avons utilisé des abonnements payants uniquement de manière approuvée, principalement pour l'intelligence financière des entreprises, les vérifications des échanges commerciaux au niveau des expéditions et la couverture des brevets afin de confirmer les tendances en matière de matériaux et de barrières. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des lacunes.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès de transformateurs, d'acteurs des matières premières, de distributeurs et de grands acheteurs d'emballages dans les principaux pays de la zone EMEA. Nous avons utilisé ces échanges pour confirmer les tendances de la demande des utilisateurs finaux, les mouvements de prix typiques par format, et les cas où une substitution entre films, pochettes et sacs se produisait réellement. Étant donné que la couverture s'étend sur plusieurs sous-régions, les données ont été vérifiées en Europe, au Moyen-Orient et en Afrique afin que les hypothèses ne soient pas trop ajustées à un seul bassin de demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 18 % | Managers : 56 % |
Dimensionnement du marché et prévisions
La construction centrale commence par une approche descendante dans laquelle la consommation d'emballages est reconstituée à partir des bassins de demande des utilisateurs finaux dans la zone EMEA, puis filtrée par la pénétration des formats flexibles dans chaque utilisation finale. Pour rester réaliste, les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications des revenus des transformateurs par échantillonnage et le volume au niveau du format multiplié par le prix de vente moyen (ASP) pour les films, les sacs et les pochettes.
Les principales données d'entrée utilisées comprennent la pénétration de l'emballage flexible dans l'emballage alimentaire et des boissons, la production d'aliments emballés et les évolutions de la composition, les tendances de consommation dans les soins de santé et les soins personnels, l'orientation des prix des résines et des matériaux barrières, ainsi que le rythme de réduction de l'épaisseur (qui modifie les grammes par emballage et la valeur par emballage au fil du temps). Lorsque la clause principale est atteinte, après l'alignement de ces variables de demande et de prix, la valeur annuelle du marché ressort comme un calcul reproductible. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des avis d'experts, dans laquelle les cas de base, conservateur et d'adoption plus rapide sont liés à la croissance de la consommation d'emballés et à la progression attendue de l'ASP par format et par matériau. Lorsque les vérifications ascendantes étaient incomplètes, nous avons élargi les échantillons en utilisant les marges typiques de la région et la composition connue des produits, puis nous avons retesté les totaux par rapport aux résultats descendants.
Validation des données et cycle de mise à jour
Nous validons en triangulant les résultats du modèle par rapport à des signaux indépendants, notamment les flux commerciaux, les annonces publiques de capacité et les indicateurs de production des utilisateurs finaux, puis en examinant les écarts qui sortent des plages attendues. Si une anomalie apparaît, comme un saut de valeur soudain non soutenu par la production de biens emballés ou le mouvement des prix des résines, nous revérifions les hypothèses et, si nécessaire, nous reprenons contact avec des contacts du secteur pour confirmer ce qui a changé.
Avant la validation finale, le modèle et le récit passent par des révisions analytiques en plusieurs étapes afin que la même logique soit appliquée dans tous les pays et toutes les utilisations finales. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs, des évolutions importantes des capacités ou des fluctuations marquées des prix des matières premières. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché de l'emballage flexible en Europe, Moyen-Orient et Afrique (EMEA) selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour l'emballage flexible en zone EMEA peuvent sembler différentes car chaque éditeur trace ses propres limites, et le même terme, flexible, peut encore dissimuler des choix de périmètre. Les différences proviennent généralement de ce qui est inclus dans la chaîne de valeur, de la façon dont les prix sont normalisés entre les pays, et de la rapidité avec laquelle les hypothèses sont actualisées.
Les vérifications des flux commerciaux pour les matériaux d'emballage, ainsi que les recoupements des revenus des transformateurs, constituent les éléments de preuve qui permettent à Mordor Intelligence de rester aligné sur la demande d'emballage flexible transformé dans la zone EMEA, plutôt que de dériver vers la valeur des résines ou les formats d'emballage adjacents. De plus, le moment de la conversion des devises, le traitement des matériaux barrières multicouches et le mouvement supposé de l'ASP pour les films par rapport aux pochettes peuvent faire varier le chiffre de manière significative, même lorsque la région et les années correspondent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 97,77 milliards USD (2025) | |
| Association professionnelle A | 104,30 milliards USD (2025) | Cette estimation semble étendre le périmètre à une définition plus large de la valeur de l'emballage, dans laquelle la valeur des résines et des films intermédiaires peut être partiellement comptée en double, et les prix sont souvent rapportés à un niveau de prix catalogue plutôt qu'à des ASP normalisés par transaction. |
| Revue spécialisée B | 90,10 milliards USD (2025) | Ce chiffre sous-estime probablement en s'appuyant sur un ensemble de pays plus restreint et en appliquant un prix moyen unique à tous les formats, ce qui peut atténuer la contribution en valeur des pochettes barrières à haute spécification utilisées dans les applications alimentaires et de santé. |
L'écart entre les valeurs publiées est principalement dû aux limites du périmètre et à la façon dont les prix sont traduits entre les formats et les devises. Notre approche reste traçable car la construction de la valeur est d'abord liée aux signaux de la demande des utilisateurs finaux, puis vérifiée par des contrôles sélectifs de la réalité côté fournisseur, de sorte que le total final peut être expliqué et reproduit avec les mêmes données d'entrée.
Questions clés auxquelles le rapport répond
Quel sera le montant des dépenses en emballages flexibles à travers l'Europe, le Moyen-Orient et l'Afrique d'ici 2031 ?
Les dépenses devraient atteindre 121,22 milliards USD d'ici 2031, en progression par rapport à 97,77 milliards USD en 2025.
Quelle catégorie de matériaux gagne le plus rapidement des parts dans le domaine des emballages flexibles EMEA ?
Les bioplastiques et les matériaux compostables sont les plus en croissance, progressant à un CAGR de 4,88 % jusqu'en 2031 grâce à la conformité au règlement PPWR.
Quelle région se développe le plus rapidement au sein de l'EMEA ?
La sous-région Moyen-Orient et Afrique est en tête avec un CAGR de 4,63 % à mesure que les projets d'infrastructure et de sécurité alimentaire se multiplient.
Pourquoi les transformateurs investissent-ils dans des lignes d'impression numérique ?
Les presses numériques permettent des tirages à faible quantité minimale de commande, des données variables et des changements rapides de maquettes, adaptés aux promotions éphémères du commerce électronique et réduisant les coûts de clichés.
Comment les nouvelles réglementations affectent-elles les matériaux barrières ?
Le règlement PPWR interdit les barrières à base de PFAS et pousse à 65 % de contenu recyclable d'ici 2030, accélérant le passage aux stratifiés mono-matière PE et PP et aux nylons chimiquement recyclés.
Quelle récente opération de fusion-acquisition illustre la consolidation du marché ?
L'acquisition par Amcor de l'activité d'emballages de santé de Berry Global illustre la tendance à la recherche d'économies d'échelle parmi les principaux transformateurs.