
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
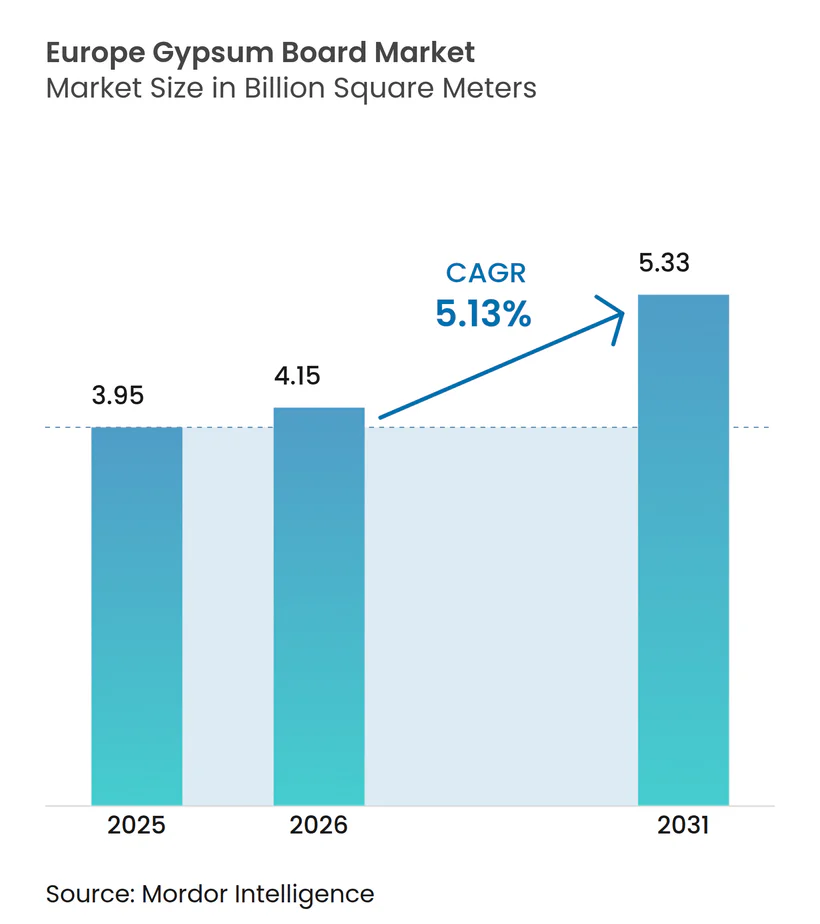
| Taille du marché de l'année de base (2025) | 3.95 Milliards de mètres carrés |
| Volume du Marché (2026) | 4.15 Milliards de mètres carrés |
| Volume du Marché (2031) | 5.33 Milliards de mètres carrés |
| Taux de croissance (2026 - 2031) | 5.13 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des plaques de plâtre par Mordor Intelligence
La taille du marché européen des plaques de plâtre devrait atteindre 3,95 milliards de mètres carrés en 2025, 4,15 milliards de mètres carrés en 2026, et 5,33 milliards de mètres carrés d'ici 2031, avec un CAGR de 5,13 % de 2026 à 2031. Un rebond mesuré des dépenses de rénovation, le déploiement des plans nationaux de rénovation des bâtiments et l'assouplissement des pressions sur les taux d'intérêt soutiennent la reprise après le ralentissement de la construction en 2024. La conformité réglementaire, plutôt que la construction résidentielle spéculative, constitue le principal déclencheur de la demande, car la directive révisée sur la performance énergétique des bâtiments lie les subventions à la rénovation à la divulgation obligatoire du potentiel de réchauffement climatique sur l'ensemble du cycle de vie. Les rénovations énergétiques profondes qui superposent des plaques de plâtre isolées sur les substrats existants, l'adoption rapide de systèmes intérieurs préfabriqués et des codes plus stricts en matière d'incendie et d'acoustique font pivoter les volumes vers des plaques murales haute performance. L'intensité concurrentielle s'accroît à mesure que les multinationales accélèrent le lancement de produits à contenu recyclé et étendent leur empreinte régionale, tandis que les producteurs locaux à coûts optimisés défendent leurs parts dans les marchés méditerranéens sensibles aux prix.
Principaux enseignements du rapport
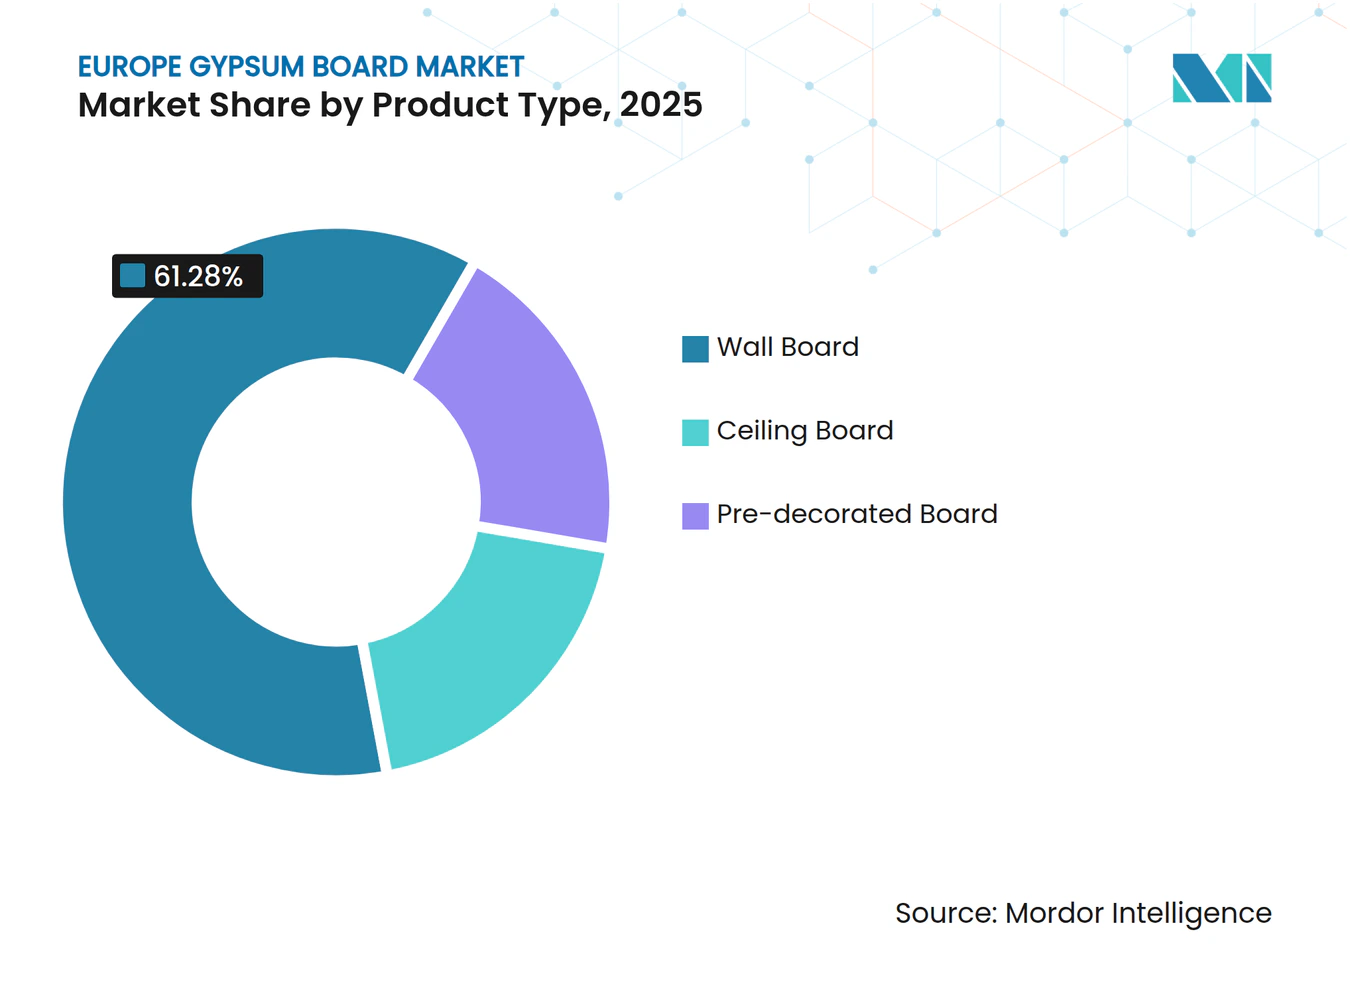
- Par type de produit, la plaque murale a capté 61,28 % de la part du marché européen des plaques de plâtre en 2025 et progresse à un CAGR de 7,85 % jusqu'en 2031.
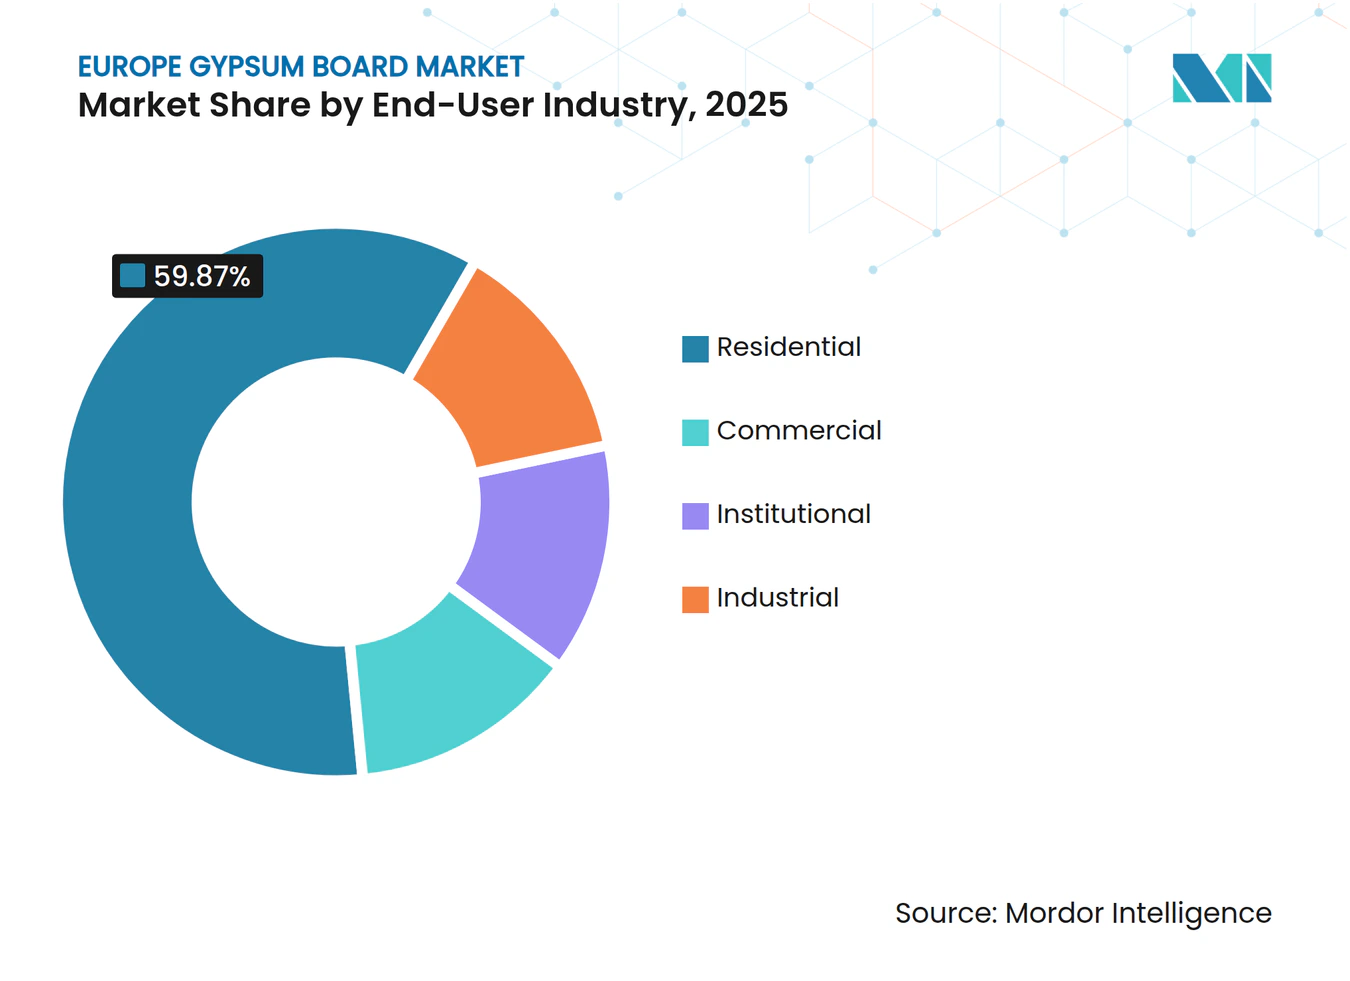
- Par secteur d'utilisation finale, le résidentiel représentait 59,87 % de la taille du marché européen des plaques de plâtre en 2025, tandis que la demande commerciale croît à un CAGR de 7,90 % jusqu'en 2031.
- Par géographie, l'Allemagne était en tête avec 37,12 % de la part du marché européen des plaques de plâtre en 2025 ; les pays nordiques connaissent la croissance la plus rapide avec un CAGR de 6,20 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations à la rénovation soutenues par le Pacte vert européen | +1.8% | À l'échelle de l'UE, plus marquées en Allemagne, en France, en Italie et en Espagne | Moyen terme (2 à 4 ans) |
| Codes européens plus stricts en matière d'incendie et d'acoustique pour les cloisons légères | +0.9% | À l'échelle de l'UE, en particulier dans les pays nordiques, en Allemagne et au Royaume-Uni | Long terme (≥ 4 ans) |
| Adoption rapide de systèmes intérieurs préfabriqués | +1.2% | Allemagne, pays nordiques, Pays-Bas, Autriche | Moyen terme (2 à 4 ans) |
| Adoption croissante de plaques résistantes à l'humidité et aux moisissures dans les zones côtières | +0.5% | Méditerranée (Espagne, Italie, Grèce), Atlantique (Royaume-Uni, France) | Long terme (≥ 4 ans) |
| Le travail hybride stimule la demande de cloisons démontables | +0.7% | Europe occidentale (Royaume-Uni, Allemagne, France, Benelux), pays nordiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incitations à la rénovation soutenues par le Pacte vert européen
La Vague de rénovation vise à rénover 35 millions de bâtiments d'ici 2030, les États membres étant tenus de soumettre leurs plans nationaux définitifs de rénovation des bâtiments d'ici décembre 2026[1]. Le fait de lier les subventions aux limites du potentiel de réchauffement climatique sur le cycle de vie fait avancer la demande de rénovation, les propriétaires anticipant les pénalités futures. Le Fonds pour le climat et la transformation de l'Allemagne, doté de 500 milliards d'euros, illustre l'ampleur des capitaux publics, mais sa baisse de 18,9 % des permis de construire jusqu'en novembre 2024 montre que le financement seul ne peut pas relancer les mises en chantier de logements privés. Les réductions des coûts de transaction — guichets uniques et centres d'assistance technique — prévues pour 2026 devraient débloquer des projets de petits propriétaires où la plaque de plâtre domine les rénovations intérieures. Les dépenses du Fonds de relance de l'Espagne ont déjà porté la production de construction à +9,8 % en glissement annuel en novembre 2024, renforçant la dynamique axée sur la rénovation. La hausse de 21 % des investissements dans la construction en Roumanie en 2025 souligne comment les fonds européens déterminent les trajectoires de croissance au niveau national.
Codes européens plus stricts en matière d'incendie et d'acoustique pour les cloisons légères
La refonte de la directive sur la performance énergétique des bâtiments exige que les États membres se réfèrent aux classifications Euroclass pour l'incendie et aux seuils acoustiques de la norme ISO 717 lors du remplacement des cloisons, intégrant des exigences de performance dans chaque rénovation. Plusieurs pays imposent déjà des évaluations du cycle de vie de l'ensemble du bâtiment, et l'Islande vise une réduction de 43 % des émissions d'ici 2030, faisant des systèmes de plâtre légers classés A2 la référence. Atteindre des performances similaires en matière d'incendie et d'acoustique avec des panneaux en bois nécessite des assemblages plus épais qui augmentent les coûts initiaux et le carbone incorporé. La plaque GB-WRTX multi-attributs de Knauf illustre la tendance des produits vers la conformité groupée, bien que chaque certification supplémentaire alourdit les frais de test que les producteurs régionaux peinent à absorber.
Adoption rapide de systèmes intérieurs préfabriqués
Les pénuries de main-d'œuvre ont réduit les effectifs de la construction dans l'UE de 5 % en dessous des niveaux de 2019 en 2024, intensifiant l'intérêt pour les modules muraux fabriqués en usine qui réduisent considérablement les heures sur site. L'usine de Fos-sur-Mer de Knauf, inaugurée en mars 2024 avec un investissement de 80 millions d'euros, produit des plaques de plâtre pré-intégrées avec isolation, pare-vapeur et conduits, réduisant les temps d'installation de 40 %. Le projet ELISSA d'Horizon 2020 a démontré une économie d'énergie de chauffage de 25 % grâce à des façades en plâtre préfabriquées intégrant des matériaux à changement de phase, bien que la montée en échelle reste limitée par des chaînes d'approvisionnement fragmentées. L'adoption est la plus élevée en Allemagne et dans les pays nordiques, où les coûts de main-d'œuvre élevés favorisent l'assemblage en usine par rapport aux corps de métier humides.
Adoption croissante de plaques résistantes à l'humidité et aux moisissures dans les zones côtières
Les pics d'humidité liés au changement climatique font augmenter les taux de défaillance des plaques standard dont l'absorption d'eau dépasse 10 %, entraînant des cycles prématurés de moisissures et de remplacement. Les plaques résistantes à l'humidité H1 affichent une prime de 15 à 20 %, limitant leur pénétration à moins de 25 % des installations côtières en 2025. Les exclusions d'assurance incitent désormais les prescripteurs britanniques à opter pour les produits H1 après une hausse de 12 % des sinistres liés à l'humidité en 2024. Etex a recyclé 590 000 tonnes de déchets de plâtre en 2024 — en grande partie issus de plaques endommagées — soulignant les avantages en termes d'économie circulaire d'une protection initiale contre l'humidité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vulnérabilité des plaques standard à l'eau dans les zones à forte humidité | -0.6% | Méditerranée côtière, régions atlantiques, Baltique | Moyen terme (2 à 4 ans) |
| Volatilité des prix du plâtre et du papier de revêtement | -0.8% | À l'échelle de l'UE, aiguë dans les marchés dépendants des importations (Royaume-Uni, Benelux) | Court terme (≤ 2 ans) |
| Les panneaux muraux biosourcés émergents captent l'attention en matière de durabilité | -0.4% | Pays nordiques, Allemagne, Autriche, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilité des plaques standard à l'eau dans les zones à forte humidité
Les plaques standard absorbent plus de 10 % d'eau en poids, provoquant gonflement et moisissures en moins de trois ans dans les salles de bains et sous-sols côtiers. Les codes en Espagne, en Italie et en Grèce manquent encore de spécifications H1 obligatoires, limitant l'adoption des plaques résistantes à l'humidité à moins de 25 % malgré la hausse des exclusions d'assurance. Les données sur les déchets d'Etex en 2024 montrent que les défaillances liées à l'humidité génèrent d'importants tonnages de remplacement, compromettant les objectifs de circularité. Bien que le problème soit géographiquement limité, les retombées en termes de réputation remettent en question l'adéquation du plâtre dans tout emplacement humide.
Volatilité des prix du plâtre et du papier de revêtement
La baisse de la production d'électricité à partir du charbon a fortement réduit l'offre de plâtre synthétique, forçant une plus grande dépendance au plâtre naturel ou aux importations. La production de plâtre issu de la désulfuration des fumées (DFG) en Allemagne est tombée à 6,99 millions de tonnes en 2019 contre 11,25 millions de tonnes en 2008 et continue de baisser[2]. Les prix au comptant du papier de revêtement ont fluctué de 25 à 30 % durant 2023-2024 ; les producteurs intégrés verticalement ont récupéré leurs marges plus rapidement que les transformateurs achetant sur le marché libre. Les usines du Royaume-Uni et du Benelux, qui importent jusqu'à 40 % de leurs matières premières, font face aux variations de coûts les plus importantes, ce qui influence les choix d'implantation des nouvelles usines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la plaque murale domine le volume et la croissanceLa plaque murale représentait 61,28 % des livraisons en 2025 et devrait croître de 7,85 % par an jusqu'en 2031, maintenant l'expansion de la taille du marché européen des plaques de plâtre solidement orientée vers des formats adaptés à la rénovation. La plaque de plafond est en retrait car la construction neuve de bureaux reste atone, tandis que la plaque pré-décorée reste une niche en dehors de la Scandinavie et de l'Allemagne à hauts salaires. Les fabricants privilégient de plus en plus les plaques murales isolées qui combinent performance thermique, incendie et acoustique en une seule feuille, en accord avec les seuils de la directive sur la performance énergétique des bâtiments. La ligne de Fos-sur-Mer de Knauf produit 85 % de plaques murales, soulignant l'attrait de ce segment.
Malgré sa maturité, la plaque murale reste le centre d'innovation du marché européen des plaques de plâtre. Les modules muraux préfabriqués réduisent la main-d'œuvre sur site de 40 %, ce qui est crucial là où les taux horaires dépassent 40 euros. Les passeports numériques intégrés dans les plaques murales soutiennent les exigences du carnet de bord de la directive sur la performance énergétique des bâtiments, facilitant le recyclage en fin de vie. Les améliorations des plaques de plafond se concentrent principalement sur l'ajustement acoustique pour les bureaux hybrides, mais les décisions différées des locataires limitent la croissance. Les plaques pré-décorées gagnent du terrain là où les programmes de construction exigent des ensembles d'aménagement intérieur à corps de métier unique pour comprimer les délais.


Par secteur d'utilisation finale :
le résidentiel en tête, le commercial s'accélèreLe secteur résidentiel a consommé 59,87 % des plaques en 2025, reflétant le parc de logements anciens qui nécessitent des rénovations énergétiques pour atteindre les objectifs de 2030. La part de marché du secteur commercial dans le marché européen des plaques de plâtre s'étend le plus rapidement, atteignant un CAGR de 7,90 % jusqu'en 2031, les entreprises reconfigurant leurs espaces pour le travail hybride. La demande institutionnelle apporte de la stabilité car les établissements de santé et d'enseignement doivent atteindre le statut zéro émission d'ici 2028, deux ans avant les bâtiments privés.
Les incitations à la rénovation orientent la consommation résidentielle vers des plaques d'isolation laminées, atténuant le lien avec les nouvelles mises en chantier de logements. L'expansion résidentielle de l'Espagne, portée par les apports du Fonds de relance, illustre comment les transferts européens compensent les contraintes hypothécaires locales. L'adoption commerciale est concentrée chez les locataires des secteurs technologique et financier qui valorisent la démontabilité pour éviter les coûts de relocalisation. Les utilisateurs industriels freinent la demande à mesure que les promoteurs logistiques se tournent vers des panneaux métalliques préfabriqués à moindre intensité de plâtre. Dans tous les segments, les spécifications en matière de contenu recyclé se resserrent, alignant les achats sur les critères d'économie circulaire.

Analyse géographique
Marché allemand des plaques de plâtre
L'Allemagne a dominé avec 37,12 % des expéditions en 2025, bien que ses permis de construire aient chuté de 18,9 % en glissement annuel jusqu'en novembre 2024 et que la production résidentielle ait reculé de 4,9 % en 2024 avant un rebond limité de 1,1 % en 2025. Les rénovations imposées par la réglementation amortissent en partie la demande, mais le vivier décroissant de nouveaux logements collectifs limite les perspectives de hausse. Les fabricants réagissent en promouvant des modules de cloisons préfabriqués qui réduisent les coûts de main-d'œuvre sur le marché de l'emploi tendu en Allemagne.
Marché des plaques de plâtre dans les pays nordiques
Les pays nordiques — Suède, Norvège, Danemark, Finlande et Islande — constituent le segment à la croissance la plus rapide, avec un CAGR de 6,20 % jusqu'en 2031, porté par des régimes obligatoires d'évaluation du cycle de vie et des engagements de réduction des émissions de carbone de 43 % qui positionnent les systèmes de cloisons à faible teneur en carbone incorporé comme solution par défaut. Les marchés publics exigent souvent des Déclarations Environnementales de Produit et des seuils minimaux de contenu recyclé, incitant les producteurs à orienter les plaques à haute teneur en gypse recyclé vers ces marchés. Les coûts de main-d'œuvre élevés accélèrent également l'adoption de panneaux muraux finis en usine, renforçant la croissance des volumes.
Marché des plaques de plâtre en Europe du Sud et centrale
L'Europe du Sud présente un tableau contrasté. L'activité de construction en Espagne a progressé de 9,8 % en glissement annuel jusqu'en novembre 2024, soutenue par les subventions du Fonds de relance, tandis que l'activité de construction en Italie et en France a reculé respectivement de 5,3 % et 3,9 % en 2024. Les acheteurs sensibles aux coûts dans la région méditerranéenne privilégient encore les plaques standard à bas prix, freinant l'adoption rapide des options à contenu recyclé. L'Europe centrale et orientale est volatile : l'activité de construction en Roumanie a bondi de 21 % en 2025 grâce à des projets cofinancés par l'UE, tandis que l'activité de construction en Bulgarie oscille entre une croissance de 13,9 % en 2024 et un recul de 1,4 % en 2025. Les fabricants adaptent donc leurs gammes de produits : les plaques haut de gamme à haute teneur en matériaux recyclés sont acheminées vers le nord, tandis que des spécifications plus légères défendent les parts de marché dans le sud.
Paysage réglementaire
L'environnement réglementaire du secteur des plaques de plâtre en Europe est de plus en plus façonné par des règles au niveau de l'UE qui relient la conformité des produits à la divulgation environnementale. Le règlement sur les produits de construction (UE) 2024/3110 renforce les conditions harmonisées pour le marquage CE, déplaçant l'attention de la performance technique vers des informations standardisées liées à la durabilité pour les produits de construction mis sur le marché de l'UE. En parallèle, la refonte de la directive sur la performance énergétique des bâtiments, la directive (UE) 2024/1275, exige des États membres qu'ils intègrent des cadres de calcul du potentiel de réchauffement global (PRG) sur le cycle de vie dans les méthodologies nationales utilisées pour les évaluations des bâtiments, ce qui renforce les exigences d'information sous-jacentes aux spécifications liées à la rénovation.
La mise en œuvre progresse également via des actes délégués : le règlement délégué (UE) 2026/52 de la Commission (adopté en décembre 2025) établit le cadre de calcul du PRG sur le cycle de vie et fait référence à la norme EN 15978 pour l'évaluation de la performance environnementale des bâtiments. À mesure que ces exigences s'intègrent dans les marchés publics et les conditions des subventions à la rénovation, la demande s'oriente vers des plaques soutenues par des déclarations environnementales de produit et des systèmes de données au niveau du produit capables d'étayer les rapports sur le cycle de vie et la gestion de fin de vie.
Analyse de la chaîne de valeur
La chaîne de valeur des plaques de plâtre en Europe commence par l'approvisionnement en gypse, incluant les volumes de gypse naturel et de gypse synthétique, dont la part relative continue de diminuer. Elle se poursuit ensuite par les additifs, le papier de parement et les intrants énergétiques, suivis des processus de fabrication et de transformation des plaques tels que la découpe, le façonnage des bords et les assemblages laminés ou isolés. La distribution repose généralement sur les négociants en matériaux de construction, l'approvisionnement direct des chantiers et les installateurs de systèmes. Alors que la disponibilité du gypse synthétique se resserre et que les importations gagnent en importance sur certains marchés, la sécurité d'approvisionnement en matières premières et la logistique deviennent plus stratégiques, augmentant l'exposition aux fluctuations du fret et des devises.
L'intégration en amont et en aval se traduit à la fois par des actions d'entreprise et par les exigences en matière de données formulées par les acheteurs. Etex a renforcé son accès aux matières premières gypse via des partenariats et des acquisitions au-delà de la base d'approvisionnement de l'UE, tandis que des acteurs multi-matériaux comme Holcim se sont étendus vers des plateformes adjacentes de cloisons et d'isolation (par exemple via Xella) pour vendre des solutions murales intégrées plutôt que des plaques autonomes. Sur le plan de l'information, les déclarations environnementales de produit sont devenues une exigence commerciale pratique, avec plus de 320 DEP spécifiques aux plaques de plâtre valides identifiées en Europe début 2026, renforçant le rôle des ensembles de données environnementales vérifiées, de la fabrication à la spécification et au recyclage.
Paysage concurrentiel
Concentration du Marché
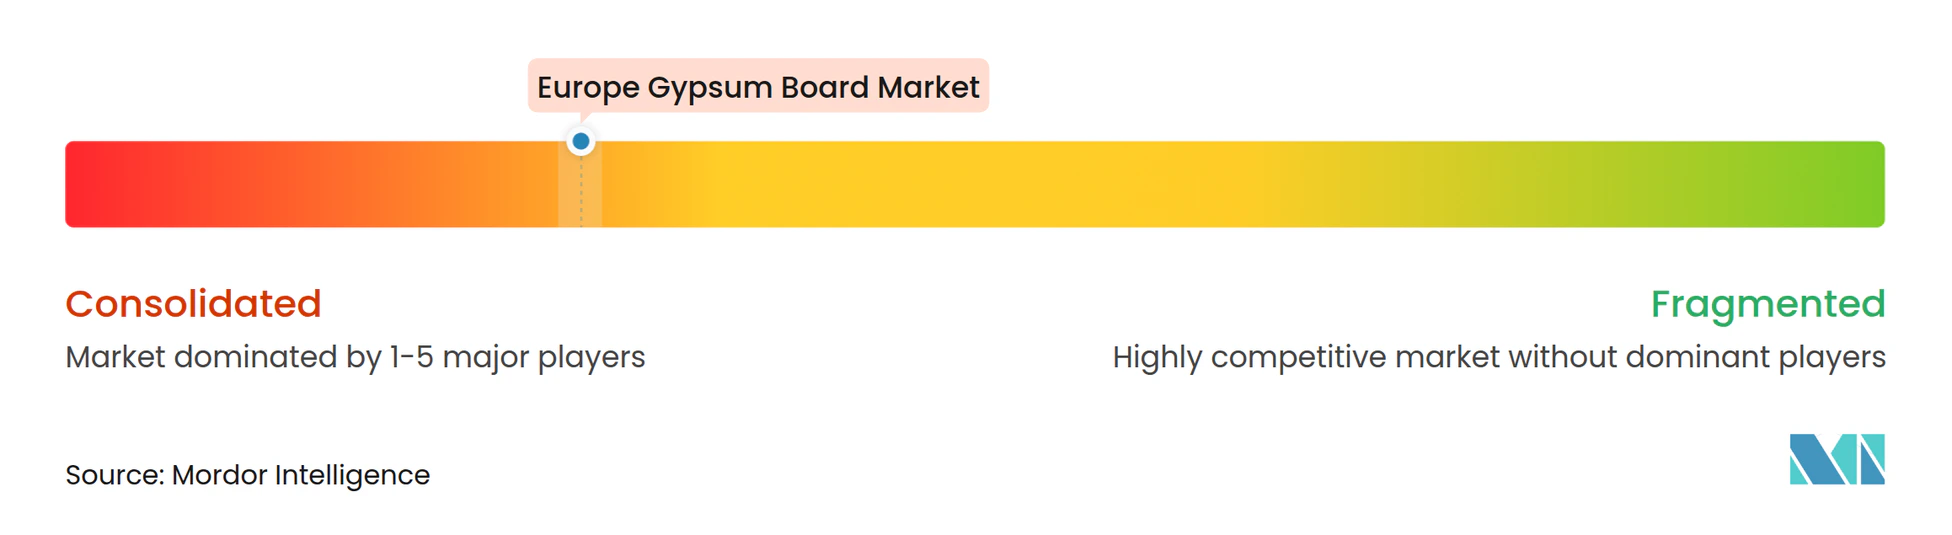
Très concentré mais âprement disputé, le marché européen des plaques de plâtre voit les cinq premiers acteurs — Knauf, Saint-Gobain, Etex, Holcim et James Hardie — contrôler environ 80 % des volumes. Des baisses de la demande allant jusqu'à 40 % sur certains marchés en 2024 ont comprimé les marges, incitant à des réductions de coûts et à des ajouts ciblés de capacités. Etex a ouvert son usine de Bristol, la ligne de plaques de plâtre la plus efficace du groupe, pour se positionner en vue du prochain cycle de reprise, tandis que Knauf a investi 80 millions d'euros à Fos-sur-Mer pour répondre au boom de la préfabrication.
Les mouvements stratégiques vont au-delà du plâtre. L'acquisition en cours de Xella par Holcim signale une convergence entre l'isolation, les blocs en béton cellulaire autoclavé et les plaques de plâtre vers des solutions de murs intégrées d'une valeur annuelle de 12 milliards d'euros. James Hardie, surtout connu pour ses bardages en fibrociment, exploite ses références en matière de résistance au feu pour pénétrer les cloisons intérieures européennes, intensifiant la concurrence pour les acteurs établis dans les niches haute performance.
Leaders du secteur européen des plaques de plâtre
-
Etex Group
-
Saint-Gobain
-
Knauf Group
-
Holcim
-
James Hardie Europe GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des plaques de plâtre Entreprises couvertes dans ce rapport
- BNBM
- CertainTeed, LLC
- Etex Group
- Georgia-Pacific
- Gyptec Iberica
- Holcim
- James Hardie Europe GmbH
- Knauf Group
- Mada Gypsum Company
- National Gypsum Services Company
- Pabco
- Pladur Gypsum, S.A.U.
- Saint-Gobain
- SG RIGIPS
- VANS Gypsum
- Volma
- YOSHINO GYPSUM CO.,LTD.
Lire l’analyse des entreprises de marché européen des plaques de plâtre
Opportunités de marché et perspectives d'avenir
La rénovation motivée par la conformité réglementaire crée de la place pour des plaques et systèmes qui associent performance incendie, acoustique, hygrométrique et thermique à des attestations environnementales documentées. L'évolution vers une divulgation obligatoire du PRG sur le cycle de vie en vertu de la directive (UE) 2024/1275, soutenue par le cadre de calcul du règlement délégué (UE) 2026/52 de la Commission faisant référence à l'EN 15978, accroît la valeur des plaques de plâtre disposant de données appuyées par une DEP pouvant être utilisées dans les processus d'évaluation globale des bâtiments. Le règlement sur les produits de construction (UE) 2024/3110 renforce également les conditions harmonisées de marquage CE et les informations liées à la durabilité, offrant aux fabricants disposant de jeux de données produits cohérents une position plus solide dans les marchés publics et institutionnels.
La préfabrication et le doublage sec industrialisé constituent une deuxième voie d'opportunité, les mouvements récents en matière de capacité et de capabilité donnant des indications plus claires sur les zones d'investissement des producteurs. La mise en service par James Hardie Europe d'une ligne avancée de plaques fibre-gypse fermacell à Orejo, en Espagne (mars 2026), s'aligne sur l'approvisionnement des segments de préfabrication et de doublage sec, tandis que le projet de Knauf Gips de construire une usine de plaques de plâtre de 88 millions d'EUR à Huedin, en Roumanie, témoigne de l'intérêt des producteurs à ajouter une capacité régionale plus proche des marchés en croissance de rénovation et de construction influencés par les programmes financés par l'UE. Avec plus de 320 DEP spécifiques aux plaques de plâtre actives en Europe début 2026, la différenciation repose de plus en plus sur des allégations bas carbone vérifiées, des filières de contenu recyclé et des caractéristiques de traçabilité soutenant la gestion du recyclage en fin de vie.
Développements industriels récents dans Marché européen des plaques de plâtre
- Juin 2026 : Knauf Group a achevé la construction d'une usine de plaques de plâtre technologiquement avancée à Wheatland, au Canada, afin de renforcer la fiabilité de l'approvisionnement dans l'Ouest canadien. Cet ajout de capacité étend l'empreinte nord-américaine de Knauf et atténue le risque d'approvisionnement régional tout en soutenant la croissance de la demande locale.
- Juin 2026 : Etex Group a acquis une participation majoritaire dans Global Gypse (Algérie) et a activé son premier site opérationnel en Algérie pour les produits à base de gypse. Cette acquisition élargit l'empreinte d'Etex en Afrique du Nord et diversifie son approvisionnement via une intégration verticale dans un marché riche en matières premières.
- Janvier 2026 : Etex Group a signé un accord pour acquérir 25 % des activités de Kunooz Gypsum à Oman et former une coentreprise pour les activités industrielles locales à base de gypse. Ce partenariat soutient la chaîne d'approvisionnement en gypse d'Etex au Moyen-Orient et établit une production régionale avec un accès à long terme aux matières premières.
Marché européen des plaques de plâtre Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre la demande de plaques de plâtre en Europe, mesurée en surface de plaques (mètres carrés) utilisées pour les murs intérieurs et les plafonds dans les bâtiments.
Exclusions du périmètre : Nous excluons les enduits de plâtre, les plaques de ciment et les autres matériaux de revêtement intérieur non gypseux, même s'ils sont utilisés dans des applications similaires de murs ou de plafonds.
Aperçu de la segmentation
- Par type de produit
- Plaque murale
- Plaque de plafond
- Plaque pré-décorée
- Par secteur d'utilisation finale
- Résidentiel
- Commercial
- Institutionnel
- Industriel
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande en construction et rénovation, puis par sa conversion en surface de plaques de plâtre à l'aide de schémas d'intensité d'application courants. Des sources publiques telles qu'Eurostat (production de la construction et permis de construire), la Commission européenne (orientation des politiques de construction et de rénovation) et les offices statistiques nationaux nous permettent d'ancrer le calendrier des cycles dans les principaux pays.
Nous examinons également les signaux commerciaux et de production lorsqu'ils sont communiqués par les autorités douanières et les organismes professionnels, tels qu'UN Comtrade (flux commerciaux), les publications d'Eurogypsum (contexte sectoriel et indicateurs d'utilisation) et des articles évalués par des pairs sur les systèmes de cloisons sèches et les taux de recyclage. Ces éléments sont complétés par des rapports annuels d'entreprises, des présentations aux investisseurs et la presse économique de référence, puis recoupés avec des abonnements payants sélectifs pour les données financières des entreprises et les bases de données de brevets afin de valider les évolutions technologiques. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été consultées pour collecter, vérifier et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester ce que les données ne peuvent pas montrer directement, comme les évolutions du mix de plaques, l'épaisseur et les pertes typiques, et la rapidité d'adoption des plaques premium dans la rénovation par rapport à la construction neuve. Nous avons recueilli des points de vue auprès de fabricants, distributeurs, installateurs et prescripteurs, puis reflété les différences entre les principaux marchés européens afin que les hypothèses ne soient pas influencées par le cycle d'un seul pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 22 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une reconstruction de la demande descendante dans laquelle l'activité de construction et de rénovation est convertie en surface de revêtement de murs intérieurs et de plafonds, qui est ensuite convertie en mètres carrés de plaques de plâtre par part d'application. Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications des volumes de plaques au niveau national par échantillonnage à l'aide de taux de couverture de plaques typiques, des retours des circuits de distribution sur les volumes et des contrôles de cohérence par rapport aux capacités connues et à la direction des échanges commerciaux.
Les principaux paramètres qui influencent significativement le modèle comprennent les nouvelles livraisons résidentielles par rapport à la part de rénovation, l'intensité d'aménagement non résidentiel, l'adoption de plaques pré-décorées dans les systèmes d'installation rapide, l'effet d'entraînement des réglementations nationales en matière d'incendie et d'acoustique, ainsi que les taux de rebut et de récupération qui affectent la demande effective. Pour les prévisions, une analyse de scénarios est utilisée autour de la reprise du cycle de construction et du calendrier de financement de la rénovation, et la trajectoire est ensuite ajustée à l'aide des anticipations des experts sur les prix et le mix, en particulier pour les plaques à valeur ajoutée. Lorsque la visibilité ascendante est plus faible dans les pays de plus petite taille, nous comblons les lacunes à l'aide d'indicateurs de substitution provenant de marchés similaires, puis nous retestons les facteurs de conversion lors d'appels de suivi.
Cycle de validation des données et de mise à jour
La validation est assurée par des contrôles multiples, en commençant par des tests de cohérence interne entre les pays afin que le modèle n'implique pas une utilisation de plaques par habitant irréaliste ou des sauts soudains dans le mix. Les analystes comparent les résultats avec des signaux indépendants tels que la direction de la production de la construction, les mouvements d'importation et d'exportation, et les évolutions connues de l'activité de rénovation, puis examinent les écarts avant que les totaux ne soient validés.
Lorsqu'un point de données semble hors tendance, nous revérifions les conversions d'unités, l'alignement temporel et l'intensité de plaques supposée, puis nous recontactons certains répondants si l'écart reste non résolu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs susceptibles d'affecter la demande ou les prix. Avant la livraison, un analyste effectue une nouvelle passe de révision afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché européen des plaques de plâtre selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées diffèrent souvent même lorsqu'elles utilisent le même nom de marché, car l'unité de mesure, les géographies incluses et la manière dont la demande de rénovation est comptabilisée peuvent varier considérablement. Les différences dans les hypothèses d'évolution des prix ou du mix produit peuvent également creuser les écarts, en particulier lorsque les prévisions s'étendent sur plusieurs années.
L'écart principal provient du choix de l'unité et du périmètre : Mordor Intelligence dimensionne le marché européen des plaques de plâtre en mètres carrés (2025 : 3,95 milliards de m²) et maintient le modèle ancré à la surface de plaques installées, tandis que certaines publications convertissent en chiffre d'affaires et peuvent intégrer des systèmes d'intérieur adjacents ou des produits à base de gypse plus larges. Un autre facteur d'écart est le scénario de base retenu pour le cycle de construction, car certaines estimations appliquent un rebond agressif ou un gel conservateur, et ce choix modifie rapidement les volumes à court terme. La fréquence d'actualisation et le calendrier de change ont également leur importance lorsque le chiffre d'affaires est utilisé, car les prix des plaques et les taux de change peuvent fluctuer au cours d'une même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,95 milliards de m² (2025) | |
| Éditeur sectoriel A | 3,80 milliards USD (2025) | Utilise un panier de pays plus restreint et applique un facteur de conversion de rénovation plus faible, ce qui peut sous-estimer la surface de plaques générée par la rénovation dans les marchés matures d'Europe occidentale. |
| Éditeur mondial B | 4,25 milliards USD (2026) | Rapporte une année prospective avec une hypothèse de rebond plus rapide et intègre une logique de tarification de type chiffre d'affaires dans le volume, ce qui peut gonfler les totaux lorsque la part des plaques premium est supposée augmenter rapidement. |
Le tableau montre que la majeure partie de l'écart peut s'expliquer par le fait que l'estimation est ou non ancrée à la surface de plaques installées, par la manière dont l'intensité de rénovation est convertie en demande de plaques, et par le calendrier de la reprise du cycle. En maintenant les hypothèses visibles et en les vérifiant par rapport aux signaux indépendants de construction et d'échanges commerciaux, le chiffre final reste plus facile à tracer et à reproduire lorsque les données sont mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des plaques de plâtre en 2026 ?
Le volume a atteint 4,15 milliards de mètres carrés en 2026 et devrait progresser jusqu'à 5,33 milliards de mètres carrés d'ici 2031.
Quel est le CAGR attendu pour la demande de plaques de plâtre en Europe ?
Le marché devrait afficher un CAGR de 5,13 % entre 2026 et 2031.
Quel type de produit domine la consommation régionale ?
La plaque murale domine avec une part de 61,28 % en 2025 et constitue également le segment à la croissance la plus rapide avec un CAGR de 7,85 % de 2026 à 2031.
Pourquoi les pays nordiques sont-ils la sous-région à la croissance la plus rapide ?
Des règles obligatoires d'évaluation du cycle de vie et des objectifs climatiques ambitieux stimulent une demande à un CAGR de 6,20 % jusqu'en 2031.