
Taille et part du marché européen des gobelets biodégradables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
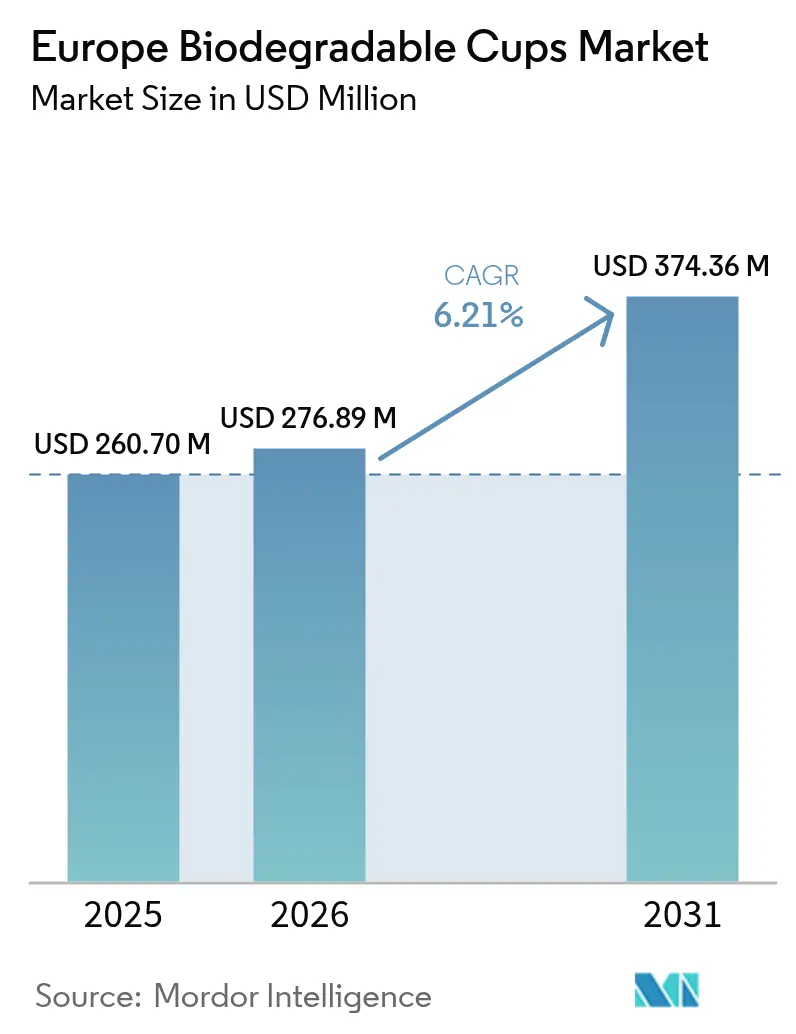
| Taille du marché de l'année de base (2025) | 260.7 Millions de dollars américains |
| Taille du Marché (2026) | 276.89 Millions de dollars américains |
| Taille du Marché (2031) | 374.36 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.21 % |
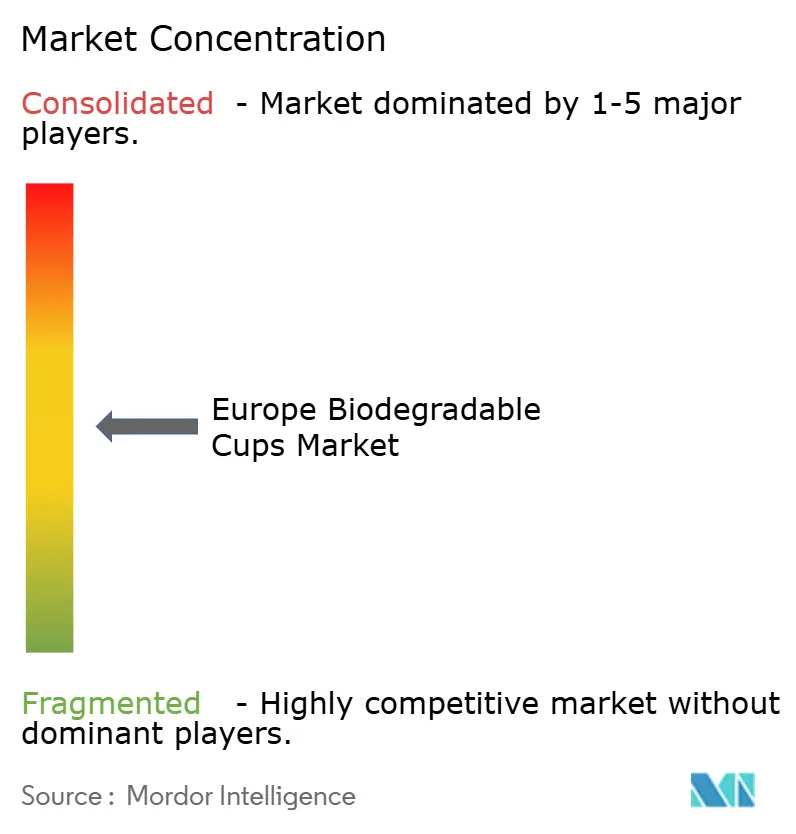
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des gobelets biodégradables par Mordor Intelligence
La taille du marché européen des gobelets biodégradables devrait passer de 260,7 millions USD en 2025 à 276,89 millions USD en 2026, et les prévisions indiquent qu'elle atteindra 374,36 millions USD d'ici 2031, à un CAGR de 6,21 % sur la période 2026-2031. La croissance est portée par les interdictions généralisées des plastiques à usage unique, la baisse des prix des résines d'acide polylactique (PLA) et les mandats d'approvisionnement à l'échelle des marques, tandis que les freins proviennent des systèmes de consigne et de l'insuffisance des infrastructures de compostage. Les gobelets à base de papier détenaient une part de 38,56 % du marché européen des gobelets biodégradables en 2024, mais les bioplastiques se développent plus rapidement à mesure que la surproduction de PLA réduit leur prime de coût. Les boissons restent l'application principale ; cependant, les acheteurs institutionnels, tels que les centres commerciaux, les bureaux et les universités, dépassent désormais les cafés, car les appels d'offres publics spécifient de plus en plus des emballages compostables certifiés. L'Espagne affiche la croissance nationale la plus rapide à mesure que les interdictions régionales entrent en vigueur, tandis que la loi allemande Mehrwegpflicht plafonne la demande de produits à usage unique malgré son réseau de compostage avancé. La rivalité concurrentielle reste intense : les leaders intégrés de la fibre défendent leurs volumes, les spécialistes purs jouent la monétisation des niches de certification, et les distributeurs de commerce électronique élargissent l'accès en ligne aux références durables.
Principaux enseignements du rapport
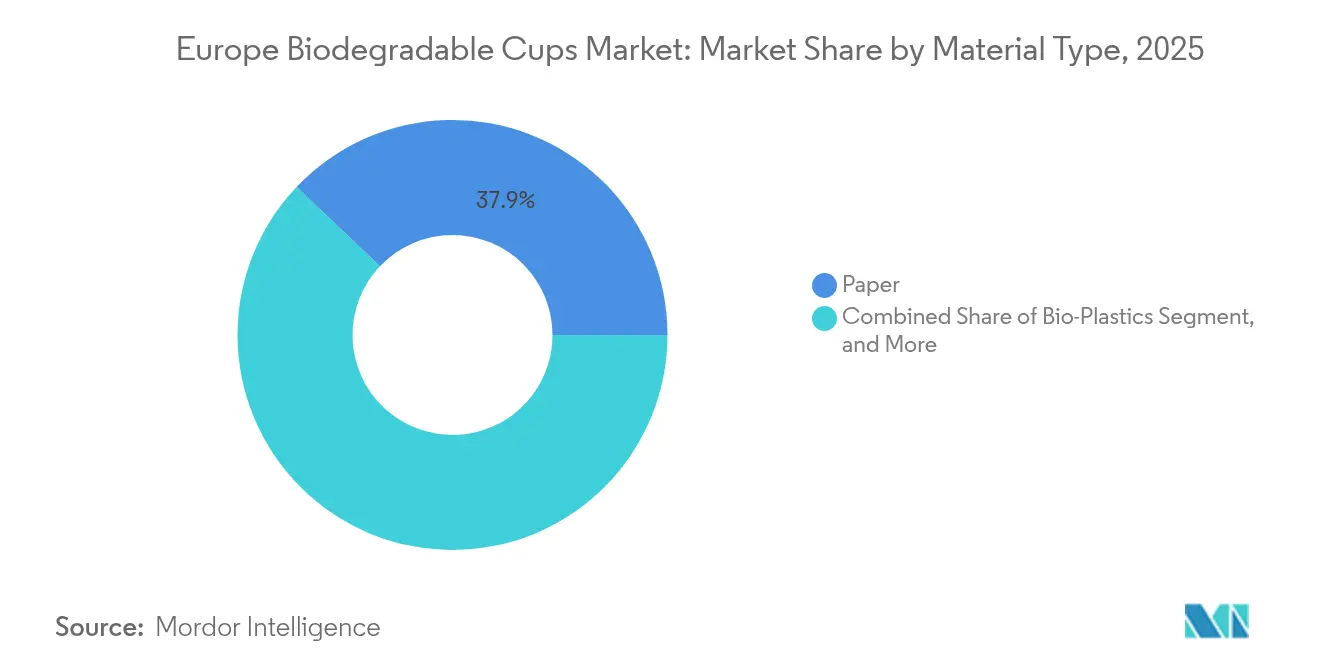
- Par type de matériau, le papier a capté 37,92 % de la part du marché européen des gobelets biodégradables en 2025, tandis que les bioplastiques devraient progresser à un CAGR de 8,02 % entre 2026 et 2031.
- Par application, les boissons représentaient une part de 70,12 % de la taille du marché européen des gobelets biodégradables en 2025 et devraient croître à un CAGR de 7,05 % jusqu'en 2031.
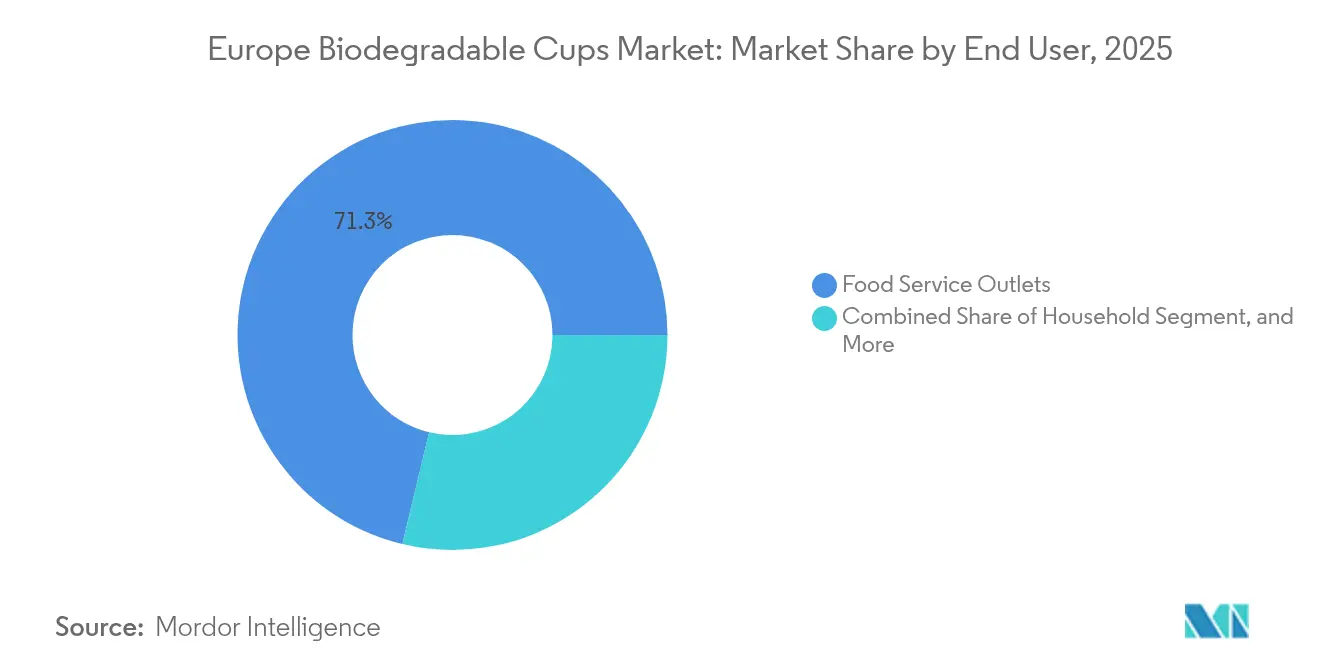
- Par utilisateur final, les points de restauration détenaient une part de 71,25 % de la taille du marché européen des gobelets biodégradables en 2025, tandis que le segment institutionnel est positionné pour la croissance la plus rapide, à un CAGR de 7,54 % jusqu'en 2031.
- Par canal de distribution, les ventes hors ligne représentaient une part de 67,88 % de la taille du marché européen des gobelets biodégradables en 2025 ; cependant, les plateformes en ligne devraient enregistrer le CAGR le plus élevé, soit 7,28 %, sur la période 2026-2031.
- Par pays, le Royaume-Uni a commandé une part de 21,55 % des revenus régionaux en 2025, tandis que l'Espagne devrait enregistrer le taux de croissance le plus rapide, soit 7,98 %, au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le CAGR prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'emballages de restauration durables | +1.8% | Royaume-Uni et Benelux les plus dynamiques | Moyen terme (2-4 ans) |
| Réglementation stricte de l'UE sur les plastiques à usage unique | +2.1% | Ensemble de l'UE, pic en Espagne et en France | Court terme (≤ 2 ans) |
| Engagements des chaînes de café pour des gobelets 100 % compostables | +1.3% | Royaume-Uni, Allemagne, France | Court terme (≤ 2 ans) |
| La surcapacité de production de PLA entraîne des baisses de prix | +1.2% | Tous les marchés européens | Moyen terme (2-4 ans) |
| Course aux éco-emballages à marque propre menée par les distributeurs | +0.9% | Royaume-Uni, Allemagne, France | Moyen terme (2-4 ans) |
| Lignes d'enduction optimisées par l'IA pour réduire les taux de rebut | +0.6% | Allemagne, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages de restauration durables
Les consommateurs européens manifestent une intolérance croissante envers les plastiques à usage unique. Une enquête Eurobaromètre de 2024 a révélé que 78 % d'entre eux tiennent désormais compte de la durabilité dans le choix de leur lieu de restauration.[1]Eurobaromètre, "Eurobaromètre spécial 523 : Attitudes des Européens à l'égard de la gestion des déchets et de l'économie circulaire," europa.eu Les prestataires de restauration collective et les chaînes de restauration rapide traduisent ce sentiment en politiques d'approvisionnement, comme en témoigne Compass Group, qui a orienté 62 % de ses achats de gobelets vers des matériaux compostables sur 2 000 sites. McDonald's s'est engagé en février 2025 à utiliser des gobelets en fibre avec des revêtements à base d'eau dans tous ses points de vente au Royaume-Uni et en Irlande, éliminant ainsi les revêtements en polyéthylène. Les réglementations de l'UE renforcent cette préférence en imposant que tous les emballages soient recyclables ou compostables d'ici 2030. La disposition à payer varie : les clients suédois acceptent des hausses de prix allant jusqu'à 12 %, tandis que les opérateurs en Italie et en Espagne, plus sensibles aux prix, exigent la parité des coûts avant de changer.
Réglementation stricte de l'UE sur les plastiques à usage unique
Les États membres devraient parvenir à l'application intégrale de la directive sur les plastiques à usage unique en 2024, en comblant les lacunes et en étendant les interdictions. L'Espagne a interdit l'utilisation de gobelets non compostables dans les établissements de restauration à partir de janvier 2024, avec des amendes pouvant atteindre 600 000 EUR.[2]Boletín Oficial del Estado, "Real Decreto 1055/2022," boe.es La loi française AGEC a fixé un objectif de 20 % d'emballages réutilisables pour 2025 tout en interdisant simultanément les plastiques oxo-dégradables, ce qui stimule la demande à court terme de gobelets compostables certifiés. L'Italie exige désormais que les gobelets à usage unique contiennent au moins 40 % de contenu biosourcé, réservant essentiellement des parts de marché aux alternatives revêtues de PLA ou en fibre. Les frais de responsabilité élargie des producteurs sur les gobelets non recyclables en Allemagne et aux Pays-Bas augmentent le coût relatif des plastiques traditionnels, accélérant l'adoption des gobelets biodégradables en Europe.
La surcapacité de production de PLA entraîne des baisses de prix
Les expansions de capacités réalisées par NatureWorks et TotalEnergies Corbion ont créé un surplus de PLA, ce qui a fait baisser les prix au comptant d'environ 15 % entre le premier trimestre 2024 et le premier trimestre 2025.[3]ICIS, "Données de prix de l'acide polylactique (PLA) T1 2024 – T1 2025," icis.com Les transformateurs européens en ont bénéficié : Vegware a signalé une baisse de 3,2 points de pourcentage des coûts des matières premières, lui permettant de maintenir ses prix tout en élargissant ses marges. À mesure que les primes du PLA par rapport au polyéthylène se réduisent à environ 18 %, les gobelets en bioplastique gagnent du terrain dans les chaînes de boissons à fort volume, consolidant leur attrait sur le marché européen des gobelets biodégradables.
Engagements des chaînes de café pour des gobelets 100 % compostables
Starbucks a atteint une pénétration de 94 % des gobelets compostables dans ses 3 000 boutiques européennes d'ici septembre 2024 et vise 100 % d'ici décembre 2025. Costa Coffee a achevé le déploiement de gobelets revêtus de PLA en mars 2024, concernant 200 millions d'unités annuellement. Pret A Manger prévoit de supprimer les couvercles en plastique d'ici juin 2025. Ces grands acheteurs imposent des critères de durabilité aux chaînes plus petites, amplifiant la demande de gobelets compostables certifiés sur l'ensemble du marché européen des gobelets biodégradables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le CAGR prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prime de coût par rapport aux gobelets conventionnels en papier et en plastique | -1.4% | Italie, Espagne, reste de l'Europe | Moyen terme (2-4 ans) |
| Infrastructures de compostage industriel inégales | -1.1% | France, Italie, reste de l'Europe | Long terme (≥ 4 ans) |
| Hausse des prix de la pâte à papier et volatilité de l'approvisionnement | -0.8% | Ensemble de l'UE | Court terme (≤ 2 ans) |
| Les systèmes de consigne pour gobelets réutilisables cannibalisent la demande | -1.0% | Allemagne, France, Benelux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût par rapport aux gobelets conventionnels en papier et en plastique
Au premier trimestre 2025, un gobelet revêtu de PLA de 12 onces se vendait entre 0,09 et 0,12 EUR, contre 0,07 à 0,09 EUR pour les unités revêtues de polyéthylène, soit une prime de 15 à 25 % que les cafés aux marges limitées peinent à absorber. Les opérateurs indépendants, notamment en Europe du Sud, affichent une forte élasticité-prix : 54 % d'entre eux retarderaient leur changement si le coût unitaire augmentait de plus de 0,03 EUR. Alors que les frais de responsabilité élargie des producteurs réduisent la pénalité sur les gobelets certifiés en Allemagne et en France, des compensations similaires restent minimes en Italie ou en Europe centrale, ce qui freine la conversion des volumes sur le marché européen des gobelets biodégradables.
Infrastructures de compostage industriel inégales
La couverture du compostage industriel concerne 75 % des résidents en Allemagne, mais seulement 55 % en France et moins de 40 % en Italie. Les gobelets jetés dans des régions dépourvues d'installations à haute température se retrouvent souvent en décharge ou incinérés, ce qui érode les arguments environnementaux et expose les marques à des accusations d'écoblanchiment. La construction d'une nouvelle installation coûte entre 5 et 15 millions d'EUR et nécessite jusqu'à deux ans d'obtention des autorisations, un investissement que de nombreuses municipalités diffèrent. Cette lacune en matière d'élimination crée des frictions opérationnelles pour les petits établissements de restauration qui doivent trier leurs déchets, ralentissant l'adoption des gobelets biodégradables par les utilisateurs finaux sur le marché européen.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les bioplastiques réduisent l'écart de coût avec le papierLes bioplastiques représentent la classe de matériaux à la croissance la plus rapide, avec un CAGR prévu de 8,02 % à mesure que la surproduction réduit les prix des résines PLA et stimule la substitution des revêtements en polyéthylène. Les mélanges de PBAT ont capté une part supplémentaire de 18 %, grâce à leur meilleure résistance thermique pour les boissons chaudes. Les polyhydroxyalcanoates émergents attirent les opérateurs côtiers en raison de leur dégradabilité marine, qui atténue la responsabilité liée aux déchets sauvages. Le papier conserve la plus grande part à 37,92 %, mais se développe plus lentement, en partie parce que les gobelets en fibre affichent encore des performances inférieures au PLA pour les boissons à haute température. Des coûts de pâte à papier élevés, avec la pâte kraft européenne atteignant en moyenne 1 420 EUR par tonne (1 562 USD) au premier trimestre 2025, pèsent également sur les marges des transformateurs. Les substrats de bagasse et de paille de blé bénéficient du soutien des politiques dans le cadre des programmes de valorisation des déchets agricoles de l'UE, mais restent de niche en raison d'une capacité de formage limitée. L'essor des bioplastiques souligne un virage plus large : à mesure que la parité des matériaux s'améliore, la croissance du marché européen des gobelets biodégradables s'oriente de plus en plus vers des résines offrant de hautes performances barrière sans compromettre la compostabilité.
Les problèmes de durabilité du papier avec les liquides chauds et sa dépendance aux revêtements à base d'eau limitent ses perspectives à long terme. Néanmoins, son omniprésence dans les lignes de transformation et la familiarité des consommateurs en font l'option durable d'entrée de gamme pour les acheteurs sensibles aux prix. En revanche, les bioplastiques suscitent désormais une plus grande attention dans les appels d'offres émis par les acheteurs institutionnels, signalant que les équipes d'approvisionnement accordent de la valeur aux certifications et aux performances thermiques plutôt qu'aux relations d'approvisionnement héritées. Ce changement de mix garantit que les volumes unitaires des bioplastiques se rapprocheront de ceux du papier d'ici la fin de la décennie, même si ce dernier conserve une empreinte historique dans les services de boissons froides. Les acteurs du marché européen des gobelets biodégradables capables de s'adapter entre les gobelets à revêtement en fibre et en résine sont en mesure de sécuriser la base clientèle la plus large.


Par application :
les boissons restent reines tandis que l'alimentation gagne des partsEn 2025, les boissons détenaient une part dominante de 70,12 % sur le marché européen des gobelets biodégradables, avec des projections indiquant un taux de croissance robuste de 7,05 % CAGR s'étendant jusqu'en 2031. Les boissons chaudes constituent l'essentiel de la demande, mais les boissons glacées génèrent des pics estivaux supplémentaires qui récompensent les transformateurs dotés d'une planification agile. Les opérateurs de boissons privilégient des tolérances dimensionnelles strictes pour l'adaptation automatique des couvercles, les orientant vers des gobelets en PLA haute spécification ou en fibre double couche.
Le segment alimentaire, englobant les soupes, les nouilles et les desserts, devrait croître à un taux d'environ 6,55 % CAGR, porté par l'expansion des chaînes de restauration rapide vers des menus de plats chauds à emporter. Les formats de gobelets de plus grande taille poussent les prix de vente moyens au-delà de ceux des boissons, amortissant ainsi les marges des transformateurs. Cependant, la variabilité des températures de remplissage et la teneur en huile nécessitent une construction multicouche, ce qui augmente les coûts et limite l'adoption dans les petits cafés. La part du marché européen des gobelets biodégradables dans les applications alimentaires progresse lentement mais régulièrement, car les acheteurs institutionnels valorisent les contrats de gestion des déchets en circuit fermé incluant à la fois les résidus alimentaires et le compostage des gobelets. À mesure que ces contrats se multiplient, les gobelets alimentaires gagnent un ancrage plus solide aux côtés des boissons.
Par utilisateur final :
les acheteurs institutionnels s'accélèrentLes points de restauration détenaient une part de 71,25 % de la taille du marché européen des gobelets biodégradables en 2025, tandis que les achats institutionnels, englobant les bureaux, les centres commerciaux, les hôpitaux et les universités, progressent à un CAGR de 7,54 % à mesure que les directives d'achats verts de l'UE passent du volontaire à l'obligatoire. La taille du marché européen des gobelets biodégradables pour les canaux institutionnels a atteint environ 107,54 millions USD en 2026 et devrait atteindre 154,73 millions USD d'ici 2031. Les agences publiques et les propriétaires d'entreprises spécifient désormais la certification EN 13432 dans les contrats de restauration, orientant la demande vers les fournisseurs disposant de pistes d'audit tierces.
Les points de restauration représentent encore plus de la moitié des volumes unitaires, bien que leur croissance se modère à environ 6,5 % à mesure que les systèmes de consigne réduisent les ventes à usage unique en Allemagne et en France. Les cafés indépendants en Italie et en Espagne restent sensibles aux prix, prolongeant les stocks mixtes de gobelets conventionnels et compostables. La vente au détail aux ménages reste la plus petite tranche d'utilisateurs finaux, mais bénéficie du regroupement en commerce électronique de kits de vaisselle écoresponsable pour fêtes qui stimulent les achats d'impulsion. L'élargissement de la part institutionnelle renforce la résilience du marché européen des gobelets biodégradables, car les termes des contrats bloquent souvent des volumes pluriannuels, protégeant les fournisseurs de la volatilité de la fréquentation des consommateurs.
Par canal de distribution :
les plateformes en ligne démocratisent l'accèsEn 2025, les ventes hors ligne représentaient 67,88 % du chiffre d'affaires total, mais les plateformes en ligne sont sur le point d'atteindre le taux de croissance le plus élevé, avec un CAGR projeté de 7,28 % de 2026 à 2031. Les places de marché B2B affichent des données de références granulaires, des stocks en temps réel et des indicateurs d'empreinte carbone, permettant aux petits cafés de contourner les seuils de commande minimale qui décourageaient auparavant les emballages durables. La livraison le lendemain d'Amazon Business comprime les délais et presse les distributeurs traditionnels à s'aligner sur les niveaux de service.
Les canaux hors ligne conservent un avantage auprès des chaînes à fort volume qui négocient des appels d'offres annuels groupés avec d'autres consommables. En Europe du Sud et de l'Est, la pénétration hors ligne se maintient car l'adoption numérique reste en retard et la logistique du dernier kilomètre demeure fragmentée. Cependant, même les distributeurs traditionnels se numérisent ; Bunzl a indiqué que les ventes électroniques représentaient 34 % des revenus européens en 2024. Cet avenir hybride suggère que les fournisseurs doivent s'intégrer de manière transparente à l'échange de données informatisé tout en conservant des équipes de vente terrain pour les approches consultatives, une dualité qui définit les stratégies commerciales gagnantes sur le marché européen des gobelets biodégradables.
Analyse géographique
Marché des gobelets biodégradables au Royaume-Uni
Le Royaume-Uni détenait une part de 21,55 % en 2025 et devrait progresser à un CAGR de 6,52 % jusqu'en 2031, porté par les obligations imposées aux chaînes de cafés et par une taxe sur les emballages plastiques qui ajoute 0,02 GBP (0,025 USD) par gobelet conventionnel, réduisant ainsi l'écart de coût avec les compostables certifiés. Les infrastructures de compostage couvrent environ 70 % des résidents, offrant aux marques une assurance quant à leurs déclarations de fin de vie. La dynamique à court terme est modérée par l'essor médiatique des programmes pilotes de gobelets réutilisables dans les grandes villes, mais les achats institutionnels maintiennent une stabilité de la demande de base.
Marché des gobelets biodégradables en Allemagne
L'Allemagne détenait environ 23,65 % de la part de marché européenne des gobelets biodégradables en 2025, mais affichera un CAGR de 5,55 %, inférieur à la moyenne régionale, en raison de la Mehrwegpflicht qui oblige les établissements de plus de 80 mètres carrés à proposer des options réutilisables, réduisant les volumes à usage unique jusqu'à un dixième. Néanmoins, ses 1 200 sites de compostage, sa forte culture de certification et les engagements de durabilité des entreprises empêchent toute contraction absolue.
Marché des gobelets biodégradables en Espagne
L'Espagne affiche le CAGR le plus élevé, à 7,98 %, porté par les interdictions en Catalogne et à Valence ainsi que par le rebond des arrivées touristiques, qui devraient dépasser 85 millions en 2024. Les pôles d'hôtellerie côtiers disposant d'un espace limité pour les équipements de lavage trouvent souvent dans les jetables compostables la seule option à usage unique réalisable. La couverture limitée du compostage en dehors des grandes zones métropolitaines tempère la dynamique haussière, mais ne compromet pas l'élan là où les gouvernements régionaux assurent une collecte dédiée des déchets organiques.
Marché des gobelets biodégradables en France et en Italie
La France et l'Italie affichent une croissance intermédiaire, avec des CAGR d'environ 6,33 % et 6,05 % respectivement. La loi AGEC impose 20 % d'emballages réutilisables d'ici 2025, ce qui ralentit la croissance à Paris et à Lyon, tandis que l'absence de systèmes nationaux de consigne pour les gobelets laisse encore de la place aux compostables. La règle italienne imposant 40 % de contenu biosourcé oriente les acheteurs vers le PLA et les fibres, mais les cafés indépendants résistent au changement tant que les surcoûts ne se réduisent pas davantage.
Marchés européens au sens large
Les marchés du Benelux bénéficient de réseaux de compostage denses et de différentiels de frais liés à la responsabilité élargie des producteurs, mais contribuent à des volumes modestes en raison de leur faible base démographique. Les pays nordiques et d'Europe centrale affichent des résultats contrastés. La Suède mise fortement sur les réutilisables, tandis que l'essor de la restauration rapide en Pologne stimule la demande de compostables certifiés.
Paysage réglementaire
Le marché opère dans un cadre européen de plus en plus strict, dominé par la directive sur les plastiques à usage unique (UE) 2019/904 et le règlement sur les emballages et les déchets d'emballages (UE) 2025/40 (PPWR). Le PPWR est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, faisant passer les exigences d'une approche fondée sur une directive à un règlement directement applicable, et accentuant la pression de conformité pour les formats de gobelets comportant des revêtements plastiques, via des exigences d'étiquetage et des dispositifs de responsabilité élargie des producteurs liés à la teneur en plastique.
En matière d'allégations de compostabilité, l'orientation politique de l'UE est également plus restrictive et fondée sur des preuves. Le PPWR limite les emballages compostables à des cas d'usage définis et ancre la compostabilité industrielle à la norme EN 13432, tout en permettant aux États membres d'imposer des emballages compostables pour des articles spécifiques en vertu de l'article 9, lorsque des infrastructures de collecte et de traitement des biodéchets existent. Parallèlement, la Commission européenne a poursuivi le suivi de la mise en œuvre de la SUPD, avec notamment un rapport de mise en œuvre publié le 16 avril 2026 qui a mis en évidence la présence de gobelets à boisson sur le marché de l'UE, renforçant ainsi le contrôle des mesures de réduction et des obligations de déclaration de données dans les États membres.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fibres (pâte, carton et matières premières de fibres moulées) et les bio-résines, notamment le PLA et d'autres polymères compostables, ainsi que des systèmes de barrière fonctionnelle tels que les revêtements en dispersion aqueuse et les vernis d'étanchéité, qui répondent aux besoins de performance tout en composant avec les obligations relatives à la teneur en plastique. Les transformateurs et fabricants de gobelets impriment, enduisent/laminent et forment ensuite les gobelets, la production étant répartie à travers l'Europe entre fabricants spécialisés (par exemple, Cup Print en Irlande, EcoCuply au Kosovo, Bio-Cup au Royaume-Uni et Karibou en Espagne) et de plus grands groupes d'emballage intégrés capables de sécuriser l'approvisionnement en fibres ou en résines et de gérer une fabrication multi-sites.
Les flux commerciaux passent par les distributeurs de services alimentaires, les achats de restauration collective, et de plus en plus par le commerce électronique B2B pour les acheteurs plus petits. La performance en fin de vie dépend des systèmes de gestion des déchets locaux, notamment la collecte séparée des biodéchets, l'accès au compostage industriel et, dans certains marchés, des dispositifs dédiés de recyclage des gobelets. Les processus de conformité réglementaire, y compris l'alignement sur les échéances du PPWR (application à partir du 12 août 2026) et les exigences de compostabilité selon la norme EN 13432, ajoutent des étapes de test, de certification et de documentation qui tendent à favoriser les fournisseurs disposant de pistes d'audit établies et de la capacité à fournir des données de traçabilité aux acheteurs, dans le cadre des exigences de REP et des obligations plus larges de reporting en matière de durabilité.
Paysage concurrentiel
Cinq fournisseurs ont capté environ 45 à 50 % des volumes de 2024, conférant au marché européen des gobelets biodégradables une structure modérément concentrée. Huhtamaki et Stora Enso exploitent des opérations intégrées de la fibre au gobelet, leur permettant de se couvrir contre l'inflation de la pâte à papier et de fournir une documentation de chaîne de custody aux clients multinationaux du café. Huhtamaki a mis en service en mars 2025 une ligne de fibres moulées d'une valeur de 28 millions d'EUR (30,8 millions USD) en Irlande du Nord, augmentant la capacité de 400 millions d'unités avec un contrôle qualité assisté par IA qui réduit les rebuts en dessous de 2 %. Stora Enso a verrouillé un accord d'approvisionnement en PLA sur cinq ans à des prix 10 % inférieurs au prix au comptant du quatrième trimestre 2024, stabilisant ses offres aux acheteurs institutionnels.
Des spécialistes tels que Vegware et Bio Futura monétisent des niches premium en accumulant des certifications — EN 13432, TÜV Austria OK Compost et BPI — tout en proposant des impressions personnalisées qui commandent des majorations de prix de 8 à 12 %. Vegware a couvert son risque de demande en s'associant à Recup pour fournir des gobelets compostables de secours pour les systèmes réutilisables dans 6 000 points de restauration allemands. Les distributeurs numériques natifs comme Packhelp exploitent la transparence des prix en ligne en regroupant des calculateurs d'empreinte carbone qui résonnent avec les petits cafés sous pression des rapports CSRD.
La technologie différencie de plus en plus les acteurs. Le brevet de revêtement optimisé par IA de Dart Container réduit les rebuts et économise 0,008 EUR par gobelet, signalant une nouvelle course à l'efficacité. Des innovateurs en matériaux, tels que Notpla, ont lancé des gobelets en fibre revêtus d'algues qui se dégradent dans le compost domestique, contournant les lacunes d'infrastructure en Europe du Sud. L'intensité concurrentielle restera vive à mesure que la déflation des coûts du PLA abaisse les barrières à l'entrée et que les plateformes en ligne facilitent l'accès au marché pour les marques disruptives, mais les acteurs historiques conservent leur défense en volume grâce aux contrats directs avec les chaînes et aux économies d'échelle dans les audits de certification.
Leaders du secteur européen des gobelets biodégradables
Huhtamaki Oyj
Vegware Ltd.
Dart Container Corporation
Benders Paper Cups Ltd.
Genpak LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des gobelets biodégradables
- Huhtamaki Oyj
- Vegware Ltd.
- Dart Container Corporation
- Benders Paper Cups Ltd.
- Genpak LLC
- Pactiv LLC
- Seda International Packaging Group S.p.A.
- Stora Enso Oyj
- Eco-Products LLC
- International Paper Company
- Graphic Packaging Holding Company
- Fabri-Kal LLC
- Go-Pak Holdings Ltd.
- Bio Futura B.V.
- B-V-O International GmbH
- Scyphus Ltd.
- Colpac Ltd.
- Seda Group UK Ltd.
- World Centric Inc.
- NatureWorks LLC
Lire l’analyse des entreprises de Marché européen des gobelets biodégradables

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans les formats qui réduisent les frictions réglementaires et opérationnelles en associant performance et filières de fin de vie plus claires. Les feuilles de route produits mettant l'accent sur les revêtements aqueux, les couches barrières biosourcées et la réduction de la teneur en plastique répondent à la surveillance accrue de l'UE sur les gobelets à boisson avec revêtement plastique dans le cadre de la directive sur les plastiques à usage unique, ainsi qu'à la mise en œuvre du PPWR à partir du 12 août 2026, où la conformité se concentre davantage sur une recyclabilité démontrable et une compostabilité contrôlée et spécifique à l'application selon la norme EN 13432. Cela ouvre la voie à des conceptions de gobelets compatibles avec les dispositifs existants de recyclage des gobelets en papier là où ils sont disponibles, tout en répondant aux exigences de compostabilité dans les régions disposant d'un traitement des déchets organiques établi.
Une autre opportunité réside dans les achats institutionnels et multi-sites qui standardisent les spécifications autour de certifications reconnues et de déclarations de matériaux traçables, afin de gérer l'exposition à la REP et les obligations de reporting. Des mouvements actifs de fournisseurs et de portefeuilles étayent cette orientation, notamment l'élargissement par Vegware de ses gammes de gobelets certifiés en 2026 et le lancement par Huhtamaki d'innovations en matière de revêtement barrière réduisant la teneur en plastique. Les contraintes d'infrastructure demeurent un facteur limitant pour les propositions purement axées sur la compostabilité, si bien que les stratégies des fournisseurs associant produits certifiés, partenariats de collecte et étiquetage clair pour les filières d'élimination locales offrent une voie pratique pour élargir l'adoption à travers une couverture de gestion des déchets inégale en Europe.
Recent Industry Developments in Marché européen des gobelets biodégradables
- Mai 2026 : Vegware a annoncé la gamme de gobelets Feel Snug, ajoutant des gobelets double paroi à base de bambou et des options de gobelets en papier doublés de PLA dans plusieurs tailles. Ce lancement cible les usages de boissons chaudes nécessitant isolation et résistance aux fuites, tout en conservant un positionnement de compostabilité industrielle. Positionner ces gobelets comme compatibles avec les dispositifs de recyclage des gobelets à café, là où ils existent, répond également à l'accès inégal au compostage sur les marchés européens.
- Février 2026 : Vegware a élargi ses efforts Eco-Products avec un déploiement plus large au Royaume-Uni, incluant des gobelets chauds et froids et des articles compostables via des canaux de distribution supplémentaires, ce qui indique une montée en puissance des gobelets durables dans les achats de restauration commerciale grand public. Cette expansion élargit l'accès pour les acheteurs et s'aligne sur les mouvements concurrentiels en cours parmi les principaux fournisseurs d'emballages.
- Juillet 2025 : Huhtamaki a lancé des gobelets à glace compostables et recyclables utilisant un revêtement barrière biosourcé, la teneur totale en plastique étant réduite à moins de 10 %. Ce développement produit répond à la pression européenne visant à réduire la teneur en plastique et à améliorer les résultats en fin de vie sans compromettre la performance barrière. Il traduit également un investissement continu en R&D dans les revêtements comme voie pour répondre à la fois aux exigences fonctionnelles et aux attentes évolutives en matière de conformité des emballages.


Marché européen des gobelets biodégradables Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les revenus générés par la vente de gobelets à usage unique biodégradables utilisés pour la consommation alimentaire et de boissons en Europe, où le matériau du gobelet est conçu pour se décomposer sous l'effet de processus biologiques plutôt que de persister comme les plastiques conventionnels.
Exclusions du périmètre : les gobelets réutilisables, les gobelets en plastique non biodégradables, les couvercles, les pailles, les manchons et autres articles d'emballage pour la restauration sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par type de matériau
- Bioplastiques
- Acide polylactique (PLA)
- Poly(adipate-co-téréphtalate de butylène) (PBAT)
- Polybutylène succinate (PBS)
- Polyhydroxyalcanoates (PHA)
- Autres bioplastiques
- Papier
- Bagasse et fibre végétale
- Bioplastiques
- Par application
- Boissons
- Alimentation
- Par utilisateur final
- Points de restauration (cafés et hôtels)
- Institutionnel (centres commerciaux et établissements commerciaux)
- Ménages
- Par canal de distribution
- Hors ligne
- En ligne
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Benelux
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cadrer les signaux de demande, le contexte réglementaire et les tendances des matériaux d'emballage influençant les conversions de gobelets en Europe. Nous avons examiné les politiques publiques et les règles relatives aux déchets affectant les formats à usage unique, puis relié ces signaux à l'activité de restauration commerciale et aux tendances de consommation d'emballages.
Les sources typiques utilisées incluent les publications de la Commission européenne sur les emballages et les plastiques à usage unique, les indicateurs Eurostat relatifs à la population et à la consommation, ainsi que les recommandations des agences nationales de l'environnement sur la compostabilité et le tri des déchets. Nous nous sommes également référés à des organismes professionnels et de normalisation, tels que des associations d'emballage et des normes de compostabilité, ainsi qu'à des articles évalués par des pairs sur les biopolymères et la performance des emballages à base de fibres. En outre, des rapports annuels d'entreprises, des présentations aux investisseurs et une presse fiable ont été utilisés pour des signaux directionnels sur les ajouts de capacité et le mix produit, et un abonnement payant pour les données financières et l'actualité des entreprises a été utilisé de manière sélective pour recouper l'exposition de revenus déclarée. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que les acheteurs en Europe désignent comme biodégradable et sur la manière dont ces spécifications se traduisent en volumes d'achat dans les circuits de restauration commerciale et institutionnelle. Nous avons recueilli les avis de fabricants de gobelets, distributeurs d'emballages, équipes d'achat de la restauration et experts en gestion des déchets ou en conformité dans les principaux marchés européens, puis avons utilisé ces vérifications pour ajuster les hypothèses d'adoption et les fourchettes de prix avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 28 % |
| Petits acteurs : 19 % | Managers : 57 % |
Dimensionnement et prévision du marché
Le dimensionnement de base commence par une construction descendante où les signaux de consommation de la restauration commerciale et institutionnelle, la population au niveau national et l'intensité de la consommation hors domicile, ainsi que le rythme des restrictions sur les plastiques à usage unique, sont utilisés pour reconstituer le bassin de demande adressable pour les gobelets biodégradables. Ce bassin de demande est ensuite traduit en valeur à l'aide de fourchettes de prix observées et des évolutions du mix entre bioplastiques, papier et formats à base de fibres végétales, avec une logique distincte pour les comportements d'achat hors ligne et en ligne.
Pour ancrer le modèle, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage de devis fournisseurs, des vérifications auprès des canaux de distribution, et un contrôle de cohérence limité de type ASP multiplié par le volume pour les pays prioritaires. Les intrants les plus déterminants incluaient les occasions d'usage des gobelets pour les boissons par rapport à l'alimentation, les taux de substitution du plastique conventionnel vers des alternatives biodégradables, les tendances de prix des matériaux influençant le choix entre bioplastiques et fibres, ainsi que la préparation en matière de compostage ou de tri au niveau national, qui influe sur ce que spécifient les acheteurs. Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir ajuster les trajectoires d'adoption en fonction du calendrier réglementaire, des préférences d'achat et des mouvements de prix attendus, comme confirmé par les retours d'entretiens. Lorsque la visibilité ascendante était limitée pour les petits pays, les écarts ont été traités par extrapolation à partir de marchés similaires, en utilisant la population, la densité de la restauration commerciale et les schémas observés de conformité en matière d'emballage.
Validation des données et cycle de mise à jour
Nous avons effectué des contrôles de cohérence entre pays et matériaux afin que les totaux ne s'écartent pas de signaux de bon sens tels que l'activité de restauration commerciale et la vitesse de substitution des emballages. Les valeurs atypiques, telles que des points de prix inhabituellement élevés ou des sauts de volume soudains, ont été revérifiées par rapport aux notes d'entretien et aux indicateurs publics, et les hypothèses n'ont été révisées que lorsqu'au moins deux signaux indépendants convergeaient.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'un examen analytique en plusieurs étapes afin de confirmer l'arithmétique, la logique et la cohérence des unités. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un changement réglementaire important, un mouvement de capacité notable ou une variation de prix nette modifie sensiblement les perspectives. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Comparaison de l'estimation du marché européen des gobelets biodégradables de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les gobelets biodégradables en Europe peuvent varier car le périmètre n'est pas toujours défini de la même manière, et parce que les hypothèses de prix et d'adoption évoluent rapidement à mesure que les réglementations et les coûts des matériaux changent. Des différences apparaissent également lorsque certaines estimations portent sur une demande plus large de gobelets jetables, tandis que d'autres visent à isoler uniquement les produits biodégradables certifiés.
Les écarts s'expliquent généralement par ce qui est considéré comme un gobelet biodégradable en pratique, par les pays inclus en Europe, et par la manière dont les prix de vente moyens sont traités lorsque le mix produit évolue des bioplastiques vers le papier ou les fibres végétales. Certains éditeurs adoptent également un scénario de base plus agressif ou plus conservateur concernant le calendrier d'application réglementaire, et le calendrier de conversion des devises peut modifier la valeur en USD déclarée lorsque des prix locaux sont utilisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 276,89 millions USD (2026) | |
| Portail de données sectorielles A | USD 2315.60 M (2025) | Ce chiffre semble traiter le marché de manière plus proche d'un vaste bassin de gobelets jetables et peut inclure des gobelets en papier non biodégradables ainsi que des articles jetables de restauration connexes, ce qui gonfle la valeur par rapport à une définition strictement biodégradable. |
| Note sectorielle sur l'emballage B | USD 1224.08 M (2022) | L'estimation est déclarée pour une catégorie plus large d'emballages de restauration compostables où les gobelets sont regroupés avec les assiettes, et l'année ainsi que le regroupement des produits rendent difficile l'isolement des seuls gobelets pour une comparaison équivalente. |
Le tableau montre un écart important qui provient principalement des limites de catégorie et de l'année utilisée pour la comparaison, et dans le modèle de Mordor Intelligence, seuls les gobelets biodégradables vendus dans l'ensemble de pays européens défini sont comptabilisés, sans regroupement avec les assiettes ni la demande plus large de gobelets jetables. Ce périmètre étant maintenu stable, le total est traçable à un bassin de demande clair, à des fourchettes de prix pratiques et à des vérifications par pays qui peuvent être répétées à mesure que les réglementations ou les coûts des matériaux évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des gobelets biodégradables en termes monétaires ?
Le marché a généré 276,89 millions USD de chiffre d'affaires en 2026 et devrait atteindre 374,36 millions USD d'ici 2031.
Quel taux de croissance est prévu pour les gobelets biodégradables en Europe ?
Le chiffre d'affaires du marché devrait progresser à un taux de croissance annuel composé de 6,21 % entre 2026 et 2031.
Quel type de matériau connaît la croissance la plus rapide ?
Les gobelets en bioplastique, principalement les formats revêtus de PLA, devraient augmenter à un CAGR de 8,02 % jusqu'en 2031, le plus rapide parmi les catégories de matériaux.
Pourquoi l'Espagne est-elle le marché national à la croissance la plus rapide ?
Les interdictions régionales des plastiques à usage unique entrées en vigueur en 2024 et le rebond du tourisme alimentent les perspectives de CAGR de 7,98 % de l'Espagne jusqu'en 2031.
Comment les distributeurs en ligne influencent-ils les achats ?
Les plateformes de commerce électronique B2B proposent désormais des prix instantanés et des données sur l'empreinte carbone, permettant aux petits cafés de commander des gobelets compostables certifiés avec livraison le lendemain, ce qui alimente un CAGR de 7,28 % pour les canaux en ligne.
Quels défis limitent l'adoption plus large des gobelets biodégradables ?
Les prix premium par rapport aux gobelets conventionnels et la couverture inégale du compostage industriel limitent la croissance, notamment en Europe du Sud et de l'Est.
Dernière mise à jour de la page le:



