
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2030 |
| Volume du Marché (2025) | 4.92 Millions de tonnes |
| Volume du Marché (2030) | 7.40 Millions de tonnes |
| CAGR (2025 - 2030) | 8.52% |
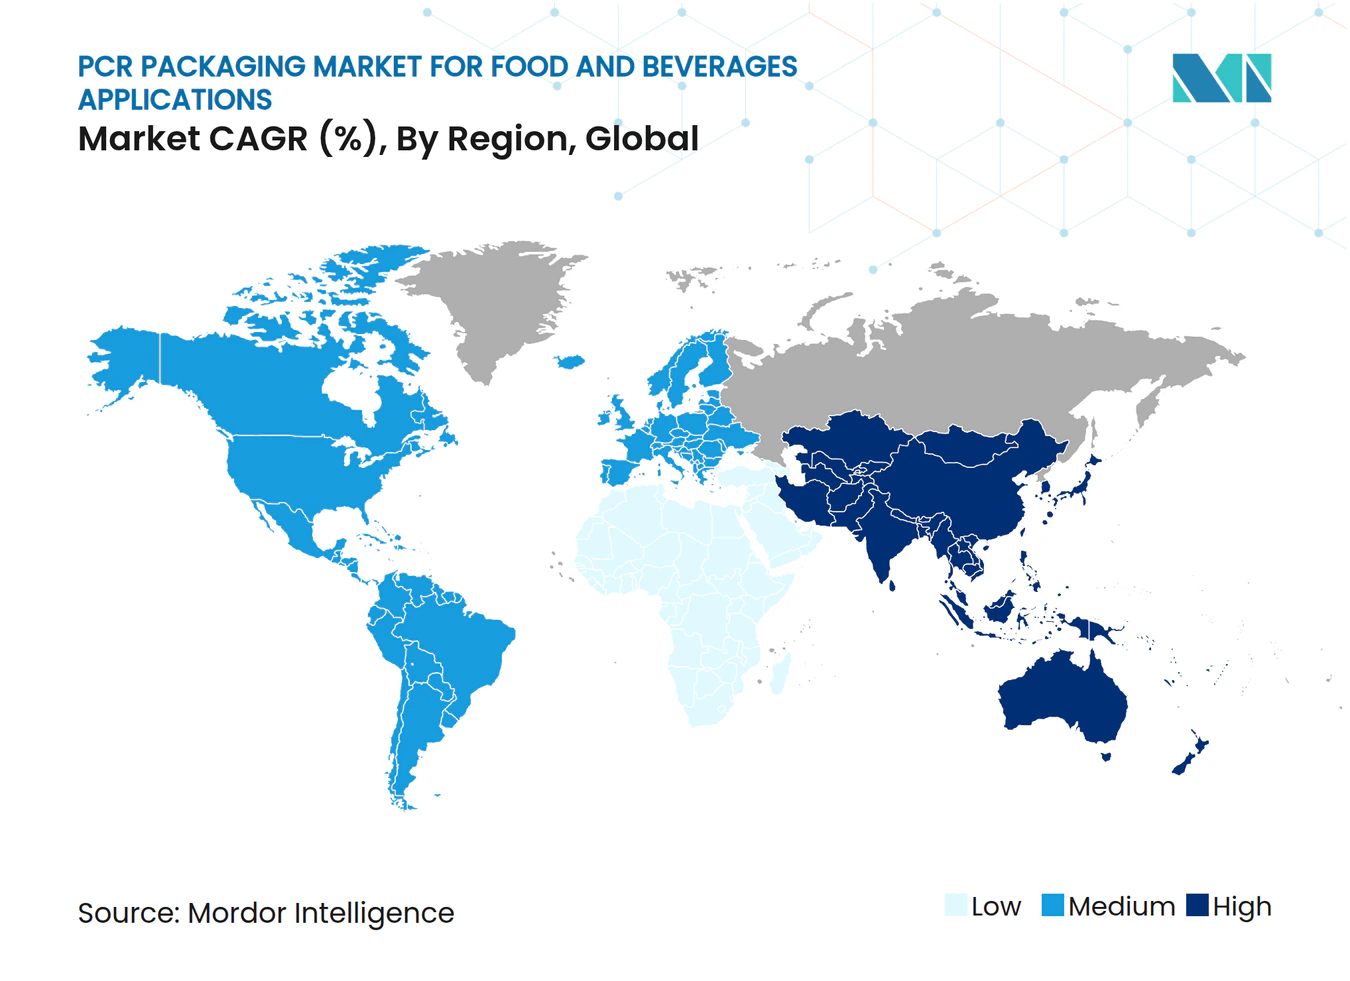
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
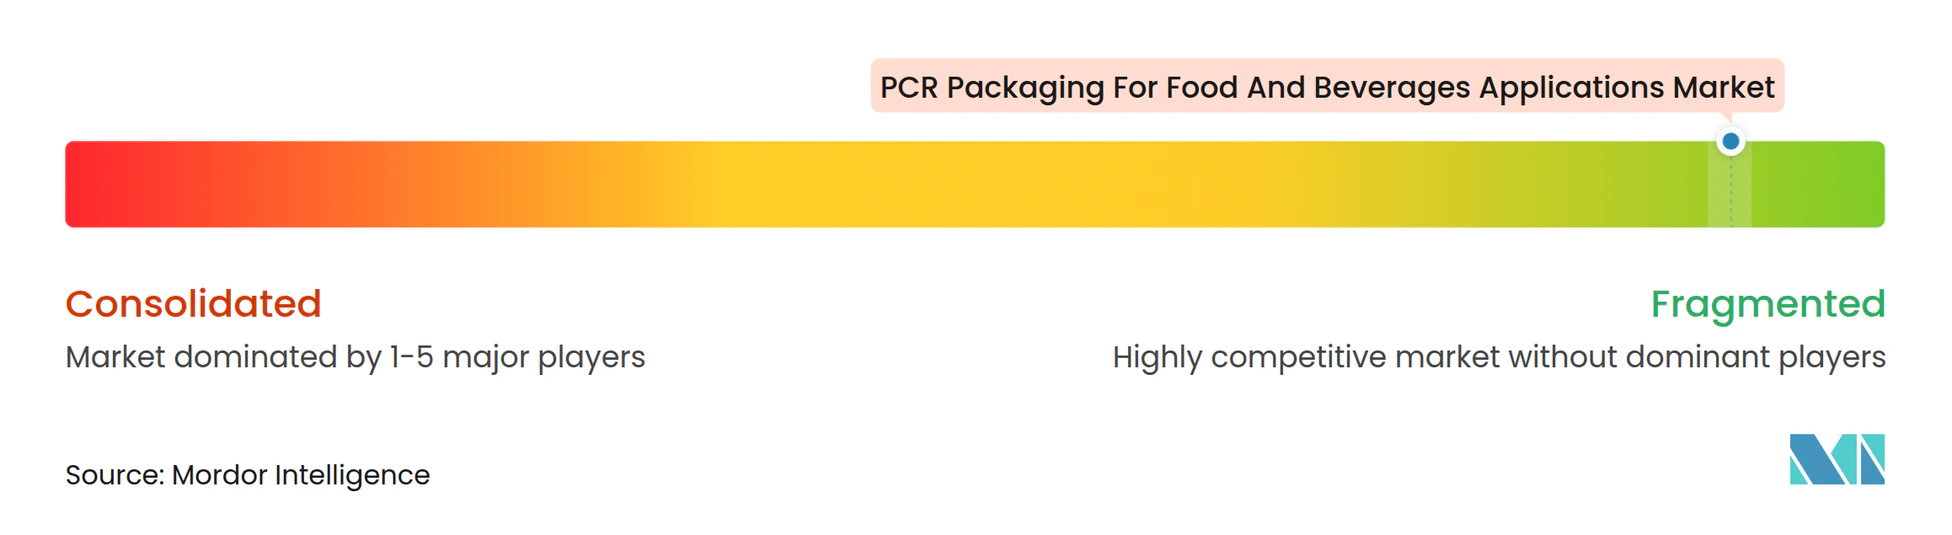
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier |
Analyse du Marché des Emballages PCR pour les Applications Alimentaires et Boissons par Mordor Intelligence
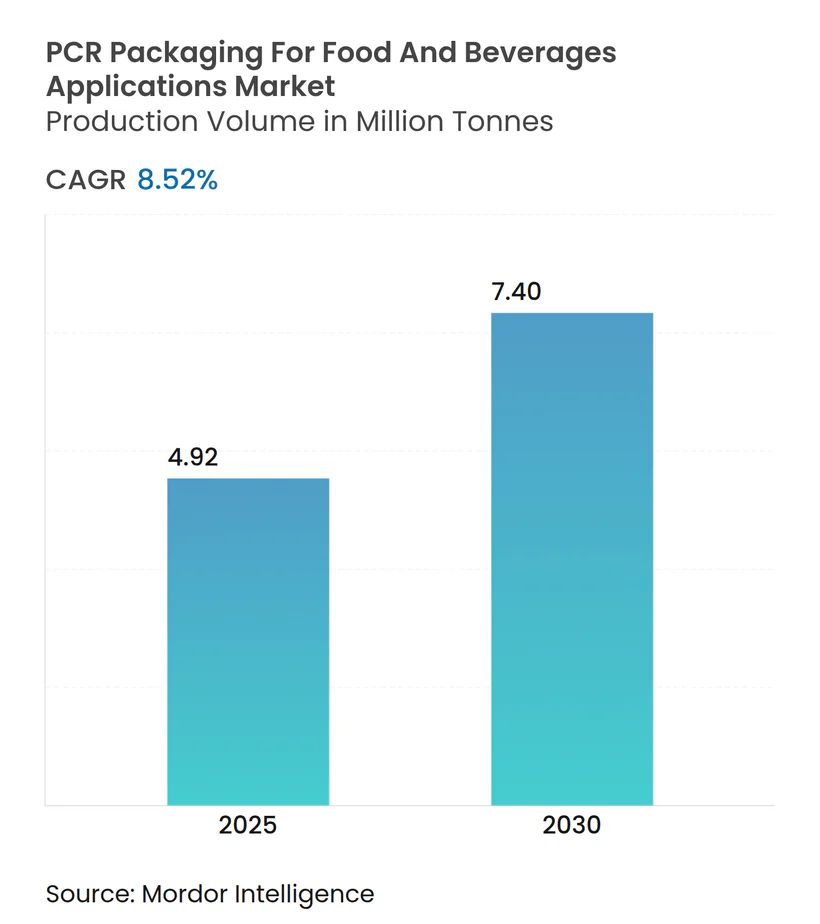
La taille du Marché des Emballages PCR pour les Applications Alimentaires et Boissons, en termes de volume de production, devrait passer de 4,92 millions de tonnes en 2025 à 7,40 millions de tonnes d'ici 2030, à un CAGR de 8,52% durant la période de prévision (2025-2030).
L'emballage PCR incarne les principes d'une économie circulaire, mettant en avant la réutilisation et le recyclage des matériaux mis au rebut. Les marques qui choisissent des matériaux recyclés ne font pas simplement un choix ; elles participent activement à ce cycle durable, ce qui résonne auprès des consommateurs.
- De nombreux consommateurs accordent la priorité à la transparence dans les processus d'approvisionnement et de fabrication. Les entreprises qui utilisent l'emballage PCR mettent souvent en avant leurs initiatives de durabilité, une démarche qui peut renforcer la fidélité à la marque, notamment auprès des acheteurs soucieux de l'environnement. Selon l'Agence pour la Cybersécurité et la Sécurité des Infrastructures, le volume de plastique recyclé en Chine en 2023 était de 19 millions de tonnes métriques, en hausse par rapport à 16 millions de tonnes métriques en 2020.
- De plus, à mesure que la prise de conscience des défis environnementaux, tels que la pollution plastique et le changement climatique, s'accroît, les consommateurs favorisent de plus en plus les produits fabriqués à partir de matériaux durables. En utilisant l'emballage PCR, les entreprises peuvent réduire la demande de nouveaux plastiques, minimiser les déchets et préserver des ressources précieuses.
- L'accent croissant mis sur la durabilité et la nécessité de solutions efficaces de gestion des déchets stimulent le marché des emballages post-consommation recyclés (PCR). La pression exercée par les consommateurs et les organismes de réglementation incite les marques à adopter des matériaux PCR pour réduire l'impact environnemental et les déchets mis en décharge.
- Les avancées dans les technologies de traitement des plastiques, associées à des réglementations favorables, stimulent la croissance du marché des emballages post-consommation recyclés (PCR). Des innovations telles que les procédés de recyclage chimique améliorés permettent de décomposer les plastiques en leurs formes moléculaires de base, rendant possible le recyclage de plastiques de moindre qualité qui étaient autrefois difficiles à réutiliser.
- Les préoccupations relatives à la contamination dans les applications alimentaires représentent un défi majeur pour le marché des emballages PCR. En raison du potentiel de présence de substances nocives dans les plastiques recyclés, des mesures de sécurité strictes sont requises, notamment pour les matériaux en contact avec les aliments.
Tendances et Perspectives du Marché Mondial des Emballages PCR pour les Applications Alimentaires et Boissons
Le segment des utilisateurs finaux dans l'alimentation pour les produits de boulangerie devrait connaître une croissance significative sur le marché
- Les consommateurs de produits de boulangerie axés sur la santé et le bien-être accordent souvent la priorité aux produits respectueux de l'environnement et durables, y compris les emballages. Les entreprises seront encouragées à utiliser des matériaux PCR à mesure que ce marché se développe, en s'alignant sur les attentes des consommateurs en matière d'emballages écologiques. L'emballage PCR offre un choix attrayant pour les marques soucieuses de la santé qui cherchent à réduire leur impact environnemental, notamment lorsque les consommateurs recherchent des produits qui soutiennent le bien-être personnel et environnemental.
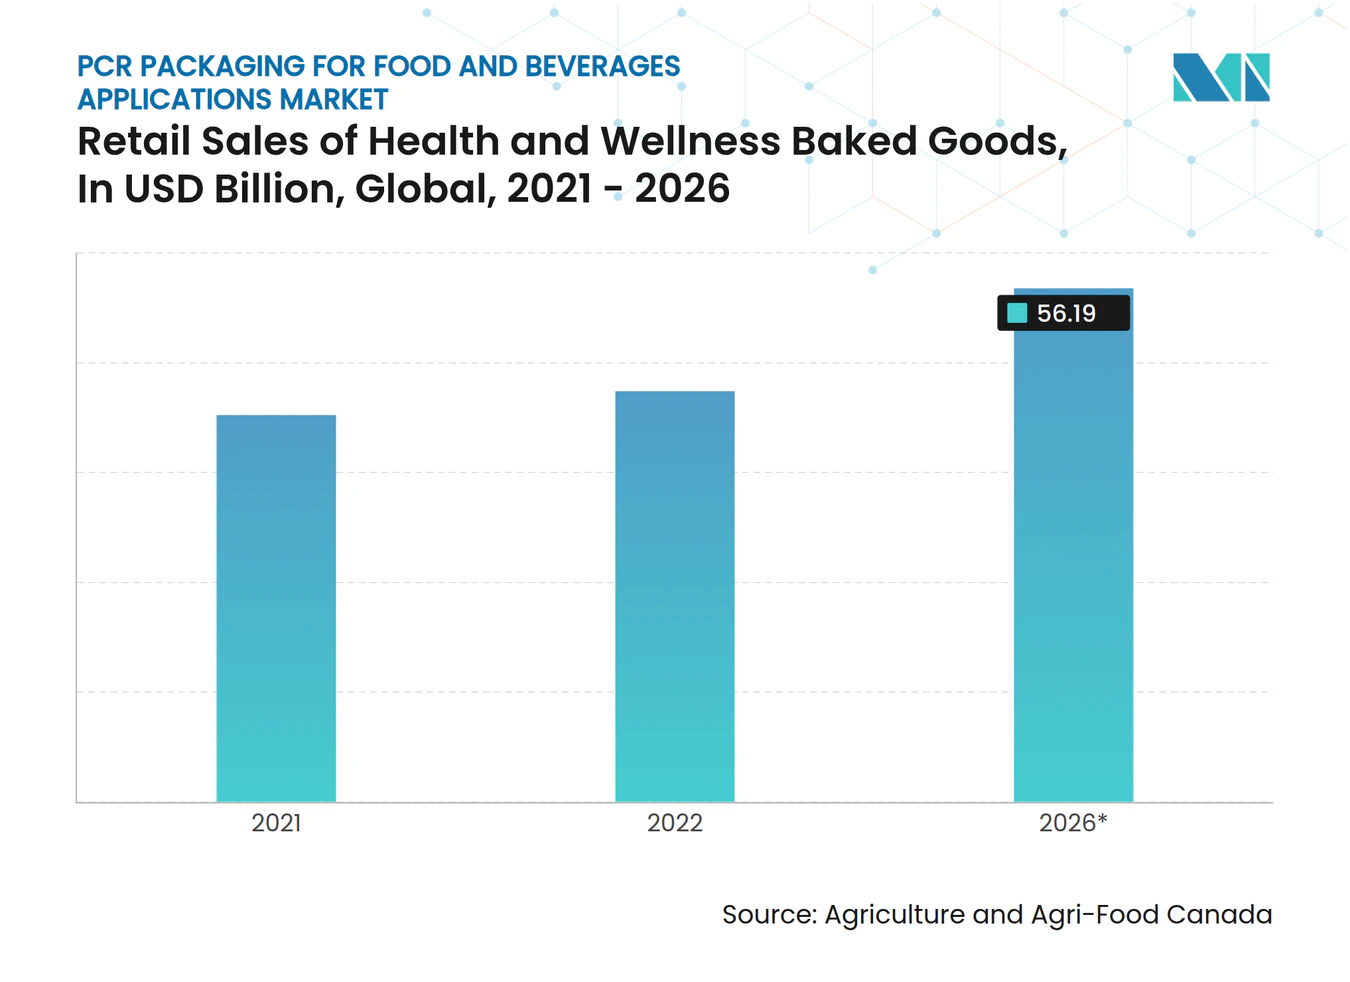
- Selon Agriculture et Agroalimentaire Canada, en 2022, les ventes mondiales au détail de produits de boulangerie axés sur la santé et le bien-être s'élevaient à environ 44,9 milliards USD. D'ici 2026, elles devraient atteindre 56,2 milliards USD.
- Des régions telles que l'Europe et l'Amérique du Nord adoptent des réglementations plus strictes sur les déchets d'emballages et promeuvent des exigences en matière de contenu recyclé. À mesure que la demande de produits de boulangerie axés sur la santé et le bien-être croît à l'échelle mondiale, les marques rechercheront des solutions d'emballage PCR pour assurer la conformité à ces réglementations et soutenir les initiatives d'économie circulaire.
- L'emballage PCR répond à ces exigences, en faisant un choix pratique pour les marques qui naviguent dans un environnement réglementaire en évolution.
- Les produits de pain et de boulangerie sont des achats de base à fort taux de rotation, générant des déchets d'emballages substantiels. Pour y remédier, les marques se tournent vers des emballages durables afin de s'aligner sur les préférences des consommateurs pour des options à faible impact. Les solutions d'emballage PCR, telles que les sacs à pain, les films d'emballage et les sachets, offrent des options à contenu recyclé qui peuvent contribuer à réduire l'impact environnemental des emballages de boulangerie du quotidien.
- Selon Bizcommunity, un éditeur d'informations interentreprises basé en Afrique du Sud, le marché mondial des produits de pain et de boulangerie représentait un volume estimé d'environ 111,06 millions de tonnes en 2020 et devrait atteindre 135 millions de tonnes d'ici 2025.
- L'utilisation de l'emballage PCR soutient l'économie circulaire en réintroduisant le plastique recyclé dans le flux de production, réduisant ainsi le besoin de plastiques vierges. Avec un secteur de la boulangerie en pleine croissance, de plus en plus de marques se tournent vers l'emballage PCR pour contribuer aux objectifs d'économie circulaire, en soutenant la réduction, la réutilisation et le recyclage des matériaux au sein du secteur de la boulangerie.

L'Europe devrait détenir une part de marché significative
- Le secteur de l'emballage représente un segment d'application significatif sur le marché des résines post-consommation recyclées (PCR) en Allemagne. Les résines PCR sont de plus en plus adoptées dans les applications d'emballage en raison de leurs avantages en matière de durabilité et de leur impact environnemental réduit. Ces matériaux sont utilisés dans divers formats d'emballage, notamment les bouteilles, les contenants et les emballages souples.
- La demande croissante de solutions d'emballage respectueuses de l'environnement dans le secteur des aliments et boissons, portée par les préférences des consommateurs et les exigences réglementaires, stimule l'adoption des résines PCR. Ce segment s'aligne sur l'accent croissant mis sur les pratiques d'économie circulaire, qui favorisent l'utilisation de matériaux recyclés dans les emballages pour réduire les déchets et préserver les ressources. Les entreprises d'emballage en Allemagne investissent dans des technologies pour améliorer la qualité et la fonctionnalité des résines PCR, élargissant ainsi leur gamme d'applications et leur présence sur le marché.
- Par exemple, en février 2024, Source One Plastics, une coentreprise entre 23 Oaks Investments et LyondellBasell, a lancé une installation de tri et de recyclage des déchets plastiques à Eicklingen, en Allemagne. L'installation traite les déchets plastiques post-consommation difficiles à recycler, notamment les emballages plastiques mixtes et les polyoléfines souples, qui seraient normalement incinérés. Avec une capacité de traitement de 70 000 tonnes métriques, l'installation peut traiter l'équivalent des déchets plastiques produits annuellement par 1,5 million de citoyens allemands.
- Ces dernières années, la France a mis en œuvre des mesures significatives pour faire face à l'impact environnemental des déchets d'emballages, entraînant des changements dans les matériaux d'emballage, les réglementations et le comportement des consommateurs.
- La France, en conformité avec les politiques de l'UE, a fixé des objectifs pour l'incorporation de contenu recyclé dans les emballages. D'ici 2025, les emballages alimentaires et de boissons devront inclure un minimum de 30% de plastique recyclé. Cette exigence pousse le secteur à adopter des plastiques post-consommation recyclés (PCR), notamment les bouteilles PET, les contenants alimentaires et les barquettes. Les marques utilisent de plus en plus les plastiques PCR pour réduire leur dépendance aux plastiques vierges et atteindre leurs objectifs de durabilité.
- Par exemple, en février 2024, Faerch Group, un fabricant d'emballages alimentaires rigides et de solutions de recyclage intégrées, a lancé sa nouvelle gamme Tumbler pour le marché de la restauration hors domicile. Cette gamme de produits est conçue pour incorporer au moins 30% de matériaux post-consommation recyclés (PCR).
- L'Espagne adopte le modèle d'conomie circulaire dans le cadre des initiatives plus larges de l'Union européenne. L'emballage post-consommation recyclé (PCR) est un élément crucial dans cette transition. Le secteur espagnol des aliments et boissons a montré une réactivité face à la demande croissante d'emballages durables, notamment l'incorporation de matériaux recyclés dans les emballages alimentaires. Les principales tendances et adaptations en matière d'emballage PCR en Espagne comprennent :
- Le paysage réglementaire espagnol favorise l'adoption d'emballages durables. La taxe plastique de 2023 incite à l'utilisation de matériaux recyclés, tandis que le Pacte vert européen et le Plan d'action pour l'économie circulaire fixent des objectifs ambitieux de recyclage, exigeant 50% de contenu recyclé dans les emballages plastiques d'ici 2025.
- De plus, le Plan national espagnol de gestion des emballages et des déchets d'emballages (2020-2025) définit des objectifs visant à augmenter le contenu recyclé, à réduire les déchets plastiques et à améliorer les systèmes de recyclage. Ces initiatives poussent collectivement les entreprises espagnoles vers une utilisation accrue de contenu post-consommation recyclé (PCR) et des solutions d'emballage plus durables.
Paysage concurrentiel
Concentration du Marché
Divers facteurs, notamment l'identité de marque, les stratégies concurrentielles et les niveaux de transparence, influencent le degré de concurrence sur le marché. Les principaux déterminants de cette force concurrentielle comprennent les avantages en matière d'innovation durable et bien d'autres encore.
Le marché mondial des emballages recyclés post-consommation est fragmenté. Parmi les principaux acteurs du marché figurent Berry Global, Amcor Group, ePac Holdings, LLC, Mondi plc et Transcontinental Inc., entre autres.
Ces entreprises innovent constamment et nouent des partenariats stratégiques pour maintenir leur part de marché. En résumé, l'intensité de la rivalité concurrentielle est élevée et devrait persister tout au long de la période de prévision. .
Leaders du Secteur des Emballages PCR pour les Applications Alimentaires et Boissons
-
Berry Global
-
Amcor Group
-
ePac Holdings, LLC
-
Mondi plc
-
Transcontinental Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2024 : ProAmpac lance RotiBag, une alternative pratique aux contenants clamshell traditionnels. RotiBag réduit la consommation de matériaux et est disponible en structures conventionnelles, prêtes au recyclage et en matériaux recyclés post-consommation (PCR). Ses caractéristiques comprennent une poignée intégrée, ce qui le rend adapté aux articles chauds à emporter tels que le poulet rôti et d'autres plats préparés. L'emballage résistant à la buée assure la visibilité du produit.
- Septembre 2024 : Leadec et Jayplas se sont associés dans le cadre d'un projet visant à recycler et réutiliser les déchets d'emballages plastiques, établissant ainsi un processus en boucle fermée. Jayplas collecte les déchets de film LDPE provenant de l'opération de Leadec à Halewood, les recycle dans ses installations au Royaume-Uni et fabrique des sacs plastiques avec 100 % de contenu recyclé. Ces sacs sont ensuite utilisés en interne dans les opérations de Leadec à Halewood.
Périmètre du Rapport Mondial sur le Marché des Emballages PCR pour les Applications Alimentaires et Boissons
Le marché des emballages PCR pour les applications alimentaires et de boissons est segmenté par résine (téréphtalate de polyéthylène (PET), polyéthylène (PE), polypropylène (PP), autres résines (PS, EPS, etc.)), par format d'emballage (rigide, flexible), par utilisateur final (alimentation [plats préparés, confiserie, produits de boulangerie, aliments secs, autres], boissons [eau en bouteille, boissons gazeuses, jus et autres boissons prêtes à boire]), par géographie (Amérique du Nord [États-Unis, Canada], Europe [Allemagne, France, Pays-Bas, Italie, Espagne, Royaume-Uni, Turquie, reste de l'Europe (pays nordiques, Benelux, etc.)], Asie-Pacifique [Chine, Inde, Japon, Sri Lanka, reste de l'Asie-Pacifique], Amérique latine [Mexique, Brésil, reste de l'Amérique latine], Moyen-Orient et Afrique). Le rapport propose des prévisions de marché et des tailles en volume (tonnes) pour tous les segments ci-dessus.
Par résine
| Téréphtalate de polyéthylène (PET) |
| Polyéthylène (PE) |
| Polypropylène (PP) |
| Autres résines (PS, EPS, etc.) |
Par format d'emballage
| Rigide |
| Flexible |
Par utilisateur final
| Alimentation | Plats préparés |
| Confiserie | |
| Produits de boulangerie | |
| Aliments secs | |
| Autres | |
| Boissons | Eau en bouteille |
| Boissons gazeuses | |
| Jus et autres boissons prêtes à boire |
Par géographie***
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Allemagne |
| France | |
| Pays-Bas | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Turquie | |
| Asie | Chine |
| Inde | |
| Japon | |
| Sri Lanka | |
| Amérique latine | Mexique |
| Brésil | |
| Moyen-Orient et Afrique |
| Par résine | Téréphtalate de polyéthylène (PET) | |
| Polyéthylène (PE) | ||
| Polypropylène (PP) | ||
| Autres résines (PS, EPS, etc.) | ||
| Par format d'emballage | Rigide | |
| Flexible | ||
| Par utilisateur final | Alimentation | Plats préparés |
| Confiserie | ||
| Produits de boulangerie | ||
| Aliments secs | ||
| Autres | ||
| Boissons | Eau en bouteille | |
| Boissons gazeuses | ||
| Jus et autres boissons prêtes à boire | ||
| Par géographie*** | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Allemagne | |
| France | ||
| Pays-Bas | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Turquie | ||
| Asie | Chine | |
| Inde | ||
| Japon | ||
| Sri Lanka | ||
| Amérique latine | Mexique | |
| Brésil | ||
| Moyen-Orient et Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des emballages PCR pour les applications alimentaires et de boissons ?
La taille du marché des emballages PCR pour les applications alimentaires et de boissons devrait atteindre 4,92 millions de tonnes en 2025 et croître à un CAGR de 8,52 % pour atteindre 7,40 millions de tonnes d'ici 2030.
Quelle est la taille actuelle du marché des emballages PCR pour les applications alimentaires et de boissons ?
En 2025, la taille du marché des emballages PCR pour les applications alimentaires et de boissons devrait atteindre 4,92 millions de tonnes.
Quels sont les principaux acteurs du marché des emballages PCR pour les applications alimentaires et de boissons ?
Berry Global, Amcor Group, ePac Holdings, LLC, Mondi plc et Transcontinental Inc. sont les principales entreprises opérant sur le marché des emballages PCR pour les applications alimentaires et de boissons.
Quelle est la région à la croissance la plus rapide sur le marché des emballages PCR pour les applications alimentaires et de boissons ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2025-2030).
Quelle région détient la plus grande part sur le marché des emballages PCR pour les applications alimentaires et de boissons ?
En 2025, l'Europe représente la plus grande part de marché sur le marché des emballages PCR pour les applications alimentaires et de boissons.
Quelles années couvre ce marché des emballages PCR pour les applications alimentaires et de boissons, et quelle était la taille du marché en 2024 ?
En 2024, la taille du marché des emballages PCR pour les applications alimentaires et de boissons était estimée à 4,50 millions de tonnes. Le rapport couvre la taille historique du marché des emballages PCR pour les applications alimentaires et de boissons pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des emballages PCR pour les applications alimentaires et de boissons pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.
emballages pcr pour les applications alimentaires et boissons Rapport sur l'industrie
Statistiques pour 2026 emballages pcr pour les applications alimentaires et boissons part de marché, taille et taux de croissance des revenus, créés par Mordor Intelligence™ Industry Reports. emballages pcr pour les applications alimentaires et boissons L'analyse comprend des perspectives de prévisions du marché pour 2026 à 2031 ainsi qu'un aperçu historique. Obtenez un échantillon de cette analyse sectorielle en téléchargeant le rapport au format PDF gratuitement.