
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.52 Milliards de dollars |
| Taille du Marché (2031) | 8.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs époxy par Mordor Intelligence
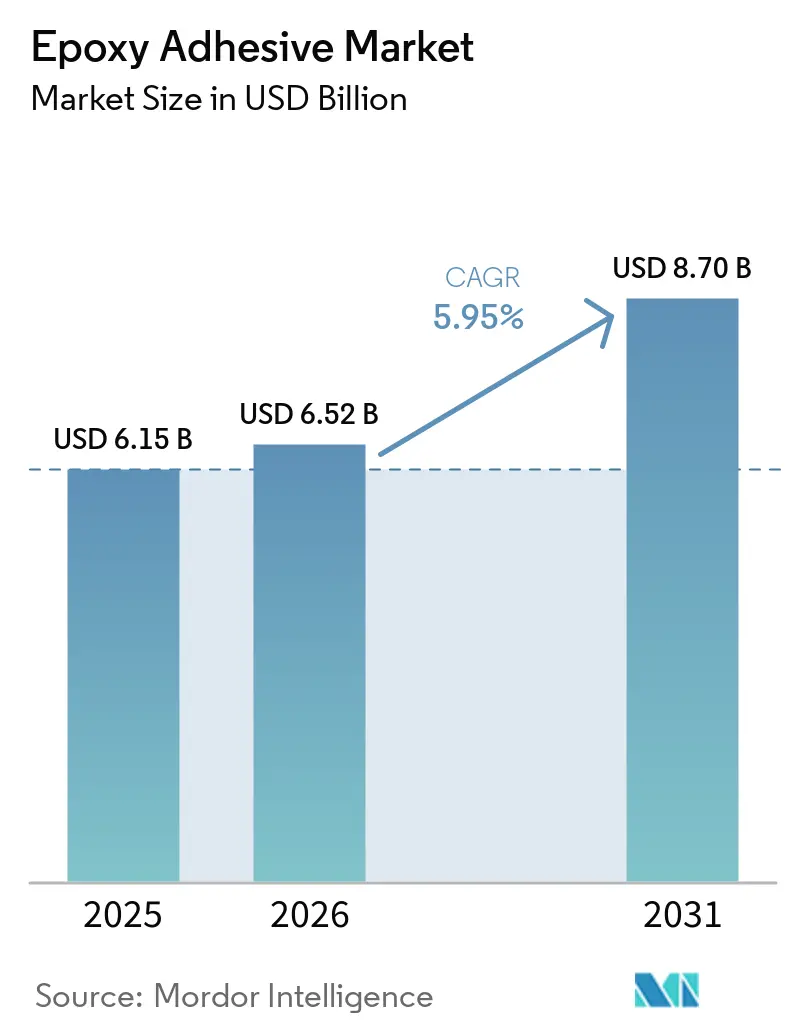
La taille du marché des adhésifs époxy était évaluée à 6,15 milliards USD en 2025 et devrait croître de 6,52 milliards USD en 2026 pour atteindre 8,70 milliards USD d'ici 2031, à un CAGR de 5,95 % durant la période de prévision (2026-2031). Le secteur des adhésifs époxy connaît une transformation significative portée par des avancées technologiques plus larges et des initiatives en matière de développement durable. Les fabricants se concentrent de plus en plus sur le développement de formulations respectueuses de l'environnement avec des émissions réduites de composés organiques volatils (COV), en réponse à des réglementations environnementales strictes et à une sensibilisation croissante des consommateurs. L'intégration de processus de fabrication intelligents et de l'automatisation dans les installations de production a amélioré l'efficacité opérationnelle et la cohérence des produits. Les innovations récentes comprennent le développement de solutions d'adhésifs hybrides qui combinent les atouts de différentes technologies d'adhésifs, offrant des caractéristiques de performance améliorées pour des applications spécialisées.
Le secteur connaît une évolution notable vers des pratiques de développement durable, notamment dans les applications de construction où les adhésifs époxy jouent un rôle crucial. Le secteur mondial de la construction devrait croître à un rythme de 3,5 % par an jusqu'en 2030, la Chine, l'Inde, les États-Unis et l'Indonésie représentant collectivement 58,3 % de la croissance globale de la construction à l'échelle mondiale. Cette croissance s'accompagne d'un accent croissant sur les pratiques de construction écologique et les matériaux de construction durables, stimulant l'innovation dans les formulations d'adhésifs époxy respectueuses de l'environnement. Les fabricants investissent dans la recherche et le développement pour créer des alternatives biosourcées et des solutions d'adhésifs recyclables qui maintiennent les caractéristiques de haute performance des adhésifs époxy traditionnels.
L'évolution rapide des appareils et composants électroniques a créé de nouvelles opportunités et de nouveaux défis pour les fabricants d'adhésifs époxy. Les secteurs mondiaux de l'électronique et des appareils électroménagers devraient croître à des CAGR respectifs de 2,51 % et 5,77 %, stimulant la demande de solutions d'adhésifs électroniques spécialisés. Des formulations avancées sont développées pour répondre aux exigences croissantes en matière de conductivité thermique, d'isolation électrique et de miniaturisation dans les applications électroniques. Ces développements sont particulièrement pertinents dans le contexte des technologies émergentes telles que l'infrastructure 5G, les appareils Internet des objets (IoT) et le conditionnement avancé des semi-conducteurs.
La tendance à l'électrification dans les transports crée de nouvelles opportunités pour les innovations en matière d'adhésifs époxy. Le segment des véhicules électriques devant croître à un CAGR de 17,75 % à l'échelle mondiale, les fabricants développent des solutions d'adhésifs spécialisées optimisées pour l'assemblage de batteries de véhicules électriques, les systèmes de gestion thermique et les composants structurels légers. Cela a conduit à l'émergence de nouvelles formulations de résines époxy conçues spécifiquement pour le collage des cellules de batteries, les matériaux d'interface thermique et le renforcement structurel dans les véhicules électriques. Les développements récents comprennent des systèmes de durcissement avancés qui permettent des cycles de production plus rapides et une résistance de liaison améliorée pour les matériaux composites couramment utilisés dans la fabrication de véhicules électriques.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Des politiques gouvernementales favorables à la promotion des véhicules électriques stimuleront le secteur automobile
- Depuis 2021, le secteur automobile mondial devrait connaître une croissance régulière mais à un rythme plus lent en raison du déclin des préférences des consommateurs pour la possession individuelle de véhicules particuliers et de leur préférence accrue pour la mobilité partagée dans les transports. Le secteur automobile mondial devrait connaître un taux de croissance de 2 % par an, avec une valeur ajoutée attendue de 1,5 billion USD de chiffre d'affaires total au cours de la période de prévision.
- En 2020, en raison de l'impact de la pandémie de COVID-19, les ventes de véhicules ont diminué, mais se sont rapidement redressées en 2021 car les gouvernements de divers pays ont pris des mesures pour soutenir leurs économies, les marchés automobiles contribuant généralement de manière majeure à leur PIB. Les ventes de véhicules ont diminué de 90 millions d'unités de véhicules particuliers en 2019 à 78 millions d'unités en 2020.
- L'introduction des véhicules électriques dans le monde entier a contribué de manière significative au chiffre d'affaires global du marché automobile mondial en raison de leurs coûts énergétiques moins élevés, de leur nature respectueuse de l'environnement et de leurs caractéristiques de mobilité efficaces. Diverses politiques et normes gouvernementales servent également de facteurs moteurs pour augmenter la production de véhicules électriques. Par exemple, les normes de l'UE en matière d'émissions de CO2 ont accru la demande de véhicules électriques en 2021. Selon le scénario durable de l'AIE, 230 millions de véhicules électriques sont nécessaires pour remplacer les véhicules à combustion d'ici 2030. En 2021, Tesla, le plus grand fabricant de véhicules électriques, a enregistré une hausse de 157 % du nombre de véhicules électriques fabriqués. Cette tendance croissante des consommateurs à préférer les véhicules électriques devrait s'accentuer davantage au cours de la période de prévision (2022-2028).


Le développement résidentiel et infrastructurel croissant pour dynamiser le secteur de la construction
- Le secteur du bâtiment et de la construction a connu une croissance régulière, avec un CAGR de 2,6 % de 2017 à 2019. Cette croissance a été portée par l'essor de l'activité économique mondiale et la demande croissante de maisons individuelles. En 2020, la pandémie de COVID-19 a eu un impact majeur sur le secteur mondial du bâtiment et de la construction. Les contraintes d'approvisionnement en main-d'œuvre, les perturbations dans le financement de la construction et la chaîne d'approvisionnement, ainsi que l'incertitude économique ont eu un impact négatif sur le secteur mondial du bâtiment et de la construction.
- Bien que le secteur ait affiché une croissance positive en 2021, l'effet de la pandémie sur les chaînes d'approvisionnement, qui a entraîné une hausse des prix des matières premières, continue de peser sur le secteur. Cependant, comme le secteur de la construction influence fortement l'économie d'un pays, les pays d'Europe, d'Amérique du Nord et d'Asie-Pacifique ont utilisé le secteur de la construction pour relancer leurs cycles économiques en proposant des programmes de soutien. Parmi ces programmes de soutien figurent le programme Homebuilder en Australie et le plan de relance économique des pays de l'UE.
- La région Asie-Pacifique connaît le volume le plus élevé d'activités de construction et devrait rester le plus grand marché de la construction jusqu'en 2028 en raison de sa population importante, de l'urbanisation croissante et des investissements croissants dans le développement des infrastructures dans des pays comme la Chine, l'Inde, le Japon, l'Indonésie et la Corée du Sud.
- L'accent croissant mis sur les bâtiments écologiques et les efforts visant à réduire les émissions des activités de construction mondiales devraient se traduire par des procédures opérationnelles plus durables au cours de la période de prévision. Par exemple, la France a alloué 7,5 milliards EUR au secteur de la construction pour qu'il se transforme en une économie à faible teneur en carbone.

AUTRES TENDANCES CLÉS DU SECTEUR COUVERTES DANS LE RAPPORT
- La croissance rapide de l'aviation civile et militaire stimulera la production d'aéronefs
- La disponibilité facile des ressources soutiendra le secteur de la chaussure, notamment dans les pays en développement
- La croissance rapide du secteur du commerce électronique dans les pays en développement pour augmenter le secteur
- La demande croissante de mobilier résidentiel et de bureau pour soutenir la croissance du secteur
Analyse des Segments
Segment automobile sur le marché des adhésifs époxy
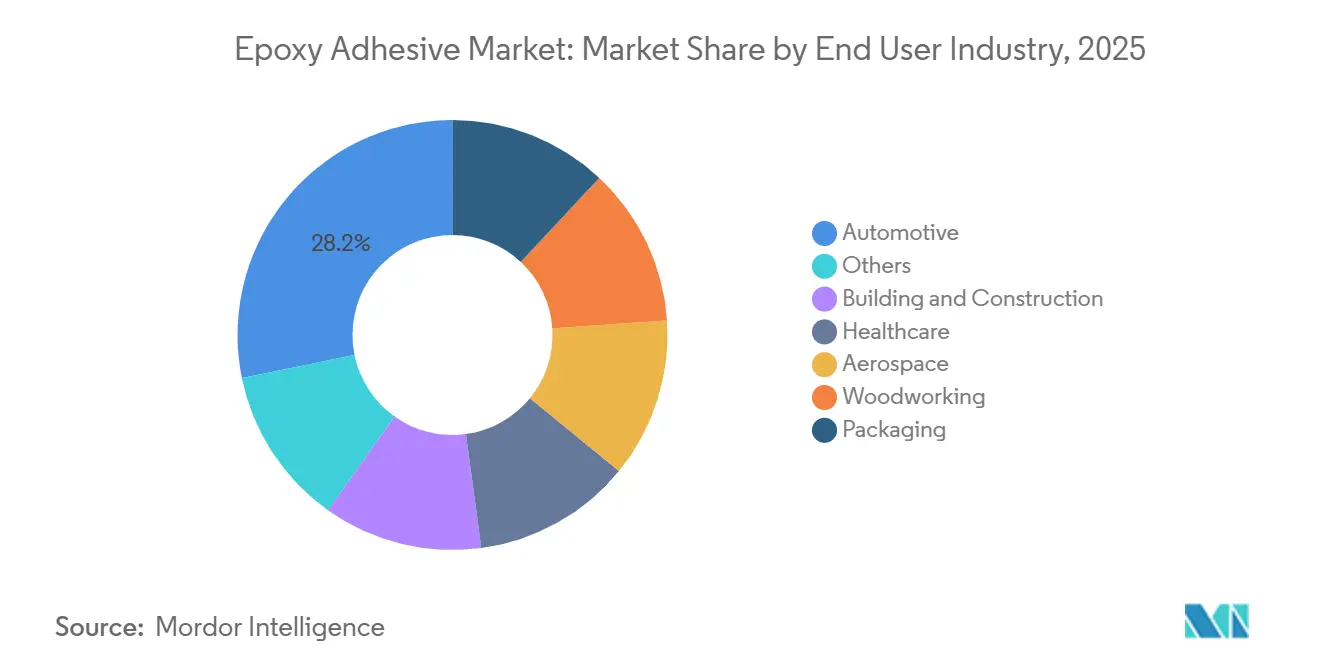
Le segment automobile continue de dominer le marché mondial des adhésifs époxy, détenant environ 28 % de part de marché en 2025. Cette position significative sur le marché est principalement portée par l'adoption croissante des adhésifs époxy en remplacement des fixations mécaniques traditionnelles dans les opérations d'assemblage de véhicules. La transition du secteur automobile vers les véhicules électriques a encore stimulé la demande d'adhésifs époxy, ces matériaux jouant un rôle crucial dans l'assemblage des batteries et la construction légère. Les adhésifs époxy industriels sont largement utilisés dans les applications de collage structurel au sein du secteur automobile, offrant des propriétés de résistance à la traction élevée d'environ 35 à 41 N/mm², ce qui est le plus élevé parmi les autres types d'adhésifs. Ces adhésifs sont essentiels pour assembler les sièges, les becquets de hayon, les jupes latérales, les pare-chocs, les phares et les tableaux de bord, contribuant à la fois à l'intégrité structurelle et à la réduction du poids dans les véhicules modernes.


Segment santé sur le marché des adhésifs époxy
Le segment de la santé s'impose comme le segment à la croissance la plus rapide du marché des adhésifs époxy, avec un CAGR projeté d'environ 7 % durant la période de prévision. Cette croissance remarquable est principalement attribuée à l'adoption croissante des adhésifs époxy dans la fabrication et les processus d'assemblage de dispositifs médicaux. Les adhésifs époxy de qualité médicale, étant 100 % solides et ne contenant aucun solvant, sont particulièrement appréciés dans les applications de santé en raison de leur nature non toxique et de leur haute résistance de liaison. Ces adhésifs sont largement utilisés dans la fabrication d'endoscopes, de cathéters, de dispositifs d'athérectomie, d'échangeurs de chaleur sanguins, de seringues et de divers instruments chirurgicaux et orthopédiques. La croissance du segment est également soutenue par la demande croissante de dispositifs médicaux à usage unique et par l'accent croissant mis sur le développement de solutions d'adhésifs biocompatibles pour les applications médicales.
Segments restants dans l'industrie utilisatrice finale
Le marché des adhésifs époxy englobe plusieurs autres segments importants, notamment le bâtiment et la construction, l'aérospatiale, la menuiserie et l'ébénisterie, et les secteurs de l'emballage. Le segment du bâtiment et de la construction maintient une forte présence en raison de l'utilisation extensive des adhésifs structurels dans les applications de revêtement de sol, de collage structurel et de réparation. Le segment aérospatial utilise des adhésifs composites pour les composants structurels critiques et les applications de collage de composites, tandis que le segment de la menuiserie et de l'ébénisterie s'appuie sur ces adhésifs pour la fabrication de meubles et les applications de bois structurel. Le segment de l'emballage, bien que plus petit, joue un rôle vital dans les applications spécialisées nécessitant une résistance de liaison élevée et une résistance chimique. Chacun de ces segments contribue de manière unique à la diversité et à la croissance globale du marché, porté par des exigences spécifiques du secteur et des avancées technologiques dans les formulations d'adhésifs.
Analyse des segments : technologie
Segment réactif sur le marché des adhésifs époxy
Le segment de la technologie réactive domine le marché mondial des adhésifs époxy, détenant environ 63 % de part de marché en 2025. Cette position significative sur le marché est attribuée aux caractéristiques de performance supérieures des adhésifs époxy réactifs, notamment leur haute résistance de liaison et leur résistance chimique. Ces adhésifs sont largement utilisés dans la fabrication automobile pour les applications de collage structurel, remplaçant efficacement les fixations mécaniques traditionnelles. La domination du segment est encore renforcée par son adoption généralisée dans les applications aérospatiales, où ces adhésifs sont essentiels pour le collage des composants structurels. Les adhésifs époxy réactifs démontrent une polyvalence exceptionnelle sur divers substrats, notamment les métaux, les plastiques, le bois, les céramiques et le verre, les rendant indispensables dans les applications industrielles. La capacité de la technologie à durcir à température ambiante et à offrir une résilience durable et permanente ainsi qu'une résistance à la température l'a rendue particulièrement précieuse dans la production de pièces et composants électriques sensibles dans l'industrie automobile.
Segment durci aux UV sur le marché des adhésifs époxy
Le segment de la technologie de durcissement aux UV s'impose comme le segment à la croissance la plus rapide du marché des adhésifs époxy durant la période de prévision. Cette croissance est principalement portée par l'adoption croissante des adhésifs époxy durcis aux UV dans les applications de haute précision au sein des secteurs aérospatial et électronique. L'expansion rapide du segment est attribuée à plusieurs propriétés avantageuses, notamment des temps de durcissement plus rapides, une viscosité élevée allant jusqu'à 17 Pa.s et des performances supérieures sur une large plage de températures. Les adhésifs époxy durcis aux UV gagnent une traction significative dans le secteur de la fabrication électronique, notamment dans les applications nécessitant un collage précis et des cycles de production rapides. La capacité de la technologie à offrir un durcissement instantané, associée à ses excellentes propriétés d'adhérence et à ses avantages environnementaux, l'a rendue de plus en plus attractive pour les fabricants cherchant à optimiser leurs processus de production et à réduire leurs coûts opérationnels.
Segments restants dans la technologie
Les segments à base de solvant et à base d'eau complètent le paysage technologique du marché des adhésifs époxy. Les adhésifs époxy à base de solvant sont particulièrement appréciés dans les applications électroniques et de bricolage, offrant une efficacité de production et des caractéristiques de performance améliorées. Ces adhésifs ont établi une forte présence dans les applications aérospatiales en raison de leurs propriétés structurelles et de leur capacité à résister à des températures extrêmes. Les adhésifs époxy à base d'eau, bien que représentant une part de marché plus faible, gagnent en importance dans les applications soucieuses de l'environnement, notamment dans le secteur de la santé. Leur nature respectueuse de l'environnement, caractérisée par de très faibles émissions de COV, les rend de plus en plus attrayants pour la fabrication de dispositifs médicaux et d'autres applications sensibles où l'impact environnemental est une considération clé.
Analyse Géographique
Marché des Adhésifs Époxy en APAC
La région Asie-Pacifique représente le marché le plus grand et le plus dynamique pour les adhésifs époxy à l'échelle mondiale, portée par une croissance robuste dans plusieurs secteurs utilisateurs finaux. Des pays comme la Chine, l'Inde, le Japon et la Corée du Sud sont en tête du marché régional avec leurs solides bases manufacturières dans les secteurs automobile, électronique et de la construction. Le marché de la région se caractérise par une adoption croissante des technologies d'adhésifs industriels avancés, notamment dans les économies émergentes où l'industrialisation rapide et le développement des infrastructures créent une demande substantielle. La présence de grands pôles de fabrication automobile et électronique, notamment dans des pays comme la Chine, le Japon et la Corée du Sud, continue de stimuler la croissance du marché, tandis que les économies émergentes comme l'Inde et l'Indonésie affichent une demande croissante en raison de l'expansion des projets de construction et d'infrastructure.
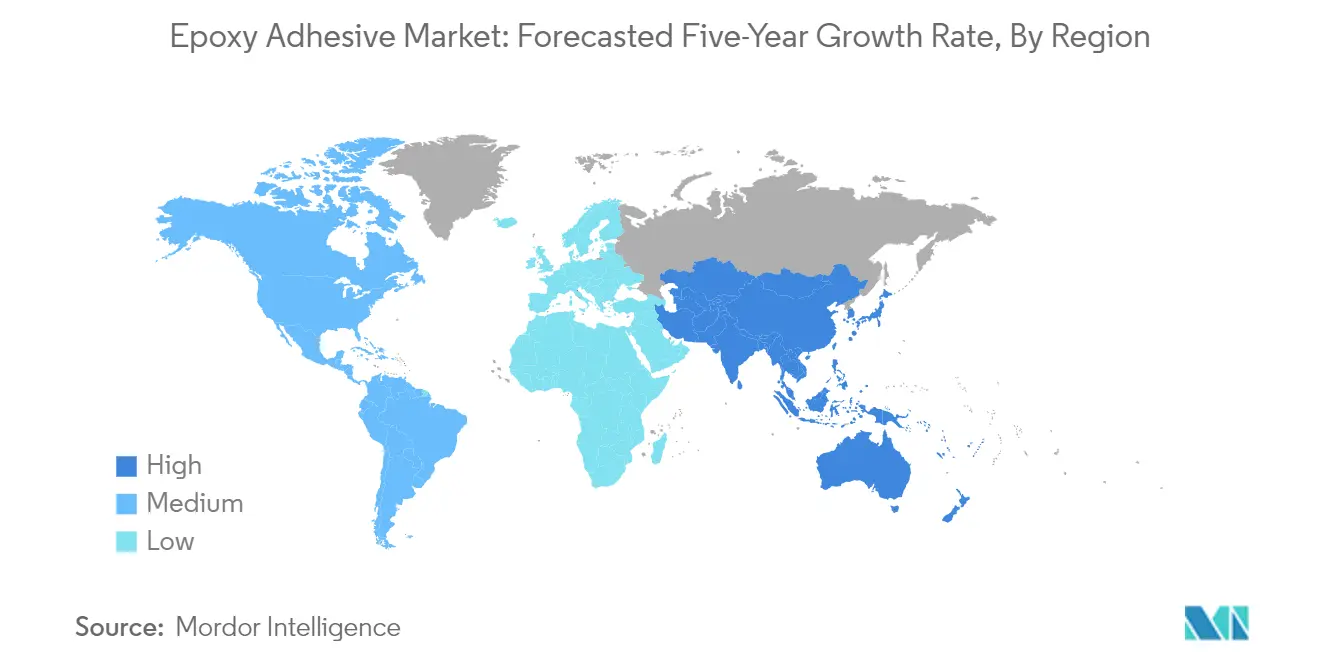
La Chine domine le marché des adhésifs époxy en Asie-Pacifique avec une part de marché d'environ 47 % en 2024, s'imposant comme la puissance régionale de référence. Le leadership du pays sur ce marché est soutenu par son immense secteur manufacturier, notamment dans les industries de l'électronique et de l'automobile. La domination de la Chine est encore renforcée par sa position de premier marché automobile mondial et de premier fabricant d'électronique. Le secteur de la construction, solide et dynamique, ainsi que l'accent croissant mis sur les pratiques de construction durable ont également contribué à la demande croissante d'adhésifs de construction. L'accent mis par le gouvernement sur la production de véhicules électriques et la fabrication d'électronique a créé des opportunités de croissance supplémentaires pour les fabricants d'adhésifs époxy.
L'Inde s'impose comme le marché à la croissance la plus rapide de la région Asie-Pacifique, avec un taux de croissance prévu d'environ 7 % sur la période 2024-2029. Le développement industriel rapide du pays et les investissements croissants dans les projets d'infrastructure alimentent cette croissance. L'expansion du secteur automobile indien, notamment dans la fabrication de véhicules électriques, a créé de nouvelles opportunités pour les applications d'adhésifs époxy. La politique gouvernementale en faveur de la fabrication nationale, à travers des initiatives visant l'autosuffisance, a encore accéléré la croissance du marché. L'essor du secteur de la construction et l'adoption croissante de techniques de construction modernes ont également contribué à la demande croissante d'adhésifs époxy dans le pays.
Marché des adhésifs époxy en Europe
Le marché européen des adhésifs époxy affiche une forte croissance portée par les avancées technologiques et la demande croissante des principaux secteurs utilisateurs finaux. Le marché de la région se caractérise par des réglementations environnementales strictes favorisant l'utilisation de solutions adhésives respectueuses de l'environnement. Des pays comme l'Allemagne, la France et le Royaume-Uni sont en tête du marché avec leurs solides bases industrielles et leurs approches innovantes des technologies d'adhésifs. L'accent mis par la région sur les pratiques de fabrication durables et l'adoption croissante de véhicules électriques a créé de nouvelles opportunités pour les fabricants d'adhésifs époxy. La présence de grands fabricants automobiles et aérospatiaux dans divers pays européens continue de stimuler la croissance du marché.
L'Allemagne maintient sa position de premier marché des adhésifs époxy en Europe, avec une part de marché d'environ 22 % en 2024. Le leadership du pays sur ce marché est porté par son solide secteur de fabrication automobile et sa forte présence dans l'industrie manufacturière. La position de l'Allemagne en tant que principal pôle automobile européen, combinée à ses investissements significatifs en recherche et développement, l'a établie comme un marché clé pour les adhésifs techniques. L'accent mis par le pays sur la fabrication haute performance et l'ingénierie de précision continue de stimuler la demande de solutions adhésives avancées.
Le Royaume-Uni représente le marché à la croissance la plus rapide en Europe, avec un taux de croissance attendu d'environ 7 % sur la période 2024-2029. La croissance du marché dans ce pays est portée par des investissements croissants dans les projets de construction et de développement des infrastructures. L'accent mis par le Royaume-Uni sur les infrastructures d'énergie renouvelable et la fabrication de véhicules électriques a créé de nouvelles opportunités pour les applications d'adhésifs époxy. Les secteurs de l'aérospatiale et de la défense continuent d'être des contributeurs importants à la croissance du marché, avec une demande croissante de solutions adhésives haute performance.
Marché des Adhésifs Époxy au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique présente un marché en croissance pour les adhésifs époxy, portée par l'augmentation des activités de construction et le développement industriel. Le marché de la région se caractérise par des investissements significatifs dans les projets d'infrastructure et une base industrielle en expansion. Des pays comme l'Arabie saoudite et l'Afrique du Sud sont en tête du marché régional avec leurs diverses applications industrielles et leurs projets de construction. L'accent mis par la région sur la diversification de son économie au-delà du pétrole et du gaz a créé de nouvelles opportunités pour les applications d'adhésifs spéciaux dans divers secteurs.
L'Arabie saoudite est en tête du marché des adhésifs époxy au Moyen-Orient et en Afrique, portée par d'importantes activités de construction et des projets de développement des infrastructures. Le leadership du pays sur le marché est soutenu par des investissements significatifs dans le développement industriel et les secteurs manufacturiers. L'initiative Vision 2030 de l'Arabie saoudite a accéléré les activités de construction et le développement industriel, créant une demande soutenue d'adhésifs époxy. L'accent croissant mis par le pays sur le développement du secteur manufacturier et la modernisation des infrastructures continue de stimuler la croissance du marché.
Marché des adhésifs époxy en Afrique du Sud
L'Afrique du Sud émerge comme le marché à la croissance la plus rapide dans la région Moyen-Orient et Afrique, portée par l'augmentation des activités industrielles et des projets de développement des infrastructures. La croissance du marché du pays est soutenue par un secteur manufacturier en expansion et des activités de construction. Le développement du secteur automobile sud-africain et l'accent croissant mis sur la fabrication industrielle ont créé de nouvelles opportunités pour les applications d'adhésifs époxy. Le secteur de la construction en plein essor du pays et les projets de développement des infrastructures continuent de stimuler la demande d'adhésifs époxy.
Marché des adhésifs époxy en Amérique du Nord
Le marché nord-américain des adhésifs époxy affiche une forte croissance portée par les avancées technologiques et les diverses applications industrielles. La région bénéficie d'un solide secteur manufacturier, notamment dans les secteurs automobile et aérospatial. Les États-Unis sont en tête du marché régional avec leur vaste base industrielle et leurs capacités technologiques, tandis que le Mexique émerge comme le marché à la croissance la plus rapide. L'accent mis par la région sur les pratiques de fabrication durables et l'adoption croissante de matériaux avancés dans les secteurs de la construction et de l'automobile continue de stimuler la croissance du marché. La présence de grands fabricants et les innovations technologiques continues dans les solutions adhésives renforcent encore la position du marché de l'Amérique du Nord dans le secteur mondial des adhésifs époxy.
Marché des adhésifs époxy en Amérique du Sud
Le marché sud-américain des adhésifs époxy affiche un potentiel de croissance prometteur, porté par l'industrialisation croissante et le développement des infrastructures. Le marché de la région se caractérise par une demande croissante des secteurs de la construction et de l'automobile. Le Brésil émerge à la fois comme le plus grand marché et le marché à la croissance la plus rapide dans la région, menant le marché grâce à ses diverses applications industrielles et à l'expansion de son secteur manufacturier. L'accent mis par la région sur le développement des infrastructures et l'augmentation des activités industrielles continue de créer de nouvelles opportunités pour les applications d'adhésifs époxy. La croissance du secteur de la fabrication automobile et l'augmentation des activités de construction dans les principaux pays d'Amérique du Sud contribuent de manière significative au développement du marché.
Éditions régionales
Toutes les régions
Paysage concurrentiel
Concentration du Marché

Principales entreprises sur le marché des adhésifs époxy
Le marché mondial des adhésifs époxy se caractérise par une innovation continue des produits et des initiatives d'expansion stratégique de la part des principaux fabricants. Les entreprises investissent massivement dans la recherche et le développement pour créer des formulations avancées, en se concentrant particulièrement sur des solutions d'adhésifs époxy durables et respectueuses de l'environnement avec des caractéristiques de performance améliorées. L'agilité opérationnelle est devenue cruciale, les fabricants établissant des installations de production régionales et renforçant leurs réseaux de distribution pour assurer un approvisionnement constant et réduire les délais. Les mouvements stratégiques dans le secteur tournent principalement autour des acquisitions d'entreprises locales pour accéder aux marchés et aux capacités technologiques, tandis que les partenariats avec les fournisseurs de matières premières et les utilisateurs finaux aident à sécuriser les chaînes d'approvisionnement et à développer des solutions spécifiques aux applications. L'expansion géographique, notamment dans les marchés émergents d'Asie-Pacifique et du Moyen-Orient, reste un domaine d'intérêt clé à travers de nouvelles installations de fabrication et des centres techniques.
Marché consolidé dominé par des acteurs mondiaux
Le marché des adhésifs époxy présente une structure partiellement consolidée, dominée par de grandes entreprises chimiques multinationales avec des portefeuilles de produits diversifiés. Ces conglomérats mondiaux tirent parti de leurs vastes capacités de recherche, de leurs réseaux de distribution établis et de leur forte notoriété de marque pour maintenir leurs positions sur le marché. Les acteurs régionaux maintiennent une présence significative dans des zones géographiques spécifiques grâce à leur compréhension des dynamiques du marché local et des relations avec les clients, bien que leur influence reste limitée à l'échelle mondiale. Le marché a connu une consolidation accrue à travers des acquisitions stratégiques, notamment dans les marchés émergents, les grands acteurs cherchant à étendre leur empreinte géographique et leurs capacités technologiques.
La dynamique concurrentielle est façonnée par la présence à la fois de fabricants d'adhésifs spécialisés et d'entreprises chimiques diversifiées qui opèrent dans plusieurs segments. Les leaders du marché ont établi des positions solides grâce à l'intégration verticale, au contrôle des chaînes d'approvisionnement en matières premières et au maintien de vastes portefeuilles de produits répondant aux besoins de divers secteurs utilisateurs finaux. Le secteur a connu une tendance des grandes entreprises à acquérir des fabricants plus petits et spécialisés pour accéder à des technologies spécifiques ou à des marchés régionaux, tout en investissant dans des coentreprises pour renforcer leur présence sur les marchés à forte croissance.
L'innovation et la durabilité sont les moteurs du succès futur
Le succès sur le marché des adhésifs époxy dépend de plus en plus de la capacité des entreprises à développer des produits innovants répondant aux exigences évolutives du secteur tout en répondant aux préoccupations environnementales. Les fabricants doivent se concentrer sur le développement de solutions adhésives biosourcées et durables pour s'aligner sur les réglementations environnementales strictes et l'évolution des préférences des clients. L'établissement de relations solides avec les principaux secteurs utilisateurs finaux, notamment les secteurs automobile et de la construction, à travers des solutions personnalisées et des services de support technique sera crucial pour maintenir la part de marché. Les entreprises doivent également investir dans les capacités numériques et les centres de service technique pour fournir un support client amélioré et une assistance au développement d'applications.
Pour les nouveaux entrants et les acteurs plus petits, le succès réside dans l'identification et le service de segments de marché de niche avec des produits et des applications spécialisés. Le développement d'une expertise dans des secteurs utilisateurs finaux spécifiques et la création de produits différenciés répondant à des exigences d'application uniques peuvent aider à établir une présence sur le marché. L'expansion géographique doit être abordée à travers des partenariats stratégiques avec des distributeurs et des fabricants locaux, tandis que l'investissement dans les capacités de recherche et de développement reste essentiel pour le succès à long terme. Les entreprises doivent également se préparer aux éventuels changements réglementaires concernant les normes environnementales et de sécurité, notamment en ce qui concerne les émissions de composés organiques volatils et les exigences en matière de sécurité chimique.
Leaders du secteur des adhésifs époxy
-
3M
-
Arkema Group
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Sika AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adhésifs Époxy Entreprises couvertes dans ce rapport
- 3M
- Arkema Group
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Hubei Huitian New Materials Co. Ltd
- Huntsman International LLC
- Illinois Tool Works Inc.
- Jowat SE
- Kangda New Materials (Group) Co., Ltd.
- KLEBCHEMIE M. G. Becker GmbH & Co. KG
- MAPEI S.p.A.
- NANPAO RESINS CHEMICAL GROUP
- Pidilite Industries Ltd.
- Sika AG
- Soudal Holding N.V.
Développements industriels récents dans Marché des Adhésifs Époxy
- Juillet 2022 : MAPEI S.p.A. a débuté la construction de sa troisième installation de fabrication à Kosi, Mathura, pour répondre à la demande générée par le nord de l'Inde.
- Mai 2022 : ITW Performance Polymers a annoncé un partenariat de distribution avec PREMA SA en Pologne pour sa marque Devcon.
- Février 2022 : H.B. Fuller Company a annoncé l'acquisition de Fourny NV pour renforcer son activité d'adhésifs de construction en Europe.
Portée du rapport sur le marché mondial des adhésifs époxy
L'aérospatiale, l'automobile, le bâtiment et la construction, la chaussure et le cuir, la santé, l'emballage, la menuiserie et l'ébénisterie sont couverts comme segments par industrie utilisatrice finale. Les adhésifs réactifs, à base de solvant, durcis aux UV, à base d'eau sont couverts comme segments par technologie. L'Asie-Pacifique, l'Europe, le Moyen-Orient et l'Afrique, l'Amérique du Nord, l'Amérique du Sud sont couverts comme segments par région.Aperçu de la segmentation
Industrie utilisatrice finale
| Aérospatiale |
| Automobile |
| Bâtiment et construction |
| Chaussure et cuir |
| Santé |
| Emballage |
| Menuiserie et ébénisterie |
| Autres industries utilisatrices finales |
Technologie
| Réactif |
| À base de solvant |
| Adhésifs durcis aux UV |
| À base d'eau |
Région
| Asie-Pacifique | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Malaisie | |
| Singapour | |
| Corée du Sud | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Europe | France |
| Allemagne | |
| Italie | |
| Russie | |
| Espagne | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud |
| Industrie utilisatrice finale | Aérospatiale | |
| Automobile | ||
| Bâtiment et construction | ||
| Chaussure et cuir | ||
| Santé | ||
| Emballage | ||
| Menuiserie et ébénisterie | ||
| Autres industries utilisatrices finales | ||
| Technologie | Réactif | |
| À base de solvant | ||
| Adhésifs durcis aux UV | ||
| À base d'eau | ||
| Région | Asie-Pacifique | Australie |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Malaisie | ||
| Singapour | ||
| Corée du Sud | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Europe | France | |
| Allemagne | ||
| Italie | ||
| Russie | ||
| Espagne | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Nord | Canada | |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
Définition du marché
- Industrie utilisatrice finale - Le bâtiment et la construction, l'emballage, l'automobile, l'aérospatiale, la menuiserie et l'ébénisterie, la chaussure et le cuir, la santé et autres sont les industries utilisatrices finales prises en compte dans le marché des adhésifs époxy.
- Produit - Tous les produits d'adhésifs époxy sont pris en compte dans le marché étudié
- Résine - Dans le cadre de l'étude, les époxies à un composant et à deux composants sont pris en compte
- Technologie - Pour les besoins de cette étude, les technologies d'adhésifs à base d'eau, à base de solvant, réactifs et durcis aux UV sont prises en compte.
| Mot-clé | Définition |
|---|---|
| Adhésif thermofusible | Les adhésifs thermofusibles sont généralement des formulations 100 % solides, à base de polymères thermoplastiques. Ils sont solides à température ambiante et sont activés lors du chauffage au-dessus de leur point de ramollissement, stade auquel ils sont liquides et peuvent donc être traités. |
| Adhésif réactif | Un adhésif réactif est composé de monomères qui réagissent lors du processus de durcissement de l'adhésif et ne s'évaporent pas du film pendant l'utilisation. Au lieu de cela, ces composants volatils sont chimiquement incorporés dans l'adhésif. |
| Adhésif à base de solvant | Les adhésifs à base de solvant sont des mélanges de solvants et de polymères thermoplastiques ou légèrement réticulés, tels que le polychloroprène, le polyuréthane, l'acrylique, le silicone et les caoutchoucs naturels et synthétiques (élastomères). |
| Adhésif à base d'eau | Les adhésifs à base d'eau utilisent l'eau comme support ou milieu de dilution pour disperser une résine. Ils sont fixés en laissant l'eau s'évaporer ou être absorbée par le substrat. Ces adhésifs sont formulés avec de l'eau comme diluant, plutôt qu'un solvant organique volatil. |
| Adhésif durci aux UV | Les adhésifs de durcissement aux UV induisent le durcissement et créent une liaison permanente sans chauffage en utilisant la lumière ultraviolette (UV) ou d'autres sources de rayonnement. Un agrégat de monomères et d'oligomères est durci ou polymérisé par la lumière ultraviolette (UV) ou visible dans un adhésif UV. Parce que les UV sont une source d'énergie rayonnante, les adhésifs UV sont souvent appelés adhésifs de durcissement par rayonnement. |
| Adhésif résistant à la chaleur | Les adhésifs résistants à la chaleur désignent ceux qui ne se dégradent pas sous des températures élevées. Un aspect d'un système complexe de circonstances est la capacité de l'adhésif à résister à la désintégration provoquée par des températures élevées. À mesure que la température augmente, les adhésifs peuvent se liquéfier. Ils peuvent résister aux contraintes résultant de différents coefficients de dilatation et de contraction, ce qui peut constituer un avantage supplémentaire. |
| Relocalisation | La relocalisation est la pratique consistant à ramener la production de marchandises et la fabrication dans le pays où l'entreprise a été fondée. Les termes rapatriement, internalisation et retour à la source sont également utilisés. La délocalisation, pratique consistant à produire des articles à l'étranger pour réduire les coûts de main-d'œuvre et de fabrication, est le contraire de cette pratique. |
| Oléochimiques | Les oléochimiques sont des composés produits à partir d'huiles ou de graisses biologiques. Ils ressemblent aux pétrochimiques, qui sont des substances fabriquées à partir du pétrole. Le secteur oléochimique est fondé sur l'hydrolyse des huiles ou des graisses. |
| Matériaux non poreux | Les matériaux non poreux sont des substances qui ne permettent pas le passage de liquide ou d'air. Les matériaux non poreux sont ceux qui ne sont pas poreux, comme le verre, le plastique, le métal et le bois verni. Comme aucun air ne peut passer, moins de débit d'air est nécessaire pour soulever ces matériaux, ce qui supprime l'exigence d'un débit d'air élevé. |
| Accord de libre-échange UE-Vietnam | Un accord commercial et un accord de protection des investissements ont été conclus entre l'Union européenne et le Vietnam le 30 juin 2019. |
| Teneur en COV | Les composés à solubilité limitée dans l'eau et à pression de vapeur élevée sont connus sous le nom de composés organiques volatils (COV). De nombreux COV sont des produits chimiques fabriqués par l'homme qui sont utilisés et produits dans la fabrication de peintures, de produits pharmaceutiques et de réfrigérants. |
| Polymérisation en émulsion | La polymérisation en émulsion est une méthode de production de polymères ou de groupes connectés de chaînes chimiques plus petites appelées monomères, dans une solution aqueuse. La méthode est souvent utilisée pour fabriquer des peintures à base d'eau, des adhésifs et des vernis, dans lesquels l'eau reste avec le polymère et est commercialisée comme produit liquide. |
| Objectifs nationaux d'emballage 2025 | En 2018, le ministère australien de l'Environnement a fixé les objectifs nationaux d'emballage 2025 suivants : 100 % des emballages doivent être réutilisables, recyclables ou compostables d'ici 2025, 70 % des emballages plastiques doivent être recyclés ou compostés d'ici 2025, 50 % de contenu recyclé moyen doit être inclus dans les emballages d'ici 2025, et les emballages plastiques à usage unique problématiques et inutiles doivent être progressivement éliminés d'ici 2025. |
| Politique de substitution des importations du gouvernement russe | Les sanctions occidentales ont suspendu la distribution de plusieurs articles de haute technologie à la Russie, notamment ceux requis par les secteurs d'exportation de matières premières et le complexe militaro-industriel. En réponse, le gouvernement a lancé un programme de « substitution des importations », nommant une commission spéciale pour superviser sa mise en œuvre début 2015. |
| Substrat papier | Les substrats papier sont des feuilles, des bobines ou des cartons de papier d'un grammage de base allant jusqu'à 400 g/m2 qui n'ont pas été transformés, imprimés ou autrement modifiés. |
| Matériau isolant | Un matériau qui inhibe ou bloque la transmission de chaleur, de son ou d'électricité est connu sous le nom de matériau isolant. La variété des matériaux isolants comprend des fibres épaisses comme la fibre de verre, la laine de roche et de laitier, la cellulose et les fibres naturelles, ainsi que des panneaux de mousse rigide et des feuilles lisses. |
| Choc thermique | Un changement de température connu sous le nom de choc thermique génère des contraintes dans un matériau. Il entraîne généralement la dégradation du matériau et est particulièrement répandu dans les matériaux fragiles comme les céramiques. Lorsqu'il y a un changement rapide de température, que ce soit du chaud au froid ou vice versa, ce processus se produit brusquement. Il se produit plus fréquemment dans les matériaux à faible conductivité thermique et à intégrité structurelle insuffisante. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit spécifique et au pays sont sélectionnées parmi un groupe de variables et de facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




