
Taille et part de marché des auto-injecteurs d'épinéphrine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.72 Milliards de dollars |
| Taille du Marché (2031) | 5.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
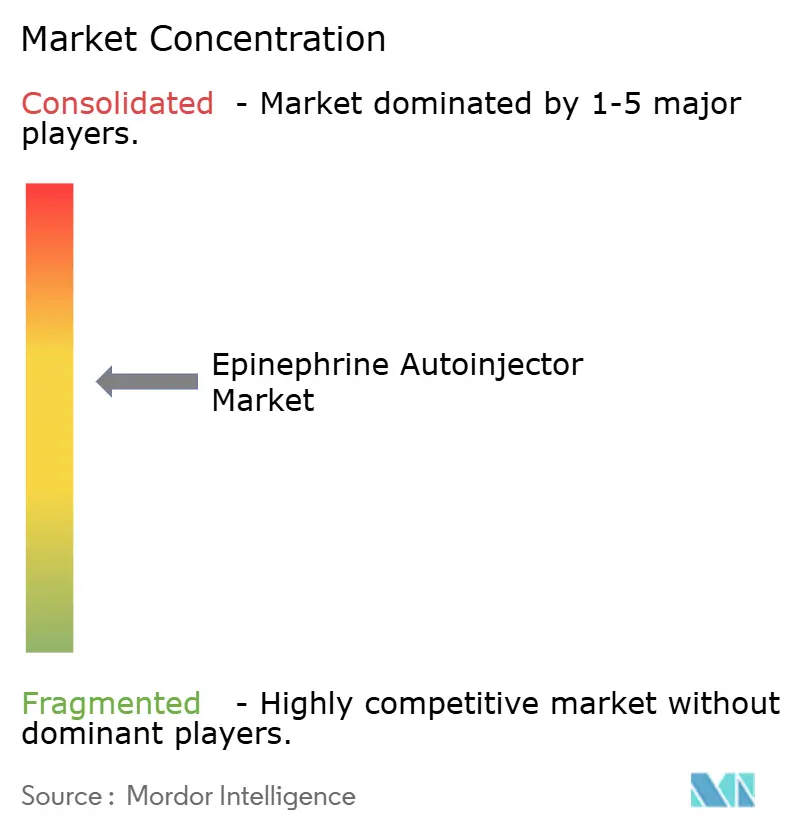
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des auto-injecteurs d'épinéphrine par Mordor Intelligence
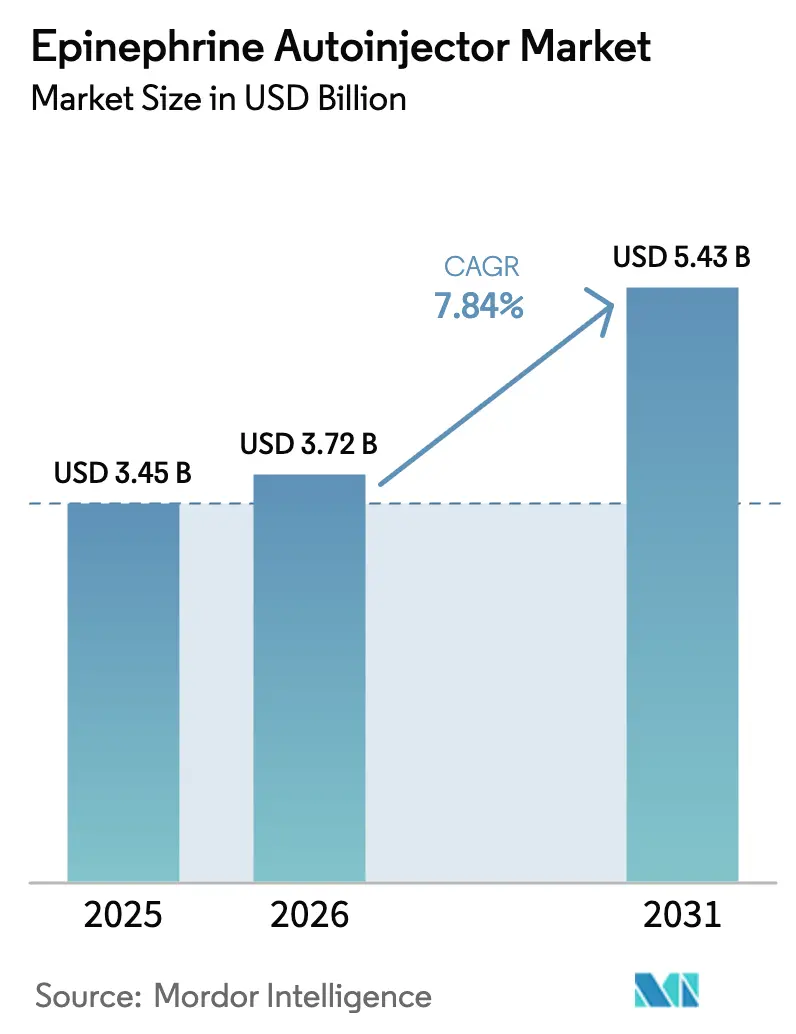
La taille du marché des auto-injecteurs d'épinéphrine était évaluée à 3,45 milliards USD en 2025 et devrait progresser de 3,72 milliards USD en 2026 pour atteindre 5,43 milliards USD d'ici 2031, à un CAGR de 7,84 % durant la période de prévision (2026-2031). Cette croissance soutenue résulte d'une prévalence élargie des allergies, du stockage obligatoire des dispositifs dans les espaces publics et de réformes progressives du remboursement qui abaissent les barrières financières pour les patients. Les formats de délivrance alternatifs, tels que le spray nasal neffy sans aiguille, ont élargi les options thérapeutiques plutôt que de cannibaliser la demande, en attirant des utilisateurs auparavant hésitants vers des voies de soins actives. Les capacités de production s'accroissent en parallèle : l'ouverture en 2025 de l'usine de SHL Medical aux États-Unis augmente la production nationale d'auto-injecteurs, tandis que les organisations de développement sous contrat ajoutent des lignes pour atténuer les risques liés à la chaîne d'approvisionnement. Les lois étatiques de plafonnement des prix et les inscriptions des auto-injecteurs sur les formulaires des gestionnaires d'avantages pharmaceutiques favorisent désormais les achats en multi-packs, ce qui encourage les ménages à stocker des dispositifs à domicile, au travail et à l'école. Dans le même temps, les engagements en matière de développement durable des fabricants de dispositifs et les fonctionnalités numériques intégrées permettant le suivi des dates de péremption redéfinissent les priorités de développement des produits.
Points clés du rapport
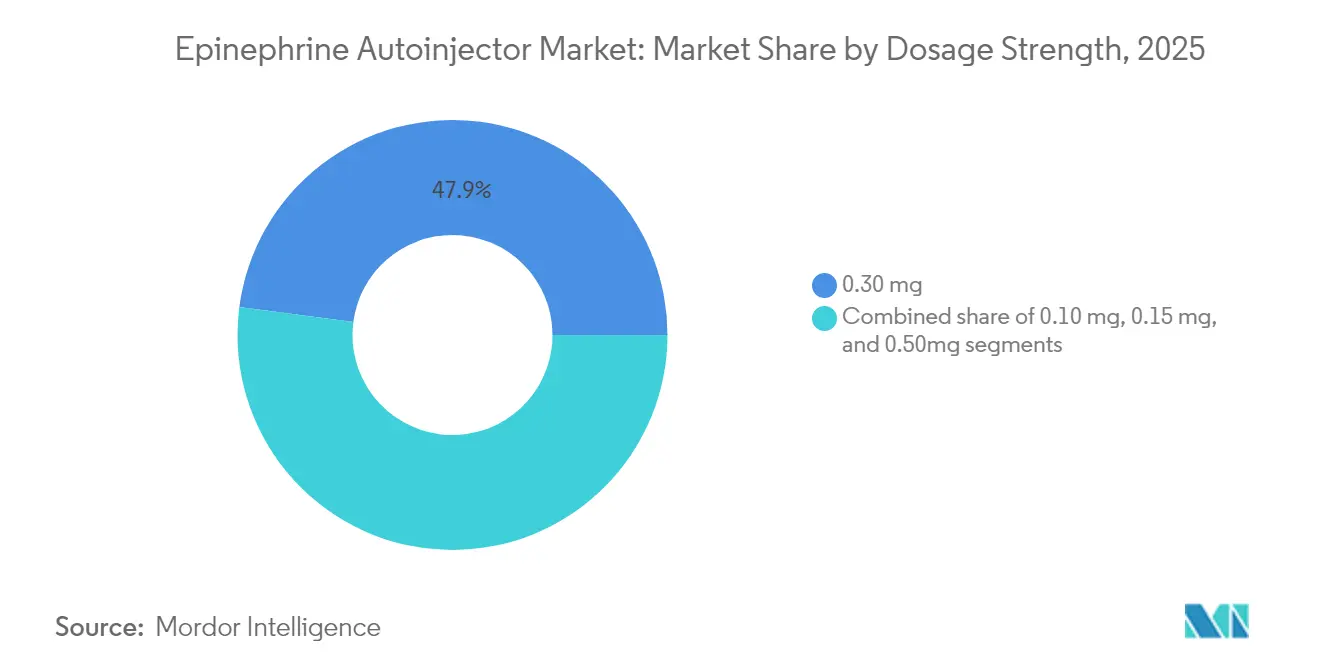
- Par dosage, le format 0,30 mg a dominé avec une part de revenus de 47,92 % en 2025 et le dosage pédiatrique de 0,10 mg progresse à un CAGR de 13,62 %.
- Par groupe d'âge, les individus de plus de 12 ans représentaient 60,88 % de la taille du marché des auto-injecteurs d'épinéphrine en 2025 ; les enfants de moins de 6 ans constituent le segment à la croissance la plus rapide avec un CAGR de 12,31 %.
- Par utilisateur final, les hôpitaux ont capté 46,12 % des revenus en 2025, tandis que le segment des écoles et universités affiche un CAGR de 12,96 % jusqu'en 2031.
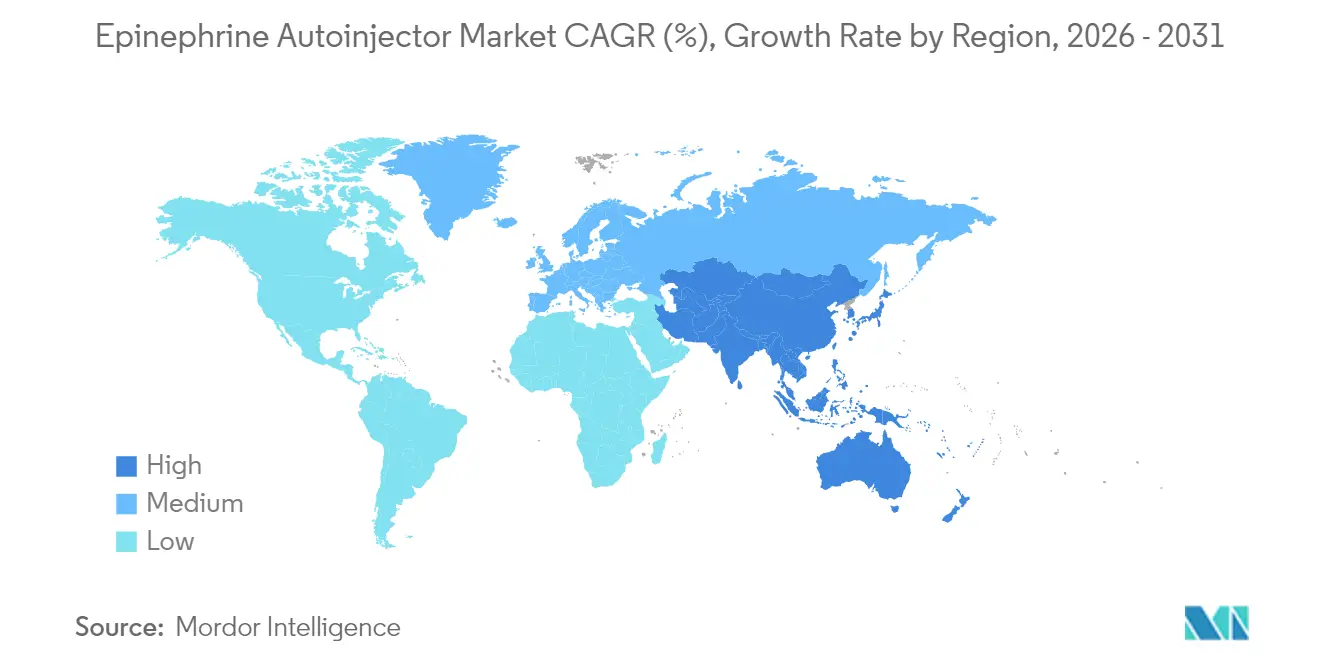
- Par géographie, l'Amérique du Nord détenait 42,25 % de la part de marché des auto-injecteurs d'épinéphrine en 2025 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide à 11,32 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fardeau mondial croissant des troubles allergiques sévères | +2.1% | Amérique du Nord et Europe, en progression en Asie-Pacifique | Long terme (≥ 4 ans) |
| Écosystème réglementaire et de remboursement favorable | +1.8% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des offres génériques et des génériques autorisés | +1.5% | États-Unis, Canada et Europe | Court terme (≤ 2 ans) |
| Croissance de la culture d'auto-administration aux points de soins | +1.3% | Marchés développés dans le monde entier | Moyen terme (2-4 ans) |
| Intégration de fonctionnalités numériques de santé avancées | +0.9% | Amérique du Nord et UE en tête, diffusion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats de stockage institutionnel dans les espaces publics | +0.8% | Amérique du Nord et UE, adoption sélective en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fardeau mondial croissant des troubles allergiques sévères
La croissance rapide des allergies alimentaires, médicamenteuses et environnementales remodèle les schémas de demande. Environ 40 millions d'Américains déclarent des réactions allergiques de type I chaque année. L'incidence pédiatrique progresse le plus rapidement, avec 1 enfant sur 13 vivant désormais avec des allergies alimentaires. Alors que les cliniciens adoptent un dépistage plus précoce et que les campagnes de santé communautaire insistent sur la rapidité de la réponse, les volumes de prescriptions de dispositifs de secours se sont multipliés. La dynamique est auto-renforçante : un diagnostic plus large augmente la pénétration du marché, un plus grand nombre de dispositifs en circulation améliore les résultats et des résultats positifs encouragent un dépistage supplémentaire. Les fabricants répondent avec des doses spécifiques à l'âge et des formats sans aiguille, garantissant que les nouvelles cohortes de patients trouvent une option de délivrance adaptée.
Écosystème réglementaire et de remboursement favorable
Des régulateurs et des payeurs flexibles ouvrent la voie à un accès plus large. La FDA a approuvé le spray nasal neffy en 2024 et a rapidement ajouté une indication pédiatrique en mars 2025[1]U.S. Food and Drug Administration, "La FDA approuve le premier spray nasal à l'épinéphrine pour l'anaphylaxie," fda.gov. Les formulaires nationaux d'OptumRx, Cigna Healthcare et Navitus incluent désormais le produit, couvrant ensemble environ 20 millions de vies assurées. L'État de New York a plafonné le prix à la consommation d'un bi-pack à 100 USD à partir de 2026, supprimant un obstacle majeur dans une tranche démographique sensible aux prix[2]Food Allergy Research & Education, "New York adopte un plafonnement du prix des auto-injecteurs," foodallergy.org. L'Europe a suivi la tendance en accordant une approbation centrale ainsi que huit ans d'exclusivité des données pour EURneffy, signalant clairement que l'innovation répondant à des besoins non satisfaits bénéficiera d'un soutien réglementaire. Par ailleurs, la partie D de Medicare classe de nombreux génériques comme préférentiels, réduisant les co-paiements des patients et augmentant les taux de délivrance dans les populations âgées.
Croissance de la culture d'auto-administration aux points de soins
Les messages de santé publique présentent désormais l'anaphylaxie comme une condition nécessitant une action immédiate en dehors des murs hospitaliers. Des études sur les facteurs humains ont enregistré 100 % de dosage correct avec neffy contre 35 % d'erreurs pour les injections traditionnelles dans une simulation contrôlée. La peur des aiguilles a longtemps limité l'observance ; supprimer cet obstacle libère un segment auparavant réticent. Les initiatives éducatives renforcent la confiance des utilisateurs : le programme neffy inSchools offre des unités gratuites et forme le personnel, tandis que les tutoriels numériques standardisent la technique dans toutes les régions. L'innovation en matière de dispositifs réduit encore les erreurs grâce à des indicateurs sonores, des capuchons à code couleur et des aiguilles à rétraction automatique, soutenant l'évolution culturelle vers l'auto-gestion au quotidien.
Mandats de stockage institutionnel dans les espaces publics
La législation imposant des dispositifs dans les écoles, les universités, les arènes sportives et les centres de transport ancre la croissance du volume de base. Le School Access to Emergency Epinephrine Act (loi sur l'accès scolaire à l'épinéphrine d'urgence) a incité presque toutes les juridictions des États-Unis à recommander ou à imposer des unités sur site, renforçant un segment qui progresse déjà à un CAGR de 13,50 %. Les directives de mise en œuvre des départements de santé des États précisent la formation du personnel, les conditions de stockage et les protections en matière de responsabilité, créant un modèle d'approvisionnement clé en main[3]Département de la santé de l'État de New York, "Directives de stockage d'épinéphrine scolaire," health.ny.gov. Le Code de l'éducation de Californie fixe des normes similaires et exige des formations continues aux compétences. Les programmes en entreprise suivent le même modèle, en particulier dans l'hôtellerie et la fabrication, où le risque d'exposition aux allergènes est élevé.
Analyse d'impact des freins*
| Analyse d'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés persistants à la charge des patients | -1.2% | Plus aigu aux États-Unis | Court terme (≤ 2 ans) |
| Vulnérabilités dans les réseaux de fabrication et d'approvisionnement | -0.8% | Mondial, prononcé en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Émergence de modalités de délivrance d'épinéphrine sans injection | -0.6% | Adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Préoccupations en matière de développement durable liées aux dispositifs jetables | -0.4% | Portée par l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés persistants à la charge des patients
Bien que l'expansion des génériques réduise les prix catalogue, de nombreux régimes d'assurance américains comportent des franchises élevées, laissant les familles avec des dépenses de prescription moyennes de 328,03 USD et des coûts moyens à la charge du patient de 31,90 USD. Les ménages achètent généralement plusieurs packs pour couvrir le domicile, l'école et les voyages, ce qui aggrave le fardeau financier. Les formulaires des régimes évoluent également chaque année, obligeant les patients à naviguer parmi de nouvelles règles d'autorisation. Les programmes d'assistance plafonnent les co-paiements pour certains, mais les non-assurés restent exposés. Les contraintes financières peuvent retarder les renouvellements d'ordonnances au-delà de la date de péremption, laissant les patients sans protection lors d'une urgence et limitant la pénétration maximale du marché.
Vulnérabilités dans les réseaux de fabrication et d'approvisionnement
Les rappels de dispositifs révèlent la fragilité de l'approvisionnement actuel. En 2024, les unités Emerade 300 mcg et 500 mcg ont été retirées après que les tests ISO 11608 ont révélé une activation prématurée et des défaillances de délivrance[4]Bausch & Lomb U.K. Ltd., "Avis de rappel Emerade," bausch.co.uk. Avec seulement une poignée d'installations de remplissage stérile certifiées pour les auto-injecteurs vitaux, tout arrêt de production resserre les stocks mondiaux. De nouvelles capacités sont en cours : SHL Medical a ouvert une usine dans le Tennessee et BD a investi 10 millions USD pour augmenter la production de seringues, mais la validation réglementaire de nouvelles lignes est longue. Jusqu'à ce que la redondance soit établie, des pénuries temporaires et un rationnement régional restent plausibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par dosage :
les formulations pédiatriques stimulent l'innovationLe format 0,30 mg a dominé les revenus avec une part de 47,92 % en 2025, car il cible les adultes et les adolescents qui représentent la majorité des prescriptions. Pourtant, le dosage pédiatrique de 0,10 mg progresse à un CAGR de 13,62 % jusqu'en 2031. La taille du marché des auto-injecteurs d'épinéphrine pour ce dosage bénéficie directement de l'approbation par la FDA du neffy 1 mg pour les enfants pesant entre 15 et 30 kg, obtenue en 2025. Des études pharmacocinétiques montrent que les utilisateurs pédiatriques atteignent une exposition plasmatique à l'épinéphrine plus élevée par voie nasale que les adultes, ce qui soutient une titration basée sur le poids. Les fabricants ont repensé la force du piston et la longueur de l'aiguille pour les structures musculaires plus petites, améliorant ainsi la tolérance. Les cliniques traitant les allergies sévères du nourrisson maintiennent désormais trois dosages en stock, élargissant les paniers de réapprovisionnement.
Alors que les prescripteurs adaptent la dose aux tranches de poids précises, l'option intermédiaire de 0,15 mg conserve sa pertinence pour les enfants sortant de la catégorie la plus basse. À l'extrémité supérieure, le 0,50 mg convient aux patients souffrant de troubles des mastocytes ou d'obésité. La complexité de production augmente à mesure que le diamètre du cylindre et la force du ressort varient selon l'unité de gestion des stocks (SKU), ce qui augmente les coûts d'outillage. Les protocoles de contrôle qualité doivent maintenir une faible variance de délivrance de la dose, en particulier pour les unités pédiatriques où un sous-dosage présente un risque accru. Les fournisseurs qui réussissent amortissent les frais généraux d'ingénierie en tirant parti de conceptions de plateformes modulaires et de familles de composants communs.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Par groupe d'âge :
le segment de la petite enfance s'accélèreLes utilisateurs de plus de 12 ans détenaient 60,88 % de la part de marché des auto-injecteurs d'épinéphrine en 2025. L'élan de croissance se dirige désormais vers les cohortes plus jeunes, les enfants de moins de 6 ans affichant le CAGR le plus rapide à 12,31 % jusqu'en 2031. Le dépistage précoce des allergies lors des visites de bien-être pédiatrique et les réglementations des établissements de garde d'enfants exigeant des médicaments de secours sur place alimentent cette progression. Des enquêtes auprès des soignants au Japon ont révélé que 57,6 % des enfants concernés portent toujours un dispositif sur eux, en hausse marquée après les campagnes de santé publique, bien qu'il reste encore des améliorations à apporter. La conception des dispositifs intégrant des capuchons de sécurité plus grands et des repères de couleurs vives accélère l'administration pour le personnel non médical.
Les enfants âgés de 6 à 12 ans occupent une tranche de transition : ils commencent à s'auto-administrer mais ont encore besoin d'une supervision adulte. Les adolescents font souvent face à une pression des pairs, de sorte que les injecteurs à profil fin et la connectivité aux smartphones encouragent le port discret. Des applications envoient des rappels de renouvellement d'ordonnance et permettent le suivi GPS si un dispositif est égaré. Ces fonctionnalités améliorent l'observance, soutenant des cycles de remplacement récurrents qui alimentent des revenus réguliers sur le marché des auto-injecteurs d'épinéphrine.

Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les hôpitaux dominent, les écoles progressent fortementLes hôpitaux contrôlaient 46,12 % des revenus en 2025. Les services d'urgence insistent sur la disponibilité de stocks dans les salles de traumatologie et les blocs opératoires. Les déclencheurs de réapprovisionnement automatique dans les logiciels de chariots d'urgence maintiennent une rotation soutenue, ancrant la demande de base pour le marché des auto-injecteurs d'épinéphrine. En dehors des soins aigus, les écoles et les universités affichent désormais la croissance la plus rapide à un CAGR de 12,96 %. Les mandats étatiques et les programmes de dons suppriment les obstacles budgétaires, tandis que les protections en matière de responsabilité habilitent le personnel formé à agir rapidement.
Les soins à domicile restent substantiels : chaque prescription est généralement un bi-pack, et les allergologues prescrivent fréquemment trois ou quatre packs afin que les ménages puissent disposer de dispositifs en plusieurs endroits. Les unités des services médicaux d'urgence ont besoin de dispositifs robustes avec une durée de conservation prolongée. Les fabricants gagnent un avantage concurrentiel en proposant des supports de montage universels et des joints inviolables conformes aux codes réglementaires des ambulances. Le stockage en entreprise représente un micro-segment émergent. Les principales compagnies aériennes et les grandes salles de spectacle ont commencé à ajouter des sprays nasaux dans leurs trousses de premiers secours, élargissant la couverture aux points de soins et agrandissant le marché des auto-injecteurs d'épinéphrine.
Analyse géographique
Marché des Auto-injecteurs d'Épinéphrine en Amérique du Nord
L'Amérique du Nord demeure le principal contributeur, représentant 42,25 % des revenus mondiaux en 2025. Les États-Unis combinent une couverture d'assurance solide avec un plaidoyer proactif de groupes tels que Food Allergy Research & Education, favorisant un nombre élevé d'appareils par habitant. Les réglementations fédérales de l'aviation et les mesures de plafonnement des prix au niveau des États créent des planchers structurels sous la demande. La pharmacare universelle du Canada couvre l'épinéphrine pour les enfants dans plusieurs provinces, lissant les volumes à travers les tranches démographiques. Le marché mexicain est plus modeste, mais en croissance à mesure que les assureurs privés étendent les garanties en matière d'allergie et que les cliniques urbaines s'approvisionnent pour les urgences sur site.
Marché des Auto-injecteurs d'Épinéphrine en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,32 % jusqu'en 2031. Les capacités diagnostiques s'étendent rapidement dans les hôpitaux tertiaires de Chine, du Japon et de Corée du Sud. ARS Pharmaceuticals, par l'intermédiaire d'ALK-Abelló, a déposé une demande d'approbation de neffy dans ces trois pays en 2024, témoignant de sa confiance dans la réceptivité réglementaire. Le ministère de la Santé du Japon subventionne déjà les auto-injecteurs pour les allergies alimentaires pédiatriques, bien que des études sur l'utilisation révèlent des occasions manquées lorsque les enfants oublient de porter leurs dispositifs. Les campagnes de sensibilisation ciblent désormais les parents et les entraîneurs sportifs, renforçant le comportement de port du dispositif. L'Australie, avec ses longues distances entre les établissements médicaux, considère les dispositifs d'auto-administration comme essentiels ; son Pharmaceutical Benefits Scheme répertorie plusieurs dosages avec des subventions généreuses.
Marché des Auto-injecteurs d'Épinéphrine en Europe
L'Europe détient une part de marché mature mais stable. L'approbation par l'EMA d'EURneffy en 2024 a établi un précédent pour les systèmes d'administration alternatifs. Les impératifs de durabilité font écho : ALK-Abelló s'est engagée à réduire ses émissions de carbone de 42 % d'ici 2030, et les consortiums d'achat en Scandinavie évaluent désormais les scores d'impact sur le cycle de vie en parallèle des prix alk.net. L'assurance statutaire allemande rembourse les auto-injecteurs à des prix de référence fixes, rendant les génériques compétitifs. Le Royaume-Uni s'appuie à la fois sur les achats du National Health Service et sur ceux des écoles privées, créant des canaux de distribution doubles. L'Italie et l'Espagne ont renforcé leurs recommandations en matière d'allergie alimentaire pédiatrique, favorisant une utilisation communautaire accrue.
Marché des Auto-injecteurs d'Épinéphrine au Moyen-Orient, en Afrique et en Amérique du Sud
Les territoires émergents du Moyen-Orient, d'Afrique et d'Amérique du Sud font encore face à des contraintes d'accessibilité financière, mais bénéficient des investissements directs étrangers dans les hôpitaux privés et de la progression de la couverture d'assurance au sein des classes moyennes en expansion. Les nations du Conseil de coopération du Golfe exigent la présence d'auto-injecteurs dans les grands lieux publics, et les pôles de tourisme médical des Émirats arabes unis stockent plusieurs dosages pour répondre aux besoins des patients en visite. L'Anvisa du Brésil a mis à jour ses recommandations sur l'anaphylaxie en 2024, laissant présager des opportunités d'appels d'offres pour les fournisseurs capables de satisfaire aux exigences régionales en matière d'étiquetage et de langue.

Paysage réglementaire
Les auto-injecteurs d'épinéphrine et les produits de secours à base d'épinéphrine connexes sont réglementés en tant que thérapies combinées médicament-dispositif. Les marques leaders telles qu'EpiPen restent sous le contrôle des demandes de nouveau médicament (New Drug Application) de la FDA (par exemple, NDA 019430) et sont soumises aux exigences de pharmacovigilance et de déclaration post-approbation en vertu des 21 CFR 314.80 et 21 CFR 314.81. La qualité du produit et la performance de délivrance de dose doivent également être conformes aux attentes pharmacopéiques pour l'injection d'épinéphrine (USP), ce qui accroît la charge de validation pour les fabricants introduisant des changements d'outillage, de nouvelles lignes ou d'autres présentations.
Les agences réglementaires ont également élargi l'ensemble des options d'épinéphrine d'urgence approuvées au-delà des injectables traditionnels, y compris les approbations de la FDA pour le spray nasal sans aiguille neffy (approbation adulte en 2024 et extension pédiatrique en mars 2025). La continuité de l'approvisionnement est également façonnée par la surveillance de la sécurité et des performances, y compris les avis de disponibilité des dispositifs et les programmes de surveillance des pénuries tels que la base de données des pénuries de médicaments de l'ASHP et les organismes cliniques régionaux tels que l'ASCIA (Australie), qui influencent le comportement d'approvisionnement des hôpitaux, des pharmacies et d'autres institutions qui stockent des dispositifs d'adrénaline/épinéphrine d'urgence.
Paysage concurrentiel
Le marché des auto-injecteurs d'épinéphrine présente une concentration modérée. Viatris domine avec EpiPen mais a déclaré 115,5 millions USD de ventes au deuxième trimestre 2024, en baisse par rapport aux 127,5 millions USD de l'année précédente, ce qui témoigne d'une érosion concurrentielle. Teva commercialise un générique autorisé qui absorbe la demande sensible aux coûts, tandis qu'Amneal et Sandoz explorent des partenariats de remplissage-finition pour entrer dans la catégorie. ARS Pharmaceuticals bénéficie d'un avantage de premier entrant dans la délivrance sans aiguille, et ses accords de licence accordent à ALK-Abelló des droits exclusifs en Europe et sur certains marchés d'Asie-Pacifique.
Les fusions et les expansions de capacité redéfinissent la dynamique de l'offre. Altaris a combiné Kindeva Drug Delivery et Meridian Medical Technologies en février 2025, créant une organisation de développement sous contrat (CDMO) de dispositifs-médicaments avec plus de 300 brevets d'auto-injecteurs et une capacité de remplissage stérile intégrée verticalement. SHL Medical a ouvert une usine dans le Tennessee en 2025 pour localiser la production, une couverture stratégique contre la volatilité logistique mondiale. BD a augmenté sa production de seringues et d'aiguilles de plus de 40 % dans son usine du Nebraska, témoignant de la confiance que les formats injectables coexisteront avec les sprays.
Les différenciateurs d'innovation incluent désormais l'intégration de dispositifs intelligents, la compatibilité avec les biologiques visqueux et les matériaux écologiques. Antares Pharma, en collaboration avec Pfizer, a développé la plateforme QuickShot pour les médicaments à haute viscosité, illustrant le potentiel de débordement de l'épinéphrine vers des domaines thérapeutiques plus larges. La recyclabilité des dispositifs gagne également en importance ; plusieurs fabricants ont lancé des programmes pilotes de reprise permettant de récupérer les composants en plastique et en métal. Les premiers entrants dans la conception circulaire pourraient obtenir un scoring préférentiel dans les appels d'offres publics européens, leur conférant un avantage sur les retardataires. L'effet combiné du positionnement technologique, réglementaire et environnemental déterminera le classement futur sur le marché des auto-injecteurs d'épinéphrine.
Leaders du secteur des auto-injecteurs d'épinéphrine
Viatris Inc
Teva Pharmaceutical Industries Ltd.
Kaléo Inc.
Amneal Pharmaceuticals LLC
Sandoz
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Auto-injecteurs d'Épinéphrine
- Adamis Pharmaceuticals
- ALK-Abello
- Amneal Pharmaceuticals
- Antares Pharma
- Bausch Health
- Kalo Inc.
- Viatris
- Pfizer
- Sandoz Group
- Sanofi
- Teva Pharmaceutical Industries
- Emergent Bio Solutions
- Amedra Pharmaceuticals
- Lincoln Medical Ltd.
- SHL Medical
- Owen Mumford
- Ypsomed
- Aptar Pharma
- West Pharmaceutical Services
- Becton Dickinson & Co.
Lire l’analyse des entreprises de auto-injecteur d'épinéphrine

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans l'expansion des voies d'accès à l'épinéphrine sans aiguille en parallèle des dispositifs injectables. Les approbations de la FDA pour neffy (adulte en 2024 et pédiatrique en mars 2025) élargissent le champ d'action des programmes de traitement et de formation pour l'anaphylaxie, y compris dans les contextes institutionnels où la simplicité d'administration et la cohérence de la formation favorisent l'adoption. La dynamique réglementaire internationale contribue également à ouvrir des opportunités de distribution et d'appels d'offres pour les partenaires disposant de canaux établis, renforcée par la structure de commercialisation d'ARS Pharmaceuticals et d'ALK-Abelló derrière les approbations et les lancements dans plusieurs régions géographiques.
Une seconde opportunité concerne la conception de produits spécifiques au dosage et au contexte d'utilisation, où des options pédiatriques différenciées et des présentations adaptées aux institutions réduisent les frictions dans la prescription et le stockage. Les produits couvrant les besoins de dosage pour les nourrissons et les jeunes enfants, y compris la catégorie établie de 0,1 mg sur le marché, ainsi que les formats destinés aux hôpitaux tels que les flacons d'injection d'épinéphrine à dose unique et à doses multiples, contribuent à étendre la couverture des protocoles dans les services d'urgence et les milieux hospitaliers. La résilience de l'approvisionnement reste un levier commercial, car le suivi de la disponibilité par des organismes tels que l'ASHP et l'ASCIA maintient l'attention des acheteurs sur la redondance, favorisant les investissements dans une capacité de fabrication qualifiée, des partenariats de remplissage-finition validés et des stratégies d'approvisionnement multi-sources pour les ressorts, les aiguilles et les contenants primaires.
Recent Industry Developments in Marché des Auto-injecteurs d'Épinéphrine
- Juin 2026 : ALK-Abello A/S a reçu l'autorisation de mise sur le marché de la MHRA pour EURneffy 1 mg destiné aux enfants âgés de 4 ans et plus (15 kg à moins de 30 kg). L'approbation élargit le portefeuille pédiatrique au Royaume-Uni et pourrait orienter la demande vers l'administration sans aiguille dans la région, renforçant la dynamique concurrentielle entre ARS et ALK-Abelló dans les options d'épinéphrine pédiatrique.
- Avril 2026 : ARS Pharmaceuticals, Inc. Santé Canada a accordé l'approbation pour neffy 2 mg (spray nasal d'épinéphrine) pour le traitement d'urgence des réactions allergiques chez les patients pesant 30 kg ou plus. Cet ajout élargit l'accès au traitement sans aiguille au Canada et renforce la position d'ARS dans le segment évolutif des formats d'administration du marché.
- Décembre 2025 : Amneal Pharmaceuticals, Inc. A reçu l'approbation de la FDA pour l'injection d'épinéphrine USP 1 mg/mL en flacons à dose unique et en flacons multidoses de 30 mL destinés à un usage institutionnel. L'approbation élargit les options de conditionnement pour les contextes institutionnels, améliorant la flexibilité de l'approvisionnement et pouvant influencer les décisions de stockage dans les écoles, les hôpitaux et les cliniques.


Marché des Auto-injecteurs d'Épinéphrine Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les produits auto-injecteurs d'épinéphrine vendus pour le traitement d'urgence des réactions allergiques sévères, dans les principaux contextes de soins et pays, et mesurés sur la base de la valeur réalisée par les fabricants et les canaux de distribution.
Exclusions du périmètre : nous excluons les présentations d'épinéphrine non auto-injectables et les dispositifs de formation uniquement qui ne contiennent pas le produit médicamenteux.
Aperçu de la segmentation
- Par dosage
- 0,10 mg
- 0,15 mg
- 0,30 mg
- 0,50 mg
- Par groupe d'âge
- Moins de 6 ans
- 6 à 12 ans
- Plus de 12 ans
- Par utilisateur final
- Hôpitaux
- Cliniques
- Particuliers en soins à domicile
- Écoles et universités
- Services médicaux d'urgence (SMU)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir la liste de couverture des pays et recueillir des signaux de demande de référence pouvant être vérifiés indépendamment. Des sources publiques telles que les bases de données de la FDA américaine, le CDC, le NIH et PubMed, ainsi que la World Allergy Organization, nous ont aidés à comprendre les facteurs de risque d'anaphylaxie, les parcours de traitement, et la façon dont les directives se traduisent en comportements de prescription.
Nous avons également examiné des sources telles que les statistiques de santé de l'OCDE, les indicateurs de population de l'OMS et de la Banque mondiale, ainsi que les notes de remboursement ou de formulaire national lorsque disponibles, qui ont aidé à estimer l'accès de la population traitée et les comportements de renouvellement par géographie. Pour relier l'offre et la demande, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée, et certaines souscriptions payantes pour les données financières des entreprises et les bases de données de brevets afin de suivre les calendriers des produits et les caractéristiques des dispositifs. Ces exemples sont uniquement illustratifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour collecter des données, valider les hypothèses et clarifier les questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour valider le schéma d'utilisation réelle derrière les prescriptions, y compris les tailles de conditionnement typiques, les taux de remplacement dus à l'expiration, et la répartition entre les stocks à domicile, dans les écoles et dans les services d'urgence. Nous avons échangé avec des parties prenantes tout au long de la chaîne de valeur, telles que des fabricants, des distributeurs, des pharmaciens, des cliniciens et des contacts d'approvisionnement. Nous avons également utilisé ces apports pour vérifier la cohérence des différences régionales entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 19 % | APAC : 46 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 31 % |
| Acteurs plus petits : 21 % | Managers : 44 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous avons d'abord utilisé une approche descendante qui reconstruit le bassin de demande en reliant la prévalence des allergies et le risque d'anaphylaxie aux cohortes traitées et stockées par pays, puis convertit ce bassin en demande annuelle de dispositifs en utilisant les comportements de remplacement et de renouvellement. Le modèle est ensuite corroboré à l'aide de vérifications ascendantes sélectives, telles que l'agrégation des signaux de vente visibles pour un échantillon de fournisseurs et l'alignement des fourchettes de prix de vente moyens sur les volumes unitaires implicites, ce qui permet d'ajuster les totaux lorsque les données rapportées sont inégales.
Les intrants les plus déterminants comprenaient la population allergique diagnostiquée et traitée, les taux de prescription et de délivrance, le mix de doses typique (par exemple, 0,15 mg contre 0,30 mg), les schémas d'achat en multi-pack pour la couverture à domicile et scolaire, et les cycles de remplacement liés à l'expiration qui créent une demande répétée stable. Nous avons également pris en compte des variables d'accès telles que l'étendue du remboursement, les règles de stockage scolaire et le rythme d'adoption des génériques, car ceux-ci font évoluer les prix moyens et la pénétration au fil du temps. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios ancrée sur ces facteurs, puis affinées avec les points de vue d'experts sur la façon dont les politiques de prix, d'adoption et d'accès public sont susceptibles d'évoluer au cours de la période de prévision. Lorsque les signaux unitaires au niveau des pays étaient manquants, nous avons utilisé des indicateurs proxy (population par tranche d'âge et accès aux soins de santé) et appliqué des fourchettes conservatrices qui ont ensuite été confirmées par des entretiens de suivi.
Validation des données et cycle de mise à jour
Nous effectuons plusieurs vérifications avant de finaliser les chiffres, notamment en croisant les totaux par pays avec des signaux de demande indépendants tels que la population, l'intensité de prescription et les exigences de stockage connues dans les contextes institutionnels. Les valeurs aberrantes sont examinées pays par pays, et les hypothèses sous-jacentes aux taux de prix et de remplacement sont révisées lorsque la demande unitaire implicite semble incohérente avec le comportement observable du marché.
Un processus de révision en plusieurs étapes est suivi en interne, et les répondants sont recontactés lorsqu'un écart significatif est constaté ou lorsqu'un nouvel événement modifie la demande attendue, comme une approbation réglementaire, une pénurie ou une réinitialisation majeure des prix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque le changement est suffisamment important pour affecter la trajectoire de prévision. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des auto-injecteurs d'épinéphrine selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler différents car chaque éditeur fait ses propres choix quant aux produits comptabilisés, à l'année traitée comme référence, et à la manière dont les prix sont convertis entre les pays. Les différences proviennent également de la façon dont la demande est reliée à l'usage réel, car le remplacement à l'expiration et le stockage multi-sites peuvent gonfler les besoins unitaires au-delà d'un simple décompte de patients.
Certaines estimations élargissent le périmètre en mélangeant l'épinéphrine d'urgence délivrée par d'autres formats ou en combinant la valeur des dispositifs avec les dépenses plus larges liées au traitement de l'anaphylaxie. Chez Mordor Intelligence, le dimensionnement est limité aux seuls produits auto-injecteurs d'épinéphrine, et les totaux sont ancrés au mix de doses, aux cycles de remplacement et aux schémas de stockage par contexte, validés par des entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,45 milliards USD (2025) | |
| Plateforme de données sectorielles A | 1,58 milliard USD (2025) | Reflète probablement une approche de comptage plus restrictive qui sous-estime les achats en multi-pack et le stockage institutionnel, et peut traiter la tarification plus proche des niveaux d'appel d'offres net dans davantage de pays, ce qui réduit la valeur obtenue. |
| Agrégateur de recherche B | 2,50 milliards USD (2023) | Utilise une année de référence antérieure et peut appliquer des hypothèses de progression des prix et d'adoption plus lentes, et il n'est pas toujours clair comment les dosages, les marges de canal et le remplacement lié à l'expiration sont traités dans la conversion de la demande annuelle. |
Le tableau montre que la plupart des écarts s'expliquent par l'étroitesse du périmètre, le choix de l'année de référence, et la manière dont la demande répétée est modélisée. En gardant les intrants liés à des signaux d'usage observables tels que le mix de doses et le remplacement lié à l'expiration, puis en vérifiant les totaux par des entretiens dans les régions et les canaux, l'estimation finale reste pratique à reproduire et plus facile à auditer.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des auto-injecteurs d'épinéphrine d'ici 2031 ?
Le marché devrait atteindre 5,43 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide sur le marché des auto-injecteurs d'épinéphrine ?
L'Asie-Pacifique progresse à un CAGR de 11,32 % jusqu'en 2031, portée par une sensibilisation croissante aux allergies et les approbations en attente des sprays sans aiguille.
Pourquoi le segment de dosage 0,10 mg gagne-t-il en dynamique ?
Le dépistage précoce des allergies chez les jeunes enfants et l'approbation de formulations adaptées à l'âge telles que le neffy 1 mg soutiennent un CAGR de 13,62 % pour ce dosage.
Comment les écoles influencent-elles la demande d'auto-injecteurs ?
Les mandats législatifs et les programmes de dons stimulent un CAGR de 12,96 % dans le segment des écoles et universités, car les établissements doivent stocker des dispositifs et former leur personnel.
Quels facteurs limitent une adoption plus large malgré l'entrée des génériques ?
Les coûts persistants à la charge des patients, les rappels liés à la chaîne d'approvisionnement et les préoccupations en matière de développement durable tempèrent la croissance, bien que des interventions politiques visent à atténuer ces pressions.
Les alternatives sans aiguille devraient-elles remplacer les auto-injecteurs traditionnels ?
Les sprays sans aiguille élargissent les choix et peuvent capter des parts de marché, mais leur prix élevé et la base installée bien ancrée signifient que les dispositifs injectables coexisteront dans un avenir prévisible.
Dernière mise à jour de la page le:



