
Tamanho e Quota do Mercado de Autoinjector de Epinefrina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
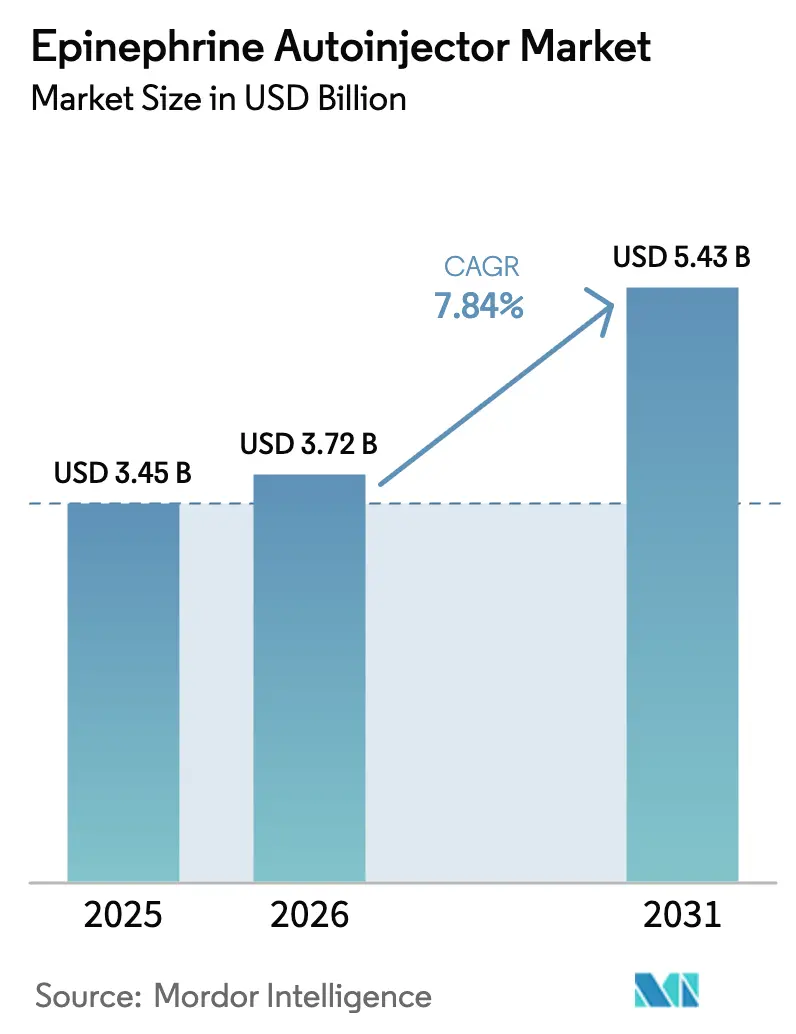
| Tamanho do Mercado (2026) | 3.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
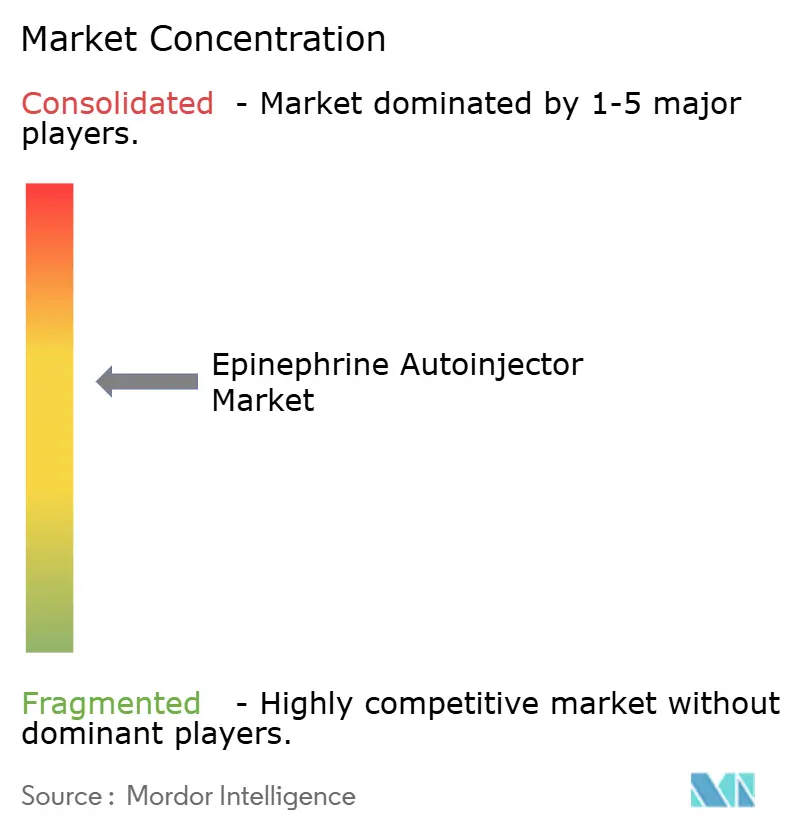
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Autoinjector de Epinefrina por Mordor Intelligence
O tamanho do mercado de autoinjector de epinefrina foi avaliado em 3,45 mil milhões de USD em 2025 e estima-se que cresça de 3,72 mil milhões de USD em 2026 para atingir 5,43 mil milhões de USD até 2031, a uma CAGR de 7,84% durante o período de previsão (2026-2031). O crescimento sustentado decorre da maior prevalência de alergias, da obrigatoriedade de armazenamento de dispositivos em espaços públicos e de reformas progressivas no reembolso que estão a reduzir as barreiras financeiras para os doentes. Formatos alternativos de administração, como o spray nasal neffy sem agulha, alargaram as opções de tratamento sem canibalizar a procura, uma vez que atraem utilizadores anteriormente hesitantes para vias de cuidados ativos. A capacidade de produção está a escalar em paralelo: a abertura da fábrica da SHL Medical nos Estados Unidos em 2025 expande a produção nacional de autoinjectors, enquanto organizações de desenvolvimento por contrato estão a adicionar linhas para mitigar o risco da cadeia de abastecimento. As leis estaduais de limite de preços e as listagens de formulários de gestores de benefícios farmacêuticos apoiam agora a compra de embalagens múltiplas, o que incentiva os agregados familiares a armazenar dispositivos em casa, no trabalho e na escola. Ao mesmo tempo, os compromissos de sustentabilidade dos fabricantes de dispositivos e as funcionalidades digitais integradas que monitorizam as datas de validade estão a reformular as prioridades de desenvolvimento de produtos.
Principais Conclusões do Relatório
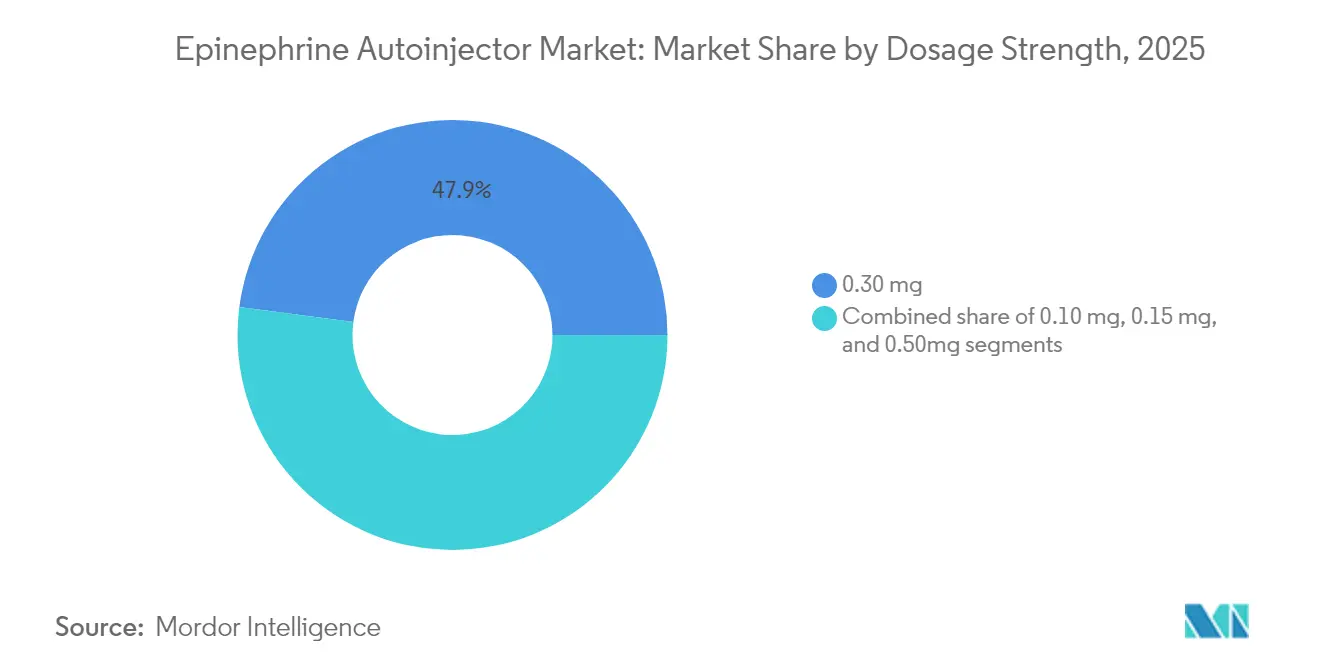
- Por dosagem, o formato de 0,30 mg liderou com 47,92% de quota de receita em 2025 e a dosagem pediátrica de 0,10 mg avança a uma CAGR de 13,62%.
- Por faixa etária, os indivíduos com mais de 12 anos representaram 60,88% do tamanho do mercado de autoinjector de epinefrina em 2025; as crianças com menos de 6 anos representam o segmento de crescimento mais rápido com uma CAGR de 12,31%.
- Por utilizador final, os hospitais captaram 46,12% da receita em 2025, enquanto o segmento de escolas e universidades apresenta uma CAGR de 12,96% até 2031.
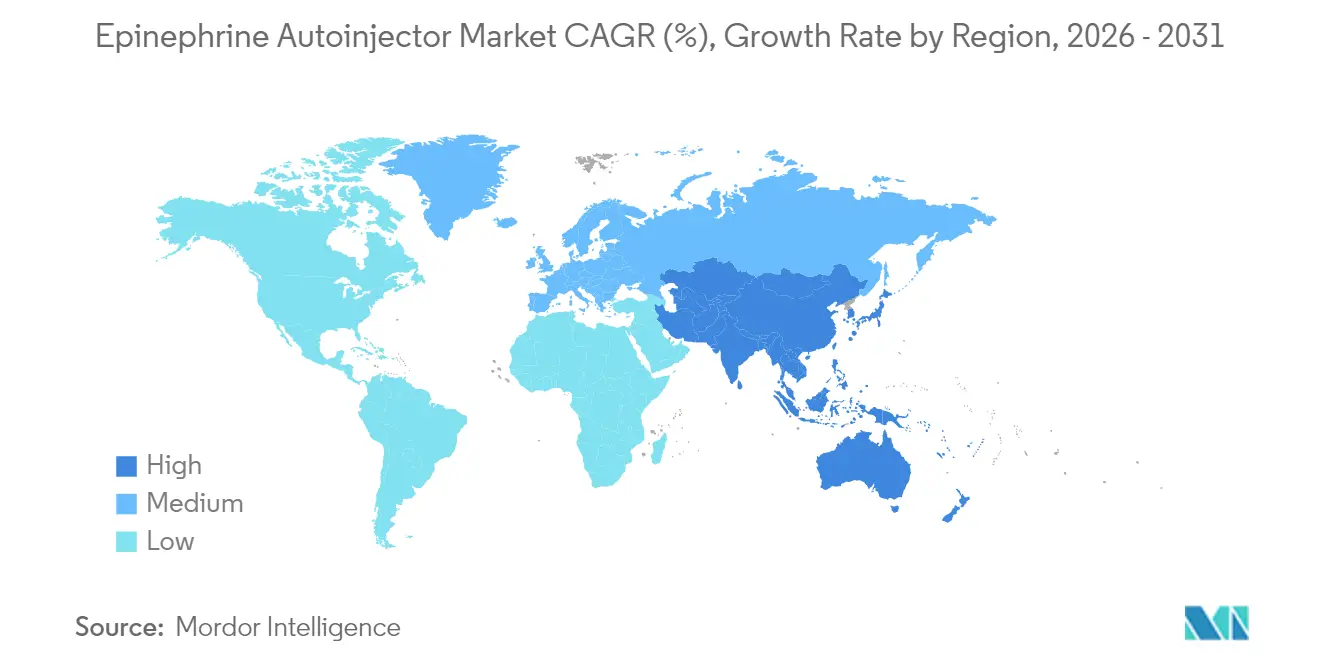
- Por geografia, a América do Norte detinha 42,25% da quota do mercado de autoinjector de epinefrina em 2025; a Ásia-Pacífico deverá registar a CAGR mais rápida de 11,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Agravamento do Peso Global das Perturbações Alérgicas Graves | +2.1% | América do Norte e Europa, em crescimento na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Ecossistema Regulatório e de Reembolso Favorável | +1.8% | América do Norte e UE, em expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Ofertas Genéricas e Genéricas Autorizadas | +1.5% | Estados Unidos, Canadá e Europa | Curto prazo (≤ 2 anos) |
| Crescimento da Cultura de Autoadministração no Ponto de Cuidados | +1.3% | Mercados desenvolvidos a nível mundial | Médio prazo (2-4 anos) |
| Integração de Funcionalidades Avançadas de Saúde Digital | +0.9% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos de Armazenamento Institucional em Espaços Públicos | +0.8% | América do Norte e UE, adoção seletiva na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Agravamento do Peso Global das Perturbações Alérgicas Graves
O crescimento rápido das alergias alimentares, medicamentosas e ambientais está a reformular os padrões de procura. Aproximadamente 40 milhões de norte-americanos reportam reações alérgicas do Tipo I por ano. A incidência pediátrica cresce mais rapidamente, com 1 em cada 13 crianças a viver atualmente com alergias alimentares. À medida que os clínicos adotam rastreios mais precoces e as campanhas de saúde comunitária enfatizam a resposta rápida, os volumes de prescrição de dispositivos de resgate multiplicaram-se. A dinâmica é auto-reforçada: um diagnóstico mais alargado aumenta a penetração no mercado, mais dispositivos em circulação melhoram os resultados e os resultados positivos incentivam rastreios adicionais. Os fabricantes estão a responder com doses específicas por faixa etária e formatos sem agulha, garantindo que os novos grupos de doentes encontrem uma opção de administração confortável.
Ecossistema Regulatório e de Reembolso Favorável
Reguladores e pagadores flexíveis estão a abrir caminho para um acesso mais alargado. A FDA aprovou o spray nasal neffy em 2024 e acrescentou rapidamente uma indicação pediátrica em março de 2025[1]Administração de Alimentos e Medicamentos dos Estados Unidos, "FDA Aprova Primeiro Spray Nasal de Epinefrina para Anafilaxia," fda.gov. Os formulários nacionais da OptumRx, Cigna Healthcare e Navitus incluem agora o produto, cobrindo no total cerca de 20 milhões de vidas seguradas. O Estado de Nova Iorque limitou o preço ao consumidor de uma embalagem dupla a 100 USD a partir de 2026, eliminando uma barreira fundamental num segmento demograficamente sensível ao preço[2]Investigação e Educação em Alergia Alimentar, "Nova Iorque Aprova Limite de Preço para Autoinjectors," foodallergy.org. A Europa acompanhou a tendência ao conceder aprovação central mais oito anos de exclusividade de dados para o EURneffy, enviando um sinal claro de que a inovação que responde a necessidades não satisfeitas receberá apoio regulatório. Entretanto, a Medicare Parte D classifica muitos genéricos como preferidos, reduzindo as comparticipações dos doentes e aumentando as taxas de dispensação nas populações mais idosas.
Crescimento da Cultura de Autoadministração no Ponto de Cuidados
As mensagens de saúde pública enquadram agora a anafilaxia como uma condição que exige ação imediata fora dos hospitais. Estudos de fatores humanos registaram 100% de dosagem correta com o neffy versus 35% de erros para as injeções tradicionais numa simulação controlada. O medo de agulhas limitou há muito o cumprimento terapêutico; eliminar esse obstáculo desbloqueia um segmento anteriormente relutante. As iniciativas educativas reforçam a confiança dos utilizadores: o programa neffy inSchools doa unidades gratuitas e forma o pessoal, enquanto os tutoriais digitais padronizam a técnica nas diferentes regiões. A inovação em dispositivos reduz ainda mais os erros de utilização através de sinais sonoros, tampas com código de cores e agulhas com retração automática, apoiando a mudança cultural para a autogestão quotidiana.
Mandatos de Armazenamento Institucional em Espaços Públicos
A legislação que exige dispositivos em escolas, universidades, arenas desportivas e centros de transporte está a consolidar o crescimento do volume base. A Lei de Acesso às Escolas a Epinefrina de Emergência inspirou quase todas as jurisdições dos Estados Unidos a recomendar ou obrigar a existência de unidades no local, reforçando um segmento que já cresce a uma CAGR de 13,50%. As orientações de implementação dos departamentos estaduais de saúde especificam a formação do pessoal, as condições de armazenamento e as proteções de responsabilidade, criando um modelo de aquisição completo[3]Departamento de Saúde do Estado de Nova Iorque, "Orientações de Armazenamento de Epinefrina nas Escolas," health.ny.gov. O Código de Educação da Califórnia estabelece padrões semelhantes e exige atualizações periódicas de competências. Os programas de saúde no local de trabalho estão a seguir o mesmo modelo, especialmente na hotelaria e na indústria transformadora, onde o risco de exposição a alergénios é elevado.
Análise de Impacto dos Fatores Restritivos*
| Análise de Impacto dos Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos Diretos Persistentemente Elevados | -1.2% | Mais agudo nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Vulnerabilidades nas Redes de Fabrico e Abastecimento | -0.8% | Global, pronunciado na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Surgimento de Modalidades de Administração de Epinefrina sem Injeção | -0.6% | Adoção precoce na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preocupações de Sustentabilidade em Torno de Dispositivos Descartáveis | -0.4% | Liderado pela União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Diretos Persistentemente Elevados
Embora a expansão dos genéricos esteja a reduzir os preços de tabela, muitos planos de seguro de saúde nos Estados Unidos apresentam franquias elevadas, deixando as famílias com despesas médias de prescrição de 328,03 USD e custos médios diretos de 31,90 USD. Os agregados familiares geralmente adquirem múltiplas embalagens para cobrir a casa, a escola e as viagens, agravando o encargo financeiro. Os formulários dos planos também mudam anualmente, obrigando os doentes a navegar por novas regras de autorização. Os programas de assistência limitam as comparticipações para alguns, mas os não segurados continuam expostos. A dificuldade financeira pode atrasar as reposições após a expiração da validade, deixando os doentes desprotegidos durante uma emergência e limitando a penetração máxima no mercado.
Vulnerabilidades nas Redes de Fabrico e Abastecimento
As recolhas de dispositivos expõem a fragilidade do abastecimento atual. Em 2024, as unidades Emerade de 300 mcg e 500 mcg foram retiradas após testes ISO 11608 terem detetado ativação prematura e falhas na administração[4]Bausch & Lomb U.K. Ltd., "Aviso de Recolha do Emerade," bausch.co.uk. Com apenas um punhado de instalações de enchimento estéril certificadas para autoinjectors que salvam vidas, qualquer interrupção na produção aperta o inventário global. Nova capacidade está a caminho: a SHL Medical abriu uma fábrica no Tennessee e a BD investiu 10 milhões de USD para expandir a produção de seringas, mas a validação regulatória de novas linhas é demorada. Até que seja estabelecida redundância, escassez temporária e racionamento regional permanecem possíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Dosagem:
As Formulações Pediátricas Impulsionam a InovaçãoO formato de 0,30 mg dominou a receita com 47,92% de quota em 2025, por se dirigir a adultos e adolescentes que representam a maioria das prescrições. No entanto, a dose pediátrica de 0,10 mg avança a uma CAGR de 13,62% até 2031. O tamanho do mercado de autoinjector de epinefrina para esta dosagem beneficia diretamente da aprovação pela FDA do neffy 1 mg para crianças com peso entre 15-30 kg, que chegou em 2025. Estudos farmacocinéticos mostram que os utilizadores pediátricos atingem uma exposição plasmática à epinefrina mais elevada por via nasal do que os adultos, apoiando a titulação baseada no peso. Os fabricantes redesenharam a força do êmbolo e o comprimento da agulha para a musculatura de menor dimensão, melhorando a tolerabilidade. As clínicas que tratam alergias graves em lactentes mantêm agora três dosagens em inventário, alargando os cabazes de encomenda.
À medida que os prescritores ajustam a dose a faixas de peso precisas, a opção intermédia de 0,15 mg mantém relevância para crianças que transitam da categoria mais baixa. Na extremidade superior, a dosagem de 0,50 mg serve doentes com perturbações de mastócitos ou obesidade. A complexidade da produção aumenta à medida que o diâmetro do cilindro e a força da mola variam por SKU, aumentando os custos de ferramentaria. Os protocolos de controlo de qualidade devem manter a variância de administração de dose reduzida, especialmente para as unidades pediátricas onde a subdosagem acarreta risco acrescido. Os fornecedores bem-sucedidos amortizam os custos de engenharia alavancando designs de plataformas modulares e famílias de componentes comuns.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Faixa Etária:
O Segmento da Primeira Infância AceleraOs utilizadores com mais de 12 anos detinham 60,88% da quota do mercado de autoinjector de epinefrina em 2025. O impulso de crescimento inclina-se agora para as faixas etárias mais jovens, com crianças com menos de 6 anos a apresentar a CAGR mais rápida de 12,31% até 2031. O rastreio precoce de alergias em consultas de saúde infantil e os regulamentos de estabelecimentos de cuidados infantis que exigem medicamentos de resgate no local impulsionam o aumento. Inquéritos a cuidadores no Japão revelaram que 57,6% das crianças afetadas transportam sempre um dispositivo, um aumento acentuado após campanhas de saúde pública, mas ainda há margem para melhoria. O design de dispositivos que inclui tampas de segurança maiores e sinais de cor viva torna a administração mais rápida para o pessoal não médico.
As crianças com idades entre os 6 e os 12 anos ocupam uma faixa de transição: começam a autogestão, mas ainda necessitam de supervisão adulta. Os adolescentes enfrentam frequentemente pressão dos pares, pelo que injectors de perfil discreto e conectividade com smartphones incentivam o transporte dissimulado. As aplicações enviam lembretes de reposição e permitem o rastreamento GPS se uma unidade for extraviada. Estas funcionalidades resultam numa maior adesão, apoiando ciclos de substituição recorrentes que alimentam receitas estáveis no mercado de autoinjector de epinefrina.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Utilizador Final:
Os Hospitais Lideram, as Escolas Crescem RapidamenteOs hospitais controlaram 46,12% da receita em 2025. Os serviços de urgência insistem em stocks disponíveis em áreas de trauma e salas de operações. Os gatilhos de reposição automática no software de carrinhos de emergência mantêm a rotatividade ágil, ancorando a procura base para o mercado de autoinjector de epinefrina. Fora dos cuidados agudos, as escolas e universidades apresentam agora o crescimento mais rápido a uma CAGR de 12,96%. Os mandatos estatais e os programas de doação eliminam as barreiras orçamentais, enquanto as proteções de responsabilidade capacitam o pessoal treinado para agir prontamente.
Os cuidados domiciliários permanecem substanciais: cada prescrição é geralmente uma embalagem dupla, e os alergologistas emitem frequentemente três ou quatro embalagens para que os agregados familiares possam posicionar dispositivos em vários locais. As unidades de Serviços de Emergência Médica necessitam de dispositivos robustificados com vida útil prolongada. Os fabricantes obtêm vantagem competitiva ao oferecer suportes de montagem universais e selos invioláveis que cumprem os códigos regulatórios de ambulâncias. O armazenamento no local de trabalho representa um micro-segmento emergente. As principais companhias aéreas e grandes locais de eventos começaram a adicionar sprays nasais aos kits de primeiros socorros, expandindo a cobertura no ponto de cuidados e alargando o mercado de autoinjector de epinefrina.
Análise Geográfica
Mercado de Autoinjector de Epinefrina na América do Norte
A América do Norte continua sendo a maior contribuinte, representando 42,25% da receita global em 2025. Os Estados Unidos combinam uma forte cobertura de seguros com uma defesa proativa por parte de grupos como a Food Allergy Research & Education, impulsionando um elevado número de dispositivos per capita. As regulamentações federais de aviação e as medidas estaduais de limitação de preços criam pisos estruturais para a demanda. O programa universal de assistência farmacêutica do Canadá cobre a epinefrina para crianças em múltiplas províncias, equilibrando o volume entre as faixas demográficas. O mercado do México é menor, mas está em crescimento, à medida que as seguradoras privadas ampliam os benefícios para alergias e as clínicas urbanas adquirem estoques para emergências no local.
Mercado de Autoinjector de Epinefrina na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,32% até 2031. A capacidade diagnóstica está se expandindo rapidamente em hospitais terciários na China, no Japão e na Coreia do Sul. A ARS Pharmaceuticals, por meio da ALK-Abelló, solicitou a aprovação do neffy nos três países em 2024, sinalizando confiança na receptividade regulatória. O Ministério da Saúde do Japão já subsidia autoinjectors para alergia alimentar pediátrica, embora estudos de utilização revelem oportunidades perdidas quando as crianças se esquecem de carregar os dispositivos. As campanhas de conscientização agora têm como alvo pais e treinadores esportivos, reforçando o comportamento de porte do dispositivo. A Austrália, com grandes distâncias entre as instalações médicas, considera os dispositivos de autoadministração como essenciais; seu Pharmaceutical Benefits Scheme lista múltiplas dosagens com subsídios generosos.
Mercado de Autoinjector de Epinefrina na Europa
A Europa detém uma participação madura, porém estável. A aprovação do EURneffy pela EMA em 2024 estabeleceu um precedente para sistemas alternativos de administração. Os imperativos de sustentabilidade têm grande repercussão: a ALK-Abelló comprometeu-se com uma redução de 42% nas emissões de carbono até 2030, e os consórcios de compras na Escandinávia agora avaliam pontuações de impacto no ciclo de vida juntamente com o preço alk.net. O seguro estatutário da Alemanha reembolsa os autoinjectors a preços de referência fixos, tornando os genéricos competitivos. O Reino Unido depende tanto das aquisições do Serviço Nacional de Saúde quanto das compras de escolas privadas, criando canais duplos. Itália e Espanha fortaleceram as diretrizes de alergia alimentar pediátrica, promovendo um maior uso comunitário.
Mercado de Autoinjector de Epinefrina no Oriente Médio, África e América do Sul
Os territórios emergentes no Oriente Médio, na África e na América do Sul ainda enfrentam restrições de acessibilidade, mas se beneficiam do investimento estrangeiro direto em hospitais privados e da crescente adesão a seguros pela classe média em expansão. Os países do Conselho de Cooperação do Golfo exigem autoinjectors em grandes locais públicos, e os centros de turismo médico nos Emirados Árabes Unidos estocam múltiplas dosagens para atender pacientes visitantes. A Anvisa do Brasil atualizou as diretrizes de anafilaxia em 2024, antecipando oportunidades de licitação para fornecedores que consigam atender aos requisitos regionais de rotulagem e idioma.

Panorama regulatório
Os autoinjetores de epinefrina e os produtos de resgate relacionados com epinefrina são regulamentados como terapias combinadas de medicamento e dispositivo. Marcas líderes como a EpiPen permanecem sob os controles do New Drug Application da FDA (por exemplo, NDA 019430) e estão sujeitas a requisitos de farmacovigilância e relatórios pós-aprovação sob 21 CFR 314.80 e 21 CFR 314.81. A qualidade do produto e o desempenho de liberação de dose também precisam estar alinhados às expectativas farmacopeicas para injeção de epinefrina (USP), o que aumenta a carga de validação para fabricantes que introduzem alterações de ferramentas, novas linhas ou apresentações alternativas.
As agências reguladoras também ampliaram o conjunto de opções de epinefrina de emergência aprovadas em bula além dos injetáveis tradicionais, incluindo aprovações da FDA para o spray nasal sem agulha neffy (aprovação para adultos em 2024 e expansão pediátrica em março de 2025). A continuidade do fornecimento também é moldada por supervisão de segurança e desempenho, incluindo alertas de disponibilidade de dispositivos e programas de monitoramento de escassez, como o banco de dados de escassez de medicamentos da ASHP e órgãos clínicos regionais, incluindo a ASCIA (Austrália), que influenciam o comportamento de compra entre hospitais, farmácias e outras instituições que estocam dispositivos de adrenalina/epinefrina de emergência.
Panorama Competitivo
O mercado de autoinjector de epinefrina apresenta concentração moderada. A Viatris lidera com o EpiPen, mas registou 115,5 milhões de USD em vendas no segundo trimestre de 2024, abaixo dos 127,5 milhões de USD do ano anterior, indicando erosão competitiva. A Teva vende um genérico autorizado que absorve a procura sensível ao preço, enquanto a Amneal e a Sandoz exploram parcerias de enchimento e acabamento para entrar na categoria. A ARS Pharmaceuticals detém vantagem de primeiro a mover no fornecimento sem agulha, e os seus acordos de licenciamento concedem à ALK-Abelló direitos exclusivos na Europa e em mercados selecionados da Ásia-Pacífico.
Fusões e expansões de capacidade estão a remodelar a dinâmica da oferta. A Altaris combinou a Kindeva Drug Delivery com a Meridian Medical Technologies em fevereiro de 2025, criando uma organização de desenvolvimento por contrato de dispositivos-medicamentos com mais de 300 patentes de autoinjectors e capacidade de enchimento estéril verticalmente integrada. A SHL Medical abriu uma fábrica no Tennessee em 2025 para localizar a produção, uma cobertura estratégica contra a volatilidade logística global. A BD aumentou a produção de seringas e agulhas em mais de 40% na sua fábrica do Nebraska, refletindo confiança de que os formatos injetáveis coexistirão com os sprays.
Os diferenciadores de inovação incluem agora a integração de dispositivos inteligentes, compatibilidade com biológicos de alta viscosidade e materiais ecológicos. A Antares Pharma, em colaboração com a Pfizer, avançou com a plataforma QuickShot para medicamentos de alta viscosidade, ilustrando o potencial de expansão da epinefrina para áreas terapêuticas mais amplas. A reciclabilidade dos dispositivos também ganha tração; vários fabricantes lançaram programas piloto de devolução que recuperam componentes de plástico e metal. Os pioneiros em design circular poderão obter pontuações preferenciais em concursos públicos europeus, dando-lhes vantagem sobre os retardatários. O efeito combinado do posicionamento tecnológico, regulatório e ambiental determinará a classificação futura no mercado de autoinjector de epinefrina.
Líderes do Setor de Autoinjector de Epinefrina
Viatris Inc
Teva Pharmaceutical Industries Ltd.
Kaléo Inc.
Amneal Pharmaceuticals LLC
Sandoz
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Autoinjector de Epinefrina
- Adamis Pharmaceuticals
- ALK-Abello
- Amneal Pharmaceuticals
- Antares Pharma
- Bausch Health
- Kalo Inc.
- Viatris
- Pfizer
- Sandoz Group
- Sanofi
- Teva Pharmaceutical Industries
- Emergent Bio Solutions
- Amedra Pharmaceuticals
- Lincoln Medical Ltd.
- SHL Medical
- Owen Mumford
- Ypsomed
- Aptar Pharma
- West Pharmaceutical Services
- Becton Dickinson & Co.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a expansão das vias de acesso à epinefrina sem agulha ao lado dos dispositivos injetáveis. As aprovações da FDA para o neffy (adultos em 2024 e pediátrico em março de 2025) ampliam o alcance dos programas de tratamento e treinamento para resposta à anafilaxia, incluindo ambientes institucionais nos quais a simplicidade de administração e a consistência do treinamento favorecem a adoção. O impulso regulatório internacional também ajuda a abrir oportunidades de distribuição e licitação para parceiros com canais estabelecidos, reforçado pela estrutura de comercialização da ARS Pharmaceuticals e ALK-Abelló por trás das aprovações e lançamentos em múltiplas geografias.
Uma segunda oportunidade é o design de produtos específicos para dosagem e ambiente, em que opções pediátricas diferenciadas e apresentações prontas para uso institucional reduzem o atrito na prescrição e no estoque. Produtos que cobrem as necessidades de dosagem para bebês e crianças pequenas, incluindo a categoria estabelecida de 0,1 mg no mercado, e formatos voltados para hospitais, como frascos de injeção de epinefrina de dose única e multidose, ajudam a estender a cobertura de protocolos em departamentos de emergência e ambientes de internação. A resiliência do fornecimento continua sendo uma palanca comercial, já que o monitoramento de disponibilidade por órgãos como a ASHP e a ASCIA mantém o foco dos compradores na redundância, apoiando investimentos em capacidade de fabricação qualificada, parcerias validadas de enchimento e acabamento e estratégias de múltiplas fontes de componentes para molas, agulhas e recipientes primários.
Recent Industry Developments in Mercado de Autoinjector de Epinefrina
- Junho de 2026: A ALK-Abello A/S recebeu autorização de comercialização da MHRA para o EURneffy 1 mg para crianças a partir de 4 anos (15 kg a menos de 30 kg). A aprovação amplia o portfólio pediátrico no Reino Unido e pode deslocar a demanda em direção à administração sem agulha na região, reforçando a dinâmica de concorrência entre ARS e ALK-Abelló nas opções pediátricas de epinefrina.
- Abril de 2026: A ARS Pharmaceuticals, Inc. recebeu aprovação da Health Canada para o neffy 2 mg (spray nasal de epinefrina) para tratamento de emergência de reações alérgicas em pacientes com peso igual ou superior a 30 kg. Essa adição amplia o acesso ao tratamento sem agulha no Canadá e fortalece a posição da ARS no segmento em evolução dos formatos de administração do mercado.
- Dezembro de 2025: A Amneal Pharmaceuticals, Inc. recebeu aprovação da FDA para injeção de epinefrina USP 1 mg/mL em frascos de dose única e frascos multidose de 30 mL para uso institucional. A aprovação amplia as opções de embalagem para ambientes institucionais, aumentando a flexibilidade de fornecimento e potencialmente afetando as decisões de estoque em escolas, hospitais e clínicas.


Mercado de Autoinjector de Epinefrina Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada pela venda de produtos autoinjetores de epinefrina para tratamento de emergência de reações alérgicas graves, em ambientes de cuidado e países-chave, e medida com base no valor realizado por fabricantes e canais.
Exclusões de escopo: excluímos apresentações de epinefrina que não sejam autoinjetores e dispositivos apenas de treinamento que não contenham o produto medicamentoso.
Visão geral da segmentação
- Por Dosagem
- 0,10 mg
- 0,15 mg
- 0,30 mg
- 0,50 mg
- Por Faixa Etária
- Menos de 6 anos
- 6-12 anos
- Mais de 12 anos
- Por Utilizador Final
- Hospitais
- Clínicas
- Indivíduos em Cuidados Domiciliários
- Escolas e Universidades
- Serviços de Emergência Médica (SEM)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Conselho de Cooperação do Golfo
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir a lista de cobertura de países e coletar sinais de demanda de base que podem ser verificados de forma independente. Fontes públicas como os bancos de dados da FDA dos EUA, o CDC, o NIH e a PubMed, e a World Allergy Organization nos ajudaram a entender os fatores de risco da anafilaxia, os caminhos de tratamento e como as diretrizes se traduzem em comportamento de prescrição.
Também analisamos fontes como estatísticas de saúde da OCDE, indicadores populacionais da OMS e do Banco Mundial, e notas nacionais de reembolso ou formulário, quando disponíveis, o que ajudou a estimar o acesso da população tratada e o comportamento de reposição por geografia. Para conectar demanda e oferta, analisamos registros de empresas, apresentações a investidores, imprensa confiável e assinaturas pagas selecionadas para dados financeiros de empresas e bancos de dados de patentes, a fim de acompanhar cronogramas de produtos e características de dispositivos. Esses exemplos são apenas ilustrativos, e muitas outras fontes públicas e pagas também foram utilizadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para validar o padrão de uso no mundo real por trás das prescrições, incluindo tamanhos típicos de embalagem, taxas de substituição devido à expiração e a divisão do estoque entre residências, escolas e serviços de emergência. Conversamos com partes interessadas em toda a cadeia de valor, como fabricantes, distribuidores, farmacêuticos, clínicos e contatos de aquisição. Também usamos essas entradas para verificar as diferenças regionais entre APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos: 19% | APAC: 46% |
| Nível médio: 43% | Líderes funcionais/de unidade: 37% | EMEA: 31% |
| Empresas menores: 21% | Gerentes: 44% | Américas: 23% |
Dimensionamento de mercado e previsão
Para o dimensionamento, primeiro utilizamos uma construção top-down que reconstrói o grupo de demanda, vinculando a prevalência de alergia e o risco de anafilaxia às coortes tratadas e com estoque por país, e então converte esse grupo em demanda anual de dispositivos usando o comportamento de substituição e reposição. O modelo é então corroborado por meio de verificações seletivas bottom-up, como a consolidação de sinais de vendas visíveis para uma amostra de fornecedores e o alinhamento das faixas médias de preço de venda com os volumes de unidades implícitos, o que ajuda a ajustar os totais quando os dados relatados são irregulares.
As entradas mais relevantes incluíram a população de alergia diagnosticada e tratada, as taxas de prescrição e dispensação, a combinação típica de doses (por exemplo, 0,15 mg versus 0,30 mg), os padrões de compra de embalagens múltiplas para cobertura residencial e escolar, e os ciclos de substituição impulsionados pela expiração, que criam uma demanda repetida constante. Também consideramos variáveis de acesso, como amplitude de reembolso, regras de estoque escolar e o ritmo de adoção de genéricos, já que esses fatores alteram os preços médios e a penetração ao longo do tempo. As previsões foram elaboradas usando análise de cenários ancorada nesses fatores, e depois ajustadas com as opiniões de especialistas sobre como preços, adoção e políticas de acesso público provavelmente evoluirão durante o período de previsão. Quando os sinais de unidades em nível de país estavam ausentes, usamos indicadores substitutos (população por faixa etária e acesso à saúde) e aplicamos intervalos conservadores que foram posteriormente confirmados por meio de entrevistas de acompanhamento.
Validação de dados e ciclo de atualização
Realizamos múltiplas verificações antes de finalizar os números, incluindo a verificação cruzada dos totais por país em relação a sinais de demanda independentes, como população, intensidade de prescrição e requisitos de estoque conhecidos em ambientes institucionais. Os valores discrepantes são revisados país por país, e as premissas por trás das taxas de preço e substituição são revisitadas quando a demanda de unidades implícita parece inconsistente com o comportamento observável do mercado.
Um processo de revisão em múltiplas etapas é seguido internamente, e os respondentes são recontatados quando uma variação material é identificada ou quando um novo evento altera a demanda esperada, como uma aprovação regulatória, uma escassez ou uma grande redefinição de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando a mudança é grande o suficiente para afetar a trajetória de previsão. Antes da entrega, uma revisão final do analista é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de autoinjetores de epinefrina segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para este mercado podem parecer diferentes porque cada editora faz suas próprias escolhas sobre quais produtos contam, qual ano é tratado como base e como os preços são convertidos entre países. As diferenças também surgem de como a demanda é vinculada ao uso real, já que a substituição por expiração e o estoque em múltiplos locais podem inflar as necessidades de unidades além de uma simples contagem de pacientes.
Algumas estimativas ampliam o escopo ao combinar a epinefrina de emergência administrada por outros formatos ou ao misturar o valor dos dispositivos com o gasto mais amplo em tratamento de anafilaxia. Na Mordor Intelligence, o dimensionamento é limitado apenas a produtos autoinjetores de epinefrina, e os totais são ancorados na combinação de doses, nos ciclos de substituição e nos padrões de estoque por ambiente, que são validados por meio de entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,45 bilhões de USD (2025) | |
| Plataforma de Dados do Setor A | 1,58 bilhão de USD (2025) | Provavelmente reflete uma abordagem de contagem mais restrita que subestima as compras de embalagens múltiplas e o estoque institucional, e pode tratar os preços mais próximos dos níveis de licitação líquida em mais países, o que reduz o valor resultante. |
| Agregador de Pesquisa B | 2,50 bilhões de USD (2023) | Usa um ano-base mais antigo e pode aplicar premissas de progressão de preços e adoção mais lentas, e nem sempre é claro como as concentrações de dose, as margens de canal e a substituição impulsionada pela expiração são tratadas na conversão da demanda anual. |
A tabela mostra que a maioria das lacunas remonta à restrição do escopo, à escolha do ano-base e à forma como a demanda repetida é modelada. Ao manter as entradas vinculadas a sinais de uso observáveis, como a combinação de doses e a substituição por expiração, e depois verificar os totais com entrevistas em regiões e canais, a estimativa final permanece prática de replicar e mais fácil de auditar.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de autoinjector de epinefrina até 2031?
Prevê-se que o mercado atinja 5,43 mil milhões de USD até 2031.
Qual é a região de crescimento mais rápido no mercado de autoinjector de epinefrina?
A Ásia-Pacífico está a expandir-se a uma CAGR de 11,32% até 2031, impulsionada pelo aumento da sensibilização para as alergias e pelas aprovações pendentes de sprays sem agulha.
Por que razão o segmento de dosagem de 0,10 mg está a ganhar dinamismo?
Os diagnósticos de alergia na primeira infância e a aprovação de formulações adequadas à faixa etária, como o neffy 1 mg, sustentam uma CAGR de 13,62% para esta dosagem.
De que forma as escolas influenciam a procura de autoinjectors?
Os mandatos legislativos e os programas de doação impulsionam uma CAGR de 12,96% no segmento de escolas e universidades, uma vez que as instituições devem armazenar dispositivos e formar o pessoal.
Que fatores limitam uma adoção mais ampla apesar da entrada de genéricos?
Os custos diretos persistentemente elevados, as recolhas na cadeia de abastecimento e as preocupações de sustentabilidade moderam o crescimento, embora as intervenções políticas visem aliviar estas pressões.
Espera-se que as alternativas sem agulha substituam os autoinjectors tradicionais?
Os sprays sem agulha alargam a escolha e podem capturar quota de mercado, mas o preço premium e a base instalada consolidada significam que os dispositivos injetáveis coexistirão no futuro previsível.
Página atualizada pela última vez em:



