
Taille et part du marché de la cholangiopancréatographie rétrograde endoscopique (ERCP)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
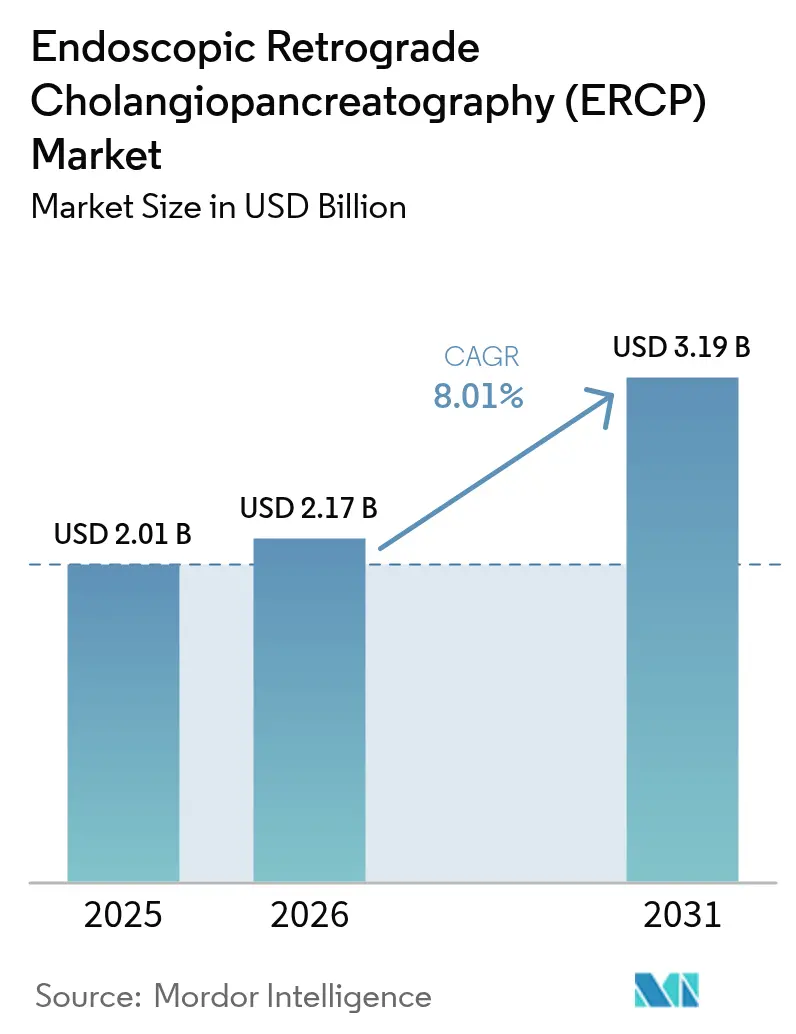
| Taille du Marché (2026) | 2.17 Milliards de dollars |
| Taille du Marché (2031) | 3.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la cholangiopancréatographie rétrograde endoscopique (ERCP) par Mordor Intelligence
Le marché de la cholangiopancréatographie rétrograde endoscopique était évalué à 2,01 milliards USD en 2025 et devrait progresser de 2,17 milliards USD en 2026 pour atteindre 3,19 milliards USD d'ici 2031, à un CAGR de 8,01 % durant la période de prévision (2026-2031). L'augmentation du fardeau des maladies pancréatiques et biliaires, l'adoption rapide des duodénoscopes à usage unique et l'élargissement du remboursement en ambulatoire soutiennent cette expansion. Les préoccupations en matière de contrôle des infections à la suite d'événements de contamination intensifient le passage des dispositifs réutilisables aux dispositifs jetables, tandis que l'imagerie assistée par intelligence artificielle améliore le taux de succès de la canulation et réduit les temps de procédure. L'adoption de la cholangiopancréatographie rétrograde endoscopique en ambulatoire progresse à mesure que les systèmes de santé cherchent à réduire les coûts et à améliorer la satisfaction des patients, et les économies émergentes ajoutent de nouvelles capacités d'endoscopie, élargissant l'accès mondial aux thérapies avancées.
Points clés du rapport
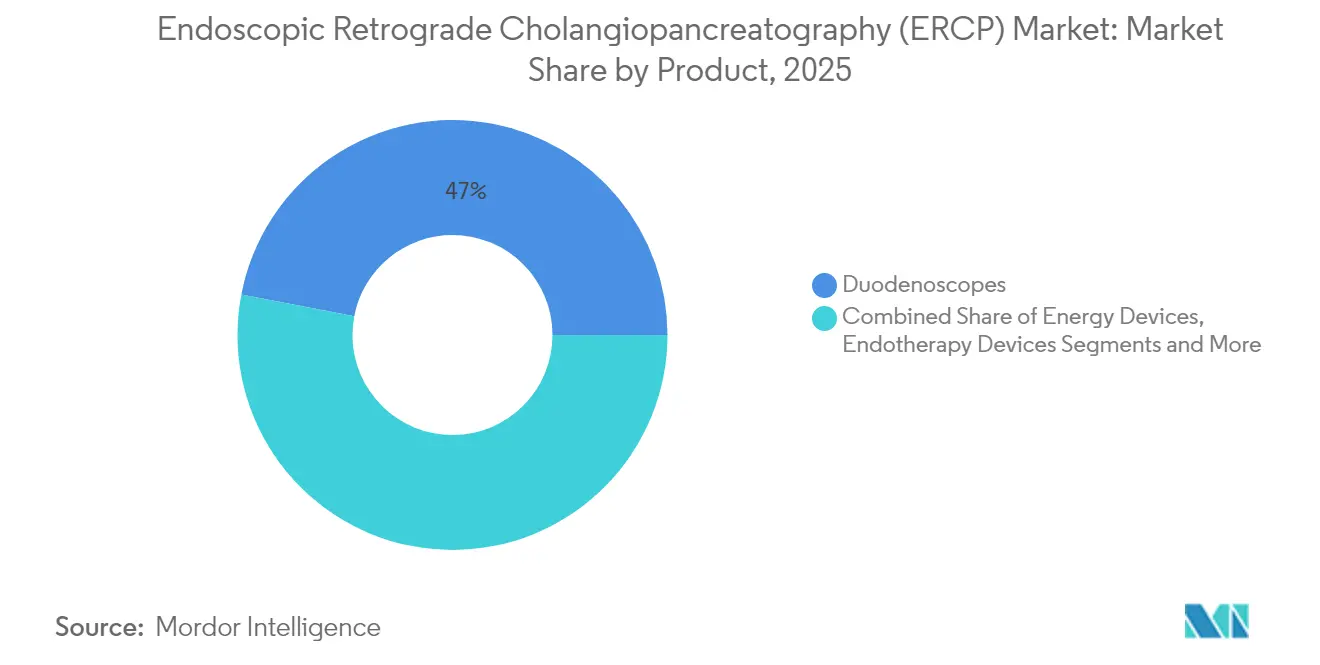
- Par catégorie de produit, les duodénoscopes ont dominé avec 46,98 % de la part du marché de la cholangiopancréatographie rétrograde endoscopique en 2025, et ce segment devrait se développer à un CAGR de 11,62 % jusqu'en 2031.
- Par procédure, la sphinctérotomie biliaire détenait 26,35 % de la taille du marché de la cholangiopancréatographie rétrograde endoscopique en 2025, tandis que le drainage du canal pancréatique devrait croître à un CAGR de 12,25 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 58,81 % de la part des revenus en 2025, mais les centres de chirurgie ambulatoire affichent la croissance la plus rapide à 10,54 % jusqu'en 2031.
- Par technologie, les systèmes réutilisables conservaient 68,05 % de part en 2025, tandis que les plateformes entièrement à usage unique enregistrent le CAGR prévisionnel le plus élevé de 11,21 %.
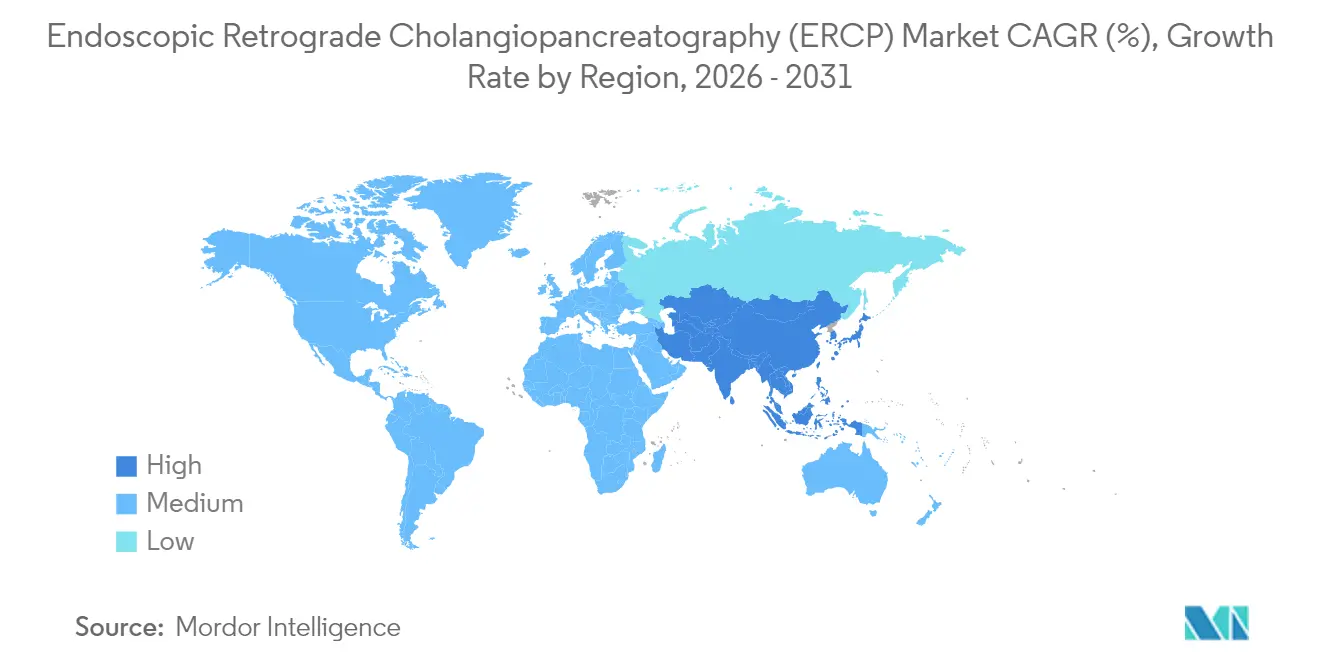
- Par géographie, l'Amérique du Nord a capturé 39,12 % de la part du marché de la cholangiopancréatographie rétrograde endoscopique en 2025 ; l'Asie-Pacifique affiche la dynamique de croissance la plus forte avec un CAGR de 9,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Incidence croissante des cancers pancréatiques et biliaires | +1.8% | Mondial, plus élevé dans les régions à revenu élevé | Long terme (≥ 4 ans) |
| Préférence croissante pour les duodénoscopes à usage unique pour limiter les infections croisées | +2.1% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| L'imagerie et la navigation assistées par intelligence artificielle améliorent le succès de la canulation | +1.2% | Amérique du Nord, UE, certains marchés d'APAC | Moyen terme (2-4 ans) |
| Élargissement du remboursement de la cholangiopancréatographie rétrograde endoscopique ambulatoire dans les marchés OCDE | +1.4% | OCDE, principalement Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Miniaturisation des dispositifs d'endothérapie permettant la cholangiopancréatographie rétrograde endoscopique pédiatrique | +0.6% | Mondial, en avance dans les marchés développés | Long terme (≥ 4 ans) |
| Décarbonisation hospitalière fondée sur les critères ESG favorisant les endoscopes à faible consommation d'eau | +0.9% | UE, Amérique du Nord, leaders de la durabilité en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des cancers pancréatiques et biliaires
La prévalence du cancer de la vésicule biliaire a atteint 20,3 % parmi les groupes à risque, notamment les personnes présentant des calculs biliaires, créant un large bassin de patients nécessitant une intervention endoscopique.[1]Ali Afzal, "Épidémiologie du cancer de la vésicule biliaire et sa prévalence mondiale : une méta-analyse," Orphanet Journal of Rare Diseases, ojrd.biomedcentral.com Les cas de cancer du pancréas à début précoce ajoutent une complexité clinique, exigeant des protocoles diagnostiques et thérapeutiques spécialisés adaptés aux populations plus jeunes. Ces évolutions épidémiologiques font monter les volumes de procédures au-delà de la croissance démographique normale, en particulier dans les pays à revenu élevé disposant de systèmes de remboursement établis. La pancréatite post-cholangiopancréatographie rétrograde endoscopique affecte jusqu'à 15 % des patients et entraîne des coûts annuels supplémentaires de plus de 200 millions USD aux États-Unis, intensifiant la recherche de technologies plus sûres.[2]Patrick Smith, "Prévenir la pancréatite après une cholangiopancréatographie rétrograde endoscopique," Johns Hopkins Medicine, hopkinsmedicine.org Le vieillissement des sociétés et les facteurs de risque liés au mode de vie conjuguent leurs effets pour maintenir une demande à long terme soutenue en solutions de cholangiopancréatographie rétrograde endoscopique.
Préférence croissante pour les duodénoscopes à usage unique pour limiter les infections croisées
Les hôpitaux choisissent de plus en plus les duodénoscopes à usage unique, motivés par la sécurité, l'efficacité opérationnelle et de nouvelles voies de remboursement. L'EXALT modèle D de Boston Scientific démontre une parité de performance avec les dispositifs réutilisables dans sept études évaluées par des pairs, tout en éliminant les risques d'infection croisée. Le Service américain des centres pour Medicare et Medicaid a accordé un paiement complémentaire pour l'aScope Duodeno d'Ambu, atténuant les préoccupations budgétaires des administrateurs. Ces incitations politiques, associées à une réduction de la responsabilité juridique, accélèrent l'adoption généralisée au-delà des cas à haut risque.
L'imagerie et la navigation assistées par intelligence artificielle améliorent le succès de la canulation
Les logiciels d'intelligence artificielle améliorent le succès de la canulation sélective et la précision diagnostique. Les données de méta-analyse révèlent une sensibilité de 93 % et une spécificité de 90 % pour la détection du cancer du pancréas avec l'échographie endoscopique améliorée par intelligence artificielle, atteignant une aire sous la courbe de 0,95.[3]Hua Yin, "La valeur des techniques d'intelligence artificielle dans la prédiction de l'adénocarcinome canalaire pancréatique avec des images d'échographie endoscopique," Échographie endoscopique, journals.lww.com Les modèles d'apprentissage profond affichent une précision de 97 % pour la détection de la dilatation des voies biliaires sur les examens de cholangiopancréatographie par résonance magnétique. Olympus prévoit de commercialiser un écosystème d'endoscopie assisté par intelligence artificielle en 2025, intégrant des analyses en nuage pour soutenir la prise de décision en temps réel.
Élargissement du remboursement de la cholangiopancréatographie rétrograde endoscopique ambulatoire dans les marchés OCDE
Trente nouveaux centres d'endoscopie gastro-intestinale américains ont ouvert en 2023, reflétant l'élargissement de la couverture des assureurs qui égalise le paiement des procédures de cholangiopancréatographie rétrograde endoscopique ambulatoires et hospitalières. Les établissements ambulatoires réduisent les risques d'infection hospitalière, raccourcissent la convalescence et améliorent la satisfaction des patients tout en réduisant les coûts des établissements. Ces avantages s'alignent sur les évolutions des payeurs vers les achats fondés sur la valeur, incitant les systèmes de santé à investir dans la capacité de cholangiopancréatographie rétrograde endoscopique ambulatoire.
Analyse de l'impact des facteurs de limitation*
| Facteur de limitation | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital élevé et coût par procédure des endoscopes jetables | -1.6% | Mondial, plus fort dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Pénurie d'endoscopistes qualifiés en cholangiopancréatographie rétrograde endoscopique dans les marchés émergents | -1.1% | APAC, MEA, Amérique latine | Long terme (≥ 4 ans) |
| Risque de pancréatite post-cholangiopancréatographie rétrograde endoscopique et litiges associés | -0.8% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Lenteur de l'autorisation réglementaire pour les logiciels de canulation guidés par intelligence artificielle | -0.5% | Mondial, variable selon la région | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et coût par procédure des endoscopes jetables
Bien que le risque d'infection tombe à presque zéro, les dispositifs à usage unique coûtent encore plus cher par cas que les dispositifs réutilisables, grevant les budgets des systèmes à remboursement limité. Les hôpitaux ont économisé 451 millions USD grâce aux programmes de retraitement des dispositifs en 2024, illustrant la pression à contenir les dépenses. À mesure que les économies d'échelle s'améliorent et que les modèles de paiement évoluent, l'écart de coût devrait se réduire.
Pénurie d'endoscopistes qualifiés en cholangiopancréatographie rétrograde endoscopique dans les marchés émergents
La cholangiopancréatographie rétrograde endoscopique avancée exige une formation approfondie. Olympus s'est associé au Centre médical de Rizal aux Philippines pour établir un centre de formation régional, mais le vivier ne peut pas répondre rapidement à la demande croissante. Tant que davantage de cliniciens n'auront pas acquis ces compétences, les volumes de procédures risquent d'être inférieurs à la disponibilité des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
Les duodénoscopes stimulent l'innovation tandis que l'endothérapie se développeLes duodénoscopes détenaient 46,98 % de la part du marché de la cholangiopancréatographie rétrograde endoscopique en 2025 et restent sur la trajectoire d'une croissance à un CAGR de 11,62 % jusqu'en 2031. Les politiques de contrôle des infections hospitalières et le remboursement favorable stimulent une conversion rapide vers les modèles à usage unique, tandis que les endoscopes hybrides à embouts jetables aident les établissements aux budgets serrés à effectuer une transition progressive. Olympus, Boston Scientific et Ambu se font concurrence étroitement, chacun proposant une ergonomie, une clarté d'imagerie et un emballage stérile répondant aux exigences des cliniciens. Alors que les établissements retirent leurs flottes réutilisables vieillissantes, les cycles d'approvisionnement favorisent de plus en plus les nouvelles options à usage unique ou hybrides qui réduisent la charge de retraitement et l'exposition aux litiges.
Les dispositifs d'endothérapie constituent le deuxième bloc de revenus et comprennent les sphinctérotomes, les fils-guides, les lithotripteurs et les endoprothèses. La complexité croissante des cas, en particulier dans les interventions pancréatiques, maintient une demande multi-dispositifs par procédure. Les cathéters d'ablation par radiofréquence tels que le Habib EndoHPB élargissent le champ thérapeutique et prolongent la perméabilité des endoprothèses. Les accessoires et les consommables bénéficient d'une croissance régulière des volumes, reflétant l'expansion globale des procédures plutôt que de larges fluctuations de prix.


Par procédure :
La dominance biliaire se déplace vers la complexité pancréatiqueLa sphinctérotomie biliaire représentait 26,35 % de la taille du marché de la cholangiopancréatographie rétrograde endoscopique en 2025, confirmant son rôle de procédure de référence traditionnelle. Le drainage du canal pancréatique, cependant, affiche la progression la plus rapide à un CAGR de 12,25 % alors que les cliniciens gèrent les complications de la pancréatite et les sténoses malignes avec des techniques endoscopiques qui nécessitaient autrefois une intervention chirurgicale. Les avancées en imagerie et en technologie des fils-guides améliorent la précision de la canulation, permettant une navigation sécurisée dans des anatomies canalaires complexes. À mesure que la confiance dans les procédures se développe, les hôpitaux adoptent des indications élargies, entraînant un déplacement du mix vers des travaux pancréatiques à plus grande valeur ajoutée.
La dilatation du canal pancréatique et les techniques combinées d'échographie endoscopique et de cholangiopancréatographie rétrograde endoscopique continuent de gagner du terrain. Des taux de succès technique allant jusqu'à 92 % dans le drainage guidé par échographie endoscopique soulignent l'élargissement de l'enveloppe thérapeutique. Les fabricants de dispositifs commercialisent des mini-sphinctérotomes pour les canulations difficiles, renforçant l'adoption des procédures dans des mains moins expérimentées. Cet élargissement de la boîte à outils accélère la transition d'une cholangiopancréatographie rétrograde endoscopique purement diagnostique vers une thérapie endoscopique globale.
Par utilisateur final :
Les hôpitaux maintiennent leur leadership tandis que les centres de chirurgie ambulatoire s'accélèrentLes hôpitaux ont capturé 58,81 % de la part des revenus en 2025 en traitant des cas complexes nécessitant un soutien anesthésique, une infrastructure d'imagerie et une surveillance post-procédure intensive. De nombreux centres tertiaires servent également de centres de référence régionaux, assurant un débit élevé de patients. Pourtant, les centres de chirurgie ambulatoire devraient enregistrer un CAGR de 10,54 % alors que les payeurs récompensent les frais d'établissement moins élevés et les sorties plus rapides. Les suites ambulatoires spécialement conçues réduisent les délais de rotation et libèrent des capacités d'hospitalisation pour des soins plus aigus. Les systèmes de santé répondent en créant des centres de chirurgie ambulatoire détenus par des hôpitaux, alliant efficacité du capital et supervision clinique.
Les cliniques spécialisées et de gastro-entérologie jouent un rôle complémentaire pour la cholangiopancréatographie rétrograde endoscopique diagnostique de routine, le suivi des patients et les mises à jour thérapeutiques mineures. À mesure que les fabricants de dispositifs affinent les systèmes d'imagerie à empreinte plus réduite, ces cliniques gagnent en capacité à réaliser des cas simples, allégeant les files d'attente dans les grands hôpitaux. Collectivement, le mix des utilisateurs finaux reflète l'évolution plus large du secteur de la santé vers une prestation de services décentralisée et rentable.
Par technologie :
Les systèmes réutilisables font face à la disruption du tout-à-usage-uniqueLes plateformes de duodénoscopes réutilisables contrôlaient 68,05 % de la part de marché en 2025, soutenues par les suites de retraitement existantes et le capital investi. Les systèmes entièrement à usage unique, cependant, enregistrent un CAGR de 11,21 % alors que les priorités de contrôle des infections gagnent en urgence. Les administrateurs évaluent le compromis financier entre l'absence d'investissement en capital initial et les dépenses plus élevées en consommables par cas. Les approches hybrides — corps principaux réutilisables avec embouts jetables — constituent une étape intermédiaire pour les prestataires soucieux de leur budget qui recherchent néanmoins un risque de contamination moindre.
La durabilité environnementale entre également dans les critères d'approvisionnement. Les détergents à faible teneur en eau et les machines à laver économes en énergie améliorent le profil de cycle de vie des flottes réutilisables, tandis que les fabricants étudient des polymères recyclables pour les modèles à usage unique. Ces innovations parallèles maintiennent toutes les catégories technologiques en concurrence active, garantissant des stratégies de fournisseurs diversifiées à moyen terme.

Par application :
Les troubles biliaires dominent tandis que les troubles pancréatiques gagnent en dynamismeLes troubles biliaires représentaient 61,02 % de la part du marché de la cholangiopancréatographie rétrograde endoscopique en 2025, ancrés dans des protocoles bien définis pour l'ablation des calculs et la gestion des sténoses. Les troubles pancréatiques, soutenus par les preuves émergentes de l'ablation par radiofréquence et l'accès guidé par échographie endoscopique, devraient progresser à un CAGR de 9,28 %. L'amélioration des taux de survie chez les patients atteints de cancer du pancréas augmente les besoins endoscopiques de suivi pour l'échange d'endoprothèses et les procédures de drainage. Pour les candidats chirurgicaux à haut risque, la thérapie endoscopique offre une alternative moins invasive avec des délais de récupération plus courts.
Cette évolution des applications se reflète dans les programmes de formation universitaire, qui consacrent désormais davantage de temps de rotation aux interventions pancréatiques complexes. Les fournisseurs de dispositifs regroupent les boîtes à outils biliaires et pancréatiques, simplifiant les inventaires et favorisant l'utilisation inter-applications. L'effet net maintient le nombre global de procédures à la hausse et pousse les prix de vente moyens vers le haut à mesure que les consommables avancés remplacent les accessoires génériques.
Analyse géographique
Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE) en Amérique du Nord
L'Amérique du Nord a maintenu 39,12 % de la part de marché de la Cholangiopancréatographie Rétrograde Endoscopique en 2025, grâce à un remboursement solide, des réseaux de formation matures et un déploiement précoce des endoscopes à usage unique. La croissance des centres ambulatoires aux États-Unis témoigne de la confiance dans les profils de sécurité de la CPRE en ambulatoire, tandis que les provinces canadiennes adoptent des politiques similaires pour réduire les pressions sur les hospitalisations. Les acteurs du marché utilisent la région pour lancer des technologies haut de gamme, en tablant sur une adoption rapide par les payeurs et une adhésion des cliniciens.
Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE) en Europe
L'Europe se classe en deuxième position, portée par des mandats stricts de contrôle des infections et des objectifs environnementaux qui stimulent la demande d'options hybrides et à usage unique. Le nouveau Règlement européen sur les dispositifs médicaux impose des normes de sécurité uniformes, facilitant la distribution transfrontalière et encourageant les contrats d'approvisionnement paneuropéens. Les hôpitaux en Allemagne et en France sont en tête de l'adoption de l'imagerie assistée par intelligence artificielle, en invoquant des preuves d'amélioration de la canulation et de réduction de l'exposition aux rayonnements fluoroscopiques.
Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE) en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 9,92 %. Les investissements dans les centres de formation en endoscopie, comme observé aux Philippines, permettent d'étendre la CPRE avancée à des populations jusqu'alors mal desservies. La Chine et l'Inde se distinguent par une incidence croissante du cancer du pancréas, se traduisant par des volumes de procédures plus élevés. Les régimes d'assurance maladie publics élargissent l'accès, mais les pénuries de spécialistes limitent encore le débit dans les zones rurales. Les prestataires privés régionaux répondent en proposant des bilans de santé exécutifs incluant un dépistage par CPRE pour les populations à haut risque.
Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE) au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud affichent des chiffres absolus plus faibles mais une croissance relative soutenue. Les revenus pétroliers durables soutiennent les dépenses en capital dans les pays du Conseil de Coopération du Golfe, tandis que les hôpitaux universitaires brésiliens créent des fellowships en CPRE pour fidéliser les talents. Ces régions s'appuient sur des plateformes d'endoscopes simplifiées et des programmes de télé-mentorat pour pallier le manque d'expertise locale.

Paysage réglementaire
Les dispositifs de CPRE relèvent principalement des voies établies pour les dispositifs médicaux. Aux États-Unis, la voie FDA 510(k) reste centrale pour les endoscopes et leurs accessoires associés, comme en témoignent les autorisations récentes telles que l'Endoscope Modèle ED-S100TP de Fujifilm Corporation (K251861, mars 2026) et le capuchon distal à usage unique MAJ-2315 d'Olympus Medical Systems (K253646, février 2026). Ce rythme d'autorisations soutient des mises à jour itératives des produits pour les duodénoscopes, les composants d'extrémité distale et les consommables de CPRE, tout en respectant les exigences de Classe II en matière de performance, de biocompatibilité et d'étiquetage dans un usage clinique réel.
En Europe, les exigences liées au RDM de l'UE continuent de déterminer l'accès au marché pour les portefeuilles d'endoscopie, parallèlement aux mises à jour continues des référentiels techniques reconnus. L'enregistrement EUDAMED est devenu obligatoire le 28 mai 2026 pour les dispositifs RDM/RDIV, ce qui accentue l'attention opérationnelle portée à l'IUD et à la préparation des modules de dispositifs, ainsi qu'à la cohérence du codage de nomenclature des dispositifs. En 2026, les décisions d'exécution de la Commission (UE) 2026/1231 et 2026/1313 (entrées en vigueur le 17 juin 2026) ont mis à jour la liste des normes harmonisées soutenant la présomption de conformité. L'activité ISO a également progressé en 2026, avec notamment la publication de la norme ISO 8600-1:2025 (exigences générales pour les endoscopes médicaux et les dispositifs d'endothérapie), qui influence les pratiques de vérification et de documentation dans les soumissions à l'échelle mondiale.
Analyse de la chaîne de valeur
La chaîne de valeur de la CPRE débute avec des intrants spécialisés tels que les ensembles optiques, les capteurs CMOS, la fibre optique, les polymères de qualité médicale et les métaux de précision. Elle se poursuit ensuite avec la fabrication et l'assemblage intermédiaires des duodénoscopes (réutilisables, hybrides et entièrement à usage unique) et des dispositifs d'endothérapie (fils-guides, dispositifs de canulation, sphinctérotomes, endoprothèses et lithotripteurs). Les systèmes de qualité, la validation de stérilisation pour les composants réutilisables, ainsi que l'emballage et l'assurance de stérilité pour les plateformes à usage unique constituent des étapes clés à valeur ajoutée qui influencent à la fois le coût et le délai de mise sur le marché, en particulier alors que les conceptions de produits intègrent de plus en plus des améliorations d'imagerie et des fonctionnalités de flux de travail orientées vers l'efficacité de la CPRE.
En aval, la distribution s'appuie sur des voies de vente directe et d'achat groupé auprès des hôpitaux, des centres de chirurgie ambulatoire et des cliniques spécialisées/gastro-entérologiques. Pour les flottes réutilisables, les services de retraitement stérile et les écosystèmes de laveurs-désinfecteurs restent importants. La fiabilité de l'approvisionnement est façonnée par les délais des composants et la logistique, et une enquête de 2025 sur la chaîne d'approvisionnement des dispositifs médicaux a identifié la disponibilité et les délais comme un point de friction opérationnel majeur pour de nombreux fabricants. Cela a renforcé les initiatives d'approvisionnement multi-sources et de stratégies d'approvisionnement régionalisées. Le passage aux duodénoscopes à usage unique modifie également le mix de canaux et le modèle d'inventaire, en accentuant la dépendance au réapprovisionnement en consommables et à la performance de la chaîne d'approvisionnement stérile, plutôt qu'aux seuls cycles d'équipements d'investissement.
Paysage concurrentiel
Le marché de la cholangiopancréatographie rétrograde endoscopique est modérément fragmenté. Olympus, Boston Scientific et Fujifilm combinent de larges portefeuilles de produits, des empreintes de vente mondiales et de longues expériences en recherche et développement. Olympus met l'accent sur les écosystèmes prêts pour l'intelligence artificielle et les conceptions d'endoscopes hybrides. Boston Scientific double sa mise sur l'innovation à usage unique et les accessoires thérapeutiques tels que le système SpyGlass DS, qui améliore la visualisation directe dans les procédures intracanalaires. Fujifilm exploite la profondeur d'imagerie et la compatibilité des processeurs dans des suites multi-modalités.
Les entreprises challengers poursuivent des tactiques de niche. Ambu se concentre exclusivement sur la technologie à usage unique, misant sur l'aversion au risque infectieux pour surmonter les objections de coût. La distribution planifiée par Medtronic du système pancréaticobiliaire de Dragonfly Endoscopy illustre une expansion de portefeuille croisé qui exploite les canaux existants. Les jeunes entreprises développent des logiciels d'intelligence artificielle pour guider le placement des fils-guides et la classification des lésions, s'associant souvent avec des fabricants d'endoscopes pour accélérer les approbations réglementaires.
La classification réglementaire dans les voies FDA 510(k) favorise les acteurs établis qui disposent d'autorisations et de documentation historiques. Les nouveaux entrants plus petits compensent par des cycles d'itération plus rapides, ciblant des besoins non satisfaits tels que les instruments pédiatriques ou les fils de canulation ultra-fins. Les alliances stratégiques, les accords de licence et les accords de fabrication régionaux continuent de remodeler les frontières concurrentielles alors que le marché gravite vers des plateformes diagnostiques-thérapeutiques intégrées.
Leaders du secteur de la cholangiopancréatographie rétrograde endoscopique (ERCP)
CONMED Corporation
STERIS PLC
Cook Medical
Fujifilm Holdings Corporation
Olympus Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE)
- Olympus
- Boston Scientific
- FUJIFILM
- Johnson & Johnson
- Medtronic
- Cook Group
- Conmed
- STERIS
- Karl Storz SE
- HOYA
- Ambu
- Micro-tech
- Taewoong Medical
- ERBE Elektromedizin
- Endo-Flex
- TeleMed Systems Inc.
- SonoScape Medical Corp.
- DCC Healthcare (Medi-Globe)
- Huger Medical Instrument Co.
Lire l’analyse des entreprises de cholangiopancréatographie rétrograde endoscopique (CPRE)

Opportunités de marché et perspectives d'avenir
La normalisation clinique et les objectifs de qualité mesurables créent un espace pratique permettant aux fabricants d'aligner la conception, l'étiquetage et la formation des dispositifs de CPRE sur des indicateurs de performance définis. En février 2026, l'American College of Gastroenterology (ACG) et l'American Society for Gastrointestinal Endoscopy (ASGE) ont mis à jour les indicateurs de qualité spécifiques à la CPRE, avec 13 mesures couvrant les domaines pré-procédural, intra-procédural et post-procédural. Cela incite les prestataires à un suivi plus rigoureux des résultats tels que la réussite technique et l'utilisation imprévue en aval. Il en résulte une demande accrue pour des écosystèmes de dispositifs réduisant la variabilité des étapes de canulation et de traitement, ainsi que pour des portefeuilles d'accessoires favorisant une exécution cohérente sur des sites d'acuité mixte, y compris en ambulatoire.
L'innovation produit et l'expansion du portefeuille sont également soutenues par un flux réglementaire continu et des mises à jour des directives. Les autorisations FDA 510(k) pour les consommables de CPRE, notamment la série de canules à usage unique V d'Olympus Medical Systems (K250573, mai 2025) et les kits d'endoprothèses biliaires et pancréatiques Endoflux de Medi-Globe GmbH (K251658, avril 2026), témoignent d'un développement actif et d'un potentiel de substitution dans des catégories de dispositifs jetables à fort volume, liées à la fois à la sécurité et au flux de travail. Parallèlement, la mise à jour de juin 2025 des directives de la World Endoscopy Organization sur les techniques de canulation biliaire et de sphinctérotomie fournit une base de pratique reconnue à l'échelle mondiale, ce qui favorise une adoption plus large des techniques standardisées et des kits de dispositifs adaptés aux étapes procédurales recommandées.
Recent Industry Developments in Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE)
- Juin 2026 : Cook Medical a lancé le sphinctérotome de nouvelle génération SureTome SW pour les procédures de CPRE aux États-Unis et au Canada. Ce lancement ajoute une nouvelle option dans une catégorie d'endothérapie à forte rotation où l'efficacité procédurale et le contrôle tactile influencent la standardisation entre les sites. Il renforce également l'intensité concurrentielle dans les accessoires achetés de manière répétée à chaque procédure et pouvant être regroupés avec des portefeuilles de CPRE plus larges.
- Décembre 2025 : CONMED Corporation a annoncé son retrait stratégique des lignes de produits de gastro-entérologie, incluant le transfert du support commercial de l'endoprothèse biliaire GORE VIABIL vers Olympus. Cette décision redéfinit l'accès aux canaux pour une franchise nommée d'endoprothèses biliaires et renforce la concentration du portefeuille parmi les grands fournisseurs d'endoscopie. Elle témoigne également d'une rationalisation continue des portefeuilles chez les entreprises de dispositifs diversifiées, où les capitaux sont redirigés vers d'autres priorités mini-invasives.
- Avril 2024 : Ambu a étendu sa capacité de fabrication pour les systèmes aScope Duodeno 2 et aBox 2 afin de répondre à la demande croissante en Amérique du Nord et en Europe. Cette augmentation de capacité soutient un déploiement plus large des plateformes de CPRE à usage unique et réduit les délais, renforçant la résilience de l'approvisionnement dans les centres à fort volume.


Marché de la Cholangiopancréatographie Rétrograde Endoscopique (CPRE) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur générée par les procédures de CPRE, incluant l'équipement principal permettant la procédure ainsi que les accessoires à usage unique ou réutilisables couramment utilisés en CPRE à des fins de diagnostic et de traitement dans divers cadres de soins.
Exclusions du champ d'étude : nous excluons les procédures d'endoscopie gastro-intestinale non liées à la CPRE ainsi que les équipements d'imagerie généraux qui ne sont pas achetés ou utilisés spécifiquement pour effectuer une CPRE.
Aperçu de la segmentation
- Par produit
- Duodénoscopes
- Dispositifs d'endothérapie
- Sphinctérotomes
- Fils-guides et dispositifs de canulation
- Lithotripteurs
- Endoprothèses
- Autres dispositifs d'endothérapie
- Systèmes de visualisation et d'imagerie
- Dispositifs d'énergie
- Accessoires et consommables
- Par procédure
- Sphinctérotomie biliaire
- Pose d'endoprothèse biliaire
- Dilatation biliaire
- Sphinctérotomie pancréatique
- Pose d'endoprothèse dans le canal pancréatique
- Dilatation du canal pancréatique
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Cliniques spécialisées et de gastro-entérologie
- Par technologie
- Réutilisable
- Hybride (réutilisable avec capuchon distal jetable)
- Entièrement à usage unique
- Par application
- Troubles biliaires
- Troubles pancréatiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par l'établissement d'un contexte de demande clair pour la CPRE, en suivant les signaux publics relatifs aux maladies et aux procédures, puis en les affinant pour ne conserver que ce qui est spécifique à la CPRE. Nous avons examiné des sources telles que l'Organisation mondiale de la santé, les CDC américains, les communications de sécurité et les bases de données de dispositifs de la FDA américaine, ainsi que des revues de gastro-entérologie évaluées par des pairs, pour recueillir des données sur la charge des maladies biliaires et pancréatiques, les pratiques procédurales et les tendances en matière de contrôle des infections.
Pour convertir ce contexte en données de marché, nous avons également utilisé des sources telles que les statistiques de santé de l'OCDE, les ministères de la santé nationaux, ainsi que des références publiques de remboursement et de codage lorsqu'elles étaient disponibles. Nous avons complété cela avec des rapports annuels d'entreprises, des présentations aux investisseurs et une couverture presse fiable des lancements de produits et des rappels. Dans certains cas, des abonnements payants pour les données financières des entreprises, les bases de données de brevets, ainsi que l'actualité et les données financières ont été utilisés pour vérifier de manière croisée l'orientation des produits et le calendrier des changements d'adoption. Les sources documentaires mentionnées sont illustratives et non exhaustives, et des références supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la clarification de la part de la valeur de la CPRE liée au volume des procédures par rapport aux dépenses en dispositifs et accessoires, ainsi que sur les variations d'utilisation selon le cadre (hôpitaux versus centres ambulatoires) et le mix de procédures. Nous avons échangé avec des cliniciens, du personnel d'achat, des distributeurs et des spécialistes produits dans les principales régions, afin de pouvoir vérifier et corriger, si nécessaire, les hypothèses secondaires relatives à l'utilisation, aux cycles de remplacement et à la tarification.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Top tier : 38 % | Dirigeants (CXOs) : 14 % | APAC : 45 % |
| Mid tier : 47 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Managers : 50 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante, où la demande de procédures a été reconstruite à partir du bassin de cas biliaires et pancréatiques adressables, de la part se dirigeant vers la CPRE, et des schémas d'intervention typiques qui déterminent la consommation d'accessoires. Une fois ces totaux établis, nous avons utilisé des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume pour les accessoires principaux et les retours des canaux sur les mouvements annuels d'unités, afin d'ajuster les domaines où les données publiques sont limitées.
Les principales données prises en compte incluent le mix de procédures de CPRE (diagnostique versus thérapeutique), le passage vers des configurations de duodénoscopes à usage unique ou partiellement jetables, le nombre moyen de kits d'accessoires par cas (par exemple, sphinctérotomes, fils-guides, ballonnets et endoprothèses), les cycles de remplacement et de maintenance des équipements d'investissement, ainsi que la répartition régionale des cadres de soins entre hôpitaux et centres ambulatoires. Lorsque les informations ascendantes étaient incomplètes, les lacunes ont été traitées à l'aide de fourchettes prudentes ancrées sur le consensus des entretiens, suivi de tests de sensibilité sur l'effet sur les totaux.
Les prévisions ont utilisé une analyse de scénarios appuyée par des lignes de tendance pour la croissance des procédures et l'adoption technologique. Nous avons ajusté les variables de prévision à la hausse ou à la baisse en fonction des attentes des répondants concernant les politiques de prévention des infections, la stabilité des remboursements et l'évolution des prix sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été validés à travers plusieurs passages où les totaux du marché ont été comparés à des signaux indépendants, tels que la direction de la croissance des procédures, le calendrier de remplacement des dispositifs, ainsi que les événements publics de sécurité et de réglementation susceptibles de déclencher un changement accéléré. Lorsque des variations inhabituelles apparaissaient au niveau régional ou sectoriel, les hypothèses étaient revérifiées, et des suivis ciblés étaient effectués auprès des personnes interrogées pour confirmer si le changement était réel ou résultait de la modélisation.
Avant validation finale, le modèle et les analyses narratives passent par une revue interne des analystes qui vérifie les calculs, l'alignement des années et la cohérence des devises, suivie d'une analyse finale des écarts par rapport aux mises à jour publiques les plus récentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent. Une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché de la cholangio-pancréatographie rétrograde endoscopique de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché de la CPRE peuvent sembler très divergents, car le marché est défini différemment, même avant l'application des hypothèses de prévision. Les plus grandes différences proviennent généralement de ce qui est considéré comme spécifique à la CPRE, à savoir les accessoires et équipements permettant la procédure, par rapport à ce qui est regroupé avec des catégories plus larges d'endoscopie gastro-intestinale. Un autre facteur courant est de savoir si l'estimation reflète uniquement les dispositifs ou une vision plus large des dépenses liées à la procédure.
Pour la CPRE spécifiquement, les écarts proviennent souvent de la manière dont la valeur des duodénoscopes réutilisables est traitée par rapport aux composants à usage unique, du nombre d'articles d'accessoires supposés par cas thérapeutique, et de l'inclusion ou non des cadres ambulatoires avec la même logique de tarification que les hôpitaux. Des différences apparaissent également lorsqu'une estimation utilise des courbes d'adoption agressives pour les duodénoscopes jetables, applique une conversion de devise à un moment différent, ou ne revérifie pas les hypothèses après des communications de sécurité majeures et des changements de produits. Lorsque les accessoires de CPRE sont comptabilisés uniquement lorsqu'ils sont directement liés à un cas de CPRE, et que les outils d'endoscopie gastro-intestinale connexes sont exclus, ce choix de périmètre explique pourquoi la base de référence 2026 se situe là où elle se trouve pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,17 milliards USD (2026) | |
| Revue professionnelle A | 2,17 milliards USD (2024) | Utilise une année de référence antérieure et semble appliquer une courbe d'adoption plus rapide pour les configurations jetables, ce qui peut anticiper la valeur des accessoires et gonfler les totaux à court terme. |
| Cabinet de conseil régional B | 2,23 milliards USD (2025) | Présente le chiffre comme une estimation pour l'année en cours, avec peu de clarté quant à l'inclusion des équipements d'investissement, des services, ou uniquement des kits de procédure, ce qui peut faire varier le total à la hausse ou à la baisse selon le mix retenu. |
Le tableau montre que l'écart principal ne se limite pas à l'année citée ; il concerne également la manière dont le périmètre spécifique à la CPRE est maintenu clair par rapport à une extension vers les dépenses d'endoscopie connexes. Notre approche reste traçable en fonction du volume de procédures, de l'intensité d'utilisation d'accessoires par cas, et d'un comportement tarifaire réaliste selon le cadre de soins, ce qui rend le chiffre final plus facile à reproduire et à mettre à jour lorsque les hypothèses clés évoluent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de la cholangiopancréatographie rétrograde endoscopique ?
Le marché de la cholangiopancréatographie rétrograde endoscopique est évalué à 2,17 milliards USD en 2026.
À quel rythme le marché de la cholangiopancréatographie rétrograde endoscopique devrait-il croître ?
Il devrait se développer à un CAGR de 8,01 %, atteignant 3,19 milliards USD d'ici 2031 durant la période 2026-2031.
Quel segment de produit détient la plus grande part du marché de la cholangiopancréatographie rétrograde endoscopique ?
Les duodénoscopes dominent avec une part des revenus de 46,98 % en 2025 et continuent de croître rapidement.
Pourquoi les duodénoscopes à usage unique gagnent-ils en popularité ?
Ils éliminent le risque d'infection croisée et bénéficient désormais d'un remboursement favorable, les rendant attractifs malgré des coûts par cas plus élevés.
Quelle région affiche le plus fort potentiel de croissance jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,92 %, portée par le développement des infrastructures de santé et l'augmentation du fardeau des maladies.
Dernière mise à jour de la page le:



