
Marktgröße und Marktanteil der Endoskopischen Retrograden Cholangiopankreatographie (ERCP)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.17 Milliarden US-Dollar |
| Marktgröße (2031) | 3.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
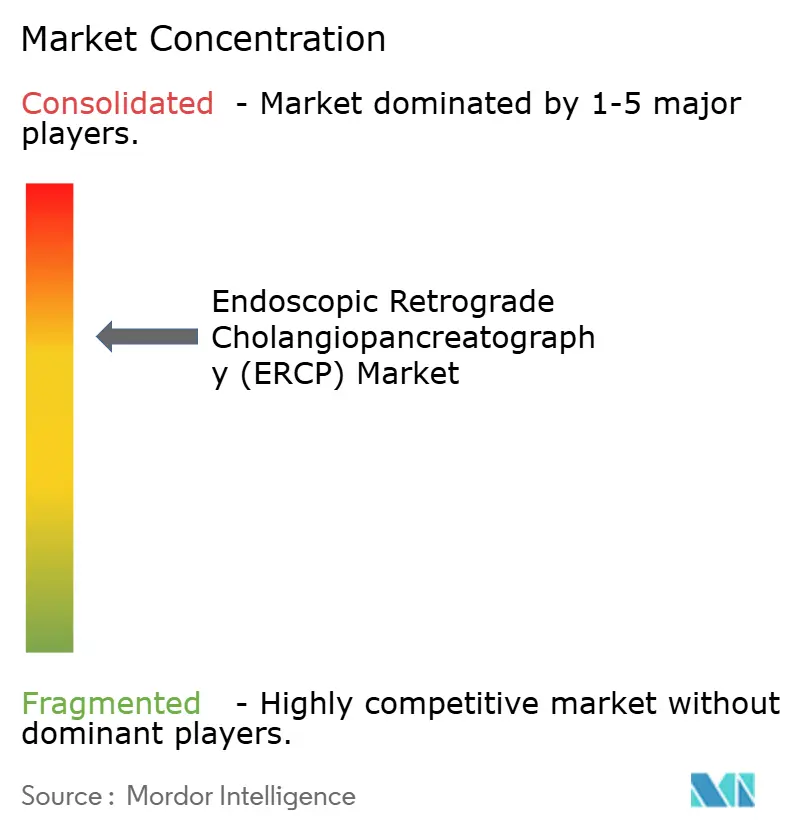
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Endoskopischen Retrograden Cholangiopankreatographie (ERCP) von Mordor Intelligence
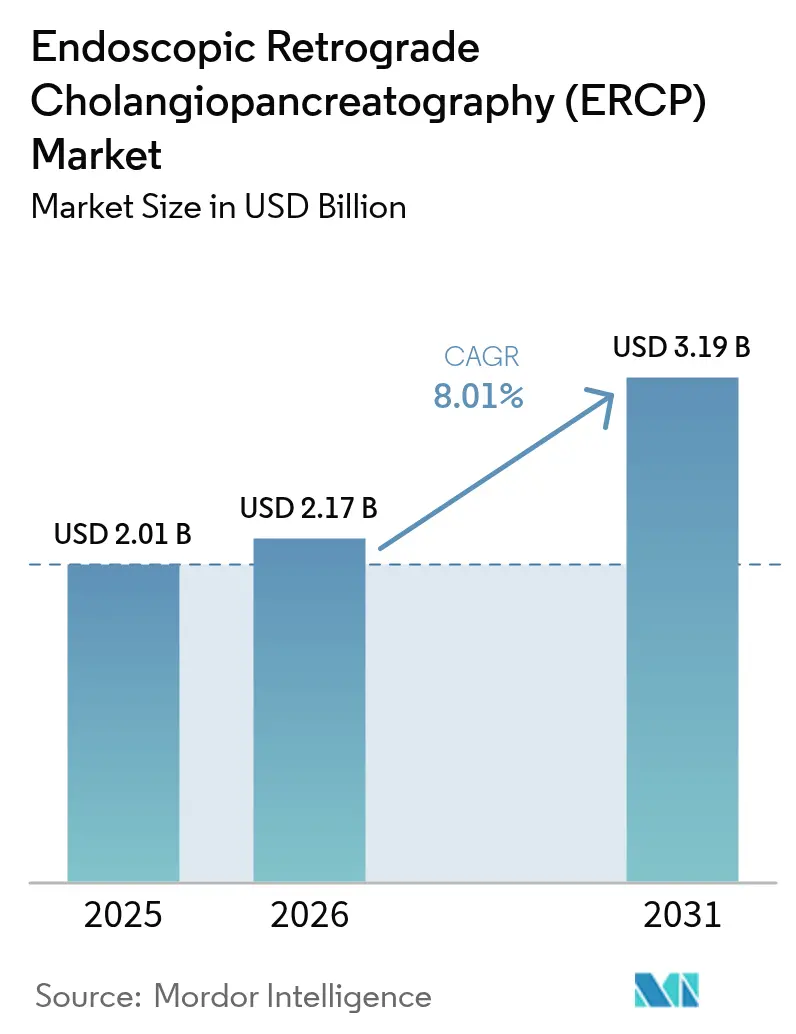
Der Markt für Endoskopische Retrograde Cholangiopankreatographie wurde im Jahr 2025 auf 2,01 Milliarden USD geschätzt und soll von 2,17 Milliarden USD im Jahr 2026 auf 3,19 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,01 % während des Prognosezeitraums (2026–2031). Die steigende Krankheitslast bei Pankreas- und biliären Erkrankungen, die rasche Verbreitung von Einweg-Duodenoskopen sowie eine breitere ambulante Erstattung treiben diese Expansion voran. Infektionskontrollbedenken infolge von Kontaminationsereignissen verstärken den Wechsel von wiederverwendbaren zu Einweggeräten, während KI-gestützte Bildgebung den Kanülierungserfolg erhöht und die Verfahrenszeiten reduziert. Die Akzeptanz ambulanter ERCP nimmt zu, da Gesundheitssysteme niedrigere Kosten und eine höhere Patientenzufriedenheit anstreben, und Schwellenländer bauen neue Endoskopiekapazitäten auf, wodurch der globale Zugang zu fortschrittlichen Therapieverfahren erweitert wird.
Wesentliche Erkenntnisse des Berichts
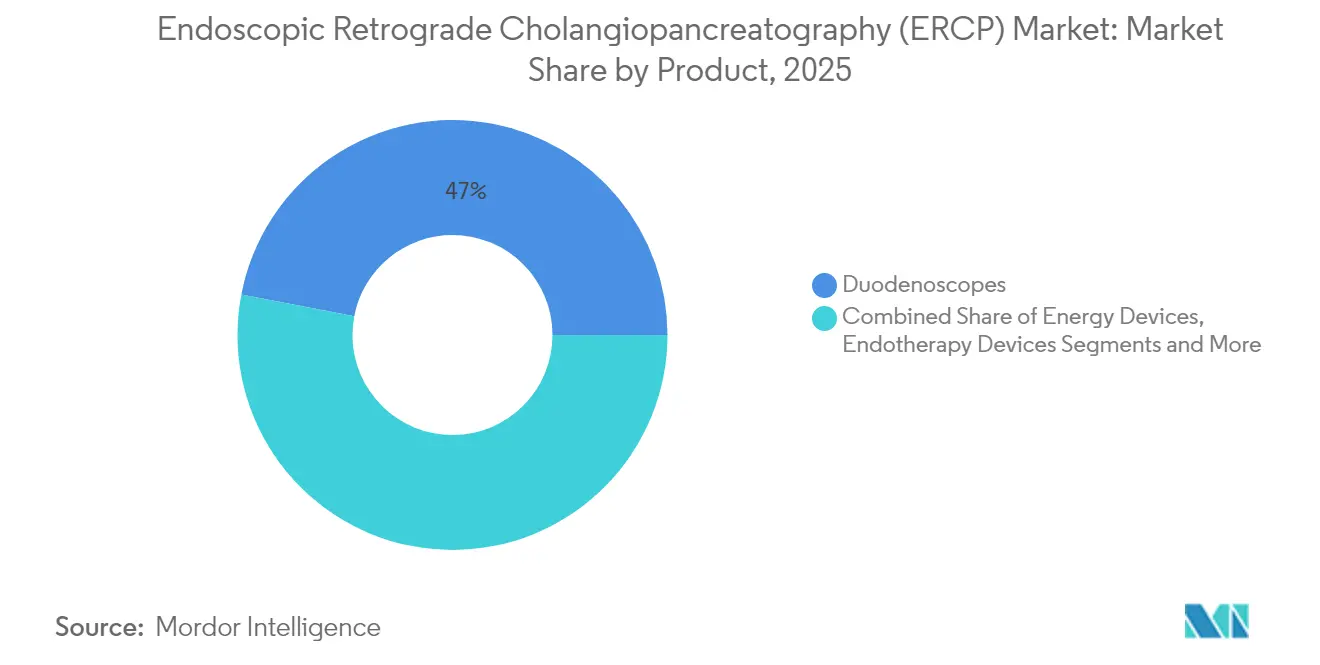
- Nach Produktkategorie führten Duodenoskope mit einem Marktanteil von 46,98 % am Markt für Endoskopische Retrograde Cholangiopankreatographie im Jahr 2025, und das Segment soll bis 2031 mit einer CAGR von 11,62 % wachsen.
- Nach Verfahren hielt die biliäre Sphinkterotomie einen Anteil von 26,35 % an der Marktgröße der Endoskopischen Retrograden Cholangiopankreatographie im Jahr 2025, während die Pankreasgang-Stentimplantation bis 2031 mit einer CAGR von 12,25 % wachsen soll.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 ein Umsatzanteil von 58,81 %, während ambulante Operationszentren das schnellste Wachstum von 10,54 % bis 2031 verzeichnen.
- Nach Technologie behielten wiederverwendbare Systeme im Jahr 2025 einen Anteil von 68,05 %, während vollständig auf Einwegprodukte ausgerichtete Plattformen die höchste prognostizierte CAGR von 11,21 % verzeichnen.
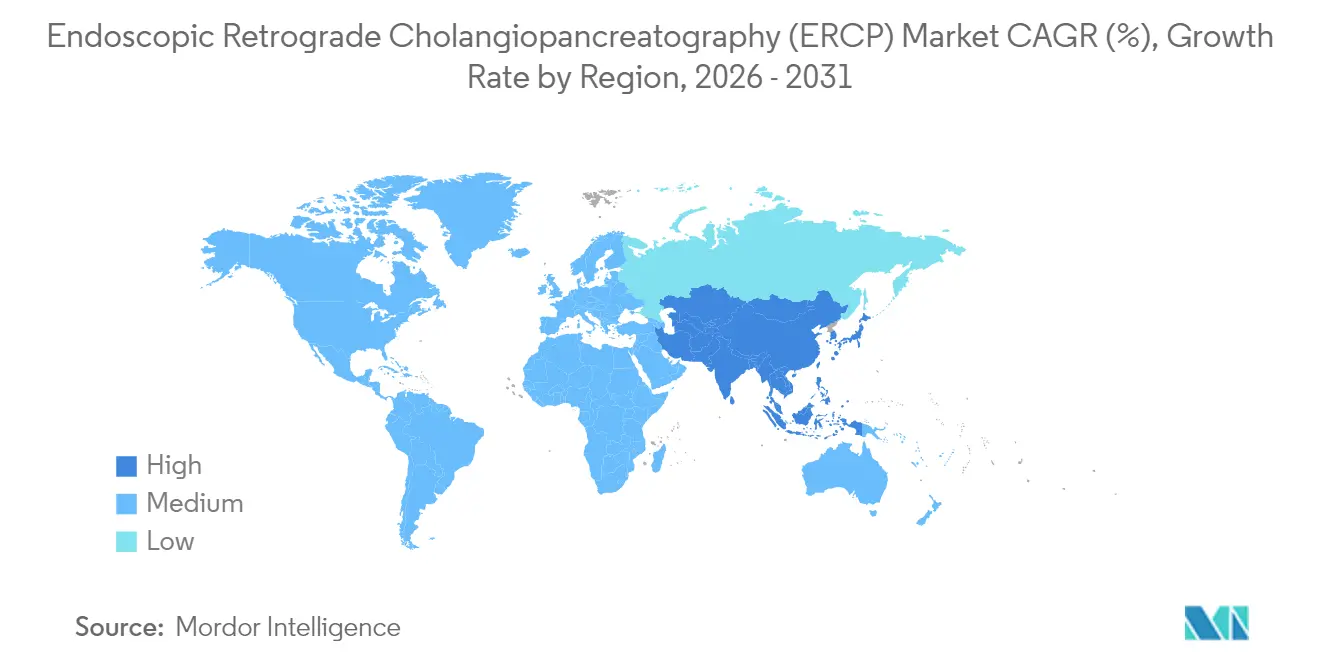
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 39,12 % des Marktanteils der Endoskopischen Retrograden Cholangiopankreatographie; der asiatisch-pazifische Raum weist mit einer CAGR von 9,92 % bis 2031 die stärkste Wachstumsdynamik auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz von Pankreas- und biliären Krebserkrankungen | +1.8% | Global, höher in Ländern mit hohem Einkommen | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für Einweg- Duodenoskope zur Eindämmung von Kreuzinfektionen | +2.1% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildgebung und Navigation steigert den Kanülierungserfolg | +1.2% | Nordamerika, EU, ausgewählte Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Erweiterung der Erstattung für ambulante ERCP in OECD-Märkten | +1.4% | OECD, hauptsächlich Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Miniaturisierung von Endotherapiegeräten zur Ermöglichung pädiatrischer ERCP | +0.6% | Global, früh in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Dekarbonisierung von Krankenhäusern zugunsten wasserarmer Endoskope | +0.9% | EU, Nordamerika, führende Nachhaltigkeitsmärkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Pankreas- und biliären Krebserkrankungen
Die Prävalenz von Gallenblasenkarzinomen ist auf 20,3 % in Risikogruppen gestiegen, insbesondere bei Personen mit Gallensteinen, wodurch ein großes Patientenkollektiv entsteht, das endoskopische Eingriffe benötigt.[1]Ali Afzal, „Epidemiologie des Gallenblasenkarzinoms und seine weltweite Prävalenz: eine Meta-Analyse,” Orphanet Journal of Rare Diseases, ojrd.biomedcentral.com Frühmanifestierte Pankreaskrebsfälle erhöhen die klinische Komplexität und erfordern spezialisierte diagnostische und therapeutische Protokolle, die auf jüngere Patientengruppen zugeschnitten sind. Diese epidemiologischen Veränderungen heben die Verfahrensvolumina über das normale demografische Wachstum hinaus an, insbesondere in einkommensstarken Ländern mit etablierten Erstattungssystemen. Post-ERCP-Pankreatitis betrifft bis zu 15 % der Patienten und verursacht jährliche Zusatzkosten von mehr als 200 Millionen USD in den USA, was den Druck verstärkt, sicherere Technologien zu entwickeln.[2]Patrick Smith, „Prävention von Pankreatitis nach ERCP,” Johns Hopkins Medicine, hopkinsmedicine.org Alternde Gesellschaften und lebensstilbedingte Risikofaktoren halten die langfristige Nachfrage nach ERCP-Lösungen hoch.
Wachsende Präferenz für Einweg-Duodenoskope zur Eindämmung von Kreuzinfektionen
Krankenhäuser entscheiden sich zunehmend für Einweg-Duodenoskope, angetrieben durch Sicherheitsaspekte, betriebliche Effizienz und neue Erstattungswege. Boston Scientifics EXALT Model D zeigt in sieben peer-reviewten Studien eine Leistungsparität mit wiederverwendbaren Geräten bei gleichzeitiger Beseitigung von Kreuzinfektionsrisiken. Das U.S. Centers for Medicare & Medicaid Services hat eine Zusatzzahlung für Ambus aScope Duodeno gewährt und damit die Kostenbedenken der Verwaltungen gemindert. Diese politischen Anreize beschleunigen in Verbindung mit geringerer rechtlicher Haftung eine breitere Akzeptanz über Hochrisikofälle hinaus.
KI-gestützte Bildgebung und Navigation steigert den Kanülierungserfolg
Künstliche-Intelligenz-Software erhöht den Erfolg der selektiven Kanülierung und die diagnostische Genauigkeit. Meta-Analyse-Daten zeigen eine Sensitivität von 93 % und eine Spezifität von 90 % für den Nachweis von Pankreaskrebs mit KI-gestütztem EUS und erzielen eine Fläche unter der Kurve von 0,95.[3]Hua Yin, „Der Wert von Techniken der Künstlichen Intelligenz bei der Vorhersage des duktalen Pankreasadenokarzinoms mit EUS-Bildern,” Endoskopischer Ultraschall, journals.lww.com Deep-Learning-Modelle zeigen eine Genauigkeit von 97 % bei der Erkennung von Gallengangerweiterungen in MRCP-Scans. Olympus plant, im Jahr 2025 ein KI-Endoskopie-Ökosystem zu kommerzialisieren, das cloudbasierte Analysen für die Echtzeit-Entscheidungsunterstützung einbettet.
Erweiterung der Erstattung für ambulante ERCP in OECD-Märkten
Im Jahr 2023 wurden in den USA dreißig neue gastrointestinale Endoskopiezentren eröffnet, was die erweiterte Versicherungsabdeckung widerspiegelt, die die Vergütung für ambulante und stationäre ERCP-Verfahren gleichstellt. Ambulante Einrichtungen senken das Krankenhausinfektionsrisiko, verkürzen die Genesungszeit und verbessern die Patientenzufriedenheit, während sie gleichzeitig die Einrichtungskosten senken. Diese Vorteile stehen im Einklang mit dem Vorstoß der Kostenträger in Richtung wertorientierter Beschaffung und veranlassen Gesundheitssysteme, in ambulante ERCP-Kapazitäten zu investieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und verfahrensbezogene Kosten für Einwegendoskope | -1.6% | Global, stärker in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an ERCP-erfahrenen Endoskopikern in Schwellenländern | -1.1% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Risiko einer Post-ERCP-Pankreatitis und damit verbundener Rechtsstreitigkeiten | -0.8% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Langsame regulatorische Zulassung für KI-gestützte Kanülierungssoftware | -0.5% | Weltweit, regional unterschiedlich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und verfahrensbezogene Kosten für Einwegendoskope
Obwohl das Infektionsrisiko nahezu auf null sinkt, sind Einweggeräte nach wie vor mit höheren Kosten pro Fall verbunden als wiederverwendbare Geräte, was die Budgets in Systemen mit knapper Erstattung belastet. Krankenhäuser sparten im Jahr 2024 durch Geräteaufbereitungsprogramme 451 Millionen USD ein, was den Druck zur Kosteneindämmung verdeutlicht. Da sich die Skaleneffekte verbessern und sich die Vergütungsmodelle weiterentwickeln, wird erwartet, dass sich der Kostenunterschied verringert.
Mangel an ERCP-erfahrenen Endoskopikern in Schwellenländern
Die fortgeschrittene ERCP erfordert eine umfangreiche Ausbildung. Olympus hat eine Partnerschaft mit dem Rizal Medical Center auf den Philippinen geschlossen, um ein regionales Schulungszentrum aufzubauen, doch die Pipeline kann den steigenden Bedarf nicht schnell genug decken. Solange nicht mehr Kliniker diese Fähigkeiten erwerben, können die Verfahrensvolumina hinter der Geräteverfügbarkeit zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Duodenoskope treiben Innovationen voran, während die Endotherapie expandiertDuodenoskope hielten im Jahr 2025 einen Marktanteil von 46,98 % am Markt für Endoskopische Retrograde Cholangiopankreatographie und sollen bis 2031 mit einer CAGR von 11,62 % wachsen. Infektionskontrollrichtlinien in Krankenhäusern und eine unterstützende Erstattungspolitik treiben die rasche Umstellung auf Einwegmodelle voran, während Hybridendoskope mit Einwegspitzen Einrichtungen mit knappem Budget einen schrittweisen Übergang ermöglichen. Olympus, Boston Scientific und Ambu konkurrieren eng miteinander und bieten jeweils Ergonomie, Bildklarheit und sterile Verpackung, die den Anforderungen der Kliniker entsprechen. Da Einrichtungen veraltete wiederverwendbare Geräteflotten ersetzen, bevorzugen Beschaffungszyklen zunehmend neuere Einweg- oder Hybridoptionen, die den Aufbereitungsaufwand und die Haftungsrisiken reduzieren.
Endotherapiegeräte bilden den zweitgrößten Umsatzblock und umfassen Sphinkterotome, Führungsdrähte, Lithotriptoren und Stents. Die wachsende Fallkomplexität, insbesondere bei Pankreaseingriffen, erhält eine Nachfrage nach mehreren Geräten pro Verfahren aufrecht. Radiofrequenzablationskatheter wie Habib EndoHPB erweitern den therapeutischen Anwendungsbereich und verlängern die Stentdurchgängigkeit. Zubehör und Verbrauchsmaterialien verzeichnen ein stetiges Volumenwachstum, das die allgemeine Ausweitung der Verfahren widerspiegelt und nicht auf großen Preisschwankungen beruht.


Nach Verfahren:
Die biliäre Dominanz verschiebt sich in Richtung pankreatischer KomplexitätDie biliäre Sphinkterotomie machte im Jahr 2025 26,35 % der Marktgröße der Endoskopischen Retrograden Cholangiopankreatographie aus und bestätigt damit ihre Rolle als traditionelles Standardverfahren. Die Pankreasgang-Stentimplantation verzeichnet jedoch mit einer CAGR von 12,25 % den stärksten Anstieg, da Kliniker Pankreatitiskomplikationen und maligne Strikturen mit endoskopischen Techniken behandeln, die früher eine Operation erforderten. Fortschritte in der Bildgebung und der Führungsdrahttechnologie verbessern die Kanülierungspräzision und ermöglichen eine sichere Navigation komplexer Ganganatomien. Mit zunehmender Verfahrenssicherheit übernehmen Krankenhäuser erweiterte Indikationen und treiben eine Verschiebung hin zu höherwertigen pankreatischen Eingriffen voran.
Pankreasgang-Dilatation und kombinierte EUS-ERCP-Techniken gewinnen weiterhin an Bedeutung. Technische Erfolgsraten von bis zu 92 % bei der EUS-geführten Drainage verdeutlichen den erweiterten therapeutischen Handlungsspielraum. Gerätehersteller vermarkten Mini-Sphinkterotome für schwierige Kanülierungen und fördern damit die Verfahrensanwendung auch bei weniger erfahrenen Anwendern. Dieses wachsende Instrumentarium beschleunigt den Übergang von der rein diagnostischen ERCP hin zur umfassenden endoskopischen Therapie.
Nach Endnutzer:
Krankenhäuser behaupten ihre Führungsposition, während ambulante Operationszentren aufholenKrankenhäuser erzielten im Jahr 2025 einen Umsatzanteil von 58,81 %, indem sie komplexe Fälle behandelten, die Anästhesieunterstützung, Bildgebungsinfrastruktur und intensive postoperative Überwachung erfordern. Viele Tertiärversorgungszentren fungieren zudem als regionale Überweisungszentren und sichern so einen hohen Patientendurchsatz. Ambulante Operationszentren sollen jedoch mit einer CAGR von 10,54 % wachsen, da Kostenträger niedrigere Einrichtungsgebühren und schnellere Entlassungen honorieren. Eigens konzipierte ambulante Einheiten reduzieren die Umrüstzeiten erheblich und entlasten stationäre Kapazitäten für akutere Behandlungen. Gesundheitssysteme reagieren, indem sie krankenhauseigene ambulante Operationszentren aufbauen und dabei Kapitaleffizienz mit klinischer Aufsicht verbinden.
Fach- und Gastroenterologiekliniken übernehmen eine ergänzende Rolle bei der routinemäßigen diagnostischen ERCP, der Patientennachsorge und kleineren therapeutischen Maßnahmen. Da Gerätehersteller kompaktere Bildgebungssysteme entwickeln, gewinnen diese Kliniken an Kapazität für unkomplizierte Eingriffe und entlasten so die großen Krankenhäuser. Insgesamt spiegelt der Endnutzermix den breiteren Wandel des Gesundheitswesens hin zu einer dezentralisierten, kosteneffizienten Leistungserbringung wider.
Nach Technologie:
Wiederverwendbare Systeme sehen sich der Disruption durch Einwegprodukte ausgesetztWiederverwendbare Duodenoskop-Plattformen kontrollierten im Jahr 2025 einen Marktanteil von 68,05 %, unterstützt durch bestehende Aufbereitungseinheiten und bereits getätigte Investitionen. Vollständig auf Einwegprodukte ausgerichtete Systeme verzeichnen jedoch eine CAGR von 11,21 %, da Infektionskontrollprioritäten an Dringlichkeit gewinnen. Verwaltungsverantwortliche wägen den finanziellen Kompromiss zwischen der Vermeidung von Vorabinvestitionen und höheren Verbrauchsmaterialkosten pro Fall ab. Hybridansätze – wiederverwendbare Hauptgehäuse mit Einwegspitzen – bieten einen Übergangspfad für budgetbewusste Anbieter, die dennoch ein geringeres Kontaminationsrisiko anstreben.
Auch ökologische Nachhaltigkeit fließt in die Beschaffungskriterien ein. Wasserarme Reinigungsmittel und energieeffiziente Waschmaschinen verbessern das Lebenszyklusmerkmal wiederverwendbarer Geräteflotten, während Hersteller recyclierbare Polymere für Einwegmodelle untersuchen. Diese parallelen Innovationen halten alle Technologiekategorien im aktiven Wettbewerb und gewährleisten im mittelfristigen Zeithorizont eine vielfältige Lieferantenstrategie.

Nach Anwendung:
Biliäre Erkrankungen führen, während Pankreaserkrankungen an Dynamik gewinnenBiliäre Erkrankungen repräsentierten im Jahr 2025 einen Marktanteil von 61,02 % an der Endoskopischen Retrograden Cholangiopankreatographie, gestützt auf klar definierte Protokolle zur Steinentfernung und zum Strikturmanagement. Pankreaserkrankungen sollen, unterstützt durch neue Nachweise zur Radiofrequenzablation und EUS-geführtem Zugang, mit einer CAGR von 9,28 % wachsen. Verbesserte Überlebensraten bei Pankreaskrebspatienten erhöhen den Bedarf an nachfolgenden endoskopischen Maßnahmen für den Stentaustausch und Drainageverfahren. Für Hochrisikochirurgiepatienten bietet die endoskopische Therapie eine weniger invasive Alternative mit kürzeren Genesungszeiten.
Diese Verschiebung im Anwendungsbereich spiegelt sich in akademischen Ausbildungscurricula wider, die nun mehr Rotationszeit für komplexe Pankreaseingriffe vorsehen. Gerätehersteller bündeln biliäre und pankreatische Instrumentenkits und vereinfachen so die Lagerhaltung sowie die anwendungsübergreifende Nutzung. Der Nettoeffekt hält die Gesamtzahl der Verfahren auf Wachstumskurs und treibt die durchschnittlichen Verkaufspreise nach oben, da fortschrittliche Einwegprodukte generisches Zubehör ersetzen.
Geografische Analyse
Nordamerika Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP)
Nordamerika hielt im Jahr 2025 einen Marktanteil von 39,12 % am Markt für Endoskopische Retrograde Cholangiopankreatikographie, bedingt durch ein robustes Erstattungssystem, ausgereifte Ausbildungsnetzwerke und die frühzeitige Einführung von Einwegendoskopen. Das Wachstum ambulanter Zentren in den USA signalisiert Vertrauen in die Sicherheitsprofile ambulanter ERCP-Eingriffe, während kanadische Provinzen ähnliche Richtlinien übernehmen, um den stationären Versorgungsdruck zu reduzieren. Marktteilnehmer nutzen die Region zur Einführung von Premiumtechnologien, da sie von einer raschen Kostenträgerakzeptanz und klinischer Unterstützung ausgehen.
Europa Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP)
Europa belegt den zweiten Rang, angetrieben durch strenge Infektionsschutzvorschriften und Umweltziele, die die Nachfrage nach Hybrid- und Einweglösungen steigern. Die neue EU-Medizinprodukteverordnung legt einheitliche Sicherheitsstandards fest, erleichtert den grenzüberschreitenden Vertrieb und fördert europaweite Beschaffungsverträge. Krankenhäuser in Deutschland und Frankreich sind führend bei der Einführung KI-gestützter Bildgebung und verweisen auf Belege für verbesserte Kanülierung und reduzierte Fluoroskopieexposition.
APAC Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP)
Asien-Pazifik verzeichnet mit einer CAGR von 9,92 % das stärkste Wachstum. Investitionen in Endoskopie-Ausbildungszentren, wie etwa auf den Philippinen, bringen fortgeschrittene ERCP-Verfahren zu bisher unterversorgten Bevölkerungsgruppen. China und Indien stechen durch eine steigende Inzidenz von Bauchspeicheldrüsenkrebs hervor, was zu höheren Eingriffszahlen führt. Staatliche Krankenversicherungsprogramme erweitern den Zugang, jedoch begrenzen Fachkräftemangel in ländlichen Gebieten nach wie vor den Durchsatz. Regionale private Anbieter reagieren darauf mit der Einführung von Executive-Health-Paketen, die ERCP-Screenings für Hochrisikogruppen umfassen.
MEA und Südamerika Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP)
Der Nahe Osten und Afrika sowie Südamerika weisen geringere absolute Zahlen, jedoch ein starkes relatives Wachstum auf. Anhaltende Öleinnahmen unterstützen Kapitalausgaben in den Ländern des Golfkooperationsrats, während brasilianische Lehrkrankenhäuser ERCP-Fellowships einrichten, um Fachkräfte zu halten. Diese Regionen setzen auf vereinfachte Endoskopplattformen und Telementoring-Programme, um begrenzte lokale Fachkenntnisse zu überwinden.

Regulatorisches Umfeld
ERCP-Geräte fallen in erster Linie unter etablierte Medizinprodukte-Zulassungswege. In den Vereinigten Staaten bleibt der FDA-510(k)-Weg zentral für Endoskope und zugehöriges Zubehör, unterstützt durch aktuelle Zulassungen wie das Endoscope Model ED-S100TP von Fujifilm Corporation (K251861, März 2026) und die Einweg-Distalkappe MAJ-2315 von Olympus Medical Systems (K253646, Februar 2026). Dieser Zulassungsrhythmus unterstützt iterative Produktaktualisierungen bei Duodenoskopen, Distalende-Komponenten und ERCP-Verbrauchsmaterialien und orientiert sich zugleich an den Anforderungen der Klasse II hinsichtlich Leistung, Biokompatibilität und Kennzeichnung im realen klinischen Einsatz.
In Europa bestimmen weiterhin die Anforderungen im Zusammenhang mit der EU-MDR den Marktzugang für Endoskopie-Portfolios, ergänzt durch laufende Aktualisierungen anerkannter technischer Benchmarks. Die EUDAMED-Registrierung wurde ab dem 28. Mai 2026 für MDR-/IVDR-Produkte verpflichtend, was den operativen Fokus auf UDI- und Gerätemodul-Bereitschaft sowie auf einheitliche Gerätenomenklatur-Codierung erhöht. Im Jahr 2026 aktualisierten die Durchführungsbeschlüsse (EU) 2026/1231 und 2026/1313 der Kommission (wirksam ab 17. Juni 2026) die Liste der harmonisierten Normen, die die Konformitätsvermutung stützen. Auch bei der ISO gab es 2026 Fortschritte, darunter die Veröffentlichung von ISO 8600-1:2025 (allgemeine Anforderungen an medizinische Endoskope und Endotherapiegeräte), die die Verifizierungs- und Dokumentationspraxis bei globalen Einreichungen prägt.
Wertschöpfungskettenanalyse
Die ERCP-Wertschöpfungskette beginnt mit spezialisierten Vorprodukten wie optischen Baugruppen, CMOS-Sensoren, Glasfaseroptik, medizinischen Polymeren und Präzisionsmetallen. Anschließend folgt die Midstream-Fertigung und Montage von Duodenoskopen (wiederverwendbar, hybrid und vollständig zum Einmalgebrauch) sowie von Endotherapiegeräten (Führungsdrähte, Kanülierungsinstrumente, Sphinkterotome, Stents und Lithotripter). Qualitätssysteme, Sterilisationsvalidierung für wiederverwendbare Komponenten sowie Verpackung und Sterilitätssicherung für Einwegplattformen sind zentrale wertschöpfende Schritte, die sowohl Kosten als auch Markteinführungszeit beeinflussen, insbesondere da Produktdesigns zunehmend Bildgebungsverbesserungen und Workflow-Merkmale zur Steigerung der ERCP-Effizienz integrieren.
Nachgelagert erfolgt der Vertrieb über Direktverkauf und Sammeleinkaufswege an Krankenhäuser, ambulante Operationszentren sowie fach- und gastroenterologische Kliniken. Für wiederverwendbare Flotten bleiben sterile Wiederaufbereitungsdienste und Waschdesinfektor-Ökosysteme wichtig. Die Versorgungssicherheit wird durch Komponentenlieferzeiten und Logistik geprägt, und eine Umfrage zur Lieferkette für Medizinprodukte aus dem Jahr 2025 identifizierte Verfügbarkeit und Lieferzeiten als zentralen operativen Schmerzpunkt für viele Hersteller. Dies hat den Trend zu Multi-Sourcing und regionalisierten Lieferstrategien verstärkt. Die Verlagerung hin zu Einweg-Duodenoskopen verändert zudem den Kanalmix und das Bestandsmodell, da die Abhängigkeit von der Nachschubversorgung mit Verbrauchsmaterialien und der Leistung steriler Lieferketten zunimmt, anstatt sich allein auf Investitionsgüterzyklen zu stützen.
Wettbewerbslandschaft
Der Markt für Endoskopische Retrograde Cholangiopankreatographie ist mäßig fragmentiert. Olympus, Boston Scientific und Fujifilm vereinen breite Produktportfolios, globale Vertriebspräsenz und langjährige Forschungs- und Entwicklungshistorien. Olympus legt den Schwerpunkt auf KI-fähige Ökosysteme und Hybridendoskop-Designs. Boston Scientific setzt verstärkt auf Einweginnovationen und therapeutisches Zubehör wie das SpyGlass DS System, das die Direktvisualisierung bei intraduktalen Eingriffen verbessert. Fujifilm nutzt Bildgebungstiefe und Prozessorkompatibilität in Mehrmodalitäts-Suiten.
Herausfordernde Unternehmen verfolgen Nischenstrategien. Ambu konzentriert sich ausschließlich auf Einwegtechnologie und setzt auf die Risikoaversion gegenüber Infektionen, um Kosteneinwände zu überwinden. Medtronics geplanter Vertrieb des pankreatobiliären Systems von Dragonfly Endoscopy veranschaulicht die portfolioübergreifende Expansion, die bestehende Vertriebskanäle nutzt. Start-ups entwickeln KI-Software zur Führung der Drahtplatzierung und Läsionsklassifikation und arbeiten dabei häufig mit Endoskopherstellern zusammen, um regulatorische Zulassungen zu beschleunigen.
Die regulatorische Klassifizierung nach FDA 510(k)-Pfaden begünstigt etablierte Unternehmen, die über bestehende Zulassungen und Dokumentation verfügen. Kleinere Marktteilnehmer begegnen diesem Vorteil mit schnelleren Iterationszyklen und zielen auf ungedeckte Bedarfe wie pädiatrische Instrumente oder ultradünne Kanülierungsdrähte ab. Strategische Allianzen, Lizenzvereinbarungen und regionale Fertigungsabkommen gestalten die Wettbewerbsgrenzen weiterhin um, da sich der Markt in Richtung integrierter diagnostisch-therapeutischer Plattformen bewegt.
Branchenführer im Markt für Endoskopische Retrograde Cholangiopankreatographie (ERCP)
CONMED Corporation
STERIS PLC
Cook Medical
Fujifilm Holdings Corporation
Olympus Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP)
- Olympus
- Boston Scientific
- FUJIFILM
- Johnson & Johnson
- Medtronic
- Cook Group
- Conmed
- STERIS
- Karl Storz SE
- HOYA
- Ambu
- Micro-tech
- Taewoong Medical
- ERBE Elektromedizin
- Endo-Flex
- TeleMed Systems Inc.
- SonoScape Medical Corp.
- DCC Healthcare (Medi-Globe)
- Huger Medical Instrument Co.
Lesen Sie die Analyse der endoskopische retrograde Cholangiopankreatikographie (ERCP)-Unternehmen

Marktchancen und Zukunftsaussichten
Klinische Standardisierung und messbare Qualitätsziele schaffen einen praktischen Freiraum für Hersteller, um Design, Kennzeichnung und Schulung von ERCP-Geräten an definierten Leistungskennzahlen auszurichten. Im Februar 2026 aktualisierten das American College of Gastroenterology (ACG) und die American Society for Gastrointestinal Endoscopy (ASGE) ERCP-spezifische Qualitätsindikatoren mit 13 Kennzahlen in den Bereichen vor, während und nach dem Eingriff. Dies drängt Leistungserbringer zu einer engeren Erfassung von Ergebnissen wie technischem Erfolg und nachgelagerter ungeplanter Inanspruchnahme. Infolgedessen steigt die Nachfrage nach Geräteökosystemen, die Variabilität bei Kanülierungs- und Therapieschritten reduzieren, sowie nach Zubehörportfolios, die eine konsistente Durchführung an Standorten mit gemischtem Versorgungsgrad, einschließlich ambulanter Einrichtungen, unterstützen.
Produktinnovation und Portfolioerweiterung werden zudem durch den laufenden Zulassungsdurchsatz und aktualisierte Leitlinien unterstützt. FDA-510(k)-Zulassungen für ERCP-Verbrauchsmaterialien, darunter die Single Use Cannula V-Serie von Olympus Medical Systems (K250573, Mai 2025) und die Endoflux-Gallen- und Pankreas-Stent-Sets von Medi-Globe GmbH (K251658, April 2026), zeigen aktive Entwicklung und Substitutionspotenzial in hochvolumigen Einwegkategorien, die sowohl mit Sicherheit als auch mit Workflow verbunden sind. Parallel dazu bietet die im Juni 2025 aktualisierte Leitlinie der World Endoscopy Organization zu Techniken der Gallengangkanülierung und Sphinkterotomie eine global anerkannte Praxisgrundlage, die die breitere Übernahme standardisierter Techniken und Gerätesets unterstützt, die auf empfohlene Verfahrensschritte abgestimmt sind.
Recent Industry Developments in Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP)
- Juni 2026: Cook Medical brachte das SureTome SW, ein Sphinkterotom der nächsten Generation für ERCP-Eingriffe, in den Vereinigten Staaten und Kanada auf den Markt. Die Einführung ergänzt eine neue Option in einer umsatzstarken Endotherapiekategorie, in der Verfahrenseffizienz und taktile Kontrolle die Standardisierung an verschiedenen Standorten beeinflussen. Sie verstärkt zudem die Wettbewerbsintensität bei Zubehör, das pro Eingriff wiederholt gekauft wird und mit breiteren ERCP-Portfolios gebündelt werden kann.
- Dezember 2025: CONMED Corporation kündigte seinen strategischen Rückzug aus den Gastroenterologie-Produktlinien an, einschließlich der Übertragung der kommerziellen Unterstützung für die GORE VIABIL-Gallengangendoprothese an Olympus. Dieser Schritt verändert den Kanalzugang für eine namhafte Gallengangstent-Produktreihe und verstärkt die Portfoliokonzentration bei großen Endoskopie-Anbietern. Er signalisiert zudem eine fortgesetzte Portfoliobereinigung bei diversifizierten Geräteunternehmen, bei denen Kapital in andere minimalinvasive Prioritäten umgeleitet wird.
- April 2024: Ambu erweiterte die Fertigungskapazität für die Systeme aScope Duodeno 2 und aBox 2, um die steigende Nachfrage in Nordamerika und Europa zu decken. Die Kapazitätserweiterung unterstützt den breiteren Einsatz von Einweg-ERCP-Plattformen und verkürzt Lieferzeiten, wodurch die Versorgungssicherheit in hochvolumigen Zentren gestärkt wird.


Markt für Endoskopische Retrograde Cholangiopankreatikographie (ERCP) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert, der aus ERCP-Eingriffen generiert wird, einschließlich der wichtigsten für den Eingriff erforderlichen Ausrüstung sowie der Einweg- oder wiederverwendbaren Zubehörteile, die routinemäßig bei ERCP zur Diagnose und Therapie in verschiedenen Versorgungsumgebungen eingesetzt werden.
Ausschlüsse des Anwendungsbereichs: Ausgenommen sind Nicht-ERCP-GI-Endoskopieverfahren sowie allgemeine Bildgebungsausrüstung, die nicht speziell für die Durchführung von ERCP angeschafft oder verwendet wird.
Übersicht der Segmentierung
- Nach Produkt
- Duodenoskope
- Endotherapiegeräte
- Sphinkterotome
- Führungsdrähte und Kanülierungsgeräte
- Lithotriptoren
- Stents
- Sonstige Endotherapiegeräte
- Visualisierungs- und Bildgebungssysteme
- Energiegeräte
- Zubehör und Verbrauchsmaterialien
- Nach Verfahren
- Biliäre Sphinkterotomie
- Biliäre Stentimplantation
- Biliäre Dilatation
- Pankreatische Sphinkterotomie
- Pankreasgang-Stentimplantation
- Pankreasgang-Dilatation
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fach- und Gastroenterologiekliniken
- Nach Technologie
- Wiederverwendbar
- Hybrid (Wiederverwendbar mit Einweg-Distalkappe)
- Vollständig Einweg
- Nach Anwendung
- Biliäre Erkrankungen
- Pankreaserkrankungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit dem Aufbau eines klaren Nachfragekontexts für ERCP durch die Verfolgung öffentlicher Krankheits- und Verfahrenssignale, die anschließend auf ERCP-spezifische Aspekte eingegrenzt wurden. Wir haben Quellen wie die Weltgesundheitsorganisation, die US-amerikanische CDC, Sicherheitsmitteilungen und Gerätedatenbanken der US-amerikanischen FDA sowie begutachtete gastroenterologische Fachzeitschriften nach Belegen zur Krankheitslast bei Gallen- und Pankreaserkrankungen, zu Verfahrenspraktiken und zu Trends in der Infektionskontrolle durchgesehen.
Um diesen Kontext in Markteingaben umzuwandeln, nutzten wir zudem Quellen wie OECD-Gesundheitsstatistiken, nationale Gesundheitsministerien sowie öffentlich verfügbare Erstattungs- und Kodierungsreferenzen. Ergänzt wurde dies durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung zu Produkteinführungen und Rückrufen. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken sowie Nachrichten- und Finanzquellen genutzt, um Produktfokus und Zeitpunkt von Akzeptanzverschiebungen gegenzuprüfen. Die aufgeführten Schreibtischquellen sind beispielhaft, nicht erschöpfend, und weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf zu klären, welcher Anteil des ERCP-Werts an das Verfahrensvolumen gebunden ist im Vergleich zu Geräte- und Zubehörausgaben, und wie sich die Nutzung je nach Umgebung (Krankenhäuser versus ambulante Zentren) und Verfahrensmix unterscheidet. Wir sprachen mit Klinikern, Beschaffungspersonal, Distributoren und Produktspezialisten in den wichtigsten Regionen, damit sekundäre Annahmen zu Nutzung, Austauschzyklen und Preisgestaltung überprüft und bei Bedarf korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 14% | APAC: 45% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 36% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 50% | Amerika: 23% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgte über einen Top-down-Ansatz, bei dem die Verfahrensnachfrage aus dem adressierbaren Pool von Gallen- und Pankreasfällen, dem Anteil, der auf ERCP entfällt, sowie typischen Interventionsmustern, die den Zubehörverbrauch antreiben, rekonstruiert wurde. Nachdem diese Gesamtwerte gebildet waren, nutzten wir gezielte Bottom-up-Prüfungen, wie beispielsweise stichprobenartige ASP-mal-Volumen-Berechnungen für zentrale Zubehörteile und Kanal-Feedback zur jährlichen Stückbewegung, um Bereiche mit dünner öffentlicher Datenlage anzupassen.
Zu den wichtigsten Eingaben zählten der ERCP-Verfahrensmix (diagnostisch versus therapeutisch), die Verlagerung hin zu Einweg- oder teilweise Einweg-Duodenoskop-Konfigurationen, durchschnittliche Zubehörsets pro Fall (zum Beispiel Sphinkterotome, Führungsdrähte, Ballons und Stents), Austausch- und Servicezyklen für Investitionsgüter sowie die regionale Aufteilung der Versorgungsumgebung zwischen Krankenhäusern und ambulanten Zentren. Wo Bottom-up-Informationen unvollständig waren, wurden Lücken mit konservativen, an einen Interviewkonsens angelehnten Bandbreiten geschlossen, gefolgt von einer Belastungsprüfung der Auswirkung auf die Gesamtwerte.
Die Prognose nutzte Szenarioanalysen, gestützt auf Trendlinien für Verfahrenswachstum und Technologieakzeptanz. Wir passten die Prognosevariablen nach oben oder unten an, basierend auf den Erwartungen der Befragten hinsichtlich Infektionspräventionspolitik, Erstattungsstabilität und Preisentwicklung über den Prognosezeitraum.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchläufe validiert, bei denen die Marktgesamtwerte mit unabhängigen Signalen wie der Richtung des Verfahrenswachstums, dem Zeitpunkt des Geräteaustauschs sowie öffentlichen Sicherheits- und Regulierungsereignissen verglichen wurden, die einen beschleunigten Wechsel auslösen können. Wenn auf regionaler oder Segmentebene ungewöhnliche Ausschläge auftraten, wurden die Annahmen erneut geprüft und gezielte Nachgespräche mit Interviewpartnern geführt, um zu bestätigen, ob die Veränderung real war oder auf die Modellierung zurückzuführen ist.
Vor der endgültigen Freigabe durchlaufen Modell und Erzählstränge eine interne Analystenprüfung, bei der Berechnungen, Jahresabgleich und Währungskonsistenz überprüft werden, gefolgt von einer abschließenden Abweichungsprüfung gegen die neuesten öffentlichen Aktualisierungen. Berichte werden jährlich aktualisiert, und bei Eintreten wesentlicher Ereignisse erfolgen Zwischenaktualisierungen. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Marktgröße der endoskopischen retrograden Cholangiopankreatikographie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte ERCP-Marktzahlen können weit auseinanderliegen, da der Markt unterschiedlich definiert wird, noch bevor Prognoseannahmen angewendet werden. Die größten Unterschiede ergeben sich meist daraus, was als ERCP-spezifisch gezählt wird, das heißt verfahrensgetriebenes Zubehör und ermöglichende Ausrüstung, im Vergleich zu dem, was aus breiteren GI-Endoskopiekategorien einbezogen wird. Ein weiterer häufiger Faktor ist, ob die Schätzung eine reine Geräteperspektive oder eine breitere Perspektive der Verfahrensausgaben darstellt.
Speziell für ERCP ergibt sich die Streuung häufig daraus, wie der Wert wiederverwendbarer Duodenoskope im Vergleich zu Einwegkomponenten behandelt wird, wie viele Zubehörteile pro therapeutischem Fall angenommen werden und ob ambulante Umgebungen mit derselben Preislogik wie Krankenhäuser einbezogen werden. Unterschiede zeigen sich auch, wenn eine Schätzung aggressive Akzeptanzkurven für Einweg-Duodenoskope verwendet, die Währungsumrechnung zu unterschiedlichen Zeitpunkten anwendet oder Annahmen nach wichtigen Sicherheitsmitteilungen und Produktänderungen nicht erneut prüft. Wenn ERCP-Zubehör nur dann gezählt wird, wenn es direkt mit einem ERCP-Fall verbunden ist, und angrenzende GI-Endoskopiegeräte ausgeschlossen bleiben, erklärt diese Abgrenzung, warum die Basislinie 2026 für Mordor Intelligence dort liegt, wo sie liegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,17 Mrd. USD (2026) | |
| Fachzeitschrift A | 2,17 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine schnellere Akzeptanzkurve für Einwegkonfigurationen anzuwenden, was den Zubehörwert vorziehen und die kurzfristigen Gesamtwerte anheben kann. |
| Regionale Beratungsgesellschaft B | 2,23 Mrd. USD (2025) | Stellt die Zahl als Schätzung für das laufende Jahr dar, mit begrenzter Klarheit darüber, ob Investitionsgüter, Dienstleistungen oder nur Verfahrenskits eingeschlossen sind, was den Gesamtwert je nach Mix nach oben oder unten verschieben kann. |
Die Tabelle zeigt, dass die Hauptlücke nicht nur im zitierten Jahr liegt, sondern auch darin, wie sauber der ERCP-spezifische Anwendungsbereich abgegrenzt oder auf angrenzende Endoskopieausgaben ausgeweitet wird. Unser Ansatz bleibt nachvollziehbar an Verfahrensvolumen, Zubehörintensität pro Fall und realistischem Preisverhalten je Versorgungsumgebung ausgerichtet, was die endgültige Zahl leichter reproduzierbar und bei Änderung zentraler Annahmen leichter aktualisierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Endoskopische Retrograde Cholangiopankreatographie?
Der Markt für Endoskopische Retrograde Cholangiopankreatographie wird im Jahr 2026 auf 2,17 Milliarden USD geschätzt.
Wie schnell soll der Markt für Endoskopische Retrograde Cholangiopankreatographie wachsen?
Er soll mit einer CAGR von 8,01 % wachsen und bis 2031 im Zeitraum 2026–2031 einen Wert von 3,19 Milliarden USD erreichen.
Welches Produktsegment hat den größten Marktanteil bei der Endoskopischen Retrograden Cholangiopankreatographie?
Duodenoskope führen mit einem Umsatzanteil von 46,98 % im Jahr 2025 und wachsen weiterhin zügig.
Warum gewinnen Einweg-Duodenoskope an Bedeutung?
Sie eliminieren das Kreuzinfektionsrisiko und profitieren nun von einer unterstützenden Erstattungspolitik, was sie trotz höherer Kosten pro Fall attraktiv macht.
Welche Region weist bis 2031 das höchste Wachstumspotenzial auf?
Der asiatisch-pazifische Raum soll mit einer CAGR von 9,92 % wachsen, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und eine steigende Krankheitslast.
Seite zuletzt aktualisiert am:



