
Taille et part du marché des dispositifs d'endoscopie au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.44 Milliards de dollars |
| Taille du Marché (2026) | 1.52 Milliards de dollars |
| Taille du Marché (2031) | 1.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.22 % |
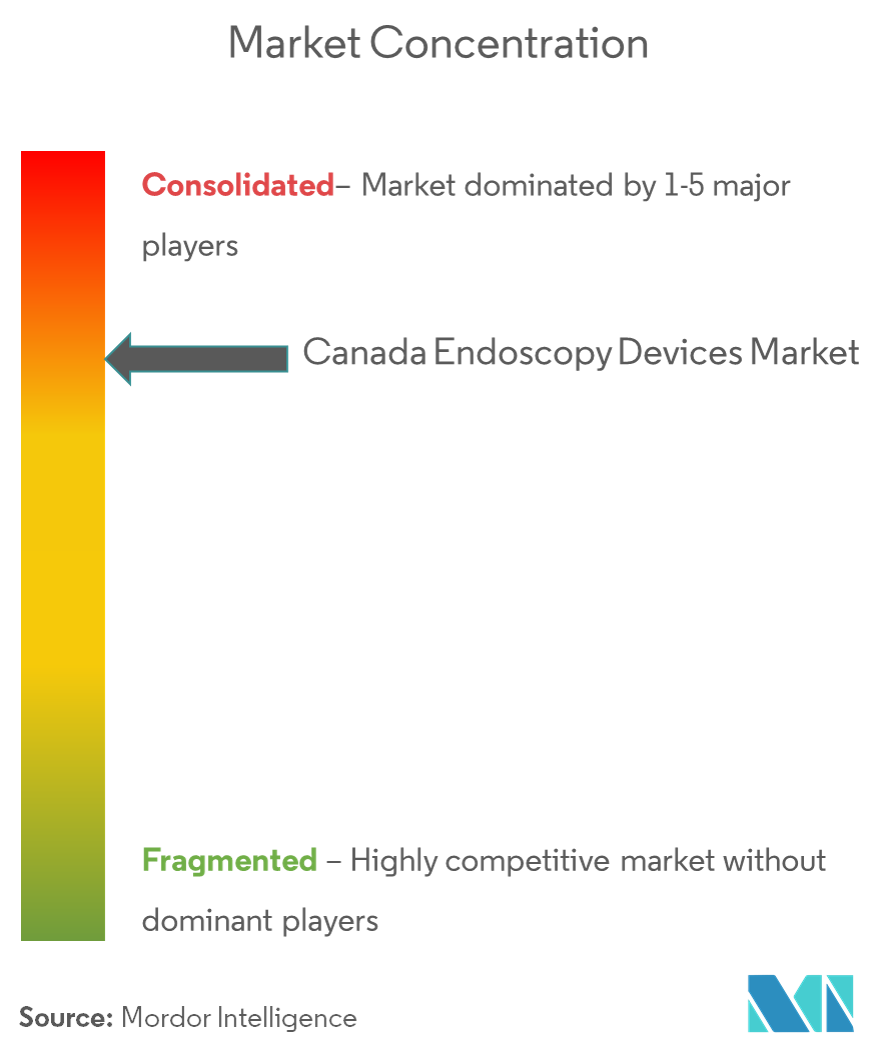
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
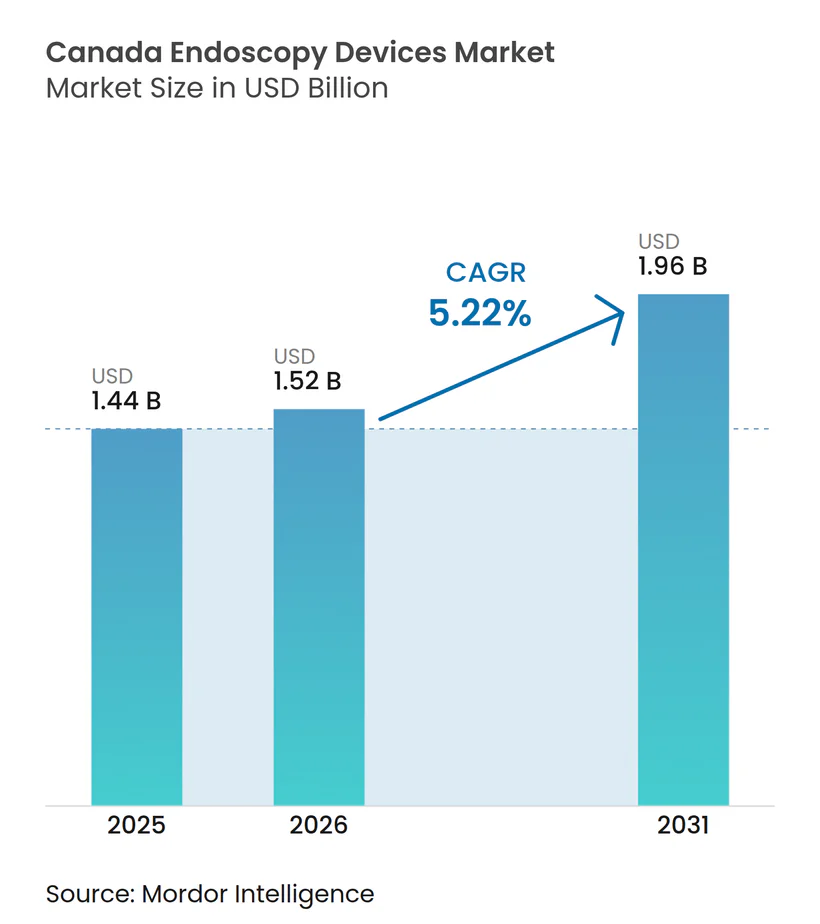
Analyse du marché des dispositifs d'endoscopie au Canada par Mordor Intelligence
La taille du marché canadien des dispositifs d'endoscopie devrait passer de 1,44 milliard USD en 2025 à 1,52 milliard USD en 2026 et devrait atteindre 1,96 milliard USD d'ici 2031, à un TCAC de 5,22 % sur la période 2026-2031.
La pandémie de COVID-19 a eu un impact sur la croissance du marché des dispositifs endoscopiques au Canada. Selon une étude publiée dans le Journal of Gastroenterology and Hepatology en mai 2022, pendant la pandémie de COVID-19, des modifications ont été apportées à la disponibilité des services endoscopiques. Les patients hospitalisés pour des hémorragies gastro-intestinales hautes (HGIH) lors de la première vague de la pandémie étaient moins susceptibles de bénéficier d'une endoscopie. Durant l'épidémie, les procédures endoscopiques ont révélé des taux plus élevés que prévu d'hémorragies gastro-intestinales et de cancers. Cependant, des initiatives telles que les lancements de produits devraient stimuler la croissance du marché. Par exemple, en janvier 2021, PENTAX Medical a élargi la disponibilité du système de vidéocapsule CapsoCam Plus avec l'autorisation de Santé Canada, en partenariat avec CapsoVision, Inc. Cette extension de produit permet l'administration à domicile de la capsule endoscopique du grêle CapsoCam Plus pendant la pandémie de COVID-19 pour les patients éligibles, permettant une procédure d'endoscopie capsulaire entièrement à distance et éliminant efficacement la nécessité d'interactions en personne entre les cliniciens et leurs patients. Ainsi, de telles extensions devraient favoriser la croissance du marché.
Certains facteurs qui stimulent la croissance du marché comprennent une préférence croissante pour les chirurgies mini-invasives et les avancées technologiques. Les chirurgies mini-invasives (CMI) provoquent moins de douleurs post-opératoires et, par conséquent, les patients reçoivent des doses plus faibles d'analgésiques. Comme les incisions ou les sutures sont minimes, la durée d'hospitalisation est relativement plus courte et les patients n'ont pas besoin de se rendre fréquemment à l'hôpital. Actuellement, les personnes s'intéressent davantage aux procédures mini-invasives plutôt qu'aux chirurgies ouvertes traditionnelles impliquant de longues incisions à travers les muscles, lesquels nécessitent un temps de cicatrisation considérable. Les chirurgies mini-invasives (CMI) impliquent des incisions plus petites, conduisant à une récupération plus rapide. De plus, les cicatrices corporelles liées aux chirurgies mini-invasives (CMI) sont à peine perceptibles. Par exemple, en juin 2022, Olympus a annoncé le premier traitement commercial de l'hyperplasie bénigne de la prostate (HBP) au Canada en utilisant la méthode mini-invasive iTind™.
De plus, la prévalence croissante des maladies chroniques devrait stimuler le marché au cours de la période de prévision. Selon Globocan 2020, l'incidence du cancer de l'estomac au Canada était de 3 505 cas en 2020, et devrait atteindre 5 230 en 2040. Cette charge croissante du cancer indique un besoin élevé de dispositifs endoscopiques, ce qui devrait stimuler les études de marché à l'avenir.
Par ailleurs, l'augmentation des approbations de produits dans ce segment contribuera également à la croissance du marché. Par exemple, en avril 2021, Ambu Inc. a reçu l'autorisation de Santé Canada pour l'aScope 4 Cysto, la plateforme de cystoscope flexible unique de la société destinée à l'urologie. Les urologues à travers le Canada ont un accès rapide à un cystoscope à usage unique pour détecter, contrôler et traiter les affections urinaires basses telles que l'hématurie, l'incontinence et le cancer de la vessie.
Ainsi, tous les facteurs susmentionnés devraient stimuler le marché au cours de la période de prévision. Cependant, les infections causées par les endoscopes pourraient freiner la croissance du marché.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs d'endoscopie au Canada
La gastroentérologie devrait détenir une part de marché significative au cours de la période de prévision
L'endoscopie gastro-intestinale est un type de technique endoscopique qui permet aux médecins d'examiner le système digestif en insérant un dispositif long, flexible et lumineux, connu sous le nom d'endoscope, par le rectum ou par la gorge. Ces procédures endoscopiques gastro-intestinales peuvent être utilisées pour diagnostiquer et traiter les problèmes liés à l'œsophage, à l'estomac, à l'intestin grêle, au côlon, au pancréas et aux voies biliaires. L'incidence accrue des maladies gastro-intestinales dans les populations jeunes, adultes et gériatriques est l'un des principaux facteurs qui stimule la croissance du segment de la gastroentérologie au Canada. La prévalence croissante des maladies gastro-intestinales, combinée au vieillissement de la population, stimule la demande d'endoscopie gastro-intestinale.
Les tumeurs gastro-intestinales constituent la principale cause de décès liés au cancer au Canada. L'endoscopie est la référence absolue pour le diagnostic des malignités gastro-intestinales. Ainsi, la croissance des traitements endoscopiques pour la détection précoce des malignités gastro-intestinales est susceptible de stimuler le marché dans les années à venir. La majorité des tumeurs stromales gastro-intestinales débutent dans le rectum, le côlon ou l'œsophage. La majorité des patients atteints de tumeurs stromales gastro-intestinales ont plus de 50 ans. La prévalence accrue des cancers malins stimulera le marché. Selon les mises à jour du gouvernement du Canada en mars 2021, le cancer colorectal est le 3e cancer le plus fréquent au Canada. 93 % des cas surviennent chez des adultes âgés de plus de 50 ans, et environ 26 900 Canadiens ont reçu un diagnostic de cancer colorectal en 2020. 47 % des cas de cancer colorectal sont diagnostiqués tôt dans leur développement aux stades I et II. La probabilité de survivre au cancer colorectal au moins cinq ans après le diagnostic est d'environ 65 % au Canada. Le dépistage du cancer colorectal est recommandé pour les adultes à risque moyen âgés de 50 à 74 ans. Une telle charge élevée de cancer crée le besoin de dispositifs d'endoscopie et stimule ainsi la croissance du segment.
De plus, l'augmentation des approbations de produits dans ce segment contribuera également à la croissance du marché. Par exemple, en novembre 2021, Medtronic Canada ULC, filiale de Medtronic plc, a obtenu une licence de Santé Canada pour le module endoscopique intelligent GI Genius. GI Genius est un système de détection assistée par ordinateur (CADe) qui utilise l'intelligence artificielle (IA) pour identifier les sections du côlon soupçonnées de présenter des caractéristiques visuelles compatibles avec diverses formes d'anomalies muqueuses.
Ainsi, tous les facteurs mentionnés ci-dessus devraient stimuler la croissance du segment au cours de la période de prévision.
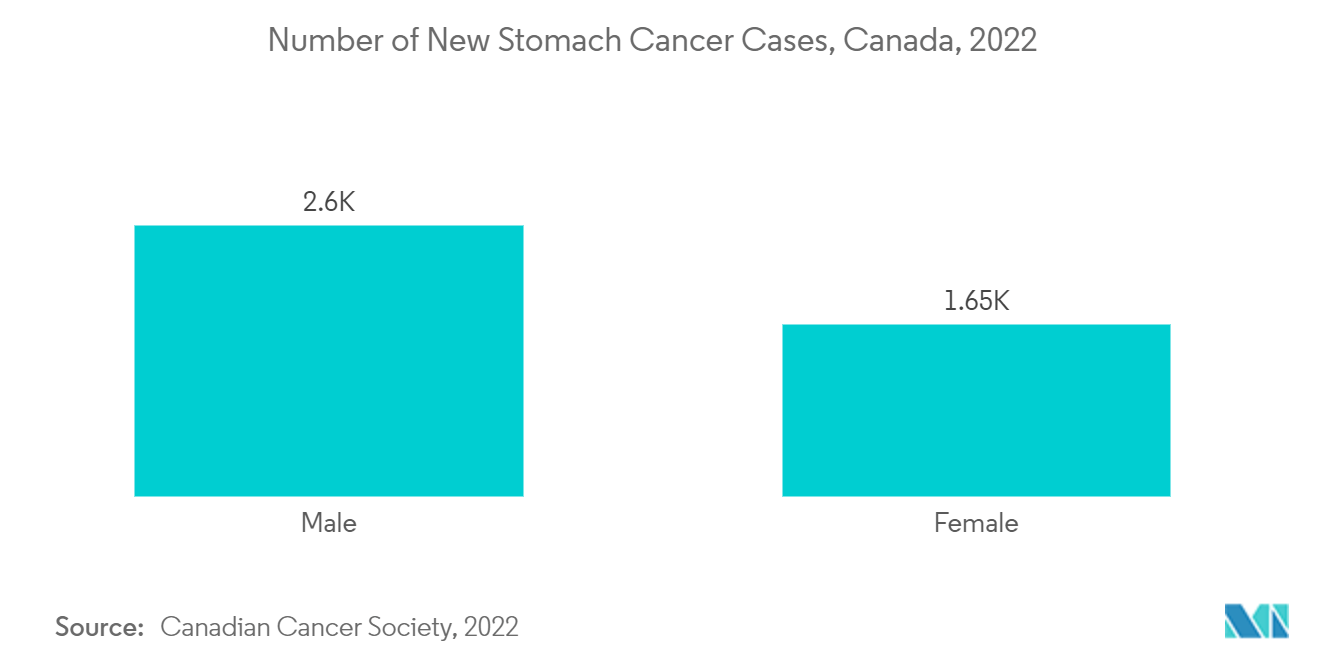
Le segment de la neurologie devrait connaître une croissance significative au cours de la période de prévision
La neuroendoscopie est une procédure chirurgicale mini-invasive dans laquelle le chirurgien utilise un endoscope pour accéder au cerveau, à la colonne vertébrale et au système nerveux périphérique. Des facteurs tels que l'augmentation des troubles neurologiques et des chirurgies mini-invasives devraient stimuler la croissance du marché. Par exemple, en septembre 2022, la Société Alzheimer du Canada a publié un nouveau rapport sur la démence au Canada, indiquant qu'en 2020, on estimait à 597 300 le nombre de personnes vivant avec une démence au Canada. D'ici 2030, on peut s'attendre à ce que ce chiffre avoisine 1 million. En termes de nouveaux cas diagnostiqués par an - ce que les épidémiologistes appellent l'incidence annuelle - en 2020, il y avait 124 000 nouveaux cas de démence diagnostiqués (10 333 par mois ; 348 par jour ; 15 par heure). D'ici 2030, l'incidence annuelle atteindra 187 000 nouveaux cas par an (15 583 par mois ; 512 par jour ; 21 par heure). La gastrostomie endoscopique percutanée (GEP) est utilisée comme alternative à la procédure chirurgicale traditionnelle et est rapidement devenue la procédure privilégiée. Ainsi, l'augmentation des troubles neurologiques devrait stimuler la croissance segmentaire au cours de la période de prévision.
De même, l'augmentation des traitements chirurgicaux dans le pays est un autre facteur de croissance du marché. Par exemple, en mars 2022, Verita Neuro a commencé à offrir ses services à Calgary, au Canada. En partenariat avec le centre local établi de neuro-rééducation Synaptic, il s'agira du premier centre de soutien à la rééducation de Verita Neuro en Amérique du Nord. Faisant partie du groupe Verita Healthcare Group, dont le siège est à Singapour, la société est pionnière dans la recherche sur les lésions de la moelle épinière, les traumatismes crâniens et les troubles neurologiques. Ainsi, l'augmentation des initiatives telles que les partenariats et l'augmentation des troubles neurologiques devraient stimuler la croissance segmentaire au cours de la période de prévision.
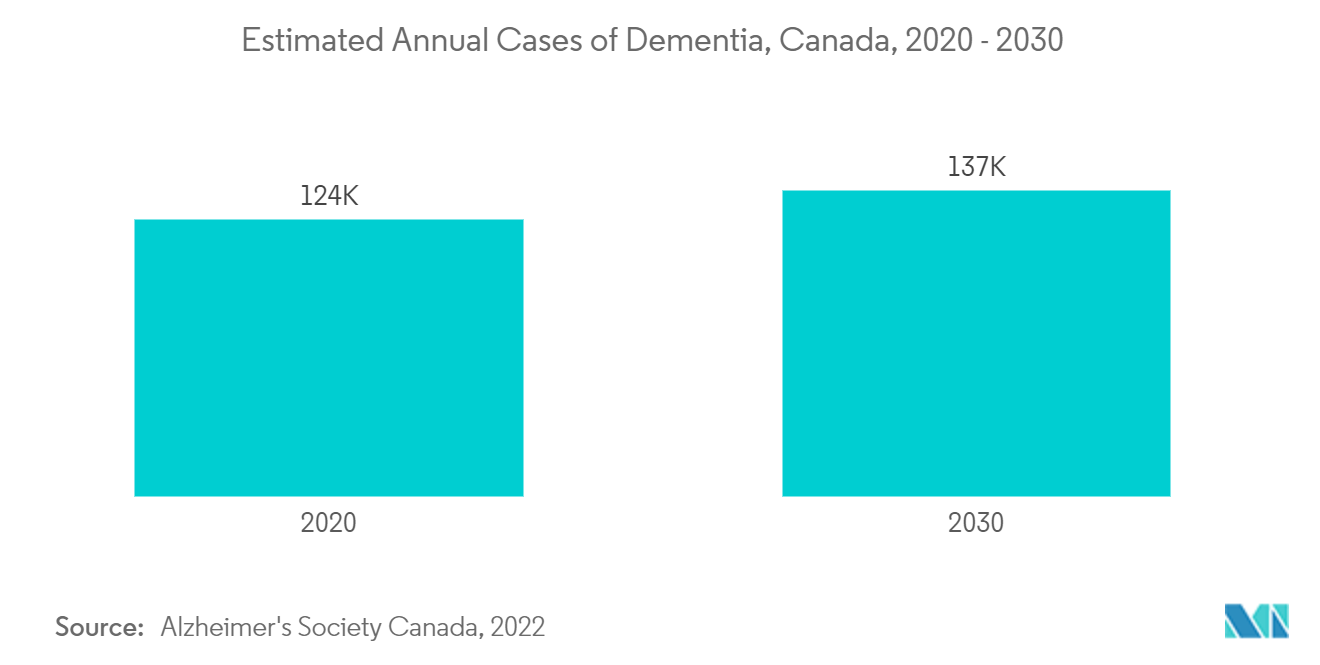
Paysage concurrentiel
Le marché des dispositifs d'endoscopie au Canada est consolidé et comprend plusieurs acteurs majeurs. Diverses entreprises mondiales ainsi que locales sont présentes dans ce secteur. La part de marché la plus importante est détenue par les entreprises mondiales, tandis que les entreprises locales se livrent également à une concurrence intense pour gagner des parts de marché. Parmi les acteurs clés de ce marché figurent Karl Storz, Medtronic PLC, Hoya Corporation, Cook Medical et Olympus Corporation, entre autres.
Leaders du secteur des dispositifs d'endoscopie au Canada
-
Karl Storz
-
Medtronic PLC
-
Hoya Corporation (Pentax Medical)
-
Cook Medical
-
Olympus Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les ajouts de capacité menés par les hôpitaux et les cycles de renouvellement d'équipement créent un espace à court terme pour les fournisseurs d'endoscopes, d'équipements de visualisation et de dispositifs opératoires endoscopiques. Vitalite Health Network, par exemple, a annoncé un investissement de 30 millions CAD (novembre 2025) pour construire une suite d'endoscopie de 1 280 mètres carrés au Centre hospitalier universitaire Dr-Georges-L.-Dumont à Moncton, faisant passer le nombre de salles d'intervention de sept à douze. Queensway Carleton Hospital est également passé en 2025 à une nouvelle flotte d'équipements d'endoscopie comprenant des tours vidéo et une technologie assistée par IA.
Les feuilles de route technologiques au Canada évoluent également vers des environnements de procédure intégrés et de plus haute acuité, ainsi que vers des mises à niveau basées sur des plateformes, ce qui étend la demande au-delà des procédures gastro-intestinales diagnostiques de routine. En novembre 2025, le Jewish General Hospital a ouvert une installation avancée de gastro-entérologie intégrant les technologies d'endoscopie, de fluoroscopie et d'imagerie par échoendoscopie dans une seule salle. À Arnprior Regional Health (janvier 2026), l'installation de nouveaux équipements d'endoscopie a été positionnée pour soutenir plus de 2 100 procédures annuelles. Parallèlement à ces initiatives d'infrastructure, le marché continue d'accueillir des solutions réduisant le risque d'infection et la charge de retraitement (y compris les endoscopes et composants à usage unique), ainsi que des mises à niveau liées à la détection assistée par IA et à l'imagerie avancée, en cohérence avec les schémas d'achat soutenus par les fondations hospitalières locales et les campagnes de financement par les donateurs.
Développements récents du secteur
- Juin 2026 : PENTAX Medical a renouvelé sa collaboration en échoendoscopie (EUS) avec Fujifilm dans le cadre d'un accord effectif à partir d'avril 2026. La poursuite du lien technologique EUS soutient la disponibilité des échographes compatibles utilisés avec les gammes d'endoscopes EUS de PENTAX, renforçant la continuité des plateformes pour les hôpitaux standardisant leurs flux de travail EUS.
- Mai 2026 : Olympus a annoncé le lancement au Canada du rhinolaryngoscope vidéo souple à usage unique Vathin E-SteriScope pour les procédures ORL. L'arrivée d'un rhinolaryngoscope à usage unique élargit les options pour les cliniques et hôpitaux cherchant à réduire les étapes de retraitement et à gérer le contrôle de la contamination en endoscopie des voies respiratoires supérieures.
- Octobre 2025 : Olympus Canada Inc. a lancé la série d'endoscopes EZ1500 dotée de la technologie de profondeur de champ étendue (EDOF), dans le cadre du système d'endoscopie EVIS X1. Ce lancement renforce la trajectoire de mise à niveau du parc installé d'Olympus en liant les performances des nouveaux endoscopes à un cycle plus large de renouvellement de la plateforme de traitement et d'imagerie.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché comprend les revenus générés au Canada par les dispositifs d'endoscopie utilisés pour visualiser, diagnostiquer et traiter des affections internes lors de procédures endoscopiques, dans les principaux contextes cliniques.
Exclusions du périmètre : Nous excluons les projets d'investissement hospitaliers généraux non liés à l'endoscopie, ainsi que les honoraires de procédures et autres revenus de services cliniques.
Aperçu de la segmentation
- Par type de dispositif
- Endoscopes
- Endoscope rigide
- Endoscope flexible
- Endoscope capsulaire
- Endoscope assisté par robot
- Dispositif opératoire endoscopique
- Équipement de visualisation
- Endoscopes
- Par application
- Gastroentérologie
- Pneumologie
- Chirurgie orthopédique
- Cardiologie
- Chirurgie ORL
- Gynécologie
- Neurologie
- Urologie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et pour définir des limites réalistes autour de ce qui est comptabilisé comme une vente de dispositif d'endoscopie au Canada. Nous nous sommes appuyés sur des sources publiques et officielles permettant d'expliquer la demande en procédures et les schémas d'achat dans le secteur de la santé, telles que Statistique Canada, l'Institut canadien d'information sur la santé (ICIS), les publications de santé du gouvernement du Canada et les communications de Santé Canada relatives aux dispositifs et à la sécurité.
Nous avons également examiné des documents complémentaires tels que les rapports annuels d'entreprises, les présentations aux investisseurs, les mises à jour des sociétés cliniques et des revues médicales réputées afin de comprendre les évolutions dans la composition des procédures et l'adoption des technologies. Pour certaines vérifications croisées, des abonnements payants agrégeant les données financières des entreprises, l'activité brevets et les signaux commerciaux au niveau des expéditions ont été utilisés pour valider la direction des tendances et repérer les changements soudains nécessitant un examen approfondi. Ces exemples sont fournis à titre illustratif uniquement, et de nombreuses sources supplémentaires ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de fabricants, de distributeurs, d'équipes d'approvisionnement, de cliniciens et de partenaires de services soutenant les programmes d'endoscopie à travers le Canada. Les informations recueillies lors de ces échanges ont été utilisées pour confirmer quels groupes de produits sont généralement inclus dans les devis, comment évoluent les cycles de remplacement et les prix, et où les décisions d'achat se déplaçaient entre les hôpitaux et les établissements ambulatoires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs de plus petite taille : 18 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante, dans laquelle l'activité de procédures au Canada et la capacité des établissements de soins ont été utilisées pour reconstituer le bassin de demande adressable pour les achats d'équipements d'endoscopie, puis converties en revenus à l'aide de schémas de remplacement typiques et de fourchettes de prix. Les résultats ont ensuite été vérifiés par des approximations ascendantes sélectives, principalement une construction prix de vente moyen multiplié par le volume pour les principaux groupes de dispositifs, ainsi que des vérifications auprès des canaux de distribution afin de s'assurer que les totaux restaient réalistes.
Parmi les données pratiques ayant eu de l'importance dans le modèle figurent les volumes de procédures d'endoscopie par spécialité, les cycles de renouvellement et de réparation du parc installé, le glissement de parts vers les approches mini-invasives, les changements de composition entre les utilisations flexibles et rigides, et l'impact de l'adoption des dispositifs à usage unique sur les comportements d'achat. Lorsqu'une variable n'était pas disponible à un niveau proprement canadien, nous avons utilisé des séries de substitution (par exemple, des indicateurs d'activité hospitalière), puis ajusté l'hypothèse lors d'appels avec des experts afin que le chiffre final corresponde toujours au fonctionnement réel des achats en pratique.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande est influencée par un petit ensemble de facteurs liés pouvant évoluer conjointement, tels que les arriérés de procédures, les cycles budgétaires et les mises à niveau technologiques. Chaque scénario a été examiné avec les contributions du terrain, et le scénario central a été retenu lorsqu'il correspondait le mieux à la cadence d'achat observée et aux signaux de capacité à court terme.
Validation des données et cycle de mise à jour
Les résultats ont été validés par des vérifications croisées avec des signaux indépendants, suivies d'un examen des écarts au niveau du segment et du marché total, afin que les sauts inhabituels puissent être expliqués avant validation finale. Si les prix, les cycles de remplacement ou la composition des établissements de soins créaient des conflits entre les sources, les hypothèses étaient réexaminées et certains experts sélectionnés étaient recontactés pour confirmer ce qui avait changé.
Le rapport est actualisé annuellement, et des ajustements intermédiaires sont effectués lorsque des événements significatifs surviennent susceptibles de modifier la demande en procédures, la disponibilité de l'offre ou les schémas d'achat. Avant la livraison, une révision finale par un analyste est effectuée pour s'assurer que les chiffres reflètent les dernières mises à jour publiques disponibles et les signaux de marché confirmés.
Taille du marché canadien des dispositifs d'endoscopie selon Mordor Intelligence par rapport aux autres estimations publiées
Il est courant de constater des tailles de marché différentes pour un même sujet d'endoscopie au Canada, car les éditeurs ne comptabilisent pas toujours le même panier de dispositifs et peuvent également utiliser des années de référence ou des horizons de prévision différents. Les différences peuvent également provenir de la manière dont les prix sont traités, notamment lorsque les équipements d'investissement et les systèmes associés sont considérés comme un seul ensemble.
En suivant les cycles de renouvellement et les indicateurs de demande liés aux procédures, Mordor Intelligence maintient le total des dispositifs d'endoscopie au Canada ancré à ce qui est réellement acheté en tant qu'endoscopes, dispositifs opératoires et équipements de visualisation, plutôt que de mélanger les revenus de procédures plus larges ou des catégories chirurgicales sans rapport.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,44 milliard USD (2025) | |
| Consultance mondiale A | 1,29 milliard USD (2023) | Utilise une année de référence antérieure et ne sépare pas clairement les ventes de systèmes de dispositifs complets des dépenses portant uniquement sur les équipements partiels, ce qui peut sous-estimer les mises à niveau liées aux remplacements dans les années ultérieures. |
| Revue spécialisée B | 1,45 milliard USD (2024) | Suit les endoscopes comme ensemble de produits principal et tend à exclure les dispositifs opératoires et les équipements de visualisation, ce qui réduit le périmètre et fait varier le total en fonction des hypothèses relatives à la composition des produits. |
L'écart entre les valeurs provient principalement de ce qui est inclus dans le périmètre et de la manière dont l'année de référence est choisie. Lorsque le panier de dispositifs est défini de manière cohérente et relié à l'activité de procédures et au comportement de renouvellement, le résultat est un chiffre plus facile à réconcilier et à reproduire d'un cycle de mise à jour à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des dispositifs d'endoscopie au Canada ?
La taille du marché canadien des dispositifs d'endoscopie devrait atteindre 1,52 milliard USD en 2026 et croître à un TCAC de 5,22 % pour atteindre 1,96 milliard USD d'ici 2031.
Quelle est la taille actuelle du marché des dispositifs d'endoscopie au Canada ?
En 2026, la taille du marché des dispositifs d'endoscopie au Canada devrait atteindre 1,52 milliard USD.
Quels sont les acteurs clés du marché des dispositifs d'endoscopie au Canada ?
Karl Storz, Medtronic PLC, Hoya Corporation (Pentax Medical), Cook Medical et Olympus Corporation sont les principales entreprises opérant sur le marché des dispositifs d'endoscopie au Canada.
Quelles années couvre ce rapport sur le marché des dispositifs d'endoscopie au Canada, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché canadien des dispositifs d'endoscopie était estimée à 1,44 milliard USD. Le rapport couvre la taille historique du marché canadien des dispositifs d'endoscopie pour les années : 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché canadien des dispositifs d'endoscopie pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.