
Tamanho e Participação do Mercado Egípcio de Medicamentos e Dispositivos para Cuidados com Diabetes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
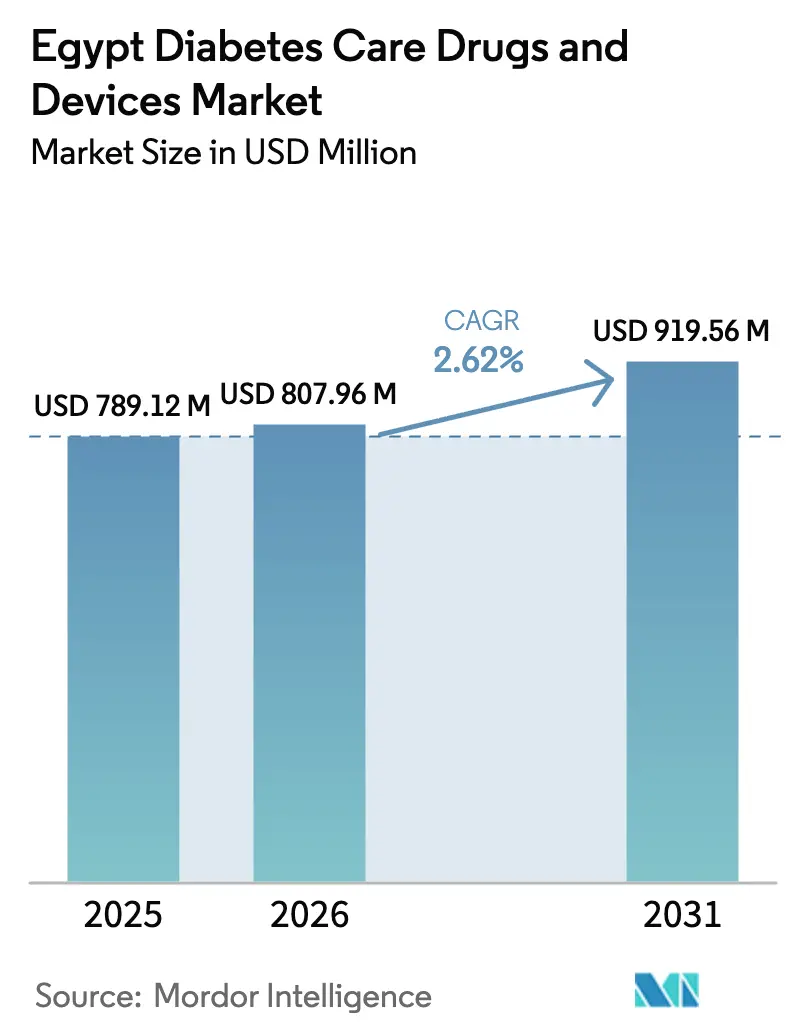
| Tamanho do mercado no ano base (2025) | 789.12 Milhões de dólares |
| Tamanho do Mercado (2026) | 807.96 Milhões de dólares |
| Tamanho do Mercado (2031) | 919.56 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Egípcio de Medicamentos e Dispositivos para Cuidados com Diabetes por Mordor Intelligence
Espera-se que o tamanho do Mercado Egípcio de Medicamentos e Dispositivos para Cuidados com Diabetes cresça de USD 789,12 milhões em 2025 para USD 807,96 milhões em 2026 e está previsto para atingir USD 919,56 milhões até 2031 a um CAGR de 2,62% no período de 2026 a 2031.
Lacunas diagnósticas acentuadas, volatilidade cambial e políticas de fabricação local estão remodelando as cadeias de suprimentos e as escolhas terapêuticas. Sessenta e dois por cento dos 13,2 milhões de adultos do país com diabetes permanecem sem diagnóstico, e o Sistema Nacional de Seguro Universal de Saúde (UHIS) está convertendo esse conjunto latente em pacientes tratados por meio de triagem obrigatória e registros eletrônicos. A produção local de insulina apoiada pelo governo, liderada pela aliança Eva Pharma–Eli Lilly, já compensa USD 30 milhões em importações anuais e sinaliza uma movimentação em direção às exportações para a Área de Livre Comércio Continental Africana (AfCFTA). O monitoramento contínuo de glicose (MCG) e as tecnologias inteligentes de administração de insulina estão ganhando espaço em clínicas urbanas à medida que o FreeStyle Libre 2 da Abbott e o G7 da Dexcom atingem preços abaixo de USD 50 por sensor. Simultaneamente, a inflação dos custos de insumos impulsionada pela variação cambial e os elevados gastos diretos mantêm a acessibilidade no centro de toda estratégia comercial.
Principais Conclusões do Relatório
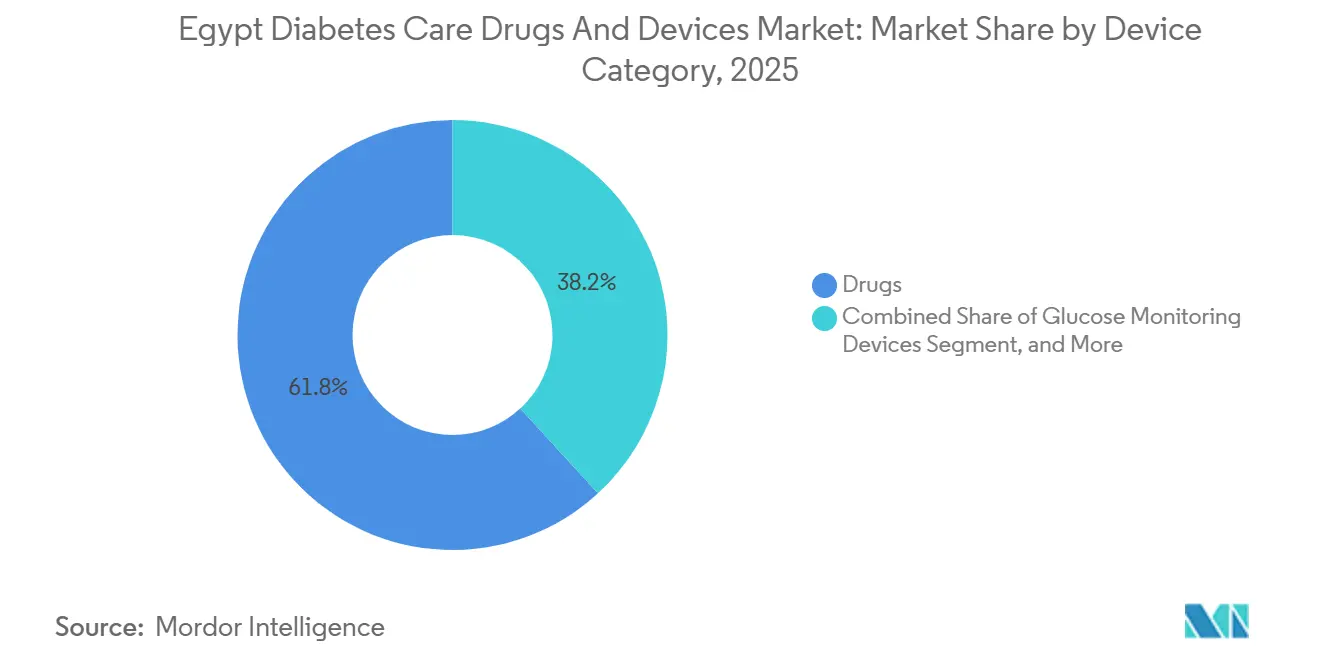
- Por categoria de dispositivo, os medicamentos lideraram com 61,83% da participação do mercado egípcio de medicamentos e dispositivos para diabetes em 2025, enquanto os dispositivos de administração de insulina avançam a um CAGR de 3,79% até 2031.
- Por tipo de diabetes, o Tipo 2 representou 87,03% da participação na receita em 2025, mas o Tipo 1 está se expandindo a um CAGR de 5,17% até 2031.
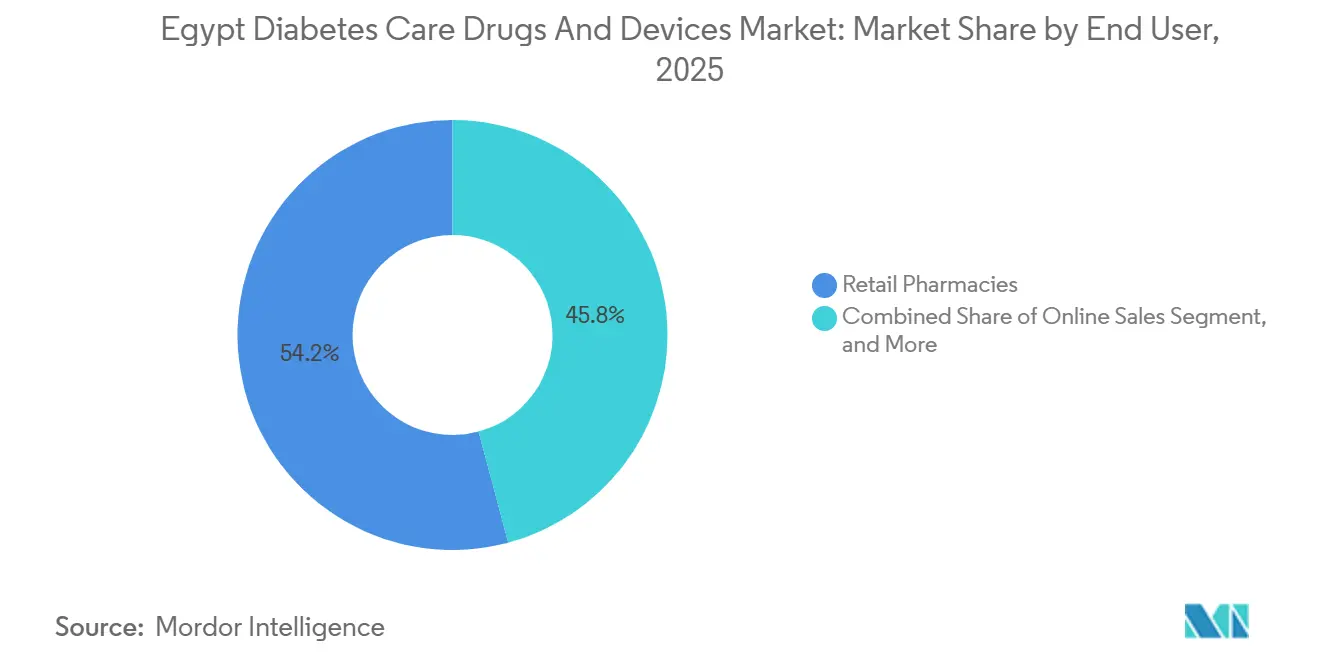
- Por usuário final, as farmácias de varejo responderam por 54,18% das vendas de 2025, enquanto os canais online crescem mais rapidamente, com um CAGR de 6,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Egípcio de Medicamentos e Dispositivos para Cuidados com Diabetes
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Prevalência e Incidência de Diabetes | +0.8% | Nacional, maior em Cairo, Alexandria, Gizé | Longo prazo (≥ 4 anos) |
| Implantação do UHIS Governamental e Iniciativas Nacionais de Triagem | +0.6% | Nacional, governadorias em fases | Médio prazo (2-4 anos) |
| Impulso à Fabricação Local de Insulina para Garantia do Abastecimento | +0.5% | Nacional, potencial de exportação para a AfCFTA | Médio prazo (2-4 anos) |
| Adoção Acelerada de MCG e Tecnologia Inteligente de Administração de Insulina | +0.4% | Centros urbanos, com expansão para o interior | Curto prazo (≤ 2 anos) |
| Expansão da Telessaúde em Língua Árabe | +0.3% | Urbano e periurbano | Curto prazo (≤ 2 anos) |
| Posicionamento do Egito como Hub de Insulina da AfCFTA | +0.2% | Norte e África Subsaariana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência e Incidência de Diabetes
A prevalência padronizada por idade atingiu 22,4% em 2024, equivalente a 13,2 milhões de adultos, mas 8,2 milhões permanecem sem diagnóstico.[1]Federação Internacional de Diabetes, "Egito – Atlas de Diabetes da FID," idf.org As governadorias urbanas realizam triagens mais agressivas, deixando o Alto Egito rural com uma defasagem de até 20 pontos percentuais. Cada paciente recém-diagnosticado acrescenta aproximadamente USD 235 ao gasto anual com medicamentos e dispositivos, de modo que a expansão do UHIS converte a necessidade de saúde pública em volume comercial. Os gastos com diabetes atingiram USD 3,1 bilhões em 2024, evidenciando a pressão orçamentária, mas também revelando espaço para escala.
Implantação do UHIS Governamental e Iniciativas Nacionais de Triagem
O UHIS, apoiado por EGP 166 bilhões (USD 5,4 bilhões), concluiu a Fase 1 em 2024 e está agora se expandindo para o Alto Egito, adicionando 8 milhões de beneficiários até 2028.[2]Banco Mundial, "Apoio ao Setor de Saúde do Egito," worldbank.org Os protocolos exigem triagem anual para adultos acima de 40 anos, criando um fluxo sustentado de usuários recém-diagnosticados para glicosímetros, sensores de MCG e metformina genérica. Um empréstimo de USD 400 milhões do Banco Mundial destina um terço dos recursos para equipamentos de doenças não transmissíveis, acelerando os ciclos de aquisição.
Impulso à Fabricação Local de Insulina para Garantia do Abastecimento
A Eva Pharma produziu o primeiro lote de insulina fabricado localmente no Egito em dezembro de 2024 e tem como meta uma capacidade de 100 milhões de frascos até 2027. A fábrica já economizou USD 30 milhões em importações durante seu primeiro ano e protegeu a cadeia de suprimentos quando interrupções originadas na Dinamarca afetaram a produção global de insulina em 2023. Uma nova zona de ingredientes farmacêuticos ativos (IFA) no valor de USD 500 milhões na Zona Econômica do Canal de Suez visa reduzir a dependência de importações em 70%.
Adoção Acelerada de MCG e Tecnologia Inteligente de Administração de Insulina
A penetração do MCG subiu para cerca de 35.000 usuários em 2025, ante 12.000 em 2022.[3]Abbott Diabetes Care, "FreeStyle Libre – Egito," freestyle.abbott Os sensores FreeStyle Libre 2 custam EGP 1.200-1.500 (USD 39-49) e agora são cobertos por planos limitados do UHIS e de seguros privados. Um estudo local de 2025 mostrou que os usuários de MCG reduziram a HbA1c em 1,2 ponto percentual ao longo de 6 meses. As canetas de insulina inteligentes que registram dados de dosagem têm penetração inferior a 5%, mas crescem em clínicas privadas que praticam titulação baseada em dados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevados Custos Diretos e Reembolso Limitado | -0.5% | Nacional, mais severo para a população rural de baixa renda | Médio prazo (2-4 anos) |
| Inflação dos Custos de Insumos Impulsionada pela Variação Cambial | -0.4% | Importadores nacionais | Curto prazo (≤ 2 anos) |
| Medicamentos Falsificados / Abaixo do Padrão | -0.2% | Áreas rurais com prevalência de 8% | Longo prazo (≥ 4 anos) |
| Lacuna de Infraestrutura Urbano-Rural | -0.3% | Alto Egito, Sinai | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos Diretos e Reembolso Limitado de Dispositivos
Os gastos diretos atingiram 60% do total das despesas com saúde em 2024. Um sensor FreeStyle Libre custa 3,2 dias de salário para o trabalhador de menor remuneração, em comparação com 0,5 dia para um mês de metformina. O UHIS cobre medicamentos essenciais, mas exclui MCG e medicamentos análogos do receptor do peptídeo semelhante ao glucagon-1 (GLP-1), criando um sistema de dois níveis no qual os pacientes de baixa renda dependem de genéricos e glicosímetros básicos.
Inflação dos Custos de Insumos Importados Impulsionada pela Variação Cambial
A libra egípcia perdeu 50% em relação ao USD entre 2022 e 2024, elevando os custos de desembaraço de biossensores, displays de cristal líquido e IFA em até 40% em termos de EGP. O racionamento de câmbio pelo banco central desacelerou as importações de dispositivos em seis semanas durante 2024, forçando os distribuidores a manter estoques mais elevados e corroendo as margens. A capacidade local de IFA só aliviará a pressão após 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Dispositivo: Dominância de Medicamentos com Aceleração na Administração
Os medicamentos geraram 61,83% da receita do mercado egípcio de medicamentos e dispositivos para diabetes em 2025, e a insulina sozinha contribuiu com quase metade desse valor. Dentro dos medicamentos, os análogos basais como glargina e degludeca superam a NPH nos centros urbanos, mas a NPH de baixo custo ainda ancora os formulários rurais. Os agentes orais continuam a tratar a maioria dos pacientes com Tipo 2, embora a adoção de inibidores do cotransportador de sódio-glicose 2 (SGLT-2) e de GLP-1 permaneça baixa devido ao custo e aos hábitos dos prescritores. Os dispositivos de administração de insulina representam o segmento de crescimento mais rápido, com um CAGR de 3,79%, migrando os usuários de frasco e seringa para canetas inteligentes que armazenam dados de dosagem. As remessas de MCG crescem a partir de uma base instalada baixa, enquanto lancetas e tiras de uso comum sustentam a adesão diária. A conformidade com a ISO 15197 mantém os glicosímetros sem marca fora do mercado, consolidando a participação com Roche, Abbott e Sinocare.
Os medicamentos manterão a maior participação no mercado egípcio de medicamentos e dispositivos para diabetes até 2031, pois todos os pacientes com Tipo 1 e um terço dos pacientes com Tipo 2 dependem de insulina. No entanto, o valor migra para o hardware de administração à medida que os refis locais de canetas reduzem os preços e as licitações hospitalares começam a agrupar medicamento e dispositivo. Enquanto isso, os biossimilares de insulina pressionam o preço médio por frasco para baixo, mas volumes tratados mais elevados compensam a contração das margens.


Por Tipo de Diabetes: Escala do Tipo 2, Velocidade do Tipo 1
O Tipo 2 representou 87,03% das vendas de 2025 e permanecerá acima de 85% até 2031, refletindo o peso demográfico e os fatores de risco relacionados ao estilo de vida. No entanto, o Tipo 1 apresenta um CAGR de 5,17%, impulsionado pela triagem pediátrica e pela melhora na sobrevivência. A participação do mercado egípcio de medicamentos e dispositivos para diabetes no Tipo 1 é pequena, mas rica em receita, pois MCG, canetas inteligentes e candidatos a bombas se concentram aqui. O programa Mudando o Diabetes em Crianças da Novo Nordisk estenderá insulina e glicosímetros gratuitos para ajudar a estabelecer hábitos de adesão precocemente.
Os clínicos estão migrando pacientes elegíveis com Tipo 2 para inibidores de SGLT-2 e medicamentos GLP-1 que reduzem eventos cardiovasculares e renais, mas a adoção de 20% e 3%, respectivamente, revela espaço para crescimento. À medida que as barreiras de acessibilidade diminuem, a politerapia orientada por diretrizes elevará o gasto per capita. O setor egípcio de medicamentos e dispositivos para diabetes também observa o crescimento da triagem para diabetes gestacional; cada caso identificado gera terapia de insulina de curto prazo e glicosímetros no pós-parto.
Por Usuário Final: Força do Varejo, Impulso Online
As farmácias de varejo detinham 54,18% do mercado egípcio de medicamentos e dispositivos para diabetes em 2025, impulsionadas por uma densa rede de 60.000 estabelecimentos e pelo hábito cultural de aconselhamento farmacêutico. Redes como Seif e Ezaby utilizam aplicativos de fidelidade e entrega no mesmo dia para reter compradores urbanos. Os canais online cresceram a um CAGR de 6,05% e já respondem por um quarto das vendas urbanas. O modelo de assinatura da Chefaa oferece descontos de 15% em medicamentos, enquanto a Yodawy integra prescrições eletrônicas das consultas de telessaúde da Vezeeta.
As farmácias hospitalares responderam por aproximadamente um terço dos gastos, dependendo de licitações em volume que enfatizam insulina genérica e glicosímetros básicos. As regras de capitação do UHIS empurram os hospitais para biossimilares e dispositivos com custo controlado. Outros usuários finais, como clínicas corporativas e centros de organizações não governamentais, preenchem lacunas rurais, mas movimentam volumes pequenos. O tamanho do mercado egípcio de medicamentos e dispositivos para diabetes que flui pelos canais online está previsto para quase dobrar entre 2026 e 2031, à medida que a penetração de smartphones supera 80% e os custos de entrega na última milha caem.
Análise Geográfica
O Cairo sozinho responde por 40% das vendas de medicamentos e dispositivos por concentrar a maioria dos endocrinologistas, hospitais privados e redes de farmácias. A Fase 1 do UHIS já cobriu Port Said, Luxor e outras governadorias, preparando o terreno para o crescimento em cidades secundárias. A expansão para Aswan, Qena e Sohag desbloqueará grandes contingentes de pacientes sem diagnóstico, cujo tratamento começa com metformina de baixo custo e progride para insulina e MCG à medida que a infraestrutura amadurece.
Lacunas na cadeia de frio, calor de verão acima de 40 °C e longas distâncias de deslocamento restringem a penetração de dispositivos no curto prazo, mas subsídios governamentais para refrigeradores movidos a energia solar prometem melhora gradual.
A Península do Sinai e as governadorias do Mar Vermelho contribuem com menos de 5% da receita devido às populações esparsas, mas abrigam nichos de turismo médico onde expatriados demandam MCG e bombas premium. Os corredores internacionais também são relevantes. Com a AfCFTA, o Egito se posiciona como um hub de exportação: a capacidade planejada de 100 milhões de frascos de insulina da Eva Pharma pode atender parte da demanda da Nigéria, do Quênia e da África do Sul por meio de embarques pelos portos de Suez com tarifas favoráveis.
Panorama regulatório
A Autoridade Egípcia de Medicamentos (EDA), estabelecida sob a Lei 151/2019, é o regulador central para produtos farmacêuticos e dispositivos médicos no Egito, abrangendo medicamentos para diabetes, medidores, tiras, CGM e dispositivos de administração de insulina. O processamento regulatório tem avançado em direção a um acesso ao mercado mais rápido, com reduções relatadas nos prazos de registro farmacêutico para cerca de 2-6 meses em 2025, enquanto os dossiês de dispositivos utilizam cada vez mais fluxos de submissão eletrônica da EDA, como a plataforma MeDevice.
Para o fornecimento de insumos de cuidados com diabetes, a conformidade inclui as Boas Práticas de Distribuição (GDP) e Boas Práticas de Armazenamento (GSP) aplicadas pela EDA, que são relevantes para produtos de insulina e sensores dependentes de cadeia de frio. A pesquisa clínica que apoia novas terapias e a adoção de dispositivos é regida pela estrutura de ensaios clínicos do Egito, sob a Lei nº 214 de 2020 e os Regulamentos Executivos nº 927 de 2022, que moldam a geração de evidências e os compromissos pós-comercialização para tecnologias inovadoras de diabetes.
Cenário Competitivo
As multinacionais Novo Nordisk, Sanofi e Eli Lilly respondem conjuntamente por vendas significativas de insulina e medicamentos orais de marca, enquanto produtores regionais e locais dividem o restante. O Compromisso de Acesso à Insulina da Novo Nordisk, de USD 3 por frasco, estabelece tetos de preço e força as empresas locais a igualar ou superar esse nível. A Sanofi defende sua participação em insulina basal com Lantus e Toujeo, mas agora enfrenta três glarginas biossimilares com preços até 40% mais baixos. A Eli Lilly ganha alavancagem por meio de seu acordo de produção com a Eva Pharma, garantindo abastecimento local e opcionalidade de exportação.
A Eva Pharma exemplifica a ascensão dos campeões locais. Ela já reduziu a fatura nacional de importação de insulina em USD 30 milhões em 2025 e está se preparando para a expansão na África Subsaariana. A Sinocare fornece glicosímetros de baixo custo que atendem à precisão ISO, capturando nichos rurais e sensíveis ao preço. Os players de saúde digital Vezeeta, Cura e Altibbi criam ecossistemas de serviços que conectam teleconsultas, prescrições eletrônicas e cumprimento farmacêutico, tornando-os potenciais alvos de aquisição para fabricantes de dispositivos.
A tecnologia é o diferenciador mais claro. O FreeStyle Libre 2 da Abbott e o G7 da Dexcom fornecem dados em tempo real que reduzem eventos de hipoglicemia em até 50%. O sistema de circuito fechado de próxima geração da Medtronic ainda está ausente no Egito, mas poderia entrar por meio de clínicas privadas assim que o reembolso for introduzido. Os fabricantes locais observam a pressão sobre as margens, mas ganham resiliência ao adquirir IFAs domesticamente assim que o hub da Zona Econômica do Canal de Suez entrar em operação.
Líderes do Setor Egípcio de Medicamentos e Dispositivos para Cuidados com Diabetes
Roche
Omnipod
Medtronic
Sanofi S.A.
Novo Nordisk A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um grande funil de diagnóstico e tratamento ainda subatendido continua sendo um espaço em branco importante, já que 62% dos 13,2 milhões de adultos com diabetes no Egito não são diagnosticados. A implementação do UHIS e a triagem obrigatória, apoiadas por registros eletrônicos e aquisições, oferecem um caminho mais claro para ampliar a escala de medicamentos essenciais e monitoramento básico. O programa do setor de saúde apoiado pelo Banco Mundial destina financiamento para equipamentos de doenças não transmissíveis, o que pode se traduzir em licitações para sistemas de SMBG, diagnósticos em clínicas e consumíveis relacionados.
A localização e a resiliência da cadeia de suprimentos também criam oportunidades tanto para medicamentos quanto para dispositivos. A orientação do governo para a fabricação local, incluindo incentivos direcionados e apoio a aquisições, está alinhada com iniciativas como a fabricação local de insulina da Eva Pharma, cujo primeiro lote foi produzido em dezembro de 2024, e o polo planejado de fabricação de IFA na Zona Econômica do Canal de Suez, com o objetivo de reduzir a dependência de importações. No lado dos dispositivos, os portais digitais da EDA, incluindo processos mais estruturados de submissão eletrônica e classificação de dispositivos, reduzem o atrito para fabricantes em conformidade, enquanto o crescimento da distribuição organizada (redes de varejo e modelos de e-farmácia vinculados a e-prescrições) apoia pacotes de adesão baseados em assinatura que combinam medicamentos orais, insulina e insumos de monitoramento, particularmente em centros urbanos onde a adoção de CGM começou a formar uma base instalada.
Desenvolvimentos recentes do setor
- Maio de 2026: A Novo Nordisk planeja um centro de distribuição regional nos Emirados Árabes Unidos para atender 70 países, incluindo África e Ásia Central. O desenvolvimento amplia o alcance de distribuição da empresa na região e fortalece o acesso ao fornecimento no Egito. Isso apoia discussões sobre a preparação para exportação no âmbito da AfCFTA, além de acesso ao mercado, poder de negociação de preços e resiliência regional.
- Dezembro de 2024: Eli Lilly + Eva Pharma receberam aprovação da Autoridade Egípcia de Medicamentos para a insulina glargina de fabricação local. A produção local reduz importações e melhora a acessibilidade de preços. A parceria reforça a segurança de insulina do Egito e constrói uma presença de fabricação local com potencial de exportação.
- Setembro de 2024: Parceria entre Biocon e Tabuk para lançar produtos GLP-1 no Oriente Médio. O movimento introduz terapias GLP-1 na região. Isso amplia as opções terapêuticas e constrói canais regionais de comercialização.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange o valor dos medicamentos e dispositivos de cuidados com diabetes vendidos para uso no Egito, no âmbito do manejo e tratamento rotineiro da diabetes, contabilizado no ponto em que os produtos são fornecidos ao canal de saúde.
Exclusões de escopo: Excluímos serviços hospitalares mais amplos e programas gerais de triagem de diabetes quando não estão vinculados à venda de um medicamento ou dispositivo para diabetes.
Visão geral da segmentação
- Por Categoria de Dispositivo
- Medicamentos
- Insulina
- Antidiabéticos Orais
- Terapias Adjuvantes
- Dispositivos de Monitoramento de Glicose
- Dispositivos de Automonitoramento da Glicemia (AMSG)
- Dispositivos de Monitoramento Contínuo de Glicose (MCG)
- Dispositivos de Administração de Insulina
- Outros Dispositivos para Cuidados com Diabetes
- Medicamentos
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Gestacional e Outros
- Por Usuário Final
- Farmácias Hospitalares
- Farmácias de Varejo
- Vendas Online
- Outros Usuários Finais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece a base para nossa lógica de demanda e precificação, especialmente onde dados públicos podem ancorar padrões de prevalência, acesso e gastos no Egito. Referenciamos principalmente fontes públicas de saúde e população, como o Diabetes Atlas da Federação Internacional de Diabetes (IDF), os perfis de doenças não transmissíveis da Organização Mundial da Saúde (OMS), os indicadores de população e gastos com saúde do Banco Mundial e as estatísticas populacionais do CAPMAS. Esses insumos nos ajudam a estruturar o potencial grupo de pacientes e a utilização de cuidados.
Para manter o dimensionamento embasado no fluxo real de produtos, também verificamos sinais de reguladores e comércio, incluindo orientações da Autoridade Egípcia de Medicamentos e comunicados relacionados a preços, estatísticas de alfândega e comércio quando relevantes, e literatura clínica revisada por pares que reflete escolhas típicas de terapia e frequência de monitoramento. Paralelamente, registros de empresas, apresentações a investidores e imprensa confiável são usados para verificar a presença de portfólio e o momento da categoria. Onde os detalhes públicos são escassos, utilizamos assinaturas pagas para dados financeiros de empresas, notícias e finanças, e sinais seletivos no nível de embarques de importação e exportação. Essas fontes documentais são apenas ilustrativas, e muitas outras referências também foram utilizadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar como os produtos para diabetes se movem por farmácias hospitalares e de varejo, como médicos e educadores influenciam as escolhas de terapia e dispositivos, e como a acessibilidade financeira afeta o comportamento de reabastecimento e testes. Conversamos com uma combinação de distribuidores, participantes do canal farmacêutico, clínicos e especialistas focados em dispositivos para testar as premissas documentais sobre pacientes tratados, intervalos de reabastecimento, tamanhos de embalagem típicos e adesão a consumíveis de dispositivos.
Como este é um mercado nacional, garantimos abrangência em grandes centros urbanos e cidades secundárias para evitar sobrevalorizar padrões de acesso premium.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 25% | CXOs: 12% |
| Nível médio: 59% | Líderes funcionais/de unidade: 43% |
| Players menores: 16% | Gerentes: 45% |
Dimensionamento e Previsão de Mercado
O dimensionamento principal é construído usando uma abordagem top-down, de prevalência até coorte tratada. Nessa abordagem, a prevalência de diabetes no Egito é traduzida em pacientes tratados e depois em demanda anual para classes terapêuticas e categorias-chave de dispositivos. Para manter a praticidade, usamos uma sequência clara: estimar a população com diabetes, aplicar a adoção de tratamento e monitoramento, converter em unidades anuais (embalagens, canetas, tiras, sensores e consumíveis relacionados), e depois aplicar preços médios de venda que refletem a combinação de canais e controles de preços.
Algumas "impressões digitais" de mercado são usadas repetidamente porque explicam a maior parte da movimentação de valor. Elas incluem a prevalência de diabetes e a parcela diagnosticada, a proporção de pacientes em insulina versus terapias orais, o ciclo médio de reabastecimento e persistência, a frequência de testes SMBG e o consumo de tiras por paciente, a adoção de CGM e o ritmo de substituição de sensores, e a divisão entre fornecimento por farmácia hospitalar e farmácia de varejo. Quando surgem lacunas nas verificações bottom-up, como visibilidade incompleta sobre volumes de canais privados ou o impacto de importações paralelas, usamos faixas conservadoras e depois as estreitamos por meio de feedback de distribuidores e farmácias.
A previsão é feita usando análise de cenários apoiada por séries de tendência de curto prazo. Insumos como crescimento da prevalência, ritmo de expansão do reembolso e a repercussão esperada de preços e câmbio são variados, depois alinhados ao caso mais realista compartilhado pelos entrevistados. O resultado é finalmente corroborado com aproximações bottom-up seletivas, como preços amostrados multiplicados pelo volume para cestas prioritárias de medicamentos e dispositivos, e verificações de canal sobre vendas efetivas, antes que os totais sejam finalizados.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre sinais independentes, de modo que os totais finais não dependam de uma única fonte ou entrevista. Realizamos verificações de variância entre a demanda modelada por unidade e indicadores externos, incluindo estimativas de pacientes tratados, normas de consumo no nível de categoria e expectativas de combinação de canais. Em seguida, anomalias são revisadas e corrigidas com uma segunda análise.
Quando uma mudança parece material, como uma alteração significativa na política de preços, cobertura de reembolso, movimento cambial ou uma mudança súbita na adoção de dispositivos, os respondentes são recontatados para confirmar a direção e a magnitude do impacto. Os relatórios são atualizados anualmente, e atualizações intermediárias também são feitas quando eventos importantes remodelam as premissas. Antes da entrega, uma varredura final de atualização é concluída para que os clientes recebam a visão mais recente e consistente.
Tamanho do Mercado de Medicamentos e Dispositivos para Cuidados com Diabetes no Egito da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para medicamentos e dispositivos de cuidados com diabetes no Egito podem diferir por uma margem perceptível, mesmo quando os títulos parecem semelhantes. A maioria das lacunas vem do que é contabilizado como dispositivo para diabetes, de como os preços são tratados em moeda local versus USD, e se a demanda é construída a partir de pacientes tratados ou inferida a partir de gastos em nível mais alto.
Ao acompanhar coortes tratadas baseadas em prevalência, ciclos de substituição de dispositivos e reajustes de preços específicos do Egito, a Mordor Intelligence mantém a estimativa vinculada ao consumo real de terapia e monitoramento, em vez de amplas categorias de gastos com saúde.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 789,12 milhões de USD (2025) | |
| Consultoria Regional A | 0,74 bilhão de USD (2025) | Frequentemente subestima dispositivos ao tratar CGM e alguns consumíveis de administração de insulina apenas como gastos com equipamentos duráveis, e depois aplica uma visão estreita do canal farmacêutico que não capta o giro do varejo privado. |
| Associação do Setor B | 0,86 bilhão de USD (2025) | Pode resultar em valores mais altos quando os preços de tabela são usados sem ajuste para descontos de licitação e pontos de preço regulados, e quando a conversão para USD usa uma única taxa anual que não reflete o momento das mudanças cambiais. |
A diferença entre os três valores é explicada principalmente por margens de escopo em dispositivos e pelo tratamento de preços e moeda entre os canais. Com nosso modelo, as etapas permanecem visíveis desde o grupo de pacientes, até a demanda por unidade, até o valor precificado, o que facilita repetir o dimensionamento quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado egípcio de medicamentos e dispositivos para diabetes até 2031?
Espera-se que o mercado atinja USD 0,92 bilhão até 2031.
Qual é a velocidade de crescimento do segmento de dispositivos de administração de insulina?
Os dispositivos de administração de insulina avançam a um CAGR de 3,79% entre 2026 e 2031.
Qual canal cresce mais rapidamente para produtos para diabetes?
Farmácias online como Chefaa e Yodawy estão se expandindo a um CAGR de 6,05%.
Por que a produção local de insulina é importante?
Ela compensa os custos de importação, garante o abastecimento durante oscilações cambiais e posiciona o Egito como um hub de exportação da AfCFTA.
Página atualizada pela última vez em:



