
Taille et part du marché des virements numériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 278.17 Milliards de dollars |
| Taille du Marché (2031) | 342.35 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.24 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
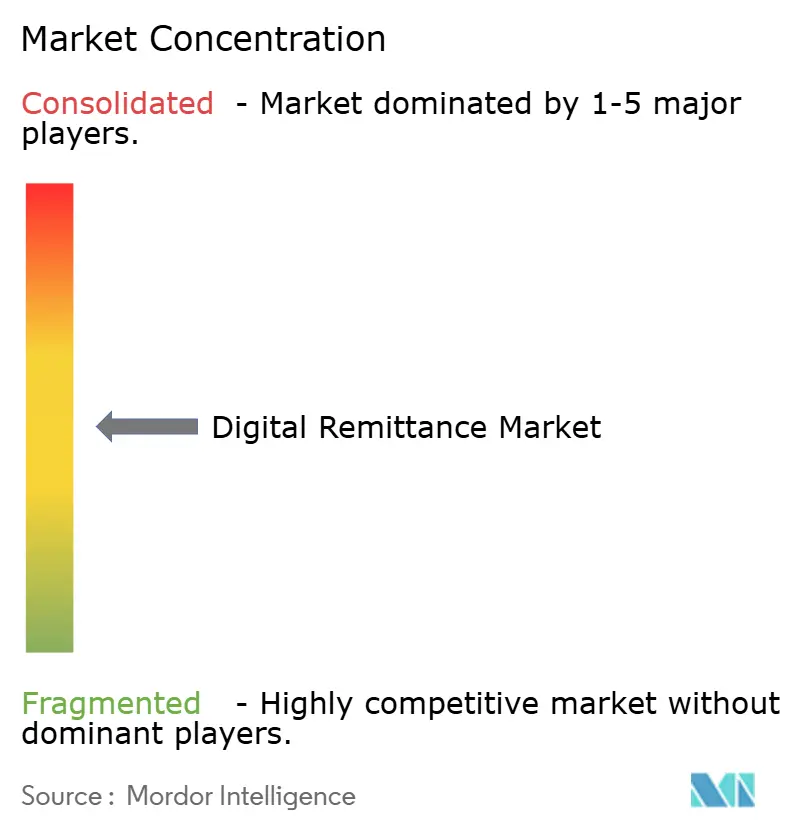
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des virements numériques par Mordor Intelligence
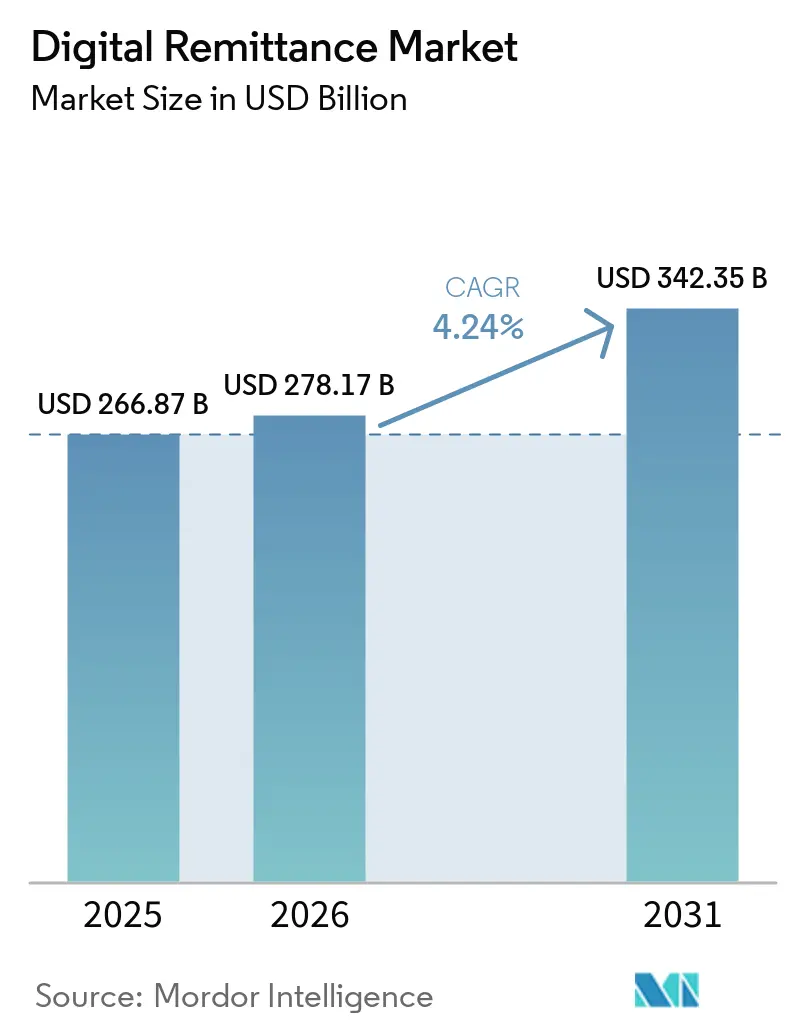
La taille du marché des virements numériques devrait passer de 266,87 milliards USD en 2025 et 278,17 milliards USD en 2026 à 342,35 milliards USD d'ici 2031, enregistrant un CAGR de 4,24 % entre 2026 et 2031.
Cette expansion régulière repose sur des transformations structurelles profondes : 1,35 milliard de comptes de monnaie mobile traitent désormais plus de 2 millions USD par minute, catalysant une transition de la banque correspondante vers des corridors activés par la blockchain et des plateformes de finance intégrée[1]. L'adoption rapide des smartphones, les programmes gouvernementaux de réduction des espèces et la pression sur les coûts des opérateurs de transfert d'argent (OTA) compriment le délai de règlement de plusieurs jours à quelques secondes, tout en faisant baisser les frais.
Principaux enseignements du rapport
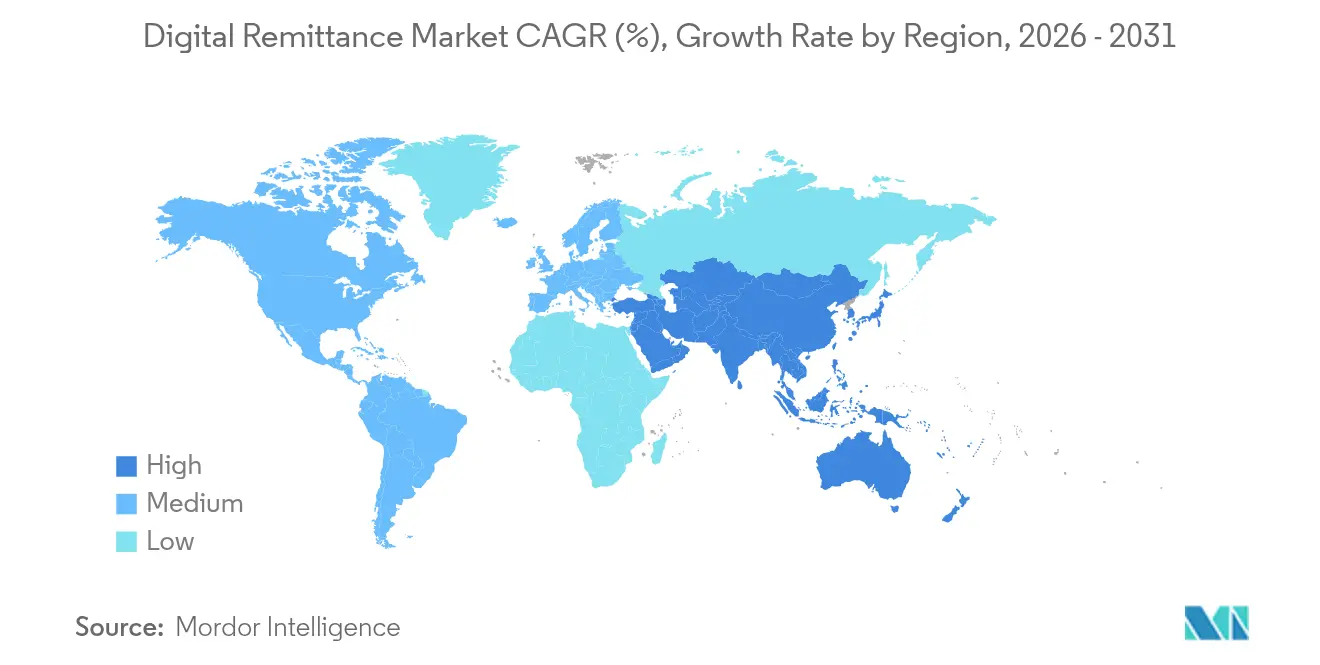
- Par zone géographique, l'Asie-Pacifique détenait une part de marché des virements numériques de 34,85 % en 2025, tandis que la région Moyen-Orient et Afrique devrait se développer à un CAGR de 12,05 % d'ici 2031.
- Par canal, les applications mobiles étaient en tête avec une part de 54,85 % en 2025 ; les passerelles crypto et blockchain affichent la croissance la plus rapide à un CAGR de 24,18 % jusqu'en 2031.
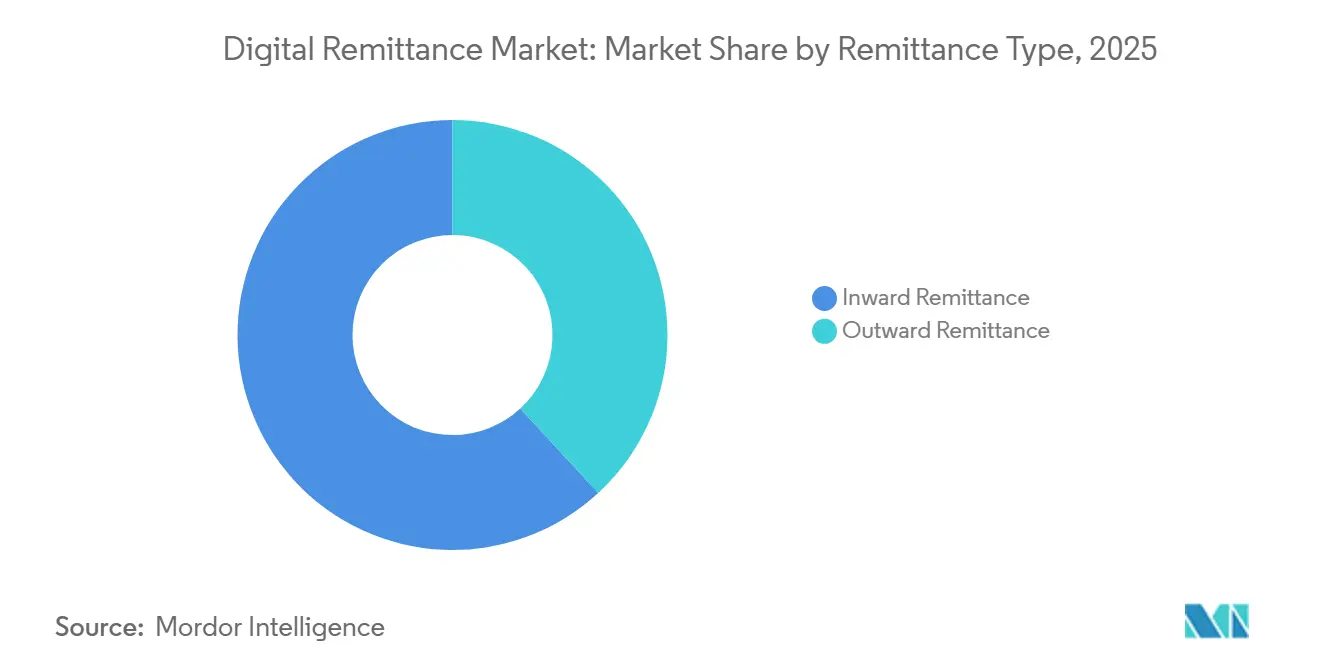
- Par type de virement, les flux entrants représentaient 61,85 % de la taille du marché des virements numériques en 2025, tandis que les flux sortants devraient progresser à un CAGR de 16,53 % entre 2026 et 2031.
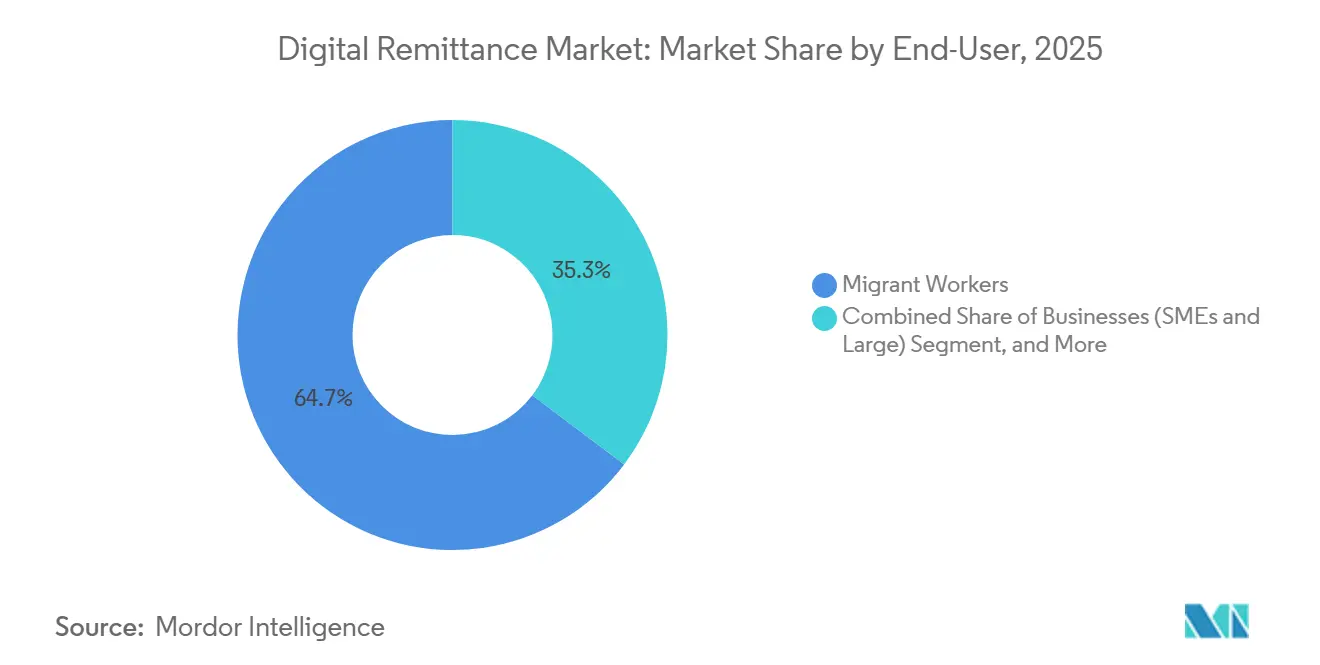
- Par utilisateur final, les travailleurs migrants ont généré 64,72 % du volume en 2025 ; les utilisateurs professionnels enregistrent le CAGR projeté le plus élevé à 14,25 % d'ici 2031.
- Par type de prestataire, les opérateurs de transfert d'argent détenaient une part de 46,35 % en 2025, mais les passerelles crypto affichent la croissance la plus forte à un CAGR de 24,18 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Hausse de la pénétration des smartphones et comportement de paiement axé sur le mobile
L'adoption mondiale de la monnaie mobile dépasse désormais 1,35 milliard de comptes enregistrés, avec un demi-milliard d'utilisateurs actifs mensuels envoyant plus de 2 millions USD chaque minute. Ces utilisateurs contournent les services bancaires en agence, permettant des transferts de compte à compte réglés en quelques secondes. L'Afrique subsaharienne héberge plus de 1,1 milliard de ces comptes, prouvant qu'un téléphone portable et une couverture réseau peuvent se substituer à des canaux physiques coûteux. À mesure que les prix des smartphones baissent et que l'accès aux données s'élargit, les prestataires qui proposent des parcours intuitifs au sein de leurs applications prennent un avantage décisif sur les acteurs établis centrés sur les agents. Il en résulte une hausse durable du marché des virements numériques, le comportement mobile devenant la norme tant pour les expéditeurs que pour les destinataires.
Croissance de la main-d'œuvre mondiale de migrants et des volumes de transactions transfrontalières
Les entrées de virements vers les économies à revenu faible et intermédiaire ont atteint 656 milliards USD en 2024, dépassant combinés les investissements directs étrangers et l'aide publique au développement (Banque mondiale). Les virements représentent jusqu'à 40 % du PIB dans des pays tels que le Tadjikistan, fournissant des amortisseurs essentiels aux revenus des ménages[3]. Les migrants plus jeunes, nés à l'ère numérique, adoptent les transferts par application à un rythme plus élevé, exerçant une pression sur les frais de retrait en espèces et stimulant l'innovation dans les corridors. Des économies émergentes, dont les Émirats arabes unis et la Chine, ont évolué d'un statut de pur destinataire à celui de grands pays d'origine, diversifiant les flux et créant de nouveaux corridors Sud-Sud que les acteurs numériques peuvent desservir à moindre coût. Les économies d'échelle générées par la hausse des volumes rendent les modèles à frais fixes viables, élargissant encore l'adoption.
Pression sur les coûts des OTA traditionnels accélérant la transition numérique
Les frais moyens de transfert numérique avoisinent 5 %, contre 7 % pour les méthodes non numériques. Des acteurs établis tels que Western Union ont reconnu cette pression en acquérant le portefeuille mobile Dash pour doubler leurs revenus numériques d'ici 2025. MoneyGram a installé une nouvelle direction pour accélérer les mises à niveau de sa plateforme. Parallèlement, les réseaux blockchain démontrent qu'une fois l'infrastructure amortie, les coûts marginaux s'effondrent à quasi zéro. Les corridors activés par Ripple règlent déjà les transferts transfrontaliers en quelques secondes, contournant plusieurs banques correspondantes. L'écart de coût flagrant contraint les OTA à se numériser, à nouer des partenariats ou à céder des parts aux nouveaux entrants fintech.
Initiatives gouvernementales d'inclusion financière et de réduction du recours aux espèces
Le plan d'incitation de 180 millions USD de l'Inde pour les transactions BHIM-UPI a contribué à porter les volumes mensuels UPI au-delà de 12 milliards, et le rail est désormais actif en France, à Maurice et au Sri Lanka. La feuille de route pour la réduction du recours aux espèces du Ghana vise à porter l'inclusion financière à 85 % d'ici 2025. Le programme Éthiopie numérique 2025 a porté la valeur des transactions numériques à 82 milliards USD en quatre ans. Ces politiques élargissent les réseaux, renforcent la culture numérique des utilisateurs et réduisent la dépendance aux espèces — autant de facteurs favorables au marché des virements numériques. Le cadre d'inclusion financière de la Malaisie promeut explicitement le virement électronique pour les PME et les migrants, montrant comment des règles ciblées peuvent débloquer une croissance de niche.
Conformité multi-juridictionnelle et complexité KYC/LBC
Les régulateurs renforcent les exigences en matière de lutte contre le blanchiment de capitaux (LBC) et étendent leur surveillance aux actifs virtuels. Les normes 2025 du Groupe d'action financière (GAFI) imposent un suivi plus clair de la propriété effective, obligeant les prestataires à investir massivement dans les systèmes de contrôle et la surveillance multidevises. Les petites fintechs peuvent voir leurs coûts de conformité atteindre 20 % de leurs revenus, favorisant les acteurs de grande taille. La fragmentation des réglementations retarde également le lancement de produits, notamment pour les corridors activés par la blockchain où les orientations continuent d'évoluer. Si la conformité programmable offre une solution à long terme, les frictions à court terme ralentissent le déploiement des corridors et tempèrent l'expansion du marché des virements numériques.
Escalade de la cyberfraude et sophistication croissante des arnaques
Les fraudeurs exploitent l'ingénierie sociale, les logiciels malveillants et l'usurpation d'identité pilotée par l'IA pour intercepter des identifiants et détourner des fonds. Les attaques par déni de service distribué (DDoS) sur les API de paiement ont doublé en fréquence en 2024, incitant les prestataires à dépenser massivement pour des défenses multicouches. Des analyses complètes de la fraude en temps réel peuvent coûter plus de 10 millions USD à déployer et à maintenir (IBM). La nature transfrontalière des virements complique les recours, les auteurs sautant d'une juridiction à l'autre avec une coopération juridique inégale. Les utilisateurs victimes de pertes peuvent revenir aux espèces, soulignant pourquoi une sécurité robuste est désormais un facteur de différenciation concurrentiel essentiel plutôt qu'une fonction de back-office.
Analyse des segments
Par type de virement :
les flux sortants remettent en question les schémas traditionnelsLes transferts entrants représentaient encore 61,85 % de la taille du marché des virements numériques en 2025, ancrés par des corridors migratoires de longue date qui acheminent les revenus vers les pays d'origine. Pourtant, les transferts sortants progressent rapidement, affichant un TCAC de 16,53 % qui reflète l'essor économique des économies historiquement destinataires. Les pays du CCG illustrent ce pivot : les expatriés envoyant des fonds vers l'Asie du Sud et l'Afrique génèrent d'importants corridors sortants, tandis que la hausse des salaires en Chine alimente des transferts liés au commerce et à l'investissement. Les corridors blockchain sont attrayants dans ces couloirs car les liens avec les banques correspondantes sont ténus, et le règlement quasi instantané élimine les comptes nostro pré-financés. À mesure que davantage de marchés émergents exportent des capitaux, les flux sortants dilueront la domination des flux entrants et diversifieront les revenus entre les prestataires.
La croissance des transferts sortants modifie également les tactiques de tarification. Les prestataires peuvent regrouper des fonctionnalités de couverture de change ou de paiement échelonné pour séduire les PME qui règlent leurs fournisseurs étrangers. L'innovation produit, combinée à la libéralisation réglementaire dans des pays tels que le Nigeria et l'Indonésie, érode les plafonds hérités sur les montants de virement, accélérant encore les volumes. Le lien entre migration, entrepreneuriat diasporique et commerce bilatéral sous-tend une boucle de rétroaction qui renforce l'essor des flux sortants et stimule le chiffre d'affaires global du marché des virements numériques.

Par canal :
les passerelles cryptographiques perturbent la domination mobileLes applications mobiles détenaient une part de 54,85 % en 2025, bénéficiant de la généralisation des smartphones et de parcours utilisateurs intuitifs. Les portails web servent les utilisateurs professionnels à transactions élevées, et les codes USSD maintiennent la connectivité des téléphones basiques. Les passerelles crypto, cependant, surpassent tous les autres canaux avec un CAGR de 24,18 %, les stablecoins réduisant les coûts de conversion et les blockchains en temps réel ramenant le règlement à quelques secondes. Des pays comme les Philippines reçoivent désormais des stablecoins adossés au dollar que les bénéficiaires convertissent en portefeuilles locaux sans passer par plusieurs banques, illustrant comment l'innovation des canaux reconfigure les structures de coûts.
Les prestataires adoptent de plus en plus une approche omnicanale, permettant aux clients de scanner des codes QR, d'envoyer un stablecoin ou d'effectuer un retrait par carte, le tout dans la même application. Cette flexibilité renforce la fidélisation et élargit les segments adressables. À mesure que les monnaies numériques des banques centrales arrivent à maturité, les couches d'intégration reliant les MNBC aux rails privés deviendront essentielles. Les acteurs incapables d'orchestrer plusieurs rails risquent d'être cantonnés à des niches, tandis que les orchestrateurs pourront pratiquer des prix agressifs et développer le marché des virements numériques au-delà des transferts traditionnels aux particuliers.
Par utilisateur final :
les virements d'entreprises accélèrent l'adoption commercialeLes travailleurs migrants ont généré 64,72 % des volumes de 2025, envoyant des tickets prévisibles de faible valeur qui ancrent les modèles de liquidité des prestataires. Les utilisateurs professionnels, bien que moins nombreux aujourd'hui, affichent un TCAC soutenu de 14,25 % à mesure que les PME intègrent les corridors numériques dans leurs processus d'approvisionnement, de paie et de paiements sur les places de marché.
Les plateformes numériques réduisent les frictions de rapprochement grâce à des confirmations instantanées et à la correspondance automatisée des factures. La finance intégrée permet à un vendeur de commerce électronique de réserver des stocks, de les importer et de payer le fournisseur sans quitter l'écran de gestion des commandes. Ces gains d'efficacité renforcent la fidélité aux portefeuilles, augmentent les valeurs moyennes des transactions et attirent des revenus de niveau entreprise dans le secteur des virements numériques. À mesure que les API de conformité arrivent à maturité, l'intégration avec notation des risques réduira les délais KYC de plusieurs semaines à quelques heures, catalysant encore davantage l'adoption par les entreprises.
Par type de prestataire :
les passerelles cryptographiques remettent en question les hiérarchies traditionnellesLes opérateurs de transfert d'argent détiennent environ 46,35 % de part en 2025, mais leur avantage concurrentiel s'érode à mesure que les réseaux d'agents cèdent la place aux flux via applications. Les banques conservent les corridors à haute valeur, mais les plafonds de frais et les systèmes domestiques en temps réel les exposent à une pression tarifaire. Les spécialistes fintech tels que Wise et Remitly se développent grâce à des frais transparents et des boucles de parrainage virales, comprimant les marges à l'échelle du secteur. Les passerelles crypto, bien que naissantes, affichent un CAGR de 24,18 % à mesure que les régulateurs élaborent des règles plus claires pour les stablecoins et les dépôts tokenisés.
Des stratégies hybrides émergent. The Western Union Company intègre des rails blockchain tout en s'appuyant sur sa notoriété et sa capacité de conformité. Le partenariat de Nium avec Partior démontre comment les réserves de liquidités sur des registres distribués peuvent atteindre les clients bancaires sans déplacer les comptes existants. Le succès dépendra de la capacité à trouver le bon équilibre entre coût, couverture et conformité. Les prestataires qui harmoniseront ces éléments capteront des parts disproportionnées du marché des virements numériques.
Analyse géographique
Marché du Virement Numérique en Asie-Pacifique
L'Asie-Pacifique domine le paysage avec une part de marché du virement numérique de 34,85 % en 2025, portée par les entrées annuelles de 129 milliards USD de l'Inde et le réseau UPI de classe mondiale qui traite désormais plus de 12 milliards de transactions mensuelles. Les abonnés en Indonésie, au Vietnam et aux Philippines montrent une forte propension à changer de prestataire pour de meilleurs taux, ce qui impose une innovation continue. Le Projet Nexus, reliant cinq systèmes de paiement instantané de banques centrales, promet un règlement transfrontalier en temps réel et pourrait élargir davantage les corridors régionaux. La taille du marché du virement numérique pour l'Asie-Pacifique est appelée à s'accélérer à mesure que ces intégrations compriment les frais et les délais de règlement.
Marché du Virement Numérique en Amérique du Nord
L'Amérique du Nord demeure une région source majeure, notamment pour les corridors vers l'Amérique latine. Le Mexique dépend des virements pour sa stabilité macroéconomique, dépassant 65 milliards USD d'entrées en 2024. Le service FedNow, lancé en 2024, pose les bases de transferts interbancaires domestiques plus rapides pouvant à terme se connecter aux plateformes transfrontalières. Les agréments fintech au Canada sont en hausse, comme en témoigne l'enregistrement de Navro en tant que prestataire de services de paiement, signalant un plus grand choix sur les corridors Canada-Asie.
Marché du Virement Numérique au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique enregistrent la croissance la plus rapide avec un CAGR de 12,05 % jusqu'en 2031. Les pays du GCC, accueillant des millions d'expatriés, génèrent 27 % des virements vers l'Afrique et alimentent des corridors tels que celui de l'Arabie Saoudite vers le Kenya, qui dépasse 3 milliards USD annuellement. Les 1,1 milliard de comptes de monnaie mobile en Afrique subsaharienne constituent un réseau de paiement prêt à l'emploi. Le système de paiement instantané national de la Somalie, lancé en 2024, illustre comment même des États fragiles peuvent dépasser les infrastructures héritées et étendre leur portée vers les zones rurales à dominante monétaire. À mesure que les liens de paiement régionaux arrivent à maturité, la taille du marché du virement numérique pour l'Afrique devrait croître rapidement, récompensant les acteurs qui localisent leurs interfaces et leurs grilles tarifaires.
Paysage concurrentiel
La concurrence s'intensifie selon trois archétypes stratégiques. Premièrement, les acteurs établis tels que Western Union et MoneyGram s'appuient sur des marques vieilles de plusieurs décennies et des réseaux d'agents tout en acquérant des portefeuilles numériques ou en formant des partenariats blockchain pour se moderniser. Deuxièmement, les fintechs spécialisées — Wise, Remitly, WorldRemit — se développent grâce à des structures de frais transparentes, des applications localisées et des programmes de parrainage qui réduisent les coûts d'acquisition. Troisièmement, les réseaux natifs blockchain comme Ripple, Stellar et XDC offrent des coûts marginaux quasi nuls, séduisant à la fois les banques et les fintechs qui nécessitent un règlement instantané.
Sur le plan stratégique, les acteurs établis poursuivent des fusions et des partenariats API pour maintenir leur pertinence dans les corridors. Le rachat du portefeuille Dash par Western Union élargit son entonnoir consommateur, tandis que le renouvellement de la direction de MoneyGram priorise les investissements dans la plateforme et les intégrations bancaires. Les acteurs spécialisés diversifient leurs activités au-delà des flux de particulier à particulier vers les décaissements B2B et l'émission de cartes, à la recherche de revenus plus stables. Les réseaux blockchain se concentrent sur des pilotes d'entreprise démontrant un règlement conforme ; l'initiative de Nium et Partior à Singapour illustre la co-création entre les hubs de liquidité fintech et les banques réglementées. L'activité en matière de brevets souligne la course technologique, HUMBL ayant reçu des approbations américaines pour des méthodes de règlement tokenisé susceptibles d'améliorer la sécurité et l'efficacité.
Les facteurs de succès convergent vers trois piliers : un accès conforme à des liquidités à faible coût, des expériences client omnicanales et l'agilité pour localiser les fonctionnalités. Les acteurs qui maîtrisent deux de ces piliers peuvent construire des défenses durables ; ceux qui manquent des trois risquent de devenir des cibles d'acquisition à mesure que le marché des virements numériques se consolide.
Leaders du secteur des virements numériques
-
The Western Union Company
-
PayPal Holdings, Inc.
-
Wise plc
-
MoneyGram International, Inc.
-
Remitly Global, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Virement Numérique Entreprises couvertes dans ce rapport
- The Western Union Company
- PayPal Holdings, Inc.
- MoneyGram International, Inc.
- Wise plc
- Remitly Global, Inc.
- WorldRemit Ltd.
- Ria Financial Services, Inc.
- Paysend Group Ltd.
- OFX Group Limited
- Revolut Ltd.
- Azimo Limited
- TransferGo Ltd.
- CurrencyFair Ltd.
- Nium Pte. Ltd.
- Terra Payment Services (UK) Ltd.
- Airwallex (Hong Kong) Limited
- Euronet Worldwide, Inc.
- Al Fardan Exchange L.L.C.
- Globe Fintech Innovations, Inc
- Orange S.A. (Orange Money Business Unit)
Développements industriels récents dans Marché du Virement Numérique
- Juin 2025 : Thunes a étendu son réseau direct au Danemark, en Norvège et en Suède, élargissant sa portée dans les corridors nordiques et améliorant les options de règlement européennes.
- Mai 2025 : TerraPay s'est associé à Wave pour renforcer les virements transfrontaliers en Afrique de l'Ouest, dans le but d'approfondir l'inclusion financière sur les marchés francophones.
- Mai 2025 : XDC Network a collaboré avec Bitso Business pour alimenter les transferts des États-Unis vers le Mexique en utilisant la blockchain pour réduire les coûts et accélérer le règlement.
- Avril 2025 : Spin by Oxxo a forgé une alliance stratégique avec Félix Pago pour permettre des virements via WhatsApp des États-Unis vers l'Amérique latine, ciblant le corridor mexicain de 65 milliards USD.
Marché du Virement Numérique Portée du rapport et méthodologie de recherche
Définitions du Marché et Périmètre de Couverture
Selon Mordor Intelligence, le marché des virements numériques englobe tout transfert transfrontalier de personne à personne et de personne à entreprise qui est initié, traité et réglé via des canaux entièrement en ligne ou mobiles, y compris les portefeuilles basés sur des applications, les opérateurs de transfert d'argent activés par API et les portails numériques hébergés par les banques. Les valeurs reflètent la valeur nominale totale des fonds envoyés plus les frais de transaction divulgués.
Exclusion du périmètre : Les services de guichet purement en espèces sans étape d'initiation numérique sont exclus du périmètre de cette étude.
Aperçu de la Segmentation
- Par type de virement
- Virement entrant
- Virement sortant
- Par canal
- Mobile (basé sur application)
- En ligne/Web
- USSD/SMS
- Par utilisateur final
- Travailleurs migrants
- Entreprises (PME et grandes entreprises)
- Particuliers (famille et amis non migrants)
- Par type de prestataire
- Banques et établissements financiers traditionnels
- Opérateurs de transfert d'argent (OTA)
- Fintech/Néobanques
- Passerelles cryptographiques/blockchain
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient et Afrique
- CCG
- Israël
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Pour ancrer ces conclusions, les analystes de Mordor mènent des entretiens structurés avec des dirigeants de fintech, des collectifs de travailleurs migrants et des responsables de la conformité en Asie-Pacifique, en Amérique du Nord, dans le Golfe et en Afrique subsaharienne. De courtes enquêtes auprès d'expéditeurs fréquents nous aident à valider les montants moyens des transactions, les canaux préférés et l'élasticité aux variations de frais, comblant les lacunes que les données publiées ne peuvent pas couvrir.
Recherche Documentaire
Nos analystes cartographient d'abord l'univers des corridors numériques à l'aide de données publiques provenant de sources telles que la base de données mondiale sur les prix des virements de la Banque mondiale, la Balance des paiements du FMI, les tableaux de stocks migratoires de la Division de la population des Nations Unies et les tableaux de bord des associations de paiement régionales. Nous examinons également les statistiques de paiement des banques centrales, les rapports annuels 10-K des opérateurs cotés et les communiqués de presse crédibles. Lorsque la granularité au niveau des corridors fait défaut, D&B Hoovers et Dow Jones Factiva nous aident à approximer les répartitions de revenus et les nombres d'utilisateurs. Une analyse plus large des résumés de brevets via Questel met en évidence les rails blockchain émergents susceptibles de modifier les trajectoires de frais. Les sources citées ici sont illustratives ; de nombreux ensembles de données et documents supplémentaires alimentent notre analyse documentaire.
Dimensionnement du Marché et Prévisions
Une reconstruction descendante commence par les flux de virements sortants du FMI, qui sont ensuite filtrés par le taux de pénétration numérique de chaque pays, l'adoption des smartphones et le ratio de comptes activés par KYC. Les agrégations de prestataires des principales plateformes et la valeur d'envoi moyenne échantillonnée multipliée par les utilisateurs actifs mensuels servent de contre-vérification ascendante sélective avant la calibration finale. Les variables clés, notamment la croissance de la diaspora, la circulation des portefeuilles de monnaie mobile, la compression des frais de transfert moyens, l'adoption des bacs à sable réglementaires et les écarts de change spécifiques aux corridors, pilotent les ajustements annuels. Une régression multivariée avec des superpositions ARIMA projette les valeurs 2026-2030, tandis que l'analyse de scénarios amortit les changements de politique brusques tels que les plafonds sur les passerelles crypto.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont soumis à des contrôles de variance par rapport à des indicateurs indépendants tels que le volume transfrontalier SWIFT et les paiements de détail des banques centrales. Un examen des anomalies avec des analystes seniors précède la validation finale. Les rapports sont actualisés tous les douze mois, et des mises à jour intermédiaires sont déclenchées par des événements significatifs, par exemple une législation sur les plafonds de frais ou des sanctions.
Pourquoi la Base de Référence des Virements Numériques de Mordor Inspire Confiance
Les estimations publiées divergent parce que les entreprises choisissent des règles d'inclusion, des traitements des frais et des cadences de mise à jour différents.
Les principaux facteurs d'écart comprennent l'exclusion des flux d'entreprise à personne par certains éditeurs, le traitement variable des revenus de frais de plateforme et les conversions de devises incohérentes. Le périmètre rigoureux de Mordor, la modélisation à double approche et l'actualisation annuelle réduisent ces disparités.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 266,87 milliards USD (2025) | Mordor Intelligence | |
| 24,48 milliards USD (2024) | Cabinet de Conseil Mondial A | Périmètre étroit ; omet les corridors à faible valeur et la composante de frais de plateforme |
| 188,68 milliards USD (2025) | Association Professionnelle B | S'appuie sur les revenus déclarés des opérateurs, et non sur la valeur nominale des transferts ; validation primaire limitée |
La comparaison montre que lorsque l'étendue du périmètre, le traitement des frais et la validation en temps opportun sont alignés, l'approche équilibrée de Mordor offre aux décideurs une base de référence fiable et transparente qu'ils peuvent relier à des variables claires et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des virements numériques ?
Le marché des virements numériques s'élève à 278,17 milliards USD en 2026 et devrait atteindre 342,35 milliards USD d'ici 2031.
Quelle région est en tête du marché des virements numériques ?
L'Asie-Pacifique est en tête avec une part de marché de 34,85 %, aidée par les importants flux entrants de l'Inde et des rails de paiement instantané matures.
Quel canal connaît la croissance la plus rapide ?
Les passerelles cryptographiques et blockchain se développent à un TCAC de 24,18 % à mesure que les stablecoins et les dépôts tokenisés réduisent les écarts de change.
À quelle vitesse les virements d'entreprises progressent-ils ?
Les transferts à destination des entreprises progressent à un TCAC de 14,25 % à mesure que les PME numérisent leur commerce transfrontalier et adoptent la finance intégrée.
Quel est le principal frein à la croissance ?
Les exigences de conformité complexes et multi-juridictionnelles réduisent le TCAC prévisionnel de 1,1 point de pourcentage en augmentant les coûts opérationnels.
Les OTA traditionnels perdent-ils du terrain ?
Les opérateurs de transfert d'argent détiennent encore une part de 46,35 %, mais la pression sur les coûts et la disruption numérique les poussent à investir dans des partenariats blockchain et des applications mobiles pour rester compétitifs.