
Taille et part du marché du prêt numérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 566.52 Milliards de dollars |
| Taille du Marché (2031) | 985.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.68 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
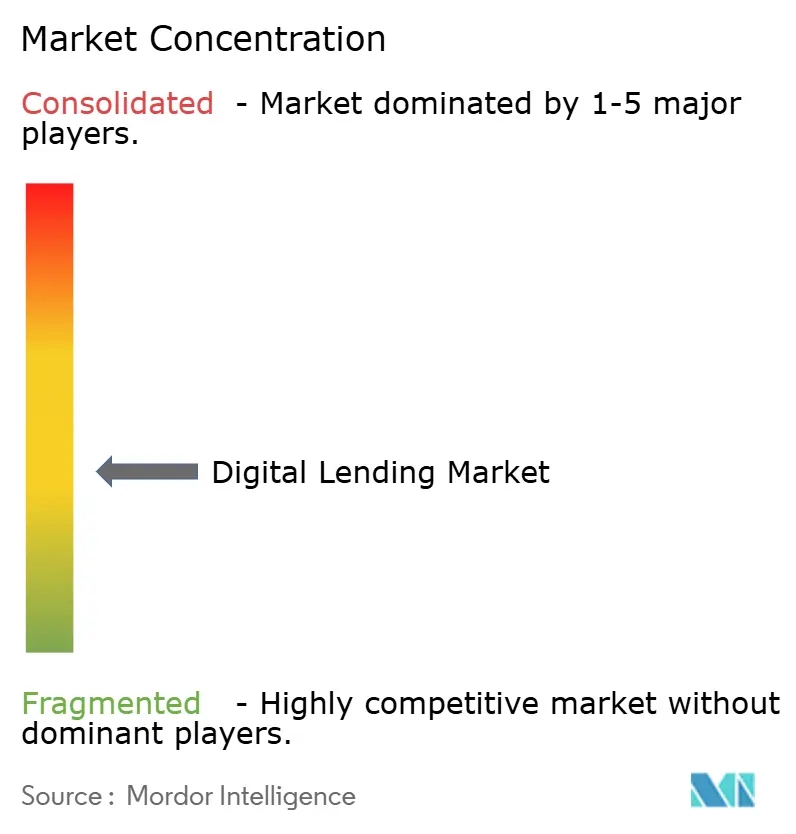
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du prêt numérique par Mordor Intelligence
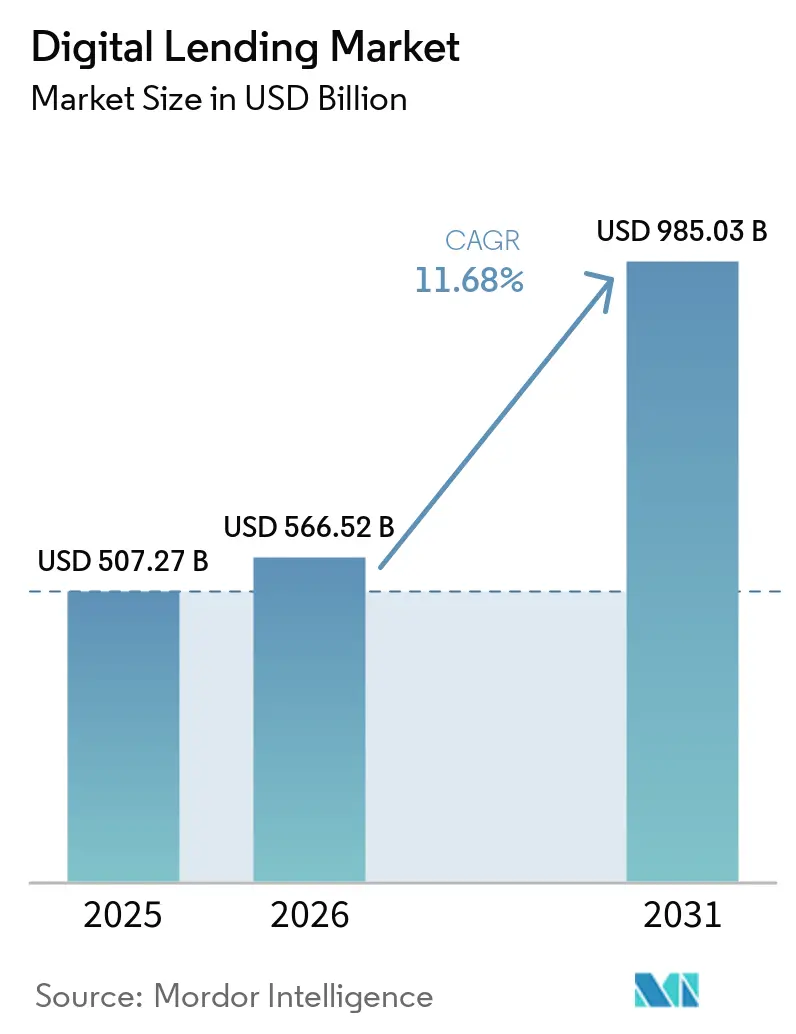
Le marché du prêt numérique était évalué à 507,27 milliards USD en 2025 et devrait croître de 566,52 milliards USD en 2026 pour atteindre 985,03 milliards USD d'ici 2031, à un TCAC de 11,68 % au cours de la période de prévision (2026-2031). Ce profil de croissance souligne des gains réguliers dans l'origination de crédit assistée par la technologie, la hausse des volumes de finance intégrée et une acceptation institutionnelle plus large de la souscription par intelligence artificielle. La prise de décision en matière de crédit en temps réel, les transferts de données de banque ouverte et les options d'achat immédiat avec paiement différé (BNPL) continuent d'attirer les emprunteurs loin des agences physiques. Les établissements investissent dans des systèmes d'origination de prêts natifs du cloud qui réduisent les coûts de traitement et ramènent les délais de décaissement de plusieurs semaines à quelques minutes. De nouvelles opportunités de revenus ont émergé autour des clients à faible historique de crédit et du financement transfrontalier des petites entreprises, aidées par la notation de crédit basée sur des données alternatives. L'intensité concurrentielle se renforce à mesure que les fintechs, les banques traditionnelles et les plateformes BigTech convergent vers des segments de clientèle identiques dans toutes les grandes régions.
Principaux enseignements du rapport
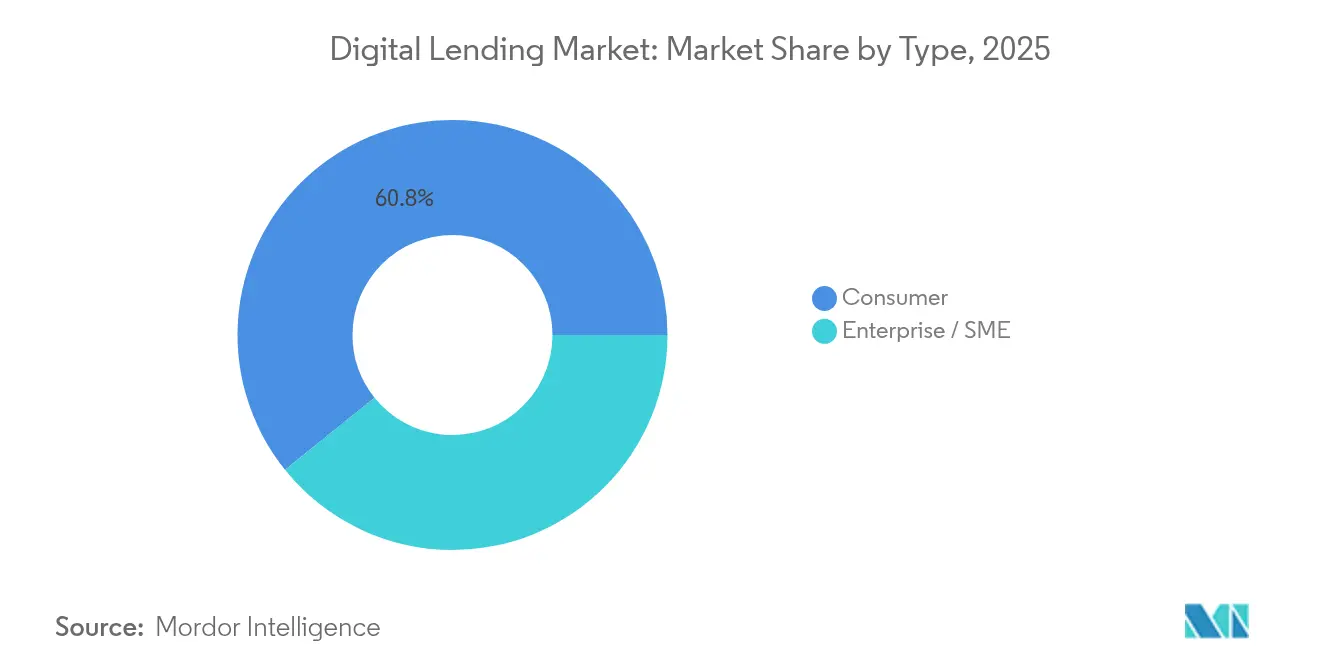
- Par type, le prêt aux consommateurs a dominé avec 60,78 % de la part de marché du prêt numérique en 2025, tandis que le prêt aux entreprises et aux PME progresse à un TCAC de 16,08 % jusqu'en 2031.
- Par mode de déploiement, les plateformes cloud représentaient 68,62 % de la taille du marché du prêt numérique en 2025, et les architectures hybrides s'étendent à un TCAC de 14,55 %.
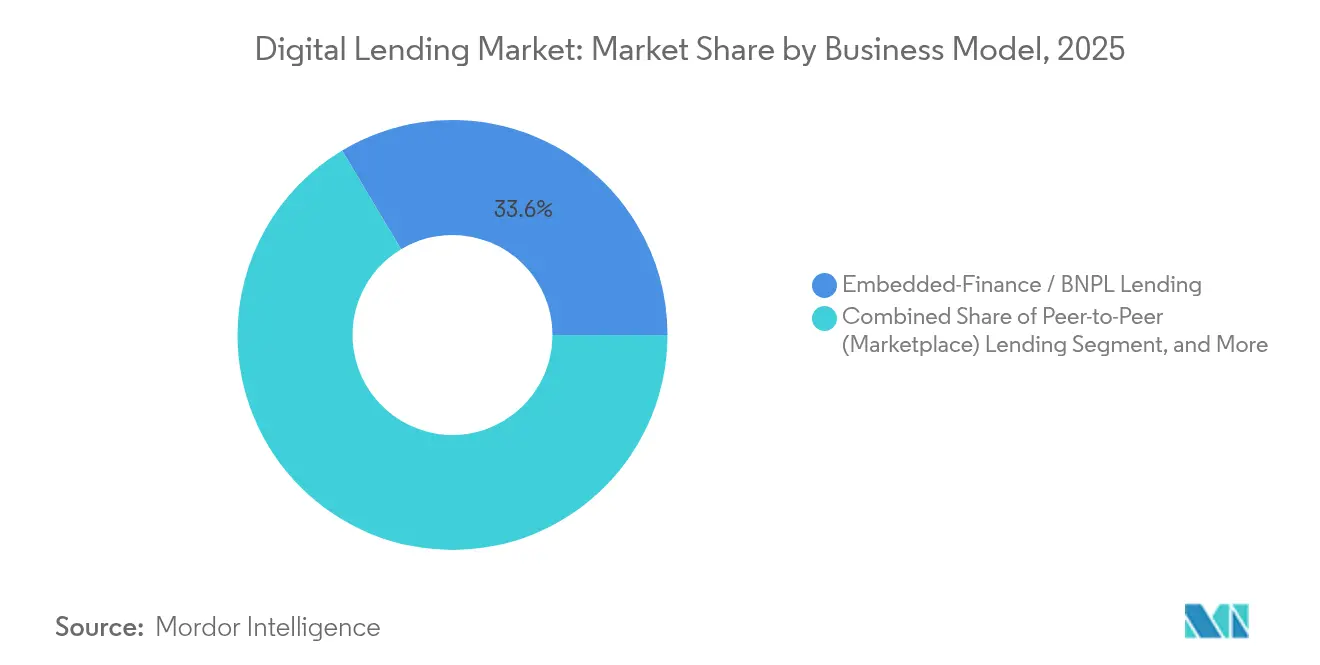
- Par modèle commercial, les structures BNPL et autres structures de finance intégrée ont capturé 33,58 % de la part des revenus en 2025 ; le même segment devrait croître à un TCAC de 19,52 % jusqu'en 2031.
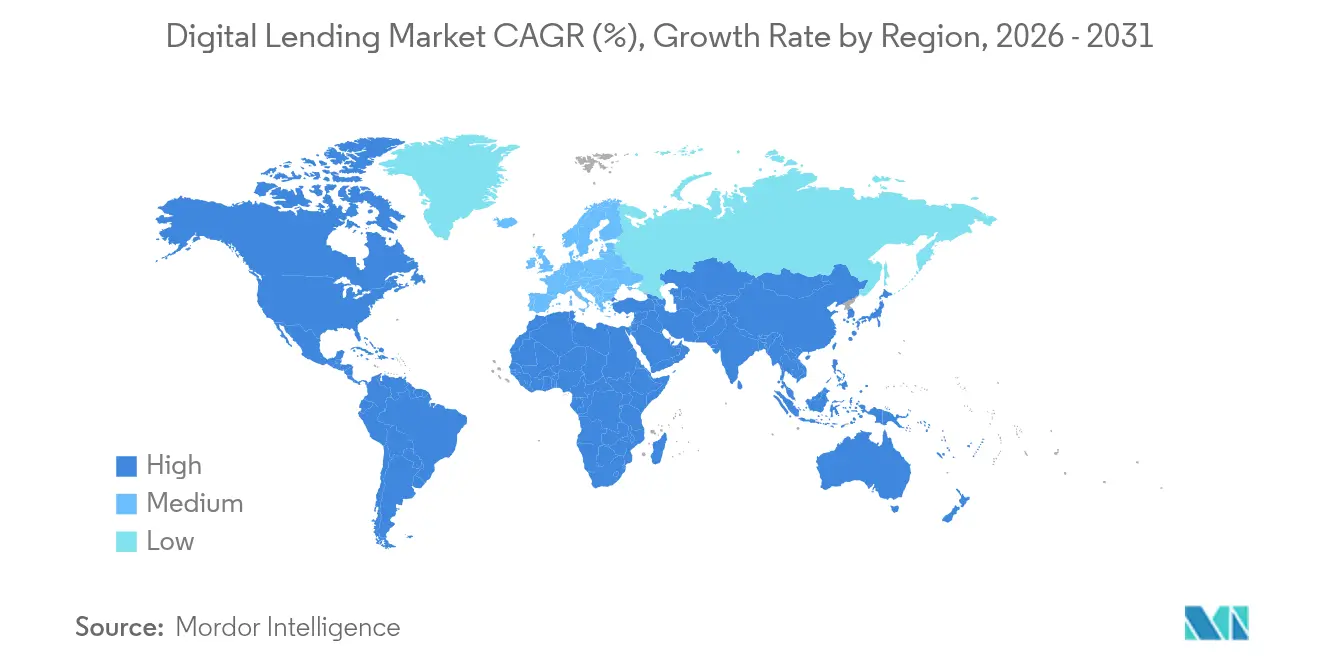
- Par géographie, l'Asie-Pacifique représentait 39,35 % de la taille du marché du prêt numérique en 2025, tandis que l'Afrique est en voie d'atteindre le TCAC le plus rapide de 21,85 % jusqu'en 2031.
- Par technologie, les processus de souscription pilotés par l'IA contrôlaient 43,62 % du marché du prêt numérique en 2025 et ont augmenté les taux d'approbation de 25 % sans augmenter le risque.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration des smartphones et d'internet | +2.8% | Asie-Pacifique, Afrique | Moyen terme (2-4 ans) |
| Plateformes fintech d'approbation instantanée | +2.1% | Amérique du Nord, Europe | Court terme (≤2 ans) |
| Réglementations de banque ouverte et d'e-KYC | +1.9% | Europe, Asie-Pacifique, Amérique latine | Moyen terme (2-4 ans) |
| Demande des PME pour des prêts de fonds de roulement rapides | +1.7% | Mondial | Court terme (≤2 ans) |
| Notation de crédit basée sur des données alternatives | +1.5% | Régions sous-bancarisées | Long terme (≥4 ans) |
| Essor du prêt de finance intégrée | +1.4% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La montée en puissance de la pénétration des smartphones et d'internet accélère le prêt axé sur le mobile
Le nombre total d'utilisateurs mondiaux de smartphones s'élevait à 6,8 milliards en 2024, offrant aux prêteurs un accès direct aux emprunteurs via des applications mobiles. Rien qu'en Asie-Pacifique, les paiements par portefeuille numérique ont atteint 9 800 milliards USD, renforçant la disposition des clients aux offres de crédit intégrées aux applications[2]. Les prêteurs exploitent désormais la géolocalisation, les métadonnées des appareils et les signaux comportementaux pour évaluer le risque en quelques secondes, ouvrant des lignes de crédit à des millions d'emprunteurs pour la première fois. Des organismes de réglementation tels que le Conseil indien de protection des données et l'Acte européen sur l'IA standardisent l'utilisation des données, ce qui aide les prêteurs à faire évoluer des modèles axés sur le mobile conformes à la réglementation.
La prolifération des plateformes fintech d'approbation instantanée transforme les attentes des emprunteurs
Plus de 90 % des demandes de prêt numérique sont désormais acheminées via des moteurs de souscription automatisés, et Upstart fait état de 80 % d'approbations instantanées sans téléchargement de documents. Les modèles d'apprentissage automatique analysent des centaines d'attributs d'emprunteurs en temps réel, réduisant les coûts d'origination et améliorant la satisfaction client. Les banques incapables d'égaler des délais d'approbation inférieurs à cinq minutes choisissent de plus en plus des partenariats en marque blanche avec des fournisseurs fintech pour préserver leur part de marché.
Des réglementations favorables en matière de banque ouverte et d'e-KYC permettent une souscription basée sur les données
Les règles européennes PSD3 et des mandats similaires en Asie obligent les banques à exposer les données des comptes clients via des API sécurisées, fournissant aux prêteurs des flux vérifiés de revenus, de trésorerie et de passif[3]. Les infrastructures d'identité numérique, telles que l'interface e-KYC indienne, raccourcissent l'intégration à moins de 60 secondes, tandis que le score de flux de trésorerie d'Experian démontre une amélioration de 25 % du pouvoir prédictif par rapport aux scores des bureaux de crédit traditionnels.
La demande des PME pour des prêts de fonds de roulement rapides stimule l'adoption B2B
Les petites entreprises font face à un déficit de financement mondial de 5 700 milliards USD. Les prêteurs numériques comblent ce déficit avec des produits de financement basé sur les revenus et d'affacturage de factures souscrits sur la base de données de ventes en temps réel. Des plateformes telles que Novo et Bitty Advance décaissent des capitaux en 24 heures, soutenant la continuité de la chaîne d'approvisionnement pour les marchands en Amérique latine, en Asie du Sud-Est et aux États-Unis.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risques liés à la cybersécurité et à la confidentialité des données | –1.8% | Amérique du Nord, Europe | Court terme (≤2 ans) |
| Plafonnement réglementaire des taux d'intérêt | –1.2% | Marchés émergents | Moyen terme (2-4 ans) |
| Fatigue des investisseurs sur les marchés de prêt entre pairs | –0.9% | Europe, Amérique du Nord | Court terme (≤2 ans) |
| Risque de concentration chez les fournisseurs de cloud | –0.7% | Europe, Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Les risques liés à la cybersécurité et à la confidentialité des données mettent à l'épreuve l'évolutivité des plateformes
Les établissements financiers n'allouent que 13 % de leurs budgets informatiques à la sécurité, même si les empreintes API s'élargissent. En 2024, 62 % des prêteurs interrogés ont enregistré une hausse des incidents de fraude, et les régulateurs exigent désormais des architectures à confiance zéro dans le cadre des régimes RGPD et CCPA. La hausse des primes d'assurance cybersécurité et les notifications obligatoires en cas de violation font gonfler les coûts de conformité, en particulier pour les plateformes transfrontalières.
La fatigue des investisseurs sur les marchés de prêt entre pairs réduit l'offre de capitaux
Des pics de défaut historiques sur plusieurs places de marché de prêt entre pairs européennes ont poussé les arriérés moyens à 6 % et déclenché la faillite de plateformes autrefois très en vue. Des investisseurs particuliers averses au risque ont réagi en réorientant leurs fonds vers des dépôts assurés, obligeant les prêteurs sur place de marché à augmenter les rendements ou à courtiser des acheteurs institutionnels. L'instabilité de financement qui en résulte restreint l'inventaire de prêts et ralentit l'expansion des plateformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le prêt aux consommateurs maintient son envergure tandis que le crédit aux PME affiche des gains plus rapidesLes prêts aux consommateurs représentaient 60,78 % du marché du prêt numérique en 2025, portés par la demande de financement personnel et de BNPL. Parallèlement, les facilités accordées aux PME devraient croître à un TCAC de 16,08 % jusqu'en 2031, reflétant les pénuries de fonds de roulement et l'adoption de modèles basés sur des données alternatives qui valorisent la visibilité des flux de trésorerie en temps réel. La taille du marché du prêt numérique pour les produits PME devrait atteindre 246,09 milliards USD d'ici 2031. Les prêteurs intègrent des API avec des logiciels de comptabilité pour collecter les factures, les données de paie et fiscales, réduisant les cycles de souscription de plusieurs semaines à 48 heures. À mesure que les plateformes localisées atteignent des taux de pertes sur créances comparables aux portefeuilles de consommateurs, les banques mondiales concluent des partenariats de partage des revenus pour sécuriser la distribution.
Dans le secteur des consommateurs, les offres de crédit intégrées dans les caisses d'e-commerce continuent d'étendre leur portée aux cohortes à revenus plus faibles. Une part croissante des millennials salariés utilise désormais les données de période de paie pour accéder à des options d'avance sur salaire. Des modèles d'IA explicable avancés atténuent les biais, indiquant une pression à la baisse sur les radiations dans les grandes cohortes homologues. Ensemble, ces forces préservent une base solide pour les volumes de prêts aux consommateurs tout en ouvrant un segment PME à croissance encore plus rapide.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de prêt :
les prêts personnels dominent ; les prêts de fonds de roulement enregistrent le TCAC le plus rapideLes prêts personnels représentaient 35,44 % de la taille du marché du prêt numérique en 2025, alimentés par des modèles de décision instantanée et de faibles coûts d'acquisition. Les prêts automobiles suivent, tirant parti des intégrations au point de vente qui réduisent le temps en salle de vente à moins de 60 secondes [UPSTART.COM]. Les catégories de prêts hypothécaires, de prêts sur valeur domiciliaire et de prêts étudiants connaissent une migration numérique plus lente en raison des vérifications de garantie complexes et des règles de subvention.
Les prêts de fonds de roulement aux petites entreprises devraient enregistrer un TCAC de 10,52 %. Le financement basé sur les revenus aligne les remboursements sur les recettes quotidiennes par carte, offrant aux marchands une flexibilité en cas de fluctuations de la demande. Les plateformes d'affacturage de factures intégrées dans les tableaux de bord de planification des ressources d'entreprise débloquent des liquidités dans les 24 heures suivant l'émission de la facture. Cette voie de finance intégrée attire les écosystèmes mondiaux de logistique, d'agriculture et de travailleurs indépendants qui manquaient historiquement de garanties pour les lignes de crédit traditionnelles.
Par mode de déploiement :
le cloud domine ; les structures hybrides réduisent l'écartLes installations cloud contrôlaient 68,62 % des revenus de 2025 après que les banques ont pivoté vers des piles de prêt conteneurisées et axées sur les API. Un sous-ensemble important d'établissements de premier rang impose toujours un stockage sur site pour les données sensibles. Les déploiements hybrides progressent donc à un TCAC de 14,55 %, les banques segmentant les charges de travail, conservant les informations personnellement identifiables derrière des pare-feux tout en tirant parti des clouds publics pour l'entraînement de modèles d'IA à forte intensité de calcul.
Le risque de dépendance aux fournisseurs a poussé les régulateurs à examiner la concentration systémique. L'Autorité bancaire européenne et la Banque d'Angleterre encouragent des stratégies multi-cloud qui maintiennent la continuité opérationnelle. Les prêteurs répondent en se diversifiant parmi les hyperscalers et en incorporant des couches de portabilité Kubernetes. Cette architecture prend en charge les décisions de crédit en temps réel sur les appareils mobiles même dans les marchés à bande passante limitée, élargissant la portée client.
Par modèle commercial :
la finance intégrée redéfinit la distribution des prêtsLes accords BNPL et de finance intégrée ont capturé 33,58 % des revenus de 2025 et devraient s'étendre à près de 19,52 % annuellement. Les marchands non bancaires intègrent des boutons de crédit dans les flux de paiement via des rails de banque en tant que service, augmentant les montants des transactions et la fidélisation des clients. Les plateformes de prêt entre pairs conservent un créneau d'investisseurs fidèles mais font face à une instabilité de financement, tandis que les prêteurs fintech au bilan obtiennent des lignes d'entrepôt auprès des banques pour faire évoluer les originations sans dilution.
La pénétration de la finance intégrée dans les canaux B2B est la prochaine frontière, avec des portails de logistique et d'approvisionnement intégrant des lignes de crédit fournisseurs. Les partenariats entre les réseaux de cartes et les entreprises de logiciels d'e-commerce accélèrent cette tendance, faisant du crédit une fonctionnalité par défaut plutôt qu'un complément. Le secteur du prêt numérique mesure de plus en plus le succès sur la base des délais d'approbation plutôt que sur la seule marge d'intérêt nette.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par technologie :
la souscription par IA domine l'adoption ; la blockchain reste exploratoireLes moteurs de souscription alimentés par l'IA représentaient 43,62 % des dépenses technologiques en 2025, générant 25 % d'approbations supplémentaires par rapport aux cartes de score traditionnelles. Les API de banque ouverte assurent une actualisation continue des données, renforçant les signaux d'alerte précoce pour la détérioration du crédit. Les pilotes d'IA générative apparaissent dans la classification de documents et la communication avec les emprunteurs, mais représentent moins de 10 % des charges de travail en production.
Les contrats intelligents basés sur la blockchain ont gagné du terrain dans le micro-prêt garanti, mais restent en dessous de 2 % du volume total de prêts. Les banques citent les risques d'oracle et l'ambiguïté réglementaire. L'analytique des mégadonnées, quant à elle, soutient des modèles basés sur des données alternatives qui exploitent les paiements de services publics, les empreintes sur les réseaux sociaux et les évaluations d'e-commerce, élargissant ainsi l'accès aux consommateurs sous-bancarisés.
Analyse géographique
Marché du prêt numérique en Asie-Pacifique
L'Asie-Pacifique représentait 39,35 % du marché du prêt numérique en 2025, soutenue par plus de 235 banques numériques agréées et des infrastructures de paiement soutenues par les gouvernements, telles que l'UPI indien, qui enregistrait en moyenne 12 milliards de transactions mensuelles en 2025. Les super-applications chinoises intègrent le crédit aux portefeuilles électroniques, aux services de covoiturage et aux plateformes de livraison de repas, créant de puissantes boucles de données. Les gouvernements de Singapour et d'Australie exploitent des bacs à sable réglementaires qui réduisent les cycles de test des produits à six mois, accélérant ainsi l'entrée sur le marché des prêteurs challengers.
Marché du prêt numérique en Afrique
L'Afrique a enregistré le CAGR le plus rapide, à 21,85 %, et devrait atteindre 47 milliards USD de revenus d'ici 2028. Les infrastructures de monnaie mobile, pionnières au Kenya et au Ghana, constituent l'épine dorsale des moteurs de microcrédit qui évaluent les achats de crédit téléphonique et les transferts entre particuliers pour évaluer le risque. Les start-ups au Nigeria et en Égypte attirent des fonds de capital-risque internationaux et développent des solutions transfrontalières d'avance sur salaire pour la diaspora africaine.
Marché du prêt numérique en Amérique du Nord, en Europe et en Amérique latine
L'Amérique du Nord et l'Europe affichent une forte pénétration mais une croissance globale plus lente. La législation américaine sur le paiement fractionné (BNPL) reste fluctuante, mais PayPal a dépassé 30 milliards USD de montants cumulés accordés, démontrant l'envergure des acteurs établis. En Europe, les mises à niveau de la DSP3 et la loi européenne sur l'IA fournissent des règles unifiées qui renforcent le passeport transfrontalier, bien que les plafonds de taux d'intérêt prévus dans plusieurs directives sur le crédit à la consommation freinent les segments à rendement élevé. L'Amérique latine voit se multiplier les opérations de finance intégrée ancrées sur les paiements en temps réel tels que le PIX brésilien, ouvrant la voie à une croissance du prêt à deux chiffres malgré la volatilité macroéconomique.
Paysage réglementaire
La réglementation du prêt numérique converge autour des droits sur les données des consommateurs, de la supervision des écosystèmes de prêt tiers et de l'auditabilité des décisions de crédit automatisées. Dans l'Union européenne, le règlement sur l'IA (règlement (UE) 2024/1689) classe l'évaluation de la solvabilité et la notation de crédit comme des cas d'usage d'IA à haut risque, avec des exigences contraignantes pour les services financiers à partir d'août 2026. Cela élève les attentes en matière de gouvernance concernant la documentation des modèles, le suivi et la supervision humaine.
Aux États-Unis, le Consumer Financial Protection Bureau (CFPB) a poursuivi ses travaux réglementaires pertinents pour le prêt numérique, notamment les modifications de la Regulation B (ECOA) et une activité parallèle affectant l'accès aux données de type open banking et le traitement du BNPL en vertu des règles de crédit à la consommation. Dans les marchés émergents à forte croissance, les régulateurs renforcent les exigences de licence, de divulgation et de reporting pour les applications de prêt numérique et les fournisseurs de services de prêt. La Reserve Bank of India a consolidé son cadre à travers les Reserve Bank of India (Digital Lending) Directions 2025, introduisant des exigences structurées pour les arrangements entre entités réglementées et fournisseurs de services de prêt (RE-LSP) et rendant obligatoire le reporting des applications de prêt numérique (DLA), y compris le téléchargement des données DLA avant le 15 juin 2025, avec des dispositions supplémentaires effectives à partir du 1er novembre 2025 pour les LSP en partenariat avec plusieurs entités réglementées. Le Nigeria a également intégré davantage le crédit numérique dans le périmètre réglementaire via les FCCPC Digital, Electronic, Online, or Non-traditional Consumer Lending Guidelines 2025, effectives à partir du 18 novembre 2025, renforçant les exigences en matière de divulgation et de conduite pour les prêts via applications.
Analyse de la chaîne de valeur
La création de valeur dans le prêt numérique commence par l'acquisition de clients et la distribution intégrée, puis passe par l'intégration et l'e-KYC, l'agrégation de données (compte bancaire, flux de trésorerie, appareil et données alternatives), la souscription et la tarification automatisées, le financement ou l'approvisionnement en capital, et le service ou le recouvrement, avec la conformité et le reporting s'étendant sur tout le cycle de vie. Le marché s'organise de plus en plus autour d'architectures modulaires basées sur des API, où les banques, les NBFC, les prêteurs fintech et les fournisseurs de services de prêt tiers (LSP) se connectent pour assurer l'origination, la décision et le service à grande échelle, tandis que les plateformes cloud fournissent une puissance de calcul élastique pour la décision en temps réel et l'entraînement des modèles.
Les principaux goulots d'étranglement se concentrent aux points de transfert entre la prise en charge, la souscription, l'approbation et le financement, lorsque les institutions utilisent des outils historiques déconnectés nécessitant une nouvelle saisie manuelle, ce qui ralentit le délai de décision et accroît le risque opérationnel. La souscription par IA et la couche de connectivité des données sont devenues des points de blocage car elles déterminent la vitesse d'approbation, l'explicabilité et les contrôles antifraude, tandis que les mécanismes de financement (lignes d'entrepôt, forward-flow et titrisation) limitent la capacité d'origination à grande échelle. Les exigences réglementaires façonnent également la conception de l'écosystème ; par exemple, les RBI Digital Lending Directions 2025 en Inde renforcent la responsabilité dans les arrangements RE-LSP et les divulgations et rapports DLA (y compris le reporting sur le portail CIMS avant le 15 juin 2025), ce qui accroît le besoin de flux de travail auditables, de saisie de données standardisée et de reporting basé sur API.
Paysage concurrentiel
La concurrence est modérée et fragmentée. Des marques de paiement établies telles que PayPal et Square exploitent les relations marchandes pour acquérir des emprunteurs à faible coût d'acquisition. Des prêteurs numériques purs comme Upstart et LendingClub se différencient grâce à des modèles d'IA propriétaires qui offrent 90 % d'approbations automatisées. Des banques challengers comme Nubank s'étendent des cartes aux produits d'avance sur salaire, tandis que les établissements traditionnels migrent les portefeuilles existants vers des systèmes d'origination de prêts cloud pour rester pertinents.
Les fusions et acquisitions se poursuivent. Gen Digital a accepté d'acquérir MoneyLion pour 1 milliard USD, ajoutant 9 millions d'utilisateurs et des actifs d'analytique. La prise de contrôle par Amazon d'Axio, basé en Inde, fournit un moteur de crédit intégré pour son écosystème d'e-commerce. Moody's a acquis Numerated pour intégrer la technologie d'origination dans sa suite d'évaluation du crédit, signalant une tendance vers des plateformes de bout en bout qui marient données, notation et flux de travail.
Les courses aux armements technologiques guident la stratégie. Les fournisseurs se concentrent sur l'IA explicable pour répondre aux futurs mandats d'audit. La capacité multi-cloud, la configuration à faible code et la maintenance prédictive des portefeuilles de prêts deviennent des enjeux de table incontournables. Les cinq premiers émetteurs contrôlaient environ 28 % des volumes de 2024, indiquant une marge de consolidation tout en offrant une opportunité d'entrée significative pour les fournisseurs spécialisés.
Leaders du secteur du prêt numérique
-
Funding Circle Limited (Funding Circle Holdings PLC)
-
On Deck Capital Inc.
-
Prosper Marketplace, Inc.
-
Bizfi LLC
-
LendInvest Plc
-
PayPal Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du prêt numérique Entreprises couvertes dans ce rapport
- Ant Group Co., Ltd.
- WeBank Co., Ltd.
- PayPal Holdings, Inc.
- Klarna Bank AB (publ)
- LendingClub Corporation
- Upstart Holdings, Inc.
- Funding Circle Holdings plc
- On Deck Capital, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Kabbage, Inc. (American Express Co.)
- LendInvest plc
- Zopa Bank Ltd.
- Kaspi.kz JSC
- Ferratum Oyj
- CAN Capital, Inc.
- International Personal Finance plc
- Faircent Tech Pvt. Ltd.
- LenDenClub Techserve Pvt. Ltd.
- CapFloat Financial Services Pvt. Ltd.
- Oriente Group Limited
- Mercado Libre, Inc.
- Square Loans (Block, Inc.)
- PayU Finance India Pvt. Ltd.
- PagSeguro Digital Ltd.
Opportunités de marché et perspectives d'avenir
Un espace blanc émerge autour de l'IA agentique et de l'automatisation des flux de travail, qui compriment les délais de cycle et renforcent les contrôles de conformité au sein de l'origination numérique. En mars 2026, Blend a lancé Blend Autopilot pour examiner les données de demande et les vérifications de conformité en quelques secondes, et des mouvements similaires de plateformes ont fait basculer davantage de décisions vers un traitement direct plutôt que vers des back-offices axés sur les exceptions. Pour les prêteurs et les éditeurs de plateformes, cela crée une demande pour des outils de décision configurables, des outils d'explication des mesures défavorables et un suivi continu des modèles, à mesure que l'examen des décisions de crédit pilotées par l'IA s'intensifie.
Le crédit intégré et destiné aux petites entreprises offre également une marge d'expansion des produits et de l'infrastructure, en particulier là où les lacunes de financement restent importantes et où la souscription dépend de données de flux de trésorerie en temps réel. Le déficit mondial de financement des petites entreprises cité dans le contexte de marché (5,7 billions USD) soutient la demande pour des produits de financement basé sur le revenu et de fonds de roulement pouvant être souscrits à partir de données de paiement et de comptabilité. Côté infrastructure, un nombre croissant d'institutions se standardisent sur des déploiements cloud et hybrides, le cloud détenant 68,62 % de part en 2025, pour soutenir les intégrations API et le calcul élastique pour les modèles de souscription. Des changements réglementaires tels que les RBI's Digital Lending Directions 2025 et les FCCPC Consumer Lending Guidelines 2025 du Nigeria relèvent la barre en matière de divulgation, d'enregistrement ou de reporting des applications, et de supervision des tiers, créant une opportunité pour les plateformes de conformité intégrée et les capacités regtech intégrées dans les piles d'origination et de service de prêts.
Développements industriels récents dans Marché du prêt numérique
- Juillet 2026 : Prosper Marketplace a élargi les modalités de remboursement des prêts personnels jusqu'à six ans (72 mois). Ce changement élargit la flexibilité produit pour les emprunteurs et peut améliorer la conversion dans les segments sensibles au taux en réduisant les paiements mensuels. Des durées plus longues accroissent également l'importance du suivi du risque de cycle de vie et de l'analytique de recouvrement dans les opérations de plateforme.
- Juin 2026 : Funding Circle a finalisé SBOLT 2026-1, sa dixième titrisation publique de prêts d'investisseurs, et a noté la participation de la British Business Bank dans une titrisation publique de Funding Circle. La transaction renforce l'accès à un financement basé sur les marchés de capitaux, évolutif, qui soutient une capacité d'origination durable. Elle indique également une institutionnalisation continue des structures de financement pour les plateformes de prêt numérique aux PME.
- Décembre 2024 : Gen Digital a annoncé un accord pour acquérir MoneyLion pour 1 milliard USD. L'accord étend Gen Digital dans la distribution de finance grand public et les capacités de gestion financière basées sur les données, utilisables dans les parcours de crédit numérique. Il met également en évidence une consolidation continue, les plateformes recherchant un engagement de bout en bout, des insights de souscription et des parcours de vente croisée.
Marché du prêt numérique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché du prêt numérique est défini comme la valeur de l'origination et du décaissement de prêts réalisés via des canaux et des flux de travail numériques, incluant l'intégration des emprunteurs, la décision de crédit, la documentation et le service effectués en ligne ou via des applications.
Exclusions du périmètre : nous excluons les activités de prêt réalisées exclusivement en agence qui ne sont ni initiées ni traitées dans le cadre d'un parcours numérique, ainsi que les revenus issus de logiciels seuls qui ne représentent pas un volume de prêt.
Aperçu de la segmentation
- Par type
- Consommateurs
- Entreprises / PME
- Par type de prêt
- Prêts personnels
- Prêts automobiles
- Prêts étudiants
- Prêts hypothécaires / Prêts sur valeur domiciliaire
- Prêts de fonds de roulement aux petites entreprises
- Par mode de déploiement
- Plateformes basées sur le cloud
- Solutions sur site
- Hybride
- Par modèle commercial
- Prêt entre pairs (place de marché)
- Prêt direct au bilan
- Prêt de finance intégrée / BNPL
- Financement participatif et financement basé sur les revenus
- Par technologie
- Souscription pilotée par l'IA / l'apprentissage automatique
- Plateformes API et de banque ouverte
- Prêt basé sur la blockchain
- Analytique des mégadonnées
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de base du modèle et s'assurer que nos définitions s'alignent sur la manière dont les prêts sont suivis dans les statistiques publiques. Nous nous sommes appuyés sur des sources en libre accès telles que la Banque mondiale, le FMI, la BRI et l'OCDE pour les indicateurs macroéconomiques et les tendances du crédit, ainsi que sur les publications des banques centrales et des régulateurs financiers dans les principaux pays pour les données relatives au crédit bancaire, au crédit à la consommation et aux notes de supervision.
Nous avons également examiné des sources telles que les dépôts auprès de la SEC et les rapports annuels des prêteurs cotés et des plateformes financières, les présentations aux investisseurs, les mises à jour des banques centrales sur les paiements et la finance numérique, ainsi que la presse financière de référence, afin de comprendre comment l'origination numérique progresse au sein du volume total de prêts. Pour les vérifications croisées de l'activité sur des corridors spécifiques, nous avons utilisé une base de données de transactions d'import-export au niveau des expéditions uniquement lorsque cela contribue à valider les signaux de demande en matière d'équipements et d'infrastructures liés au déploiement de la finance numérique. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour collecter des données, valider les données d'entrée et clarifier les hypothèses.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la part des prêts originés numériquement, sur l'évolution des taux de souscription et d'approbation, ainsi que sur l'évolution de l'économie unitaire selon les types d'emprunteurs. Nous avons échangé avec un panel de prêteurs, de plateformes fintech, de spécialistes du risque et de la conformité, ainsi que de partenaires de distribution dans les principales régions, afin de soumettre à des tests de résistance les hypothèses relatives à l'adoption, à la tarification et à la qualité du crédit.
Lorsque les jeux de données publics ne permettaient pas d'identifier clairement les parts numériques, les contributions d'experts ont été utilisées pour définir des fourchettes de pénétration réalistes et vérifier la direction des évolutions avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 17 % | APAC : 46 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 34 % |
| Acteurs de plus petite taille : 21 % | Managers : 60 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction du bassin de demande, dans laquelle le volume global d'origination de crédit et l'activité de prêt en cours par zone géographique sont traduits en volumes originés numériquement à l'aide de taux de pénétration dérivés de signaux publics et validés par des entretiens. Nous corroborons ensuite le total par des approximations ascendantes sélectives, telles que des vérifications par sondage du débit des prêteurs, des schémas de taille moyenne de ticket de prêt et des répartitions du mix produit par type d'emprunteur, qui sont ajustées lorsque les deux approches ne convergent pas.
Les principales données d'entrée utilisées dans le modèle comprennent le taux de pénétration de l'origination numérique par catégorie de prêt, les taux d'approbation et de concrétisation, la taille moyenne du ticket par cohorte d'emprunteurs, la direction des tendances en matière de délinquance et de pertes sur créances, les évolutions réglementaires et de conformité affectant l'intégration des clients, ainsi que la pénétration des smartphones et d'Internet en tant que proxy pratique de l'adoption. Les prévisions ont principalement reposé sur une analyse de scénarios, étant donné que les cycles d'adoption et de crédit peuvent évoluer rapidement ; les scénarios ont été ancrés aux points de vue d'experts sur les cycles de taux, la disponibilité des financements et l'appétit pour le risque. Lorsque les signaux ascendants faisaient défaut pour des zones géographiques de moindre importance, nous avons comblé les lacunes en utilisant des marchés pairs présentant une profondeur bancaire et un usage numérique similaires, suivis de plafonds conservateurs pour éviter de surestimer la croissance.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, notamment les tendances de croissance du crédit, les informations communiquées sur le mix de produits de prêt et la traction des canaux numériques déclarée ; les écarts sont ensuite examinés lors d'une seconde passe analytique avant validation. Les valeurs aberrantes font l'objet d'une investigation par re-vérification des séries d'entrée, des conversions de devises et de tout changement brutal dans la réglementation ou les définitions de reporting, et un nouveau contact est initié lorsqu'une hypothèse clé dépasse une fourchette attendue.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que des changements réglementaires majeurs, des mouvements de taux brusques ou des perturbations sur les marchés de financement. Avant la livraison, un analyste procède à une révision actualisée afin que les clients reçoivent une vue à jour correspondant aux données les plus récentes disponibles et aux notes de validation.
Taille du marché du prêt numérique selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le prêt numérique diffèrent souvent parce que les entreprises confondent ce qu'elles mesurent : certaines suivent la valeur de l'origination de prêts tandis que d'autres suivent les revenus des plateformes ou des logiciels, et l'année utilisée pour la conversion de devises et l'inflation peut également faire varier les totaux. Nous maintenons la logique transparente afin qu'un lecteur puisse retracer chaque étape jusqu'à des indicateurs de demande clairs et des fourchettes d'adoption validées par des entretiens.
Les principaux facteurs d'écart proviennent généralement de l'inclusion ou non des prêts hypothécaires et autres prêts garantis, du fait que les chiffres représentent des décaissements ou des encours, et de l'application cohérente ou non des taux de pénétration dans toutes les régions sans vérification du mix de crédit et du comportement d'approbation. Lorsque le périmètre se limite aux revenus des plateformes ou à un ensemble restreint de produits de prêt, le chiffre paraît nettement plus faible, ce qui correspond au schéma observé dans quelques chiffres largement cités — un choix de périmètre traité différemment par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 566,52 milliards USD (2026) | |
| Global Consultancy A | 450,00 milliards USD (2023) | Souvent présentée comme une valorisation sur une seule année liée à l'adoption large de la finance numérique, avec une clarté limitée sur la mesure de la valeur d'origination, de l'encours de crédit ou uniquement de certaines catégories de prêts, ce qui peut comprimer les totaux par rapport à un modèle axé sur l'origination. |
| Trade Journal B | 15,26 milliards USD (2024) | Ce chiffre suit généralement les solutions de numérisation et de flux de travail autour du prêt plutôt que la valeur des prêts originés numériquement, et il peut appliquer une approche par les dépenses technologiques qui exclut le volume de prêt sous-jacent. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme unité de marché, à savoir soit la valeur des prêts transitant par des canaux numériques, soit les dépenses consacrées aux technologies habilitantes. En maintenant la définition liée à l'origination et en recoupant les hypothèses de pénétration et de taille de ticket avec des entretiens, nous aboutissons à une estimation pratique qui peut être reproduite et mise à jour avec des données d'entrée claires.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du prêt numérique en 2026 ?
Le marché du prêt numérique s'élevait à 566,52 milliards USD en 2026 et est en bonne voie pour atteindre 985,03 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide pour le crédit numérique aux consommateurs ?
L'Afrique est en tête avec un TCAC projeté de 21,85 % jusqu'en 2031 grâce aux infrastructures de monnaie mobile et à des bacs à sable réglementaires favorables.
Quelle part des prêts numériques utilise la souscription par IA aujourd'hui ?
Les moteurs activés par l'IA traitent environ 43,62 % des prêts et ont augmenté les taux d'approbation de 25 % sans accroître le risque du portefeuille.
Pourquoi les déploiements de cloud hybride deviennent-ils plus populaires parmi les prêteurs ?
Un déficit mondial de fonds de roulement de 5 700 milliards USD stimule la demande, tandis que les API vers les systèmes de comptabilité accélèrent la souscription à moins de 48 heures.
Comment la finance intégrée remodèle-t-elle la distribution du crédit ?
Les produits BNPL et de finance intégrée intègrent les offres de prêt directement dans les parcours d'achat, détenant déjà 33,58 % de la part des revenus et croissant d'environ 19,52 % par an.