
Taille et part du marché des TIC au Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
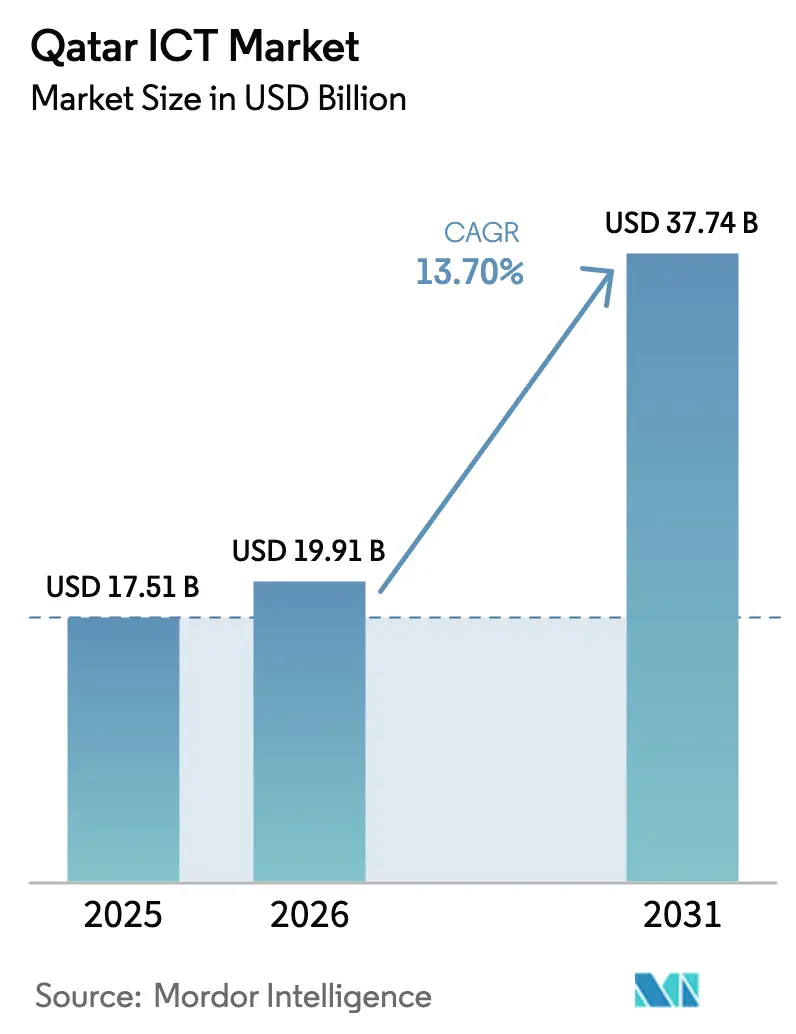
| Taille du marché de l'année de base (2025) | 17.51 Milliards de dollars |
| Taille du Marché (2026) | 19.91 Milliards de dollars |
| Taille du Marché (2031) | 37.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.70 % |
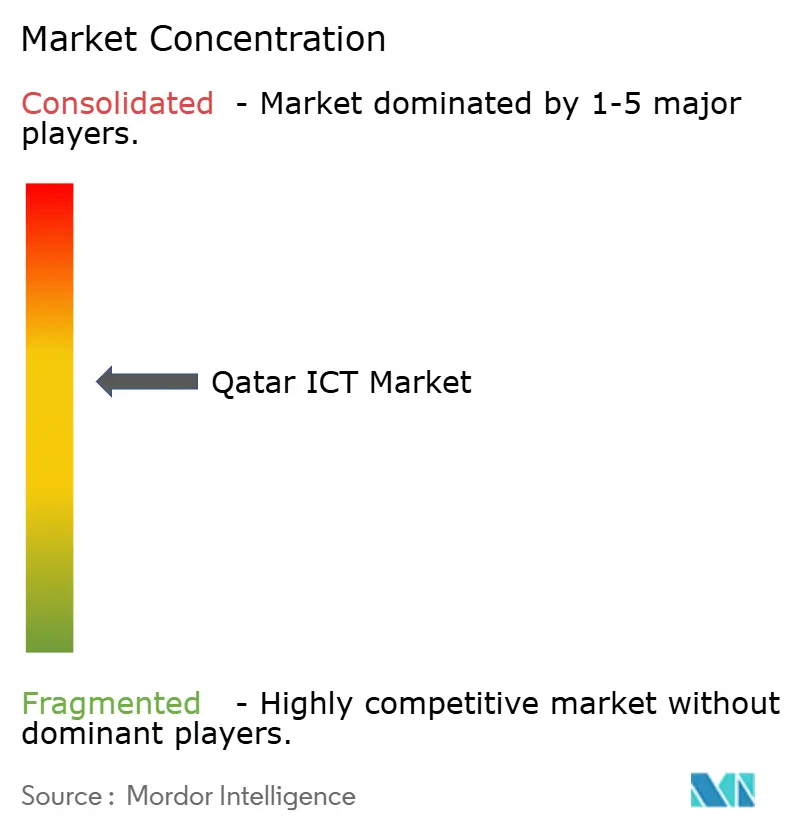
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC au Qatar par Mordor Intelligence
La taille du marché des TIC au Qatar était évaluée à 17,51 milliards USD en 2025 et devrait croître de 19,91 milliards USD en 2026 pour atteindre 37,74 milliards USD d'ici 2031, à un TCAC de 13,7 % au cours de la période de prévision (2026-2031). Le déploiement accéléré de la 5G, les investissements dans le cloud souverain et le développement obligatoire de grands modèles de langage (LLM) en arabe accélèrent la numérisation des entreprises, tandis que l'Agenda Numérique National 2030 canalise plus de 2,47 milliards USD de fonds publics vers les infrastructures de nouvelle génération [1]Administration du commerce international, "Qatar - Économie numérique," trade.gov. Les services de communication restent l'épine dorsale des revenus, les opérateurs télécoms densifiant leurs réseaux avant les Jeux Asiatiques 2030, tandis que les services cloud affichent la croissance la plus forte grâce aux lancements de clouds hyperscale conformes à la souveraineté des données par Microsoft et les opérateurs régionaux. L'intensification de la concurrence entre Ooredoo, Vodafone Qatar et les hyperscalers mondiaux stimule l'innovation tarifaire dans la sécurité gérée, l'edge computing et l'hébergement GPU, ouvrant de nouvelles opportunités pour les entreprises locales de logiciels qui localisent des applications en arabe. Du côté de la demande, les projets bancaires, énergétiques et d'administration publique dominent la valeur des contrats, mais les sites d'esports et les pilotes de fabrication intelligente signalent l'émergence de segments à haute marge.
Points clés du rapport
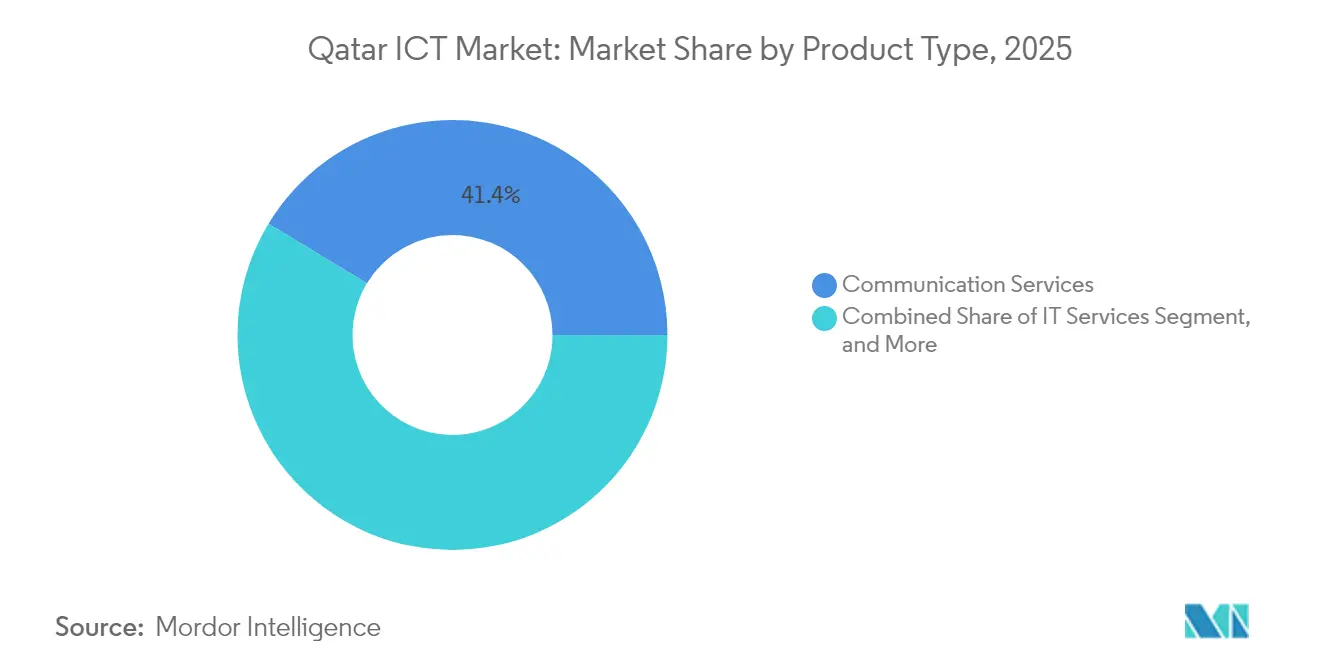
- Par type de produit, les services de communication ont représenté la part de revenus la plus élevée à 41,35 % en 2025, tandis que les services cloud devraient s'étendre à un TCAC de 21,7 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises représentaient 71,30 % de la part de marché des TIC au Qatar en 2025 ; les PME enregistrent le TCAC le plus rapide à 12,3 % jusqu'en 2031.
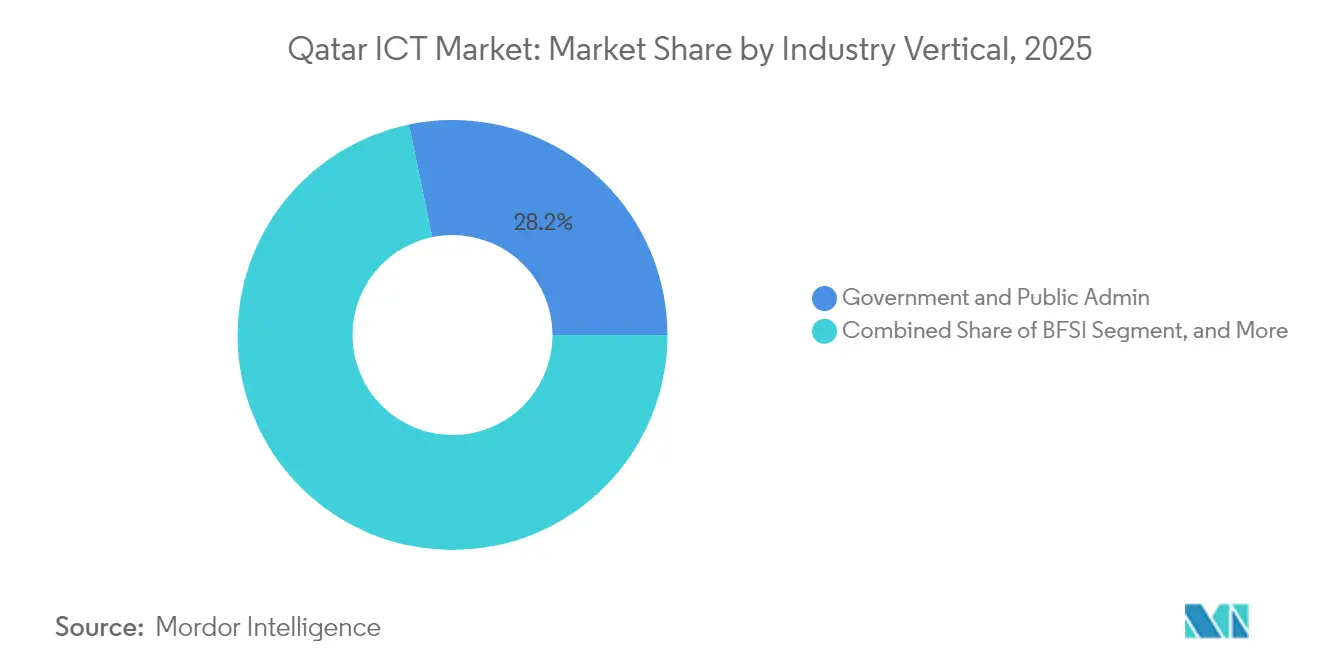
- Par secteur d'activité, le gouvernement et l'administration publique représentaient 28,25 % des revenus de 2025, tandis que le secteur du jeu vidéo et de l'esports progresse à un TCAC de 17,3 % jusqu'en 2031.
- Par mode de déploiement, les solutions sur site représentaient 63,55 % des dépenses de 2025 ; les déploiements cloud uniquement affichent un TCAC de 21,4 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC au Qatar
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déploiement accéléré de la 5G et densification des réseaux | +2.8% | Doha, Al Rayyan, Lusail | Moyen terme (2 à 4 ans) |
| Dépenses d'investissement de l'Agenda Numérique Gouvernemental 2030 | +3.2% | Corridors nationaux de villes intelligentes | Long terme (≥ 4 ans) |
| Adoption rapide du cloud dans le secteur BFSI | +2.1% | District financier de Doha | Court terme (≤ 2 ans) |
| Pipeline de méga-événements (Jeux Asiatiques 2030, Expo 2033) | +1.9% | Zone métropolitaine de Doha | Moyen terme (2 à 4 ans) |
| Développement obligatoire de LLM en arabe | +1.6% | Parcs technologiques de Doha | Moyen terme (2 à 4 ans) |
| Audits cybernétiques obligatoires des infrastructures critiques | +1.4% | Pôles énergétiques et financiers | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiement accéléré de la 5G et densification des réseaux
L'accord de 2025 de Vodafone Qatar avec Nokia modernise les couches radio et core à l'échelle nationale pour prendre en charge le découpage 5G à faible latence pour l'IoT industriel et la diffusion en 8K, conformément à l'extinction de la 3G par le régulateur en décembre 2025, qui libère du spectre pour le haut débit mobile amélioré. Des essais parallèles menés par Ooredoo utilisant le Wi-Fi 7 sur fibre offrent des gains de débit quadruples, renforçant l'ambition du Qatar de fournir un accès résidentiel de 10 Gbps et de renforcer l'edge computing en entreprise. Ces mises à niveau permettent l'analyse de stades intelligents et des pilotes de navettes autonomes pour les Jeux Asiatiques 2030, renforçant les perspectives de croissance du marché des TIC au Qatar.
Dépenses d'investissement de l'Agenda Numérique Gouvernemental 2030
La troisième stratégie nationale de développement alloue des fonds pluriannuels afin que les services publics numériques représentent au moins 90 % des transactions des citoyens d'ici 2030. Les programmes clés comprennent un partenariat de cinq ans avec Scale AI couvrant plus de 50 cas d'usage de l'IA, et le lancement d'une Académie Nationale de Cybersécurité pour former les talents locaux[2]Observatoire Digital Watch, "Accord de cinq ans pour apporter des améliorations pilotées par l'IA au Qatar," dig.watch . Les engagements de dépenses s'étendent à la recherche quantique et aux nouvelles régions de cloud souverain, ancrant une demande de long terme pour les capacités de conseil, d'intégration et d'hébergement sécurisé au sein du marché des TIC au Qatar.
Adoption rapide du cloud dans le secteur BFSI
La plateforme cloud sécurisée de Commercial Bank et Meeza prend en charge les paiements instantanés et l'analytique, illustrant le pivot du secteur vers des architectures hybrides qui satisfont les règles de conformité de la Banque centrale du Qatar. La région hyperscale de Microsoft, opérant sous la loi locale sur la protection des données personnelles 13-2016, héberge désormais des charges de travail bancaires principales pour les principaux établissements de crédit, réduisant les RPO de reprise après sinistre de plusieurs heures à quelques minutes. À mesure que les institutions financières cherchent à gérer les risques en temps réel, la taille du marché des TIC au Qatar associée aux charges de travail BFSI devrait s'étendre régulièrement tout au long de l'horizon de prévision.
Pipeline de méga-événements stimulant la demande en TIC
S'appuyant sur les infrastructures de la Coupe du Monde, les organisateurs des Jeux Asiatiques 2030 et de l'Expo 2033 lancent des appels d'offres pour des systèmes de diffusion en 8K, d'analyse de foule et d'entrée sans billet. Ces projets combinent l'edge computing, la 5G privée et les capteurs IoT, injectant des dépenses d'investissement pluriannuelles dans le marché des TIC au Qatar tout en laissant un héritage de ville intelligente post-événement qui soutient les applications d'e-gouvernement et de tourisme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie aiguë de compétences en cybersécurité entraînant une inflation des coûts salariaux | -1.8% | National | Long terme (≥ 4 ans) |
| Forte dépendance vis-à-vis des fabricants OEM étrangers entraînant une hausse du coût total de possession sur le cycle de vie | -1.2% | National | Moyen terme (2 à 4 ans) |
| Nouveau décret de localisation des données limitant l'adoption transfrontalière des SaaS | -0.9% | Entreprises multinationales | Court terme (≤ 2 ans) |
| Hausse des tarifs de l'eau et de l'énergie comprimant le compte de résultat des centres de données | -0.7% | Clusters de centres de données | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie aiguë de compétences en cybersécurité entraînant une inflation des coûts salariaux
Malgré l'académie de formation de l'Agence Nationale de Cybersécurité, la demande d'analystes qualifiés dépasse l'offre locale, obligeant les entreprises à importer des talents à des primes salariales supérieures aux normes régionales. La situation est particulièrement aiguë dans les secteurs de l'énergie et de la banque, où les délais d'audit des infrastructures critiques créent des pics de recrutement urgents. L'élévation des coûts de main-d'œuvre érode les marges des prestataires de sécurité gérée et pourrait freiner l'expansion du marché des TIC au Qatar si elle n'est pas traitée.
Forte dépendance vis-à-vis des fabricants OEM étrangers entraînant une hausse du coût total de possession sur le cycle de vie
Les routeurs principaux, les clusters GPU et les baies de stockage sont approvisionnés presque entièrement auprès de fournisseurs américains, européens et est-asiatiques. Les fluctuations de devises et les délais prolongés de livraison des pièces de rechange font monter le coût total de possession, en particulier pour les opérateurs de centres de données verrouillés dans des architectures propriétaires. Les règles de localisation soutenues par le gouvernement offrent désormais des remises tarifaires pour les assemblages réalisés au Qatar, mais la diversification des fournisseurs reste une nécessité à moyen terme pour une croissance rentable du marché des TIC au Qatar.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : Les services de communication conservent leur échelle, le cloud s'accélère
Les services de communication ont généré la plus grande part des revenus du marché des TIC au Qatar à 41,35 % en 2025, reflétant une demande soutenue en données mobiles, des déploiements de fibre optique et des frais de transit de gros. Le segment bénéficie de la migration obligatoire vers la VoLTE et du découpage 5G en entreprise, offrant des flux de trésorerie stables aux opérateurs de réseau. À l'inverse, les services cloud affichent le TCAC le plus rapide à 21,7 % alors que les régions hyperscale et les zones de cloud souverain locales permettent aux banques et aux ministères de se conformer à la loi sur la résidence des données 13-2016. La forte demande de GPU pour les LLM en arabe et l'interaction client pilotée par l'IA stimule davantage l'adoption du cloud. Les ventes de matériel informatique suivent les cycles de densification des empreintes mobiles et des centres de données, tandis que la croissance des logiciels est propulsée par des plateformes low-code que les entreprises locales adaptent pour des interfaces en arabe.
Les dépenses historiques ont montré que les services de communication naviguaient dans la compression des marges grâce à des innovations en matière de forfaits, alors que la dynamique actuelle favorise clairement l'élasticité du cloud. Les acteurs du marché combinent de plus en plus la sécurité gérée avec les communications unifiées pour défendre leurs parts. Les intégrateurs de systèmes locaux s'alignent sur la poussée du cloud souverain, créant des opportunités de vente croisée vers l'analytique et les logiciels de flux de travail. Le changement de cap du secteur s'aligne sur les objectifs de l'Agenda Numérique National qui privilégient les services publics fournis via le cloud, augmentant la taille du marché des TIC au Qatar pour les offres XaaS plus nettement que pour le matériel traditionnel.


Par taille d'entreprise : Les grandes entreprises dominent, la numérisation des PME rattrape son retard
Les grandes entreprises contrôlaient 71,30 % des dépenses de 2025, alimentées par les budgets de méga-projets dans les secteurs gouvernemental, énergétique et aéronautique. Leurs feuilles de route englobent la migration ERP vers le cloud, la sécurité zéro confiance et les flux de travail augmentés par l'IA d'une valeur de dizaines de millions USD par contrat. Cependant, les programmes numériques pour PME soutenus par des subventions de la Banque de Développement du Qatar propulsent un TCAC de 12,3 %, signalant un rééquilibrage progressif du marché des TIC au Qatar. Des coûts d'entrée plus faibles pour le SaaS, des mandats simplifiés de facturation électronique et l'accès aux marchés numériques incitent les micro-entreprises à adopter des solutions cloud de comptabilité et de CRM.
Pour les opérateurs historiques, la gouvernance du cloud hybride et les architectures de lacs de données localisées sont des critères d'achat clés. Les PME, en revanche, privilégient les plateformes à la consommation associées à des bases de cybersécurité, réduisant ainsi la fracture numérique. Les partenaires de distribution proposant des solutions clé en main de commerce électronique et des API de paiement tirent parti de cette vague. Au fil du temps, la maturité numérique des PME devrait libérer les talents locaux en développement d'applications, renforçant l'ambition du gouvernement de créer 26 000 emplois dans les TIC et élargissant la base adressable du marché des TIC au Qatar.
Par secteur d'activité : Le secteur public en tête, l'esports en plein essor
Le gouvernement et l'administration publique ont contribué à hauteur de 28,25 % du chiffre d'affaires de 2025 grâce à la vaste réorganisation des plateformes de services électroniques et aux chatbots d'IA qui réduisent les points de contact avec les citoyens. Les ensembles de données d'entraînement des LLM obligatoires amplifient la demande de calcul, soutenant les dépenses du secteur public. En parallèle, le jeu vidéo et l'esports affichent un TCAC de 17,3 % grâce aux arènes dédiées, aux studios de streaming et aux tournois régionaux qui attirent des parrainages et des droits médiatiques. La part du marché des TIC au Qatar détenue par les acheteurs du secteur public reste élevée, mais la monétisation de l'esports via le cloud gaming, la réalité virtuelle et l'analytique des influenceurs ouvre de nouvelles voies de revenus pour les prestataires de services.
Les banques exploitent l'alignement sur le cloud souverain et la norme ISO 27001 pour déployer des paiements instantanés et une IA anti-fraude, tandis que les entreprises du secteur de l'énergie déploient des capteurs IoT pour la maintenance prédictive des terminaux GNL. Les pilotes de fabrication dans le cadre de Factory One mettent en avant la robotique connectée en 5G, signalant une future diversification. Le secteur de la santé exploite des outils d'imagerie par IA hébergés localement. Cette combinaison sectorielle souligne les objectifs politiques de diversification du PIB non hydrocarboné de 4 % par an, se traduisant par une demande large d'infrastructures numériques sécurisées et à faible latence au sein du marché des TIC au Qatar.
Par mode de déploiement : Le sur site reste majoritaire, le cloud uniquement se développe rapidement
Les solutions sur site représentaient 63,55 % des dépenses de 2025, reflétant l'aversion au risque et les obligations de souveraineté des données dans les secteurs de la défense, de la finance et de l'énergie. Néanmoins, les environnements cloud uniquement atteignent un TCAC de 21,4 % à mesure que les régions hyperscale et souveraines obtiennent la conformité ISO 27001 et aux règles locales de confidentialité, atténuant les obstacles réglementaires antérieurs. Les déploiements hybrides émergent comme une voie intermédiaire, combinant des charges de travail sur site avec une analytique cloud à faible latence et des répliques de reprise après sinistre.
Les premières migrations se concentrent sur les portails orientés clients et les charges de travail de développement et de test ; les vagues ultérieures englobent les ERP principaux et les lacs de données. Les fournisseurs se différencient par des contrôles de résidence transparents et un support dans le pays. À mesure que davantage de ministères obtiennent l'autorisation pour l'hébergement de charges de travail confidentielles, la taille du marché des TIC au Qatar attribuable à la consommation hors site devrait augmenter régulièrement, réduisant la part sur site d'ici la fin de la décennie.
Analyse géographique
La superficie compacte du Qatar permet une couverture en fibre optique quasi universelle, le haut débit national atteignant les principales municipalités et zones industrielles. Des câbles sous-marins internationaux atterrissent directement à Doha, créant une latence aller-retour à un chiffre en millisecondes vers l'Europe et l'Inde, un facteur décisif pour les charges de travail cloud et de trading. La présence d'une production alimentée au GNL assure un approvisionnement électrique résilient pour les centres de données Tier III+, bien que les révisions tarifaires prévues puissent peser sur les marges des opérateurs.
Doha reste le centre névralgique du marché des TIC au Qatar en raison de la concentration des ministères, des banques et des sièges sociaux. Des quartiers intelligents tels que Msheireb déploient des plateformes IoT intégrées, une fibre en accès ouvert et des navettes autonomes qui servent de laboratoires vivants pour les startups technologiques locales. Les stades de Lusail et le site de l'Expo étendent l'infrastructure numérique vers le nord, tandis qu'Al Rayyan accueille des nœuds edge qui déchargent le trafic métropolitain. L'effet de clustering soutient un écosystème où les opérateurs télécoms, les hyperscalers et le monde académique se co-localisent, accélérant les cycles d'innovation.
Au niveau régional, le Qatar tire parti des collaborations du CCG pour agréger la livraison de contenu et la reprise après sinistre transfrontalière dans le cloud. Le mémorandum d'accord d'Ooredoo avec le groupe stc synchronise les API réseau sur plusieurs marchés, offrant aux multinationales des SLA cohérents. La politique de visas allégée du pays et les zones à propriété étrangère à 100 % attirent les sièges régionaux des entreprises de logiciels américaines et asiatiques, approfondissant le vivier de compétences et élargissant les portefeuilles de solutions disponibles sur le marché des TIC au Qatar.
Paysage réglementaire
La réglementation TIC du Qatar repose sur l'Autorité de régulation des communications (CRA), établie par le décret émiri n° 42 de 2014. La CRA supervise les télécommunications et la conduite du marché des TIC connexes à travers des instruments tels que la loi sur les télécommunications n° 34 de 2006 et ses règlements associés. Parallèlement, le ministère des Communications et des Technologies de l'Information (MCIT) définit l'orientation politique globale à travers des programmes tels que l'Agenda numérique 2030, tandis que des régimes de conformité sectoriels spécifiques, y compris les exigences de la Banque centrale du Qatar concernant l'utilisation des technologies par le secteur BFSI, façonnent la manière dont les entités réglementées adoptent le cloud et l'externalisation.
Les règles concurrentielles et de structure de marché évoluent également au sein de la CRA. L'examen du cadre de la concurrence dans les TIC a débuté en 2024 et s'est poursuivi par une consultation publique en 2025. Parallèlement, les initiatives gouvernementales de standardisation des plateformes numériques, telles que la Stratégie nationale d'authentification numérique et de services de confiance 2024-2026 pilotée par le MCIT, influencent les schémas d'approvisionnement en matière d'identité, de services de confiance et de contrôles de sécurité pour les acheteurs du secteur public et des infrastructures critiques.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC du Qatar commence avec les fabricants OEM technologiques mondiaux et les hyperscalers fournissant le calcul, la mise en réseau et les plateformes de base, puis se déplace vers une localisation dans le pays via les opérateurs de centres de données et les propriétaires de réseaux télécoms. Les couches de connectivité et d'accès sont ancrées par Ooredoo Qatar et Vodafone Qatar via des actifs de fibre et 5G à l'échelle nationale. La capacité de centres de données neutres vis-à-vis des opérateurs est de plus en plus représentée par Syntys (Ooredoo Group), y compris des installations dans les zones franches du Qatar suite à l'acquisition des actifs de Q Data QFZ LLC. Ces couches d'infrastructure soutiennent à leur tour des services à marge plus élevée tels que l'hébergement cloud, la sécurité managée et les solutions sectorielles pour la BFSI, l'énergie et les services numériques gouvernementaux.
Plus haut dans la pile, les plateformes gouvernementales pilotées par le MCIT, y compris la Government Cloud and Data Platform, le National Authentication Service et les rails de paiement électronique, fournissent des points d'intégration standardisés que les intégrateurs de systèmes, les éditeurs de logiciels et les fournisseurs de services managés utilisent pour livrer des applications citoyennes et d'entreprise. La livraison est généralement partagée entre les SI mondiaux et les partenaires locaux qui gèrent la cartographie de conformité, la localisation en arabe et le support opérationnel. De plus en plus, les entreprises achètent des offres groupées combinant la connectivité, telle que le SD-WAN et la 5G privée, avec des services de cloud, d'identité et de cybersécurité.
Paysage concurrentiel
Le leadership du marché est partagé entre Ooredoo, Vodafone Qatar et les hyperscalers mondiaux qui façonnent conjointement les offres de services et les niveaux de prix. La hausse de 15 % du bénéfice net normalisé d'Ooredoo au T3-2024 reflète la vente incitative de services gérés 5G et de locations de GPU pour l'entraînement de LLM en arabe [3]Ooredoo Group, "Ooredoo Group T3 2024 – Le bénéfice net normalisé augmente de 15 %," ooredoo.com. Le pacte de modernisation du réseau de Vodafone avec Nokia la positionne pour le découpage 5G en entreprise alors qu'elle exploite sa hausse de bénéfice net de 8,1 % au T1-2025 pour financer l'innovation des services numériques. La région locale de Microsoft offre le calcul confidentiel et la résilience multi-zone, attirant banques, compagnies aériennes et ministères cherchant une certification cloud en vertu de la loi nationale sur la vie privée.
Les alliances stratégiques dominent les modèles de mise sur le marché. Les clusters GPU Ooredoo-NVIDIA, les bacs à sable d'IA Microsoft-MCIT et les partenariats RISE de SAP fournissent des piles clé en main qui réduisent les risques des projets de transformation. Les éditeurs de logiciels indépendants locaux se concentrent sur l'interface utilisateur en arabe et les enveloppes de conformité, renforçant la fidélité des clients dans le marché des TIC au Qatar. Les opportunités inexploitées résident dans les plateformes de cybersécurité pour PME et les appareils edge pour l'Industrie 4.0, des segments où les acteurs mondiaux manquent encore d'offres localisées[4]Opportunités d'investissement dans le secteur manufacturier du Qatar. 13 avril 2025. https://www.invest.qa/en/sectors-and-opportunities/manufacturing..
Parmi les challengers émergents figurent Snoonu, qui s'appuie sur une collaboration de cinq ans avec Web Summit pour développer ses logiciels de logistique, et Meeza, dont les services de cloud souverain ancrent les charges de travail sensibles des gouvernements et du secteur BFSI. Les barrières à l'entrée s'élèvent à mesure que l'Agence Nationale de Cybersécurité renforce les audits de conformité, donnant aux opérateurs historiques dotés de cadres de gouvernance matures un avantage défendable.
Leaders du secteur des TIC au Qatar
Ooredoo Q.P.S.C.
Vodafone Qatar P.Q.S.C.
Microsoft Corporation
Amazon Web Services
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation des services publics numériques et l'infrastructure de confiance créent des opportunités pour les fournisseurs capables de productiser des composants prêts à la conformité pour l'identité, les signatures et l'intégration sécurisée dans les secteurs public et réglementés. La Stratégie nationale d'authentification numérique et de services de confiance 2024-2026 du MCIT fournit une base concrète pour des solutions couvrant la PKI, l'authentification, les contrôles antifraude et les boîtes à outils d'intégration réutilisables dans tous les ministères et secteurs commerciaux. Avec l'Agenda numérique 2030 fixant des objectifs concernant la contribution du secteur des TIC au PIB et à la création d'emplois, les ISV et SI locaux disposent d'une trajectoire plus claire pour les flux de travail en arabe, les modèles sectoriels et les services de conformité managés, plutôt que de dépendre de livraisons de projets ponctuels.
L'expansion de la capacité de cloud souverain et local soutient également les opportunités en matière de migration vers le cloud, de sécurité et de charges de travail intensives en GPU liées à l'IA arabe. Les éléments cités dans le contexte sous-jacent incluent la présence continue d'hyperscalers, notamment la région cloud Qatar de Microsoft, ainsi que les plans d'expansion des centres de données locaux d'Ooredoo Group et Syntys. Ces opérateurs ont mentionné un objectif de 120 MW de centres de données et 26 MW de capacité informatique en service au Qatar au début de 2026. À mesure que les entreprises dépassent les migrations initiales, l'accent se déplace vers la gouvernance hybride, les contrôles de résidence des données et la détection et réponse managées pour les infrastructures critiques. Les opérateurs télécoms et les MSSP peuvent regrouper connectivité, sécurité et hébergement conforme dans ces segments.
Développements récents du secteur
- Juin 2026 : Vodafone Qatar P.Q.S.C. a lancé Business WiFi Pro, une solution WiFi managée pour les PME. Ce lancement élargit les offres de connectivité d'entreprise de Vodafone Qatar au Qatar pour les PME. Il élargit également les services informatiques d'entreprise soutenant la numérisation et les espaces de travail intelligents dans le segment des PME.
- Mai 2026 : Ooredoo Q.P.S.C. a établi le premier lien de communication à sécurité quantique du Qatar en collaboration avec HBKU et le ministère de la Défense. L'entreprise a fait progresser l'infrastructure de communications sécurisées au sein de la dorsale nationale des TIC. Cela positionne le Qatar comme un leader régional en matière de réseaux à sécurité quantique et soutient la sécurité souveraine des réseaux gouvernementaux et d'entreprise.
- Mai 2026 : Ooredoo Q.P.S.C. a lancé le Programme de transformation numérique et IA stratégique en partenariat avec Microsoft. Le programme soutient l'adoption de services cloud et périphériques activés par l'IA pour les entreprises. Il accélère la modernisation pilotée par l'IA et le cloud dans les secteurs public et privé, en s'alignant sur l'agenda numérique national.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché des TIC du Qatar capture les dépenses au Qatar en produits et services de technologie de l'information et de la communication permettant le calcul, la connectivité et les opérations numériques connexes des entreprises et du secteur public.
Exclusions de périmètre : les ventes d'appareils électroniques grand public (tels que les smartphones, téléviseurs et PC achetés pour un usage personnel) sont exclues de cette valeur de marché.
Aperçu de la segmentation
- Par type de produit
- Matériel informatique
- Matériel informatique (ordinateurs)
- Équipements de réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services gérés
- Services de gestion des processus métiers
- Services de conseil en affaires
- Services cloud
- Infrastructure informatique
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité
- Gouvernement et administration publique
- BFSI
- Énergie et services collectifs
- Commerce de détail, commerce électronique et logistique
- Fabrication et Industrie 4.0
- Santé et sciences de la vie
- Pétrole et gaz (amont, midstream, aval)
- Jeu vidéo et esports
- Autres secteurs d'activité
- Par mode de déploiement
- Sur site
- Cloud uniquement
- Hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte national et ancrer les données clés difficiles à vérifier par les seuls entretiens, telles que la capacité de dépenses macroéconomiques et les pools de revenus télécoms. Nous nous sommes appuyés sur des ensembles de données publics et des publications de régulateurs tels que les rapports de marché de l'Autorité de régulation des communications du Qatar, les comptes nationaux de la Planning and Statistics Authority, les indicateurs de l'Union internationale des télécommunications, les séries macroéconomiques de la Banque mondiale et les statistiques commerciales de l'OMC (lorsque pertinentes pour les flux de matériel TIC).
Pour traduire ces points de référence en données de dimensionnement du marché, nous avons également examiné les rapports annuels d'entreprises et les mises à jour destinées aux investisseurs, les états financiers audités, et les communiqués de presse fiables liés à des déploiements TIC majeurs. Parallèlement, des abonnements payants ont été utilisés de manière sélective pour les données financières et de renseignement d'entreprise, la surveillance des actualités et des finances, les bases de données de brevets, et les vérifications des importations et exportations au niveau des expéditions pour tester la cohérence des hypothèses liées au matériel. La liste des sources ici est illustrative, et de nombreux autres documents et ensembles de données publics ont été consultés pour validation et clarification au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la confirmation de ce que les acheteurs achètent réellement dans le pays, la manière dont les budgets sont répartis entre les lignes informatiques et télécoms, et à quoi ressemblent les schémas de tarification et de renouvellement pour les services managés et la connectivité liée au cloud. Les entretiens ont inclus des fournisseurs de services TIC, des intégrateurs de systèmes et de réseaux, des distributeurs et de grands acheteurs des secteurs gouvernemental et commerciaux clés, et nous avons utilisé des relances pour combler les lacunes lorsque les sources documentaires étaient trop générales.
Pour un marché national comme le Qatar, la couverture a été équilibrée entre les groupes d'acheteurs au sein du pays plutôt que répartie par régions mondiales. Nous avons également recoupé les réponses entre les points de vue de l'offre et de la demande afin qu'un seul point de vue ne domine pas les hypothèses finales.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 22 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base part d'un pool de demande descendant, où les signaux de dépenses TIC nationales, l'intensité de numérisation des entreprises et les tendances de revenus télécoms réglementés sont utilisés pour reconstituer le marché adressable des TIC au Qatar. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, y compris des répartitions de revenus fournisseurs échantillonnées, des vérifications de canal pour le transfert de matériel et de logiciels, et le prix de vente moyen multiplié par des volumes estimés pour les types de contrats courants. Cela permet de corriger le double comptage entre revendeurs et fournisseurs de services.
Les données utilisées dans le modèle incluent les revenus de services télécoms et l'intensité des dépenses d'investissement, le rythme des programmes de numérisation du secteur public, l'adoption du cloud d'entreprise et le calendrier de migration, les cycles de déploiement de grands projets dans des secteurs tels que l'énergie et les transports, et l'évolution des prix pour les services managés récurrents et les offres groupées de connectivité. Pour les prévisions, une analyse de scénarios a été utilisée pour refléter l'incertitude dans le calendrier des projets et le phasage des approvisionnements, puis la trajectoire finale a été alignée sur ce que les répondants primaires attendent en termes de croissance budgétaire et de comportement de renouvellement sur la période de prévision. Lorsque les signaux ascendants manquaient pour des sous-secteurs de niche, nous avons utilisé des hypothèses de pénétration conservatrices puis les avons retestées lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre signaux indépendants, et les vérifications sont maintenues pratiques afin d'être reproductibles. Nous comparons les dépenses TIC implicites aux indicateurs macroéconomiques et aux pools de revenus télécoms, examinons les valeurs aberrantes au niveau des sous-marchés, puis révisons les hypothèses lorsque les chiffres ne correspondent pas à ce que décrivent les acheteurs et les fournisseurs.
Avant la validation finale, le modèle et les hypothèses clés font l'objet d'examens d'analystes en plusieurs étapes, suivis d'une nouvelle prise de contact ciblée avec les répondants si des écarts importants subsistent. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des évolutions réglementaires majeures, des annonces de contrats importants, ou des changements brusques de tarification. Juste avant la livraison, une nouvelle revue par les analystes est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché des TIC du Qatar de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour les TIC du Qatar varient souvent car chaque éditeur comptabilise un périmètre de dépenses différent et utilise différentes méthodes pour convertir les budgets TIC en valeur de marché. En pratique, les plus grandes variations proviennent de la question de savoir si les services télécoms sont traités comme un pilier pleinement inclus dans le périmètre, de la manière dont le cloud et les services managés sont valorisés au fil du temps, et de la part du matériel comptabilisée à la valeur utilisateur final par rapport à la valeur de distribution.
Les achats d'appareils électroniques grand public sont maintenus hors du périmètre de Mordor Intelligence. Cela réduit l'inflation provenant des cycles de téléphones mobiles de détail et d'appareils personnels non liés à la demande de services TIC au Qatar.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,51 milliards USD (2025) | |
| Revue spécialisée A | 6,20 milliards USD (2026) | Utilise une construction de dépenses TIC qui semble plus proche des allocations budgétaires informatiques d'entreprise, et peut exclure de larges parties des revenus de services télécoms et des services liés aux infrastructures, ce qui compresse le total par rapport à une vision complète du marché des TIC. |
| Éditeur sectoriel B | 13,30 milliards USD (2023) | Couvre une large liste de solutions, mais l'année de référence diffère et la conversion des dépenses de projets pluriannuels en valeur de marché annuelle peut faire varier les totaux, surtout si le matériel et les services sont comptabilisés à différents points de valeur dans la chaîne. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme TIC au cours d'une année donnée et par la manière dont les lignes liées aux télécoms sont traitées par rapport aux dépenses informatiques pures. En maintenant des règles de périmètre explicites puis en revérifiant les totaux par rapport aux signaux de revenus télécoms et aux schémas budgétaires des acheteurs, notre estimation reste traçable à des données reproductibles plutôt qu'à des annonces de projets ponctuelles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des TIC au Qatar en 2026 et quelle croissance est attendue d'ici 2031 ?
Le marché est évalué à 19,91 milliards USD en 2026 et devrait atteindre 37,74 milliards USD d'ici 2031, reflétant un TCAC de 13,7 %.
Quel segment affiche la croissance la plus rapide dans les dépenses technologiques au Qatar ?
Les services cloud affichent le TCAC le plus fort à 21,7 % alors que les régions souveraines et hyperscale satisfont aux règles de résidence des données.
Pourquoi les déploiements sur site dominent-ils encore les dépenses ?
Les mandats critiques de souveraineté des données et la conformité spécifique aux secteurs maintiennent 63,55 % des budgets de 2025 sur site, bien que les modèles hybrides gagnent du terrain.
Qu'est-ce qui explique la montée en puissance du secteur du jeu vidéo et de l'esports au Qatar ?
Les lieux dédiés, le parrainage gouvernemental et les tournois régionaux propulsent les dépenses en TIC dans le jeu vidéo et l'esports à un TCAC de 17,3 %.
Dernière mise à jour de la page le:


