
Taille et part du marché des appareils photo numériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
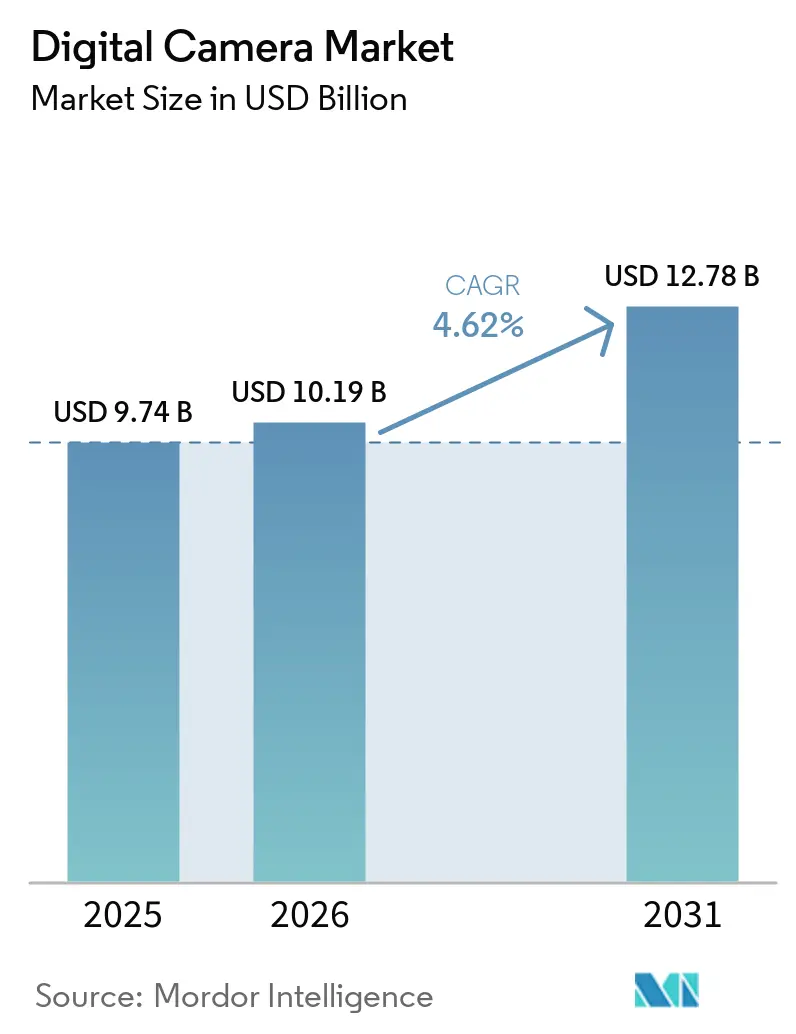
| Taille du Marché (2026) | 10.19 Milliards de dollars |
| Taille du Marché (2031) | 12.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
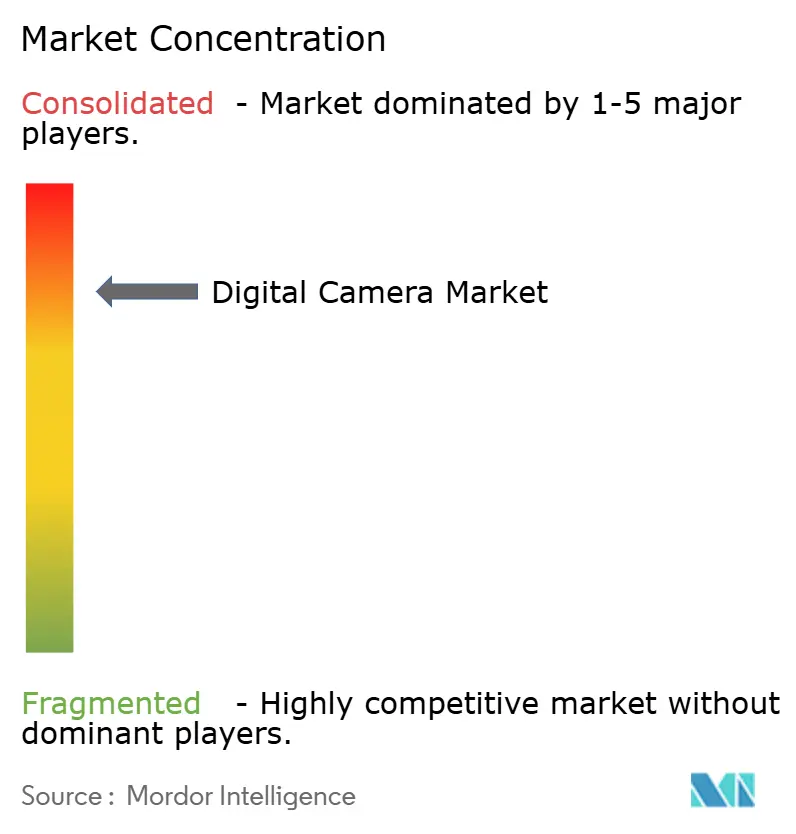
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareils photo numériques par Mordor Intelligence
La taille du marché des appareils photo numériques en 2026 est estimée à 10,19 milliards USD, en hausse par rapport à la valeur de 2025 de 9,74 milliards USD, avec des projections pour 2031 indiquant 12,78 milliards USD, progressant à un TCAC de 4,62 % sur la période 2026-2031.
Signalant que la taille du marché se développe plus rapidement que de nombreuses catégories d'imagerie adjacentes. Les fabricants ont repositionné le matériel en tant qu'outils conçus spécifiquement pour les professionnels et les créateurs, permettant aux prix de vente moyens d'augmenter même si les volumes unitaires restent en deçà de l'adoption des smartphones. La prédominance de l'Asie-Pacifique, la position de leadership de Canon sur les objectifs depuis 22 ans, et la dynamique de l'économie créative illustrent collectivement comment le matériel haut de gamme, les fonctionnalités alimentées par l'IA et les flux de travail des réseaux sociaux font progresser le marché des appareils photo numériques.[1] L'intensité concurrentielle se concentre désormais sur la mise au point automatique computationnelle et l'intégration de la diffusion en direct plutôt que sur le seul prix, tandis que les chocs de la chaîne d'approvisionnement dus aux pénuries de semi-conducteurs et aux droits de douane américains de 24 à 46 % ont fait grimper les prix de détail de 20 à 40 % chez les principales marques. La hausse de 213 % des expéditions d'appareils photo compacts en Chine, le rebond du tourisme et la prolifération des capteurs plein format soulignent comment le marché des appareils photo numériques recadre avec succès sa proposition de valeur en tant que complément à la photographie mobile.
Principaux enseignements du rapport
- Par type d'appareil photo, les systèmes sans miroir détenaient 57,85 % de la part du marché des appareils photo numériques en 2025, et le segment progresse à un TCAC de 6,23 % jusqu'en 2031.
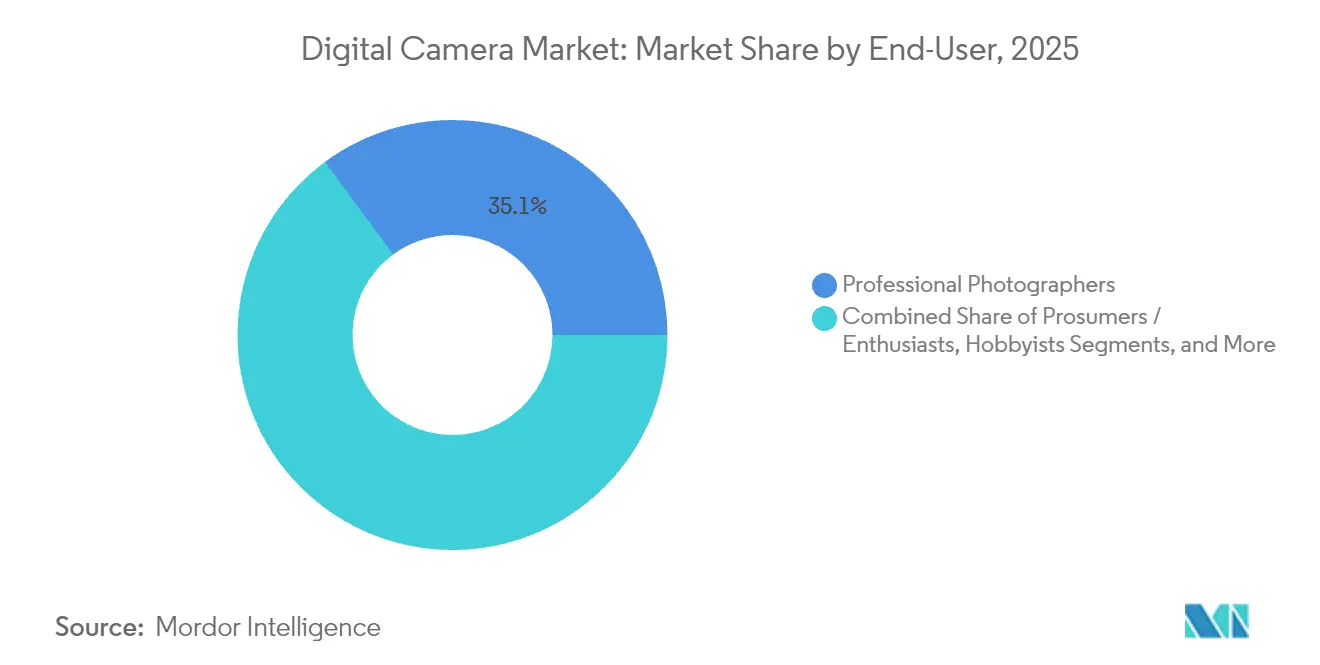
- Par utilisateur final, les créateurs de contenu ont enregistré la trajectoire de croissance la plus rapide avec un TCAC de 6,44 % jusqu'en 2031, tandis que les photographes professionnels ont conservé 35,10 % de la part des revenus en 2025.
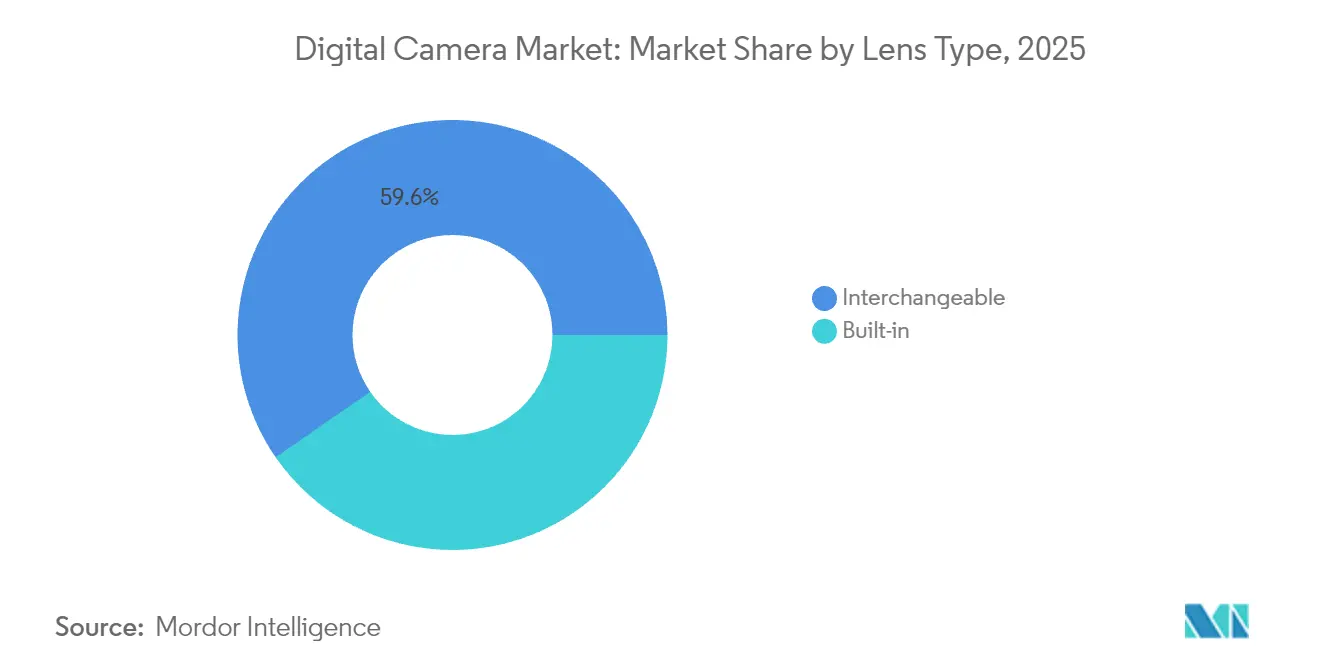
- Par type d'objectif, les systèmes interchangeables représentaient 59,62 % de la taille du marché des appareils photo numériques en 2025 et devraient se développer à un TCAC de 5,52 % durant la période 2026-2031.
- Par taille de capteur, le plein format représentait 37,25 % de la taille du marché des appareils photo numériques en 2025 et progresse à 5,63 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 31,42 % de part du marché des appareils photo numériques en 2025 et progresse à 5,76 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Transition des DSLR vers les systèmes sans miroir à haute marge | +1,8 | Mondial ; Asie-Pacifique en tête | Moyen terme (2-4 ans) |
| Demande de l'économie créative pour des équipements hybrides photo-vidéo | +1,2 | Amérique du Nord et Europe au cœur ; expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées en matière de mise au point automatique et de suivi de sujet pilotés par l'IA | +0,9 | Mondial, segment premium | Court terme (≤ 2 ans) |
| Rebond du tourisme post-COVID stimulant les ventes d'appareils photo haut de gamme | +0,7 | Asie-Pacifique au cœur ; extension vers l'Europe | Moyen terme (2-4 ans) |
| Essor des modèles compacts « rétro » à objectif fixe auprès de la génération Z | +0,6 | Mondial ; Chine et Amérique du Nord | Court terme (≤ 2 ans) |
| Partenariats OEM pour associer les appareils photo à des accessoires de diffusion en direct | +0,4 | Amérique du Nord et Europe ; expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de l'économie créative pour des équipements hybrides photo-vidéo
L'économie des créateurs est en passe de doubler, engendrant une cohorte d'acheteurs qui attend de la vidéo cinématique en 8K60p, des codecs prêts pour la diffusion en direct et des exportations fluides vers TikTok.[2] L'EOS R5 Mark II de Canon, avec son enregistrement interne en 8K RAW et ses connexions au flux de travail Cinema EOS, cible cette base de prosommateurs. La demande virale pour le PowerShot G7X Mark III, cinq ans après son lancement, montre comment les réseaux sociaux prolongent les cycles de vie des produits lorsque des fonctionnalités spécifiques trouvent un écho auprès des influenceurs.[3] B and H Photo Video a révélé que 42 % des recettes liées aux caméras de cinéma en 2025 impliquaient un financement par des tiers, illustrant comment la flexibilité de paiement ouvre l'accès à la propriété pour les cinéastes indépendants et les agences de taille modeste. À mesure que les flux de travail photo et vidéo se confondent, les fabricants doivent intégrer la connectivité et les applications mobiles dans chaque produit phare.
Transition des DSLR vers les systèmes sans miroir à haute marge.
Les appareils photo sans miroir confirment que le marché des appareils photo numériques migre vers des architectures qui prennent en charge les mises à jour du micrologiciel par IA et les obturateurs silencieux.[4] Le Canon EOS R1 illustre ce changement en combinant des processeurs dual-DIGIC avec une rafale de 40 images par seconde pour justifier un positionnement tarifaire premium. Les prix de vente moyens ont augmenté de 200 % en cinq ans, les marques tirant profit de marges brutes plus élevées avec moins de boîtiers mieux équipés. L'intégration logiciel-matériel constitue désormais le socle de l'avantage concurrentiel, et la feuille de route des appareils photo sans miroir s'étend aux flux de travail vidéo en forte croissance.
Avancées en matière de mise au point automatique et de suivi de sujet pilotés par l'IA
Les algorithmes d'apprentissage profond font passer la mise au point automatique du réactif au prédictif. La mise au point automatique à priorité d'action de Canon analyse les vecteurs de mouvement pour verrouiller sur un athlète avant le moment d'action maximal.[5] Sony Camera Verify intègre des signatures cryptographiques qui certifient la provenance des images, luttant contre les menaces des médias synthétiques. La mise à l'échelle par réseau neuronal de Canon améliore la résolution de 400 % et réduit le bruit de deux valeurs d'exposition, permettant à des capteurs plus petits de rivaliser avec la production du format moyen. Ces capacités créent des avantages concurrentiels défendables et font de la photographie computationnelle un prérequis pour le marché des appareils photo numériques.
Rebond du tourisme post-COVID stimulant les ventes d'appareils photo haut de gamme
Les revenus des appareils photo sans miroir ont progressé à mesure que les voyageurs chinois reprenaient leurs voyages à l'étranger et recherchaient une optique supérieure pour les sites emblématiques. Les enquêtes de la CIPA ont révélé que 40 % des adolescents japonais se sentaient plus motivés pour photographier des moments de voyage après la pandémie. Le retour du tourisme profite de manière disproportionnée aux boîtiers plein format à haute marge et aux zooms premium, soutenant la thèse de premiumisation du marché des appareils photo numériques.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Cannibalisation par la photographie computationnelle des smartphones | -1,4 | Mondial ; marchés émergents | Long terme (≥ 4 ans) |
| Expansion des modèles de location et d'abonnement réduisant la demande unitaire | -0,8 | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénuries mondiales de puces mémoire augmentant les coûts de la nomenclature | -0,6 | Mondial ; hubs de fabrication asiatiques | Court terme (≤ 2 ans) |
| Réglementation de durabilité de l'UE sur la durée de vie du cycle d'obturateur | -0,3 | Europe ; extension mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cannibalisation par la photographie computationnelle des smartphones
Le Samsung Galaxy S23 Ultra embarque un capteur de 200 MP avec regroupement de pixels qui produit des images prêtes à partager rivalisant avec les appareils photo d'entrée de gamme, érodant la demande des débutants. Le Vivo X90 Pro ajoute un capteur d'un pouce, réduisant encore davantage la pertinence des appareils photo compacts. Les fabricants d'appareils photo doivent mettre en avant les objectifs interchangeables, la supériorité en faible luminosité et l'ergonomie optique pour maintenir des segments d'audience imperméables à la commodité des smartphones.
Expansion des modèles de location et d'abonnement réduisant la demande unitaire
La reconversion des revenus de GoPro illustre comment les abonnements peuvent cannibaliser les achats de nouvelles unités tout en monétisant les utilisateurs dans le temps. Les plateformes de location d'objectifs permettent aux indépendants d'accéder à des objectifs cinéma à 3 000 USD pour 40 USD par week-end, une proposition de valeur qui supprime les barrières à l'entrée tout en réduisant les ventes fermes. Le marché des appareils photo numériques doit donc équilibrer le volume et la valeur à vie en proposant des écosystèmes de location détenus par les marques ou un financement groupé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'objectif :
les systèmes interchangeables stimulent la migration vers le premiumLes systèmes interchangeables représentaient 59,62 % de la taille du marché des appareils photo numériques en 2025 et se développeront à un TCAC de 5,52 % jusqu'en 2031, les photographes considérant leurs collections d'objectifs comme des actifs à long terme. La domination de Canon sur les objectifs depuis 22 ans souligne les économies de verrouillage qui dissuadent le changement de marque et renforcent la valeur de l'écosystème.
La barrière liée à la monture d'objectif protège les marges car les utilisateurs achètent plusieurs objectifs au cours de la durée de vie d'un boîtier, stabilisant les revenus même si les expéditions annuelles de boîtiers fluctuent. Les modèles à objectif intégré restent pertinents dans les catégories compactes et d'action où la robustesse et la compacité l'emportent sur la flexibilité optique, garantissant que le marché des appareils photo numériques serve à la fois les niches axées sur la commodité et celles axées sur la performance.

Par type d'appareil photo :
la révolution sans miroir s'accélèreLes appareils photo sans miroir ont capturé 57,85 % de la part du marché des appareils photo numériques en 2025, surpassant les DSLR avec un TCAC de 6,23 % jusqu'en 2031. Canon, Nikon et Sony ont tous dévoilé des boîtiers sans miroir phares en 2024-2025, confirmant l'engagement total de l'ensemble du secteur.
Le déclin des DSLR s'accélère à mesure que les budgets de R&D se concentrent entièrement sur les appareils photo sans miroir. Les appareils photo compacts et à 360 degrés s'ouvrent des voies de croissance adjacentes grâce à la viralité sur les réseaux sociaux, le DJI Pocket 3 ayant triplé ses ventes à 80 millions RMB (11,2 millions USD) en un seul mois. Les appareils photo d'action complètent donc la domination des appareils sans miroir plutôt qu'ils ne lui font directement concurrence, maintenant la diversification du marché des appareils photo numériques à travers les cas d'usage.
Par utilisateur final :
les créateurs de contenu s'imposent comme moteur de croissanceLes créateurs de contenu ont affiché un TCAC de 6,44 % et remodèlent la trajectoire de la taille du marché des appareils photo numériques en exigeant des fonctionnalités prêtes pour la diffusion en direct à des prix accessibles aux consommateurs. Les photographes professionnels génèrent toujours l'essentiel des ventes de boîtiers et d'objectifs haut de gamme, mais les créateurs apportent le volume et la visibilité sociale.
À mesure que les plateformes récompensent algorithmiquement les vidéos de haute qualité, les créateurs migrent des smartphones vers des équipements sans miroir capables d'une sortie HDMI propre, de métadonnées vidéo verticales et de téléchargements directs vers le cloud. L'application Canon Live Switcher Mobile répond à ce manque en transformant deux boîtiers EOS en un studio multicaméra portable. Le marché des appareils photo numériques se bifurque désormais entre les flux de travail professionnels traditionnels et les offres groupées centrées sur les créateurs.
Par taille de capteur :
la domination du plein format reflète l'orientation premiumLe plein format détenait 37,25 % de part et progresse à 5,63 % annuellement, cimentant son statut de référence premium dans la hiérarchie des parts du marché des appareils photo numériques. Le format moyen fait miroiter une résolution extrême avec des rumeurs d'un système de 247 MP pour 2025.
L'APS-C reste important pour les passionnés qui recherchent portée et accessibilité, tandis que le Micro Quatre Tiers soutient les plateformes d'action et de vlogging où le poids est déterminant. La mise à l'échelle par IA pourrait éventuellement atténuer les écarts perçus, mais la profondeur de champ optique maintient l'aspiration au plein format. La hiérarchie des capteurs sous-tend donc la stratification des prix au sein du marché des appareils photo numériques.
Analyse géographique
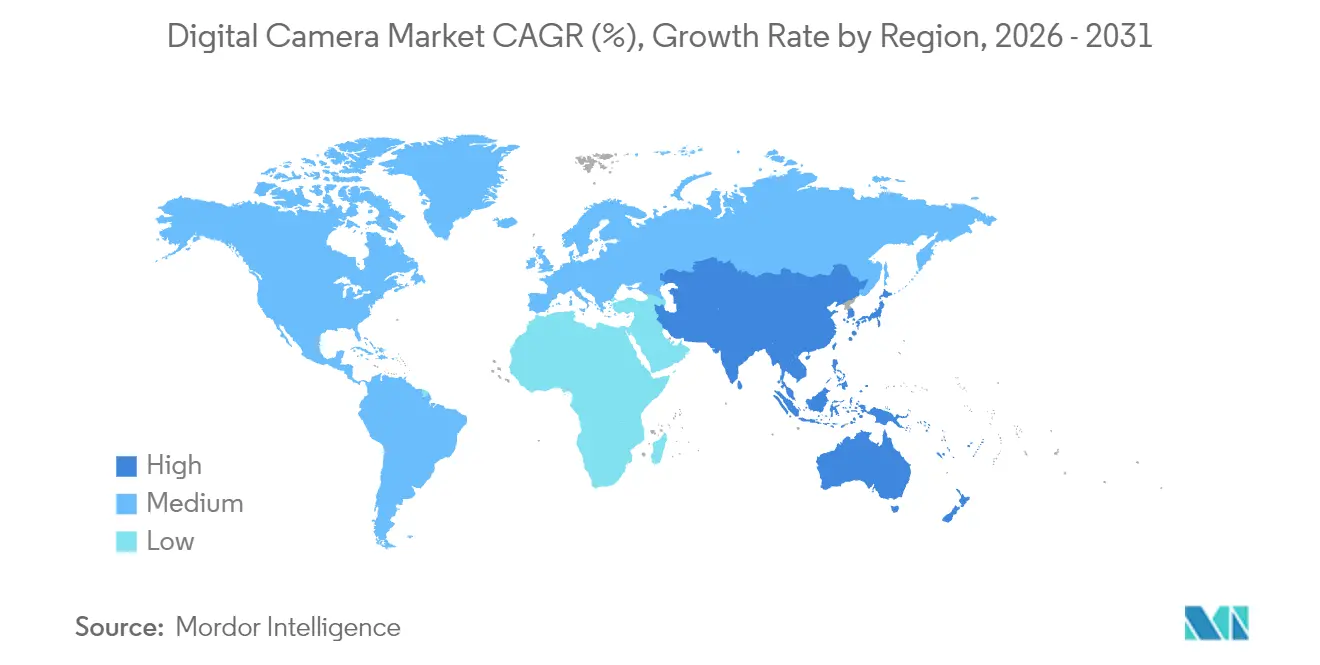
Marché des appareils photo numériques en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 31,42 % de la taille du marché des appareils photo numériques en 2025 et progresse à un taux de 5,76 % jusqu'en 2031. La Chine est passée d'un hub de fabrication à une puissance de consommation, Xiaohongshu ayant généré 1,2 milliard de vues liées aux appareils photo, stimulant les ventes virales du DJI Pocket 3. Le Japon ancre le leadership en matière de R&D, et les BCN Awards illustrent les gains de terrain de Sony et Nikon sur le marché local.
Marché des appareils photo numériques dans les Amériques, en EMEA et en Asie-Pacifique
L'Amérique du Nord reste un précurseur dans les flux de travail des créateurs, malgré une inflation de détail de 20 à 40 % sur les importations due aux droits de douane. La base installée mature de la région se met à niveau pour intégrer des fonctions d'IA et des codecs de diffusion. La réglementation éco-conception 2024/1781 de l'Europe oblige les marques à allonger la durabilité des cycles d'obturateur, orientant les budgets d'ingénierie vers la réparabilité. L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent à des parts modestes aujourd'hui, mais l'accessibilité des appareils sans miroir et la pénétration des réseaux sociaux ouvrent des perspectives de croissance à long terme. Nikon s'attend à ce que l'Inde figure parmi ses cinq premiers marchés dans les quatre prochaines années, reflétant une divergence sous-régionale au sein de l'Asie. Le plan de Fujifilm visant à développer ses points de vente au détail en Inde étaye cette thèse. Le marché des appareils photo numériques mêle donc une saturation mature à des points chauds émergents qui soutiennent la croissance globale.
Paysage réglementaire
Les appareils photo numériques sont soumis à un ensemble disparate de règles de conformité produit et de commerce qui varient selon les marchés. Dans l'Union européenne, les exigences du chargeur commun imposent des connecteurs de charge USB-C et la dissociation du chargeur, avec une fenêtre de conformité effective à partir du 28 décembre 2024, façonnant l'emballage des accessoires et la conception des appareils pour la région. Le commerce transfrontalier influence également les prix et l'approvisionnement. La classification du secteur utilise des codes SH tels que 8525.89, 9006.53 et 9006.59, qui affectent les résultats tarifaires selon la destination ; les États-Unis appliquent des mesures au titre de la Section 301 sur certaines importations originaires de Chine. En Inde, les exigences de certification BIS s'appliquent aux importations d'appareils photo, tandis que l'Europe renforce ses politiques de consommation concernant la réparabilité, avec une adoption par les États membres des règles de réparation à partir du 31 juillet 2026, augmentant la disponibilité des pièces détachées et la préparation aux services.
Analyse de la chaîne de valeur
La chaîne de valeur des appareils photo numériques commence par les composants d'imagerie en amont (capteurs CMOS, verre optique et éléments d'objectif, processeurs, mémoire et circuits intégrés de gestion d'alimentation) et se poursuit par l'encapsulation des capteurs, les modules d'obturateur ou d'IBIS, les viseurs électroniques/écrans LCD et les groupes d'objectifs avant l'assemblage final et l'intégration du micrologiciel. Le contrôle des composants critiques constitue un facteur de différenciation, Sony Semiconductor Solutions servant de fournisseur central de capteurs pour de nombreuses marques, l'optique et la fabrication de précision sous-tendant la différenciation dans les écosystèmes à objectifs interchangeables. La fabrication et l'assemblage intermédiaires sont concentrés en Asie de l'Est, avec une capacité d'assemblage de modules d'appareils photo et connexes ancrée en Chine et dans des pôles voisins tels que la Corée du Sud, Taïwan et le Vietnam, créant une exposition aux tensions logistiques et à la pénurie de composants. En aval, les marques s'appuient sur une combinaison de commerce électronique direct au consommateur, de commerce de détail photo spécialisé et de canaux professionnels, soutenus par des réseaux de service après-vente ; les conditions d'approvisionnement récentes soulignent le besoin de flexibilité de capacité en optique et capteurs, les fournisseurs relançant des lignes inactives et les marques poussant vers un alignement plus étroit entre les feuilles de route des capteurs, de l'optique et des micrologiciels.
Paysage concurrentiel
Canon, Sony et Nikon détiennent collectivement une part majoritaire, rendant le marché des appareils photo numériques modérément concentré mais ouvert à la disruption. La série de 22 ans de Canon en matière de leadership sur les objectifs interchangeables reflète l'investissement cumulé dans les montures d'objectifs et l'infrastructure de services professionnels. Sony exploite sa fabrication de capteurs en interne pour lancer de nouveaux modèles Alpha rapidement, intégrant une mise au point automatique par IA et des signatures de provenance qui se différencient au-delà de l'optique.
L'acquisition de RED Cinema par Nikon démontre une expansion verticale dans les flux de travail du cinéma numérique, augmentant le marché adressable total. Les acteurs chinois tels que DJI et Insta360 exploitent des chaînes d'approvisionnement agiles en électronique grand public pour dominer les niches d'action et à 360°, capturant près de 70 % de la part du segment panoramique en Chine. Les points focaux d'innovation pour tous les acteurs comprennent désormais la mise à l'échelle par IA, l'intégration cloud et les suites créatives de bout en bout, plutôt que de simples courses aux mégapixels.
Les stratégies de tarification ont basculé vers le premium à mesure que les pénuries de puces et les droits de douane font grimper les coûts, mais les marques amortissent l'impact par des avantages d'abonnement, des garanties prolongées et des déblocages logiciels. Le déploiement de l'usine d'objectifs automatisée de Canon en avril 2025 illustre un pivot opérationnel vers une fabrication flexible. Le récit concurrentiel se concentre donc sur la profondeur de l'écosystème, la différenciation par l'IA et l'engagement omnicanal qui maintient le marché des appareils photo numériques dynamique.
Leaders du secteur des appareils photo numériques
-
Canon Inc.
-
Sony Group Corporation
-
Nikon Corporation
-
Fujifilm Holdings Corporation
-
Panasonic Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des appareils photo numériques
- Canon Inc.
- Sony Group Corporation
- Nikon Corporation
- Fujifilm Holdings Corporation
- Panasonic Holdings Corporation
- OM Digital Solutions Corporation
- Leica Camera AG
- Sigma Corporation
- Victor Hasselblad AB
- Eastman Kodak Company
- Ricoh Imaging Company, Ltd.
- GoPro, Inc.
- Insta360 (Arashi Vision Inc.)
- DJI Technology Co., Ltd.
- Blackmagic Design Pty. Ltd.
- Phase One A/S
- RED Digital Cinema, LLC
- Z CAM (Shenzhen ImagineVision Tech)
- Pentax (Brand of Ricoh Imaging)
- Tamron Co., Ltd.
- Carl Zeiss AG (Consumer Imaging)
- Yongnuo Photographic Equipment Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les segments de capture premium et spécialisés se développent à mesure que les principaux fabricants misent sur un matériel et des flux de travail différenciés. Le MS-510 de Canon, appareil multi-usage bâti autour d'un capteur SPAD de 1 pouce pour la capture vidéo couleur en très faible luminosité, illustre cette évolution, tandis que Sony a introduit l'Alpha 7R VI avec un capteur plein format empilé de 66,8 MP et un traitement par IA, et que le RX10 V tout-en-un à super zoom cible les besoins des créateurs intégrés. Les fonctionnalités vidéo centrées sur les créateurs et les offres proches du cinéma apparaissent comme des canaux de croissance, Canon positionnant l'EOS R6 V et le RF20-50mm F4 L IS USM PZ comme un kit pour les créateurs vidéo, Nikon s'alliant avec RED pour des capacités cinéma dans le cadre de son plan pour l'exercice 2026-2030, et les expéditions totales d'appareils photo atteignant 9,44 millions d'unités en 2025 et 9,59 millions d'unités en 2026 selon la CIPA. Le renforcement des exigences de réparation de l'UE à partir de juillet 2026 stimule encore les écosystèmes de pièces détachées et les réseaux de service.
Recent Industry Developments in Marché des appareils photo numériques
- Juillet 2026 : Sony Electronics a présenté le RX10 V, un appareil photo tout-en-un à super zoom de cinquième génération associant un objectif 24-600 mm à un autofocus de reconnaissance en temps réel alimenté par l'IA et un capteur empilé de type 1,0. Le lancement renforce la demande pour les appareils photo premium à objectif fixe qui condensent les usages voyage et faune sauvage en un seul appareil, la performance de l'autofocus restant un facteur de différenciation clé.
- Mai 2026 : Canon a annoncé l'appareil photo hybride plein format EOS R6 V ainsi que le RF 20-50mm F4 L IS USM PZ, son premier objectif de série RF L avec zoom motorisé interne. Ce duo cible les flux de travail des créateurs privilégiant un contrôle fluide du zoom et un fonctionnement hybride photo-vidéo, renforçant la fidélité à l'écosystème grâce à des boîtiers et objectifs conçus comme un kit assorti.
- Mars 2024 : Nikon a annoncé un accord pour acquérir RED.com, LLC afin d'étendre son activité d'appareils photo cinéma numérique professionnels. Cette opération associe l'héritage optique et d'imagerie de Nikon aux capacités de la plateforme cinéma de RED, renforçant le positionnement de Nikon dans la production vidéo haut de gamme, adjacente au marché plus large des appareils photo à objectifs interchangeables.
Marché des appareils photo numériques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché est défini comme les revenus générés par la vente de matériel d'appareils photo numériques, dans lesquels les images et les vidéos sont capturées sur un capteur numérique et stockées électroniquement. Le périmètre inclut les formats d'appareils photo grand public et professionnels courants vendus via des canaux en ligne et hors ligne dans les principales régions.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les smartphones, les webcams, les caméscopes vendus en tant que catégories distinctes, ni les abonnements purement logiciels de montage.
Présentation de la segmentation
- Par type d'objectif
- Intégré
- Interchangeable
- Par type d'appareil photo
- Appareil photo numérique compact
- DSLR (reflex numérique mono-objectif)
- Sans miroir
- Action / 360°
- Par utilisateur final
- Photographes professionnels
- Prosommateurs / passionnés
- Hobbyistes
- Créateurs de contenu / diffuseurs
- Par taille de capteur
- Format moyen
- Plein format
- APS-C
- Micro Quatre Tiers et plus petit
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la première structure du modèle et pour ancrer les données d'entrée à des signaux publics reproductibles. Nous avons consulté des sources telles que les statistiques d'expédition de l'industrie des appareils photo et de l'imagerie provenant d'organismes professionnels, des séries de données douanières et commerciales sur les flux d'importation et d'exportation, ainsi que des statistiques gouvernementales reflétant les dépenses en électronique grand public et les évolutions de prix.
Afin d'éviter une dépendance excessive à un seul ensemble de données, nous avons également examiné les rapports annuels et les présentations aux investisseurs des entreprises, les annonces de lancement de produits et la couverture presse crédible sur les tendances de l'imagerie, telles que l'adoption des appareils sans miroir, le comportement d'achat d'objectifs et la répartition des formats de capteurs. Le cas échéant, nous avons eu recours à des sources payantes par abonnement pour les données financières et le renseignement sur les entreprises, une base de données de brevets et une base de données d'expéditions à l'import-export pour recouper les capacités, la cartographie des produits et les flux commerciaux. Ces sources sont fournies à titre illustratif uniquement ; nous avons également consulté d'autres documents publics et points de données à des fins de collecte, de validation et de clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des facteurs qui déterminent réellement l'achat et le remplacement d'appareils photo, puis sur la mise à l'épreuve des hypothèses documentaires susceptibles de faire varier les totaux. Nous avons échangé avec des parties prenantes de l'ensemble de la chaîne de valeur, notamment des marques et leurs partenaires de fabrication, des responsables de la distribution et des canaux de vente, ainsi que des communautés d'utilisateurs professionnels ; nous avons veillé à équilibrer la couverture des répondants entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 17 % | APAC : 48 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs de plus petite taille : 22 % | Managers : 42 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande mondiale est reconstituée à partir des signaux d'expédition et de commerce des appareils photo, puis ajustée en fonction des fourchettes de prix de vente moyens et de l'évolution de la répartition entre les types d'appareils. Une fois le premier total établi, nous le corroborons par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume par principaux formats d'appareils photo et des contrôles des canaux sur les tendances d'écoulement, puis nous ajustons les totaux lorsque l'écart peut être expliqué.
Les principales données d'entrée du modèle comprennent la part des objectifs interchangeables par rapport aux objectifs intégrés, la répartition entre appareils sans miroir, reflex numériques et compacts, la répartition des formats de capteurs (plein format par rapport à l'APS-C et autres), le calendrier des cycles de remplacement et les biais de la demande régionale qui apparaissent dans les flux commerciaux et les tendances d'expédition. Les informations communiquées étant inégales selon les marques de plus petite taille et certains marchés, les données manquantes sont traitées par approximation à partir des répartitions régionales des expéditions et des distributions par fourchettes de prix, puis vérifiées à nouveau à l'aide des retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par un lissage des tendances sur les expéditions et l'évolution des prix de vente moyens. Les hypothèses sont alignées sur les attentes des experts des canaux et des produits concernant la demande en milieu de cycle, les achats portés par les créateurs et les mises à niveau liées aux fonctionnalités, telles que la vidéo 4K et 8K et la connectivité. Chaque scénario est examiné pour sa cohérence interne afin que la croissance ne dépasse pas une reprise réaliste des volumes et un comportement de prix plausible.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants tels que les totaux d'expéditions de catégories déclarés, les évolutions de la direction des flux commerciaux et les indicateurs de mouvement des prix ; le modèle est ensuite vérifié pour détecter les valeurs aberrantes par région et par format d'appareil photo. Si un écart est trop important, nous rouvrons la piste des hypothèses et déclenchons des questions de suivi auprès de l'ensemble d'entretiens concerné afin de comprendre le facteur explicatif.
Un processus de révision en plusieurs étapes est suivi avant la validation finale : les calculs, les conversions d'unités et le traitement des taux de change sont revérifiés, et la logique est remise en question par un autre analyste. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de cycle produit ou des variations soudaines de la demande. Avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des appareils photo numériques selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les appareils photo numériques ne concordent souvent pas, car différentes études comptabilisent des produits différents et utilisent des calendriers différents pour leur année de référence et leur conversion de devises. Les différences proviennent également de la manière dont chaque éditeur traite la répartition des prix entre les appareils compacts, les reflex numériques et les appareils sans miroir, étant donné que les tendances en volume et l'évolution des prix de vente moyens peuvent évoluer dans des directions opposées.
Dans cette étude, les principaux facteurs à l'origine des écarts d'estimation sont les suivants : l'inclusion ou non des caméras d'action et des caméras 360 degrés dans la catégorie des appareils photo numériques, la valorisation cohérente ou non des kits d'objectifs groupés, et l'utilisation ou non de signaux commerciaux et d'expédition pour maintenir des totaux régionaux réalistes. Certaines estimations s'appuient également sur des rebonds de volumes optimistes ou appliquent une large intégration d'accessoires qui gonfle les revenus sans logique de volume claire, ce qui peut éloigner les totaux de ce qu'indiquent les données d'écoulement des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,19 milliards USD (2026) | |
| Éditeur sectoriel A | 7,16 milliards USD (2023) | Utilise une année de référence antérieure et peut intégrer des périphériques adjacents liés aux appareils photo dans la catégorie dans certaines parties du texte, ce qui décale les totaux par rapport à une vision limitée au seul matériel d'appareils photo. |
| Cabinet de conseil régional B | 9,77 milliards USD (2025) | Positionne 2025 comme année d'ancrage et étend la fenêtre de prévision plus loin dans le temps, où des hypothèses de croissance à long terme plus élevées et des choix de répartition régionale peuvent rehausser la trajectoire de revenus implicite. |
L'écart dans le tableau s'explique principalement par le choix de l'année de référence et par ce qui est comptabilisé comme revenu d'appareils photo par rapport aux éléments adjacents tels que les kits et les formats d'action ; ces choix modifient le calcul des prix de vente moyens et de la répartition. En ancrant le total aux contrôles des expéditions et des flux commerciaux et en maintenant un périmètre explicite par type d'appareil, l'estimation reste traçable à des variables claires, une discipline appliquée par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des appareils photo numériques d'ici 2031 ?
Il est prévu qu'il atteigne 12,78 milliards USD, se développant à un TCAC de 4,62 % à partir de 2026.
Quel type d'appareil photo connaît la croissance la plus rapide ?
Les boîtiers sans miroir sont en tête avec un TCAC de 6,23 %, passant de 57,85 % de part en 2025 pour dominer d'ici 2031.
Pourquoi les créateurs de contenu sont-ils importants pour les ventes d'appareils photo ?
L'économie créative double de valeur, et les créateurs exigent des outils hybrides photo-vidéo, ce qui stimule le TCAC de 6,44 % du segment.
Quelles régions enregistrent la plus forte croissance ?
L'Asie-Pacifique détient 31,42 % de part et progresse à 5,76 % grâce à la hausse de la demande d'appareils photo compacts en Chine et au rebond du tourisme régional.
Quelle est la taille du marché en 2026 ?
10,19 milliards USD en 2026.