
Taille et part du marché des appareils photo sans miroir
Analyse du marché des appareils photo sans miroir par Mordor Intelligence
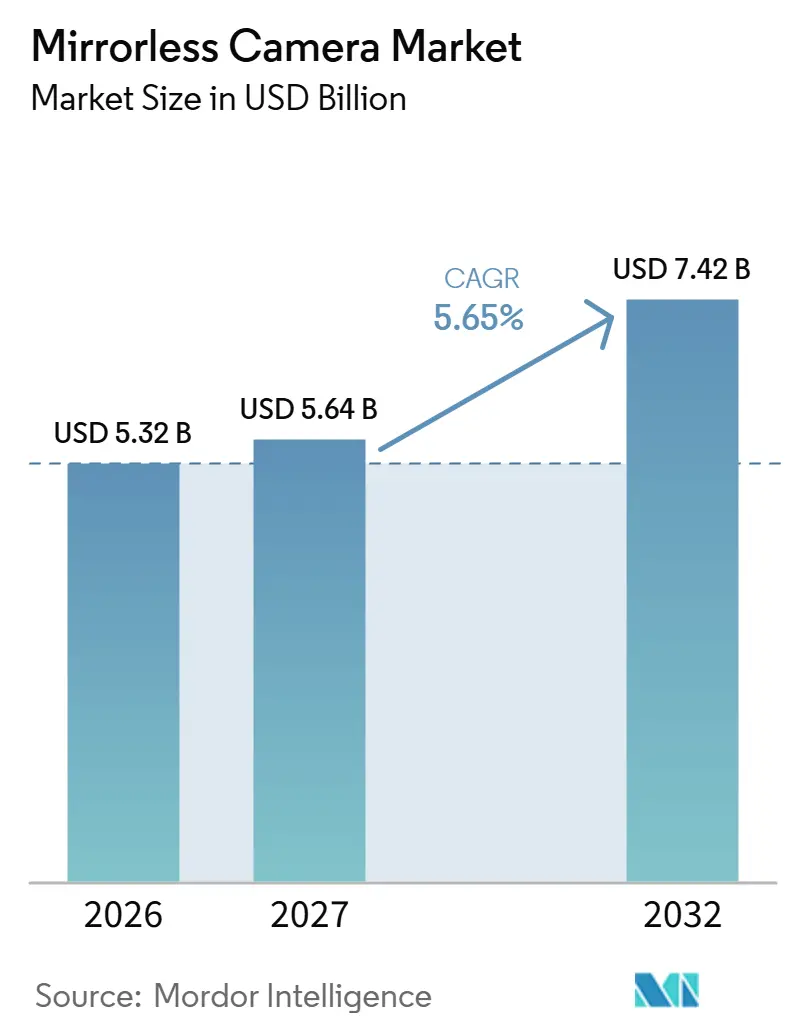
La taille du marché des appareils photo sans miroir devrait s'étendre de 5,32 milliards USD en 2026 et 5,64 milliards USD en 2027 à 7,42 milliards USD d'ici 2032, enregistrant un CAGR de 5,65% entre 2027 et 2032.
L'utilisation orientée vidéo élargit la proposition d'achat de l'appareil photo, tandis que les missions rémunérées répétées peuvent justifier l'investissement dans des boîtiers dédiés. La production institutionnelle partagée au Canada ajoute une application multi-utilisateurs, offrant aux fournisseurs la possibilité de connecter le boîtier avec du matériel de capture et un support logiciel. L'intégration logicielle peut approfondir cette offre, mais la pression sur les coûts d'acquisition limite la marge pour développer la demande par des prix de boîtier plus bas. La demande se concentre donc sur les boîtiers capables de vidéo et plein format qui génèrent des utilisations rémunérées répétées, tandis que la substitution par les smartphones et la tarification des composants limitent le nombre d'acheteurs primo-accédants que les fournisseurs peuvent recruter.
Principaux enseignements du rapport
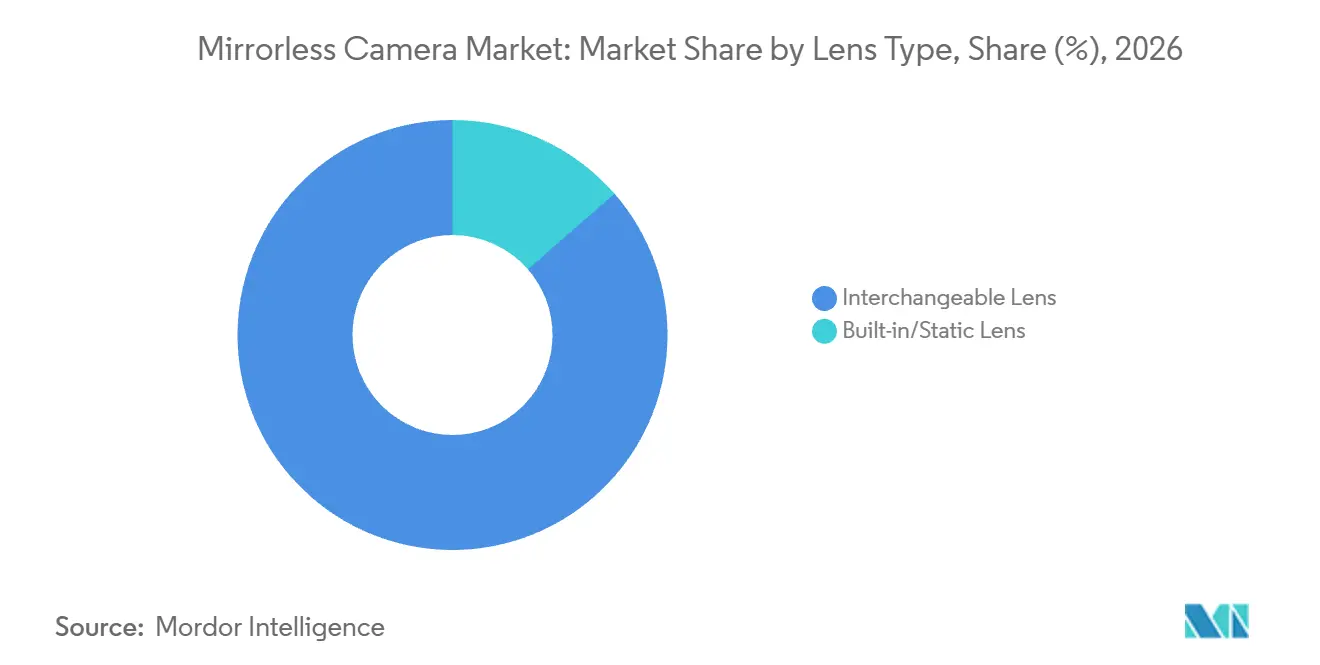
- Par type d'objectif, les appareils photo à objectifs interchangeables détenaient une part de marché de 86,42% sur le marché des appareils photo sans miroir en 2026, tandis que les appareils photo à objectif intégré/fixe devraient connaître la croissance la plus rapide avec un CAGR de 8,75% entre 2027 et 2032.
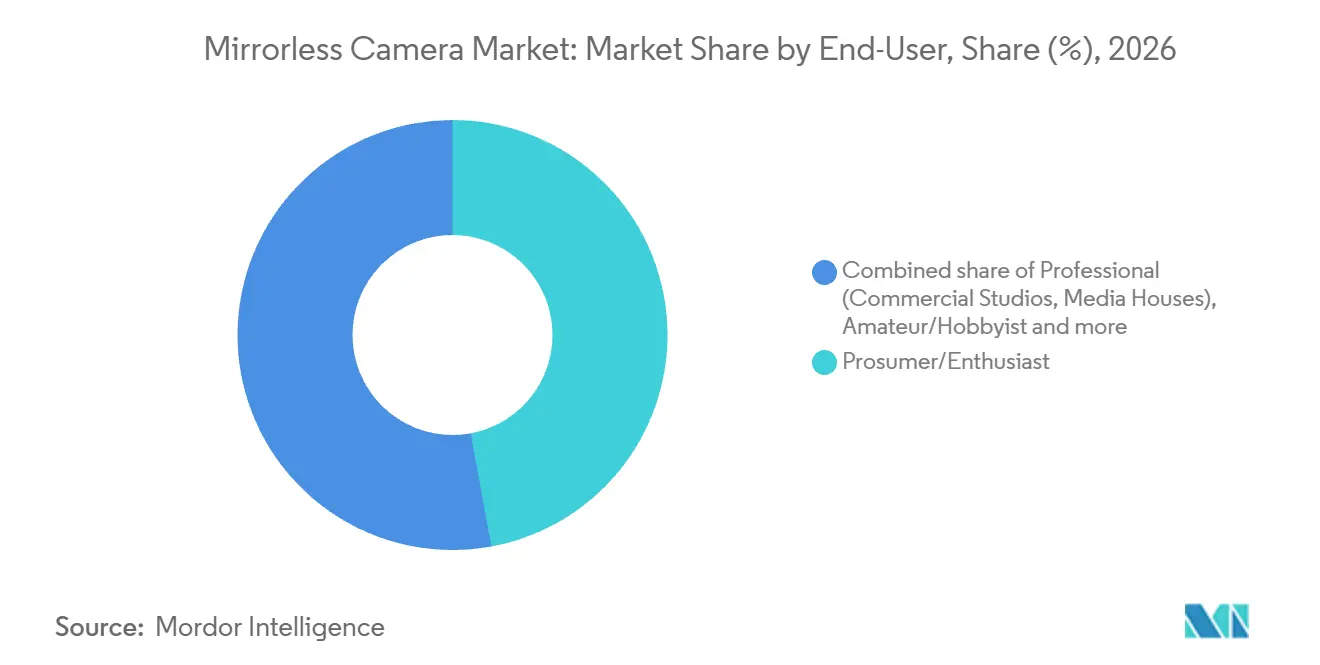
- Parmi les utilisateurs finaux, les prosumers et les passionnés représentaient une part de 47,1% de la taille du marché des appareils photo sans miroir en 2026, tandis que les utilisateurs professionnels, notamment les studios commerciaux et les maisons de médias, devraient connaître la croissance la plus rapide avec un CAGR de 5,92% entre 2027 et 2032.
- Par résolution vidéo, les appareils photo enregistrant jusqu'à 4K détenaient 60,72% des revenus en 2026, tandis que les modèles au-dessus de 6K/8K devraient connaître la croissance la plus rapide avec un CAGR de 9,85% entre 2027 et 2032.
- Selon les gammes de prix, les appareils photo milieu de gamme dont le prix est compris entre 1 000 USD et 3 000 USD détenaient 50,55% des revenus en 2026, tandis que les appareils photo haut de gamme dont le prix dépasse 3 000 USD devraient connaître la croissance la plus rapide avec un CAGR de 8,3% entre 2027 et 2032.
- Au sein des canaux de distribution, le commerce de détail hors ligne, notamment les boutiques de marque et les magasins spécialisés, représentait 67,16% des revenus en 2026, et le commerce de détail en ligne devrait connaître la croissance la plus rapide avec un CAGR de 8,75% entre 2027 et 2032.
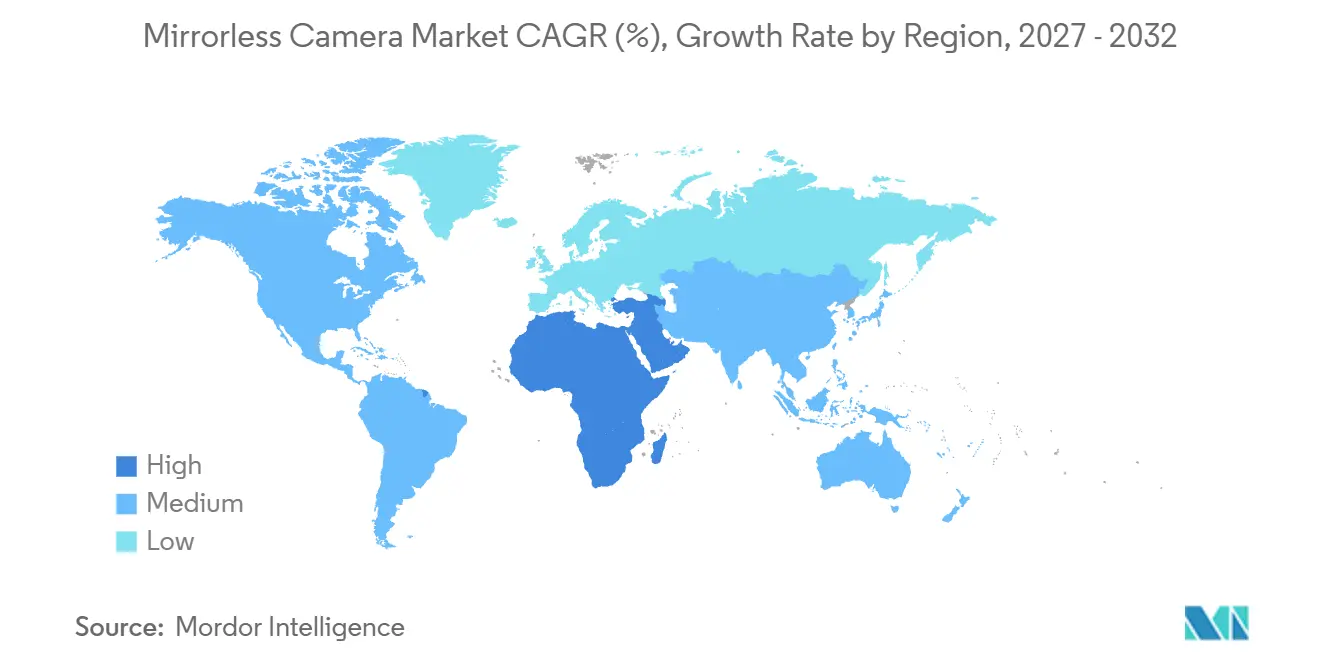
- Par région, l'Asie-Pacifique détenait 35,95% des revenus en 2026, tandis que la région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 8,6% entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de modèles hybrides 4K/6K parmi les créateurs de contenu | +3.5% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante de boîtiers plein format par les professionnels du mariage et de l'événementiel en Europe | +1.3% | Dans les pays européens | Moyen terme (2 à 4 ans) |
| Transition des secteurs de l'entreprise et de l'éducation vers les appareils photo sans miroir pour les configurations de diffusion en direct (Amérique du Nord) | +1% | Au sein du marché canadien | Moyen terme (2 à 4 ans) |
| Programmes d'incitation gouvernementaux au cinéma stimulant les achats haut de gamme (Moyen-Orient) | +0.5% | En Arabie Saoudite | Moyen terme (2 à 4 ans) |
| Expansion rapide des feuilles de route d'objectifs par les fabricants d'équipements d'origine japonais accélérant les cycles de mise à niveau | +0.4% | Japon, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Transition des diffuseurs des caméscopes ENG vers les systèmes sans miroir (Asie) | +0.2% | Dans les pays asiatiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de modèles hybrides 4K/6K parmi les créateurs de contenu
Les créateurs à la recherche d'appareils photo axés sur la vidéo donnent aux fabricants une raison de se concurrencer sur l'utilité d'enregistrement en plus des capacités de prise de vue en mode photo. Canon Inc. a signalé une augmentation des ventes au troisième trimestre 2025 de l'appareil photo sans miroir EOS R50 V et de l'appareil photo compact PowerShot V1, à la suite d'une réponse favorable des utilisateurs de vidéos pour les réseaux sociaux et les vlogs. Pour 2025, Canon a également signalé une expansion des ventes d'appareils photo à objectifs interchangeables dans un contexte d'augmentation du nombre d'utilisateurs d'appareils photo, notamment chez les jeunes. Un boîtier hybride peut rendre un appareil dédié pertinent pour une plus grande partie de la production d'un acheteur en combinant l'utilité de la photo et de la vidéo. Le recrutement d'acheteurs axés sur la vidéo offre donc aux fabricants une voie de demande au-delà des achats de remplacement par des photographes de photos établis.
Adoption croissante de boîtiers plein format par les professionnels du mariage et de l'événementiel en Europe
Pour les professionnels du mariage, la couverture rémunérée répétée peut améliorer la rentabilité d'un boîtier plein format sur sa durée de vie. En février 2025, le photographe de mariage du Nottinghamshire Ed Godden a déclaré avoir photographié plus de 80 mariages avec son premier boîtier plein format Sony α7 IV, acheté à l'été 2022. La répartition du coût d'acquisition sur des missions répétées peut rendre un boîtier de valeur supérieure commercialement viable sans exiger que chaque réservation récupère une dépense d'équipement importante. Dans un témoignage de janvier 2026, Godden a mentionné ses boîtiers α7 IV et décrit un récent mariage londonien photographié avec des objectifs de 35 mm, 20 mm et 85 mm. Sa pratique multi-boîtiers illustre la demande de boîtiers supplémentaires au sein d'un système établi, de sorte que les fournisseurs peuvent vendre un autre boîtier à un photographe de mariage en activité avant qu'un appareil photo en état de marche n'ait besoin d'être remplacé.
Transition des secteurs de l'entreprise et de l'éducation vers les appareils photo sans miroir pour les configurations de diffusion en direct (Amérique du Nord)
Une salle de médias partagée fait d'un appareil photo sans miroir une partie de l'infrastructure de production d'une institution. Le 4 septembre 2026, l'Université de Victoria au Canada a mis son studio CLE B023 à la disposition des étudiants, des instructeurs et du personnel, avec un appareil photo Sony a6400, du matériel de capture et un logiciel de diffusion en direct. Cette configuration fait de la salle équipée l'unité de demande pertinente plutôt que le nombre d'utilisateurs individuels. L'équipement de salles supplémentaires pourrait créer une demande de boîtiers connectés à du matériel de capture et à des logiciels de production. Les fournisseurs peuvent donc répondre à l'expansion institutionnelle par des packages de salle complets, la demande de boîtiers étant liée aux nouvelles installations plutôt qu'aux réservations répétées.
Programmes d'incitation gouvernementaux au cinéma stimulant les achats haut de gamme (Moyen-Orient)
Les incitations à la production peuvent renforcer l'argumentaire commercial en faveur des boîtiers haut de gamme en soutenant les projets qui utilisent du matériel d'imagerie. La Commission saoudienne du film a annoncé un remboursement en espèces pour la production cinématographique pouvant atteindre 60% des dépenses en Arabie Saoudite le 15 mai 2026.[1] Le plafond rend la qualification du projet commercialement importante, car les producteurs ne peuvent pas traiter le maximum comme une réduction automatique des coûts de production. L'augmentation par rapport à 40% renforce l'incitation à localiser les productions éligibles en Arabie Saoudite, élargissant potentiellement l'activité de tournage rémunéré. Les achats d'appareils photo sans miroir haut de gamme deviennent plus défendables lorsque des tournages rémunérés répétés peuvent répartir les coûts de possession, faisant de l'utilisation le lien décisif entre le soutien à la production et la demande en équipement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La photographie computationnelle des smartphones phares cannibalisant les ventes d'entrée de gamme | -0.6% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement dans les composants CMOS et IBIS affectant les prix de vente moyens | -0.4% | Au sein du marché japonais | Court terme (≤ 2 ans) |
| Courbe d'apprentissage abrupte limitant l'adoption par les amateurs débutants | -0.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Escalade des droits de douane à l'importation sur l'optique en Amérique du Sud | -0.2% | Dans toute l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La photographie computationnelle des smartphones phares cannibalisant les ventes d'entrée de gamme
Un acheteur d'appareil photo pour la première fois a besoin d'un avantage photographique supplémentaire lorsqu'un smartphone phare répond déjà au besoin visé. Le frein est le plus fort lorsque le téléphone existant de l'acheteur peut accomplir la tâche pour laquelle un appareil photo séparé est envisagé. Dans ce cas, un boîtier d'entrée de gamme ajoute un achat et un autre appareil à transporter, de sorte que ses avantages doivent justifier cet engagement supplémentaire. Un appareil photo dédié peut répondre avec des capacités adaptées à une tâche de prise de vue particulière, mais ces capacités doivent être importantes pour l'utilisateur débutant. L'obstacle commercial restant est la valeur incrémentale d'un second appareil, ce qui peut retarder l'entrée dans un système d'appareil photo même lorsque les prix des boîtiers n'augmentent pas.
Volatilité de la chaîne d'approvisionnement dans les composants CMOS et IBIS affectant les prix de vente moyens
Pour les fabricants d'appareils photo, la pression sur l'approvisionnement en composants peut éroder la marge pour fixer le prix d'un modèle en vue d'une adoption plus large. Le 24 juin 2025, Panasonic Corp. a annoncé une augmentation du prix d'expédition de 4% à 5% pour ses appareils photo sans miroir LUMIX DC-GH7 et DC-GH7L, invoquant la tension dans l'approvisionnement en semi-conducteurs et autres composants. La société a déclaré que les efforts internes ne pouvaient pas absorber la pression sur l'approvisionnement liée aux prix des matières premières, à l'approvisionnement en composants et aux variations des taux de change. Un prix d'expédition plus élevé peut transférer la charge de récupération vers les distributeurs et les détaillants, laissant l'offre de détail finale dépendre de la façon dont ce coût est absorbé. La contrainte est une base de coûts plus serrée pour amener le même appareil photo à l'acheteur, avec moins de marge pour une expansion par les prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'objectif :
flexibilité du système et conception complète de l'appareil photoLes appareils photo à objectifs interchangeables représentaient une part de 86,42% de la taille du marché des appareils photo sans miroir en 2026, ce qui en fait le segment le plus important. La Camera & Imaging Products Association (CIPA) a enregistré 6,31 millions d'expéditions d'appareils photo sans miroir dans le monde en 2025, en hausse de 12,5% par rapport à 2024.[2] Un système permettant à un acheteur de changer d'objectifs peut répondre à des exigences de capture changeantes tandis que le boîtier reste partie intégrante de la même plateforme d'équipement. Cette flexibilité soutient des décisions séparées concernant une mise à niveau optique et un remplacement de boîtier, permettant à chaque achat de répondre à une tâche de prise de vue particulière. Pour un fabricant, la valeur commerciale réside dans le maintien de la pertinence du boîtier à mesure que l'acheteur change d'objectifs pour différents besoins de prise de vue.
Les appareils photo à objectif intégré/fixe devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,75% entre 2027 et 2032. Une configuration optique fixe rend le choix initial de l'appareil photo décisif, car les changements d'objectifs ultérieurs ne peuvent pas élargir son rôle de prise de vue. Les acheteurs peuvent évaluer un appareil photo complet autour d'une mission définie, tandis que les fournisseurs peuvent développer le boîtier et l'optique permanente comme une seule proposition. Cette intégration peut simplifier la décision d'équipement, mais elle rend également plus difficile la correction d'une mauvaise correspondance entre l'objectif et la tâche prévue. Les offres d'appareils photo complets ciblés dont l'optique fixe convient à l'application principale de l'acheteur portent la croissance de ce segment.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
demande individuelle et adoption de systèmes professionnelsLes prosumers et les passionnés représentaient une part de marché de 47,1% sur le marché des appareils photo sans miroir en 2026 et constituaient le segment le plus important. Canon a signalé une croissance des ventes de l'EOS R6 Mark III au premier semestre 2026. Canon a lancé le modèle plein format sans miroir en novembre 2025 pour les utilisateurs amateurs avancés. Un acheteur amateur avancé peut évaluer un boîtier plein format par sa valeur pour la photographie personnelle, sans nécessiter de missions rémunérées pour récupérer le prix d'achat. Cela ouvre une voie de revenus distincte pour les fabricants, car les ambitions photographiques d'un individu peuvent soutenir une mise à niveau plein format en dehors du cycle d'équipement d'un studio commercial.
Les utilisateurs professionnels, notamment les studios commerciaux et les maisons de médias, devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,92% entre 2027 et 2032. L'étude 2025 Professional Photographer Reader Study de la Professional Photographers of America (PPA) a rapporté 78% d'adoption d'appareils photo sans miroir et 64% d'utilisation de reflex numériques parmi les répondants.[3] Elle a également rapporté que 83% des membres de la PPA possèdent un studio ou une entreprise de photographie. Un photographe exploitant un studio peut attribuer un nouveau boîtier sans miroir à un rôle de travail aux côtés de l'équipement soutenant déjà l'activité. L'ouverture commerciale comprend les ventes de boîtiers supplémentaires aux opérateurs établis, offrant aux fabricants une voie au-delà du remplacement complet du système d'appareil photo existant d'un professionnel.


Par résolution vidéo :
demande 4K établie et applications à résolution plus élevéeLes appareils photo enregistrant jusqu'à 4K détenaient 60,72% du marché en 2026, ce qui en fait le segment le plus important. Dans l'échantillon BCN Ranking de janvier à juin 2026 provenant des grands détaillants d'électronique japonais et des boutiques en ligne, l'EOS R50 de Canon s'est classé premier parmi les séries d'appareils photo sans miroir par volume de ventes unitaires. Le leadership en volume au niveau de la série et un plafond d'enregistrement 4K peuvent coexister, de sorte que la résolution la plus élevée n'est pas un prérequis pour mener les ventes unitaires dans cet échantillon japonais. Une mise à niveau vers une résolution plus élevée nécessite une application qui bénéficie de la capacité de capture supplémentaire, car la résolution seule ne détermine pas le résultat requis. Les boîtiers jusqu'à 4K peuvent donc conserver un rôle en volume aux côtés des systèmes à résolution plus élevée, le cas de mise à niveau dépendant du travail que l'acheteur entend livrer.
Les appareils photo au-dessus de 6K/8K devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 9,85% entre 2027 et 2032. Canon a signalé des ventes stables au deuxième trimestre 2025 de son EOS R5 Mark II plein format sans miroir. Le modèle peut enregistrer directement de la vidéo RAW 8K 60p. La combinaison place la capture haute résolution dans une offre d'appareil photo commercial établie, de sorte que les fournisseurs peuvent cadrer la mise à niveau autour d'une exigence de production spécifique. La croissance peut provenir de la mise en valeur de la capture RAW 8K pour davantage d'applications d'enregistrement, étendant une capacité établie à des acheteurs supplémentaires qui peuvent justifier son utilisation.
Par gamme de prix :
volume milieu de gamme et valeur de transaction haut de gammeLes appareils photo milieu de gamme dont le prix est compris entre 1 000 USD et 3 000 USD détenaient 50,55% du marché en 2026, ce qui en fait le segment le plus important. En avril 2025, le mois de sa mise en vente le 25 avril, le Z5II de Nikon Corp. a capturé 33,4% des ventes unitaires d'appareils photo sans miroir plein format japonais échantillonnés. Son prix moyen hors taxes échantillonné était de 247 000 JPY (1 712 USD), combinant les ventes boîtier seul et kit avec objectif. Ce prix le plaçait en dessous de la moyenne de l'échantillon plein format, donnant à cette configuration un avantage de prix relatif au sein de cette catégorie d'appareils photo. Un fournisseur milieu de gamme peut ainsi offrir des capacités plein format à un prix de configuration inférieur, faisant de l'accessibilité au sein du plein format la base de son offre.
Les appareils photo haut de gamme dont le prix dépasse 3 000 USD devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,3% entre 2027 et 2032. Canon a signalé une augmentation des ventes au premier trimestre 2025 d'appareils photo plein format, notamment l'EOS R5 Mark II. L'annonce de lancement de Canon Canada du 17 juillet 2024 estimait le prix boîtier seul à 5 899,99 CAD (4 311,3 USD au taux de la Banque du Canada ce jour-là), le plaçant au-dessus de 3 000 USD. À cette extrémité de la gamme, une transaction peut contribuer davantage de revenus par appareil photo, rendant la valeur de chaque configuration importante pour la proposition de vente. Les fournisseurs premium peuvent développer leurs revenus grâce à un mix de ventes à valeur plus élevée ainsi qu'à des unités supplémentaires, donnant à une offre haut de gamme ciblée une pertinence commerciale sans volumes de masse.
Par canal de distribution :
échelle du commerce de détail physique et vente en ligne spécialiséeLe commerce de détail hors ligne, notamment les boutiques de marque et les magasins spécialisés, détenait 67,16% du marché en 2026 et constituait le segment le plus important. En 2025, les grands détaillants spécialisés en électroménager du Japon exploitaient 2 657 magasins. Leur catégorie d'équipements photo, comprenant les objectifs, les accessoires et les produits optiques, a généré 139,2 milliards JPY (930,7 millions USD) de ventes en 2025. La couverture des magasins et une large catégorie d'équipements donnent aux fournisseurs d'appareils photo un canal qui peut présenter le boîtier aux côtés de ses choix optiques associés. Une offre intégrée appareil photo et objectif peut répondre à davantage de la configuration de prise de vue dans le rôle de vente établi du détaillant physique.
Le commerce de détail en ligne devrait être le segment à la croissance la plus rapide, enregistrant un CAGR de 8,75% entre 2027 et 2032. Camera Kitamura a signalé des ventes totales record dans sa boutique sur la place de marché Rakuten lors de la vente Rakuten Super Sale de fin d'année 2025. Kitamura vend également de nouveaux appareils photo en ligne. Les événements de vente sur les places de marché tels que la Rakuten Super Sale offrent aux boutiques en ligne spécialisées qui stockent de nouveaux appareils photo un canal promotionnel vers les acheteurs, bien que le record de Kitamura couvre l'ensemble de la boutique et non les seuls appareils photo.
Analyse géographique
Marché des appareils photo sans miroir en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de 35,95% sur le marché des appareils photo sans miroir en 2026, ce qui en fait la plus grande géographie. Les entreprises membres de la CIPA, y compris leur production à l'étranger, ont expédié 1,9 million d'appareils photo sans miroir en Chine en 2025, en hausse de 15,9% par rapport à 2024. Canon India a annoncé sa boutique en ligne officielle pour les consommateurs le 20 janvier 2025, avec des produits fournis par des partenaires agréés, tandis que Henry's Cameras a ouvert une succursale à Cagayan de Oro City aux Philippines le 7 avril 2025. En Corée du Sud, Nikon Imaging Korea a rapporté que les adolescents et les utilisateurs dans la vingtaine et la trentaine constituaient la majorité des inscrits sur son site Web pour les produits sans miroir et de la gamme cinéma à partir de novembre 2025. L'expansion régionale peut donc dépendre de l'organisation d'une distribution agréée ainsi que de la fourniture de boîtiers d'appareils photo, les partenaires connectant l'offre du fabricant aux clients au-delà de l'empreinte de magasin d'un détaillant individuel.
Marché des appareils photo sans miroir au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 8,6% entre 2027 et 2032. En 2025, Hot Cold Studio, un opérateur de studio à Dubaï qui loue des appareils photo et du matériel de production, a rejoint Grand Stores, un distributeur et détaillant en imagerie professionnelle aux Émirats arabes unis. Hot Cold a déclaré que ce partenariat donnait à ses clients accès à une gamme d'équipements plus large et à un inventaire élargi soutenu par le distributeur. Une flotte de location soutenue par un distributeur donne aux équipes de production un accès à l'équipement au-delà des ventes directes au détail, ce qui est là où les fournisseurs trouvent l'ouverture dans cette région.
En Europe, les règles de l'UE sur les équipements radio ont exigé des ports USB-C depuis le 28 décembre 2024, pour les appareils photo numériques et les caméras vidéo avec batteries rechargeables amovibles ou intégrées et chargement filaire. L'exception de l'UE s'applique aux appareils photo numériques conçus exclusivement pour le secteur audiovisuel ou pour la sécurité et la surveillance. En Amérique du Nord, Camera West a ouvert un magasin phare d'équipements photographiques à San Francisco en mars 2026. En Amérique du Sud, le GECEX brésilien a rejeté la demande de Canon do Brasil en 2025 de réduire un droit d'importation de 20% à 0% pour une configuration spécifique d'appareil photo à objectif interchangeable APS-C professionnel. Ces cas distinguent une obligation de conception pour les appareils photo de l'UE couverts d'une expansion de commerce de détail local et d'une demande de tarif brésilien rejetée, rendant leur pertinence commerciale dépendante de l'éligibilité du produit et de la localisation.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fabricants et des importateurs vendant des appareils photo sans miroir équipés de fonctions radio. La colonne Royaume-Uni couvre le cadre d'accès au marché de la Grande-Bretagne. La comparaison se concentre sur les fonctions radio couvertes, car les voies d'autorisation dépendent de la classification du produit. La conformité du produit doit donc être traitée pour la configuration réelle proposée dans chaque destination.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Brésil |
|---|---|---|---|
| Autorité principale | Bureau de l'ingénierie et de la technologie de la FCC | Ofcom pour le spectre ; Trading Standards locaux pour les autres aspects | Anatel |
| Instruments ou orientations clés | 47 CFR Partie 2 ; conditions proposées de reconnaissance des organismes d'évaluation étrangers | Règlement sur les équipements radio 2017, Grande-Bretagne | Résolution 715/2019 ; Certifica pour les nouvelles demandes générales |
| Effet commercial | Autorisation RF spécifique à la classification avant commercialisation ou importation | Conformité et traçabilité de l'importateur ; identification conditionnelle de l'emballage ou du document | Certification par un organisme désigné et homologation Anatel avant la vente commerciale |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||
Les États-Unis sont notés Moyen car les appareils RF couverts nécessitent une autorisation avant l'entrée sur le marché. Le durcissement reflète la proposition de la FCC publiée le 1er mai 2026, concernant la reconnaissance des organismes d'évaluation étrangers dans les économies sans accord de libre-échange réciproque, ce qui pourrait réduire les options de test si elle est mise en œuvre. La notation Moyen de la Grande-Bretagne équilibre les obligations de conformité et de traçabilité avec une flexibilité conditionnelle, tandis que son alternative temporaire d'étiquetage des importateurs de l'EEE/Suisse ne s'applique qu'avant le 31 décembre 2027, soutenant le Durcissement. Le Brésil est Moyen car la certification et l'homologation précèdent la vente commerciale, tandis que la transition Certifica du 8 septembre 2026 modifie la voie de demande générale et préserve l'obligation d'accès, soutenant Aucun changement.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en composants, la production d'objectifs et de boîtiers, la distribution au détail et la maintenance comme étapes de revenus distinctes. La gamme d'objectifs RF de Canon a atteint 63 modèles en 2025 au sein d'un groupe Imagerie qui fournit également des appareils photo sans miroir. Cette étendue fait de la coordination des offres d'appareils photo et d'objectifs une partie du rôle économique d'un producteur intégré. Les spécialistes participent par le biais de capteurs pour appareils photo grand public, de la vente au détail agréée et de la maintenance rémunérée.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse à la résilience |
|---|---|---|---|---|
| Approvisionnement en capteurs d'image | Fournisseurs de capteurs pour appareils photo grand public tels que Sony Semiconductor Solutions Corporation | Ventes de composants | Adapter un capteur à la conception d'appareil photo prévue | Qualifier des alternatives avant de s'engager sur une plateforme |
| Production d'objectifs | Fabricants d'objectifs tels que Canon Inc., Nikon Corp. et Sigma Corp. | Ventes d'objectifs | Gérer la variation sur un large portefeuille d'objectifs | Organiser la production autour de familles d'objectifs validées |
| Intégration du boîtier d'appareil photo | Fabricants d'appareils photo tels que Canon Inc. et Nikon Corp. | Ventes de boîtiers et de kits d'appareils photo | Coordonner les changements de conception du boîtier et de la monture | Réutiliser les conceptions de boîtiers et de montures validées |
| Distribution au détail agréée | Détaillants agréés tels que Adorama et B&H Photo | Ventes de produits au détail | Transfert de l'achat à l'enregistrement de la garantie | Guider les acheteurs dans l'enregistrement pour les avantages applicables |
| Maintenance | Prestataires de maintenance d'appareils photo rémunérés tels que Precision Camera & Video | Frais de service de maintenance | Diagnostiquer les besoins de service du boîtier et de l'objectif | Trier le boîtier et l'objectif ensemble avant le service |
| Source: Mordor Intelligence | ||||
La distinction structurelle est entre remporter une vente de boîtier et conserver le travail après que ce boîtier entre en service. Le forfait de maintenance sans miroir ou reflex numérique de Precision Camera & Video comprend un objectif. Ce regroupement donne à un prestataire indépendant une relation commerciale avec le système d'appareil photo en service, permettant aux revenus de service de se poursuivre sans nécessiter une nouvelle vente de boîtier.
Paysage concurrentiel
Concentration du Marché
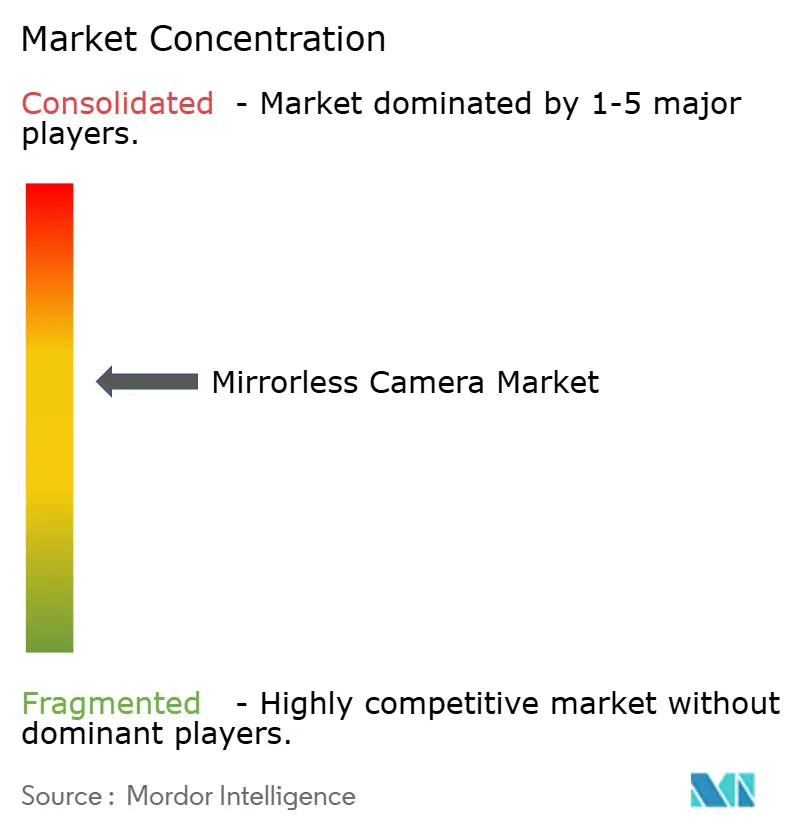
La concurrence se concentre sur Canon Inc., Sony Corp., Nikon Corp., FUJIFILM Corp. et Panasonic Corp. en tant que groupe de tête établi. La propre enquête de Canon a placé ses appareils photo numériques à objectifs interchangeables, y compris les modèles reflex et sans miroir, au premier rang mondial pour la 23e année consécutive en 2025. Dans les données de point de vente BCN 2025 provenant des détaillants et vendeurs en ligne japonais participants, Sony s'est classé premier dans la catégorie des appareils photo sans miroir, représentant 29,9% des ventes unitaires enregistrées. La structure est modérément concentrée autour de ces fournisseurs établis, tandis que les différents systèmes d'appareils photo laissent de la place à la concurrence dans des utilisations et des géographies particulières.
Nikon Corp. a lancé l'appareil photo cinéma plein format ZR en 2025, combinant les technologies Nikon avec celles de sa filiale RED Digital Cinema, Inc. pour le cinéma, les productions haut de gamme et les créateurs. FUJIFILM Corp. a annoncé le lancement mondial du X-E5 en juin 2025, associant un boîtier sans miroir compact à un capteur de 40,2 mégapixels et un processeur X-Processor 5. Ces approches différencient les offres d'appareils photo par la capacité de production ou le format physique intégré dans le boîtier. Nikon Corp. se positionne pour les exigences de production cinématographique, tandis que le X-E5 de FUJIFILM Corp. répond à l'utilisation de boîtiers compacts, de sorte que la seule correspondance de la résolution du capteur laisserait ces différentes priorités de prise de vue non résolues.
Panasonic Corp. a rapporté que sa part du marché européen des appareils photo plein format a atteint 10% en 2025, contre 3% en 2020. Le 25 février 2025, Panasonic Entertainment & Communication Co., Ltd., l'activité appareils photo du groupe Panasonic, a annoncé un partenariat avec le fournisseur de logiciels de photographie Capture One, dont la version 16.5.7 a ajouté la prise en charge du tethering pour le LUMIX S1RII. Le fabricant d'appareils photo a également déclaré le boîtier S1RII, modèle DC-S1MYR 2, conforme à la directive UE 2014/53/UE. Pour les équipements radio couverts, les fabricants doivent déclarer la conformité après qu'une évaluation démontre la conformité, faisant de la déclaration une base d'accès au marché. Un challenger ciblant les studios Capture One a donc besoin de boîtiers équipés de radio conformes et d'une prise en charge de la capture par tethering qui rivalise avec l'intégration logicielle du S1RII.
Leaders du secteur des appareils photo sans miroir
-
Canon Inc.
-
Sony Corp.
-
Nikon Corp.
-
FUJIFILM Corp.
-
Panasonic Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareils Photo Sans Miroir Entreprises couvertes dans ce rapport
- Canon Inc.
- Sony Corp.
- Nikon Corp.
- FUJIFILM Corp.
- Panasonic Corp.
- OM Digital Solutions Corp.
- Leica Camera AG
- Ricoh Imaging Co. Ltd. (Pentax)
- Sigma Corp.
- Victor Hasselblad AB
- Blackmagic Design Pty Ltd.
- SZ DJI Technology Co. Ltd.
- GoPro Inc.
- Phase One A/S
- Sharp Corp. (8K Mirrorless)
- Z CAM Ltd.
- Eastman Kodak Co.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp. (Concept APS-C)
- RED Digital Cinema Inc.
Lire l’analyse des entreprises de appareil photo sans miroir
Principales opportunités pour les acteurs du marché
La comparaison se concentre sur les packages sans miroir spécifiques à l'application pour les acheteurs de photographie et de vidéo indiens. La revue 2025 de la CIPA a décrit la sélection d'appareils photo par utilisation prévue et caractéristiques souhaitées, et a caractérisé les modèles sans miroir comme adaptés à la photographie et à la vidéo. Panasonic Life Solutions India a lancé les appareils photo sans miroir plein format LUMIX S1II et S1IIE en Inde en 2025 pour des utilisations comprenant les mariages, les publicités, la mode et les documentaires. Ces applications créent des propositions de vente différentes même lorsque la plateforme d'appareil photo habilitante est partagée.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Couverture combinée de photos et vidéos de mariage | Le lancement indien de 2025 cible la photographie et la vidéo de mariage | Photographes et vidéastes de mariage | Construire un package boîtier et objectif pour une couverture combinée | Prouver que la même configuration convient aux deux résultats requis | Panasonic Life Solutions India et revendeurs agréés |
| Packages de capture commerciale haute résolution | Le S1II offre un enregistrement 5,8K et 5,1K jusqu'à 60 fps | Équipes de production commerciale et documentaire | Démontrer les formats d'enregistrement par rapport à un cahier des charges de production défini | Établir un besoin de production pour la capacité d'enregistrement supplémentaire | Panasonic Life Solutions India et revendeurs agréés |
| Mises à niveau de créateurs à usage spécifique | Le S1IIE est positionné pour les créateurs de contenu cherchant une mise à niveau | Créateurs évaluant une mise à niveau sans miroir dédiée | Démontrer une amélioration dans le résultat prévu du créateur | Montrer une amélioration suffisante pour justifier le remplacement d'une configuration fonctionnelle | Panasonic Life Solutions India et revendeurs agréés |
| Source: Mordor Intelligence | |||||
Une ouverture concrète est un package mariage qui gagne sa valeur sur les deux livrables photo et vidéo. Les revendeurs peuvent démontrer les deux résultats avant de sélectionner les objectifs, de sorte que l'équipement proposé est testé par rapport à la mission complète. Cela relie la vente du boîtier au service de mariage en cours de livraison, donnant aux revendeurs indiens agréés un moyen concret de se concurrencer par l'adéquation du package au travail rémunéré.
Développements industriels récents dans Marché des Appareils Photo Sans Miroir
- Sep 2026 : Nikon Corp. a annoncé la sortie de l'appareil photo sans miroir plein format Z5IIC doté de la monture Nikon Z.
- Jun 2026 : Canon Inc. a lancé l'EOS R6 V, un appareil photo sans miroir plein format pour les créateurs vidéo.
- Mai 2026 : Sony Electronics a présenté l'Alpha 7R VI, un appareil photo sans miroir plein format à objectif interchangeable.
Marché des Appareils Photo Sans Miroir Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des appareils photo sans miroir mesure le chiffre d'affaires annuel mondial provenant des ventes d'appareils photo sans miroir, classé par configuration d'objectif, type d'acheteur, résolution vidéo, gamme de prix, canal de vente au détail et région. Les ventes sont valorisées en USD à la vente finale à l'acheteur.
Exclusions du périmètre : les appareils photo reflex numériques, les appareils photo numériques compacts à objectif fixe, les objectifs et accessoires d'appareils photo autonomes, et les services après-vente vendus séparément d'un appareil photo sont exclus.
Aperçu de la segmentation
- Par type d'objectif
- Objectif intégré/fixe
- Objectif interchangeable
- Par utilisateur final
- Professionnel (studios commerciaux, maisons de médias)
- Prosumer/enthousiaste
- Amateur/hobbyiste
- Par résolution vidéo
- Jusqu'à 4K
- 4K - 6K
- Au-dessus de 6K/8K
- Par gamme de prix
- Entrée de gamme (moins de 1 000 USD)
- Milieu de gamme (1 000 USD - 3 000 USD)
- Haut de gamme (au-dessus de 3 000 USD)
- Par canal de distribution
- Commerce de détail hors ligne (boutiques de marque et spécialisées)
- Commerce de détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les tableaux d'expédition d'appareils photo numériques 2025 de la CIPA et ses perspectives d'expédition 2026 fournissent des vérifications mondiales des unités et des destinations, tandis que la présentation du groupe Imagerie de Canon en 2025 et le rapport Nikon 2025 décrivent les catégories d'appareils photo, les cycles de produits et le contexte financier de l'entreprise. Ces documents publics aident à distinguer les expéditions et les performances des fabricants des revenus au détail, et les définitions de produits et les périodes de reporting sont vérifiées avant de les utiliser comme indicateurs.
Les dépôts publics d'entreprises et les documents destinés aux investisseurs ajoutent un contexte de revenus au niveau de l'entreprise et de cycle de produits, tandis que les annonces d'entreprises et les observations au détail peuvent être vérifiées par rapport à ces séries. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des fabricants d'appareils photo, des distributeurs, des détaillants spécialisés et des acheteurs professionnels, passionnés et amateurs dans les régions APAC, EMEA et Amériques, avec des questions adaptées aux ventes, aux prix et aux comportements d'achat. Les preuves seraient utilisées pour tester les interprétations des sources secondaires, vérifier les hypothèses sur la couverture des produits et des canaux, et clarifier les données manquantes ou contradictoires, tandis que les lacunes seraient triangulées avec des indicateurs indépendants d'entreprise, d'expédition et de vente au détail avant d'entrer dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35% | Directeurs généraux : 20% | APAC : 45% |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 35% | EMEA : 30% |
| Acteurs plus petits : 20% | Responsables : 45% | Amériques : 25% |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires annuel mondial à la vente finale en USD avec une vue descendante de la demande d'appareils photo sans miroir, puis divise ce total entre la configuration d'objectif, le type d'acheteur, la résolution vidéo, le niveau de prix, le canal et la région en utilisant des preuves sur le mix de ventes de chaque groupe. Les principales données d'entrée comprennent les volumes d'expédition CIPA par type d'appareil photo et destination, les revenus d'appareils photo des fabricants et les divulgations de cycles de produits, les prix observés des appareils photo et des kits, le mix de canaux provenant des détaillants et des rapports d'entreprises, et les indicateurs d'utilisation par les acheteurs tels que la demande vidéo professionnelle et des créateurs. Les données d'expédition ancrent les unités, tandis que le prix et le mix de produits les traduisent en revenus.
Les valeurs historiques et les parts de segment fournissent la série de départ pour une prévision par régression multivariée, avec une analyse de scénarios utilisée là où les coûts des composants, les taux de change ou les lancements de produits pourraient modifier matériellement la trajectoire. Des vérifications ascendantes sélectives comparent les volumes d'appareils photo et de kits échantillonnés multipliés par les prix de vente observés avec les estimations descendantes, en utilisant des consolidations de fournisseurs et des vérifications de détaillants là où les données publiques le permettent, avec des lacunes dans ces échantillons estimées à partir du produit, du canal ou de la région comparable le plus proche et vérifiées par rapport aux tendances d'expédition et de revenus. Les parts de segment sont dérivées des preuves disponibles en termes de volume, de revenus, de prix et de canal spécifiques à la catégorie, et les répondants à la recherche primaire vérifieraient les principales prévisions au niveau des variables et expliqueraient les divergences matérielles avant les mises à jour du modèle.
Validation des données et cycle de mise à jour
Les analystes triangulent les divulgations des fabricants, les expéditions CIPA, les prix publics, les signaux du commerce de détail et les preuves d'entretiens ou d'enquêtes, puis vérifient les totaux, les parts de segment, les variations d'une année sur l'autre et les données d'entrée des prévisions pour détecter les anomalies par rapport aux signaux de marché indépendants. Un second examen retrace chaque donnée d'entrée matérielle jusqu'à sa source et teste les différences de couverture de produits, de géographie, d'unité et d'année. Les analystes résolvent les valeurs aberrantes avant la validation finale et recontactent les répondants lorsqu'une réponse est en conflit avec une divulgation ultérieure, a une période ou une définition peu claire, ou modifie matériellement une donnée d'entrée clé. Le modèle est actualisé annuellement, révisé entre les cycles lorsqu'un événement matériel modifie les conditions de demande ou d'offre, et fait l'objet d'un examen frais des sources et des calculs immédiatement avant la livraison.
Taille du marché mondial des appareils photo sans miroir de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données d'entrée utilisées pour modéliser la demande. Le marché des appareils photo sans miroir mesure le chiffre d'affaires annuel mondial provenant des ventes d'appareils photo sans miroir, classé par configuration d'objectif, type d'acheteur, résolution vidéo, gamme de prix, canal de vente au détail et région.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les principales données d'entrée comprennent les volumes d'expédition CIPA par type d'appareil photo et destination, les revenus d'appareils photo des fabricants et les divulgations de cycles de produits, les prix observés des appareils photo et des kits, le mix de canaux provenant des détaillants et des rapports d'entreprises, et les indicateurs d'utilisation par les acheteurs tels que la demande vidéo professionnelle et des créateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,64 milliards USD (2027) | |
| Consultance mondiale A | 5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 11,3% à la valeur 2027 de ce rapport de 5,64 milliards USD, 2 ans plus tard. L'estimation utilise une année de base 2025, deux ans avant l'année de mesure 2027 de ce rapport. |
| Consultance mondiale B | 4,14 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 26,6% à la valeur 2027 de ce rapport de 5,64 milliards USD, 1 an plus tard. L'estimation publiée pour 2026 précède l'année de mesure 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent les divulgations des fabricants, les expéditions CIPA, les prix publics, les signaux du commerce de détail et les preuves d'entretiens ou d'enquêtes, puis vérifient les totaux, les parts de segment, les variations d'une année sur l'autre et les données d'entrée des prévisions pour détecter les anomalies par rapport aux signaux de marché indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des appareils photo sans miroir et ses perspectives de croissance ?
Le chiffre d'affaires devrait croître de 5,64 milliards USD en 2027 à 7,42 milliards USD d'ici 2032, à un CAGR de 5,65% entre 2027 et 2032.
Qu'est-ce qui soutient la croissance de la demande d'appareils photo sans miroir ?
La création vidéo et les configurations de production institutionnelle partagée soutiennent la demande. En septembre 2026, l'Université de Victoria au Canada a mis un studio à disposition avec un appareil photo Sony a6400 et un logiciel de diffusion en direct.
Quelle configuration d'objectif mène les revenus des appareils photo sans miroir ?
Les modèles à objectifs interchangeables ont mené avec 86,42% des revenus en 2026.
Quelles entreprises mènent le secteur des appareils photo sans miroir ?
Canon Inc., Sony Corp., Nikon Corp., FUJIFILM Corp. et Panasonic Corp. forment le groupe de tête.
Qu'est-ce qui limite l'accessibilité des appareils photo sans miroir ?
La pression sur les coûts des composants peut rendre l'adoption par les prix plus difficile. Panasonic Corp. a annoncé une augmentation du prix d'expédition de 4% à 5% pour les modèles DC-GH7 et DC-GH7L le 24 juin 2025.
Quelle région mène les revenus des appareils photo sans miroir, et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique a mené avec 35,95% des revenus en 2026. La région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 8,6% entre 2027 et 2032.