
Taille et part du marché des modules de caméra compacts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
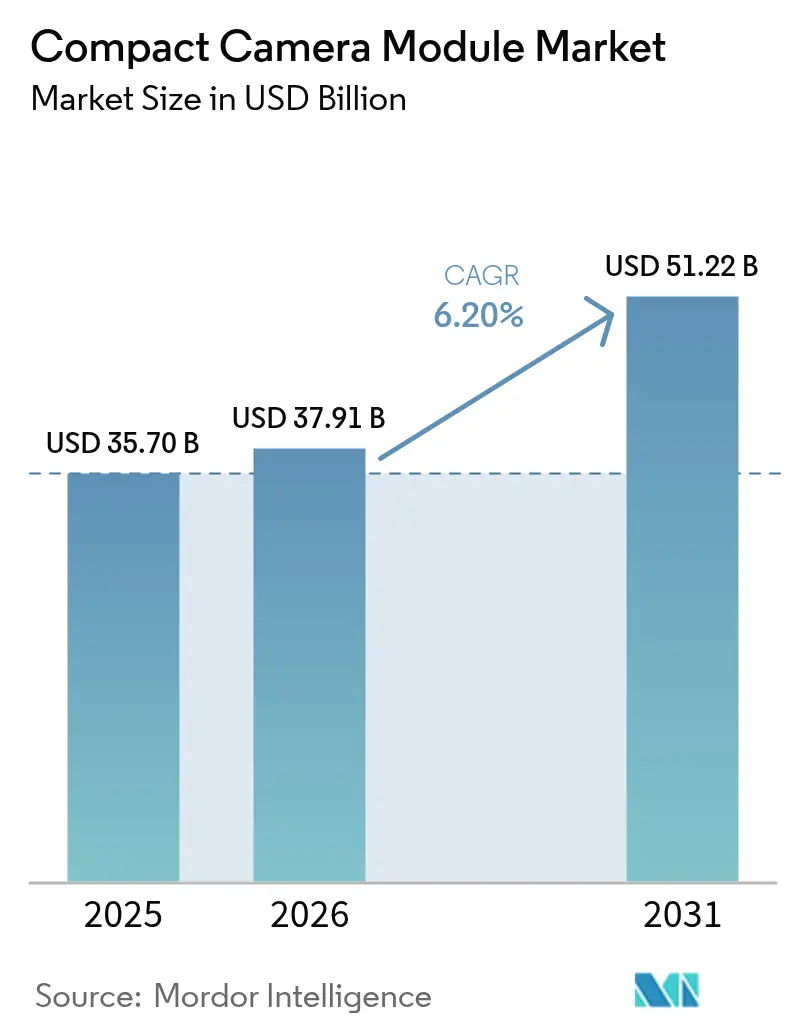
| Taille du Marché (2026) | 37.91 Milliards de dollars |
| Taille du Marché (2031) | 51.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
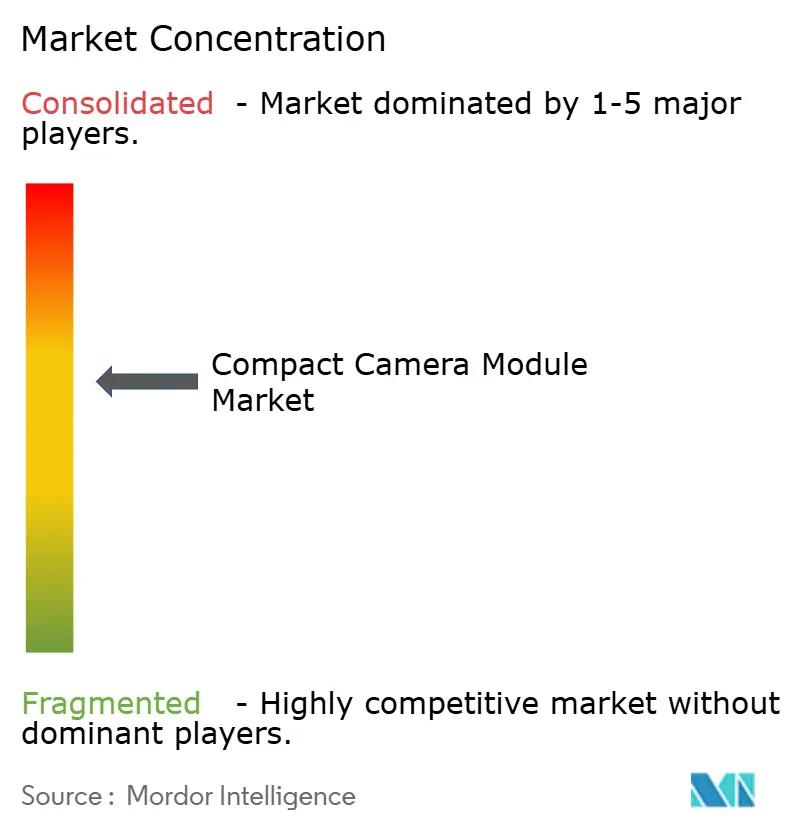
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules de caméra compacts par Mordor Intelligence
La taille du marché des modules de caméra compacts devrait passer de 35,7 milliards USD en 2025 à 37,91 milliards USD en 2026 et devrait atteindre 51,22 milliards USD d'ici 2031, à un TCAC de 6,20 % sur la période 2026-2031. La croissance est portée par les smartphones multi-caméras, les mandats réglementaires relatifs aux systèmes avancés d'aide à la conduite (ADAS) et les nouveaux cas d'usage dans la réalité étendue (XR) et l'automatisation industrielle. Les fournisseurs passent des unités individuelles aux réseaux multi-caméras intégrant le zoom périscope, les capteurs sous-écran et la capacité infrarouge à ondes courtes (SWIR), ce qui fait monter à la fois les prix de vente moyens et les volumes d'expédition. L'Asie-Pacifique conserve l'avantage de pôle manufacturier, tandis que les installations vietnamiennes soutenues par des incitations et les contrôles à l'exportation japonais reconfigurent la distribution mondiale de l'approvisionnement. Les litiges en matière de brevets, notamment autour des objectifs zoom à prisme tétraédrique, soulignent à quel point la propriété intellectuelle reste un levier concurrentiel décisif. Parallèlement, les contrôles de processus pilotés par l'IA, tels que la plateforme de réduction des défauts de LG Innotek, compriment les coûts de production et améliorent les taux de rendement, renforçant ainsi la compétitivité.
Principaux enseignements du rapport
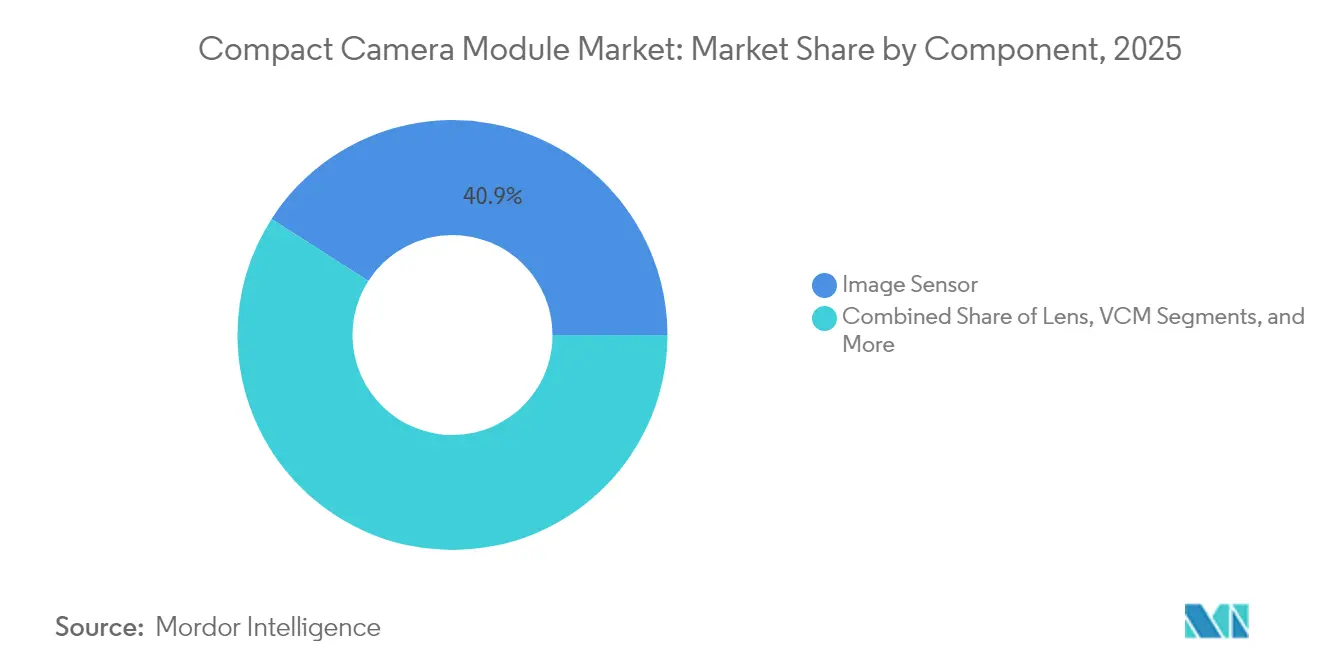
- Par composant, les capteurs d'image ont représenté 40,92 % des revenus en 2025, tandis que les moteurs à bobine mobile progressent à un TCAC de 7,05 % jusqu'en 2031.
- Par type de mise au point, les appareils à mise au point automatique détenaient 78,35 % de la part du marché des modules de caméra compacts en 2025 et progressent à un TCAC de 6,18 %.
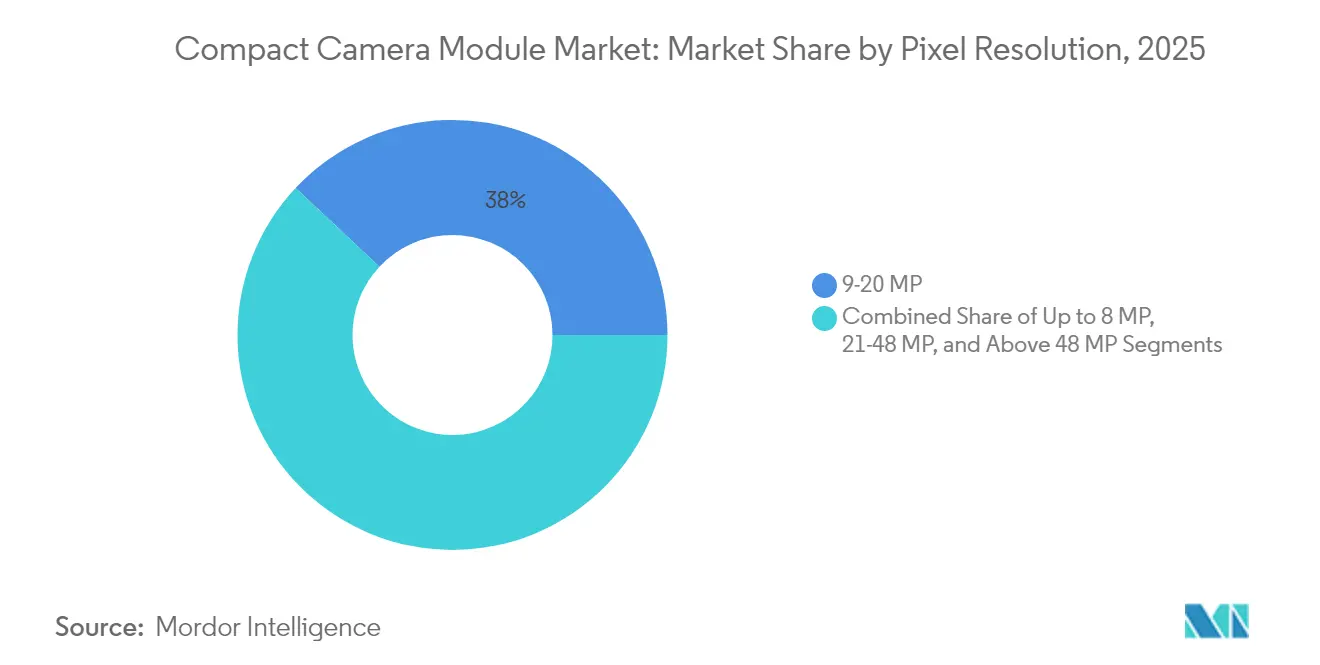
- Par résolution en pixels, le segment au-dessus de 48 MP progresse le plus rapidement à un TCAC de 7,55 %, tandis que la plage 9–20 MP conservait une part de 38,02 %.
- Par application, le mobile a capté 62,05 % de la taille du marché des modules de caméra compacts en 2025 ; l'automobile devrait croître à un TCAC de 6,55 % jusqu'en 2031.
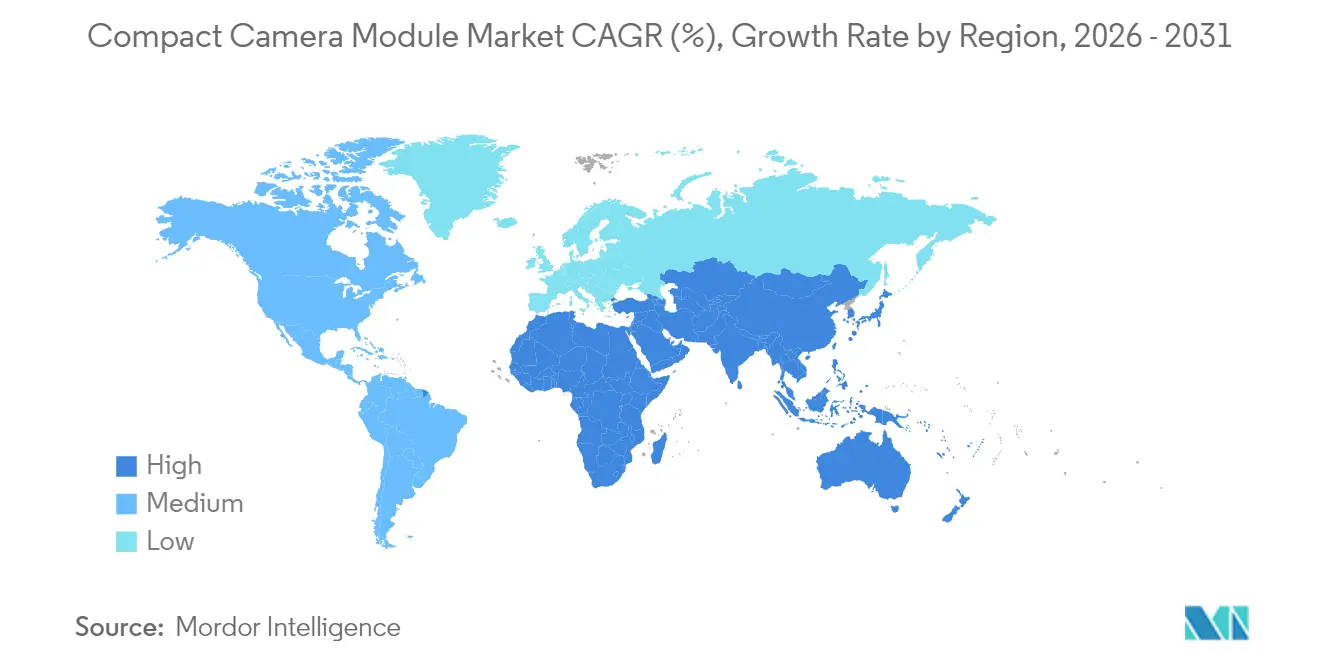
- Par géographie, l'Asie-Pacifique a représenté 66,35 % des revenus en 2025, tandis que le Moyen-Orient et l'Afrique affichent le TCAC le plus élevé à 7,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les smartphones multi-caméras (> 50 MP CIS) accélèrent la demande en Chine et en Inde | +1.2% | Cœur Asie-Pacifique, retombées mondiales | Court terme (≤ 2 ans) |
| Les mandats ADAS stimulent les installations de caméras à vue panoramique dans les véhicules de l'UE et des États-Unis | +0.8% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation industrielle et médicale avec des modules de caméra compacts à capacité SWIR | +0.6% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Casques XR/RA nécessitant des caméras de suivi intérieur-extérieur à 6 degrés de liberté | +0.4% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de modules selfie optiques sous-écran par les fabricants d'équipements d'origine coréens | +0.3% | Cœur Asie-Pacifique, expansion mondiale | Long terme (≥ 4 ans) |
| Incitations gouvernementales vietnamiennes pour l'assemblage de modules de caméra compacts orienté à l'exportation | +0.2% | Déplacement manufacturier en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les smartphones multi-caméras (> 50 MP CIS) accélèrent la demande en Chine et en Inde
Les fabricants de smartphones standardisent les configurations triple et quadruple caméra, multipliant la demande unitaire car chaque appareil embarque désormais trois à quatre modules de caméra compacts au lieu d'un seul assemblage. Le capteur 50 MP LYT-818 de Sony et la feuille de route CIS empilé de Samsung intensifient la concurrence et compriment les courbes de coûts, permettant aux appareils de milieu de gamme d'adopter l'imagerie haute résolution. Les marques chinoises utilisent les caractéristiques de l'appareil photo comme principal facteur de différenciation, poussant des fonderies telles que SmartSens à augmenter leur capacité après un financement de série D de 225 millions USD.
Les mandats ADAS stimulent les installations de caméras à vue panoramique dans les véhicules de l'UE et des États-Unis
Les règles GSR2 de l'UE, en vigueur depuis juillet 2024, ainsi que les futures normes FMVSS 127 américaines imposent des systèmes de freinage d'urgence automatique et de détection des piétons, suscitant une demande pour des suites ADAS multi-caméras.[1]Autonomous Vehicle International, "Les nouvelles réglementations de sécurité de l'UE rendent obligatoire l'utilisation des ADAS," autonomousvehicleinternational.com Samsung Electro-Mechanics a répondu avec des boîtiers hydrofuges et chauffants qui garantissent la fiabilité dans des conditions difficiles. Le chiffre d'affaires automobile devrait dépasser l'ensemble du marché des modules de caméra compacts avec un TCAC de 13,8 % jusqu'en 2030.
Modernisation industrielle et médicale avec des modules de caméra compacts à capacité SWIR
Les capteurs IMX992/993 de Sony associent les longueurs d'onde visible et SWIR, permettant à un seul module de remplacer plusieurs caméras traditionnelles dans la détection d'humidité, l'inspection alimentaire et les lignes de recyclage. L'intégration de points quantiques colloïdaux via l'acquisition de SWIR Vision Systems par onsemi abaisse les barrières de coût, tandis que les modules NanEye d'ams OSRAM de moins de 2,3 mm ouvrent des opportunités endoscopiques. Le marché de modernisation adressable croît à mesure que les machines existantes mettent à niveau plutôt que de remplacer entièrement leurs systèmes d'imagerie.
Casques XR/RA nécessitant des caméras de suivi intérieur-extérieur à 6 degrés de liberté
La demande de réseaux de micro-caméras capables de cartographier la profondeur en temps réel augmente avec la prochaine vague de casques XR. Les brevets de Meta et Samsung décrivent des barils d'objectifs compacts, des blindages électromagnétiques et des réflecteurs de Bragg distribués qui sous-tendent des conceptions légères. Le microdisplay OLED 0,44 pouce de Sony établit des références de taille qui font indirectement monter les besoins de précision pour les modules de caméra compacts associés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les contrôles à l'exportation CIS Japon-Chine resserrent l'approvisionnement de niveau 2 | -0.9% | Cœur Asie-Pacifique, perturbation mondiale | Court terme (≤ 2 ans) |
| Faible rendement dans l'optique au niveau de la tranche pour les modules vidéo 8K | -0.7% | Fabrication mondiale, pôle Asie-Pacifique | Moyen terme (2-4 ans) |
| Guerres de brevets sur les actionneurs de zoom périscope | -0.5% | Mondial, smartphones haut de gamme | Long terme (≥ 4 ans) |
| Pénurie de cuivre dans les bobines VCSEL de qualité automobile | -0.3% | Chaînes automobiles mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les contrôles à l'exportation CIS Japon-Chine resserrent l'approvisionnement de niveau 2
La liste actualisée des matériaux critiques de Tokyo complique les expéditions de composants CMOS avancés vers les usines chinoises, contraignant des entreprises telles que Toppan à délocaliser certaines lignes tandis que les incitations vietnamiennes attirent de nouveaux projets. La période de transition crée des fluctuations de coûts et une incertitude de planification tout au long de la chaîne d'approvisionnement du marché des modules de caméra compacts.
Faible rendement dans l'optique au niveau de la tranche pour les modules vidéo 8K
La liaison hybride de tranches et l'empilement 3D font monter les taux de défauts à mesure que les tailles de pixels diminuent. Les ingénieurs de procédés font face à des compromis entre l'intensité d'inspection et le coût de production, limitant la disponibilité des modules prêts pour la 8K et faisant monter les primes de prix. Les fournisseurs d'équipements soulignent la formation de vides et l'uniformité des films comme des goulots d'étranglement persistants qui limitent l'élasticité de l'offre à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les capteurs d'image ancrent les revenus, les moteurs à bobine mobile mènent la croissanceLes capteurs d'image ont représenté 40,92 % des revenus de 2025, soulignant leur rôle de cœur de valeur du marché des modules de caméra compacts. L'architecture empilée 3D de Sony permet la miniaturisation des systèmes et une tarification premium, tandis que la stratégie multi-fournisseurs d'Apple intègre Samsung dans un domaine longtemps dominé par Sony. Les fabricants d'objectifs poursuivent des mélanges hybrides verre-plastique pour résister aux températures automobiles extrêmes, et les maisons d'assemblage font face à une pression sur les marges à mesure que la complexité d'intégration augmente.
Les moteurs à bobine mobile (VCM) pour la mise au point automatique et la stabilisation optique de l'image enregistrent le TCAC le plus rapide à 7,05 %, portés par les exigences de vibration des véhicules et les smartphones multi-caméras. L'élan de ce segment montre comment les exigences en aval se répercutent sur les composants, reconfigurant les priorités d'investissement du marché des modules de caméra compacts. Le déplacement de l'approvisionnement atténue également le risque lié à un fournisseur unique, fluidifiant la livraison aux fabricants d'équipements d'origine de téléphones et de véhicules.


Par type de mise au point :
la mise au point automatique étend sa domination face à la multiplication des fonctionnalitésLes modules à mise au point automatique ont capté 78,35 % en 2025 et continuent de progresser à un TCAC de 6,18 %, liés aux fonctionnalités de photographie premium qui nécessitent un réglage focal rapide et précis. L'objectif à prisme tétraédrique de LG Innotek pour l'iPhone 16 Pro illustre comment les exigences des modèles phares se répercutent dans toute la chaîne de mise au point. Les litiges sur les actionneurs de zoom périscope exposent cependant une vulnérabilité aux ruptures liées à la propriété intellectuelle.
Les modules à mise au point fixe continuent d'être expédiés dans les téléphones d'entrée de gamme, les capteurs portables et certains appareils industriels où la simplicité et la fiabilité priment sur la flexibilité optique. Pourtant, même dans ces domaines, les améliorations algorithmiques telles que la réduction du bruit par IA élèvent les performances de base, soutenant indirectement l'élan du marché des modules de caméra compacts.
Par résolution en pixels :
la très haute résolution s'accélère au-dessus de 48 MPLes capteurs au-dessus de 48 MP progressent à un TCAC de 7,55 %, portés par le dispositif téléphoto 200 MP ISOCELL HP9 de Samsung qui offre une meilleure capture de la lumière tout en préservant la compacité. En conséquence, les fabricants d'équipements d'origine de téléphones se précipitent sur le marché avec des modèles phares à résolution extrême, créant des effets d'entraînement sur les gammes inférieures.
La plage 9–20 MP, toujours le point idéal pour l'équilibre courant entre coût et qualité, détient 38,02 % de part. La dynamique du marché indique une migration progressive vers le haut à mesure que les pipelines d'image et les contraintes de stockage s'allègent. Cependant, les limites de diffraction des objectifs et la surcharge de traitement pourraient plafonner l'escalade des pixels, renforçant la différenciation via la photographie computationnelle plutôt que par le simple nombre de pixels.
Par application d'utilisation finale :
le leadership du mobile fait face à la montée en puissance de l'automobileLes smartphones représentent 62,05 % du marché des modules de caméra compacts, mais la croissance se modère à mesure que la pénétration mondiale atteint son pic. Les fabricants cherchent de nouveaux revenus dans les téléphones pliables et les modules sous-écran tout en préservant les volumes unitaires.
Les modules automobiles, progressant à un TCAC de 6,55 %, se distinguent comme l'opportunité de percée. Les systèmes à vue panoramique, la surveillance du conducteur et les architectures de fusion de capteurs multiplient le nombre de caméras par véhicule, augmentant la valeur du contenu par unité. Parallèlement, les mini-modules médicaux et les modernisations industrielles SWIR créent des niches spécialisées qui récompensent les fournisseurs capables de satisfaire aux seuils de certification et de fiabilité.
Analyse géographique
Marché des Modules de Caméra Compacts en Asie-Pacifique
L'Asie-Pacifique a maintenu une part de 66,35 % en 2025 grâce à des chaînes d'approvisionnement intégrées couvrant la fabrication de plaquettes jusqu'à l'assemblage final. La Chine est à la tête des investissements dans les capteurs avancés, la Corée du Sud innove dans la production optimisée par l'IA, et le Vietnam monte en puissance grâce à des installations bénéficiant d'incitations qui diversifient les risques en s'éloignant des pôles côtiers chinois concentrés.
Marché des Modules de Caméra Compacts en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe constituent des centres d'applications haut de gamme. La réglementation GSR2 de l'UE garantit une demande à long terme pour les réseaux de caméras automobiles, tandis que les entreprises américaines sont pionnières dans les technologies de caméras XR grâce à une R&D intensive en matière de brevets.
Marché des Modules de Caméra Compacts au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique, bien que partant d'une base plus modeste, affichent le CAGR le plus élevé à 7,12 % en raison de la progression de la pénétration des smartphones et du renforcement des règles de sécurité routière. Les investissements dans les réseaux 5G et les pôles d'assemblage soutiennent une maturité croissante de l'écosystème, signalant une contribution progressive au marché des modules de caméra compacts sur l'horizon de prévision.

Analyse de la chaîne de valeur
La chaîne de valeur des modules de caméra compacts commence par des intrants amont issus des semi-conducteurs et des matériaux, notamment les capteurs d'image CMOS (Sony, Samsung, OmniVision), les éléments optiques (empilements de lentilles, optiques au niveau des tranches, filtres coupe-IR), et les composants de mouvement tels que les moteurs à bobine mobile pour l'AF/OIS. Les acteurs intermédiaires intègrent ensuite ces pièces dans des assemblages miniaturisés grâce à un alignement de précision, un conditionnement, un étalonnage et des tests de fiabilité, la production étant largement concentrée en Asie de l'Est, notamment en Chine, en Corée du Sud, à Taïwan, et de plus en plus au Vietnam à mesure que les capacités d'assemblage orientées vers l'exportation s'étendent.
La demande en aval est façonnée par les fabricants de smartphones (OEM) qui commandent des réseaux multi-modules à grande échelle et par les programmes automobiles qui exigent une validation de niveau supérieur (thermique, vibrations et protection contre les intrusions) pour les systèmes ADAS et de surveillance intérieure. Les goulets d'étranglement se concentrent sur les substrats de capteurs avancés, la gestion du rendement dans l'optique au niveau des tranches pour les modules haute résolution et de classe 8K, ainsi que sur la nécessité de constituer des stocks de sécurité au niveau des centres OEM lorsque le réapprovisionnement en flux tendu est perturbé par la géopolitique et les contrôles à l'exportation, y compris les contraintes liées au Japon sur les flux de composants CMOS avancés vers une base d'approvisionnement centrée sur la Chine.
Paysage concurrentiel
Le leadership du secteur est partagé entre une poignée de géants verticalement intégrés qui s'appuient sur leur savoir-faire en optique et leurs vastes portefeuilles de brevets. La plateforme de réduction des défauts pilotée par l'IA de LG Innotek réduit les taux de rebut de 90 %, préservant les marges face à la pression sur les prix.[3]LG Innotek, "LG Innotek consolide sa position de leader dans les modules de caméra grâce à des processus IA innovants," lginnotek.com Samsung Electro-Mechanics exploite les avancées en matériaux pour livrer des modules de caméra automobiles résistants aux intempéries, tirant parti des synergies au sein de ses divisions électroniques.[4]Samsung Electro-Mechanics, "Samsung Electro-Mechanics prévoit de produire en masse des modules de caméra automobiles 'résistants aux intempéries'," samsungsem.com
Les conflits de brevets restent essentiels. La procédure intentée par Largan pour défendre l'exclusivité du prisme tétraédrique avec Apple illustre comment les décisions judiciaires peuvent modifier les listes de fournisseurs du jour au lendemain. Les entrants dans des espaces vierges tels qu'ams OSRAM et onsemi exploitent les niches SWIR et médicales où les acteurs établis manquent d'expertise spécialisée.
La robotique émerge comme une voie de diversification : Samsung et LG visent à capter les modules de vision pour robots humanoïdes, un domaine adjacent projeté pour passer de 40 milliards KRW en 2026 à 4 700 milliards KRW d'ici 2029, élargissant les sources de revenus au-delà des volumes de smartphones en plateau.
Leaders du secteur des modules de caméra compacts
Chicony Electronics Co. Ltd
Cowell E Holdings Inc.
Fujifilm Corporation
LG Innotek Co. Ltd
LuxVisions Innovation Limited (Lite-On Technology Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Modules de Caméra Compacts
- LG Innotek Co., Ltd
- Samsung Electro-Mechanics Co., Ltd
- Sunny Optical Technology (Group) Co., Ltd
- OFilm Group Co., Ltd
- Sharp Corp.
- Chicony Electronics Co., Ltd
- Cowell E Holdings Inc.
- Primax Electronics Ltd
- Sony Corp.
- STMicroelectronics N.V.
- ams OSRAM AG
- OmniVision Technologies Inc.
- Fujifilm Corp.
- Largan Precision Co., Ltd
- Hon Hai Precision (Foxconn)
- LuxVisions Innovation Limited (Lite-On Technology Corporation)
- Leica Camera AG (Leica Microsystems Imaging Solutions)
- Teledyne Lumenera
- Leopard Imaging Inc.
- CM Technology Co., Ltd
- Fujikura Ltd
- Canon Inc.

Opportunités de marché et perspectives d'avenir
Le contenu des caméras automobiles s'étend au-delà du mobile, soutenu par l'adoption réglementaire des ADAS et le passage à la surveillance intérieure. La preuve de cette industrialisation inclut LG Innotek, qui a dévoilé des modules de caméra intérieure automobile RGB-IR et présenté un concept de caméra sous écran pour les tableaux de bord au CES 2026, ce qui indique que les modules de caméra sont conçus pour une détection dissimulée et permanente à l'intérieur des véhicules, et non plus seulement pour la perception externe. Cela ouvre un espace libre pour les fournisseurs capables d'industrialiser des optiques haute fiabilité, des boîtiers chauffants et résistants aux intempéries, et une performance en faible luminosité, tout en respectant les cycles de qualification des OEM.
Les applications industrielles, médicales et de sécurité constituent une deuxième couche d'opportunités où la compacité et la capacité spectrale importent davantage que l'optimisation des coûts de type smartphone. Les modules à capacité SWIR (par exemple, les capteurs de classe Sony IMX992/993 et les capacités d'onsemi construites via SWIR Vision Systems) permettent des rénovations dans l'inspection, la détection d'humidité, le recyclage et l'imagerie médicale, tandis que l'intégration de l'IA en périphérie au niveau du module ou de la caméra permet des analyses en temps réel dans la sécurité intelligente et la gestion de flottes. Dans l'ensemble de ces cas d'usage, l'intégration verticale dans l'optique, les actionneurs et les logiciels d'étalonnage, ainsi que le contrôle de la propriété intellectuelle dans les architectures périscopiques et sous écran, reste un levier clé de différenciation à mesure que la capacité d'assemblage se déplace au sein de l'Asie-Pacifique (y compris l'expansion soutenue par des incitations au Vietnam) afin de réduire le risque de concentration dans un seul pays.
Recent Industry Developments in Marché des Modules de Caméra Compacts
- Mai 2026 : Chicony Electronics a évoqué une reprise de ses performances au premier trimestre 2026, citant une évolution vers des gammes plus haut de gamme, y compris des produits liés à l'imagerie. Cette mise à jour renforce une tendance plus large parmi les ODM vers un matériel de vision à valeur ajoutée, alors que la différenciation s'accentue dans les points d'accès de sécurité et industriels.
- Décembre 2025 : LG Innotek a annoncé une caméra sous écran de nouvelle génération pour les tableaux de bord automobiles et a positionné ce concept pour une visibilité au CES 2026. Ce développement soutient les conceptions de détection intérieure dissimulée et étend la feuille de route des modules de caméra automobile au-delà des caméras visibles conventionnelles montées dans l'habitacle.
- Décembre 2024 : LG Innotek a dévoilé son initiative de module de caméra intérieure automobile RGB-IR dans le cadre du développement de son activité de détection automobile. Les architectures RGB-IR renforcent la performance de surveillance du conducteur et des occupants dans des conditions d'éclairage difficiles, relevant le niveau technique exigé des fournisseurs de modules visant la qualification automobile.


Marché des Modules de Caméra Compacts Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus tirés des modules de caméra compacts vendus pour intégration dans des appareils, le module étant une unité de caméra conditionnée construite autour d'un capteur d'image et d'une optique, puis fournie aux OEM et intégrateurs pour les produits finaux.
Exclusions du périmètre : les appareils photo numériques autonomes et les accessoires de remplacement vendus au détail sont exclus, sauf s'ils sont vendus en tant que modules compacts destinés à l'intégration dans des appareils.
Aperçu de la segmentation
- Par composant
- Capteur d'image
- Objectif
- Assemblage de module de caméra
- VCM (AF et OIS)
- Par type de mise au point
- Mise au point automatique
- Mise au point fixe
- Par résolution en pixels
- Jusqu'à 8 MP
- 9-20 MP
- 21-48 MP
- Au-dessus de 48 MP
- Par application d'utilisation finale
- Mobile
- Électronique grand public (hors mobile)
- Automobile
- Santé
- Sécurité et surveillance
- Industrie
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et l'ancrer dans des signaux observables issus de l'électronique et de l'automobile avant l'application des hypothèses. Pour le contexte de la demande par région, des ensembles de données publics et des sources officielles telles que les statistiques commerciales de l'UN Comtrade, les indicateurs de connectivité des appareils de l'Union internationale des télécommunications, les séries macroéconomiques de la Banque mondiale et les données de production industrielle de l'OCDE ont été examinés.
Du côté de l'offre et de la technologie, nous avons également examiné les publications de l'Office américain des brevets et des marques, des revues scientifiques évaluées par des pairs en imagerie et en optique, ainsi que des portails de réglementation et de sécurité routière où les règles relatives aux caméras sont discutées pour les véhicules et les cas d'usage de surveillance. Les rapports annuels, dépôts et présentations aux investisseurs des entreprises ont été examinés afin de comprendre les évolutions de la composition des produits, y compris l'adoption de l'autofocus et les tendances vers des mégapixels plus élevés, et pour vérifier la cohérence de l'orientation des prix. Pour une cohérence accrue, une base de données par abonnement payant a été consultée pour les données financières des entreprises et les chronologies d'actualités, et un autre outil de brevets payant a été utilisé pour analyser les dépôts relatifs aux modules de caméra. Les sources énumérées ici sont illustratives, et de nombreux autres documents et ensembles de données publics ont également été consultés pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies auprès de participants à la chaîne d'approvisionnement des modules, de professionnels en contact avec les OEM d'appareils, de spécialistes des composants et d'acheteurs en aval qui suivent l'adoption des caméras dans les domaines du mobile, de l'électronique grand public, de l'automobile, de la santé, de l'industrie et de la sécurité. Nous avons couvert l'Asie-Pacifique, l'EMEA et les Amériques afin que les différences de composition régionale, de comportement de prix et de calendrier de la demande puissent être corrigées dans le modèle avant la finalisation des totaux définitifs.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 36 % | Cadres dirigeants : 13 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 35 % |
| Petits acteurs : 19 % | Managers : 49 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où les volumes de fabrication d'appareils et les taux d'adoption ont été reconstitués par usage final, puis traduits en valeur de module en utilisant le nombre typique de caméras par appareil et des fourchettes de prix de vente moyen combinées. Pour garder le modèle pratique, nous nous sommes concentrés sur des intrants reproductibles, notamment l'orientation des expéditions de smartphones et d'électronique grand public, la pénétration des caméras véhicules pour l'ADAS et la surveillance intérieure, l'évolution de la composition entre focale fixe et autofocus, la part des résolutions de pixels plus élevées, et le contenu typique en objectifs et en VCM par module.
Après une première passe, les totaux ont été corroborés à l'aide d'approximations ascendantes sélectives, y compris des consolidations à partir de déclarations de revenus d'échantillons de fournisseurs, des vérifications de canaux sur les mouvements de prix des modules, et de simples calculs volume multiplié par prix de vente moyen pour quelques catégories d'appareils à fort volume. Lorsque la vision ascendante était incomplète, les lacunes ont été comblées en appliquant des parts de composition régionale prudentes convenues lors des entretiens, puis testées en situation de stress afin qu'aucune hypothèse unique ne domine le résultat.
Pour les prévisions, une analyse de scénarios a été utilisée, puis affinée par une régression multivariée légère sur les facteurs de demande présentant un comportement historique stable, tels que les expéditions d'appareils, la production automobile et la pénétration des caméras par plateforme. Les trajectoires de croissance finales n'ont été ajustées qu'après que les experts primaires ont confirmé un calendrier réaliste pour les évolutions technologiques telles que les configurations multi-caméras, les taux d'adoption de l'autofocus et l'adoption de résolutions plus élevées.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment l'orientation des expéditions par catégorie d'appareils, la dynamique de fabrication régionale et la tendance implicite du prix de vente moyen issue du modèle. Les écarts ont été examinés avant validation finale. Lorsque des sauts inhabituellement marqués apparaissaient, les hypothèses ont été révisées, et des questions de suivi ont été renvoyées à quelques répondants pour confirmer si le changement reflétait la réalité ou un décalage de périmètre ou de calendrier.
Un examen interne en plusieurs étapes est suivi afin que les totaux du marché, les taux de croissance et les principaux facteurs restent cohérents avec la définition et la couverture énoncées. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées si un événement significatif affecte la production d'appareils, les flux commerciaux ou les prix, après quoi une passe finale d'analyste est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récemment actualisée.
La taille du marché des modules de caméra compacts de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les modules de caméra compacts peuvent varier car la frontière entre un module de caméra, un ensemble plus large de composants de caméra, et même la valeur de l'imagerie au niveau de l'appareil n'est pas toujours traitée de la même manière selon les éditeurs. Les différences proviennent également de l'année de base choisie, du fait que les valeurs soient déclarées en tant que revenus basés sur les expéditions ou en tant que valeur du contenu installé, et de la vitesse à laquelle les prix sont supposés évoluer à mesure que les mégapixels et les fonctionnalités d'autofocus changent.
Dans cette étude, les principaux facteurs d'écart sont généralement le périmètre et les preuves utilisées pour garder les hypothèses réalistes. Certaines estimations intègrent des composants d'imagerie adjacents au-delà de la construction du module, ou appliquent une croissance unitaire agressive sans la réconcilier avec les expéditions d'appareils et les signaux de production régionaux, ce qui peut faire grimper le chiffre global au-delà de ce que le bassin de demande peut soutenir.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 37,91 milliards USD (2026) | |
| Éditeur sectoriel A | 39,41 milliards USD (2024) | Utilise une année de base différente et mélange les revenus avec le reporting de production dans certaines parties de l'analyse, ce qui peut modifier les prix de vente moyens implicites lorsque les hypothèses unitaires sont reportées dans les prévisions de valeur. |
| Cabinet de conseil mondial B | 66,20 milliards USD (2023) | Applique un bassin de valeur beaucoup plus large qui semble capturer davantage de contenu d'imagerie autour du module, et la trajectoire de croissance est fixée à un niveau plus élevé, moins étroitement réconcilié avec l'orientation des expéditions d'appareils. |
L'orientation des expéditions d'appareils, la pénétration des caméras par usage final et la tendance implicite du prix de vente moyen sont les contrôles qui permettent de rattacher l'estimation de Mordor Intelligence au bassin de demande des modules compacts, ce qui explique pourquoi l'écart se réduit une fois le périmètre et la logique de tarification alignés. Dans l'ensemble, le tableau de référence montre que le choix de l'année et ce qui est compté comme valeur de module expliquent la majeure partie de la différence, et notre approche reste traçable car chaque étape se rattache à des volumes, des compositions et des hypothèses de prix clairs.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des modules de caméra compacts ?
Le marché est évalué à 37,91 milliards USD en 2026 et devrait atteindre 51,22 milliards USD d'ici 2031.
Quelle région détient la plus grande part du marché des modules de caméra compacts ?
L'Asie-Pacifique représente 66,35 % des revenus mondiaux, grâce à son écosystème manufacturier intégré.
Quels sont les domaines d'application à la croissance la plus rapide pour les modules de caméra compacts ?
Les systèmes ADAS automobiles mènent la croissance avec un TCAC de 6,55 %, suivis par les modernisations industrielles et médicales SWIR.
Comment les contrôles à l'exportation affectent-ils les chaînes d'approvisionnement ?
Les règles d'exportation CIS plus strictes du Japon incitent les fournisseurs à se diversifier vers le Vietnam et d'autres pôles d'Asie du Sud-Est, introduisant une volatilité des coûts à court terme.
Quelle tendance technologique façonnera les priorités de conception futures ?
Le passage aux réseaux multi-caméras avec zoom périscope, capteurs sous-écran et fonctionnalité SWIR redéfinit les architectures de modules et les feuilles de route des fournisseurs.
Dernière mise à jour de la page le:



