
Taille et part du marché des revêtements diamant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.62 Milliards de dollars |
| Taille du Marché (2031) | 4.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
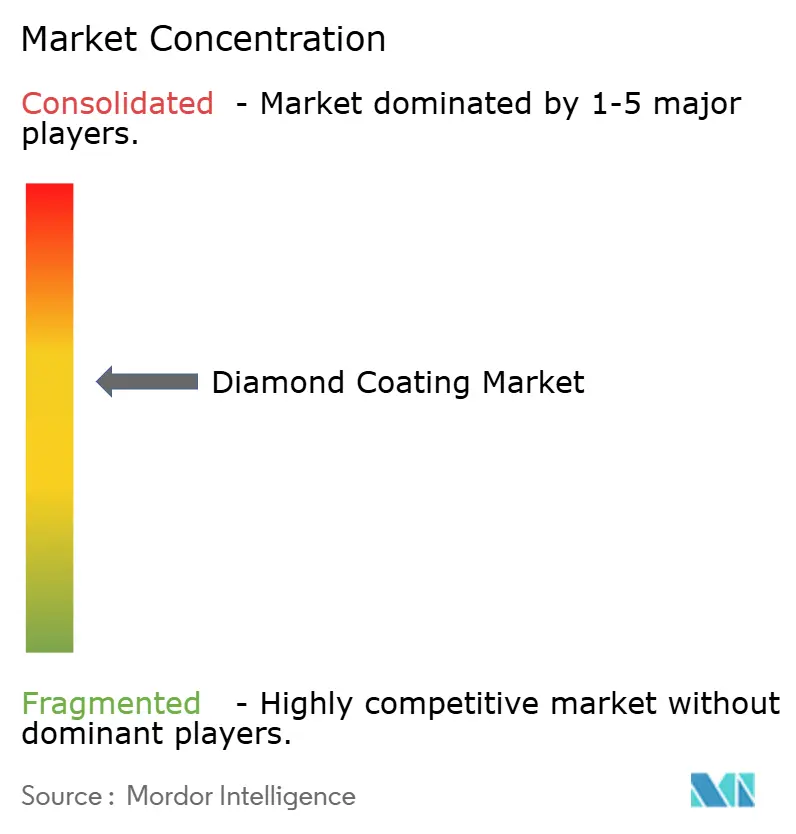
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements diamant par Mordor Intelligence
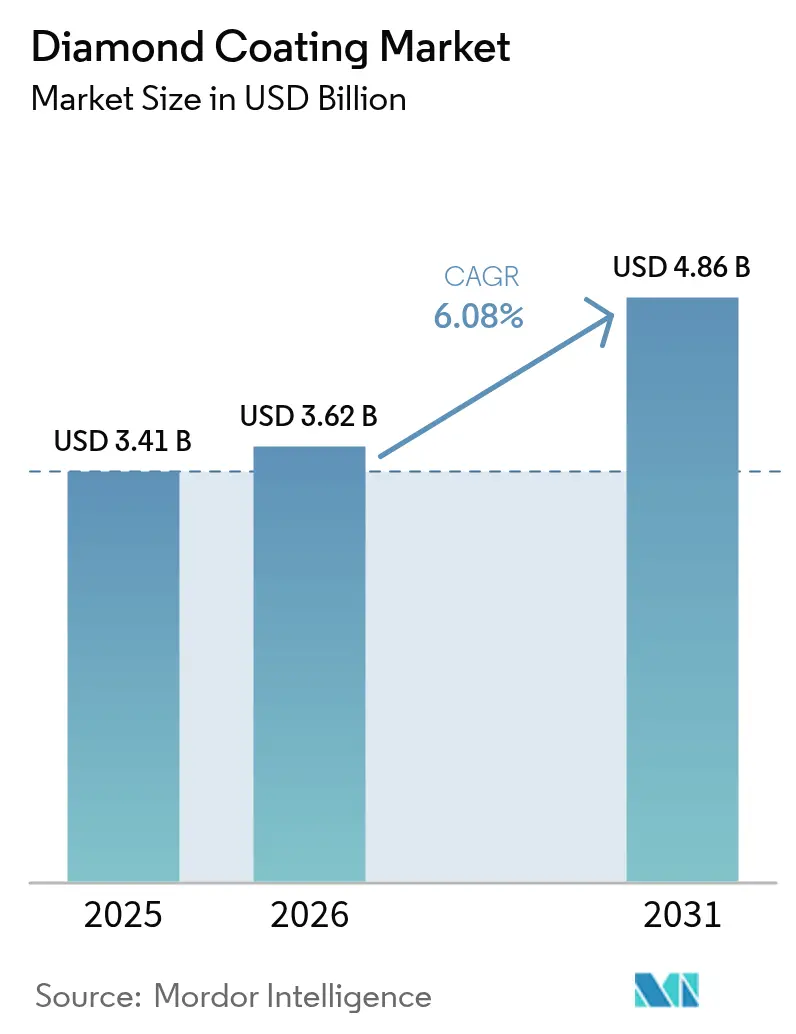
La taille du marché des revêtements diamant était évaluée à 3,41 milliards USD en 2025 et devrait croître de 3,62 milliards USD en 2026 pour atteindre 4,86 milliards USD d'ici 2031, à un TCAC de 6,08 % pendant la période de prévision (2026-2031). Les investissements soutenus dans la modernisation des outils de coupe, les matériaux de gestion thermique pour le matériel d'IA et les instruments médicaux biocompatibles ancrent cette expansion, même si les dépenses d'investissement globales dans la fabrication restent sélectives. Les fabricants de semi-conducteurs se tournent vers des dissipateurs thermiques en diamant métallisé qui évacuent la chaleur quatre à cinq fois plus rapidement que le cuivre, maintenant les GPU de nouvelle génération dans des plages de fonctionnement sûres. Parallèlement, les chirurgiens et les dentistes spécifient de plus en plus les revêtements de carbone de type diamant (DLC) car ils tolèrent des cycles d'autoclave répétés sans écaillage, une propriété qui réduit les coûts de restérilisation pour les hôpitaux. La pression réglementaire visant à éliminer le plomb dans la soudure des produits électroniques grand public renforce également la demande de pointes à souder revêtues de diamant qui résistent aux températures de traitement plus élevées des alliages sans plomb. Pris ensemble, ces changements maintiennent le marché des revêtements diamant sur une trajectoire de croissance claire, malgré les dépenses d'équipement élevées et les défis d'adhérence persistants sur les substrats sensibles à la température.
Points clés du rapport
- Par technologie, le dépôt chimique en phase vapeur (CVD) a conservé une part de revenus de 66,70 % en 2025, tandis que le dépôt physique en phase vapeur (PVD) a affiché le TCAC le plus élevé à 7,18 % jusqu'en 2031.
- Par type de revêtement, le carbone de type diamant a capté 78,92 % de la part du marché des revêtements diamant en 2025, tandis que les films composites/dopés devraient se développer à un TCAC de 6,9 % jusqu'en 2031.
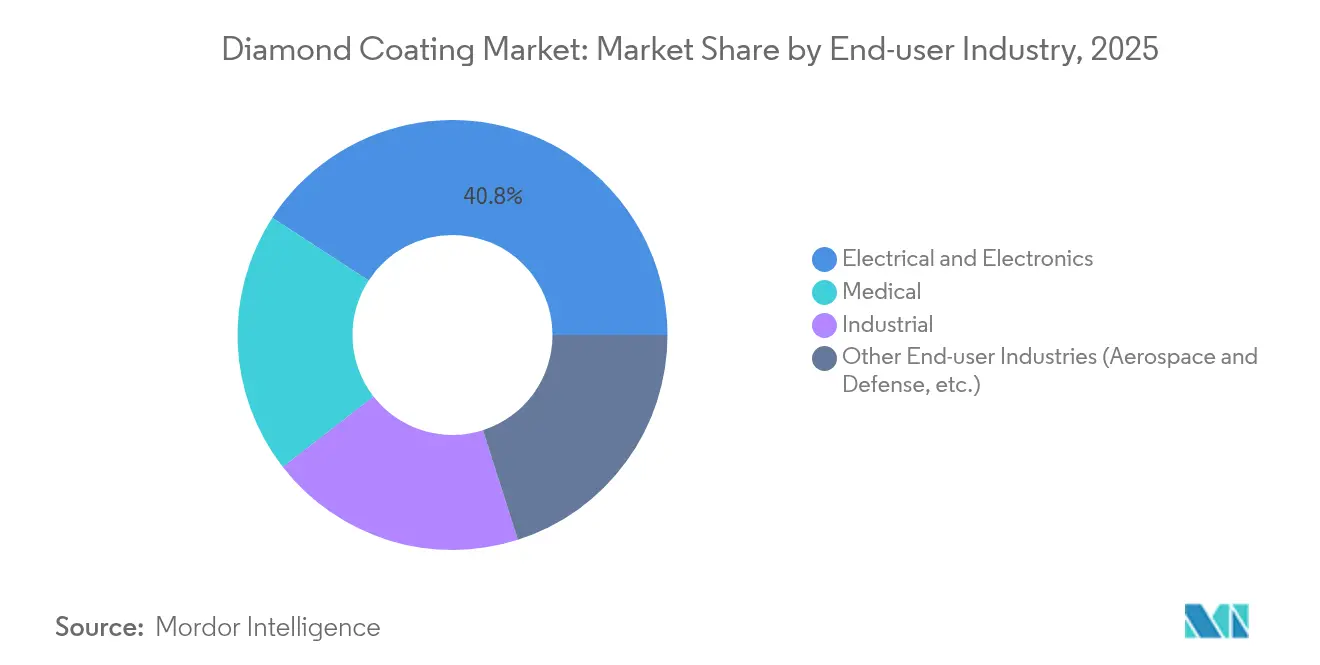
- Par industrie utilisatrice finale, l'électrique et l'électronique représentaient 40,82 % des revenus de 2025, tandis que le médical progresse à un TCAC de 7,22 % jusqu'en 2031.
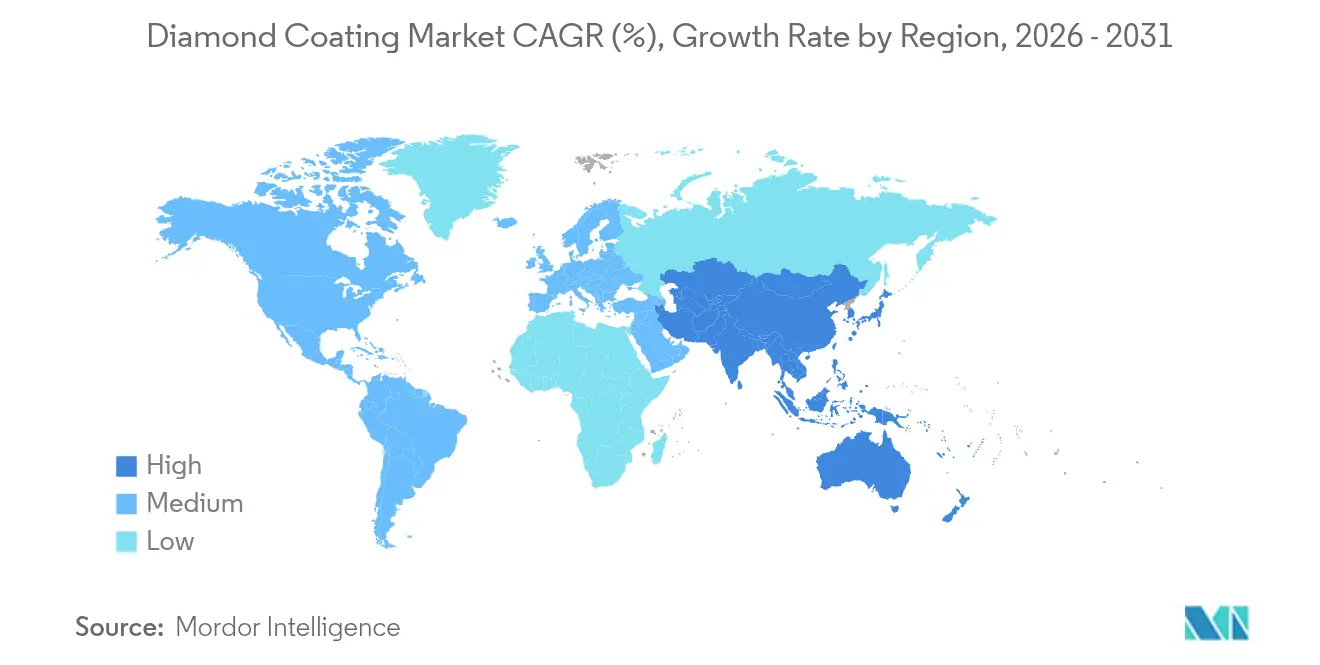
- Par géographie, l'Asie-Pacifique a dominé 56,10 % des ventes de 2025 et devrait afficher le TCAC régional le plus rapide de 6,79 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante dans les outils de coupe pour les composites légers | +1.2% | Mondial, avec concentration en Amérique du Nord et dans l'aérospatiale de l'UE | Moyen terme (2-4 ans) |
| Demande croissante de solutions de gestion thermique dans l'électronique grand public | +1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Utilisation accélérée des outils chirurgicaux et dentaires revêtus de diamant | +1.0% | Mondial, avec des gains précoces en Amérique du Nord, dans l'UE, au Japon | Moyen terme (2-4 ans) |
| Pression réglementaire pour les équipements de soudure de précision sans plomb | +0.7% | UE, Amérique du Nord, avec adoption en Asie-Pacifique | Long terme (≥ 4 ans) |
| Besoins accrus en durée de vie des électrodes de soudage de batteries pour véhicules électriques | +0.8% | Chine, Corée du Sud, avec expansion vers les pôles mondiaux de véhicules électriques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante dans les outils de coupe pour les composites légers
L'usinage de plastiques renforcés de fibres de carbone génère des poussières abrasives qui émoussent les plaquettes de carbure conventionnelles après un nombre limité de passes. Les fraises revêtues de diamant CVD durent 15 à 30 fois plus longtemps, réduisant les temps d'arrêt pour changement d'outil et les rebuts sur les structures composites aérospatiales[1]Crystallume, "Outils revêtus de diamant pour l'usinage de PRFC," crystallume.com. Les empilements bicouches microcristallins/nanocristallins suppriment davantage la propagation des fissures, réduisant le risque de délaminage sur les panneaux d'ailes et les panneaux de carrosserie automobile. À mesure que Boeing et Airbus augmentent la teneur en composites, les fournisseurs spécifient des revêtements diamant pour obtenir des bords nets à des vitesses de broche élevées. Il en résulte une demande unitaire croissante pour les forets, les fraises et les fraises en bout prêts pour le diamant en Amérique du Nord et en Europe. La croissance à moyen terme reste assurée car la flotte installée de cellules d'aéronefs composites est encore jeune et les volumes d'usinage des pièces de rechange commencent seulement à s'intensifier.
Demande croissante de solutions de gestion thermique dans l'électronique grand public
Les GPU de centres de données dissipent désormais plus de 700 W par module, obligeant les opérateurs à repenser les matériaux de semelle. Les composites cuivre-diamant offrant une conductivité thermique de 800 W/mK réduisent les températures de cœur jusqu'à 20 °C dans les serveurs d'IA pilotes déployés par Akash Systems dans le cadre d'un contrat d'approvisionnement de 27 millions USD. Les diffuseurs de diamant monocristallin de laboratoire atteignent 1 500 à 2 200 W/mK, dépassant largement le cuivre à 400 W/mK, créant un écart de performance clair qui favorise l'adoption. Les nanofeuillets de diamant flexibles de Fraunhofer USA promettent une charge de batterie de véhicule électrique cinq fois plus rapide en extrayant la chaleur de l'électronique de puissance plus efficacement. La collision de la miniaturisation et de la densité de puissance plus élevée maintient donc les revêtements diamant de qualité thermique fermement dans les feuilles de route d'approvisionnement des fabricants d'équipements d'origine pour smartphones, ordinateurs portables et centres de données. La demande à court terme est la plus forte en Asie-Pacifique où l'assemblage d'appareils en volume se produit.
Utilisation accélérée des outils chirurgicaux et dentaires revêtus de diamant
Les scalpels en carbone de type diamant conservent leur tranchant après des cycles d'autoclave répétés, réduisant la fréquence de remplacement pour les hôpitaux déjà confrontés à des pressions sur les coûts de personnel. Le DLC présente une force d'adhérence de 24 N contre environ 9 N pour le chrome noir traditionnel, un bond qui élimine les défaillances d'écaillage des bords lors de la neurochirurgie. Des études de l'Université d'Alabama à Birmingham montrent que les implants orthopédiques revêtus de nanodiamond durent deux à trois fois plus longtemps que les dispositifs cobalt-chrome, pouvant potentiellement dépasser un horizon postopératoire de 30 ans. L'autorisation FDA des finitions diamant à l'échelle nanométrique rassure les fabricants d'équipements d'origine sur la cytotoxicité, élargissant le champ d'application aux endoprothèses cardiovasculaires et aux fraises dentaires. À mesure que les populations vieillissantes aux États-Unis, en Allemagne et au Japon augmentent le nombre de remplacements de hanches et de genoux, la demande de revêtements longue durée augmente en conséquence.
Pression réglementaire pour les équipements de soudure de précision sans plomb
Les restrictions RoHS et REACH poussent les marques d'électronique à éliminer complètement le plomb des brasures à base d'étain. Ce changement fait monter les températures de refusion de 30 à 40 °C, accélérant l'usure du placage en fer conventionnel. Les pointes revêtues de diamant résistent à ce choc thermique, maintenant les performances de mouillage sur des cycles de service prolongés. Les normes industrielles japonaises codifient désormais les exigences d'épaisseur et de dureté des DLC, fournissant aux fabricants d'équipements d'origine un plan directeur pour l'approvisionnement mondial. Les mises à jour en attente de l'écoconception de l'UE renforcent encore l'adoption en pénalisant les défaillances précoces des équipements d'assemblage. L'impact à long terme est donc positif, en particulier pour les fabricants sous contrat qui desservent les cartes de dispositifs automobiles et médicaux où des joints de soudure sans défaut sont obligatoires.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissement en capital élevé et longues périodes de récupération | -1.5% | Mondial, avec un impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Défis d'adhérence sur les substrats sensibles à la température | -0.8% | Mondial, affectant particulièrement les applications médicales et électroniques | Moyen terme (2-4 ans) |
| Alternatives de revêtement à moindre coût concurrentes | -0.6% | Marchés sensibles aux prix en Asie-Pacifique et dans les économies émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement en capital élevé et longues périodes de récupération
Une seule unité CC800 Diamond à trois chambres de CemeCon coûte plusieurs millions USD et nécessite des aménagements personnalisés d'extraction, de traitement des gaz et de salle blanche[2]CemeCon, "Système de revêtement diamant CC800," cemecon.com. Les PME ont donc du mal à justifier les dépenses lorsque les clients d'outils de coupe résistent à la tarification premium. Même pour les grandes fonderies, l'amortissement s'étend au-delà de cinq ans, allongeant les horizons de retour sur investissement. Le financement est devenu plus sélectif, les prêteurs scrutant les taux d'utilisation avant d'approuver les contrats de location. Dans les marchés émergents, l'obstacle est plus important car les coûts locaux d'électricité et de main-d'œuvre qualifiée réduisent les marges opérationnelles. Ces réalités freinent l'adoption à court terme, en particulier en dehors des fournisseurs de premier rang.
Défis d'adhérence sur les substrats sensibles à la température
Le dépôt de DLC dépasse généralement 280 °C, un seuil qui induit des contraintes résiduelles sur l'aluminium et certains aciers de qualité chirurgicale. Le risque de délaminage augmente lorsque la disparité de dilatation thermique crée des forces de cisaillement à l'interface. Les chercheurs explorent désormais des couches intermédiaires de nitrure de chrome ou de carbure de vanadium pour amortir ces contraintes, mais chaque couche supplémentaire ajoute des coûts et des étapes de traitement. Les variantes CVD assistées par plasma à basse température sont prometteuses, mais leur mise à l'échelle reste limitée. Les fabricants d'équipements d'origine dans les secteurs médical et électronique grand public attendent donc des preuves plus larges avant de s'engager dans des commandes en grand volume, ce qui freine la croissance à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le CVD renforce son leadership sur le marchéLes procédés CVD ont représenté 66,70 % des revenus de 2025, et cette part du marché des revêtements diamant devrait progresser à un TCAC de 6,74 % jusqu'en 2031. La capacité de la technique à adapter la taille des grains, à construire des films denses et à atteindre une uniformité d'épaisseur inférieure à ±3 µm la maintient au cœur de la production d'outils de coupe haute performance et de dissipateurs de chaleur. Le composite cuivre-diamant d'Element Six à 800 W/mK illustre comment le CVD peut intégrer des grains de diamant dans des matrices métalliques sans vides, libérant un flux de chaleur rapide pour les processeurs d'IA. La croissance assistée par oxyde de graphène accélère désormais le dépôt de 35 %, réduisant le temps de cycle et les coûts par tranche. Le PVD occupe des niches où des limites de 150 à 200 °C protègent les cartes électroniques sensibles ou les substrats polymères. Même ainsi, des améliorations progressives dans les variantes assistées par plasma devraient réduire l'écart de performance, permettant au PVD de courtiser les fabricants d'équipements d'origine médicaux qui ne peuvent tolérer les températures plus élevées du CVD conventionnel. Ensemble, les deux méthodes constituent l'épine dorsale technologique du marché des revêtements diamant.


Par type de revêtement :
domination du DLC avec l'émergence des compositesLes films DLC détenaient une part dominante de 78,92 % des revenus de 2025 en raison de leur faible coefficient de frottement et de leur production en lots rentable. Des coefficients de frottement aussi bas que 0,029 ont été rapportés pour le DLC dopé au molybdène, illustrant la capacité à affiner davantage les performances grâce à des additions d'éléments. Les structures composites et dopées, qui affichent la croissance la plus rapide à un TCAC de 6,9 %, associent dureté et conductivité électrique ou thermique personnalisée pour des rôles de niche dans les dispositifs quantiques et les amplificateurs RF haute fréquence. Le diamant polycristallin reste indispensable pour les joints mécaniques dans les pompes chimiques agressives, où sa ténacité isotrope surpasse les céramiques fragiles. Les variantes nano- et microcristallines servent l'optique et la métrologie de précision qui exigent une rugosité de surface inférieure au micron. Ce portefeuille diversifié permet aux fournisseurs d'adapter la chimie des films à chaque application, soutenant l'attrait général du marché des revêtements diamant.
Par industrie utilisatrice finale :
l'électronique ancre la demande, le médical prend de la vitesseLes acheteurs du secteur électrique et électronique ont généré 40,82 % du chiffre d'affaires de 2025, reflétant les défis incessants de gestion thermique dans les semi-conducteurs, les modules de puissance et les appareils grand public. La taille du marché des revêtements diamant pour les composants électroniques devant se développer à 6,47 % par an, les fournisseurs de revêtements bénéficient d'une demande constante de la part des fonderies et des constructeurs de centres de données. L'équipement médical, cependant, augmente de 7,22 % par an, dépassant tous les autres secteurs à mesure que les sociétés vieillissantes stimulent les volumes de remplacement articulaire et de chirurgie mini-invasive. L'outillage industriel et les pièces d'usure contribuent toujours à une demande de base régulière, tandis que les clients du secteur aérospatial et de la défense utilisent des films super-abrasifs pour fraiser des composites légers à des cadences de production impossibles il y a dix ans. La pollinisation croisée des techniques entre les segments électronique et médical accélère davantage l'innovation, illustrant la nature interconnectée de l'industrie des revêtements diamant.
Analyse géographique
Marché du Revêtement Diamant en Asie-Pacifique
L'Asie-Pacifique a contrôlé 56,10 % des revenus mondiaux en 2025 et mène la course avec un CAGR de 6,79 % jusqu'en 2031. La Chine s'appuie sur les lignes de financement « 863 » de longue date pour intégrer l'approvisionnement en diamants de synthèse avec la fabrication de réacteurs CVD, offrant aux acteurs locaux des avantages en termes de coûts tout au long de la chaîne de valeur du revêtement diamant. Orbray, au Japon, a mis à l'échelle des plaquettes de diamant monocristallin de 2 pouces et vise des substrats de 4 pouces d'ici 2027, posant les bases pour les semi-conducteurs à large bande interdite et la photonique quantique. L'essor des batteries pour véhicules électriques en Corée du Sud crée une demande parallèle en électrodes de soudage revêtues de diamant pour l'assemblage des languettes.
Marché du Revêtement Diamant en Amérique du Nord
L'Amérique du Nord suit en tant qu'adopteur mature, avec les Laboratoires nationaux de Sandia qui ont dévoilé des films de diamant amorphe sans contrainte suffisamment épais pour une couverture grande surface sans fissuration. Des subventions au titre du CHIPS Act d'une valeur supérieure à 80 millions USD ont déjà été versées à Coherent et Akash Systems pour accélérer le développement des technologies de matériaux diamant sur le territoire national. Le cluster d'usinage aérospatial du Canada et les lignes d'assemblage automobile du Mexique spécifient également l'outillage diamant pour maintenir les tolérances sur les pièces composites.
Marché du Revêtement Diamant en Europe
Le marché européen reflète une interaction entre des réglementations environnementales strictes et un héritage d'ingénierie de précision. Les équipementiers allemands s'appuient sur des fraises diamantées pour usiner les panneaux de carrosserie en fibre de carbone, tandis que Safran et Oerlikon, en France, ont conjointement investi plus de 8 millions USD dans un laboratoire commun de traitement de surface axé sur l'efficacité des turbines. Le Royaume-Uni a consacré 5,2 millions USD via l'UKRI à un programme associant Element Six et l'Université de Warwick pour développer des dissipateurs thermiques en diamant synthétique destinés à l'électronique spatiale. La conformité au règlement REACH continue d'orienter les entreprises européennes vers des options d'outillage durables et recyclables.
Marché du Revêtement Diamant en Amérique du Sud et en Afrique et Moyen-Orient
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des marchés plus modestes aujourd'hui, mais affichent des volumes de demandes croissants de la part des producteurs d'équipements miniers, pétroliers et agricoles de précision, qui recherchent une durée de vie plus longue des composants dans des conditions abrasives. À mesure que l'industrialisation régionale s'accélère, le marché du revêtement diamant verra vraisemblablement les réseaux de distributeurs et les capacités de revêtement à façon s'étendre au Brésil, en Arabie Saoudite et aux Émirats arabes unis.

Paysage réglementaire
La réglementation applicable aux revêtements en diamant et en carbone de type diamant (DLC) se durcit en matière de gestion des produits chimiques, de documentation sur les nanomatériaux et de sécurité spécifique aux applications. Dans l'Union européenne, les exigences REACH relatives aux nanoformes constituent un ancrage clé pour les fournisseurs de particules de nanodiamant et de formulations nano-abrasives, avec des mises à jour liées à l'ECHA citées pour 2026 qui mettent l'accent sur l'enregistrement spécifique aux nanomatériaux et une documentation de sécurité élargie (y compris les fiches de données de sécurité Nano-SDS et l'étiquetage) pour les expéditions destinées à l'UE. Ces obligations accroissent les exigences de conformité et de traçabilité pour les producteurs non européens exportant vers l'Europe, et elles influencent également la manière dont les formulateurs de revêtements définissent les distributions de tailles de particules et l'étiquetage lors des achats.
Les normes et approbations propres à chaque application influencent également l'accès au marché. Par exemple, l'usage en contact alimentaire est encadré par les voies de la FDA américaine telles que les Food Contact Notifications (FCN), où les revêtements DLC peuvent être approuvés pour des usages définis par des notifiants individuels, y compris une FCN détenue par Balzers Aktiengesellschaft. En Asie, des spécifications de performance formalisées pour les revêtements DLC émergent via des normes nationales telles que la KS D 8353-2026 en Corée du Sud et des spécifications techniques telles que la T/CSAE 103-2019 en Chine, ce qui pousse les acheteurs vers des essais plus normalisés de dureté, de friction et d'usure. Les autorisations environnementales affectent également les opérations en amont de synthèse du diamant et de revêtement, y compris les exigences d'autorisation de l'Environment Agency britannique pour les installations exploitant des procédés CVD à plasma micro-ondes avec manipulation de gaz méthane et hydrogène.
Analyse de la chaîne de valeur
La chaîne de valeur des revêtements en diamant commence avec les matières premières et les équipements de dépôt, y compris les gaz de procédé à haute pureté tels que l'hydrogène et le méthane pour la CVD et, lorsqu'ils sont utilisés, des précurseurs dopants tels que les chimies à base de silicium. Les plateformes de réacteurs et les composants critiques, y compris les systèmes de vide, les ensembles à plasma ou à filament chaud, la manipulation des gaz et l'épuration, soutiennent la capacité des services de revêtement. Les substrats couvrent les carbures cémentés, les aciers, les céramiques et les matériaux liés à l'électronique, qui nécessitent souvent un prétraitement et un ensemencement étroitement contrôlés avant le dépôt.
Au niveau intermédiaire, les revêteurs spécialisés et les acteurs intégrés de l'outillage assurent le prétraitement, la nucléation, le dépôt (variantes CVD et PVD) et l'inspection post-processus pour gérer la contrainte et l'adhérence du film, qui reste un goulot d'étranglement central, en particulier sur les substrats en carbure où la diffusion du cobalt et l'inadéquation thermique peuvent affaiblir l'adhérence. Des entreprises telles qu'Element Six et sp3 Diamond Technologies fournissent des matériaux diamantés et des services de revêtement, tandis que des groupes industriels tels que l'Industrial Diamond Association of Japan soutiennent l'adoption en aval. Les canaux en aval comprennent la qualification directe auprès des OEM et des fournisseurs de niveau 1 dans les outils de coupe, les composants de gestion thermique en électronique et les instruments médicaux, où les cycles de qualification et la vérification des performances stimulent les commandes récurrentes et récompensent les fournisseurs disposant d'un contrôle de processus stable et d'une documentation adaptée aux usages finaux réglementés.
Paysage concurrentiel
Le marché des revêtements diamant est modérément concentré. Element Six conserve un avantage grâce au contrôle vertical de la production de diamant synthétique et de son composite Cu-Diamant qui a atteint une conductivité thermique de 800 W/mK en 2025. CemeCon se différencie avec sa plateforme multi-chambre CC800®, permettant le dépôt simultané de films nanocristallins et multicouches sur plus de 80 types de substrats. Oerlikon, via Balzers, a élargi sa gamme Baldia Varia pour s'attaquer aux alliages de nickel difficiles à couper, aidant les fabricants de turbines à augmenter la durée de vie des outils de 20 %.
Des perturbateurs tels qu'Akash Systems canalisent des financements vers des serveurs d'IA refroidis au diamant qui promettent des factures d'énergie réduites pour les opérateurs hyperscale. Diamond Quanta, fraîchement sorti de la confidentialité en 2024, pousse un cadre diamant unifié pour produire des tranches de haute pureté pour la photonique quantique, un marché encore à ses débuts. Les partenariats se multiplient : Element Six s'est associé à Lummus pour s'attaquer à la contamination de l'eau par les PFAS en utilisant des électrodes de diamant dopé au bore, tandis qu'Orbray fournit des cristaux de haute qualité pour les interconnexions optiques de nouvelle génération. La pression sur les prix est atténuée car les coûts de changement sont élevés et les acheteurs valorisent la performance par rapport au coût unitaire le plus bas, une dynamique qui maintient des marges saines pour les leaders technologiques.
Leaders de l'industrie des revêtements diamant
NeoCoat SA
Crystallume
OC Oerlikon Balzers
JCS Technologies Pte Ltd
SP3 Diamond Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Revêtement Diamant
- CemeCon AG
- Crystallume
- Diamond Product Solutions
- Diamond Technologies Inc. (DTI)
- Element Six UK Ltd.
- JCS Technologies Pte Ltd
- NeoCoat SA
- OC Oerlikon Balzers
- Pureon AG
- SP3 Diamond Technologies
- Surface Technology, Inc.
- United Protective Technologies, LLC.
- Vergason Technology, Inc

Opportunités de marché et perspectives d'avenir
La gestion thermique pour l'électronique avancée crée un ensemble d'opportunités plus visible pour les revêtements en diamant et les films à base de diamant en tant que matériaux intégrés dès la conception. En 2026, Fraunhofer IST a présenté une méthode de cartographie par réflexion destinée à améliorer l'uniformité et la mesure des revêtements en diamant sur de grandes surfaces, sur des plaquettes de silicium de 300 mm, s'attaquant ainsi à un obstacle pratique au déploiement à grande échelle des substrats semi-conducteurs revêtus de diamant. Parallèlement, la R&D en emballage de semi-conducteurs continue d'explorer les films à base de diamant pour la dissipation thermique en empilement de puces et la connectivité électrique, y compris des dépôts de brevets Intel en 2026 qui décrivent des concepts de films liés au diamant pour la dissipation thermique dans les architectures empilées.
Les opportunités liées aux procédés et aux matériaux se concentrent également sur l'abaissement des températures de dépôt et l'élargissement des substrats compatibles, en particulier pour les assemblages électroniques sensibles à la température et les composants médicaux où les contraintes d'adhérence et de contrainte thermique peuvent restreindre les fenêtres conventionnelles DLC/CVD. Les éléments actuels du paysage pointent vers des travaux sur des approches de dépôt à plus basse température, y compris des techniques à filament chaud ou à plasma distant mentionnées dans des divulgations de brevets, ainsi que vers l'ingénierie de couches intermédiaires telles que des couches formant des carbures comme le TiC, le VC ou le CrC pour améliorer le mouillage et l'adhérence dans les systèmes composites diamant/métal. Ces voies s'alignent sur les ancrages de demande existants dans le paysage plus large du marché, notamment les dissipateurs thermiques en diamant métallisé pour le matériel d'IA et l'usage des DLC axé sur la durabilité dans les instruments médicaux stérilisables, tout en soutenant une fabrication plus reproductible grâce à une métrologie améliorée et à une réduction des rebuts.
Recent Industry Developments in Marché du Revêtement Diamant
- Avril 2026 : Fraunhofer IST a introduit une approche de cartographie par réflexion visant la mesure de précision de l'uniformité des revêtements en diamant sur de grandes surfaces, sur des plaquettes de silicium de 300 mm. Ce travail cible un contrôle de processus plus strict et une identification plus rapide des zones non uniformes, ce qui soutient la montée en échelle des composants revêtus de diamant de qualité semi-conducteur. Une métrologie améliorée réduit les frictions de qualification pour les clients de l'électronique exigeant une reproductibilité au niveau de la plaquette.
- Juin 2025 : Diamond Technologies Inc. (DTI) a acquis les actifs d'Akhan Semiconductor afin d'élargir ses capacités en matériaux diamantés de qualité électronique. Cette opération renforce l'accès au savoir-faire en matériaux diamantés, adapté aux exigences thermiques et de durabilité exigeantes des applications électroniques et semi-conductrices. La consolidation au niveau des matériaux peut raccourcir les cycles de développement entre l'approvisionnement en matériaux et la commercialisation des revêtements en aval.
- Juin 2025 : Oerlikon Balzers a lancé BALDIA VARIA, un revêtement diamant CVD pour outils de coupe utilisés dans l'usinage des CFRP, des composites, du graphite et des céramiques avancées. Le produit met en avant un comportement d'usure progressif et une performance de revêtement constante sur un large éventail de géométries d'outils afin d'améliorer la planification de la durée de vie des outils dans l'usinage à haute valeur. Ce lancement soutient une utilisation accrue de l'outillage revêtu de diamant dans l'aérospatiale et d'autres secteurs où des matériaux abrasifs et légers entraînent une usure rapide des revêtements d'outils conventionnels.


Marché du Revêtement Diamant Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les revêtements à base de diamant appliqués sur un substrat afin d'améliorer la dureté, la résistance à l'usure, le comportement thermique et la performance de surface, dans des usages industriels, électroniques et médicaux. Nous dimensionnons le marché en termes de valeur, et les résultats sont exprimés en USD.
Exclusions du périmètre : Nous excluons les matériaux diamantés en vrac vendus comme composants autonomes, ainsi que tout produit fini en aval pour lequel la valeur du revêtement ne peut être séparée du prix du produit final.
Aperçu de la segmentation
- Par technologie
- Dépôt chimique en phase vapeur (CVD)
- Dépôt physique en phase vapeur (PVD)
- Par type de revêtement
- Diamant polycristallin (PCD)
- Diamant nano-/microcristallin (NCD/MCD)
- Carbone de type diamant (DLC)
- Revêtements diamant composites / dopés
- Par industrie utilisatrice finale
- Électrique et électronique
- Médical
- Industriel
- Autres industries utilisatrices finales (aérospatiale et défense, etc.)
- Géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vision claire des usages des revêtements en diamant et des facteurs d'adoption, avant toute modélisation chiffrée. Nous nous sommes appuyés sur des sources publiques telles que les informations minérales de l'USGS, les statistiques commerciales de l'UN Comtrade, les bases de données de brevets USPTO et OMPI, les publications du NIST et des revues à comité de lecture couvrant le dépôt de films minces et la tribologie. Parallèlement, nous avons examiné les dépôts et présentations d'entreprises, les mises à jour des associations professionnelles et une couverture médiatique reconnue afin de comprendre les ajouts de capacité, la traction applicative et l'orientation des prix.
Pour transformer ce contexte en données exploitables, nous avons également utilisé des abonnements payants axés sur les finances et l'intelligence d'entreprise, l'actualité et les données financières, l'analyse des brevets, et les données d'import-export au niveau des expéditions lorsqu'elles permettaient de confirmer les flux transfrontaliers d'équipements de revêtement ou de matériaux connexes. Ces sources ont principalement servi à établir des fourchettes réalistes et à éviter de manquer des poches de demande importantes dans les pays clés. Les sources énumérées ici ne sont qu'illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a servi à tester ce que nous avions construit à partir d'informations publiques, notamment concernant l'adoption par les utilisateurs finaux, la valeur type du revêtement par pièce, et la manière dont les prix évoluent selon le type de revêtement et la méthode de dépôt. Des entretiens et des suivis d'enquête ont été menés avec des prestataires de services de revêtement, des spécialistes des équipements et des procédés, ainsi que des utilisateurs des achats ou de l'ingénierie dans les régions APAC, EMEA et Amériques. Lorsque des retours répétés révélaient un écart constant, nous avons ajusté les hypothèses du modèle plutôt que de les maintenir fixes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 14 % | APAC : 42 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 37 % |
| Acteurs plus petits : 17 % | Managers : 46 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement principal utilise une approche descendante où les bassins de demande d'usage final sont reconstitués en reliant les volumes de pièces revêtues aux taux de pénétration des revêtements, puis en traduisant ces volumes en revenus à l'aide de fourchettes de valeur de revêtement typiques. Pour garder cette approche ancrée dans la réalité, les totaux sont recoupés avec des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume pour un ensemble de composants revêtus courants, puis comparés aux retours des fournisseurs et des canaux avant la validation des chiffres finaux.
Les paramètres importants dans le revêtement diamant incluent le mix de dépôt entre CVD et PVD, le mix des types de revêtement (tels que les formes polycristallines et nanocristallines ou microcristallines), la part des pièces de coupe et d'usure revêtues dans l'activité industrielle, les indicateurs de fabrication électronique influençant la demande de composants revêtus, et les tendances de production des dispositifs médicaux où des outils et composants revêtus sont utilisés. Lorsqu'une variable a évolué rapidement au cours des dernières années, elle a été lissée à l'aide de fourchettes d'experts plutôt que d'une estimation ponctuelle unique, et c'est ainsi que nous avons évité un surajustement du modèle au bruit d'une année sur l'autre.
Pour les prévisions, une analyse de scénarios est utilisée, appuyée par une vérification simple de type régression sur quelques indicateurs de demande afin que la trajectoire reste cohérente avec ce que le marché peut absorber concrètement. Dans les cas où les vérifications ascendantes ne peuvent couvrir les petits pays ou les usages de niche, nous appliquons des ratios de substitution issus de marchés similaires, puis revalidons l'intensité par habitant et par secteur résultante à l'aide des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications multiples afin que la valeur finale ne repose pas sur un seul jeu de données ni une seule hypothèse. Les résultats du modèle sont comparés à des signaux indépendants tels que l'activité manufacturière régionale, les tendances de production d'outillage et d'électronique rapportées, et les changements visibles dans la capacité de dépôt ou les expéditions d'équipements, puis les valeurs aberrantes sont examinées jusqu'à ce que les facteurs sous-jacents soient cohérents.
Avant validation finale, un second analyste examine les entrées, les unités et les conversions, suivi d'une dernière vérification de cohérence entre les régions et les segments afin que les totaux s'additionnent correctement. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif survient, comme un changement soudain de capacité, une évolution réglementaire majeure dans un usage final clé, ou un mouvement de prix durable. Juste avant la livraison, les données les plus récentes sont vérifiées à nouveau afin que les clients reçoivent une vision actualisée plutôt qu'un instantané ancien.
Taille du marché des revêtements en diamant selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les revêtements en diamant peuvent différer d'une source à l'autre, même lorsque le nom du sujet est identique, car les éléments comptabilisés et l'année de référence ne sont pas alignés. Les différences proviennent également de la manière dont chaque modèle traite les méthodes de dépôt, les types de revêtement, et de la question de savoir si les revenus de service sont intégrés dans le même total.
Les matériaux diamantés en vrac vendus comme composants autonomes se situent hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi sa valeur pour 2025 peut différer des sources qui regroupent les matériaux diamantés adjacents avec les revenus de revêtement. D'autres écarts proviennent généralement de l'utilisation d'une année de base 2024 puis d'une projection basée sur des hypothèses d'adoption agressives, ou de l'application d'un prix moyen unique qui ne reflète pas l'évolution du mix entre CVD et PVD et entre les types de revêtement à plus forte valeur. Le calendrier de conversion des devises et le rythme de mise à jour comptent également, car les prix des revêtements et la demande industrielle peuvent évoluer au sein d'une même année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,41 milliards USD (2025) | |
| Cabinet de conseil mondial A | 2,88 milliards USD (2024) | Utilise une année de base 2024 et applique une moyenne mondiale large à l'ensemble des usages finaux, ce qui peut sous-estimer la valeur de 2025 lorsque la demande industrielle et électronique est rebasée et que le mix des types de revêtement est mis à jour. |
| Éditeur sectoriel B | 2,61 milliards USD (2024) | S'appuie sur un ensemble d'applications plus restreint et une progression d'adoption prudente, et traite souvent le mix de dépôt et l'évolution des prix comme stables, ce qui peut réduire les revenus comptabilisés lorsque les revêtements à plus forte valeur gagnent des parts. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé, l'année utilisée comme point de départ, et la manière dont le prix et le mix sont reportés dans le temps. En maintenant les paramètres liés à la méthode de dépôt, au mix des types de revêtement et aux signaux de demande d'usage final, nous pouvons expliquer chaque étape et également reproduire le dimensionnement lorsque de nouveaux indicateurs publics ou vérifications par entretien deviennent disponibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des revêtements diamant ?
La taille du marché des revêtements diamant est de 3,62 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Il est prévu qu'il se développe à un TCAC de 6,08 %, atteignant 4,86 milliards USD d'ici 2031.
Quelle région mène la demande ?
L'Asie-Pacifique contrôle 56,10 % des revenus mondiaux et affiche le TCAC le plus rapide de 6,79 %.
Pourquoi les fabricants d'électronique préfèrent-ils les revêtements diamant ?
Les composites cuivre-diamant évacuent la chaleur jusqu'à cinq fois plus rapidement que le cuivre seul, maintenant les GPU de nouvelle génération plus froids et plus économes en énergie.
Quel est le principal frein à une adoption plus large ?
L'investissement en capital élevé pour les équipements CVD et les longues périodes de récupération ralentissent l'adoption, en particulier parmi les petites et moyennes entreprises manufacturières.
Dernière mise à jour de la page le:



