
Tamaño y Participación del Mercado de Recubrimiento de Diamante
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimiento de Diamante por Mordor Intelligence
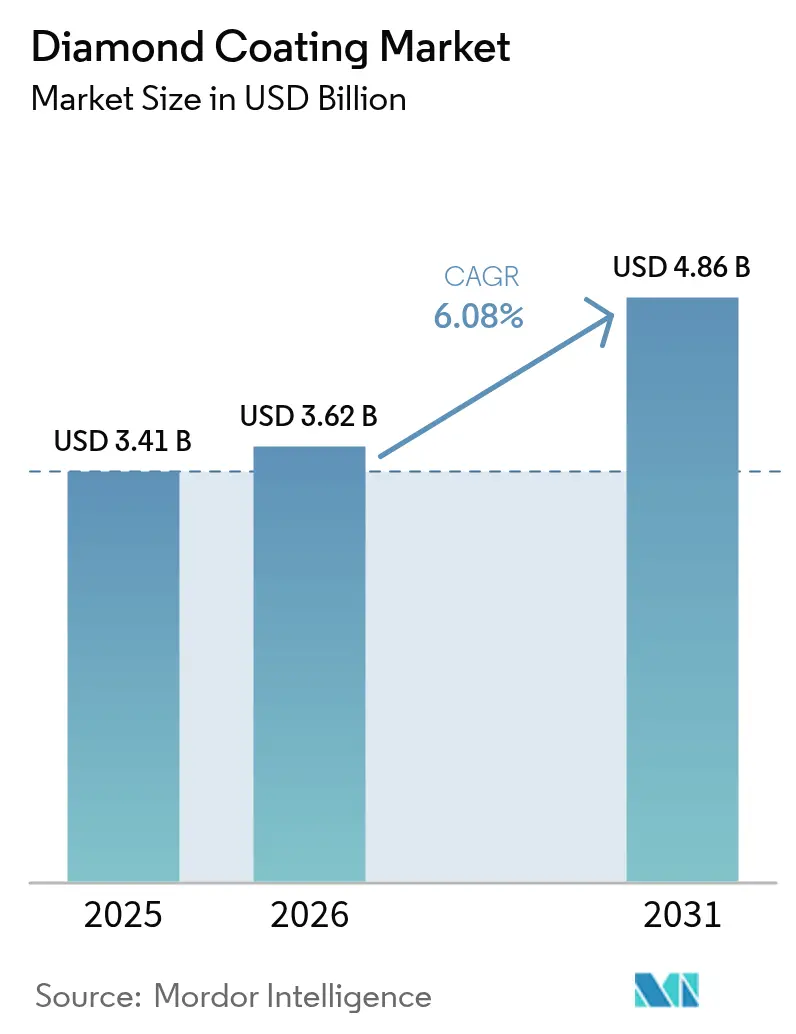
El tamaño del Mercado de Recubrimiento de Diamante fue valorado en USD 3,41 mil millones en 2025 y se estima que crecerá desde USD 3,62 mil millones en 2026 hasta alcanzar USD 4,86 mil millones en 2031, a una CAGR del 6,08% durante el período de previsión (2026-2031). La inversión sostenida en la modernización de herramientas de corte, materiales de gestión térmica para hardware de IA e instrumentos médicos biocompatibles ancla esta expansión, incluso cuando el gasto de capital general en manufactura sigue siendo selectivo. Los fabricantes de semiconductores están adoptando disipadores de calor de diamante metalizado que transfieren el calor cuatro o cinco veces más rápido que el cobre, manteniendo las GPU de próxima generación dentro de rangos operativos seguros. En paralelo, cirujanos y dentistas especifican cada vez más recubrimientos de carbono tipo diamante (DLC) porque toleran ciclos repetidos de autoclave sin desprenderse, una propiedad que reduce los costos de reesterilización en los hospitales. La presión regulatoria para eliminar el plomo en la soldadura de electrónica de consumo también refuerza la demanda de puntas de soldadura con recubrimiento de diamante que resisten las temperaturas de proceso más elevadas de las aleaciones sin plomo. En conjunto, estos cambios mantienen al mercado de recubrimiento de diamante en una trayectoria de crecimiento clara, a pesar de los elevados desembolsos en equipos y los persistentes desafíos de adhesión en sustratos sensibles a la temperatura.
Conclusiones Clave del Informe
- Por tecnología, la Deposición Química en Fase Vapor (CVD) retuvo una participación de ingresos del 66,70% en 2025, mientras que la Deposición Física en Fase Vapor (PVD) registró la CAGR líder del 7,18% hasta 2031.
- Por tipo de recubrimiento, el Carbono Tipo Diamante capturó el 78,92% de la participación del mercado de recubrimiento de diamante en 2025, mientras que se proyecta que las películas compuestas/dopadas se expandirán a una CAGR del 6,9% hasta 2031.
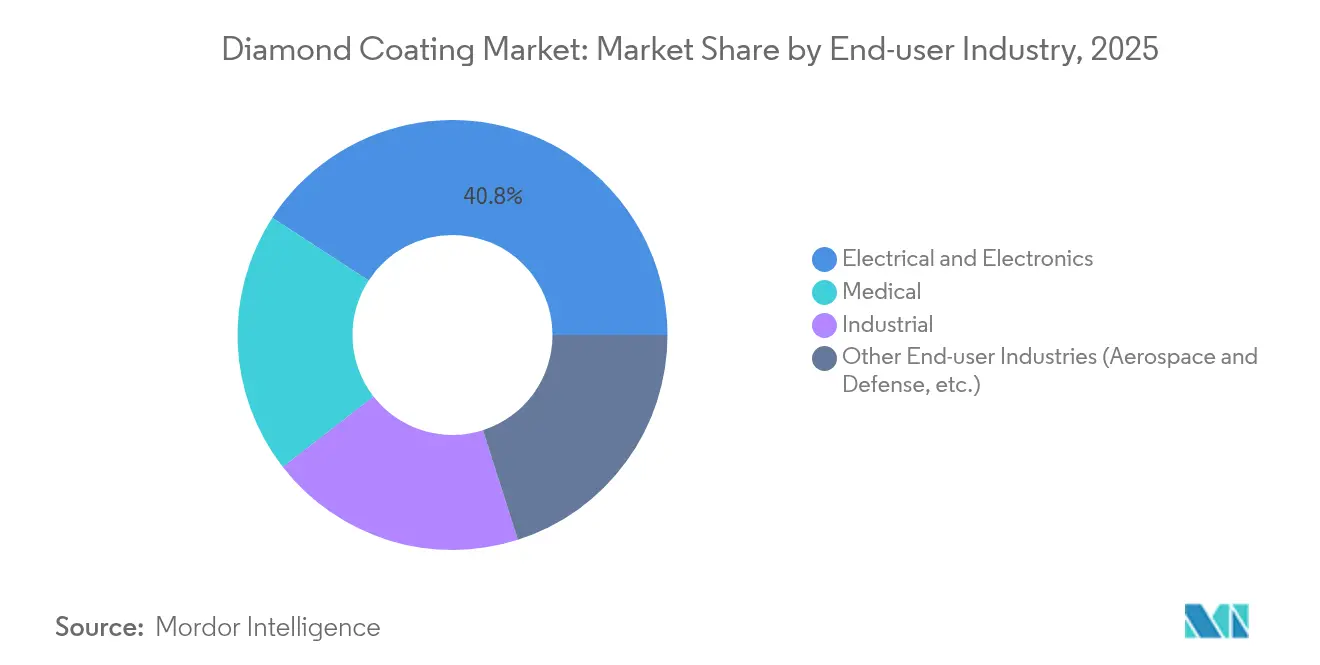
- Por industria usuaria final, la eléctrica y electrónica representó el 40,82% de los ingresos de 2025, mientras que la médica avanza a una CAGR del 7,22% hasta 2031.
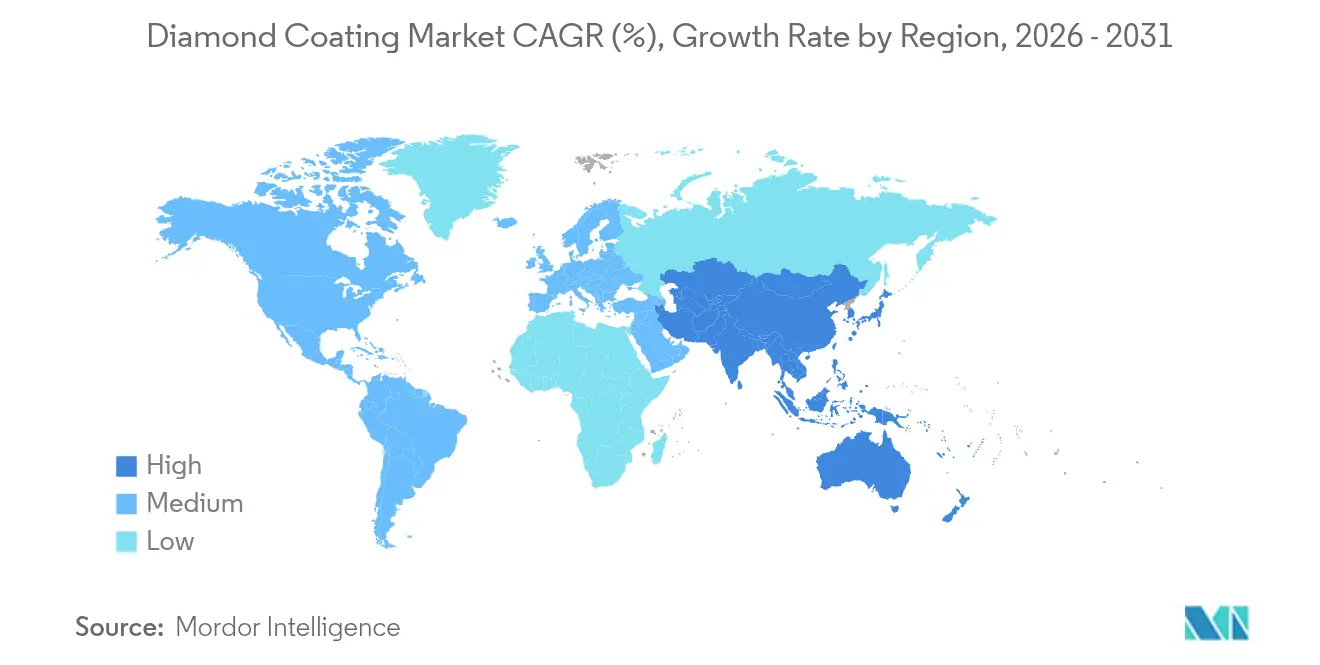
- Por geografía, Asia-Pacífico controló el 56,10% de las ventas de 2025 y está encaminada a registrar la CAGR regional más rápida del 6,79% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente en Herramientas de Corte para Compuestos Ligeros | +1.2% | Global, con concentración en América del Norte y aeroespacial de la UE | Mediano plazo (2-4 años) |
| Demanda Creciente de Soluciones de Gestión Térmica en Electrónica de Consumo | +1.8% | Núcleo en APAC, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Uso Acelerado de Instrumentos Quirúrgicos y Dentales con Recubrimiento de Diamante | +1.0% | Global, con ganancias tempranas en América del Norte, UE, Japón | Mediano plazo (2-4 años) |
| Presión Regulatoria para Equipos de Soldadura de Precisión Sin Plomo | +0.7% | UE, América del Norte, con adopción en APAC | Largo plazo (≥ 4 años) |
| Mayor Necesidad de Vida Útil por Desgaste de Electrodos de Soldadura de Baterías de Vehículos Eléctricos | +0.8% | China, Corea del Sur, con expansión a centros globales de vehículos eléctricos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente en Herramientas de Corte para Compuestos Ligeros
El mecanizado de plásticos reforzados con fibra de carbono genera polvo abrasivo que embota las fresas de carburo convencionales tras pasadas limitadas. Las fresas con recubrimiento de diamante CVD duran entre 15 y 30 veces más, reduciendo el tiempo de inactividad por cambio de herramienta y el desperdicio en estructuras compuestas aeroespaciales[1]Crystallume, "Herramientas con Recubrimiento de Diamante para el Mecanizado de CFRP," crystallume.com. Las pilas de doble capa microcristalina/nanocristalina suprimen aún más la propagación de grietas, reduciendo el riesgo de deslaminación en paneles de alas y paneles de carrocería de automóviles. A medida que Boeing y Airbus aumentan el contenido de materiales compuestos, los proveedores especifican recubrimientos de diamante para lograr bordes limpios a altas velocidades de husillo. El resultado es una demanda unitaria creciente de brocas, fresadoras y fresas de punta con capacidad para recubrimiento de diamante en América del Norte y Europa. El crecimiento a mediano plazo se mantiene asegurado porque la flota instalada de fuselajes de materiales compuestos aún es joven y los volúmenes de mecanizado de repuestos apenas comienzan a escalar.
Demanda Creciente de Soluciones de Gestión Térmica en Electrónica de Consumo
Las GPU de centros de datos ahora disipan más de 700 W por módulo, lo que obliga a los operadores a replantear los materiales de la placa base. Los compuestos de cobre-diamante con una conductividad térmica de 800 W/mK reducen las temperaturas del núcleo hasta en 20 °C en servidores de IA piloto desplegados por Akash Systems bajo un contrato de suministro de USD 27 millones. Los disipadores de diamante monocristalino de laboratorio alcanzan entre 1.500 y 2.200 W/mK, muy por encima del cobre con 400 W/mK, creando una brecha de rendimiento clara que favorece la adopción. Las nanomembranas de diamante flexibles de Fraunhofer USA prometen una carga de baterías de vehículos eléctricos cinco veces más rápida al extraer el calor de la electrónica de potencia de manera más eficiente. La confluencia de la miniaturización y la mayor densidad de potencia mantiene, por tanto, los recubrimientos de diamante de grado térmico firmemente en las hojas de ruta de adquisición de los fabricantes de equipos originales de teléfonos inteligentes, laptops y centros de datos. La demanda a corto plazo es más intensa en Asia-Pacífico, donde se concentra el ensamblaje de dispositivos en volumen.
Uso Acelerado de Instrumentos Quirúrgicos y Dentales con Recubrimiento de Diamante
Los bisturíes de carbono tipo diamante conservan su filo tras ciclos repetidos de autoclave, reduciendo la frecuencia de reemplazo para hospitales que ya enfrentan presión en los costos de personal. El DLC exhibe una resistencia de adhesión de 24 N frente al cromo negro tradicional con aproximadamente 9 N, un salto que elimina los fallos de desprendimiento del filo durante la neurocirugía. Estudios de la Universidad de Alabama Birmingham demuestran que los implantes ortopédicos recubiertos con nanodiamante duran de dos a tres veces más que los dispositivos de cobalto-cromo, superando potencialmente un horizonte postoperatorio de 30 años. La autorización de la FDA para acabados de diamante a nanoescala tranquiliza a los fabricantes de equipos originales respecto a la citotoxicidad, ampliando el rango de aplicación a la implantación cardiovascular y las fresas dentales. A medida que las poblaciones envejecidas de los Estados Unidos, Alemania y Japón incrementan el número de reemplazos de cadera y rodilla, la demanda de recubrimientos de larga duración por desgaste aumenta correspondientemente.
Presión Regulatoria para Equipos de Soldadura de Precisión Sin Plomo
Las restricciones de RoHS y REACH impulsan a las marcas de electrónica a eliminar completamente el plomo de la soldadura a base de estaño. El cambio eleva las temperaturas de reflujo entre 30 y 40 °C, acelerando el desgaste del enchapado de hierro convencional. Las puntas con recubrimiento de diamante soportan este choque térmico, manteniendo el rendimiento de humectación a lo largo de ciclos de trabajo prolongados. Las normas industriales japonesas ahora codifican los requisitos de espesor y dureza del DLC, proporcionando a los fabricantes de equipos originales un modelo para el abastecimiento global. Las actualizaciones pendientes de Ecodiseño de la UE refuerzan aún más la adopción al penalizar el fallo prematuro de los equipos de ensamblaje. El impacto a largo plazo es, por tanto, positivo, especialmente para los fabricantes por contrato que prestan servicio a placas de dispositivos automotrices y médicos donde las uniones de soldadura sin defectos son obligatorias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión de Capital y Largos Períodos de Recuperación | -1.5% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Desafíos de Adhesión en Sustratos Sensibles a la Temperatura | -0.8% | Global, afectando particularmente a aplicaciones médicas y electrónicas | Mediano plazo (2-4 años) |
| Alternativas de Recubrimiento de Menor Costo Competidoras | -0.6% | Mercados sensibles al precio en APAC y economías emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión de Capital y Largos Períodos de Recuperación
Una sola unidad CC800 Diamond de tres cámaras de CemeCon cuesta varios millones de USD y requiere retrofits personalizados de extracción, manejo de gases y sala limpia[2]CemeCon, "Sistema de Recubrimiento de Diamante CC800," cemecon.com. Las pymes, por tanto, tienen dificultades para justificar los desembolsos cuando los clientes de herramientas de corte resisten los precios premium. Incluso para las grandes fundiciones, la depreciación se extiende más allá de cinco años, alargando los horizontes de retorno. La financiación se ha vuelto más selectiva, con los prestamistas examinando las tasas de utilización antes de aprobar arrendamientos. En los mercados emergentes, el obstáculo es mayor porque los costos locales de electricidad y mano de obra calificada reducen los márgenes de operación. Estas realidades recortan la adopción a corto plazo, particularmente fuera de los proveedores de primer nivel.
Desafíos de Adhesión en Sustratos Sensibles a la Temperatura
La deposición de DLC supera típicamente los 280 °C, un umbral que induce tensiones residuales en el aluminio y algunos aceros de grado quirúrgico. El riesgo de deslaminación aumenta cuando la incompatibilidad de la expansión térmica genera fuerzas de cizallamiento en la interfaz. Los investigadores están explorando capas intermedias de nitruro de cromo o carburo de vanadio para amortiguar estas tensiones; sin embargo, cada capa adicional aumenta el costo y los pasos del proceso. Las variantes de CVD asistida por plasma a baja temperatura muestran potencial, pero el escalado sigue siendo limitado. Los fabricantes de equipos originales de dispositivos médicos y electrónica de consumo, por tanto, esperan pruebas más amplias antes de comprometer pedidos de alto volumen, lo que frena el crecimiento a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tecnología:
CVD Refuerza el Liderazgo del MercadoLos procesos de CVD representaron el 66,70% de los ingresos de 2025, y se prevé que esta fracción del mercado de recubrimiento de diamante crezca a una CAGR del 6,74% hasta 2031. La capacidad de la técnica para ajustar el tamaño de grano, construir películas densas y alcanzar una uniformidad de espesor por debajo de ±3 µm la mantiene en el núcleo de la producción de herramientas de corte de alto rendimiento y disipadores de calor. El compuesto de cobre-diamante de 800 W/mK de Element Six ilustra cómo el CVD puede incrustar granos de diamante en matrices metálicas sin poros, desbloqueando un flujo de calor rápido para los procesadores de IA. El crecimiento asistido por óxido de grafeno ahora acelera la deposición en un 35%, reduciendo el tiempo de ciclo y los costos por oblea. El PVD ocupa posiciones de nicho donde los límites de 150-200 °C protegen placas de electrónica sensible o sustratos poliméricos. Aun así, se espera que las mejoras incrementales en las variantes de plasma mejorado estrechen la brecha de rendimiento, permitiendo que el PVD atraiga a fabricantes de equipos originales médicos que no pueden tolerar las temperaturas más elevadas del CVD convencional. En conjunto, ambos métodos aseguran la columna vertebral tecnológica del mercado de recubrimiento de diamante.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Recubrimiento:
Dominio del DLC con Compuestos EmergentesLas películas de DLC mantuvieron una participación dominante del 78,92% de los ingresos de 2025 debido a su bajo coeficiente de fricción y su rentable producción en lotes. Se han reportado coeficientes de fricción tan bajos como 0,029 para el DLC dopado con molibdeno, lo que ilustra la capacidad de ajustar aún más el rendimiento mediante adiciones elementales. Las estructuras compuestas y dopadas, el segmento de más rápido crecimiento con una CAGR del 6,9%, combinan la dureza con una conductividad eléctrica o térmica personalizada para roles de nicho en dispositivos cuánticos y amplificadores de RF de alta frecuencia. El diamante policristalino sigue siendo esencial para los sellos mecánicos en bombas químicas agresivas, donde su tenacidad isótropa supera a las cerámicas frágiles. Las variantes nano y microcristalinas sirven a la óptica y la metrología de precisión que demandan una rugosidad superficial submicrónica. Esta cartera diversa permite a los proveedores adaptar la química de la película a cada aplicación, sustentando el amplio atractivo del mercado de recubrimiento de diamante.
Por Industria Usuaria Final:
La Electrónica Ancla la Demanda, la Medicina Gana VelocidadLos compradores del sector eléctrico y electrónico generaron el 40,82% de la facturación de 2025, reflejando los incesantes desafíos de gestión térmica en semiconductores, módulos de potencia y dispositivos de consumo. Con el tamaño del mercado de recubrimiento de diamante para componentes electrónicos proyectado para expandirse un 6,47% anual, los proveedores de recubrimientos perciben una demanda constante de fundiciones y constructores de centros de datos. Sin embargo, el equipamiento médico crece un 7,22% por año, superando a todos los demás sectores a medida que las sociedades envejecidas impulsan los volúmenes de reemplazo articular y cirugía mínimamente invasiva. Las herramientas industriales y las piezas de desgaste siguen contribuyendo con una demanda base estable, mientras que los clientes de aeroespacial y defensa aprovechan las películas superabrasivas para fresar compuestos ligeros a tasas de producción imposibles hace una década. La fertilización cruzada de técnicas entre los segmentos de electrónica y medicina acelera aún más la innovación, ilustrando la naturaleza interconectada de la industria del recubrimiento de diamante.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Recubrimientos de Diamante en Asia-Pacífico
Asia-Pacífico controló el 56,10% de los ingresos globales en 2025 y lidera el campo con una CAGR del 6,79% hasta 2031. China aprovecha las líneas de financiación "863" de larga trayectoria para integrar el suministro de diamantes cultivados en laboratorio con la fabricación de reactores CVD, otorgando a los actores locales ventajas de costos a lo largo de la cadena de valor de los recubrimientos de diamante. Orbray, de Japón, ha escalado obleas de diamante monocristalino de 2 pulgadas y apunta a sustratos de 4 pulgadas para 2027, sentando las bases para semiconductores de banda ancha y fotónica cuántica. El auge de las baterías para vehículos eléctricos de Corea del Sur genera un aumento paralelo en electrodos de soldadura revestidos de diamante para la unión de lengüetas.
Mercado de Recubrimientos de Diamante en América del Norte
América del Norte se posiciona como un adoptante maduro, con los Laboratorios Nacionales Sandia presentando películas de diamante amorfo libres de tensión, suficientemente gruesas para una cobertura de gran área sin agrietamiento. Las subvenciones de la Ley CHIPS por más de 80 millones de USD ya han fluido hacia Coherent y Akash Systems para acelerar las tecnologías de materiales de diamante en territorio nacional. El clúster de mecanizado aeroespacial de Canadá y las líneas de ensamblaje automotriz de México también especifican herramientas de diamante para mantener tolerancias en piezas compuestas.
Mercado de Recubrimientos de Diamante en Europa
El mercado europeo refleja una interacción entre estrictas regulaciones medioambientales y una tradición de ingeniería de precisión. Los fabricantes de equipos originales de Alemania dependen de fresadoras de diamante para mecanizar paneles de carrocería de fibra de carbono, mientras que Safran de Francia y Oerlikon invirtieron conjuntamente más de 8 millones de USD en un laboratorio de tratamiento de superficies enfocado en la eficiencia de turbinas. El Reino Unido ha destinado 5,2 millones de USD a través de UKRI a un programa de Element Six y la Universidad de Warwick para el desarrollo de disipadores de calor de diamante sintético para electrónica espacial. El cumplimiento de REACH continúa orientando a las empresas europeas hacia opciones de herramientas duraderas y reciclables.
Mercado de Recubrimientos de Diamante en América del Sur y MEA
América del Sur y Oriente Medio y África son mercados más pequeños en la actualidad, pero muestran volúmenes crecientes de consultas por parte de productores de equipos mineros, de campos petrolíferos y de maquinaria agrícola de precisión que buscan una mayor vida útil de los componentes en condiciones abrasivas. A medida que la industrialización regional gana impulso, el mercado de recubrimientos de diamante probablemente verá cómo las redes de distribuidores y la capacidad de recubrimiento por encargo se expanden hacia Brasil, Arabia Saudita y los Emiratos Árabes Unidos.

Panorama regulatorio
La regulación de los recubrimientos de diamante y carbono tipo diamante (DLC) se está endureciendo en torno a la gestión de sustancias químicas, la documentación de nanomateriales y la seguridad específica de cada aplicación. En la Unión Europea, los requisitos de REACH para las nanoformas son un pilar clave para los proveedores de partículas de nanodiamante y formulaciones nanoabrasivas, con actualizaciones vinculadas a la ECHA previstas para 2026 que hacen hincapié en el registro específico para nanomateriales y en una documentación de seguridad ampliada (incluidas las Nano-SDS y el etiquetado) para los envíos destinados a la UE. Estas obligaciones aumentan los requisitos de cumplimiento y trazabilidad para los productores no comunitarios que exportan a Europa, y también determinan cómo los formuladores de recubrimientos definen las distribuciones de tamaño de partícula y el etiquetado durante la compra.
Las normas y aprobaciones impulsadas por la aplicación también influyen en el acceso al mercado. Por ejemplo, el uso en contacto con alimentos se rige mediante vías de la FDA de EE. UU., como las Notificaciones de Contacto Alimentario (FCN), en las que los recubrimientos de DLC pueden autorizarse para usos definidos por notificantes individuales, incluida una FCN en poder de Balzers Aktiengesellschaft. En Asia, están surgiendo especificaciones de rendimiento formalizadas para los recubrimientos de DLC a través de normas nacionales como la KS D 8353-2026 en Corea del Sur y especificaciones técnicas como la T/CSAE 103-2019 en China, lo que impulsa a los compradores hacia pruebas más estandarizadas de dureza, fricción y desgaste. Los permisos ambientales también afectan a las operaciones ascendentes de diamante sintético y recubrimiento, incluidas las expectativas de permisos de la Agencia de Medio Ambiente del Reino Unido para instalaciones que operan procesos de CVD por plasma de microondas con manejo de gas metano e hidrógeno.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos de diamante comienza con las materias primas y los equipos de deposición, incluidos gases de proceso de alta pureza como el hidrógeno y el metano para CVD y, cuando se utilizan, precursores dopantes como las químicas a base de silicio. Las plataformas de reactores y los componentes críticos, incluidos los sistemas de vacío, los conjuntos de plasma o filamento caliente, el manejo de gases y la reducción de emisiones, respaldan la capacidad de los servicios de recubrimiento. Los sustratos abarcan carburos cementados, aceros, cerámicas y materiales relacionados con la electrónica, que a menudo requieren un pretratamiento y una siembra estrictamente controlados antes de la deposición.
En la fase intermedia, los recubridores especializados y los actores integrados de herramientas gestionan el pretratamiento, la nucleación, la deposición (variantes de CVD y PVD) y la inspección posterior al proceso para controlar el estrés y la adherencia de la película, que sigue siendo un cuello de botella central, especialmente en sustratos de carburo, donde la difusión de cobalto y el desajuste térmico pueden debilitar la unión. Empresas como Element Six y sp3 Diamond Technologies suministran materiales de diamante y servicios de recubrimiento, mientras que grupos del sector como la Industrial Diamond Association of Japan apoyan la adopción posterior. Los canales posteriores incluyen la calificación directa de OEM y proveedores de nivel en herramientas de corte, componentes de gestión térmica para electrónica e instrumentos médicos, donde los ciclos de calificación y la verificación del rendimiento impulsan los pedidos recurrentes y recompensan a los proveedores con un control de proceso estable y documentación para usos finales regulados.
Panorama Competitivo
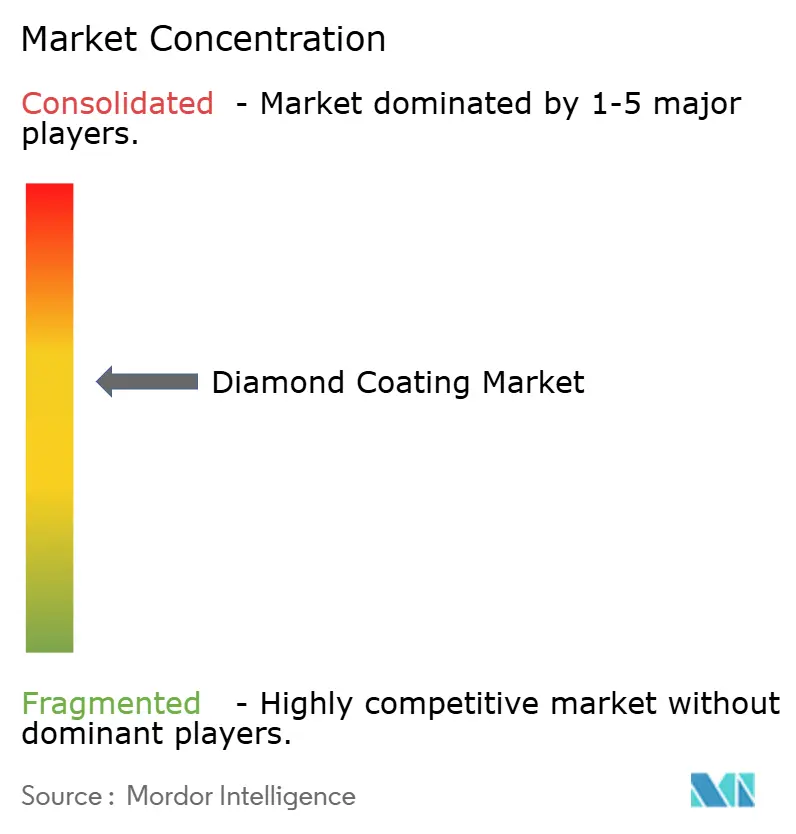
El mercado de recubrimiento de diamante está moderadamente concentrado. Element Six mantiene una ventaja a través del control vertical de la producción de diamante sintético y su compuesto Cu-Diamante que alcanzó una conductividad térmica de 800 W/mK en 2025. CemeCon se diferencia con su plataforma CC800® de múltiples cámaras, que permite la deposición simultánea de películas nanocristalinas y multicapa sobre más de 80 tipos de sustratos. Oerlikon, a través de Balzers, amplió su línea Baldia Varia para atacar las aleaciones de níquel de difícil corte, ayudando a los fabricantes de turbinas a aumentar la vida útil de las herramientas en un 20%.
Los actores disruptivos como Akash Systems canalizan fondos hacia servidores de IA enfriados con diamante que prometen facturas de energía más bajas para los operadores de hiperescala. Diamond Quanta, recién salida del sigilo en 2024, impulsa un marco unificado de diamante para producir obleas de alta pureza para la fotónica cuántica, un mercado aún en su infancia. Las asociaciones se multiplican: Element Six se alió con Lummus para atacar la contaminación del agua por PFAS utilizando electrodos de diamante dopado con boro, mientras que Orbray suministra cristales de alta calidad para interconexiones ópticas de próxima generación. La presión sobre los precios es moderada porque los costos de cambio son elevados y los compradores valoran el rendimiento por encima del menor costo unitario, una dinámica que sostiene márgenes saludables para los líderes tecnológicos.
Líderes de la Industria del Recubrimiento de Diamante
NeoCoat SA
Crystallume
OC Oerlikon Balzers
JCS Technologies Pte Ltd
SP3 Diamond Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos de Diamante
- CemeCon AG
- Crystallume
- Diamond Product Solutions
- Diamond Technologies Inc. (DTI)
- Element Six UK Ltd.
- JCS Technologies Pte Ltd
- NeoCoat SA
- OC Oerlikon Balzers
- Pureon AG
- SP3 Diamond Technologies
- Surface Technology, Inc.
- United Protective Technologies, LLC.
- Vergason Technology, Inc
Lea el análisis de las empresas de recubrimiento de diamante

Oportunidades de mercado y perspectivas futuras
La gestión térmica para dispositivos electrónicos avanzados está creando un conjunto de oportunidades más visible para los recubrimientos de diamante y las películas basadas en diamante como materiales de diseño integrado. En 2026, Fraunhofer IST presentó un método de mapeo por reflexión destinado a mejorar la uniformidad y la medición de recubrimientos de diamante de gran superficie en obleas de silicio de 300 mm, abordando una barrera práctica para escalar sustratos semiconductores recubiertos de diamante. Junto a esto, la investigación y desarrollo en encapsulado de semiconductores continúa explorando películas basadas en diamante para la disipación de calor en apilamientos de chips y la conectividad eléctrica, incluidas las solicitudes de patente de Intel en 2026 que describen conceptos de películas relacionadas con el diamante para la disipación térmica en arquitecturas apiladas.
Las oportunidades en procesos y materiales también se centran en reducir las temperaturas de deposición y ampliar los sustratos compatibles, en particular para conjuntos electrónicos sensibles a la temperatura y componentes médicos donde las restricciones de adherencia y estrés térmico pueden limitar las ventanas convencionales de DLC/CVD. La evidencia en el panorama actual apunta a trabajos sobre enfoques de deposición a menor temperatura, incluidas técnicas de filamento caliente o plasma remoto mencionadas en divulgaciones de patentes, y a la ingeniería de capas intermedias, como capas formadoras de carburo del tipo TiC, VC o CrC, para mejorar la humectación y la adherencia en sistemas compuestos de diamante/metal. Estas vías se alinean con los ejes de demanda existentes en el panorama más amplio del mercado, incluidos los disipadores de calor de diamante metalizado para hardware de IA y el uso de DLC orientado a la durabilidad en instrumentos médicos esterilizables, al tiempo que respaldan una fabricación más repetible mediante una metrología mejorada y una reducción del desperdicio.
Recent Industry Developments in Mercado de Recubrimientos de Diamante
- Abril de 2026: Fraunhofer IST presentó un enfoque de mapeo por reflexión orientado a la medición de precisión de la uniformidad de recubrimientos de diamante de gran superficie en obleas de silicio de 300 mm. El trabajo busca un control de proceso más estricto y una identificación más rápida de las zonas no uniformes, lo que respalda la ampliación de escala para componentes recubiertos de diamante de grado semiconductor. La mejora de la metrología reduce la fricción de calificación para los clientes de electrónica que exigen repetibilidad a nivel de oblea.
- Junio de 2025: Diamond Technologies Inc. (DTI) adquirió los activos de Akhan Semiconductor para ampliar sus capacidades en materiales de diamante de grado electrónico. El movimiento fortalece el acceso al conocimiento técnico sobre materiales de diamante alineado con los exigentes requisitos térmicos y de durabilidad en aplicaciones electrónicas y de semiconductores. La consolidación en la capa de materiales puede acortar los ciclos de desarrollo entre el suministro de materiales y la comercialización posterior de recubrimientos.
- Junio de 2025: Oerlikon Balzers lanzó BALDIA VARIA, un recubrimiento de diamante CVD para herramientas de corte utilizadas en el mecanizado de CFRP, compuestos, grafito y cerámicas avanzadas. El producto posiciona un comportamiento de desgaste progresivo y un rendimiento de recubrimiento constante en una amplia gama de geometrías de herramientas para mejorar la planificación de la vida útil de las herramientas en el mecanizado de alto valor. Este lanzamiento respalda una mayor utilización de herramientas recubiertas de diamante en el sector aeroespacial y otros sectores donde los materiales abrasivos y ligeros provocan un desgaste rápido en los recubrimientos de herramientas convencionales.


Mercado de Recubrimientos de Diamante Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los recubrimientos a base de diamante aplicados a un sustrato para mejorar la dureza, la resistencia al desgaste, el comportamiento térmico y el rendimiento superficial, en usos industriales, electrónicos y médicos. Dimensionamos el mercado en términos de valor, y el resultado se reporta en USD.
Exclusiones de alcance: excluimos los materiales de diamante a granel vendidos como componentes independientes y cualquier producto terminado posterior donde el valor del recubrimiento no pueda separarse del precio del producto final.
Descripción general de la segmentación
- Por Tecnología
- Deposición Química en Fase Vapor (CVD)
- Deposición Física en Fase Vapor (PVD)
- Por Tipo de Recubrimiento
- Diamante Policristalino (PCD)
- Diamante Nano-/Microcristalino (NCD/MCD)
- Carbono Tipo Diamante (DLC)
- Recubrimientos de Diamante Compuesto/Dopado
- Por Industria Usuaria Final
- Eléctrica y Electrónica
- Médica
- Industrial
- Otras Industrias Usuarias Finales (Aeroespacial y Defensa, etc.)
- Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una visión clara de dónde se utilizan los recubrimientos de diamante y qué impulsa su adopción, antes de modelar las cifras. Nos basamos en fuentes públicas como la información sobre minerales del USGS, las estadísticas comerciales de UN Comtrade, las bases de datos de patentes de la USPTO y la OMPI, las publicaciones del NIST y revistas revisadas por pares que abordan la deposición de películas finas y la tribología. Junto a esto, revisamos presentaciones y comunicados de empresas, actualizaciones de asociaciones y coberturas de prensa reconocidas para comprender las ampliaciones de capacidad, la demanda de aplicaciones y la dirección de los precios.
Para convertir ese contexto en insumos utilizables, también utilizamos suscripciones de pago centradas en datos financieros e inteligencia corporativa, noticias y finanzas, análisis de patentes y datos de importación y exportación a nivel de envíos, cuando resultó útil para confirmar los flujos transfronterizos de equipos de recubrimiento o materiales relacionados. Estas fuentes se utilizaron principalmente para establecer rangos realistas y evitar pasar por alto bolsas de demanda importantes en países clave. Las fuentes aquí listadas son solo ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que habíamos construido a partir de información pública, especialmente en torno a la adopción por parte de los usuarios finales, el valor típico del recubrimiento por pieza y cómo varían los precios según el tipo de recubrimiento y el método de deposición. Se realizaron entrevistas y encuestas de seguimiento con proveedores de servicios de recubrimiento, especialistas en equipos y procesos, y usuarios de compras o ingeniería en APAC, EMEA y América. Cuando los comentarios repetidos señalaban una discrepancia constante, ajustamos los supuestos del modelo en lugar de mantenerlos fijos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 14% | APAC: 42% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 40% | EMEA: 37% |
| Actores más pequeños: 17% | Gerentes: 46% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal utiliza un enfoque descendente en el que las bolsas de demanda de uso final se reconstruyen vinculando los volúmenes de piezas recubiertas con las tasas de penetración de recubrimientos, y luego traduciendo esos volúmenes en ingresos mediante rangos de valor de recubrimiento típicos. Para mantenerlo fundamentado, los totales se verifican de forma cruzada con aproximaciones ascendentes selectivas, como el ASP muestreado multiplicado por el volumen para un conjunto de componentes recubiertos comunes, y luego se comparan con la retroalimentación de proveedores y canales antes de fijar las cifras finales.
Entre los insumos relevantes en los recubrimientos de diamante se incluyen la combinación de deposición entre CVD y PVD, la combinación de tipos de recubrimiento (como formas policristalinas y nanocristalinas o microcristalinas), la proporción de piezas de corte y desgaste recubiertas en la actividad industrial, los indicadores de fabricación electrónica que influyen en la demanda de componentes recubiertos y las tendencias de producción de dispositivos médicos donde se utilizan herramientas y componentes recubiertos. Cuando una variable se movió rápidamente en años recientes, se suavizó utilizando rangos de expertos en lugar de una única estimación puntual, y es aquí donde evitamos que el modelo sobreajustara el ruido interanual.
Para la previsión, se utiliza el análisis de escenarios, respaldado por una verificación sencilla de tipo regresión sobre algunos indicadores de demanda, de modo que la trayectoria se mantenga coherente con lo que el mercado puede absorber en la práctica. En los casos en que las verificaciones ascendentes no pueden cubrir países más pequeños o usos de nicho, aplicamos ratios de referencia de mercados similares y luego revalidamos la intensidad resultante per cápita y por industria con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples comprobaciones, de modo que el valor final no dependa de un único conjunto de datos ni de un único supuesto. Los resultados del modelo se comparan con señales independientes, como la actividad manufacturera regional, las tendencias de producción reportadas en herramientas y electrónica, y los cambios visibles en la capacidad de deposición o los envíos de equipos, y luego se revisan los valores atípicos hasta que los factores impulsores tengan sentido.
Antes de la aprobación final, un segundo analista revisa los insumos, las unidades y las conversiones, seguido de una revisión final de coherencia entre regiones y segmentos para que los totales cuadren correctamente. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando se produce un evento material, como un cambio repentino de capacidad, un cambio regulatorio importante en un uso final clave o un movimiento sostenido de precios. Justo antes de la entrega, se vuelven a verificar los datos más recientes para que los clientes reciban una visión actualizada en lugar de una instantánea antigua.
El tamaño del mercado de recubrimientos de diamante de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los recubrimientos de diamante pueden diferir entre fuentes, incluso cuando el nombre del tema es el mismo, porque los elementos contabilizados y el año base no están alineados. Las diferencias también surgen de cómo cada modelo trata los métodos de deposición, los tipos de recubrimiento y si los ingresos por servicios se combinan en el mismo total.
Los materiales de diamante a granel vendidos como componentes independientes quedan fuera del alcance de Mordor Intelligence, lo que constituye una de las razones por las que su valor de 2025 puede diferir de fuentes que agrupan materiales de diamante adyacentes con los ingresos por recubrimiento. Otras discrepancias suelen provenir de usar 2024 como año base y luego proyectar hacia adelante con supuestos de adopción agresivos, o de aplicar un precio promedio único que no refleja el cambio de combinación entre CVD y PVD ni entre tipos de recubrimiento de mayor valor. El momento de la conversión de divisas y la periodicidad de actualización también influyen, porque los precios de los recubrimientos y la demanda industrial pueden variar dentro de un mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,41 mil millones de USD (2025) | |
| Consultora Global A | 2,88 mil millones de USD (2024) | Utiliza 2024 como año base y aplica un promedio global amplio en todos los usos finales, lo que puede subestimar el valor de 2025 cuando la demanda industrial y electrónica se reajusta y cuando se actualiza la combinación de tipos de recubrimiento. |
| Editorial Sectorial B | 2,61 mil millones de USD (2024) | Se apoya en un conjunto de aplicaciones más limitado y en una curva de adopción conservadora, y suele tratar la combinación de deposición y la progresión de precios como estables, lo que puede reducir los ingresos contabilizados cuando los recubrimientos de mayor valor ganan participación. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza, qué año se usa como punto de partida y cómo se proyectan el precio y la combinación. Al mantener los insumos vinculados al método de deposición, la combinación de tipos de recubrimiento y las señales de demanda de uso final, podemos explicar cada paso y también repetir el dimensionamiento cuando se disponga de nuevos indicadores públicos o verificaciones de entrevistas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de recubrimiento de diamante?
El tamaño del mercado de recubrimiento de diamante es de USD 3,62 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se prevé que se expanda a una CAGR del 6,08%, alcanzando USD 4,86 mil millones en 2031.
¿Qué región lidera la demanda?
Asia-Pacífico controla el 56,10% de los ingresos globales y registra la CAGR más rápida del 6,79%.
¿Por qué los fabricantes de electrónica prefieren los recubrimientos de diamante?
Los compuestos de cobre-diamante transfieren el calor hasta cinco veces más rápido que el cobre solo, manteniendo las GPU de próxima generación más frías y con mayor eficiencia energética.
¿Cuál es la mayor restricción para una adopción más amplia?
La alta inversión de capital para equipos de CVD y los largos períodos de recuperación frenan la adopción, especialmente entre los fabricantes pequeños y medianos.
Última actualización de la página el:



