
Taille et parts du marché des dispositifs de détection de médicaments contrefaits
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.63 Milliards de dollars |
| Taille du Marché (2031) | 2.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.30 % |
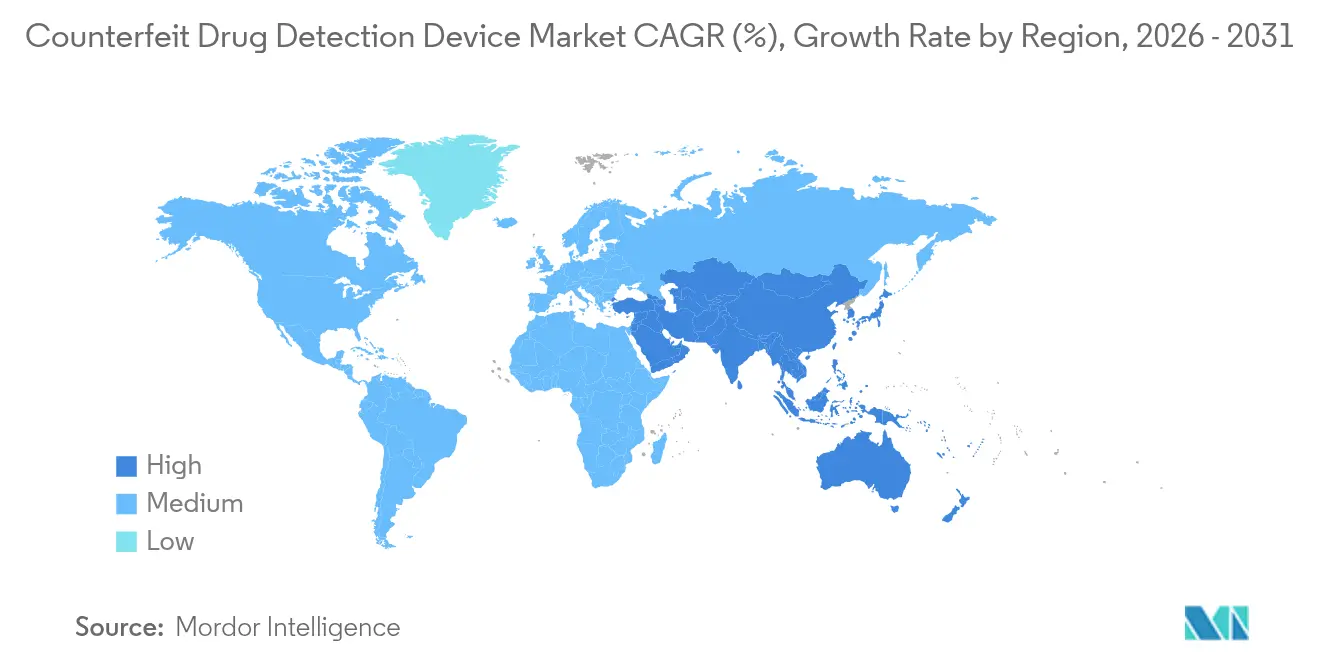
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
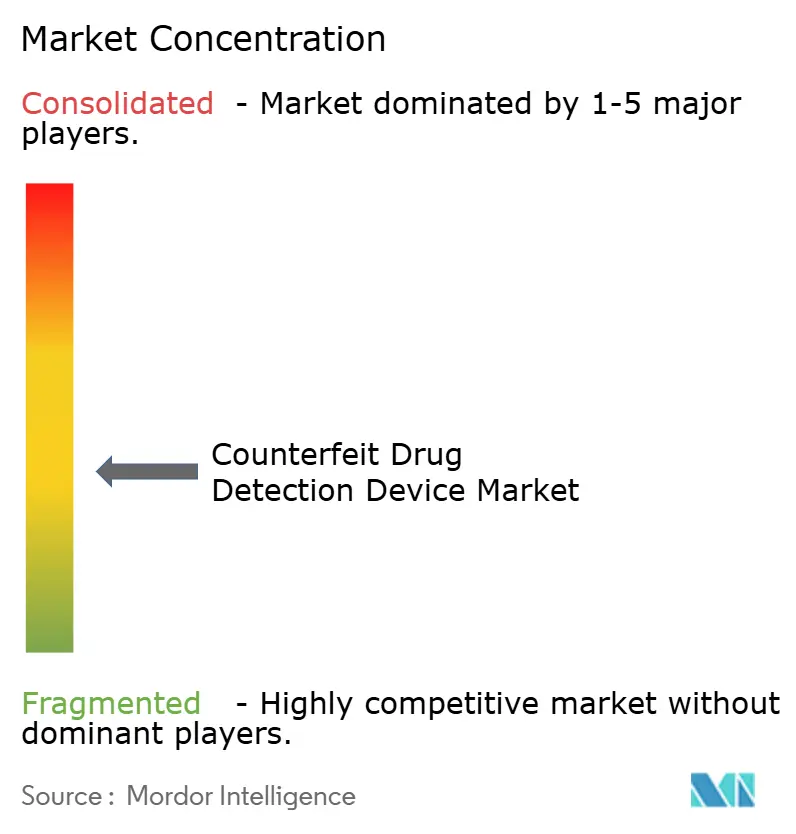
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de détection de médicaments contrefaits par Mordor Intelligence
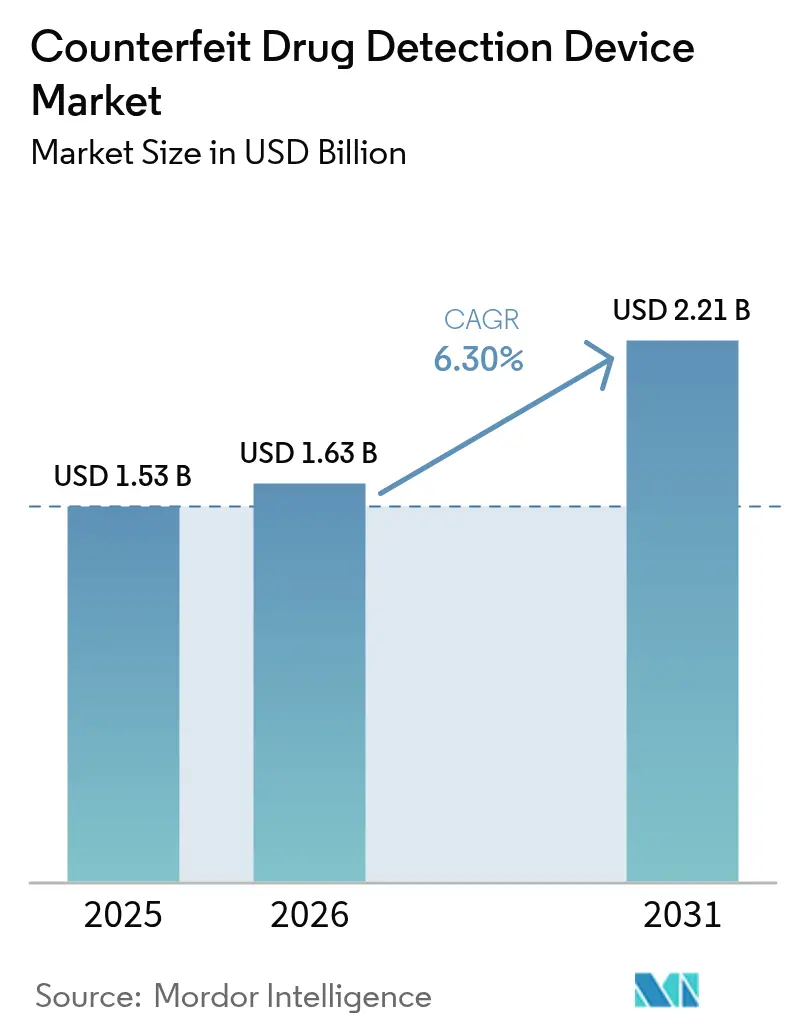
La taille du marché des dispositifs de détection de médicaments contrefaits devrait passer de 1,53 milliard USD en 2025 à 1,63 milliard USD en 2026 et atteindre 2,21 milliards USD d'ici 2031, à un TCAC de 6,30 % sur la période 2026-2031.
Une vigilance mondiale accrue contre les médicaments falsifiés, des mandats de sérialisation plus stricts et des gains de sensibilité en spectroscopie soutiennent cette trajectoire. Les propriétaires de marques pharmaceutiques considèrent désormais l'authentification sur dosage comme un investissement stratégique d'atténuation des risques, tandis que l'essor des biologiques à haute valeur ajoutée élargit la base d'opportunités. Les systèmes Raman portables restent l'outil de référence pour le dépistage en première ligne ; cependant, la demande se déplace rapidement vers les plateformes de spectroscopie Raman exaltée de surface (SERS) dotées d'intelligence artificielle, capables de détecter des anomalies en dessous du ppm. La numérisation de la chaîne d'approvisionnement crée une demande parallèle pour des dispositifs pouvant s'intégrer de manière transparente aux couches de données blockchain et IoT, positionnant les acteurs centrés sur les logiciels pour défier les fabricants d'instruments établis.
Principaux points à retenir du rapport
- Par technologie, la spectroscopie Raman a dominé avec 40,92 % de la part du marché des dispositifs de détection de médicaments contrefaits en 2025 ; la spectroscopie Raman exaltée de surface (SERS) devrait progresser à un TCAC de 8,94 % jusqu'en 2031.
- Par modalité, les dispositifs portables ont capté 51,05 % de la taille du marché des dispositifs de détection de médicaments contrefaits en 2025, tandis que les systèmes portables à sac à dos devraient enregistrer un TCAC de 8,11 % jusqu'en 2031.
- Par application, la vérification de la composition chimique représentait 58,88 % de la taille du marché des dispositifs de détection de médicaments contrefaits en 2025, et l'analyse des dosages mixtes progresse à un TCAC de 10,75 % jusqu'en 2031.
- Par utilisateur final, les fabricants pharmaceutiques représentaient 46,25 % de la taille du marché des dispositifs de détection de médicaments contrefaits en 2025 ; les laboratoires de tests médicamenteux devraient progresser à un TCAC de 7,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,22 % de la part du marché des dispositifs de détection de médicaments contrefaits en 2025, tandis que l'Asie-Pacifique affiche le TCAC régional le plus élevé à 9,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des dispositifs de détection de médicaments contrefaits
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accent mis sur la surveillance avancée de la chaîne d'approvisionnement | +1.1% | Amérique du Nord, Union européenne | Moyen terme (2 à 4 ans) |
| Passage de la sécurité de l'emballage à la sécurité sur dosage | +0.8% | Marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats gouvernementaux et réglementaires favorables | +1.2% | Amérique du Nord, Union européenne, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| SERS alimentée par l'IA permettant des tests de terrain en dessous du ppm | +0.9% | Marchés développés dans le monde entier | Moyen terme (2 à 4 ans) |
| Validation des emballages intelligents intégrés à l'IoT | +0.7% | Amérique du Nord, Union européenne, avec extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Hausse de la demande liée aux comestibles à base de cannabis et aux médicaments personnalisés | +0.6% | Amérique du Nord, marchés nouvellement légalisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accent mis sur la surveillance avancée de la chaîne d'approvisionnement
Les régulateurs mondiaux exigent désormais une visibilité de bout en bout, transformant la détection de contrôles ponctuels sporadiques en une traçabilité continue. La loi sur la sécurité de la chaîne d'approvisionnement des médicaments (Drug Supply Chain Security Act) aux États-Unis stipule l'échange électronique interopérable de données sérialisées au niveau du colis, obligeant chaque nœud de la chaîne d'approvisionnement à valider l'authenticité avant tout transfert de propriété.[1]U.S. Food and Drug Administration, "Exigences renforcées en matière de sécurité de la distribution des médicaments," fda.gov Des efforts parallèles au sein de l'Union européenne et du Conseil de coopération du Golfe alignent les formats de sérialisation, permettant aux entreprises multinationales de rationaliser leurs processus de conformité. Les fournisseurs de dispositifs intègrent donc le décodage de la matrice de données 2D, les interrogateurs RFID et les connecteurs cloud dans leurs plateformes spectroscopiques. La prévalence historiquement élevée de 70 % de médicaments contrefaits au Nigéria souligne pourquoi les marchés en développement accélèrent également leurs investissements dès que les cadres numériques arrivent à maturité. À mesure que le partage de données à faible latence devient une condition d'exploitation, les cahiers des charges en matière d'approvisionnement mentionnent de plus en plus l'intégration aux côtés des performances analytiques.
Passage de la sécurité de l'emballage à la sécurité sur dosage
Les contrefacteurs recyclent souvent les emballages secondaires authentiques, rendant les marqueurs au niveau de l'emballage moins fiables. Les entreprises pharmaceutiques intègrent désormais des identifiants microscopiques sur les comprimés et les gélules, stimulant la demande d'optiques capables de lire les signatures chimiques ou photoniques présentes sur le dosage lui-même. Les fabricants de génériques d'Asie-Pacifique défendent ce changement à la suite de l'ordonnance sur les codes QR de l'Inde pour les molécules les plus vendues. Les micro-substrats SERS liés aux surfaces de dosage offrent des lectures de confirmation rapides, et les imageurs portables configurés pour une détection à champ de vision étroit garantissent l'adoption en ligne de production. Les agences de réglementation des médicaments accueillent favorablement cette tendance car les dispositifs sur dosage accompagnent le médicament, simplifiant les procédures d'inspection aux frontières et réduisant le risque de détournement. La mise à jour de la conception raccourcit également les cycles d'enquête car les analystes peuvent valider des lots suspects sans ouvrir les emballages primaires.
Mandats gouvernementaux et réglementaires favorables
Les gouvernements traitent désormais les médicaments falsifiés comme une urgence de santé publique. L'Agence européenne des médicaments applique une directive exigeant des caractéristiques inviolables et des identifiants uniques sur chaque emballage de médicament sur ordonnance. Les États-Unis finalisent le renforcement de la sécurité de la distribution en novembre 2024, imposant une vérification électronique interopérable, tandis que l'Administration nationale des produits médicaux de Chine pilote des annexes BPF pour les tests obligatoires d'authenticité lors de la libération des produits. Les délais de conformité transforment les projets d'authenticité facultatifs en postes budgétaires d'investissement, protégeant la demande de dispositifs des cycles macroéconomiques. Ils obligent également les fabricants sous contrat de taille moyenne et les pharmacies, précédemment exemptés, à investir dans des unités portables de démarrage pour éviter l'exclusion de la chaîne d'approvisionnement. La contrainte, associée aux structures de pénalités, accélère les cycles de renouvellement des dispositifs vers une résolution analytique plus élevée et une robustesse accrue des pistes d'audit.
SERS alimentée par l'IA permettant des tests de terrain en dessous du ppm
La spectroscopie Raman traditionnelle peine avec les signaux faibles sur les comprimés colorés ou les flacons biologiques visqueux. En adsorbant les analytes sur des nano-substrats techniques, la SERS amplifie la lumière diffusée par des facteurs de 10^6, tandis que les modèles d'IA intégrés classifient les spectres en quelques millisecondes sans interprétation par l'opérateur.[2]American Pharmaceutical Review, "Avancées de la SERS pour l'analyse pharmaceutique," americanpharmaceuticalreview.com Les unités de terrain pesant moins de 3 kg dépassent désormais la sensibilité en laboratoire des systèmes de paillasse de génération précédente. Les mises à jour continues de l'apprentissage automatique permettent aux algorithmes de détecter les dérives de formulation ou les nouvelles substances adulterantes, répondant aux tactiques de contrefaçon en rapide évolution. Les fabricants privilégient l'IA-SERS pour les injectables biologiques où les erreurs de micro-dosage présentent un risque aigu de toxicité. Les agences douanières en bénéficient également, en scannant les expéditions de fret sans ouvrir les emballages secondaires scellés, préservant ainsi la chaîne de conservation des preuves pour les poursuites judiciaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Faible sensibilisation dans les régions en développement | −0.4% | Afrique, Amérique latine, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Coût initial élevé des dispositifs de spectroscopie | −0.3% | Mondial, affectant les petits dispensateurs | Moyen terme (2 à 4 ans) |
| Limites de sécurité laser sur l'utilisation en milieu hospitalier de la spectroscopie Raman portable | −0.2% | Union européenne, Amérique du Nord | Court terme (≤ 2 ans) |
| Manque de bibliothèques spectrales pour les nouvelles combinaisons médicament–polymère | −0.3% | Marchés de la médecine personnalisée dans le monde entier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Faible sensibilisation dans les régions en développement
Les idées fausses sur les technologies d'authentification persistent là où les budgets de soins de santé primaires restent sous pression. Des enquêtes en Éthiopie montrent que seulement 12 % des pharmaciens sont formés aux techniques de reconnaissance des médicaments contrefaits, ce qui freine l'adoption même lorsque des financements externes subventionnent les dispositifs. Les fabricants remédient à ce déficit grâce à des programmes de dons associés à des modules de formation virtuelle, mais les lacunes en matière de connectivité réseau limitent l'apprentissage à distance. Les agences réglementaires régionales manquent souvent de laboratoires médico-légaux pour valider les échantillons confisqués, supprimant la boucle de rétroaction nécessaire pour illustrer la valeur des dispositifs aux cliniciens de première ligne. Tant que les gouvernements ne formalisent pas des programmes généralisés de pharmacovigilance, la pénétration dans ces régions sera en retrait par rapport aux moyennes mondiales.
Coût initial élevé des dispositifs de spectroscopie
Les analyseurs Raman portables de base démarrent à environ 10 000 USD, tandis que les modèles premium dotés de chimiométrie dépassent 50 000 USD. À cela s'ajoutent les coûts annuels d'étalonnage, les audits de sécurité laser et la certification des opérateurs qui gonflent les coûts de possession. Les petites pharmacies rurales exemptées de la sérialisation jusqu'en novembre 2026 reportent leurs investissements, ouvrant une fenêtre pour la circulation de produits de qualité inférieure. Les programmes de location atténuent le choc du prix initial, mais exigent des antécédents de crédit dont de nombreux micro-dispensateurs sont dépourvus. Les contrats de dispositif en tant que service (dispositif-as-a-service) montrent des premiers signes prometteurs en Europe occidentale, mais leur adoption sur les marchés émergents dépendra de financements multilatéraux ou de schémas d'approvisionnement groupé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : la SERS gagne en dynamisme face à la spectroscopie Raman établie
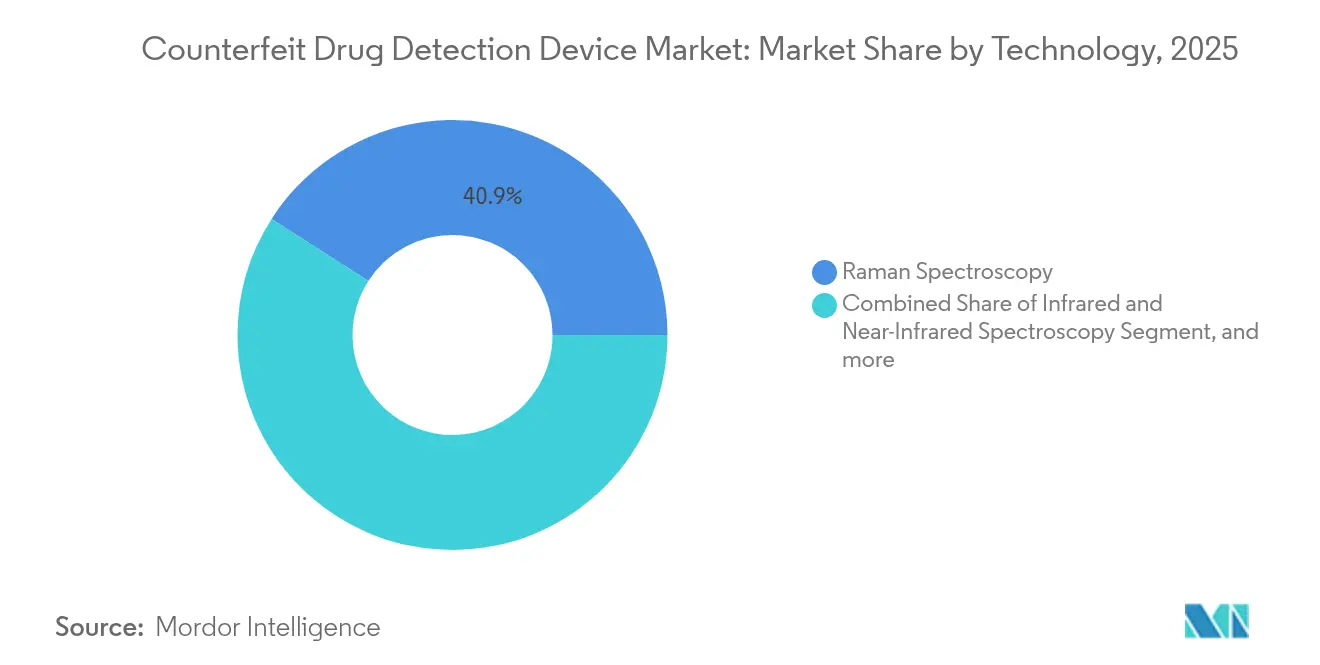
La taille du marché des dispositifs de détection de médicaments contrefaits pour la spectroscopie Raman représentait 40,92 % en 2025. Malgré cette base, la SERS surpassera toutes les techniques concurrentes avec un TCAC prévu de 8,94 % jusqu'en 2031, réduisant rapidement l'écart de revenus. La domination de la spectroscopie Raman découle de sa nature non destructive et de sa préparation minimale des échantillons, mais le passage des contrefacteurs à des substances adulterantes similaires sur le plan moléculaire pousse la spectroscopie Raman traditionnelle à ses limites de détection. La SERS emploie des nano-structures plasmoniques qui intensifient les signaux Raman, débloquant un seuil de détection inférieur à 1 ppm, un critère crucial pour les biologiques et les substances contrôlées. Les constructeurs d'instruments intègrent des modèles d'IA pour soustraire automatiquement la fluorescence de fond, permettant au personnel de première ligne d'interpréter les résultats avec précision. Les méthodes infrarouge (IR) et proche infrarouge (PIR) continuent d'être des options abordables pour la vérification des excipients, tandis que les plateformes microfluidiques de laboratoire sur puce séduisent les libérations de lots à haut débit en fusionnant la dilution des échantillons et l'interrogation optique sur une seule cartouche. L'étiquetage RFID plus blockchain augmente le plus rapidement en dehors des familles optiques, complétant les lectures spectroscopiques en fournissant des enregistrements de provenance immuables.
La convergence technologique accélère les plateformes multimodales capables d'effectuer une séquence de spectroscopie Raman, de fluorescence et d'imagerie hyperspectrale en moins de 60 secondes, maximisant la certitude d'identification. Les budgets d'investissement autrefois cloisonnés par fonction analytique se consolident, encourageant les achats interdépartementaux de solutions de détection unifiées. Les start-ups se concentrant uniquement sur une voie optique risquent la marginalisation à moins de s'associer à des acteurs de l'analyse de données. Les référentiels spectraux dans le cloud démocratisent l'accès aux bibliothèques de référence, mais les règles de souveraineté des données en Europe contraignent certains fabricants pharmaceutiques sous contrat à un déploiement sur site, engendrant des variations régionales dans l'adoption du cloud.


Par modalité : les systèmes portables réduisent l'écart avec les leaders des dispositifs portables
Les unités portables détenaient 51,05 % de la part du marché des dispositifs de détection de médicaments contrefaits en 2025. Les systèmes portables à sac à dos enregistrent désormais un TCAC de 8,11 % jusqu'en 2031, bénéficiant de lasers miniaturisés et de micro-contrôleurs équipés de GPU exécutant la chimiométrie embarquée. Les utilisateurs finaux évaluent les modalités en fonction du débit des flux de travail et de l'accessibilité des échantillons : les inspecteurs en entrepôt privilégient les dispositifs portables qui scannent les plaquettes thermoformées en quelques secondes, tandis que les équipes de surveillance sur le terrain choisissent des équipements à sac à dos pour analyser des fûts ou des conteneurs IBC avec des optiques à pénétration plus profonde. La taille du marché des dispositifs de détection de médicaments contrefaits pour les instruments de paillasse reste résiliente dans les laboratoires de contrôle qualité où les environnements réglementés justifient des configurations fixes et des spécifications de résolution maximale.
Les conceptions modulaires émergentes permettent aux utilisateurs d'arrimer des sondes portables à des unités de base plus grandes pour une gamme spectrale étendue, créant un continuum plutôt que des catégories discrètes. Les hôpitaux testent des hybrides montés sur chariot dans les salles de préparation des pharmacies hospitalières, atteignant un contrôle de la contamination de niveau hospitalier sans sacrifier la portabilité. L'intégration de systèmes de gestion des batteries offrant des cycles de travail de huit heures résout les hésitations d'adoption antérieures liées aux limitations d'autonomie. La diversification des modalités s'aligne parfaitement avec la décentralisation de la chaîne d'approvisionnement — des tailles de lots plus petites et des lignes de distribution directe au patient étendent les points de contrôle d'authenticité au-delà des murs de l'usine, nécessitant des dispositifs qui se déplacent là où le produit circule.
Par application : la vérification des dosages mixtes accélère la courbe d'adoption
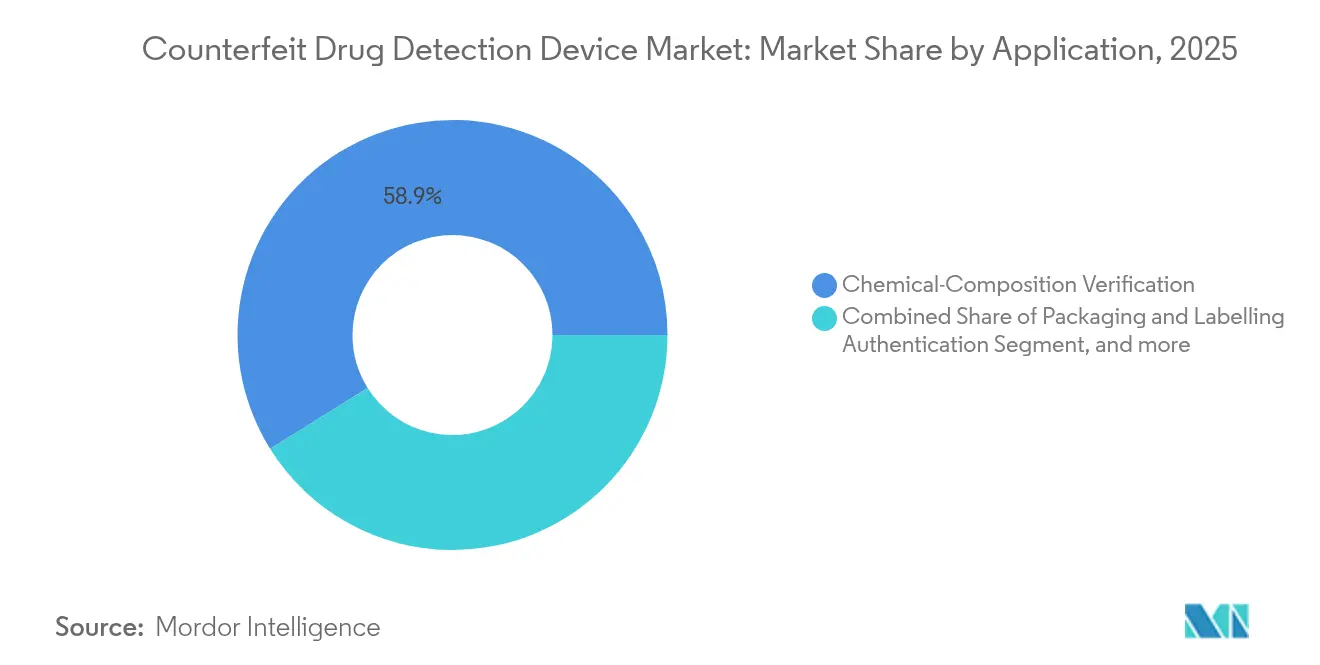
La vérification de la composition chimique demeure l'application principale, représentant 58,88 % des revenus de 2025, principalement parce que les régulateurs imposent la confirmation de l'identité du principe actif pharmaceutique (IPA) pour chaque lot fini. L'analyse des dosages mixtes, cependant, dépassera 515 millions USD de revenus d'ici 2031 après avoir maintenu un TCAC de 10,75 %. Les thérapies poly-pilulaires personnalisées et les cocktails en oncologie intègrent des régimes multi-IPA dans des gélules uniques, forçant les détecteurs à résoudre des spectres qui se chevauchent. Les algorithmes d'analyse multivariée séparent les signatures des constituants, réduisant la dépendance à la confirmation en laboratoire chromatographique. L'authentification des emballages et des étiquettes se maintient à mesure que la conformité à la sérialisation se stabilise sur les principaux marchés, mais se concentrer uniquement sur l'emballage secondaire ne suffit pas à traiter les scénarios où les contrefacteurs remplissent de vraies boîtes avec de faux comprimés.
La croissance de l'analyse des dosages mixtes intensifie la demande d'ensembles de références croisées englobant les co-cristaux et les excipients polymères. Les fabricants d'instruments se différencient par des modèles chimiométriques propriétaires formés sur des co-formulations pharmaceutiques, tandis que les consortiums académiques travaillent sur des scripts de déconvolution spectrale à source ouverte. Les boîtes à outils d'authenticité hybrides associent des scanners optiques à des tests réactifs microfluidiques pour valider de manière croisée les lots suspects sans diversion complète en laboratoire, réduisant ainsi le temps de quarantaine. À mesure que les régulateurs commencent à rédiger des lignes directrices pour les thérapies combinées, les spécifications des dispositifs mentionneront de plus en plus la limite de quantification pour les profils multi-IPA, influençant les critères d'évaluation des achats.
Par utilisateur final : les laboratoires tirent parti de l'essor de l'externalisation
Les fabricants pharmaceutiques restent les plus grands acheteurs uniques, mais leur part de 46,25 % cède lentement du terrain aux laboratoires indépendants qui progressent à un TCAC de 7,29 % jusqu'en 2031. L'externalisation s'impose comme un levier de maîtrise des coûts ; les organisations de recherche sous contrat intègrent la vérification des contrefaçons aux côtés des essais de dissolution et de stabilité, monétisant le débit incrémentiel des échantillons. La taille du marché des dispositifs de détection de médicaments contrefaits pour les laboratoires est corrélée aux pipelines de biologiques en plein essor qui imposent des tests de libération complexes dépassant les capacités de nombreuses petites entreprises de biotechnologie. Les autorités douanières, les forces frontalières et les inspectorats réglementaires constituent un troisième pilier de la demande, standardisant l'adoption de la spectroscopie Raman portable pour la confirmation des saisies aux points d'entrée.
L'intensité des flux de travail des laboratoires requiert des systèmes de paillasse ou en rack prenant en charge l'automatisation des plaques à 96 puits, poussant les fournisseurs à réviser les étapes de manipulation des échantillons. Les cycles d'accréditation ISO 17025 influencent les décisions de renouvellement du matériel, créant un rythme de revenus prévisible pour les fournisseurs de dispositifs. Les tableaux de bord logiciels exportent désormais directement vers les soumissions réglementaires, réduisant les erreurs de transposition et raccourcissant la compilation des dossiers. Les collaborations entre les organisations de recherche sous contrat et les plateformes blockchain permettent l'échange sécurisé de données spectrales avec les commanditaires, un argument de vente émergent lors des audits clients.
Analyse géographique
L'Amérique du Nord détenait une part de marché de 38,22 % sur le marché des dispositifs de détection de médicaments contrefaits en 2025, soutenue par l'échéance du Drug Supply Chain Security Act qui rend la vérification électronique obligatoire. La pénétration des dispositifs dans les pharmacies hospitalières et les distributeurs spécialisés reste parmi les plus élevées au monde, et les écosystèmes de soutien des fournisseurs couvrent l'étalonnage, la formation à la conformité et la validation par des tiers. L'Union européenne maintient une expansion régulière, la directive sur les médicaments falsifiés exigeant des emballages sérialisés et des caractéristiques inviolables. Les pays du Benelux sont pionniers dans les registres blockchain à l'échelle nationale interfaçant avec les scanners de spectroscopie, réduisant les contrôles d'authenticité à moins de cinq secondes.
L'Asie-Pacifique offre désormais la croissance la plus forte, avec un TCAC de 9,33 % jusqu'en 2031, alors que la Chine renforce ses règles de bonnes pratiques de fabrication (BPF) et que l'Inde impose les codes QR sur les 300 premières marques de médicaments sur ordonnance. Les fabricants locaux, autrefois dépendants de l'inspection visuelle, se tournent vers des unités Raman portables pour satisfaire aux audits des marchés d'exportation. Les distributeurs régionaux déploient également des dispositifs SERS mobiles sur les routes de chaîne du froid en zones rurales où les coupures d'électricité imposent des décisions rapides de type conforme/non conforme. Les agences douanières d'Asie du Sud-Est adoptent des scanners portables pour intercepter les flux illicites à l'échelle de l'ASEAN avant leur transit vers l'Europe.
L'Amérique latine et le Moyen-Orient-Afrique représentent collectivement moins de 10 % des revenus mondiaux, mais constituent des foyers de contrefaçon disproportionnés. La forte incidence de contrefaçons au Nigéria stimule des projets pilotes financés par des donateurs associant des dispositifs de détection à des ateliers de renforcement des capacités. La plateforme de suivi et de traçabilité Tatmeen de l'Arabie saoudite s'aligne sur les normes GS1, encourageant les achats de dispositifs compatibles avec les scans de matrices de données 2D. L'adoption reste sensible aux calendriers d'approvisionnement du secteur public et aux cycles d'aide multilatérale, mais l'alignement progressif sur les normes internationales de pharmacovigilance signale un potentiel à moyen terme.

Paysage réglementaire
La réglementation continue d'ancrer la demande autour de la traçabilité de bout en bout et de l'identité vérifiable des produits. Aux États-Unis, le Drug Supply Chain Security Act (DSCSA), administré par la FDA, impose l'échange électronique et interopérable de données sérialisées au niveau des colis entre partenaires commerciaux, avec des échéanciers progressifs qui aboutissent à une date limite de conformité fixée au 27 novembre 2026 pour les petits distributeurs (25 employés ou moins) pour certaines exigences. Ces obligations DSCSA accroissent le besoin d'outils d'authentification de qualité inspection, en particulier lorsque les nœuds de la chaîne d'approvisionnement doivent rapidement identifier et signaler des produits illégitimes dans le cadre d'exigences de déclaration soumises à des délais.
En Europe, le cadre des dispositifs de sécurité de la directive relative aux médicaments falsifiés (FMD) demeure une référence de conformité essentielle pour les emballages de médicaments sur prescription. La Commission européenne a mis à jour son guide de questions-réponses sur les dispositifs de sécurité (version 22) le 10 juillet 2026, renforçant la cohérence d'interprétation entre les États membres. Au niveau mondial, les programmes de l'OMS sur les produits médicaux de qualité inférieure et falsifiés soutiennent une surveillance commune et le renforcement des capacités réglementaires, maintenant la pression sur les autorités nationales pour qu'elles renforcent la surveillance post-commercialisation et normalisent les approches de déclaration. Ensemble, ces mandats et mises à jour des lignes directrices poussent les spécifications des dispositifs vers des pistes d'audit, une compatibilité avec la sérialisation (par exemple, le scan DataMatrix) et une interopérabilité avec des systèmes d'intégrité de la chaîne d'approvisionnement plus larges.
Paysage concurrentiel
Le marché des dispositifs de détection de médicaments contrefaits regroupe un ensemble modérément fragmenté d'acteurs. Thermo Fisher Scientific, Agilent Technologies et Bruker Corporation dominent les plateformes Raman de laboratoire haut de gamme grâce à des réseaux de services solides et des suites chimiométriques intégrées. Leur part de revenus combinée dans les modalités optiques reste inférieure à 35 %, laissant un vaste territoire aux spécialistes. B&W Tek et Rigaku se concentrent sur les hybrides Raman ultra-portables et XRF portables, ciblant les équipes de contrôle aux frontières et d'épidémiologie de terrain. Les acquisitions stratégiques accélèrent la montée en échelle : Bruker a absorbé Sierra Sensors pour intégrer des puces plasmoniques, tandis que Waters a racheté Wyatt Technology pour injecter des analyses de diffusion de la lumière dans les flux de travail d'authenticité.
Les nouveaux entrants centrés sur l'IA tels que TrueMed et AlpVision proposent des couches d'authenticité purement logicielles qui exploitent l'optique des smartphones ou les flux de caméras, séduisant les marques de santé grand public à la recherche de solutions rentables. Les acteurs matériels historiques répondent en ouvrant des API, permettant à des moteurs d'IA tiers d'exploiter les données spectrales. Des consortiums blockchain comme MediLedger s'associent aux fabricants de dispositifs pour automatiser les vérifications de consensus à chaque scan. La concurrence par les prix s'intensifie dans le segment portable de milieu de gamme, les fabricants sous contrat taïwanais tirant parti de leurs clusters de production MEMS pour proposer des prix 15 à 20 % inférieurs à ceux des concurrents occidentaux.
L'activité de dépôt de brevets se concentre sur les substrats SERS nanostructurés et l'IA spectroscopique par apprentissage fédéré, avec 210 demandes mondiales déposées en 2024 seulement. Les accords de licence croisée se multiplient ; Agilent, par exemple, accorde l'utilisation de ses nano-piliers à base de polymère à une start-up allemande en échange d'algorithmes de regroupement propriétaires. À mesure que les utilisateurs finaux privilégient les plateformes holistiques aux dispositifs à usage unique, le secteur évolue vers une compétition par écosystème plutôt que par rivalité sur des produits individuels.
Acteurs leaders du secteur des dispositifs de détection de médicaments contrefaits
Bayer AG
GAO Group
Systech International
Spectral Engines Oy
Thermo Fisher Scientific Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace clair se situe à l'intersection de la conformité en matière de traçabilité numérique et de la vérification chimique de première ligne. Les exigences DSCSA aux États-Unis mettent l'accent sur un traçage électronique et interopérable au niveau des colis, généralement mis en œuvre à l'aide de normes GS1 telles qu'EPCIS pour l'échange de données et un identifiant basé sur DataMatrix conforme GS1 sur les emballages. Cela crée une incitation à l'intégration pour les dispositifs de détection de contrefaçon capables d'associer des résultats spectroscopiques à des données d'événements sérialisées. Les fournisseurs de dispositifs qui proposent des connecteurs et des flux de travail alignés sur l'échange de données entre partenaires commerciaux, et qui prennent en charge une gestion rapide des exceptions et la documentation pour les déterminations de produits suspectés illégitimes, peuvent concourir pour les budgets déjà mobilisés pour la préparation au DSCSA.
Une autre opportunité réside dans les déploiements où l'authentification doit être réalisée sans perturber les opérations, notamment la vérification de réception en pharmacie, la manipulation par des prestataires 3PL et les environnements de retouche CMO/CPO. L'échéance DSCSA du 27 novembre 2026 pour les petits distributeurs concentre la demande vers des flux de vérification pratiques et à faible charge, incluant des combinaisons de contrôles au niveau de l'emballage avec de la spectroscopie sur dosage ou sur le terrain pour une confirmation secondaire fondée sur le risque. Les lignes directrices de l'OMS sur les technologies d'authentification couvrant les identifiants physico-chimiques et la spectroscopie sur le terrain soutiennent également l'adoption dans les marchés en développement de capacités réglementaires, en particulier là où les programmes d'approvisionnement privilégient des outils fonctionnant dans des environnements contraints tout en produisant des preuves défendables pour l'application des règles et la surveillance de la qualité.
Développements récents du secteur
- Juillet 2026 : La Commission européenne a mis à jour son guide de questions-réponses sur les dispositifs de sécurité pour les médicaments à usage humain (version 22). Cette mise à jour a précisé l'interprétation opérationnelle des exigences de la directive relative aux médicaments falsifiés, encourageant les acteurs de la chaîne d'approvisionnement à renforcer les flux de vérification et la documentation pouvant être soutenus par des outils d'authentification intégrés.
- Février 2025 : Systech a lancé UniSecure artAI, une capacité d'authentification basée sur le cloud qui utilise l'IA pour créer des empreintes numériques à partir des visuels d'emballage existants à des fins de vérification. Ce lancement a élargi les approches non invasives de dépistage de la contrefaçon et a renforcé le glissement du marché vers des couches d'authentification pilotées par logiciel, en complément de l'inspection basée sur des dispositifs.
- Mars 2024 : Systech a acquis Pharmacontrol Electronic GmbH (PCE) et a établi un siège européen à Heppenheim, en Allemagne. Cette acquisition a élargi les capacités de traçabilité et d'exécution des lignes d'emballage en Europe, renforçant le soutien régional aux flux réglementés de sérialisation et d'agrégation liés aux programmes de lutte contre la contrefaçon.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des dispositifs de détection de médicaments contrefaits couvre les revenus générés par les équipements utilisés pour vérifier l'authenticité et la qualité des médicaments, y compris les outils de dépistage sur le terrain et les analyseurs de qualité laboratoire utilisés dans l'ensemble de la chaîne d'approvisionnement pharmaceutique.
Exclusions du périmètre : le dimensionnement exclut les bandelettes de test consommables, les matériaux d'emballage autonomes et les licences de logiciels de traçabilité, sauf lorsqu'ils sont regroupés dans le prix de vente du dispositif.
Aperçu de la segmentation
- Par technologie
- Spectroscopie infrarouge et proche infrarouge
- Spectroscopie Raman
- Spectroscopie Raman exaltée de surface (SERS)
- Laboratoire sur puce microfluidique
- Kits de tests chimiques rapides
- Étiquetage RFID / blockchain
- Autres technologies émergentes
- Par modalité
- Dispositifs portables
- Dispositifs de paillasse
- Systèmes portables / à sac à dos
- Par application
- Vérification de la composition chimique
- Authentification des emballages et des étiquettes
- Analyse des dosages mixtes
- Par utilisateur final
- Fabricants pharmaceutiques
- Laboratoires de tests médicamenteux
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire fixe les garde-fous du modèle en clarifiant ce qui qualifie un dispositif de détection, comment il est acheté, et d'où provient la demande. Nous avons examiné des références de santé publique et de sécurité telles que les alertes et rapports de l'OMS, ainsi que des signaux d'application et de qualité provenant d'organismes tels que la FDA et les autorités douanières qui publient des saisies et des actions de mise en conformité.
Pour ancrer nos hypothèses, nous avons également vérifié des sources ouvertes en lien avec l'adoption des dispositifs, telles que les documents de normes GS1 sur l'identification et la vérification, les statistiques commerciales des Nations unies pour les tendances plus larges du commerce des instruments, et des articles de revues évaluées par les pairs décrivant l'utilisation de la spectroscopie et du dépistage dans les médicaments. Du côté commercial, les rapports annuels, les présentations aux investisseurs, les brochures produits et une presse fiable nous ont aidés à cartographier les niveaux de prix et les cycles d'achat typiques. Des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises et pour le suivi des brevets afin de comprendre l'évolution des capacités des dispositifs. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour vérifier ce qui est comptabilisé comme revenu de dispositif, et pour tester les schémas d'adoption chez les fabricants, distributeurs, pharmacies, hôpitaux et laboratoires publics. Les avis d'experts nous ont également aidés à vérifier la cohérence des différences régionales, en particulier là où l'intensité de l'application réglementaire et l'exposition aux importations ont tendance à modifier la vitesse à laquelle les acheteurs passent de l'évaluation à l'approvisionnement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 34 % | Cadres dirigeants (CXO) : 12 % | APAC : 43 % |
| Acteurs intermédiaires : 52 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 36 % |
| Petits acteurs : 14 % | Managers : 47 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue la demande à partir de la charge de travail d'inspection et de vérification à travers la chaîne d'approvisionnement, puis filtre selon la fréquence d'utilisation du dépistage sur site par rapport à la confirmation en laboratoire. Nous traduisons ce bassin de demande en dépenses en utilisant des schémas typiques de déploiement des dispositifs chez les utilisateurs finaux, soutenus par des fourchettes de prix de vente moyens par modalité, telles que le dépistage portable par rapport aux outils analytiques de paillasse.
Les principaux paramètres qui façonnent le modèle comprennent l'intensité des actions de lutte contre la contrefaçon, les flux transfrontaliers de médicaments, le déplacement du mix vers le dépistage portable sur le terrain, les cycles de remplacement liés aux besoins d'étalonnage et de service, et les délais d'approvisionnement dans les systèmes de santé publique. Lorsque les données étaient incomplètes, les lacunes ont été traitées avec des fourchettes prudentes, puis affinées grâce à des vérifications lors d'entretiens sur les taux de déploiement et les mouvements de prix observés.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance ne repose pas sur une seule hypothèse. Les scénarios ont été ancrés sur l'élan attendu de l'application des politiques, les tendances de coût des dispositifs et l'adoption dans les canaux à haut risque, puis ajustés après examen par des experts pour garder une trajectoire réaliste année après année. Une approximation ascendante sélective a également été utilisée, échantillonnant le prix de vente moyen multiplié par les volumes unitaires estimés et recoupant les canaux, pour corroborer les totaux et affiner les valeurs aberrantes sans transformer l'ensemble du modèle en une consolidation exhaustive des fournisseurs.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les indicateurs de risque d'importation, les schémas publics de rappel et de saisie, et l'activité d'approvisionnement observable, puis les hypothèses sous-tendant tout écart marqué sont réexaminées. Si une région présente une variation inhabituelle, nous revérifions le calendrier des devises, les fourchettes de prix, et si la limite de type de dispositif a été appliquée de manière cohérente chez tous les utilisateurs finaux.
Avant validation finale, le travail passe par des revues internes en plusieurs étapes où les calculs, définitions et passerelles d'une année à l'autre sont retestés, et les questions en suspens sont transmises à des appels de suivi avec des experts si nécessaire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des échéances réglementaires majeures ou des évolutions technologiques significatives. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente et actualisée.
Taille du marché des dispositifs de détection de médicaments contrefaits selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent différer plus que les acheteurs ne s'y attendent, car la limite du dispositif n'est pas traitée de la même manière, et parce que certaines études s'appuient sur des hypothèses de croissance différentes concernant l'application des règles et l'adoption. L'année de départ compte également, car le calendrier des prix et des devises peut modifier les revenus déclarés même lorsque la demande unitaire semble stable.
Les signaux publics de saisie et de rappel, ainsi que les vérifications par entretiens sur les déploiements de dispositifs dans les pharmacies, hôpitaux et laboratoires, sont utilisés pour maintenir l'estimation de Mordor Intelligence pour 2026 en phase avec la charge de travail de vérification réelle plutôt qu'avec une catégorie plus large de dépenses de lutte contre la contrefaçon. Les différences proviennent généralement du fait que les consommables sont ou non comptabilisés comme revenus de dispositifs, que les outils d'authentification d'emballage sont ou non inclus, et que le modèle suppose ou non une hausse agressive du prix de vente moyen encore alignée sur le mix des modalités et les cycles de remplacement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,63 milliard USD (2026) | |
| Éditeur sectoriel A | 1,74 milliard USD (2025) | Utilise une base 2025 et regroupe généralement des éléments liés à la détection adjacents, avec moins de clarté sur la séparation des revenus des dispositifs par rapport aux consommables et services continus, ce qui peut faire augmenter la valeur de départ. |
| Éditeur sectoriel B | 1,20 milliard USD (2025) | Applique un périmètre de dépenses plus restreint et un horizon de prévision plus long, et la valeur 2025 plus faible est cohérente avec des hypothèses plus prudentes d'adoption et de progression des prix, qui ne sont pas étroitement liées aux vérifications de déploiement auprès des utilisateurs finaux. |
L'écart observé dans le tableau s'explique principalement par les choix de périmètre et la manière dont les prix et l'adoption sont projetés à partir de l'année de base. En maintenant des règles cohérentes de revenus limités aux dispositifs et en validant les hypothèses grâce à des signaux de risque observables et aux retours de déploiement des utilisateurs finaux, le chiffre final reste traçable à des intrants clairs et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des dispositifs de détection de médicaments contrefaits en 2031 ?
Le marché devrait atteindre 2,21 milliards USD d'ici 2031, reflétant un TCAC de 6,30 % à partir de 2026.
Quelle technologie connaît la croissance la plus rapide pour l'authentification des médicaments sur site ?
La spectroscopie Raman exaltée de surface (SERS) est en tête avec un TCAC prévu de 8,94 % jusqu'en 2031 grâce à sa sensibilité en dessous du ppm.
Pourquoi l'Asie-Pacifique affiche-t-elle le taux de croissance le plus élevé ?
Les réformes réglementaires en Chine et en Inde imposant la sérialisation et les codes QR accélèrent l'adoption des dispositifs, générant un TCAC régional de 9,33 %.
Comment les capacités d'IA influencent-elles les choix de dispositifs ?
La chimiométrie pilotée par l'IA permet une interprétation spectrale en temps réel, élargissant l'utilisation des systèmes portables sur le terrain et réduisant la dépendance aux opérateurs.
Quels facteurs freinent l'adoption chez les petits dispensateurs ?
Les coûts initiaux élevés et les exigences prolongées de conformité en matière de sécurité laser retardent les achats, en particulier dans les environnements aux ressources limitées.
Quel segment d'utilisateurs finaux connaîtra la croissance la plus rapide d'ici 2031 ?
Les laboratoires indépendants de tests médicamenteux, portés par les tendances d'externalisation, devraient progresser à un TCAC de 7,29 %.
Dernière mise à jour de la page le:



