
Marktgröße und Marktanteil für Fälschungsarzneimittel-Erkennungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.63 Milliarden US-Dollar |
| Marktgröße (2031) | 2.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.30 % |
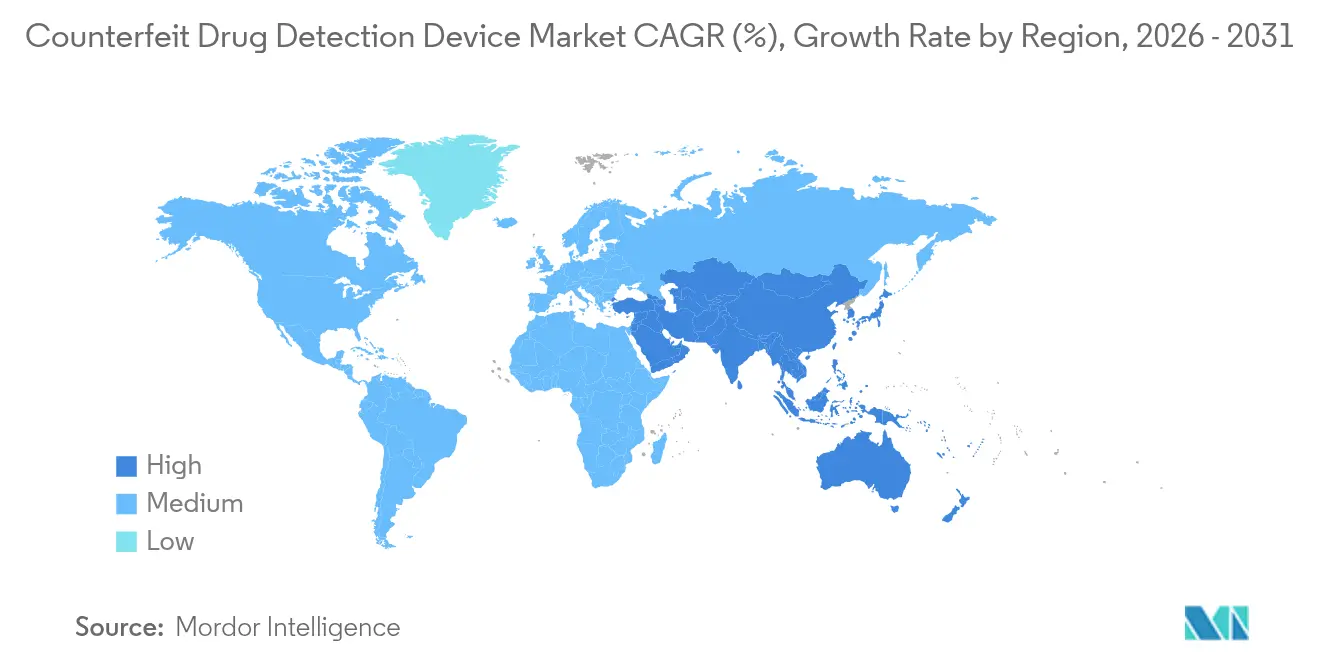
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
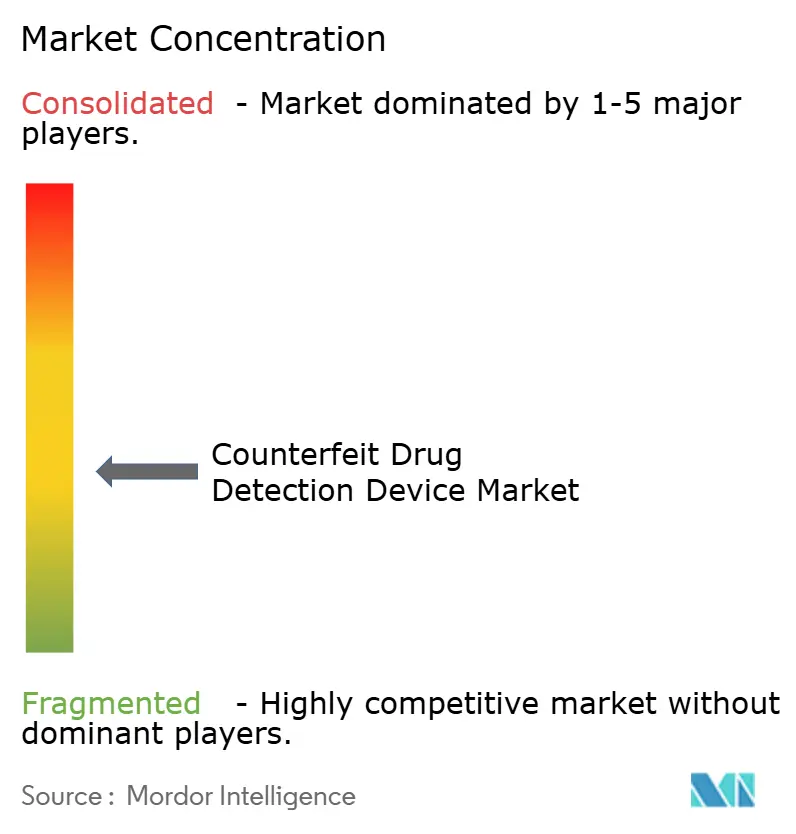
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fälschungsarzneimittel-Erkennungsgeräte durch Mordor Intelligence
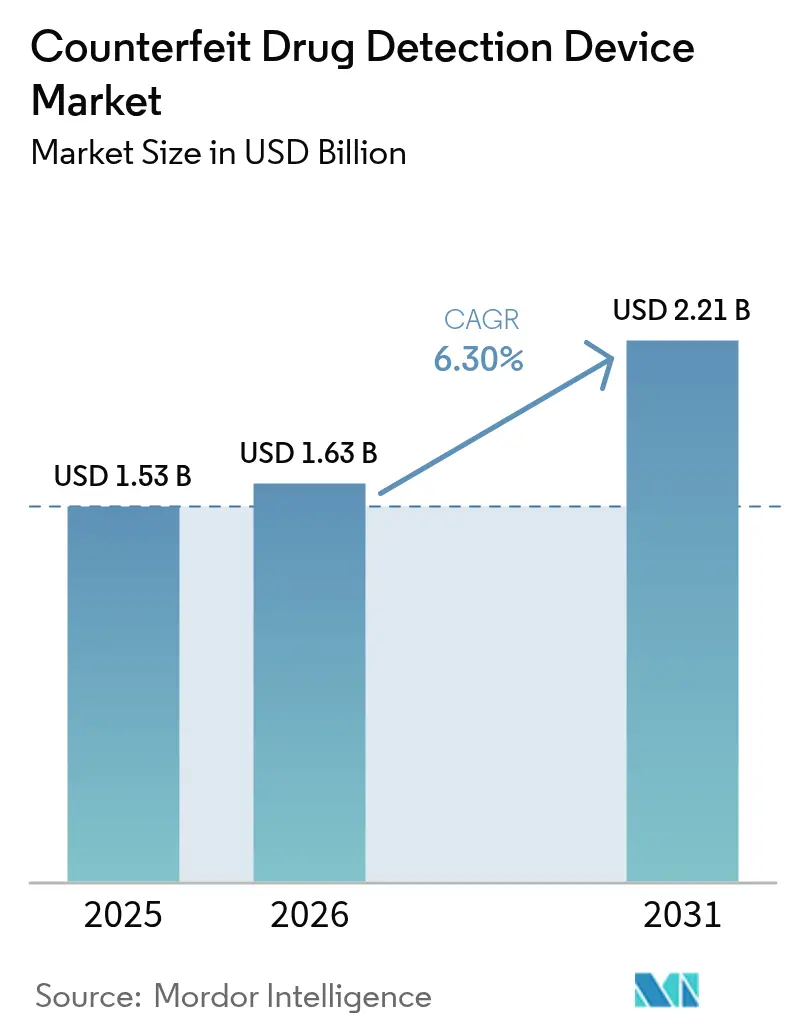
Die Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte wird voraussichtlich von USD 1,53 Milliarden im Jahr 2025 auf USD 1,63 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,30 % über 2026–2031 USD 2,21 Milliarden erreichen.
Erhöhte weltweite Wachsamkeit gegenüber gefälschten Arzneimitteln, strengere Serialisierungsvorschriften und Fortschritte in der Spektroskopiesensitivität stützen diese Entwicklung. Pharmazeutische Markeninhaber betrachten die Authentifizierung auf Dosierungsebene nunmehr als strategische Risikominderungsinvestition, während der Aufstieg hochwertiger Biologika die Chancenbasis erweitert. Handgehaltene Raman-Systeme bleiben das Arbeitspferd für die frontlinige Erstprüfung; die Nachfrage verlagert sich jedoch rasch hin zu KI-gestützten Oberflächen-verstärkten Raman-Spektroskopie (SERS)-Plattformen, die Anomalien im Sub-ppm-Bereich erfassen. Die Digitalisierung der Lieferkette schafft einen parallelen Sog für Geräte, die nahtlos mit Blockchain- und IoT-Datenschichten integriert werden können, und positioniert softwarezentrierte Neueinsteiger so, dass sie etablierte Gerätehersteller herausfordern.
Wichtige Erkenntnisse des Berichts
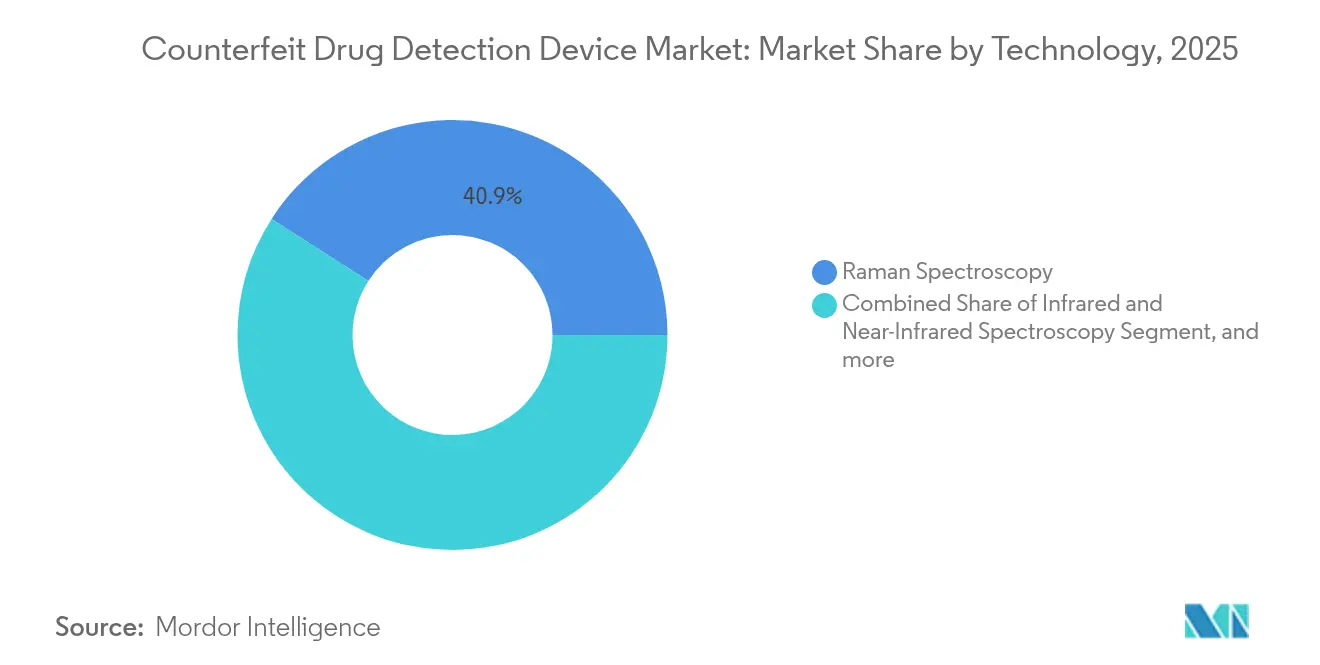
- Nach Technologie führte die Raman-Spektroskopie mit 40,92 % des Marktanteils für Fälschungsarzneimittel-Erkennungsgeräte im Jahr 2025; die Oberflächen-verstärkte Raman-Spektroskopie ist auf eine Wachstumsrate (CAGR) von 8,94 % bis 2031 ausgerichtet.
- Nach Modalität erfassten Handgeräte 51,05 % der Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte im Jahr 2025, während tragbare Rucksack-Systeme voraussichtlich eine CAGR von 8,11 % bis 2031 verzeichnen werden.
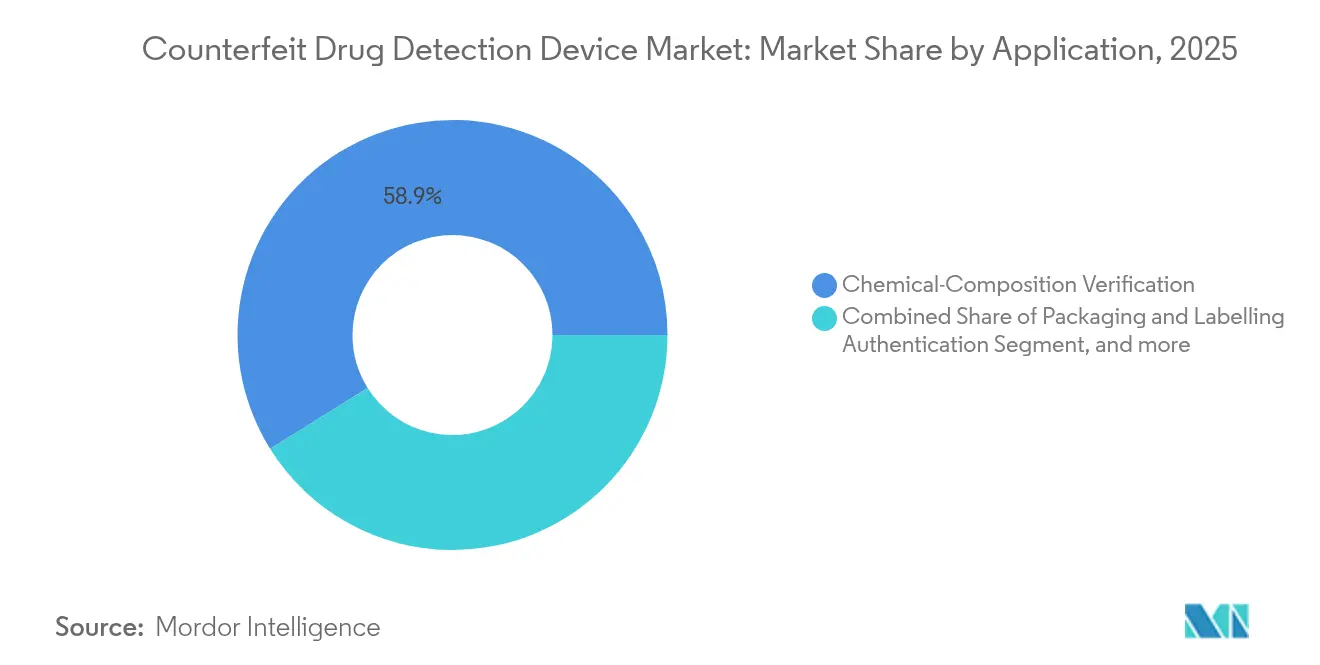
- Nach Anwendung entfiel auf die Chemische-Zusammensetzungs-Verifizierung ein Anteil von 58,88 % an der Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte im Jahr 2025, und die Analyse gemischter Dosierungen schreitet mit einer CAGR von 10,75 % bis 2031 voran.
- Nach Endnutzer repräsentierten pharmazeutische Hersteller 46,25 % der Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte im Jahr 2025; Arzneimitteltestlabore werden voraussichtlich mit einer CAGR von 7,29 % bis 2031 zunehmen.
- Nach Geografie hielt Nordamerika 38,22 % des Marktanteils für Fälschungsarzneimittel-Erkennungsgeräte im Jahr 2025, während der Asien-Pazifik-Raum mit einer regionalen CAGR von 9,33 % bis 2031 das schnellste Wachstum aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Fälschungsarzneimittel-Erkennungsgeräte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Betonung fortschrittlicher Lieferketten-Überwachung | +1.1% | Nordamerika, Europäische Union | Mittelfristig (2–4 Jahre) |
| Verlagerung von der Verpackungs- zur Dosierungssicherheit | +0.8% | Schwellenmärkte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Unterstützende staatliche und regulatorische Vorgaben | +1.2% | Nordamerika, Europäische Union, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte SERS ermöglicht Sub-ppm-Feldtests | +0.9% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| IoT-integrierte Smart-Packaging-Validierung | +0.7% | Nordamerika, Europäische Union, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrageschub durch Cannabis-Esswaren & personalisierte Arzneimittel | +0.6% | Nordamerika, neu legalisierte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Betonung fortschrittlicher Lieferketten-Überwachung
Globale Regulierungsbehörden fordern nun eine lückenlose Transparenz und wandeln die Erkennung von sporadischen Stichproben in eine kontinuierliche Rückverfolgbarkeit um. Das Gesetz zur Sicherheit der Arzneimittel-Lieferkette (Drug Supply Chain Security Act) in den Vereinigten Staaten schreibt den elektronischen interoperablen Austausch serialisierter Daten auf Paketebene vor und verpflichtet jeden Lieferkettenknoten, die Authentizität vor der Eigentumsübertragung zu validieren.[1]US-amerikanische Lebensmittel- und Arzneimittelbehörde, „Anforderungen für eine verbesserte Sicherheit der Arzneimittelverteilung”, fda.gov Parallele Bemühungen in der Europäischen Union und dem Golf-Kooperationsrat harmonisieren Serialisierungsformate und ermöglichen multinationalen Unternehmen die Rationalisierung von Compliance-Workflows. Geräteanbieter integrieren daher 2D-Datenmatrix-Dekodierung, RFID-Interrogatoren und Cloud-Konnektoren in spektroskopische Plattformen. Nigerias historisch hohe Fälschungsrate von 70 % unterstreicht, warum Entwicklungsmärkte Investitionen ebenfalls beschleunigen, sobald digitale Rahmenbedingungen reifen. Da die Datenweitergabe mit geringer Latenz zu einer Betriebslizenz wird, listen Beschaffungsspezifikationen zunehmend Integrationsbereitschaft neben analytischer Leistung auf.
Verlagerung von der Verpackungs- zur Dosierungssicherheit
Fälscher verwenden häufig authentische Sekundärverpackungen wieder, wodurch Verpackungsebenen-Marker weniger zuverlässig werden. Pharmaunternehmen betten nun mikroskopische Identifikatoren in Tabletten und Kapseln ein, was die Nachfrage nach Optiken antreibt, die chemische oder photonische Signaturen direkt auf der Dosierungsform lesen können. Generikahersteller im Asien-Pazifik-Raum treiben diese Verschiebung voran, nachdem Indien eine QR-Code-Verordnung für meistverkaufte Moleküle eingeführt hat. An Dosierungsoberflächen gebundene SERS-Mikrosubstrate bieten schnelle Bestätigungslesungen, und tragbare Imager, die für die Erkennung mit engem Sichtfeld konfiguriert sind, gewährleisten die Einführung in den Linienprozess. Arzneimittelaufsichtsbehörden begrüßen den Trend, da Geräte auf Dosierungsebene mit dem Arzneimittel mitreisen, was Grenzinspektionsverfahren vereinfacht und das Risiko von Umleitungen verringert. Die Konstruktionsaktualisierung verkürzt auch Ermittlungszyklen, da Analysten verdächtige Chargen validieren können, ohne Primärpackungen zu öffnen.
Unterstützende staatliche und regulatorische Vorgaben
Regierungen behandeln gefälschte Arzneimittel nun als öffentlichen Gesundheitsnotstand. Die Europäische Arzneimittel-Agentur setzt eine Richtlinie durch, die manipulationssichere Merkmale plus eindeutige Identifikatoren auf jeder verschreibungspflichtigen Packung verlangt. Die Vereinigten Staaten finalisieren die verbesserte Verteilungssicherheit im November 2024 und verpflichten zur elektronisch interoperablen Verifizierung, während die Nationale Medizinproduktebehörde Chinas GMP-Anhänge für obligatorische Authentizitätstests während der Freigabe pilotiert. Compliance-Fristen wandeln optionale Authentizitätsprojekte in Kapitalbudgetposten um und schützen die Gerätenachfrage vor makroökonomischen Zyklen. Sie zwingen auch mittelgroße Lohnhersteller und Apotheken, die bisher ausgenommen waren, in Einstiegs-Handgeräte zu investieren, um vom Ausschluss aus der Lieferkette zu vermeiden. Die Verpflichtung zusammen mit Strafstrukturen beschleunigt Geräteauffrischungszyklen hin zu höherer analytischer Auflösung und Audit-Trail-Robustheit.
KI-gestützte SERS ermöglicht Sub-ppm-Feldtests
Herkömmliche Raman-Spektroskopie hat Schwierigkeiten mit schwachen Signalen bei farbigen Tabletten oder viskosen Biologie-Vials. Durch die Adsorption von Analyten auf konstruierten Nano-Substraten verstärkt SERS gestreutes Licht um den Faktor 10^6, während eingebettete KI-Modelle Spektren in Millisekunden ohne Bedienereinterpretation klassifizieren.[2]American Pharmaceutical Review, „Fortschritte bei SERS für die pharmazeutische Analyse”, americanpharmaceuticalreview.com Feldgeräte mit einem Gewicht unter 3 kg übertreffen nun die Laborsensitivität früherer Tischgeräte-Generationen. Kontinuierliche maschinelle Lernaktualisierungen ermöglichen es den Algorithmen, Formulierungsdriften oder neue Verfälschungsmittel zu erkennen und auf die sich schnell entwickelnden Fälschungstaktiken zu reagieren. Hersteller bevorzugen KI-SERS für biologische Injektionslösungen, bei denen Mikrodosierungsfehler ein akutes Toxizitätsrisiko darstellen. Zollbehörden profitieren ebenfalls, indem sie Frachtlieferungen scannen, ohne versiegelte Sekundärpackungen zu öffnen, und so die Beweiskette für strafrechtliche Verfolgungen sichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Geringes Bewusstsein in Entwicklungsregionen | −0.4% | Afrika, Lateinamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Hohe Anschaffungskosten für Spektroskopie-Geräte | −0.3% | Global, betrifft kleine Abgabestellen | Mittelfristig (2–4 Jahre) |
| Lasersicherheitsgrenzen für den Einsatz von Handgerät-Raman im Krankenhaus | −0.2% | Europäische Union, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Spektralbibliotheken für neuartige Arzneistoff-Polymer-Kombinationen | −0.3% | Märkte für personalisierte Medizin weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein in Entwicklungsregionen
Missverständnisse über Authentifizierungstechnologien bestehen dort fort, wo die primären Gesundheitsbudgets unter Druck bleiben. Erhebungen in Äthiopien zeigen, dass nur 12 % der Apotheker in Techniken zur Erkennung von Fälschungen geschult sind, was die Akzeptanz hemmt, selbst wenn externe Fördermittel Geräte subventionieren. Hersteller begegnen dem Defizit durch Spendenprogramme, die mit virtuellen Schulungsmodulen gebündelt sind, doch Lücken in der Netzwerkverbindung begrenzen das Fernlernen. Regionale Regulierungsbehörden verfügen häufig nicht über forensische Labore zur Validierung beschlagnahmter Proben, was die Rückkopplungsschleife unterdrückt, die erforderlich ist, um den Wert von Geräten für Kliniker an der Front zu verdeutlichen. Solange Regierungen keine weit verbreiteten Pharmakovigilanz-Lehrpläne formalisieren, wird die Marktdurchdringung in diesen Regionen hinter dem globalen Durchschnitt zurückbleiben.
Hohe Anschaffungskosten für Spektroskopie-Geräte
Basis-Handgerät-Raman-Analysatoren beginnen bei etwa USD 10.000, während Premium-Modelle mit Chemometrie-Fähigkeiten USD 50.000 übersteigen. Hinzu kommen jährliche Kalibrierungen, Lasersicherheitsprüfungen und Bedienzertifizierungen, die die Eigentumskosten erhöhen. Kleine ländliche Apotheken, die bis November 2026 von der Serialisierung ausgenommen sind, verschieben Investitionen, was ein Fenster für minderwertige Produkte zum Zirkulieren öffnet. Leasingprogramme mildern den Preisschock, erfordern jedoch Kredithistorien, die viele Mikro-Abgabestellen nicht vorweisen können. Geräte-als-Dienstleistung-Verträge zeigen erste Versprechen in Westeuropa, doch die Akzeptanz in Schwellenmärkten wird von multilateraler Finanzierung oder gemeinsamen Beschaffungsprogrammen abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: SERS gewinnt Schwung gegenüber etablierter Raman-Spektroskopie
Die Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte im Bereich der Raman-Spektroskopie entfiel im Jahr 2025 auf 40,92 %. Trotz dieser Basis wird SERS alle konkurrierenden Techniken mit einer prognostizierten CAGR von 8,94 % bis 2031 übertreffen und den Umsatzabstand rasch verringern. Die Dominanz der Raman-Spektroskopie beruht auf ihrer zerstörungsfreien Natur und dem minimalen Probenaufwand, doch der Wechsel der Fälscher zu molekular ähnlichen Verfälschungsmitteln treibt die herkömmliche Raman-Spektroskopie an ihre Erkennungsgrenze. SERS verwendet plasmonische Nano-Strukturen, die Raman-Signale verstärken und eine Detektionsschwelle unter 1 ppm erschließen – ein entscheidender Maßstab für Biologika und kontrollierte Substanzen. Gerätebauer integrieren KI-Modelle zur automatischen Subtraktion von Hintergrundfluoreszenz, sodass Frontline-Mitarbeiter die Ausgaben präzise interpretieren können. Infrarot (IR)- und Nah-Infrarot (NIR)-Methoden bleiben als erschwingliche Optionen für die Hilfsstoff-Verifizierung bestehen, während mikrofluidische Labor-auf-Chip-Plattformen durch die Zusammenführung von Probenverdünnung und optischer Abfrage auf einer einzigen Kartusche an Attraktivität für die hochdurchsatzige Chargenfreigabe gewinnen. RFID-plus-Blockchain-Tagging steigt außerhalb der optischen Familien am schnellsten und ergänzt spektroskopische Lesungen durch die Bereitstellung unveränderlicher Herkunftsnachweise.
Die technologische Konvergenz beschleunigt multimodale Plattformen, die sequenzielle Raman-, Fluoreszenz- und Hyperspektralbildgebung in unter 60 Sekunden ermöglichen und die Identifikationssicherheit maximieren. Kapitalbudgets, die früher nach analytischer Funktion getrennt waren, konsolidieren sich und fördern die abteilungsübergreifende Beschaffung einheitlicher Erkennungsstapel. Start-ups, die sich ausschließlich auf einen optischen Pfad konzentrieren, riskieren Marginalisierung, es sei denn, sie kooperieren mit Datenanalyseanbietern. Spektrale Cloud-Repositorien demokratisieren den Zugang zu Referenzbibliotheken, doch Datensouveränitätsregeln in Europa zwingen einige pharmazeutische Auftragshersteller zur lokalen Bereitstellung und erzeugen regionale Variationen bei der Cloud-Nutzung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Modalität: Tragbare Systeme verringern den Abstand zu Handgerät-Marktführern
Handgeräte hielten im Jahr 2025 einen Anteil von 51,05 % am Markt für Fälschungsarzneimittel-Erkennungsgeräte. Tragbare Rucksack-Systeme verzeichnen nun bis 2031 eine CAGR von 8,11 % und profitieren von miniaturisierten Lasern und GPU-ausgestatteten Mikrocontrollern, die eine bordgestützte Chemometrie ermöglichen. Endnutzer bewerten Modalitäten anhand von Workflow-Durchsatz und Probenzugänglichkeit: Lagerinspektoren bevorzugen Handgeräte, die Blisterpackungen in Sekunden scannen, während Feldeinsatzteams Rucksack-Systeme wählen, um Fässer oder IBC-Container mit tiefgreifenderen Penetrationsoptiken zu analysieren. Die Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte bei Tischgeräten bleibt in Qualitätskontrolllaboren widerstandsfähig, wo regulierte Umgebungen stationäre Aufbauten und Spitzenauflösungsspezifikationen rechtfertigen.
Aufkommende modulare Designs ermöglichen es Benutzern, Handgerät-Sonden in größere Basisgeräte einzudocken, um erweiterte Spektralbereiche zu erhalten, was ein Kontinuum anstelle diskreter Kategorien schafft. Krankenhäuser erproben wagengebundene Hybridgeräte in Apotheken-Reinräumen und erreichen so krankenhausgerechte Kontaminationskontrolle ohne Einbußen bei der Portabilität. Die Integration von Batterieverwaltungssystemen mit achtstündigen Betriebszyklen beseitigt frühere Adoptionshemmnisse im Zusammenhang mit Laufzeitbeschränkungen. Die Modalitätsdiversifizierung korrespondiert gut mit der Dezentralisierung der Lieferkette – kleinere Chargengrößen und direkte Patientenverteilung strecken Authentizitätsprüfpunkte über Werkmauern hinaus und erfordern Geräte, die dorthin reisen, wo das Produkt fließt.
Nach Anwendung: Verifizierung gemischter Dosierungen beschleunigt die Adoptionskurve
Die Chemische-Zusammensetzungs-Verifizierung bleibt die wichtigste Kernanwendung und ist für 58,88 % des Umsatzes 2025 verantwortlich, vor allem weil Regulierungsbehörden die Bestätigung der Wirkstoffidentität für jede fertige Charge vorschreiben. Die Analyse gemischter Dosierungen wird jedoch bis 2031 USD 515 Millionen an Umsatz übertreffen, nachdem sie eine CAGR von 10,75 % aufrechterhalten hat. Personalisierte Poly-Pille-Therapien und onkologische Cocktails betten Multi-Wirkstoff-Regime in einzelne Kapseln ein und zwingen Detektoren, überlappende Spektren aufzulösen. Multivariate Analysealgorithmen trennen Komponentensignaturen und verringern die Abhängigkeit von chromatographischen Laborbestätigungen. Die Verpackungs- und Etikettierungsauthentifizierung bleibt stabil, da die Serialisierungs-Compliance in den wichtigsten Märkten stabilisiert, doch der ausschließliche Fokus auf Sekundärpackungen versagt in Szenarien, in denen Fälscher echte Schachteln mit falschen Pillen wiederbefüllen.
Das Wachstum bei der Analyse gemischter Dosierungen intensiviert die Nachfrage nach kreuzvalidierten Referenzmengen, die Ko-Kristalle und Polymerträger umfassen. Gerätehersteller differenzieren sich durch proprietäre chemometrische Modelle, die auf pharmazeutischen Ko-Formulierungen trainiert wurden, während akademische Konsortien an Open-Source-Skripten zur Spektralentfaltung arbeiten. Hybride Authentizitäts-Toolkits bündeln optische Scanner mit mikrofluidischen Reagenzientests zur Kreuzvalidierung verdächtiger Chargen ohne vollständige Laborumleitung, was die Quarantänezeit verkürzt. Da Regulierungsbehörden beginnen, Leitlinien für Kombinationstherapien zu entwerfen, werden Gerätespezifikationen zunehmend die Nachweisgrenze (Limit of Quantification) über Multi-Wirkstoff-Profile anführen und so Beschaffungsbewertungsrubriken beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Labore nutzen den Outsourcing-Aufschwung
Pharmazeutische Hersteller bleiben die mit Abstand größten Käufer, doch ihr Anteil von 46,25 % tritt langsam an unabhängige Labore ab, die bis 2031 eine CAGR von 7,29 % verzeichnen. Outsourcing entwickelt sich zu einem Kostensenkungsinstrument; Auftragsforschungsorganisationen integrieren die Fälschungsverifizierung neben Auflösungs- und Stabilitätstests und monetarisieren den inkrementellen Probendurchsatz. Die Marktgröße für Fälschungsarzneimittel-Erkennungsgeräte für Labore korreliert mit den boomenden Biologika-Pipelines, die komplexe Freigabetests erfordern, die die Kapazitäten vieler kleiner Biotech-Unternehmen übersteigen. Zollbehörden, Grenzschutzkräfte und Regulierungsinspektorate bilden ein drittes Nachfragesegment und standardisieren die Handheld-Raman-Akzeptanz zur Beschlagnahmebestätigung an Einreisehäfen.
Die Workflow-Intensität von Laboren erfordert Tisch- oder Gestell-montierte Systeme, die eine 96-Well-Platten-Automatisierung unterstützen, und drängt Anbieter zur Überarbeitung der Probenhandhabungsstufen. ISO-17025-Akkreditierungszyklen beeinflussen Hardwareauffrischungsentscheidungen und schaffen für Geräteanbieter eine vorhersehbare Umsatzkadenz. Software-Dashboards exportieren nun direkt in regulatorische Einreichungen, was Transpositionsfehler reduziert und die Dossierzusammenstellung verkürzt. Kooperationen zwischen Auftragsforschungsorganisationen und Blockchain-Plattformen ermöglichen den sicheren spektralen Datenaustausch mit Auftraggebern – ein aufkommendes Verkaufsargument bei Kundenaudits.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,22 % im Markt für Fälschungsarzneimittel-Erkennungsgeräte, gestützt durch die Frist des Drug Supply Chain Security Act, der die elektronische Verifizierung verbindlich vorschreibt. Die Gerätedurchdringung in Krankenhausapotheken und Spezialvertriebsunternehmen zählt zu den höchsten weltweit, und Anbieter-Supportsysteme decken Kalibrierung, Compliance-Schulung und Drittanbieter-Validierung ab. Die Europäische Union verzeichnet eine stetige Expansion, da die Richtlinie über gefälschte Arzneimittel serialisierte Packungen und Manipulationsschutzmerkmale verlangt. Die Benelux-Länder sind Pioniere bei nationalen Blockchain-Registern, die mit Spektroskopie-Scannern verbunden sind und Authentifizierungsprüfungen auf unter fünf Sekunden verkürzen.
Der Asien-Pazifik-Raum weist nun die steilste Wachstumskurve auf, mit einer CAGR von 9,33 % bis 2031, da China die GMP-Regeln verschärft und Indien QR-Codes für die 300 meistverkauften verschreibungspflichtigen Marken durchsetzt. Lokale Hersteller, die früher auf Sichtprüfung angewiesen waren, schwenken auf tragbare Raman-Geräte um, um Export-Marktaudits zu erfüllen. Regionale Distributoren setzen auch mobile SERS-Geräte auf ländlichen Kühlkettenrouten ein, wo Stromausfälle schnelle Bestehen/Nichtbestehen-Entscheidungen erfordern. Zollbehörden in Südostasien übernehmen Handgerät-Scanner, um ASEAN-weite illegale Flüsse vor dem Weitertransport nach Europa abzufangen.
Lateinamerika und Naher Osten-Afrika machen zusammen weniger als 10 % des globalen Umsatzes aus, repräsentieren jedoch überproportionale Fälschungs-Hotspots. Nigerias hohe Fälschungsinzidenz treibt geberfinanzierte Pilotprojekte an, die Erkennungsgeräte mit Kapazitätsaufbau-Workshops bündeln. Saudi-Arabiens Track-and-Trace-Plattform Tatmeen richtet sich nach GS1-Standards und incentiviert Gerätekäufe, die mit 2D-Datenmatrix-Scans kompatibel sind. Die Akzeptanz bleibt empfindlich gegenüber öffentlichen Beschaffungsplänen und multilateralen Hilfszyklen, doch die stetige Angleichung an internationale Pharmakovigilanz-Normen signalisiert mittelfristiges Aufwärtspotenzial.

Regulatorisches Umfeld
Die Regulierung bleibt weiterhin ein zentraler Treiber der Nachfrage nach durchgängiger Rückverfolgbarkeit und überprüfbarer Produktidentität. In den Vereinigten Staaten treibt der von der FDA verwaltete Drug Supply Chain Security Act (DSCSA) den elektronischen, interoperablen Austausch serialisierter Daten auf Packungsebene zwischen Handelspartnern voran, mit gestaffelten Zeitplänen, die in einer Compliance-Frist am 27. November 2026 für kleine Abgabestellen (25 oder weniger Mitarbeiter) für bestimmte Anforderungen gipfeln. Diese DSCSA-Verpflichtungen erhöhen den Bedarf an inspektionstauglichen Authentifizierungswerkzeugen, insbesondere wenn Knotenpunkte der Lieferkette illegitime Produktfunde im Rahmen zeitgebundener Meldepflichten schnell feststellen und kommunizieren müssen.
In Europa bleibt der Sicherheitsmerkmale-Rahmen der Fälschungsschutzrichtlinie (FMD) eine zentrale Compliance-Grundlage für verschreibungspflichtige Packungen. Die Europäische Kommission aktualisierte am 10. Juli 2026 ihre Q&A-Leitlinien zu Sicherheitsmerkmalen (Version 22) und stärkte damit die einheitliche Auslegung in den Mitgliedstaaten. Auf globaler Ebene unterstützen WHO-Programme zu minderwertigen und gefälschten medizinischen Produkten eine gemeinsame Überwachung und den Aufbau regulatorischer Kapazitäten, was den Druck auf nationale Behörden aufrechterhält, die Marktüberwachung nach der Zulassung zu verschärfen und Meldeverfahren zu standardisieren. Zusammen treiben diese Vorgaben und Leitlinienaktualisierungen die Gerätespezifikationen in Richtung Prüfpfade, Serialisierungskompatibilität (zum Beispiel DataMatrix-Scanning) und Interoperabilität mit umfassenderen Systemen zur Integrität der Lieferkette.
Wettbewerbslandschaft
Der Markt für Fälschungsarzneimittel-Erkennungsgeräte unterstützt ein mäßig fragmentiertes Teilnehmerfeld. Thermo Fisher Scientific, Agilent Technologies und Bruker Corporation dominieren hochwertige Labor-Raman-Plattformen durch robuste Servicenetzwerke und gebündelte chemometrische Suiten. Ihr kombinierter Umsatzanteil über optische Modalitäten liegt unter 35 %, was ausreichend Raum für Spezialisten lässt. B&W Tek und Rigaku konzentrieren sich auf ultra-tragbare Raman- und Handgerät-XRF-Hybride und richten sich an Teams für Grenzkontrolle und Feldepidemologie. Strategische Akquisitionen beschleunigen die Skalierung: Bruker übernahm Sierra Sensors zur Integration plasmonischer Chips, während Waters Wyatt Technology kaufte, um Lichtstreuungsanalytik in Authentizitäts-Workflows einzuführen.
KI-zentrierte Neulinge wie TrueMed und AlpVision bieten ausschließlich softwarebasierte Authentizitätsschichten, die Smartphone-Optik oder Kamerafeeds nutzen, und werben um Verbraucher-Gesundheitsmarken, die kostengünstige Lösungen suchen. Hardware-Incumbents antworten, indem sie APIs öffnen, die es Drittanbieter-KI-Engines ermöglichen, Spektraldaten zu analysieren. Blockchain-Konsortien wie MediLedger kooperieren mit Geräteherstellern, um Konsensüberprüfungen bei jedem Scan zu automatisieren. Der Preiswettbewerb verschärft sich im mittleren Handgerät-Segment, da taiwanesische OEMs MEMS-Produktionscluster nutzen, um westliche Konkurrenten um 15–20 % zu unterbieten.
Patentierungsaktivitäten konzentrieren sich auf nanostrukturierte SERS-Substrate und föderiertes Lern-Spektroskopie-KI, wobei 2024 allein 210 globale Anmeldungen eingereicht wurden. Kreuzlizenzierungsvereinbarungen nehmen zu; Agilent gewährt beispielsweise einem deutschen Start-up die Nutzung seiner polymer-basierten Nano-Säulen im Austausch für proprietäre Clustering-Algorithmen. Da Endnutzer ganzheitliche Plattformen gegenüber zweckgebundenen Einzelgeräten bevorzugen, bewegt sich das Feld hin zum Ökosystemwettbewerb statt zum Punkt-Produkt-Wettbewerb.
Branchenführer im Bereich Fälschungsarzneimittel-Erkennungsgeräte
Bayer AG
GAO Group
Systech International
Spectral Engines Oy
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
An der Schnittstelle von Compliance zur digitalen Rückverfolgbarkeit und der chemischen Verifizierung an vorderster Front besteht ein deutlicher Freiraum. Die DSCSA-Anforderungen in den Vereinigten Staaten betonen die elektronische, interoperable Rückverfolgung auf Packungsebene, die üblicherweise mithilfe von GS1-Standards wie EPCIS für den Datenaustausch und einem GS1-konformen DataMatrix-basierten Identifikator auf Packungen umgesetzt wird. Dies erzeugt einen Integrationssog für Fälschungserkennungsgeräte, die spektroskopische Ergebnisse mit serialisierten Ereignisdaten verknüpfen können. Geräteanbieter, die Konnektoren und Workflows bereitstellen, die auf den Datenaustausch zwischen Handelspartnern abgestimmt sind, und die eine schnelle Ausnahmebehandlung und Dokumentation für die Feststellung mutmaßlich illegitimer Produkte unterstützen, können um Budgets konkurrieren, die bereits für die DSCSA-Bereitschaft mobilisiert werden.
Eine weitere Chance liegt in Einsätzen, bei denen die Authentifizierung ohne Betriebsunterbrechung erfolgen muss, einschließlich der Wareneingangsprüfung in Apotheken, der Abwicklung durch 3PL-Dienstleister und Nacharbeitsumgebungen bei CMO/CPO. Die DSCSA-Frist am 27. November 2026 für kleine Abgabestellen konzentriert die Nachfrage nach praktischen, wenig aufwändigen Verifizierungsworkflows, einschließlich Kombinationen von Prüfungen auf Packungsebene mit Spektroskopie an der Dosisform oder im Feld zur risikobasierten Zweitbestätigung. Die WHO-Leitlinien zu Authentifizierungstechnologien, die physikalisch-chemische Identifikatoren und feldbasierte Spektroskopie abdecken, unterstützen ebenfalls die Akzeptanz in Märkten mit im Aufbau befindlicher regulatorischer Kapazität, insbesondere dort, wo Beschaffungsprogramme Werkzeuge priorisieren, die unter eingeschränkten Bedingungen funktionieren und dennoch belastbare Nachweise für Durchsetzung und Qualitätsüberwachung liefern.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Europäische Kommission aktualisierte ihre Q&A-Leitlinien zu Sicherheitsmerkmalen für Humanarzneimittel (Version 22). Die Aktualisierung präzisierte die operative Auslegung der Anforderungen der Fälschungsschutzrichtlinie und ermutigte Teilnehmer der Lieferkette, Verifizierungsworkflows und Dokumentation zu verschärfen, die durch integrierte Authentifizierungswerkzeuge unterstützt werden können.
- Februar 2025: Systech brachte UniSecure artAI auf den Markt, eine cloudbasierte Authentifizierungsfunktion, die KI nutzt, um aus vorhandenen Verpackungsdesigns digitale Blueprints zur Verifizierung zu erstellen. Die Einführung erweiterte nicht-invasive Ansätze zur Fälschungserkennung und untermauerte die Marktverschiebung hin zu softwaregeführten Authentifizierungsebenen, die die geräteseitige Prüfung ergänzen.
- März 2024: Systech übernahm Pharmacontrol Electronic GmbH (PCE) und errichtete einen europäischen Hauptsitz in Heppenheim, Deutschland. Die Übernahme erweiterte die Fähigkeiten im Bereich Track-and-Trace und Verpackungslinienausführung in Europa und stärkte die regionale Unterstützung für regulierte Serialisierungs- und Aggregationsworkflows, die mit Programmen zur Fälschungsbekämpfung verknüpft sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Geräte zur Erkennung gefälschter Arzneimittel Umsätze aus Geräten zur Überprüfung der Echtheit und Qualität von Arzneimitteln, einschließlich Feldscreening-Werkzeugen und laborgerechten Analysegeräten, die in der gesamten Pharma-Lieferkette eingesetzt werden.
Ausgeschlossene Bereiche: Die Marktgrößenbestimmung schließt Verbrauchsteststreifen, eigenständige Verpackungsmaterialien und Track-and-Trace-Softwarelizenzen aus, sofern diese nicht im Verkaufspreis des Geräts gebündelt sind.
Übersicht der Segmentierung
- Nach Technologie
- Infrarot- & Nah-Infrarot-Spektroskopie
- Raman-Spektroskopie
- Oberflächen-verstärkte Raman-Spektroskopie (SERS)
- Mikrofluidischer Labor-auf-Chip
- Schnellchemische Testkits
- RFID / Blockchain-Tagging
- Andere aufkommende Technologien
- Nach Modalität
- Handgeräte
- Tischgeräte
- Tragbare/Rucksack-Systeme
- Nach Anwendung
- Chemische-Zusammensetzungs-Verifizierung
- Verpackungs- & Etikettierungsauthentifizierung
- Analyse gemischter Dosierungen
- Nach Endnutzer
- Pharmazeutische Hersteller
- Arzneimitteltestlabore
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legt die Leitplanken für das Modell fest, indem geklärt wird, was als Erkennungsgerät gilt, wie es beschafft wird und woher die Nachfrage kommt. Wir prüften öffentliche Gesundheits- und Sicherheitsreferenzen wie WHO-Warnungen und -Berichte sowie Durchsetzungs- und Qualitätssignale von Behörden wie der FDA und Zollbehörden, die Beschlagnahmungen und Compliance-Maßnahmen veröffentlichen.
Um die Annahmen fundiert zu halten, prüften wir auch offene Quellen, die mit der Geräteakzeptanz in Verbindung stehen, wie etwa GS1-Standardmaterialien zu Identifikation und Verifizierung, Handelsstatistiken der Vereinten Nationen zu breiteren Trends im Instrumentenhandel und peer-begutachtete Fachartikel, die den Einsatz von Spektroskopie und Screening bei Arzneimitteln beschreiben. Auf der kommerziellen Seite halfen Jahresberichte, Investorenpräsentationen, Produktbroschüren und seriöse Nachrichtenquellen, Preisstufen und typische Beschaffungszyklen abzubilden. Kostenpflichtige Abonnements wurden gezielt für Unternehmensfinanzdaten und zur Patentverfolgung eingesetzt, um zu verstehen, in welche Richtung sich die Gerätefähigkeiten entwickeln. Die hier aufgeführten Quellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu überprüfen, was als Geräteumsatz gezählt wird, und um Akzeptanzmuster bei Herstellern, Distributoren, Apotheken, Krankenhäusern und öffentlichen Laboren zu testen. Der Input von Experten half uns außerdem, regionale Unterschiede plausibilitätszuprüfen, insbesondere dort, wo die Intensität der regulatorischen Durchsetzung und die Importexposition dazu tendieren, zu verändern, wie schnell Käufer von der Evaluierung zur Beschaffung übergehen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 12 % | APAC: 43 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 41 % | EMEA: 36 % |
| Kleinere Anbieter: 14 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, der die Nachfrage aus dem Inspektions- und Verifizierungsaufwand entlang der Lieferkette rekonstruiert und dann filtert, wie oft On-Site-Screening im Vergleich zur Laborbestätigung genutzt wird. Wir übersetzen diesen Nachfragepool in Ausgaben, indem wir typische Geräteplatzierungsmuster bei den Endnutzern zugrunde legen, unterstützt durch durchschnittliche Verkaufspreisbänder je Modalität, etwa Handscreening im Vergleich zu Tischanalysegeräten.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören die Intensität von Durchsetzungsmaßnahmen gegen Fälschungen, grenzüberschreitende Arzneimittelströme, die Verschiebung des Mixes hin zu portablem Screening im Feld, Ersatzzyklen im Zusammenhang mit Kalibrierungs- und Servicebedarf sowie Beschaffungsvorlaufzeiten in öffentlichen Gesundheitssystemen. Wo Datenpunkte lückenhaft waren, wurden Lücken mit konservativen Bandbreiten behandelt und anschließend durch Interviewprüfungen zu Platzierungsraten und beobachteten Preisbewegungen eingeengt.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum nicht von einer einzigen Annahme abhängt. Die Szenarien wurden an der erwarteten Dynamik der politischen Durchsetzung, den Gerätekostentrends und der Akzeptanz in Hochrisikokanälen verankert und anschließend nach Expertenprüfung angepasst, um den Pfad Jahr für Jahr realistisch zu halten. Zusätzlich wurde eine selektive Bottom-up-Näherung verwendet, bei der ASP x geschätzte Stückzahlen gemessen und Kanäle gegengeprüft wurden, um Gesamtsummen zu untermauern und Ausreißer zu verfeinern, ohne das gesamte Modell zu einer vollständigen Anbieteraggregation zu machen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale wie Importrisikoindikatoren, öffentliche Rückruf- und Beschlagnahmungsmuster sowie beobachtbare Beschaffungsaktivitäten geprüft, und die Annahmen hinter jedem starken Sprung werden anschließend überprüft. Zeigt eine Region eine ungewöhnliche Schwankung, überprüfen wir erneut das Timing der Währungen, die Preisbänder und ob die Abgrenzung der Gerätetypen einheitlich über alle Endnutzer angewendet wurde.
Vor der endgültigen Freigabe durchläuft die Arbeit mehrstufige interne Überprüfungen, bei denen Berechnungen, Definitionen und Jahr-zu-Jahr-Überleitungen erneut getestet werden, und offene Fragen werden bei Bedarf in Folgegespräche mit Experten überführt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa bedeutende regulatorische Fristen oder maßgebliche technologische Verschiebungen. Unmittelbar vor der Lieferung führt ein Analyst einen erneuten Durchgang durch, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Geräte zur Erkennung gefälschter Arzneimittel mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können stärker voneinander abweichen, als Käufer erwarten, da die Abgrenzung der Geräte nicht einheitlich gehandhabt wird und einige Studien auf unterschiedlichen Wachstumsannahmen zu Durchsetzung und Akzeptanz beruhen. Auch das Startjahr spielt eine Rolle, da Preisgestaltung und Währungstiming den ausgewiesenen Umsatz verschieben können, selbst wenn die Stückzahlnachfrage stabil erscheint.
Öffentliche Beschlagnahmungs- und Rückrufsignale sowie Interviewprüfungen zu Geräteplatzierungen in Apotheken, Krankenhäusern und Laboren werden verwendet, um Mordor Intelligences Schätzung für 2026 an den tatsächlichen Verifizierungsaufwand zu binden, statt an einen breiteren Ausgabenposten für Fälschungsbekämpfung. Unterschiede ergeben sich in der Regel daraus, ob Verbrauchsmaterialien als Geräteumsatz gezählt werden, ob Werkzeuge zur Verpackungsauthentifizierung eingeschlossen sind und ob das Modell einen aggressiven ASP-Anstieg unterstellt, der noch mit dem Modalitätsmix und den Ersatzzyklen abgestimmt ist.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,63 Mrd. USD (2026) | |
| Branchenverlag A | 1,74 Mrd. USD (2025) | Verwendet eine Basis von 2025 und bündelt häufig verwandte, mit der Erkennung zusammenhängende Positionen, wobei weniger klar ist, wie Geräteumsatz von laufenden Verbrauchsmaterialien und Dienstleistungen getrennt wird, was den Ausgangswert nach oben treiben kann. |
| Branchenverlag B | 1,20 Mrd. USD (2025) | Wendet eine engere Ausgabenperspektive und einen längeren Prognosehorizont an, und der niedrigere Wert für 2025 steht im Einklang mit konservativeren Annahmen zu Akzeptanz und Preisentwicklung, die nicht eng mit Prüfungen der Platzierung bei Endnutzern verknüpft sind. |
Die Spannweite in der Tabelle erklärt sich größtenteils durch unterschiedliche Abgrenzungsentscheidungen und die Art, wie Preisgestaltung und Akzeptanz aus dem Basisjahr fortgeschrieben werden. Indem die Regeln für ausschließlich geräteseitigen Umsatz konsistent gehalten und die Annahmen mit beobachtbaren Risikosignalen und Rückmeldungen zu Endnutzerplatzierungen validiert werden, bleibt die Endzahl auf klare Eingaben und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Fälschungsarzneimittel-Erkennungsgeräte im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 2,21 Milliarden erreichen, was einer CAGR von 6,30 % ab 2026 entspricht.
Welche Technologie wächst am schnellsten für die Vor-Ort-Arzneimittelauthentifizierung?
Die Oberflächen-verstärkte Raman-Spektroskopie (SERS) führt mit einer prognostizierten CAGR von 8,94 % bis 2031 aufgrund ihrer Sub-ppm-Empfindlichkeit.
Warum verzeichnet der Asien-Pazifik-Raum die höchste Wachstumsrate?
Regulatorische Reformen in China und Indien, die Serialisierung und QR-Codes vorschreiben, beschleunigen die Geräteakzeptanz und erzielen eine regionale CAGR von 9,33 %.
Wie beeinflussen KI-Fähigkeiten die Geräteauswahl?
KI-gesteuerte Chemometrie ermöglicht die Echtzeit-Spektralinterpretation, erweitert den Einsatz tragbarer Systeme in Feldumgebungen und reduziert die Abhängigkeit vom Bediener.
Welche Faktoren hemmen die Akzeptanz bei kleinen Abgabestellen?
Hohe Anschaffungskosten und verlängerte Anforderungen an die Lasersicherheits-Compliance verzögern Käufe, insbesondere in ressourcenarmen Umgebungen.
Welches Endnutzersegment wird bis 2031 am schnellsten wachsen?
Unabhängige Arzneimitteltestlabore, begünstigt durch Outsourcing-Trends, werden voraussichtlich mit einer CAGR von 7,29 % vorankommen.
Seite zuletzt aktualisiert am:



