
Analyse du marché des cookies par Mordor Intelligence
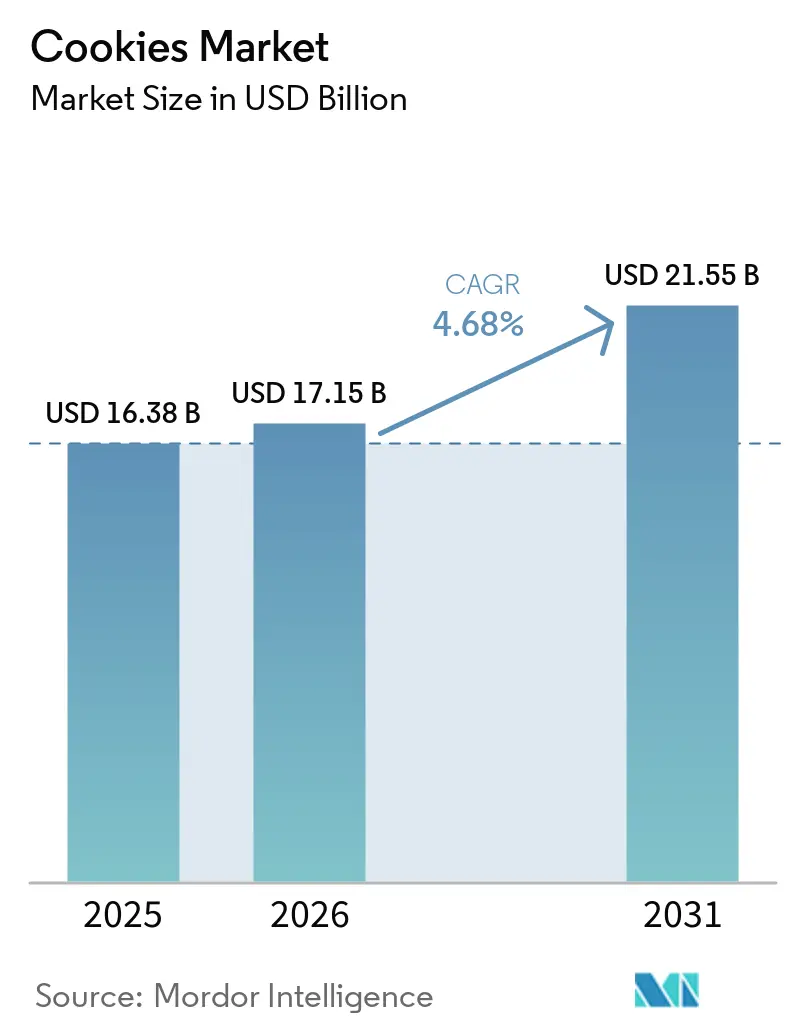
La taille du marché des cookies est estimée à 17,15 milliards USD en 2026 et projetée à 17,95 milliards USD en 2027, pour atteindre 22,21 milliards USD d'ici 2032, avec un CAGR de 4,35 % de 2027 à 2032.
Les marques de cookies peuvent associer l'indulgence familière à des occasions de consommation définies et à des propositions nutritionnelles mesurables. Les achats matinaux de snacks sucrés emballés et les offres de cookies riches en protéines créent différentes voies d'accès aux acheteurs. La pression sur les coûts des ingrédients en Inde constitue une contrainte tarifaire, tandis que les restrictions liées aux nutriments au Chili peuvent réduire la distribution ciblant les enfants. Les capacités de production de cookies sandwichs et les partenariats de production locale offrent aux fabricants des moyens distincts d'adapter leurs produits et d'élargir leur approvisionnement local. Pour les lancements de cookies sandwichs et de produits fabriqués en partenariat, le positionnement par occasion ne crée une opportunité évolutive que lorsque la recette préserve l'accès au canal visé et que les coûts de production laissent une marge pour une tarification compétitive.
Principaux enseignements du rapport
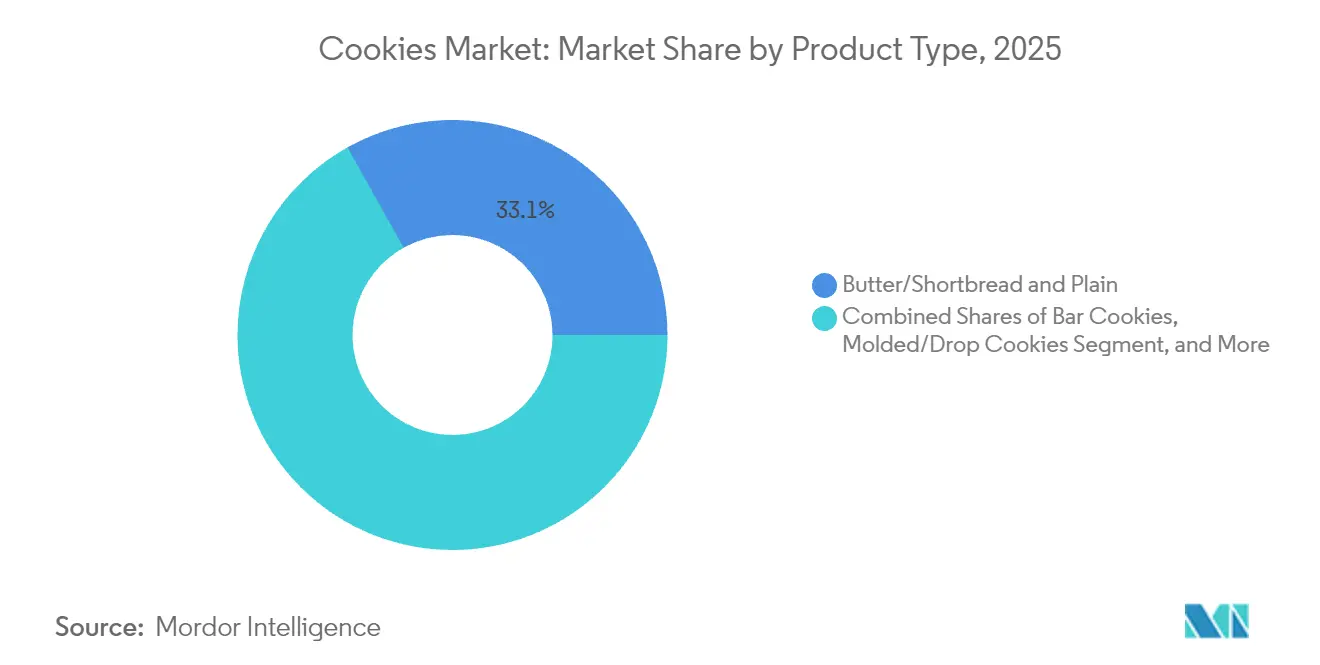
- Par type de produit, les cookies au beurre, sablés et nature ont dominé avec une part de marché de 32,98 % en 2026, tandis que les cookies en barre sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 5,6 % de 2027 à 2032.
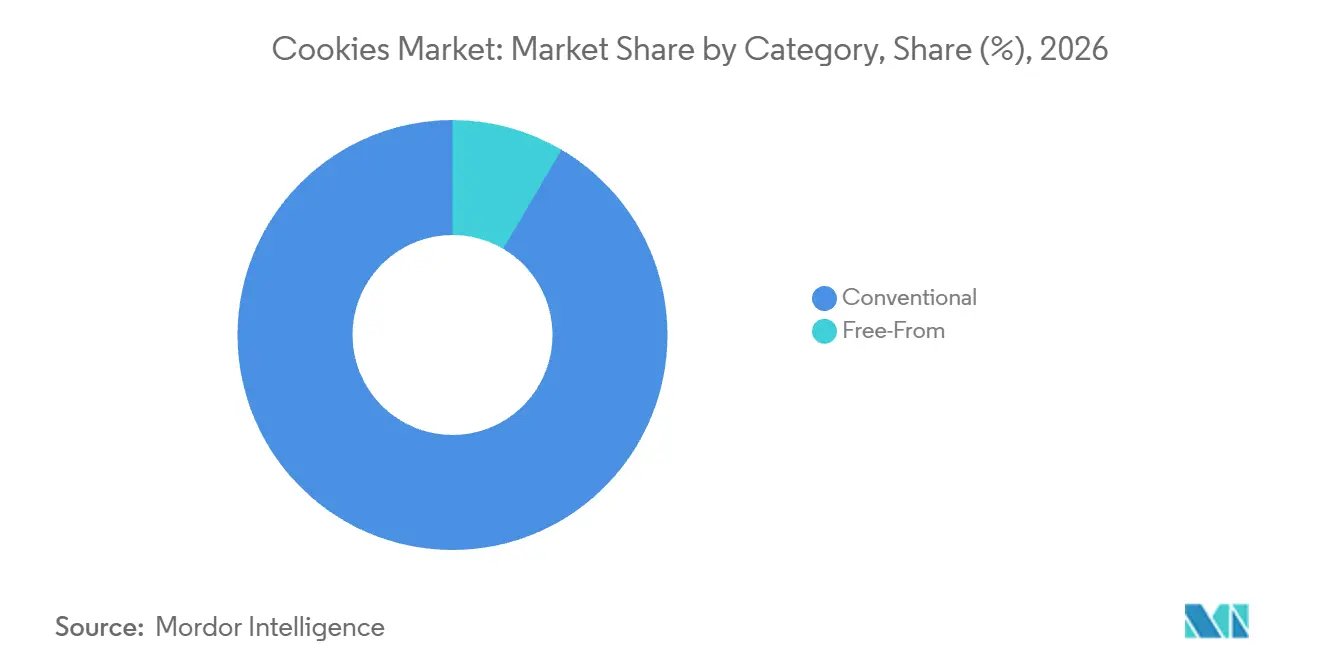
- Par catégorie, les cookies conventionnels ont représenté 91,54 % de la taille du marché des cookies en 2026, et les cookies sans allergènes sont projetés comme les plus dynamiques avec un CAGR de 6,3 % de 2027 à 2032.
- La distribution via les hypermarchés et supermarchés a représenté 38,89 % des dépenses de détail en cookies en 2026, tandis que les détaillants en ligne sont prévus comme le canal à la croissance la plus rapide avec un CAGR de 6,2 % de 2027 à 2032.
- Par type d'emballage, les sachets et pochettes ont dominé avec 62,8 % des dépenses de détail en cookies en 2026, les cartons étant projetés comme les plus dynamiques avec un CAGR de 5,5 % de 2027 à 2032.
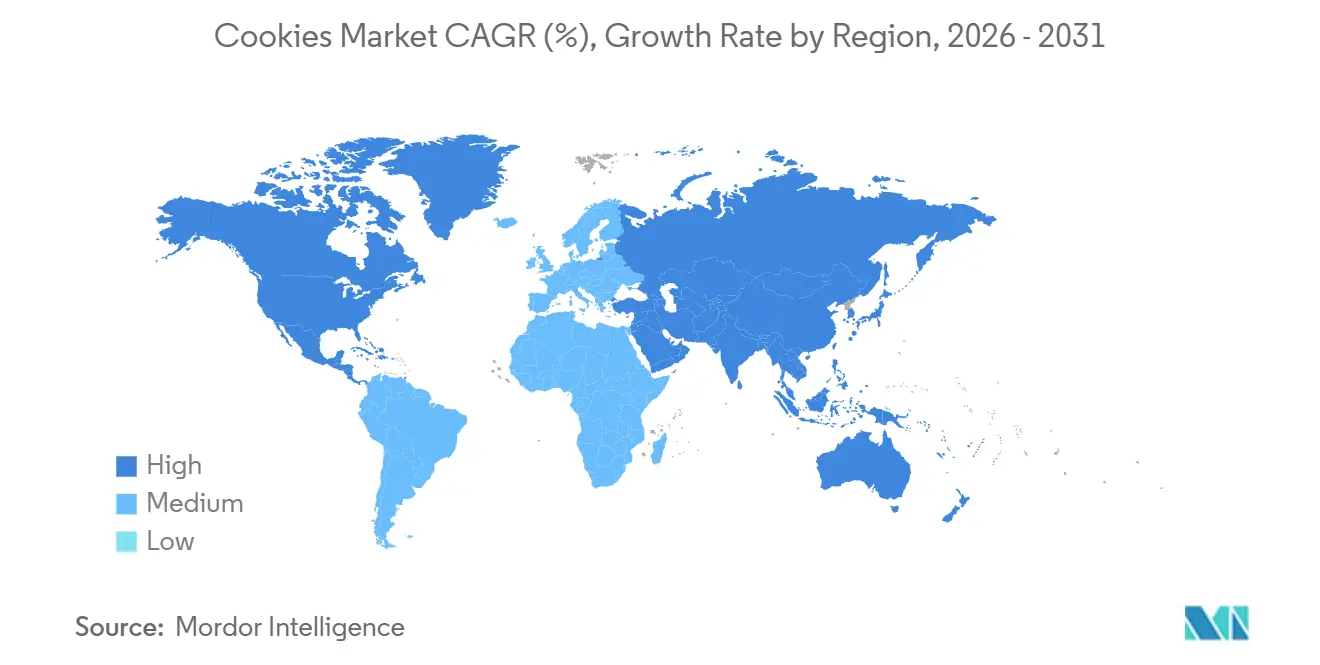
- L'Europe a dominé la répartition géographique avec 32,96 % des dépenses de détail en cookies en 2026, tandis que l'Amérique du Sud est prévue comme la géographie à la croissance la plus rapide avec un CAGR de 6,4 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de snacks gourmands à portion contrôlée | +1.7% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Accélération de la culture du petit-déjeuner nomade en milieu urbain dans les grandes métropoles | +1.3% | À travers les États-Unis | Moyen terme (2-4 ans) |
| L'enrichissement et l'amélioration nutritionnelle stimulent la croissance du marché des cookies | +1.1% | États-Unis et Japon | Moyen terme (2-4 ans) |
| La Reformulation des Matières Grasses d'Origine Végétale stimule la croissance | +0.9% | Au sein du marché de détail des cookies en Allemagne | Moyen terme (2-4 ans) |
| Essor des abonnements directs aux consommateurs pour les cookies gastronomiques | +0.4% | Au sein des États-Unis | Court terme (≤ 2 ans) |
| Cadeaux et premiumisation comme positionnement émotionnel | +0.5% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de snacks gourmands à portion contrôlée
Les ventes de cookies assortis et en multipacks en rayon central aux États-Unis ont augmenté de 27,8 % sur une période de 52 semaines se terminant en 2025. Les ventes en valeur de cookies en rayon central aux États-Unis ont diminué de 2,9 % sur 52 semaines se terminant en 2025 dans les circuits multi-enseignes incluant les supérettes. Galletas Gullón a lancé les ChocoBom Mini Cookies en Espagne en 2025 dans un format contenant 4 sachets individuels. Cette structure d'emballage peut diviser un achat de cookies plus important en plusieurs occasions de grignotage distinctes, associant le développement du format à une offre orientée portion. Les multipacks offrent aux fournisseurs une proposition d'emballage différenciée au sein d'une catégorie de rayon central plus faible, de sorte que leur pertinence en rayon dépend du format plutôt que de la tendance globale des ventes de cookies.
Accélération de la culture du petit-déjeuner nomade en milieu urbain dans les grandes métropoles
La demande au petit-déjeuner donne aux fournisseurs de cookies une raison de concevoir une offre autour du moment d'achat ainsi que de son format de service. PDI Insights Cloud a constaté que 7 h du matin générait 10,84 % des ventes hebdomadaires de snacks sucrés emballés en supérettes aux États-Unis en 2025, la contribution horaire la plus élevée. Les cookies s'inscrivent dans cette catégorie mesurée aux côtés d'autres snacks sucrés emballés, ce qui confère une pertinence à la tendance matinale globale pour un fournisseur de cookies. Pour les fournisseurs développant un cookie orienté petit-déjeuner, le contexte d'achat est une visite en supérette avec une fenêtre de ventes matinales prononcée. Un cookie orienté petit-déjeuner peut concurrencer ce créneau matinal en supérette s'il est disponible au moment où les acheteurs effectuent leurs achats matinaux.
L'enrichissement et l'amélioration nutritionnelle stimulent la croissance du marché des cookies
Les cookies enrichis en nutriments donnent aux marques un moyen de rechercher une distribution autour d'une proposition nutritionnelle définie. En février 2026, ChunkyFit a annoncé que ses cookies protéinés étaient disponibles dans plus de 80 points de vente au détail aux États-Unis, dont Scheels et certains franchisés GNC. Ce mélange de points de vente indépendants et de détaillants spécialisés offre à une proposition de cookies protéinés plusieurs voies pour atteindre les acheteurs. Byron Bay Cookie Company a lancé sa gamme Protein Plus en ligne le 16 février 2026, avec jusqu'à 18 grammes de protéines et jusqu'à 6 grammes de fibres par portion. L'empreinte de ChunkyFit place les cookies protéinés dans le commerce de détail spécialisé, tandis que les allégations quantifiées par portion de Byron Bay font de la teneur nutritionnelle un élément central de sa proposition de produit en ligne.
La Reformulation des Matières Grasses d'Origine Végétale stimule la croissance
Les matières grasses d'origine végétale peuvent rendre un cookie adapté aux acheteurs véganes lorsque le reste de la recette répond également à leurs exigences. Dans une interview de septembre 2025, Naughty Cookie a rapporté une croissance des ventes de 82 % en glissement annuel, et la fondatrice Jessica Motes a identifié le beurre végane parmi les ingrédients de ses cookies. La tâche de formulation consiste à obtenir la texture et la saveur du cookie dans le cadre d'une recette sans produits d'origine animale, faisant du choix des matières grasses un élément de la performance du produit. En 2025, Griesson – de Beukelaer a annoncé des Cereola Cookies véganes avec une recette à base de plantes, disponibles en Allemagne. L'éligibilité végane confère au choix des matières grasses un rôle dans la définition des acheteurs qu'un cookie peut servir, tandis que le goût et la texture définissent l'offre finale.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières Affectant les Marges des Cookies | -0.7% | Zones de production de biscuits en Inde | Court terme (≤ 2 ans) |
| Étiquetage HFSS (Haute Teneur en Graisses, Sucres et Sel) Plus Strict Freinant la Croissance | -0.5% | Établissements scolaires et points d'accès au Chili | Moyen terme (2-4 ans) |
| Réglementations Strictes en Matière de Sécurité Alimentaire | -0.3% | Sites de boulangerie et de fabrication en Écosse | Long terme (≥ 4 ans) |
| Concurrence des Snacks Alternatifs | -0.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières Affectant les Marges des Cookies
L'inflation des ingrédients crée un choix difficile entre la protection des marges sur les cookies et le maintien du prix payé par les clients pour des produits familiers. CRISIL a rapporté une inflation en glissement annuel de 3 % pour le sucre et de 11 % pour le lait parmi les principales matières premières de Britannia en Inde au premier trimestre de l'exercice 2027.[1] Ces hausses simultanées exposent les fabricants utilisant ces deux ingrédients à une pression sur les coûts sur plus d'un poste de la recette. La concurrence intense limite la capacité des fabricants à répercuter la hausse des coûts des matières premières sur les consommateurs. Britannia a procédé à quelques hausses de prix au cours de ce trimestre en réponse à l'inflation des matières premières. Pour les producteurs de biscuits confrontés à ce compromis, la récupération des prix comporte un risque commercial, car la protection des marges unitaires peut nuire à l'accessibilité tarifaire.
Étiquetage HFSS (Haute Teneur en Graisses, Sucres et Sel) Plus Strict Freinant la Croissance
La classification nutritionnelle peut supprimer les opportunités de vente en milieu scolaire pour les fournisseurs de cookies ciblant les occasions de grignotage des enfants. La loi chilienne 20.606 exige que les aliments dépassant les seuils nutritionnels du Ministère de la Santé portent des avertissements nutritionnels en face avant de l'emballage. Les aliments dépassant les limites applicables en énergie, sodium, sucre ou graisses saturées font l'objet d'interdictions de vente, de promotion et de publicité dans les établissements préscolaires, primaires et secondaires. La loi 21.778 a étendu ces restrictions aux points d'accès aux établissements scolaires, avec une mise en œuvre débutant lors de l'année scolaire 2026.[2] La première étape annuelle de cette extension couvre le préscolaire et les classes de 1re à 4e année, suivie des classes de 5e année jusqu'à la dernière année du secondaire lors de la deuxième étape. Les recettes dépassant les seuils applicables font face à une exclusion des canaux ainsi qu'à des obligations d'étiquetage d'avertissement, limitant la valeur de la promotion ciblant les enfants autour des points d'accès scolaires couverts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Échelle des Sablés et Croissance des Cookies en BarreLes cookies au beurre, sablés et nature ont représenté une part de 32,98 % de la taille du marché des cookies en 2026, ce qui en fait le segment le plus important. Walker's Shortbread produisait environ 2 millions de doigts de sablés par jour en 2025, son produit le plus vendu. Ce volume illustre la base de fabrication derrière un format de sablé établi et l'importance commerciale d'un produit phare. Pour un fournisseur opérant à cette échelle, une production reproductible devient un moyen central de soutenir une grande franchise de produits. Un concurrent cherchant à égaler l'approvisionnement en doigts de sablés de Walker's aurait besoin d'un débit de cuisson quotidien comparable, de sorte que l'échelle de production devient un obstacle concurrentiel au-delà du développement d'une recette similaire.
Les cookies en barre sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 5,6 % de 2027 à 2032. La découpe d'une plaque cuite en barres uniformes fournit un format adapté aux portions individuelles portables. Pour les acheteurs qui mangent en déplacement, la barre peut servir de snack contenu ou d'alternative légère au petit-déjeuner. Un producteur peut définir le poids unitaire par les dimensions de la coupe et adapter la barre obtenue à un emballage individuel. Les fournisseurs de cookies en barre peuvent utiliser une portion individuelle emballée pour répondre au grignotage matinal sans demander aux acheteurs de gérer un assortiment en vrac.



Par Catégorie :
Échelle Conventionnelle et Spécialisation Sans AllergènesLes cookies conventionnels ont représenté une part de marché de 91,54 % en 2026, ce qui en fait le segment le plus important. En juillet 2025, Mondelēz España a inauguré un four entièrement électrique pour les cookies Oreo dans son usine de Viana en Navarre, avec 3 400 kg/h de capacité de production supplémentaire. Cet ajout illustre le renouvellement industriel derrière un produit de cookie conventionnel établi. Pour un producteur proposant ce type de cookie, les produits établis peuvent rester au cœur des investissements de processus ainsi que de la production courante. La marge de production ainsi dégagée offre à une marque conventionnelle établie une voie vers la montée en échelle grâce à la technologie de cuisson ainsi qu'à l'attrait de ses produits existants.
Les cookies sans allergènes sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 6,3 % de 2027 à 2032. En juin 2026, Dr. Schär a annoncé qu'un investissement récent avait modernisé les infrastructures et la technologie de production de son site de biscuits et snacks salés de Dreihausen. Dr. Schär exploite une installation de production sans gluten à Dreihausen, avec des biscuits distribués dans le monde entier. Cela place l'offre de biscuits dans un environnement de fabrication spécialisé, tandis que les modernisations servent également un site de snacks plus large. Pour un fournisseur sans gluten distribuant des biscuits dans le monde entier, la capacité spécialisée du site soutient la portée de l'offre ainsi que son positionnement diététique.

Par Canal de Distribution :
Portée des Supermarchés et Croissance de la Livraison en LigneLes hypermarchés et supermarchés constituaient le segment le plus important, représentant 38,89 % des dépenses de détail en cookies en 2026. L'Indice de Détail Brésilien de NielsenIQ a enregistré 146 464 tonnes métriques de ventes de la catégorie biscuits au sens large dans les grands supermarchés en 2025, en baisse de 2,7 % par rapport à 2024. Cet exemple combine un débit physique considérable avec des volumes de biscuits en baisse dans les grands supermarchés brésiliens. Pour les fournisseurs de cookies utilisant ce circuit, l'accès à un grand canal de distribution ne garantit pas en soi que la demande unitaire augmentera. Une grande empreinte en supermarchés peut soutenir un débit substantiel de biscuits même lors d'une année de déclin, de sorte que la croissance des cookies nécessite un argumentaire spécifique au produit en plus du référencement dans le canal.
Les détaillants en ligne sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 6,2 % de 2027 à 2032. En mars 2025, Tiff's Treats a lancé un point de vente exclusivement en livraison desservant Burleson, Seagoville et Laredo, au Texas. Au cours de la semaine du 7 octobre 2025, son Dubai Chocolate Cookie s'était épuisé 4 fois sur plusieurs marchés, avec plus de 10 000 fans rejoignant une liste d'attente avant le relancement du prochain lot cette semaine-là. Le modèle de point de vente et la liste d'attente illustrent deux outils commerciaux distincts, élargissant la couverture de livraison et organisant l'intérêt pour les lots limités. Les ruptures de stock et la liste d'attente rendent la disponibilité des lots commercialement déterminante même lorsque la couverture de livraison existe, car l'intérêt ne peut se transformer en commande que lorsque les cookies sont disponibles.
Par Type d'Emballage :
Échelle des Emballages Souples et Croissance des CartonsLes sachets et pochettes constituaient le segment le plus important, représentant 62,8 % des dépenses de détail en cookies en 2026. Dans une interview, Bill Quigg, président de More Than A Bakery, a déclaré que son opération de cookies et crackers dans le Kentucky pouvait remplir des sachets verticaux de une demi-once à 11 ou 12 onces et fournir des emballages bag-in-box pour la distribution au détail. Cet exemple de boulangerie mixte place la capacité d'ensachage sur des petits et grands formats au sein d'une même opération de fabrication. Pour un fournisseur de cookies choisissant des emballages souples, les tailles de sachets disponibles chez le producteur peuvent déterminer l'unité de vente finale. La présentation en rayon doit s'inscrire dans les capacités d'emballage du producteur de cookies, car ces capacités contraignent les choix d'emballage pouvant atteindre la fabrication.
Les cartons sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 5,5 % de 2027 à 2032. Une boîte pliante peut organiser plusieurs cookies en un assortiment défini, offrant aux détaillants une surface d'exposition et aux acheteurs de cadeaux une présentation soignée. Pour les producteurs de cookies, adapter les dimensions de la boîte à l'assortiment peut maintenir l'emballage extérieur compact tout en préservant l'espace pour l'arrangement de produits prévu. D'autres emballages comprenaient une boîte cadeau de collection dans la collection de cookies en édition limitée de Cheryl's Cookies avec glaçage au beurre Frank's RedHot lancée en janvier 2025. Les fournisseurs de cartons peuvent se différencier par l'adéquation entre l'assortiment et la boîte, l'unité de vente au détail ou de cadeau déterminant le cahier des charges de l'emballage.
Analyse géographique
Marché des Cookies en Europe
L'Europe a représenté 32,96 % de la taille du marché des cookies en 2026, ce qui en fait la principale géographie. Biscuit International, producteur de biscuits et substituts de pain sous marque de distributeur, compte 30 usines en Europe. En mars 2026, le Portugal a autorisé le fonctionnement continu jusqu'en 2027 de l'installation de biscuits et produits de boulangerie de Vieira de Castro Produtos Alimentares à Vila Nova de Famalicão, après justification technique et économique invoquant un volume de commandes extraordinaire et des délais contractuels. Le réseau et l'autorisation illustrent deux sources distinctes de flexibilité d'approvisionnement, la couverture des usines de marque de distributeur étant complétée par la capacité juridique d'un producteur individuel à prolonger ses heures d'exploitation.
Marché des Cookies en Amérique du Sud
L'Amérique du Sud est prévue comme la géographie à la croissance la plus rapide, avec un CAGR de 6,4 % de 2027 à 2032. En mars 2026, Nestlé Équateur a inauguré une ligne de cookies automatisée dans son usine de Guayaquil au sud, avec une capacité de production de cookies supplémentaire annoncée de 800 tonnes métriques. Caricias a déplacé son opération plus large de biscuits et boulangerie vers une usine de 6 800 mètres carrés à Rosario en juillet 2025, une installation 5 fois plus grande que son site précédent. Dans le commerce de détail brésilien, les biscuits enrobés et les cookies représentaient ensemble 10,3 % du chiffre d'affaires de la catégorie biscuits de janvier à juin 2026. Avec une capacité de cookies supplémentaire en Équateur et davantage d'espace d'usine en Argentine, les producteurs disposent d'une base physique plus large pour répondre à la demande locale.
Le guide 2026 du Département du Commerce des États-Unis sur le Guatemala identifie GAMA comme la principale marque de cookies du Guatemala. En Asie-Pacifique, le groupe APAC BFB de Monde Nissin a fabriqué, distribué et commercialisé une gamme de biscuits plus large, incluant des cookies et des sandwichs de cookies, principalement aux Philippines en 2025. Le lancement de Biscoff par Mondelēz Inde en novembre 2025 a utilisé la production d'un site partenaire au Rajasthan dans le cadre d'un accord de licence avec Lotus Bakeries. Au sein du Moyen-Orient et de l'Afrique, Sunveat Foods Limited produit des biscuits et des gaufrettes à Thika, au Kenya, pour les consommateurs et les entreprises d'Afrique de l'Est. Les entrants qui font face à GAMA au Guatemala ou à Monde Nissin aux Philippines doivent concurrencer des positions de marque établies ou d'approvisionnement intégré, tandis que le site partenaire de Mondelēz Inde illustre comment l'accès à la production peut être sécurisé par le biais de licences.
Éditions régionales
Cadre Réglementaire et Perspectives
Certaines exigences d'étiquetage sont comparées du point de vue des fabricants et importateurs vendant des cookies emballés. Les symboles nutritionnels déclenchés par les nutriments au Canada et les exigences en langue arabe en Arabie Saoudite imposent des adaptations différentes à une offre par ailleurs éligible. La distinction commerciale réside dans le travail spécifique à chaque pays nécessaire pour aligner les informations sur le produit, la présentation de l'emballage et les allégations avec les obligations applicables.
Tableau Réglementaire
| Facteur de décision | Canada | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence canadienne d'inspection des aliments | Autorités des États et offices locaux de contrôle alimentaire | Administration d'État pour la Réglementation du Marché | Anvisa | Autorité Saoudienne des Aliments et des Médicaments |
| Principaux instruments ou orientations | Symboles nutritionnels pour les aliments préemballés atteignant les seuils de graisses saturées, de sucre ou de sodium, sous réserve d'exemptions et d'interdictions de symboles | Règlement 1169/2011 sur l'information des consommateurs en matière alimentaire ; transition de l'étiquetage des emballages alimentaires dans l'UE à partir de 2028 | GB 7718-2025 et Mesures synchronisées de Supervision des Étiquettes Alimentaires, prévues pour le 16 mars 2027 | RDC 429/2020 et IN 75/2020 sur l'information nutritionnelle et les allégations | Règles de langue d'étiquetage SFDA.FD/GSO 9 ; divulgation des allergènes SFDA.FD GSO 2810:2025 |
| Effet commercial | Évaluation du profil nutritionnel et symboles conformes pour les aliments préemballés concernés | Informations obligatoires pour les consommateurs en matière alimentaire et adaptation programmée de l'étiquetage des emballages | Préparation au marquage obligatoire des allergènes et aux informations sur l'emballage extérieur de la plus petite unité de vente | Tableaux nutritionnels, étiquettes frontales conditionnelles et allégations nutritionnelles conformes | Informations en arabe ; toute langue supplémentaire doit correspondre identiquement |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Durcissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Pour les fabricants et importateurs, la note Moyen reflète le travail d'adaptation dans le cadre de réglementations établies, notamment les étiquettes déclenchées par les nutriments au Canada et au Brésil, les informations pour les consommateurs en matière alimentaire en Allemagne, l'étiquetage des aliments préemballés en Chine et les obligations de langue arabe et d'allergènes en Arabie Saoudite. Le système d'étiquetage des emballages de l'UE prévu en Allemagne à partir de 2028 et le passage de la Chine du marquage recommandé au marquage obligatoire des allergènes le 16 mars 2027 soutiennent le Durcissement. L'absence de changement au Canada fait suite à l'échéance du 1er janvier 2026, tandis que l'autorisation par le Brésil le 8 juillet 2026 d'une consultation de 90 jours sur les déclarations d'ingrédients, les technologies d'étiquetage et l'étiquetage des aliments irradiés a lancé un examen plutôt qu'imposé des obligations définitives. L'absence de changement en Arabie Saoudite reflète les obligations établies en matière d'arabe et de traduction correspondante, ainsi qu'un instrument sur les allergènes entré en vigueur à l'approbation car une réglementation nationale correspondante existait.
Étapes de la Chaîne de Valeur
La capture de valeur diffère selon la formulation des ingrédients, la production de biscuits et la distribution gérée par le producteur. Ingredion fournit des ingrédients et une expertise en formulation pour les cookies et biscuits. Mondelēz fabrique et vend des biscuits et snacks de boulangerie, y compris des cookies, et achète des ingrédients et des matériaux d'emballage pour cette activité plus large. Les fournisseurs d'ingrédients tirent leurs revenus des intrants, tandis que les activités d'usine et de mise sur le marché d'un producteur intégré contribuent au même chiffre d'affaires du produit fini.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en ingrédients et formulation | Fournisseurs d'ingrédients de boulangerie tels qu'Ingredion | Ventes d'ingrédients | Traduire un cahier des charges produit en une spécification d'ingrédients réalisable | Utiliser le soutien à la formulation lors de la qualification des ingrédients |
| Production et emballage de biscuits | Producteurs de biscuits tels que Mondelēz International Inc. et Lotus Bakeries NV | Ventes de produits finis | Mettre en service commercial les lignes de produits individuelles | Confier la production de cookies à des jalons de livraison définis |
| Distribution | Distributeurs de snacks intégrés tels que Mondelēz International Inc. | Ventes de produits via les réseaux de distribution | Coordonner les circuits directs et tiers | Adapter les rôles d'entrepôt et de livraison à la couverture de marché visée |
| Source: Mordor Intelligence | ||||
Fin 2025, Lotus Bakeries avait livré les premiers cookies Biscoff de son installation de Chonburi en Thaïlande à ses clients. La première phase a été achevée vers la fin du premier semestre 2026, et Lotus Bakeries a annoncé sa pleine opérationnalité en août 2026. Cette base opérationnelle place la production de cookies dans la région de croissance Asie-Pacifique visée, permettant à la fabrication et aux livraisons aux clients régionaux de se développer autour du même site d'approvisionnement.
Paysage concurrentiel
Concentration du Marché
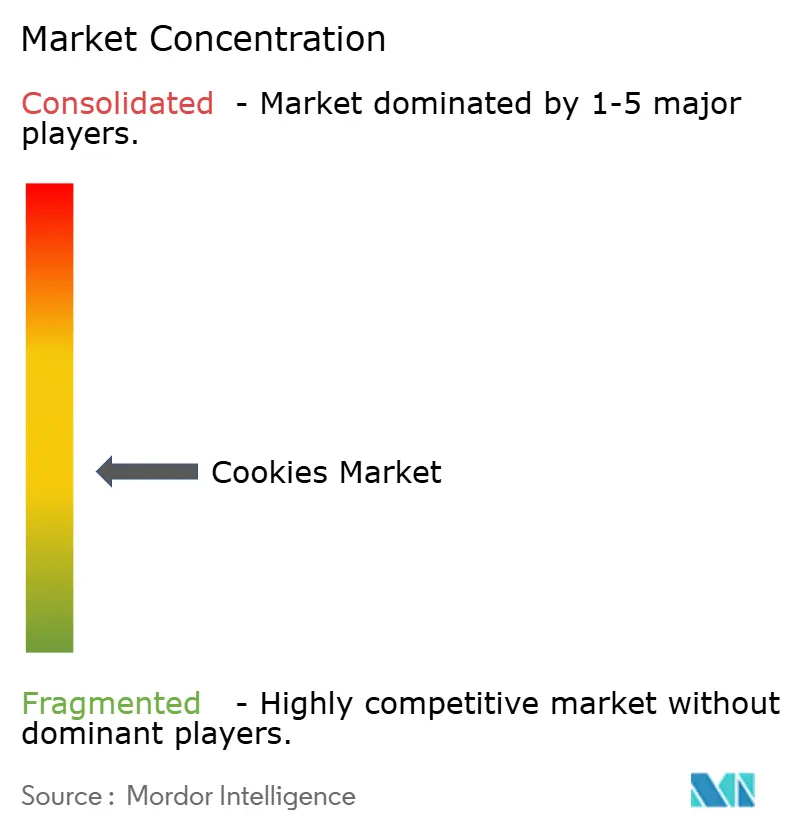
La concurrence est modérément fragmentée, avec le producteur de cookies Mondelēz International Inc., Ferrero International S.A., le producteur de biscuits Britannia Industries Ltd., Grupo Bimbo S.A.B. de C.V. et General Mills Inc. aux côtés d'entreprises nationales de biscuits. Grupo Bimbo liste les cookies parmi ses catégories de produits, et General Mills commercialise la pâte à cookies réfrigérée Pillsbury pour la pâtisserie à domicile. Burton's Biscuit Company, fabricant des Maryland Cookies, Jammie Dodgers et Wagon Wheels, et Fox's Biscuits sont des entreprises affiliées à Ferrero qui se situent en dehors des états financiers consolidés et de la gouvernance de Ferrero International S.A. Fox's Burton's Company Group Limited (FBC UK) a rapporté une part de 13 % des biscuits sucrés de marque au Royaume-Uni pour l'exercice clos le 31 août 2025, en hausse de 0,5 point de pourcentage par rapport à 2024.[3] Les entreprises nationales de biscuits disposant de positions significatives dans leur catégorie nationale peuvent défier les fournisseurs multinationaux diversifiés grâce à une franchise géographique plus étroite.
En septembre 2026, Ferrero et Fine Biscuits Company ont inauguré une ligne de production de Nutella Cookies à Nieppe, en France, le seul site de fabrication du produit en Europe. Ce point d'approvisionnement européen dédié donne à la nouvelle proposition de cookies une base de fabrication liée à sa commercialisation régionale. Les choix d'équipements antérieurs de Britannia ont répondu à différents processus de biscuits, avec des importations au cours de l'exercice 2024-25 d'une machine à sandwicher Jim Jam à 4 voies pour Jhagadia et d'une ligne de production de gaufrettes pour l'usine de Gwalior de sa filiale. Nieppe concentre l'approvisionnement européen en Nutella Cookies sur un seul site, tandis que les lignes de sandwichage et de gaufrettes distinctes de Britannia donnent aux concurrents des capacités de fabrication distinctes à égaler avant de pouvoir concurrencer sur ces formats.
General Mills a annoncé la pâte à cookies réfrigérée Pillsbury BIG COOKIES en mai 2025, avec 3 variétés en packs de 6 et une disponibilité prévue chez Walmart ce mois de mai et dans les détaillants nationaux cet été. FBC UK a lancé Maryland S'wich en juillet 2025, le décrivant comme le premier sandwich de cookies aux pépites de chocolat au Royaume-Uni, disponible dans 8 détaillants britanniques. Depuis le 5 janvier 2026, les règles britanniques ont restreint la publicité payante pour les biscuits sucrés et cookies identifiables répondant au critère du profil nutritionnel par les fabricants ou vendeurs d'aliments comptant au moins 250 employés. Les produits concernés ne peuvent pas être annoncés à la télévision avant 21 h ni dans des publicités en ligne payantes à tout moment. Les concurrents dans les cookies font face à un choix de formulation aux conséquences directes sur le marketing, car un format distinctif seul ne supprime pas la restriction liée au profil nutritionnel.
Leaders du secteur des cookies
-
Mondelēz International Inc.
-
Ferrero International S.A.
-
Britannia Industries Ltd.
-
Grupo Bimbo S.A.B. de C.V.
-
General Mills Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cookies Entreprises couvertes dans ce rapport
- Mondelēz International Inc.
- Ferrero International S.A.
- The Campbell's Co.
- General Mills Inc.
- PepsiCo Inc.
- Grupo Bimbo S.A.B. de C.V.
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Nestlé S.A.
- Anmol Industries Limited
- Lotus Bakeries NV
- Kellanova
- Bahlsen GmbH and Co. KG
- Lotte Wellfood Co. Ltd.
- Unibic Foods India Pvt Ltd
- Sarjena Foods Pvt. Ltd.
- Orkla ASA
- J and J Snack Foods Corp.
- Gullón S.A.
- Barilla Holding S.p.A.
Opportunités Clés pour les Acteurs du Marché
La refonte des emballages crée des opportunités distinctes pour les producteurs et importateurs de cookies desservant l'Union Européenne. Le Règlement sur les Emballages et les Déchets d'Emballages a commencé à s'appliquer le 12 août 2026, avec une exigence générale de recyclabilité, tandis que les critères harmonisés de conception pour le recyclage suivent un calendrier ultérieur lié aux actes délégués. Ce séquençage crée un besoin de travaux qui séparent la conformité des matériaux du développement plus long des conceptions d'emballages. Les fournisseurs peuvent traiter différentes décisions dans cette séquence sans considérer chaque changement d'emballage comme un projet de remplacement complet.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services de conception pour la recyclabilité | L'application du RPPE a débuté le 12 août 2026 ; les critères de conception harmonisés suivent ultérieurement, selon les actes délégués | Producteurs de cookies plaçant des produits emballés sur le marché de l'UE | Développer des spécifications d'emballage adaptables pour des exigences progressives | L'évolution des critères techniques complique les choix de conception finale | Concepteurs d'emballages et convertisseurs qualifiés |
| Qualification des matériaux en contact alimentaire | Les limites PFAS ont été appliquées à partir du 12 août 2026 lorsqu'un autre acte de l'UE n'interdit pas déjà l'emballage concerné | Producteurs et importateurs utilisant des emballages de cookies en contact alimentaire | Vérifier les matériaux par rapport aux limites applicables avant de qualifier les remplacements | Démontrer la conformité pour chaque spécification de matériau pertinente | Prestataires de tests de matériaux et fournisseurs d'emballages conformes |
| Minimisation fonctionnelle des emballages | Les fabricants et importateurs font face à une échéance de minimisation du poids et du volume au 1er janvier 2030 | Fabricants et importateurs de cookies approvisionnant l'UE | Repenser les dimensions des emballages et l'utilisation des matériaux autour de la fonctionnalité requise | Les réductions doivent préserver la fonctionnalité, en tenant compte de la forme et du matériau | Ingénieurs en emballage et convertisseurs capables de valider les emballages repensés |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est la qualification coordonnée des emballages, car les obligations portent sur des propriétés différentes et ont des calendriers de mise en œuvre différents. En vertu de l'article 5(5), un taux de fluor total supérieur à 50 mg/kg oblige le fabricant, l'importateur ou l'utilisateur en aval à fournir au fabricant ou à l'importateur, sur demande, une preuve quantifiant les PFAS ou le fluor non-PFAS, faisant de la documentation une partie de la qualification. Les fournisseurs capables de relier ces décisions peuvent offrir un service plus utile qu'une substitution de matériau évaluée isolément. Cela crée un rôle pratique pour l'ingénierie et la vérification aux côtés de la vente de matériaux d'emballage.
Développements industriels récents dans Marché des Cookies
- Sep 2026 : Ferrero et Fine Biscuits Company ont inauguré une ligne de production de Nutella Cookies à Nieppe, en France, le seul site de fabrication du produit en Europe.
- Août 2026 : Lotus Bakeries a annoncé la pleine opérationnalité de la première phase de son installation de production Biscoff à Chonburi, en Thaïlande.
- Mars 2026 : Nestlé Équateur a inauguré une ligne de cookies automatisée dans son usine de Guayaquil au sud, avec une capacité de production de cookies supplémentaire annoncée de 800 tonnes métriques.
Marché des Cookies Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché mondial des cookies mesure les dépenses annuelles des consommateurs en cookies vendus via les circuits de détail et canaux similaires dans le monde entier. Il couvre les produits de cookies courants et de spécialité dans leurs formats disponibles, catégories, canaux de vente et emballages.
Exclusions du périmètre : Les desserts de boulangerie en magasin vendus comme articles non emballés, les snacks sucrés non-cookies où les cookies ne constituent pas la forme de produit principale, et les ingrédients de cookies vendus séparément, notamment la farine, le sucre, les matières grasses et le cacao, sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Cookies en barre
- Cookies moulés/déposés
- Cookies sandwichs et fourrés à la crème
- Gaufrettes et cookies roulés
- Beurre/sablé et nature
- Autres (macarons, meringues, etc.)
- Par catégorie
- Conventionnel
- Sans allergènes
- Par circuit de distribution
- Hypermarchés/supermarchés
- Épiceries de proximité
- Détaillants spécialisés
- Détaillants en ligne
- Autres circuits de distribution
- Par type d'emballage
- Sachets souples, sachets
- Boîtes
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche secondaire s'appuie sur des sources telles que les statistiques PRODCOM d'Eurostat pour la valeur et le volume comparables de la production vendue par produit, les données commerciales FAOSTAT pour les signaux d'importation et d'exportation liés aux cookies là où les codes produits le permettent, les réglementations américaines sur l'étiquetage électronique des aliments pour le contexte des produits et des allégations, et les textes du Codex Alimentarius pour les définitions et normes alimentaires internationales. Ces sources aident les analystes à distinguer les ventes de cookies finis de la production, du commerce, des ingrédients et des données réglementaires, tandis que les classifications par pays et les codes produits sont vérifiés avant utilisation.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse économique réputée aident à identifier l'exposition aux ventes de cookies, la capacité des usines, les lancements de produits, les actions tarifaires et les changements de canaux. Ces indicateurs sont recoupés avec les données publiques de production, de commerce et de réglementation. Les sources citées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées cibleraient les fabricants de cookies, les détaillants, les distributeurs et les spécialistes de l'emballage ou de la catégorie, avec des répondants sélectionnés selon la taille des entreprises et les fonctions pertinentes pour les ventes mondiales de cookies au détail. Leurs contributions vérifieraient les données secondaires sur les prix de vente aux consommateurs, la couverture des canaux, le mix produit, la demande régionale et le calendrier des lancements ou des changements de capacité, tandis que les divergences non résolues seraient tracées jusqu'aux définitions, périodes ou unités et triangulées avec des données indépendantes avant inclusion.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Petits acteurs : 20 % | Managers : 45 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Le modèle part d'une approche descendante avec les dépenses mondiales des consommateurs en cookies finis, puis répartit la valeur selon les découpages produit, catégorie, canal, emballage et géographique du rapport en utilisant le mix de ventes déclaré, la présence en détail et la disponibilité des produits. Les analystes suivent la direction des ventes et des expéditions de cookies, les changements de prix de détail et de mix produit, les tendances de consommation des ménages et de la population, ainsi que les changements de coûts des intrants ou de réglementation susceptibles d'affecter la tarification, la reformulation ou l'approvisionnement. Les indicateurs sont comparés entre pays et périodes avant que leur contribution aux prévisions ne soit fixée. Une régression multivariée peut relier la valeur historique du marché à ces indicateurs de demande et de prix lorsque les observations sont suffisamment cohérentes, tandis que l'analyse de scénarios traite les changements structurels tels que le nouvel accès aux canaux ou les règles alimentaires qui n'ont pas de relation historique stable. Des vérifications ascendantes sélectives utilisent les ventes déclarées des fournisseurs ou le prix de vente moyen échantillonné multiplié par le volume de détail estimé pour tester les totaux du marché et les principales parts régionales ou par canal. Les observations manquantes sont comblées par la série publique comparable la plus proche, ajustée pour la couverture et le calendrier connus, et signalées pour examen par les analystes. Les experts primaires vérifient si les indicateurs sélectionnés et les trajectoires de prévision au niveau des variables qui en résultent correspondent aux conditions d'achat, de tarification et de mise sur le marché observées, et les divergences sont réconciliées avec les données avant que les parts de segment ne soient finalisées.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les divulgations des entreprises, les séries officielles de production et de commerce, les signaux de détail et de canal, et les données primaires, puis vérifient les évolutions d'une année sur l'autre, les totaux de parts, les conversions d'unités et la variance des prévisions par rapport aux indicateurs indépendants. Les anomalies sont tracées jusqu'aux définitions des sources, au calendrier, à la devise ou à la couverture et examinées par un second analyste avant validation. Un nouveau contact est déclenché lorsqu'une réponse importante entre en conflit avec un dépôt plus récent, un lancement ou une fermeture documenté, ou un autre signal indépendant. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsqu'un événement important modifie les prix, la réglementation, la production ou la distribution des cookies, et soumis à une nouvelle vérification des sources et des calculs avant livraison.
Estimation du Marché des Cookies par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Le marché mondial des cookies mesure les dépenses annuelles des consommateurs en cookies vendus via les circuits de détail et canaux similaires dans le monde entier. Le modèle part d'une approche descendante avec les dépenses mondiales des consommateurs en cookies finis, puis répartit la valeur selon les découpages produit, catégorie, canal, emballage et géographique du rapport en utilisant le mix de ventes déclaré, la présence en détail et la disponibilité des produits.
Les principaux écarts méthodologiques sont traités par une frontière de transaction cohérente, des données de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent les divulgations des entreprises, les séries officielles de production et de commerce, les signaux de détail et de canal, et les données primaires, puis vérifient les évolutions d'une année sur l'autre, les totaux de parts, les conversions d'unités et la variance des prévisions par rapport aux indicateurs indépendants.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 17,95 milliards USD (2027) | |
| Consultance Mondiale A | 32,5 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 81,1 % à la valeur 2027 de ce rapport de 17,95 milliards USD, 2 ans plus tard. |
| Consultance Mondiale B | 42,3 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 135,7 % à la valeur 2027 de ce rapport de 17,95 milliards USD, 2 ans plus tard. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les divulgations des entreprises, les séries officielles de production et de commerce, les signaux de détail et de canal, et les données primaires, puis vérifient les évolutions d'une année sur l'autre, les totaux de parts, les conversions d'unités et la variance des prévisions par rapport aux indicateurs indépendants.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cookies et ses perspectives de croissance ?
La taille est estimée à 17,15 milliards USD en 2026 et projetée à 17,95 milliards USD en 2027, pour atteindre 22,21 milliards USD d'ici 2032, avec un CAGR de 4,35 % de 2027 à 2032.
Qu'est-ce qui soutient la demande de cookies ?
Les occasions de consommation définies et les offres enrichies en nutriments soutiennent le développement de produits. En février 2026, ChunkyFit a annoncé une distribution dans plus de 80 points de vente au détail aux États-Unis, dont Scheels et certains franchisés GNC.
Quel type de produit domine les ventes de cookies ?
Les cookies au beurre, sablés et nature ont représenté 32,98 % des dépenses de détail en cookies en 2026, le segment de type de produit le plus important.
Quelles entreprises sont les principaux concurrents dans les cookies ?
Les principaux acteurs comprennent Mondelēz International Inc., Ferrero International S.A., Britannia Industries Ltd., Grupo Bimbo S.A.B. de C.V. et General Mills Inc.
Quel est le principal défi pour les fournisseurs de cookies ?
La volatilité des coûts des ingrédients peut compliquer la tarification. CRISIL a rapporté une inflation en glissement annuel de 3 % pour le sucre et de 11 % pour le lait parmi les principales matières premières de Britannia en Inde au premier trimestre de l'exercice 2027.
Quelle région domine les dépenses en cookies et laquelle connaît la croissance la plus rapide ?
L'Europe détenait 32,96 % des dépenses de détail en cookies en 2026. L'Amérique du Sud est prévue comme la région à la croissance la plus rapide avec un CAGR de 6,4 % de 2027 à 2032.