
Analyse du marché de l'automatisation des entrepôts par Mordor Intelligence
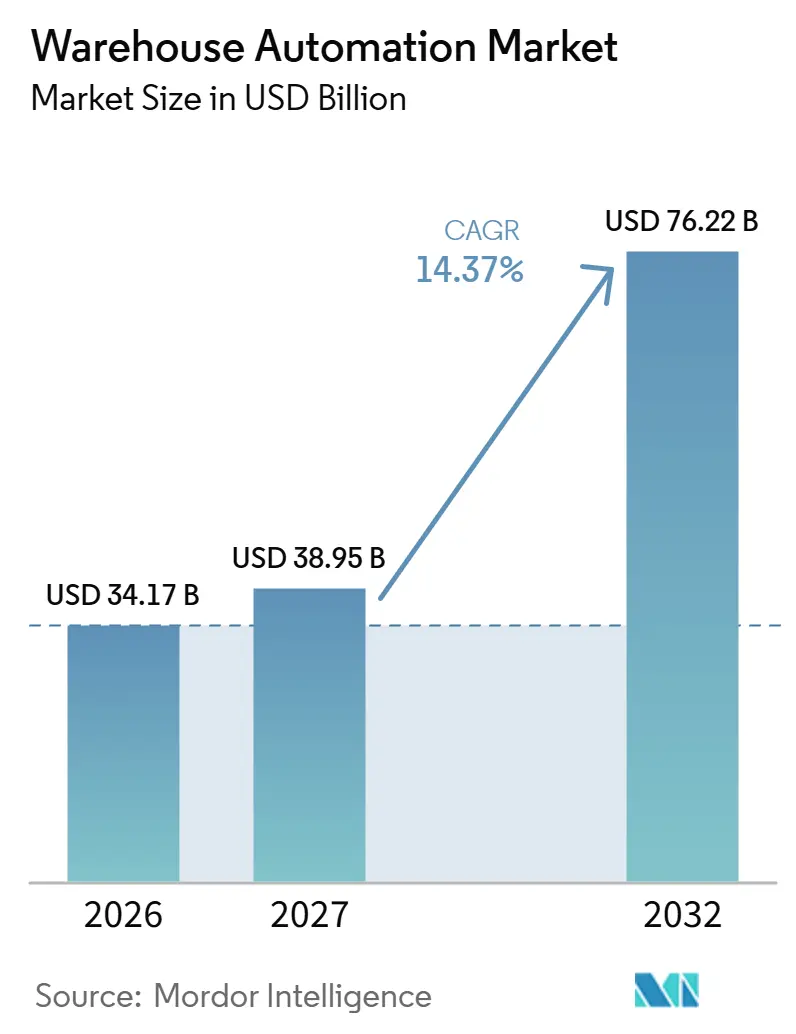
La taille du marché de l'automatisation des entrepôts était évaluée à 34,17 milliards USD en 2026 et estimée à croître de 38,95 milliards USD en 2027 pour atteindre 76,22 milliards USD d'ici 2032, à un CAGR de 14,37 % durant la période de prévision (2027-2032).
La croissance de la demande en e-commerce aux États-Unis et l'exposition aux coûts de main-d'œuvre renforcent l'argumentaire en faveur d'une exécution répétable des commandes en entrepôt. Les robots mobiles autonomes (AMR) et l'intégration logicielle réutilisable peuvent rendre la capacité plus adaptable, tandis que l'accès sous forme de service réduit les engagements initiaux de propriété. Les exigences en capital et en bâtiment pour les systèmes de stockage et de récupération entièrement automatisés rendent les mises à niveau sélectives d'entrepôts commercialement importantes en Europe. La concurrence se concentre par conséquent sur la connexion des équipements physiques avec l'exécution des tâches et le support, en étendant les relations fournisseurs sur le déploiement, l'exploitation et la modernisation.
Points clés du rapport
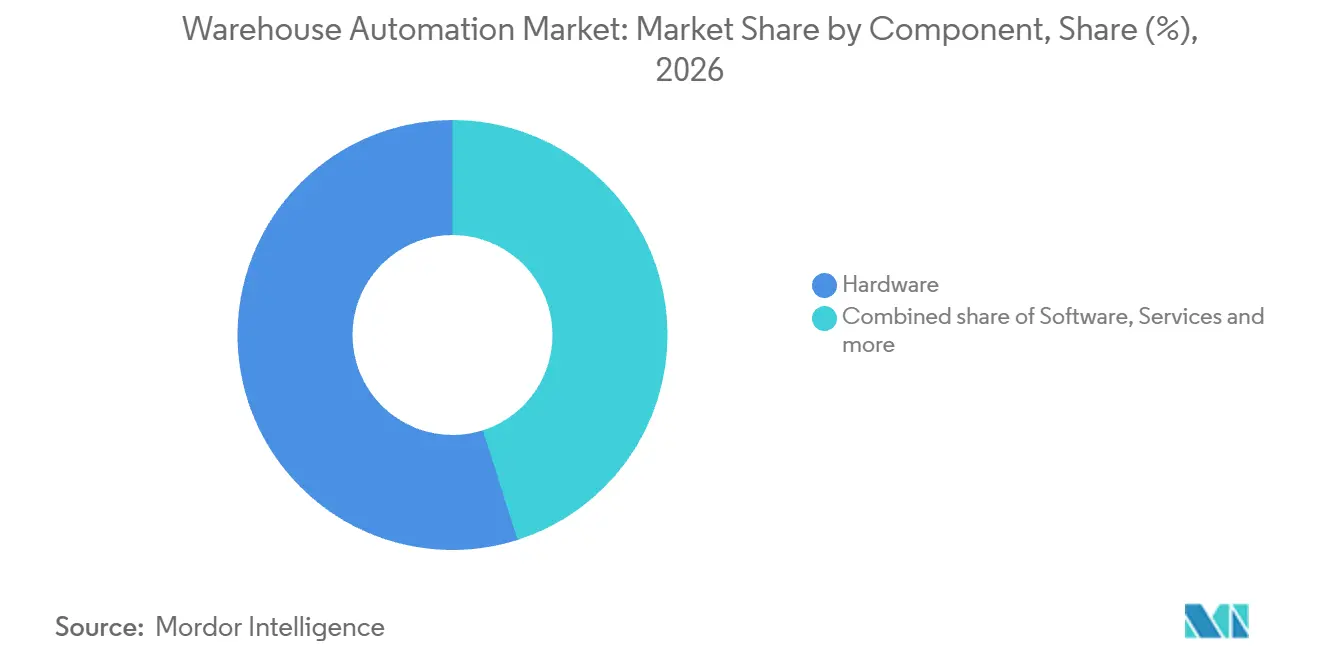
- Par composant, le matériel détenait une part de marché de l'automatisation des entrepôts de 54,9 % en 2026, tandis que le logiciel est le segment à la croissance la plus rapide avec un CAGR de 15,2 % durant 2027-2032.
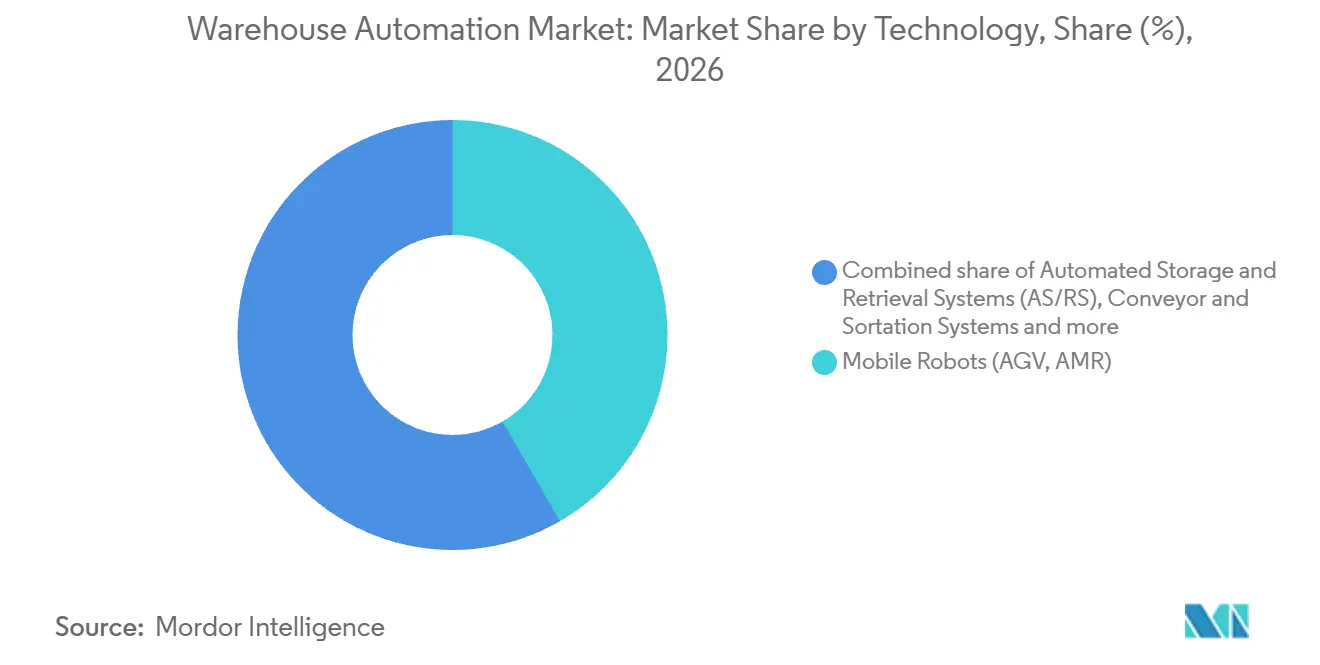
- En termes de technologie, les robots mobiles représentaient une part de 41,66 % de la taille du marché de l'automatisation des entrepôts en 2026, tandis que les robots de préparation à la pièce devraient connaître la croissance la plus rapide avec un CAGR de 15,6 % durant 2027-2032.
- Le commerce de détail et l'e-commerce ont dominé les secteurs d'utilisation final avec 28,29 % des revenus en 2026, et le segment pharmaceutique et de la santé devrait connaître la croissance la plus rapide avec un CAGR de 15,1 % durant 2027-2032.
- Parmi les tailles d'entrepôts, les installations moyennes de 50 000 à 200 000 pieds carrés détenaient 36,79 % des revenus en 2026, tandis que les petites installations de moins de 50 000 pieds carrés devraient connaître la croissance la plus rapide avec un CAGR de 15,5 % durant 2027-2032.
- La préparation et l'emballage des commandes ont dominé les fonctions d'application avec une part de 32,26 % en 2026, et le traitement des retours devrait connaître la croissance la plus rapide avec un CAGR de 14,7 % durant 2027-2032.
- Selon les modèles de propriété, la logistique tierce partie et les entrepôts sous contrat ont capturé 39,11 % des revenus en 2026, tandis que le segment gouvernement et défense devrait connaître la croissance la plus rapide avec un CAGR de 14,9 % durant 2027-2032.
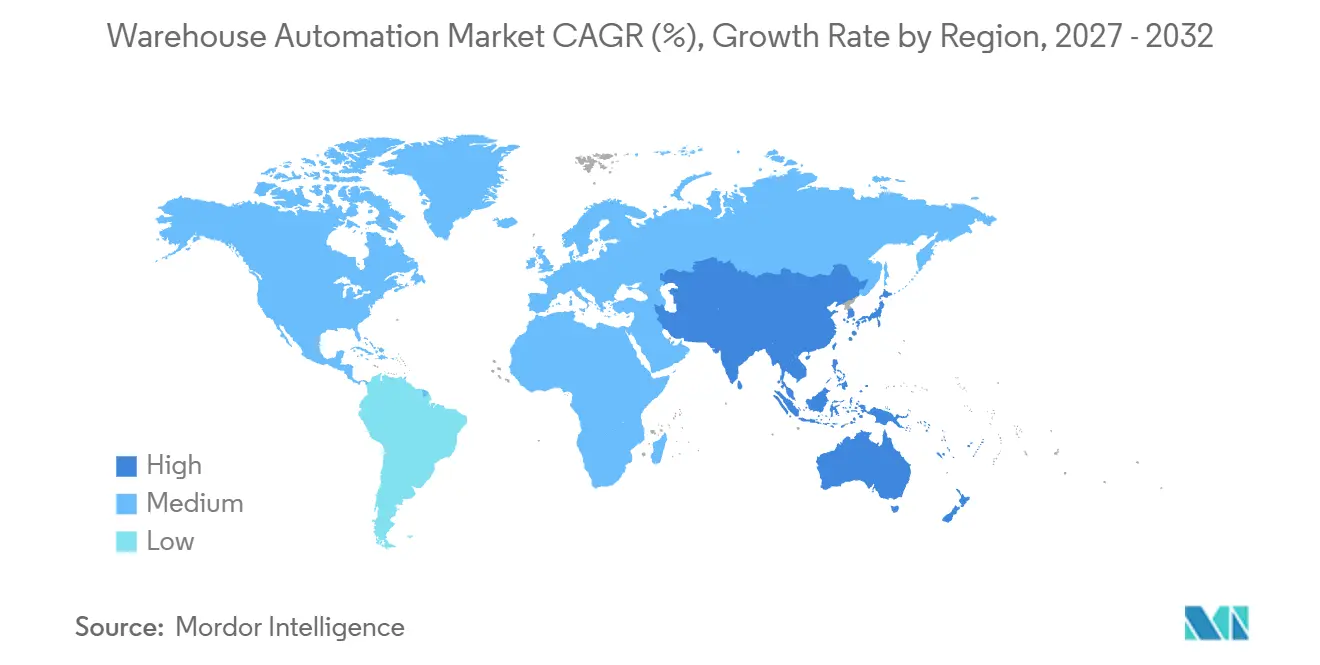
- Par région, l'Amérique du Nord détenait la plus grande part à 35,18 % en 2026, et l'Asie-Pacifique est le marché régional à la croissance la plus rapide avec un CAGR de 16,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique et attentes en matière de livraison du dernier kilomètre | +5.1% | États-Unis et Union européenne | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre et inflation salariale croissante | +4.5% | Sites de transport et de stockage de l'Union européenne | Court terme (≤ 2 ans) |
| Retour sur investissement rapide des flottes de robots mobiles autonomes et de véhicules à guidage automatique prêts à l'emploi | +3.6% | Sites d'exécution des commandes en Asie-Pacifique | Court terme (≤ 2 ans) |
| La robotique en tant que service réduisant les obstacles aux dépenses d'investissement | +2.6% | Sites d'exécution des commandes e-commerce en Allemagne | Court terme (≤ 2 ans) |
| Mandats d'efficacité énergétique liés aux critères ESG | +1.4% | Sites industriels de l'Union européenne et du Japon | Moyen terme (2-4 ans) |
| Méga-hubs induits par la relocalisation nécessitant une automatisation à haute densité | +1% | Sites de fabrication aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'e-commerce et attentes en matière de dernier kilomètre
Les détaillants répondant à une demande en ligne croissante ont un argumentaire plus solide pour automatiser la préparation des commandes en entrepôt sur des périodes de vente successives. Le Bureau du recensement des États-Unis a estimé que les ventes de commerce de détail en ligne aux États-Unis ont augmenté de 12,2 % (±0,9 %) d'une année sur l'autre au deuxième trimestre 2026. Cette estimation a été ajustée pour les variations saisonnières, mais pas pour les variations de prix. Dans l'Union européenne, 78 % des personnes ayant utilisé Internet au cours des 12 mois précédents ont acheté ou commandé des biens ou des services en ligne à des fins privées en 2025. Pour les détaillants, un canal de vente en croissance et une habitude d'achat établie augmentent la valeur commerciale de la préparation fiable des commandes individuelles.
Pénuries de main-d'œuvre et inflation salariale croissante
La rareté des effectifs et la hausse des salaires horaires renforcent différents aspects de l'argumentaire en faveur de l'automatisation pour les opérateurs d'entrepôts. Dans une enquête 2025 auprès des lecteurs de Logistics Management, 21 % ont sélectionné la pénurie de main-d'œuvre en entrepôt parmi jusqu'à 3 défis ayant le plus grand impact sur la chaîne d'approvisionnement au cours des 3 années précédentes. Dans les secteurs du transport et du stockage de l'Union européenne, les coûts nominaux des salaires et traitements horaires ont augmenté de 3,7 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025.[1] Pour les sites confrontés aux deux pressions, l'automatisation peut traiter la disponibilité de la main-d'œuvre et le coût des heures de travail comme des problèmes commerciaux distincts. Réduire les heures nécessaires pour une tâche définie fait que chaque augmentation du salaire horaire affecte moins d'heures rémunérées. Un entrepôt avec des volumes de commandes stables peut par conséquent disposer d'un argumentaire d'automatisation basé uniquement sur la résilience des effectifs et l'exposition aux coûts de main-d'œuvre.
Retour sur investissement rapide grâce aux flottes AMR et AGV prêtes à l'emploi
Une mise en service plus courte peut renforcer l'argumentaire en faveur de la robotique mobile en mettant en service plus rapidement une capacité de manutention supplémentaire. Locus Robotics a rapporté que DHL Supply Chain avait atteint un total cumulé de 1 milliard de préparations assistées par AMR en février 2026. En 2025, Otto Group a mis en service 3 robots de déchargement Stretch supplémentaires de Boston Dynamics sur le site d'Hermes Fulfilment à Haldensleben, en Allemagne. La mise en service a pris environ 2 semaines, plus rapide que son pilote de 2024. Pour les déploiements répétés de ce système de déchargement, l'intervalle plus court fournit une base concrète pour planifier la capacité supplémentaire. Le jalon d'échelle opérationnelle de DHL et le délai de mise en service d'Otto donnent aux acheteurs différents tests pour les hypothèses de retour sur investissement, couvrant la charge de travail productive et l'attente avant que l'équipement puisse contribuer.
La robotique en tant que service réduisant les obstacles aux dépenses d'investissement
Changer le modèle de financement peut élargir l'accès à la robotique sans modifier la tâche sous-jacente de l'entrepôt. En avril 2026, The Quality Group avait déployé le modèle Robots-as-a-Service de Locus Robotics dans son centre d'exécution des commandes à Elsdorf, en Allemagne. Le modèle permettait à la capacité robotique d'évoluer avec la demande sans dépenses d'investissement initiales. Cela sépare la décision d'utiliser des robots de la décision d'acquérir une flotte entière en tant qu'actif fixe. Pour un acheteur dont la charge de travail évolue, une capacité liée à la demande peut être commercialement précieuse même lorsque le processus de préparation de base reste le même. Les fournisseurs peuvent donc se concurrencer sur les conditions d'accès et la réactivité de la capacité ainsi que sur les performances physiques du robot.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées et long délai de retour sur investissement pour les systèmes fixes | -1.7% | Sites d'entrepôts à systèmes fixes en Europe | Moyen terme (2-4 ans) |
| Complexité de l'intégration des systèmes informatiques existants et des WMS | -1.2% | Sites en reconversion en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Vulnérabilités en matière de cybersécurité des appareils connectés | -0.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Normes de sécurité incendie des batteries Li-ion pour les AMR | -0.4% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées et long délai de retour sur investissement pour les systèmes fixes
L'automatisation fixe exige d'un opérateur d'entrepôt qu'il engage des capitaux dans un système qui doit également s'adapter au bâtiment. Prologis Research a identifié l'investissement initial, la flexibilité limitée et les exigences en matière de bâtiment comme des contraintes à l'adoption européenne des systèmes de stockage et de récupération entièrement automatisés (AS/RS), selon un rapport d'avril 2026. Ces conditions font dépendre la décision d'investissement de plus que la capacité de manutention prospective de l'équipement. Un système techniquement capable peut rester commercialement peu attractif si les modifications de bâtiment requises augmentent l'engagement ou restreignent les choix d'exploitation futurs. La charge combinée réduit les projets pour lesquels l'automatisation complète est une première étape appropriée. Les opérateurs envisageant des AS/RS fixes font donc face à une décision en capital liée à l'utilisation future du site, étendant l'exposition au-delà de l'achat de la machinerie.
Complexité de l'intégration des systèmes informatiques existants et des WMS
Un entrepôt existant peut faire face à une contrainte d'automatisation avant qu'une nouvelle machine n'atteigne le sol. Dans un article MHI de mai 2026, un intégrateur enVista a expliqué que les systèmes existants compliquent l'automatisation en reconversion et que le système de gestion d'entrepôt (WMS) d'une installation très manuelle peut ne pas prendre en charge l'équipement prévu. Une contribution MHI de septembre 2026 par un autre intégrateur enVista décrivait des opérateurs reportant l'intégration des systèmes en raison de préoccupations liées aux perturbations. Ces contraintes obligent un opérateur à traiter la préparation logicielle tout en maintenant le fonctionnement de l'entrepôt pendant l'installation. Même un équipement avec une capacité nominale suffisante ne peut pas résoudre à lui seul une limitation logicielle. Pour l'opérateur d'entrepôt, la charge restante consiste à coordonner les changements de système avec l'exécution continue des commandes, ce qui peut allonger le chemin de la sélection de l'équipement à l'automatisation opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le déploiement physique ancre la demande tandis que le logiciel se déploie sur plusieurs sitesLe matériel représentait une part de 54,9 % de la taille du marché de l'automatisation des entrepôts en 2026, ce qui en fait le plus grand segment de composants. En septembre 2026, Amazon a rapporté avoir fabriqué plus de 1 million de robots aux États-Unis et déployé ces robots dans plus de 300 installations à l'échelle mondiale.[2] Amazon est à la fois le fabricant et l'opérateur de ce réseau robotique. En juillet 2025, le centre de distribution Truganina de Metcash en Australie était opérationnel avec un système Dematic Multishuttle de type marchandise-à-personne après une transition en 4 étapes. Le choix de fabrication ou d'achat d'un opérateur détermine si l'automatisation physique crée une vente à un fournisseur externe, même lorsque les deux approches nécessitent des équipements sur les sites d'exploitation.
Le logiciel est le segment à la croissance la plus rapide, avec un CAGR prévu de 15,2 % durant 2027-2032. En mars 2026, DHL Supply Chain a rapporté que la plateforme d'intégration SOFTBOT de SVT Robotics fonctionnait sur 30 de ses sites dans le monde. DHL a également décrit la couche d'intégration permettant la réplication de solutions marchandise-à-personne à travers l'Europe. Les services, troisième composant, sont illustrés par l'accord de maintenance de 5 ans que Swisslog et Rexel ont signé début 2025 pour le système AutoStore sur le site de Rexel à Miribel, en France. Les logiciels multi-sites peuvent se développer par réplication, tandis qu'un contrat de maintenance peut définir un périmètre de service pluriannuel autour d'une installation unique.



Par technologie :
les flottes mobiles dominent tandis que les projets de préparation définis élargissent l'adoptionLes robots mobiles, incluant les véhicules à guidage automatique (AGV) et les AMR, représentaient une part de marché de l'automatisation des entrepôts de 41,66 % en 2026, ce qui en fait le plus grand segment technologique. Ocado Group a rapporté plus de 2 500 AMR opérationnels chez ses clients dans le monde en mai 2026. Symbotic a rapporté que sa flotte de 22 000 robots AMR avait parcouru plus de 200 millions de miles dans les centres de distribution clients durant 2025. Pour les acheteurs, la taille de la flotte mesure les machines disponibles, tandis que le kilométrage annuel montre l'intensité opérationnelle de l'équipement. À cette échelle, les preuves de fiabilité et les engagements de disponibilité offrent des comparaisons utiles entre fournisseurs au-delà du nombre de robots proposés.
Les robots de préparation à la pièce sont le segment à la croissance la plus rapide, avec un CAGR prévu de 15,6 % durant 2027-2032. SSI Schaefer a intégré son robot SSI Piece Picking au centre logistique de Würth Industrie Service à Bad Mergentheim, en Allemagne, en avril 2026, en complétant la mise en œuvre en quelques jours. Les systèmes de stockage et de récupération automatisés remplissent un rôle de stockage distinct, le rapport 2025 de S.F. Holding décrivant le stockage de bacs standardisés et la récupération automatisée pour les clients des biens de consommation et de l'habillement et de la chaussure. Séparer la préparation des articles du stockage dense de bacs donne aux acheteurs des décisions d'investissement distinctes, permettant aux fournisseurs de traiter des étapes de travail individuelles au sein d'une conception d'entrepôt plus large.

Par secteur d'utilisation final :
la distribution partagée soutient le commerce de détail tandis que la santé ajoute de l'orchestrationLe commerce de détail et l'e-commerce ont formé le plus grand segment d'utilisation final, représentant 28,29 % des revenus en 2026. En septembre 2026, le centre de distribution Langley de Best Buy Canada fonctionnait avec un système AutoStore depuis environ un mois. Son vice-président de la chaîne d'approvisionnement a déclaré que certains processus fonctionnaient 5 fois plus vite que sous le système précédent. Le centre desservait des magasins à travers l'Ouest canadien et traitait les commandes en ligne, donnant à une seule installation des rôles de réapprovisionnement et d'exécution directe. Ce rôle partagé élargit la charge de travail sur laquelle un détaillant peut justifier l'automatisation du stockage, rendant l'investissement pertinent à la fois pour la disponibilité en magasin et l'exécution des commandes en ligne.
Le segment pharmaceutique et de la santé est le segment à la croissance la plus rapide, avec un CAGR prévu de 15,1 % durant 2027-2032. Le 12 novembre 2025, Locus Robotics a annoncé la mise en œuvre réussie de LocusOne chez le prestataire de logistique pharmaceutique MSK Pharma Group à Bensheim, en Allemagne. Lors de cette annonce, la plateforme devait orchestrer 48 AMR pour l'opérateur. Pour cette flotte planifiée, la capacité de préparation de l'opérateur dépendrait de la façon dont LocusOne coordonne le travail au sein du groupe plutôt que d'un seul robot.
Par taille d'entrepôt :
les installations moyennes dominent tandis que les petits sites combinent les technologiesLes entrepôts moyens de 50 000 à 200 000 pieds carrés détenaient 36,79 % des revenus en 2026 et constituaient le plus grand segment par taille. En juin 2025, Dematic a rapporté une capacité de préparation de 450 unités par heure grâce à son système d'automatisation nouvellement mis en œuvre dans l'installation de Scentsy à Meridian, Idaho. La ligne de préparation manuelle précédente de l'installation de 160 000 pieds carrés offrait une capacité de 300 unités par heure. La mise à niveau de Scentsy a ajouté 150 unités par heure de capacité de préparation par rapport à la ligne manuelle qu'elle a remplacée.
Les petits entrepôts de moins de 50 000 pieds carrés sont le segment à la croissance la plus rapide, avec un CAGR prévu de 15,5 % durant 2027-2032. En septembre 2025, Dental City a rapporté des AMR collaboratifs Locus, un logiciel d'entrepôt Infios et 3 modules de levage vertical dans son installation de 40 000 pieds carrés à Green Bay, Wisconsin. Il a rapporté une productivité de préparation de 750 à 800 préparations par jour, contre 250 à 300 précédemment. Une petite surface au sol ne confine donc pas la solution commerciale à une seule machine, car la préparation mobile et le stockage vertical peuvent servir des étapes de travail complémentaires. Le gain rapporté en production par travailleur donne aux distributeurs spécialisés un argumentaire de productivité de la main-d'œuvre pour combiner la préparation mobile, le logiciel d'entrepôt et le stockage vertical sur de petits sites.
Par fonction d'application :
la capacité de préparation s'adapte tandis que les retours élargissent les flux de travailLe segment de préparation et d'emballage des commandes était le plus grand par fonction d'application, représentant 32,26 % des revenus en 2026. Le 12 janvier 2026, Locus Robotics et Radial ont rapporté avoir dépassé un cumul de 25 millions d'unités préparées dans l'entrepôt Shepherdsville de Radial. Par ailleurs, ce communiqué décrivait le modèle RaaS de Locus permettant à Radial d'ajouter ou de retirer des cobots en temps réel pour correspondre au flux de commandes en direct. Une utilisation soutenue avec une capacité ajustable permet à un prestataire d'exécution de maintenir une charge de travail de préparation à long terme sans engagement permanent de flotte.
Le traitement des retours est le segment à la croissance la plus rapide, avec un CAGR prévu de 14,7 % durant 2027-2032. En 2025, S.F. Holding a mis en œuvre des services de logistique inverse et d'inspection pour plusieurs marques d'habillement et de chaussures, combinant le traitement des retours, l'inspection qualité et la remise en circulation des produits. Le personnel de Happy Returns place des sacs de retour sur des robots Geek+ S20C qui transportent chaque article vers un conteneur d'expédition spécifique au détaillant. Les fournisseurs d'équipements peuvent traiter les charges de travail de tri de plusieurs détaillants via un seul opérateur de consolidation lorsqu'un hub de retours partagé gère plusieurs marques.
Par modèle de propriété :
les opérateurs sous contrat développent des systèmes tandis que la défense utilise plusieurs fonctionsLa logistique tierce partie et les entrepôts sous contrat constituaient le plus grand segment par modèle de propriété, représentant 39,11 % des revenus en 2026. En mai 2026, le directeur des systèmes d'information mondial de DHL Supply Chain a déclaré que le prestataire logistique avait déployé plus de 8 000 systèmes robotiques sur ses sites mondiaux. DHL a décrit l'évaluation des tâches de préparation manuelle, d'emballage et de rangement avant de travailler avec des fournisseurs pour développer des systèmes robotiques. Son directeur des systèmes d'information a également attribué à la robotique la réduction du temps de marche des préparateurs et la gestion des tâches difficiles de déchargement de remorques. L'évaluation tâche par tâche de DHL place sa définition du travail avant la sélection des machines, de sorte que les fournisseurs doivent d'abord répondre aux exigences opérationnelles.
Le segment gouvernement et défense est le segment à la croissance la plus rapide, avec un CAGR prévu de 14,9 % durant 2027-2032. La Defense Logistics Agency (DLA) Distribution utilisait des AGV, des systèmes de stockage et de récupération automatisés et des flux de travail à commande vocale dans son réseau en décembre 2025. Les technologies couvrent le mouvement, le stockage et l'exécution des tâches, créant plusieurs points distincts pour l'investissement en automatisation dans un contexte opérationnel de logistique de défense. Les fournisseurs limités à l'une de ces technologies ne traiteraient qu'une partie du travail du réseau.
Analyse géographique
Marché de l'automatisation des entrepôts en Amérique du Nord
L'Amérique du Nord représentait une part de 35,18 % de la taille du marché de l'automatisation des entrepôts en 2026, ce qui en fait le plus grand marché régional. En janvier 2025, Walmart s'est engagé à acheter et à déployer des systèmes de Symbotic pour 400 centres de collecte et de livraison accélérées en magasin sur plusieurs années, sous réserve de satisfaire aux critères de performance. En août 2026, Symbotic avait commencé à installer le premier système dans un magasin Walmart. Le test commercial à court terme est la performance du premier système au niveau du magasin par rapport aux conditions de Walmart, la progression de l'installation précédant ce résultat opérationnel.
Marché de l'automatisation des entrepôts en Asie-Pacifique
L'Asie-Pacifique est le marché régional à la croissance la plus rapide, avec un CAGR prévu de 16,4 % durant 2027-2032. Maersk a ouvert World Gateway II, un centre de distribution mondial et régional entièrement automatisé de 1,1 million de pieds carrés à Singapour, le 18 mars 2026.[3] L'installation avait atteint environ 70 % d'occupation à son ouverture. En septembre 2026, Körber a rapporté avoir achevé la mise en œuvre d'un entrepôt automatisé à haute densité pour un prestataire de stockage d'archives en Asie du Sud-Est, avec une exploitation complète alors prévue pour plus tard ce mois-là. Le hub de Körber consolide les stocks précédemment répartis dans plusieurs entrepôts, de sorte que la consolidation du réseau peut créer une exigence concentrée d'automatisation à haute densité sur un seul site.
En Amérique du Sud, Ypê a utilisé des robots autonomes dans son centre de distribution à Amparo, au Brésil, en 2025. L'activité e-commerce en Europe comprenait l'achèvement en janvier 2025 par LPP Logistics de la première étape de robotisation dans le plus grand entrepôt e-commerce du groupe LPP près de Bydgoszcz, en Pologne. Au Moyen-Orient, Hellmann Worldwide Logistics a mis en œuvre un stockage automatisé robotisé dans son centre d'exécution e-commerce Dubai CommerCity aux Émirats arabes unis en février 2025. En Afrique, un rapport de juin 2026 décrivait Kardex installant un système AutoStore de 20 robots pour des pièces automobiles petites et de grande valeur dans le centre de distribution de Goldwagen à Centurion, en Afrique du Sud, avec une mise en service alors prévue pour le quatrième trimestre 2026. Ces applications créent des opportunités commerciales distinctes pour le mouvement de produits de consommation, les mises à niveau e-commerce par phases et le stockage de pièces, la maturité des projets déterminant quand les travaux d'installation peuvent devenir un support opérationnel.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
Le tableau compare les juridictions sélectionnées pour les opérateurs d'entrepôts qui acquièrent et utilisent des équipements de manutention couverts. La colonne Royaume-Uni concerne le cadre des machines et des équipements de travail en Grande-Bretagne. L'attractivité des politiques reflète des voies de conformité prévisibles et les obligations opérationnelles qui se poursuivent après l'installation. Ces règles peuvent faire de la conformité une responsabilité récurrente en matière de personnel et de maintenance ainsi qu'une condition d'approvisionnement.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Chili | Turquie | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail (OSHA) | Grande-Bretagne : Health and Safety Executive (HSE) pour la fourniture de machines sur le lieu de travail ; les autorités locales généralement pour la sécurité sur le lieu de travail dans les entrepôts, selon l'activité principale | Département de gestion des urgences du Conseil d'État et départements locaux | Dirección del Trabajo et Seremis de Salud régionaux | Ministère de l'Industrie et de la Technologie | Département de l'Emploi et du Travail |
| Instruments ou orientations clés | 29 CFR 1910.178(a)(2) ; proposition de mise à jour de conception 2022 avec règle finale projetée en octobre 2027 | Règlement sur la fourniture de machines (sécurité) 2008 et Règlement sur la fourniture et l'utilisation des équipements de travail (PUWER) ; l'instrument d'amendement sur les machines de 2026 entre en vigueur le 20 janvier 2027 | GB/T 47494-2026 recommandé pour les robots logistiques, prévu le 1er novembre 2026 ; Article 36 de la loi sur la sécurité au travail | Decreto Supremo 44, en vigueur le 1er février 2025 | Ancienne réglementation sur les machines 2006/42/AT ; nouveau cadre de sécurité des machines généralement en vigueur le 20 janvier 2027 | Règlement sur les machines motorisées, 2015 |
| Effet commercial | Les employeurs acquièrent et utilisent de nouveaux chariots industriels motorisés construits selon la norme ANSI B56.1-1969, à l'exclusion des véhicules de terrassement et de transport routier | Les acheteurs britanniques vérifient le marquage applicable, la déclaration et les instructions en anglais ; la reconnaissance de la conformité européenne (CE) exclut les machines de l'annexe 2, partie 4, sauf si toutes les normes désignées pertinentes sont entièrement appliquées et couvrent toutes les exigences essentielles applicables | Les unités opérationnelles maintiennent et testent périodiquement les équipements de sécurité selon les normes applicables | Les employeurs fournissent des procédures sûres, une maintenance préventive, des contrôles, des protections et une formation pour les machines présentant des risques de blessures spécifiés | Les produits mis sur le marché avant le 20 janvier 2027 conformément à 2006/42/AT restent disponibles ; une nouvelle surveillance s'applique à ces produits à partir du 16 octobre 2026 | Les installations de transport couvertes font l'objet d'examens et de tests avant utilisation et après érection, puis à des intervalles ne dépassant pas 12 mois |
| Attractivité actuelle des politiques | Élevée | Moyenne | Moyenne | Moyenne | Moyenne | Faible |
| Orientation future de l'attractivité des politiques | Assouplissement | Pas de changement | Pas de changement | Pas de changement | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | ||||||
La voie proposée par l'OSHA conditionne l'assouplissement aux employeurs démontrant une protection au moins équivalente, avec une finalisation prévue pour octobre 2027, tandis que la norme recommandée de la Chine, prévue pour le 1er novembre 2026, laisse intactes les obligations de maintenance et de test applicables. L'amendement de Grande-Bretagne, prévu pour le 20 janvier 2027, préserve une voie CE conditionnelle selon les exigences spécifiées de la directive machines de l'Union européenne, incluant les procédures de conformité, le marquage, la déclaration et les instructions en anglais, soutenant la continuité dans les vérifications de documentation des acheteurs. Le cadre du Chili de 2025 maintient la maintenance et la formation, tandis que le cadre de la Turquie, publié le 16 octobre 2026 et généralement en vigueur le 20 janvier 2027, préserve la disponibilité des produits mis sur le marché avant le commencement selon les anciennes règles 2006/42/AT, avec une nouvelle surveillance à partir de la publication. Le projet sud-africain de 2025 proposait des obligations d'utilisation plus strictes, tandis que les tests opérationnels des installations de transport maintiennent la charge de conformité, avec un recours à 120 % de la charge nominale uniquement lorsqu'aucun test de performance prescrit n'existe.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production d'équipements, le contrôle logiciel, le déploiement et le support du cycle de vie comme sources distinctes de revenus pour les fournisseurs. L'activité Solutions de chaîne d'approvisionnement de KION fabrique la plupart des composants d'automatisation d'entrepôt spécifiés par les clients en interne et en source certains auprès de tiers. AutoStore distribue, conçoit, installe et entretient ses systèmes via un réseau de partenaires comprenant Dematic, FORTNA, Kardex et Swisslog. Ces structures permettent à une plateforme d'équipement et à l'entreprise qui la met en œuvre d'occuper des positions commerciales différentes au sein d'un même projet.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production d'équipements | Fabricants d'équipements intégrés tels que Dematic | Ventes d'équipements et composants de projet spécifiques aux clients | Variation des composants spécifiques aux projets | Réutiliser les composants communs dans les exigences des clients |
| Logiciel et contrôle | Fournisseurs de logiciels de contrôle d'équipements tels que Dematic ; fournisseurs de WMS tels que Manhattan Associates | Fourniture de logiciels Dematic ; abonnements aux logiciels cloud Manhattan SCALE | Exigences de contrôle spécifiques aux équipements | Valider les contrôles par rapport aux interfaces des équipements |
| Intégration et déploiement des systèmes | Intégrateurs de systèmes AutoStore tels que Dematic, Kardex et Swisslog | Services de conception et d'installation de systèmes | Coordination des responsabilités de la plateforme et de l'intégrateur | Attribuer la propriété de la conception et de la mise en service avant l'installation |
| Support du cycle de vie | Fournisseurs de support d'équipements et de logiciels tels que FORTNA | Services de support, de mise à niveau et de modernisation | Maintenir ensemble la supportabilité des équipements et des logiciels | Lier le support continu à la modernisation planifiée |
| Source: Mordor Intelligence | ||||
Les abonnements logiciels et le support du cycle de vie créent des opportunités de revenus au-delà du jalon d'installation. L'intégration capture de la valeur en joignant les équipements et les systèmes de contrôle dans une installation opérationnelle, tandis que les prestataires de cycle de vie traitent l'utilité continue de cette installation. La modernisation peut donc étendre la relation commerciale autour d'un système existant sans nécessiter un projet d'équipement entièrement nouveau.
Paysage concurrentiel
Concentration du Marché
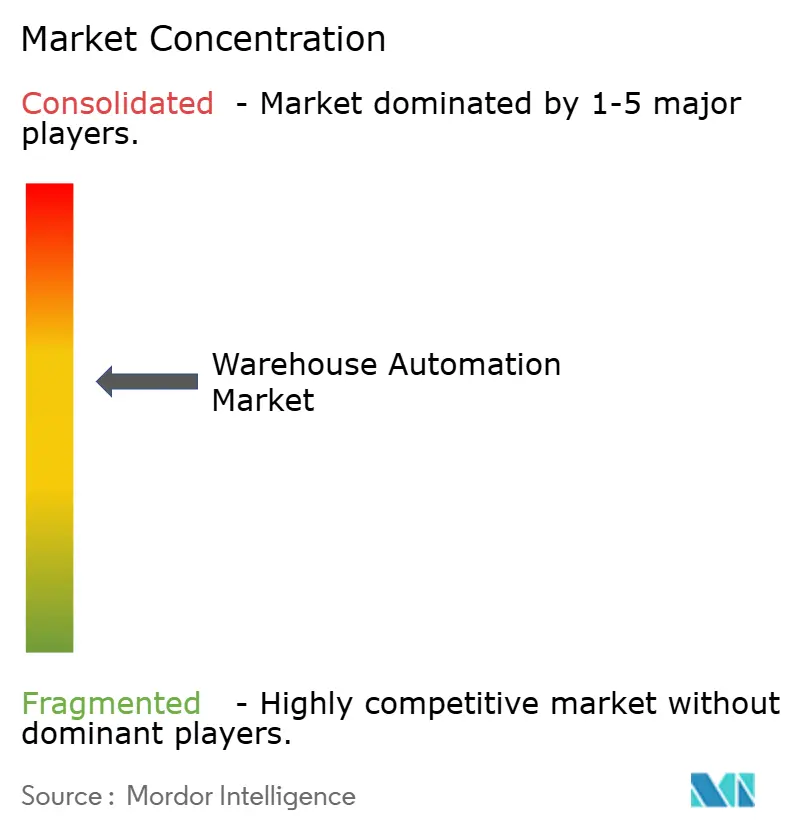
La concurrence est modérément concentrée autour d'intégrateurs de systèmes établis, avec des capacités logicielles et de robotique mobile élargissant le champ des participants. Dematic Group (KION Group AG) fournit l'automatisation de la chaîne d'approvisionnement, tandis que Daifuku Co. Ltd fournit des systèmes de stockage, de transport, de tri et de préparation aux fabricants et distributeurs. Swisslog Holding AG (KUKA AG) fournit l'automatisation d'entrepôt intégrée et des logiciels, et Jungheinrich AG fournit des systèmes d'entrepôt automatisés, des robots mobiles et des logiciels. American Industrial Partners a finalisé son acquisition de l'activité d'automatisation d'entrepôt de Honeywell, incluant Intelligrated et Transnorm, le 27 juillet 2026, et les a combinés avec Trew. Pour les acheteurs, la transaction finalisée change l'organisation qui se porte garante des projets d'entrepôt et du support d'Intelligrated.
Un projet client par phases peut renforcer la position d'un intégrateur en permettant à son périmètre de croître autour d'un entrepôt existant. En décembre 2025, Dematic a achevé la troisième phase d'un projet d'intégration avec l'entreprise espagnole de vêtements de travail Velilla, ajoutant un processus de réception entièrement automatisé pour la gamme de produits de l'entreprise. Ce schéma rend les interfaces entre les étapes de travail commercialement importantes, car un ajout doit être utile dans l'ensemble de l'opération d'entrepôt sur des phases de projet successives. Étant donné que le processus de réception peut gérer les 18 000 références de Velilla, un concurrent cherchant un périmètre comparable devrait accommoder cette gamme de produits à l'étape de réception.
La collaboration axée sur les logiciels fait de la capacité en cybersécurité une partie du positionnement des fournisseurs, aux côtés du mouvement robotique. En mai 2025, Honeywell et Teradyne Robotics ont annoncé une collaboration pour les entreprises de logistique, d'entreposage et de biens de consommation à rotation rapide dans les Amériques et en Europe via Honeywell Intelligrated, qui est passé à American Industrial Partners le 27 juillet 2026. Les robots mobiles autonomes et les robots collaboratifs de Teradyne devaient être combinés avec les logiciels, l'expertise en mise en œuvre et les capacités en cybersécurité de Honeywell. La combinaison annoncée a fixé un périmètre plus large pour les intégrateurs concurrents, car une proposition axée uniquement sur les robots laisserait les logiciels, la mise en œuvre et la cybersécurité en dehors de son offre.
Leaders du secteur de l'automatisation des entrepôts
-
Dematic Group (KION Group AG)
-
Daifuku Co. Ltd
-
Swisslog Holding AG (KUKA AG)
-
Jungheinrich AG
-
Intelligrated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation des entrepôts Entreprises couvertes dans ce rapport
- Dematic Group (KION Group AG)
- Daifuku Co. Ltd
- Swisslog Holding AG (KUKA AG)
- Jungheinrich AG
- Intelligrated
- Murata Machinery
- KNAPP AG
- TGW Logistics GmbH
- Kardex Group
- Mecalux SA
- BEUMER Group
- SSI Schaefer AG
- Vanderlande BV
- WITRON Logistik + Informatik GmbH & Co. KG
- Boston Dynamics
- Zebra Technologies
- Exotec
- Geek+
- Symbotic
- AutoStore
- Locus Robotics
- GreyOrange
- Berkshire Grey
- Element Logic
- Ocado Group
- Fetch Robotics (Zebra)
- Magazino
Opportunités clés pour les acteurs du marché
Les opportunités comparent 3 applications d'entrepôt intelligent en Malaisie pouvant utiliser la même voie d'investissement soutenue fiscalement. Les projets de complexe logistique intelligent (SLC) éligibles et approuvés bénéficient d'une exonération d'impôt sur le revenu équivalente à une allocation d'investissement de 60 % sur les dépenses d'investissement éligibles engagées dans un délai de 5 ans. L'allocation compense jusqu'à 70 % du revenu statutaire par année d'évaluation, et les demandes doivent parvenir à l'Autorité malaisienne de développement des investissements (MIDA) du 1er janvier 2025 au 31 décembre 2027. Les 3 applications partagent les exigences du régime en matière d'installation, d'investissement, de technologie et de calendrier de demande.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Centres de distribution régionaux intelligents | La distribution régionale est éligible à l'investissement soutenu fiscalement par le SLC | Centres gérant des marchandises produites par leur propre groupe pour sa propre marque | Combiner le stockage automatisé et le mouvement autour des flux de consolidation et de reconditionnement | Au moins 30 000 mètres carrés de surface construite ; investissement proposé en actifs fixes hors terrain et dépenses opérationnelles annuelles éligibles | Opérateurs de groupe propre éligibles ; Daifuku Malaysia |
| Automatisation d'entrepôt logistique intégrée | Les services logistiques de bout en bout sont éligibles à la voie SLC | Opérateurs combinant entreposage, distribution et services à valeur ajoutée | Intégrer la manutention en entrepôt avec le flux de service plus large de l'opérateur | Au moins 3 technologies de l'Industrie 4.0 et 1 technologie verte ; postuler avant la première facture de vente du projet | Opérateurs logistiques éligibles ; Daifuku Malaysia et Dematic |
| Automatisation de la chaîne du froid pour les aliments périssables | Les installations de chaîne du froid alimentaire sont incluses parmi les activités éligibles au SLC | Opérateurs stockant et manipulant des aliments périssables à des températures désignées | Concevoir le stockage et la manutention automatisés autour de la température alimentaire désignée | Maintenir les températures désignées tout au long du stockage et de la manutention | Opérateurs éligibles de chaîne du froid alimentaire ; Dematic |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de combiner l'ingénierie d'entrepôt avec la structure financière d'un complexe éligible, puisque l'allocation est réalisée par des compensations sur le revenu statutaire. Les équipements robotiques peuvent faire partie du package aux côtés des technologies numériques et vertes éligibles intégrées dans l'installation. Le seuil d'installation crée une opportunité d'intégration à travers le complexe logistique, tandis que les fournisseurs spécialisés peuvent se concurrencer via des technologies éligibles individuelles.
Développements industriels récents dans Marché de l'automatisation des entrepôts
- Oct 2026 : Symbotic a annoncé l'acquisition de cellumation GmbH, le créateur basé à Brême, en Allemagne, de la technologie de tri à commande logicielle celluveyor.
- Juil 2026 : Honeywell Technologies a finalisé la vente de son activité de solutions d'entrepôt et de flux de travail, opérant sous les marques Intelligrated et Transnorm, à American Industrial Partners.
- Avr 2026 : Dematic a annoncé un partenariat avec GreyOrange dans le cadre duquel il proposerait GreyMatter, une plateforme alimentée par l'intelligence artificielle coordonnant les robots et les flux de travail pour la distribution et l'exécution des commandes.
Marché de l'automatisation des entrepôts Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de l'automatisation des entrepôts mesure les dépenses annuelles en équipements, logiciels de contrôle et services associés de mise en œuvre et d'exploitation qui automatisent la gestion des stocks dans les entrepôts et les centres de distribution. Il couvre les acheteurs et les installations à l'échelle mondiale.
Exclusions du périmètre : les logiciels de système de gestion d'entrepôt autonomes, les travaux de construction de bâtiments d'entrepôt et de génie civil, ainsi que les services généraux d'entreposage, de stockage et d'exécution des commandes sont exclus.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par technologie
- Robots mobiles (véhicule à guidage automatique, robot mobile autonome)
- Systèmes de stockage et de récupération automatisés
- Systèmes de convoyage et de tri
- Robotique de palettisation / dépalettisation
- Robots de préhension unitaire
- Identification automatique et collecte de données
- Par secteur d'utilisation final
- Alimentation et boissons
- Poste et colis
- Commerce de détail et commerce électronique
- Habillement et chaussures
- Fabrication (durable et non durable)
- Produits pharmaceutiques et santé
- Prestataire logistique tiers / logistique sous contrat
- Autres secteurs d'utilisation final
- Par taille d'entrepôt
- Petit (moins de 50 000 pieds carrés)
- Moyen (50 000 à 200 000 pieds carrés)
- Grand (200 000 à 500 000 pieds carrés)
- Méga (plus de 500 000 pieds carrés)
- Par fonction d'application
- Traitement entrant
- Stockage et mise en tampon
- Préparation et emballage
- Tri et consolidation
- Chargement sortant
- Traitement des retours
- Par modèle de propriété
- Entrepôts détenus par les entreprises
- Entrepôts prestataires logistiques tiers / sous contrat
- Acteurs purs du commerce électronique
- Gouvernement / Défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- CCG
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques peuvent inclure des données telles que les ventes trimestrielles de commerce électronique du Bureau du recensement des États-Unis pour la demande d'exécution des commandes, les données sur les coûts de main-d'œuvre dans les transports et le stockage d'Eurostat pour la pression sur la main-d'œuvre, les installations de robots de la Fédération internationale de robotique pour le contexte du déploiement des robots, et les normes de robotique de l'Administration de la sécurité et de la santé au travail pour les considérations de sécurité et d'intégration. Ces indicateurs aident les analystes à évaluer la demande, l'économie du travail, l'adoption de l'automatisation et les contraintes opérationnelles sur le marché mondial.
Les dépôts et rapports annuels des fournisseurs, les documents destinés aux investisseurs, les divulgations de produits et les rapports commerciaux réputés peuvent recouper les revenus d'automatisation, les systèmes installés, le calendrier des projets et les arrangements de service, tandis que les comptes des propriétaires d'installations et des intégrateurs clarifient les types de déploiement et le contexte des entrepôts. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées avec des opérateurs d'entrepôts, des propriétaires d'installations, des intégrateurs de systèmes et des fournisseurs d'équipements, de logiciels et de services d'automatisation permettraient de tester les limites du marché, les schémas d'achat, les prix et les hypothèses de segment par rapport aux données secondaires. Lorsque les réponses sont contradictoires ou que la couverture est incomplète, les analystes revoient les définitions, cherchent des clarifications auprès des répondants si nécessaire et recoupent les affirmations avec les divulgations des fournisseurs, les dossiers de projets des acheteurs et les indicateurs publics.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 29 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement et prévision du marché
Un modèle descendant estime les dépenses mondiales annuelles en équipements d'automatisation d'entrepôt, en logiciels de contrôle direct et en services associés, puis développe des vues régionales et par segment à partir des schémas d'investissement dans les installations et des données des fournisseurs ou des acheteurs. L'analyse de scénarios utilise l'activité e-commerce et de colis, les coûts de main-d'œuvre, la construction et l'investissement dans les entrepôts, les déploiements d'automatisation et les revenus des fournisseurs ou les divulgations de projets pour ajuster les trajectoires d'adoption et de dépenses. Au fur et à mesure que les données sont classées par produits, secteurs d'acheteurs, tailles d'installations, fonctions d'application, modèles de propriété et régions, les parts de segment sont construites à partir des offres documentées des fournisseurs, des projets et des caractéristiques des entrepôts. Des vérifications ascendantes sélectives utilisent des prix de systèmes échantillonnés et des volumes de déploiement, des consolidations de fournisseurs et des vérifications de canaux pour tester l'agrégat, tandis que des entretiens avec des participants qualifiés du marché permettraient de vérifier les hypothèses variables et la logique de prévision. Lorsque les enregistrements de transactions ou de segments sont incomplets, les analystes comparent les données des fournisseurs et des acheteurs avec les indicateurs d'expédition, de projet et de prix pour délimiter l'estimation et revoir les hypothèses lorsque les sources ne s'alignent pas.
Cycle de validation et de mise à jour des données
Les analystes recoupent les indicateurs des fournisseurs, des acheteurs, du commerce et des sources publiques, réconcilient les différences dans les définitions du marché et examinent les mouvements inhabituels des dépenses, des parts ou des schémas régionaux avant la validation finale. Un second examen vérifie la qualité des sources, les calculs, le traitement des limites et la cohérence entre les segments, avec une reprise de contact avec les répondants déclenchée par des contradictions importantes ou des changements non résolus dans les définitions ou le statut des projets. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des événements importants du marché modifient les données, et soumis à un nouvel examen immédiatement avant la livraison.
Comparaison du dimensionnement du marché de l'automatisation des entrepôts par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'automatisation des entrepôts mesure les dépenses annuelles en équipements, logiciels de contrôle et services associés de mise en œuvre et d'exploitation qui automatisent la gestion des stocks dans les entrepôts et les centres de distribution.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Des vérifications ascendantes sélectives utilisent des prix de systèmes échantillonnés et des volumes de déploiement, des consolidations de fournisseurs et des vérifications de canaux pour tester l'agrégat, tandis que des entretiens avec des participants qualifiés du marché permettraient de vérifier les hypothèses variables et la logique de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 38,95 milliards USD (2027) | |
| Consultance mondiale A | 16,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 56,9 % à la valeur de ce rapport pour 2027 de 38,95 milliards USD, 2 ans plus tard. Son année de base antérieure capture un marché avant la trajectoire de croissance ultérieure publiée pour ce marché. |
| Consultance mondiale B | 31,71 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 18,6 % à la valeur de ce rapport pour 2027 de 38,95 milliards USD, 2 ans plus tard. L'année de base antérieure indique un montant inférieur dans cette comparaison, tandis que sa catégorie WMS déclarée peut élargir la couverture des systèmes comptabilisés. |
Les analystes de Mordor Intelligence recoupent les indicateurs des fournisseurs, des acheteurs, du commerce et des sources publiques, réconcilient les différences dans les définitions du marché et examinent les mouvements inhabituels des dépenses, des parts ou des schémas régionaux avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'automatisation des entrepôts et ses perspectives de croissance ?
La taille était de 34,17 milliards USD en 2026 et est estimée à 38,95 milliards USD en 2027. Elle devrait atteindre 76,22 milliards USD d'ici 2032, à un CAGR de 14,37 % durant 2027-2032.
Qu'est-ce qui stimule l'investissement dans les entrepôts automatisés ?
La croissance de l'e-commerce aux États-Unis et la pression salariale dans les secteurs du transport et du stockage de l'Union européenne soutiennent l'investissement dans l'exécution répétable des commandes. En Allemagne, The Quality Group a utilisé la robotique en tant que service pour faire évoluer la capacité avec la demande sans dépenses d'investissement initiales.
Quel composant d'automatisation d'entrepôt détient la plus grande part de revenus ?
Le matériel représentait 54,9 % des revenus en 2026. Le logiciel devrait connaître la croissance la plus rapide avec un CAGR de 15,2 % durant 2027-2032.
Quels fournisseurs se concurrencent dans l'automatisation des entrepôts ?
Les principaux fournisseurs comprennent Dematic Group (KION Group AG), Daifuku Co. Ltd, Swisslog Holding AG (KUKA AG), Jungheinrich AG, et l'organisation Intelligrated, Trew et Transnorm sous American Industrial Partners.
Qu'est-ce qui peut freiner l'investissement dans les systèmes d'entrepôt fixes ?
En 2026, Prologis Research a identifié l'investissement initial, la flexibilité limitée et les exigences en matière de bâtiment comme des contraintes sur les systèmes de stockage et de récupération entièrement automatisés en Europe.
Quelles régions dominent les revenus et la croissance de l'automatisation des entrepôts ?
L'Amérique du Nord détenait 35,18 % des revenus en 2026, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR prévu de 16,4 % durant 2027-2032.