
Taille et Part du Marché des Cathodes d'Équipements de Pulvérisation Cathodique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.36 Milliards de dollars |
| Taille du Marché (2031) | 1.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.62 % |
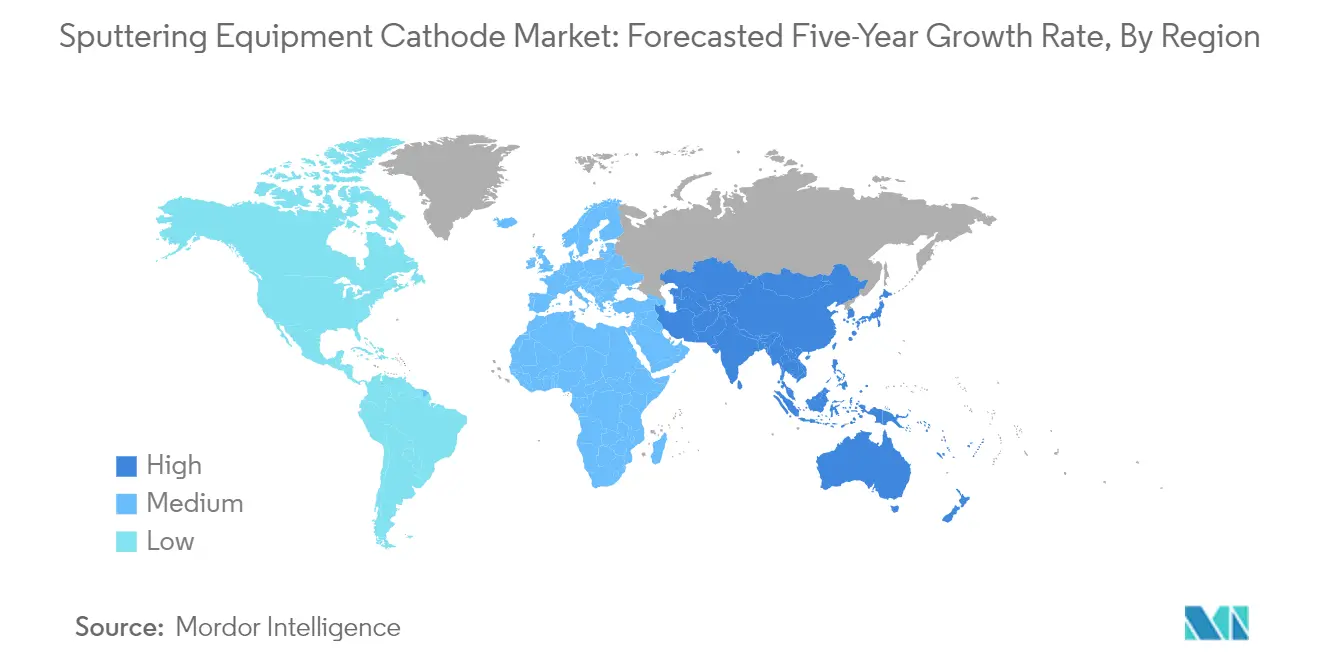
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
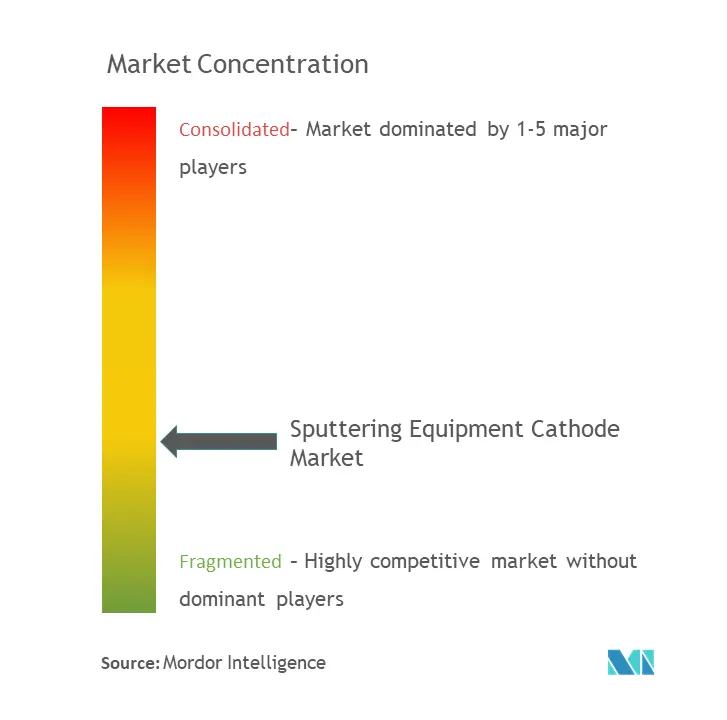
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Cathodes d'Équipements de Pulvérisation Cathodique par Mordor Intelligence
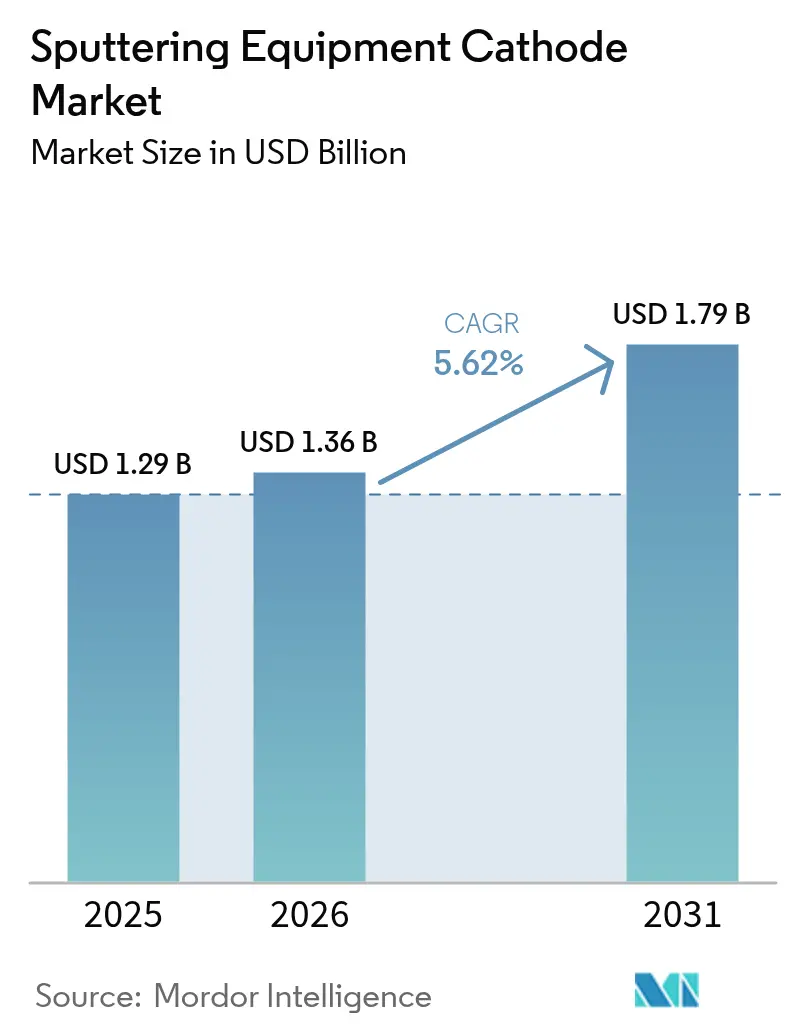
La taille du marché des cathodes d'équipements de pulvérisation cathodique devrait passer de 1,29 milliard USD en 2025 à 1,36 milliard USD en 2026 et devrait atteindre 1,79 milliard USD d'ici 2031 à un TCAC de 5,62 % sur la période 2026-2031.
Le marché des cathodes d'équipements de pulvérisation cathodique connaît une transformation significative, portée par l'évolution rapide des technologies d'équipements de traitement des semi-conducteurs et par l'automatisation industrielle croissante. L'industrie des semi-conducteurs continue d'élargir ses capacités pour répondre à la demande croissante dans divers secteurs, la Semiconductor Industry Association prévoyant que les ventes mondiales de semi-conducteurs atteignent 555,9 milliards USD. Cette croissance est en outre soutenue par l'intégration croissante de technologies avancées dans les processus de fabrication, notamment dans des applications de haute précision telles que les circuits intégrés, les dispositifs de mémoire et les microprocesseurs. L'accent mis par l'industrie sur la miniaturisation et l'amélioration des performances a conduit à des investissements substantiels dans la recherche et le développement de technologies avancées d'équipements de dépôt physique en phase vapeur.
Le marché assiste à une évolution notable vers des technologies d'équipements de revêtement plus sophistiquées et plus efficaces, notamment en réponse aux exigences croissantes des technologies émergentes telles que les réseaux 5G et les dispositifs de l'Internet des objets (IoT). Selon les projections du secteur, les expéditions de tranches de silicium pour les applications de semi-conducteurs devraient dépasser 17 600 millions de pouces carrés (MSI) d'ici 2025, soulignant l'échelle croissante des opérations de fabrication de semi-conducteurs. Cette croissance s'accompagne d'une adoption accrue des technologies d'emballage avancées et du développement de dispositifs semi-conducteurs plus complexes nécessitant des solutions précises d'équipements de dépôt en couches minces.
L'intégration des principes de l'Industrie 4.0 et des pratiques de fabrication intelligente révolutionne l'industrie des cathodes d'équipements de pulvérisation cathodique. Les fabricants mettent de plus en plus en œuvre des solutions automatisées et des systèmes de surveillance en temps réel pour optimiser les processus de production et améliorer la qualité des revêtements. Les progrès réalisés dans les configurations de pulvérisation confocale et la technologie de pulvérisation magnétron ont considérablement amélioré l'efficacité des équipements et la production. Ces améliorations technologiques permettent aux fabricants d'atteindre une plus grande précision dans le dépôt en couches minces tout en maintenant la rentabilité et l'efficacité opérationnelle.
Le marché connaît une croissance substantielle dans diverses applications d'utilisateurs finaux, notamment dans les secteurs de l'automobile et de l'électronique grand public. L'adoption croissante des véhicules électriques et des systèmes avancés d'aide à la conduite (ADAS) crée de nouvelles opportunités pour les applications d'équipements de traitement des semi-conducteurs dans la fabrication de composants automobiles. Dans le secteur de l'électronique grand public, la demande d'appareils haute performance continue de stimuler l'innovation dans les processus de fabrication de semi-conducteurs. Cette tendance est illustrée par l'expansion de la couverture réseau 5G de Deutsche Telekom, qui a atteint environ 40 millions d'utilisateurs, démontrant les exigences croissantes en matière d'infrastructure pour les équipements de télécommunications avancés qui reposent sur des composants semi-conducteurs sophistiqués.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
ESSOR DES APPLICATIONS DES SEMI-CONDUCTEURS
L'industrie des semi-conducteurs connaît une croissance de la demande sans précédent, portée par la prolifération des technologies avancées dans de multiples secteurs. L'intégration croissante des semi-conducteurs dans l'électronique grand public, les équipements industriels, les systèmes automobiles et les dispositifs de communication a créé un besoin substantiel de processus de fabrication sophistiqués. Selon les prévisions de la Semiconductor Equipment and Materials International (SEMI), les expéditions de tranches de silicium pour les applications de semi-conducteurs devraient atteindre 17 600 millions de pouces carrés (MSI) d'ici 2025, représentant une augmentation significative par rapport à 11 810 MSI en 2019. Cette hausse de la demande est encore amplifiée par l'adoption rapide des technologies sans fil telles que la 5G, des systèmes d'intelligence artificielle et des solutions d'automatisation dans divers secteurs.
Le secteur automobile est devenu un moteur essentiel pour les applications de semi-conducteurs, les véhicules modernes nécessitant un nombre croissant de composants semi-conducteurs pour les systèmes avancés d'aide à la conduite (ADAS), les systèmes d'infodivertissement et le contrôle du groupe motopropulseur. La transition vers les véhicules électriques et autonomes a particulièrement accéléré cette tendance, ces véhicules nécessitant généralement deux à trois fois plus de contenu en semi-conducteurs par rapport aux véhicules traditionnels. Par ailleurs, la croissance exponentielle des dispositifs de l'Internet des objets (IoT) a créé de nouvelles demandes pour la fabrication de semi-conducteurs, ces appareils connectés nécessitant divers types de semi-conducteurs pour les fonctions de traitement, de détection et de communication. L'expansion des réseaux 5G catalyse davantage cette croissance, car elle nécessite la mise à niveau des infrastructures existantes et des appareils grand public, stimulant ainsi la demande de nouveaux composants semi-conducteurs.
AVANCEMENT TECHNOLOGIQUE TEL QUE LA TECHNOLOGIE DE PULVÉRISATION MAGNÉTRON
La technologie de pulvérisation magnétron a considérablement évolué, offrant des capacités améliorées pour les applications de revêtement sous vide à haute cadence dans la fabrication de semi-conducteurs. Cette technologie avancée permet le dépôt de métaux, d'alliages et de composés sur divers matériaux avec des épaisseurs allant jusqu'à la plage millimétrique, offrant un contrôle supérieur sur le processus de dépôt. La capacité de la technologie à fournir des taux de dépôt élevés, à produire des films de haute pureté et à assurer une excellente couverture des marches et des petites caractéristiques l'a rendue de plus en plus précieuse pour les processus modernes de fabrication de semi-conducteurs. En outre, la compatibilité de la technologie avec les substrats sensibles à la chaleur et sa facilité d'automatisation l'ont rendue particulièrement attrayante pour les applications industrielles à grande échelle.
Les récentes avancées technologiques dans les équipements de pulvérisation magnétron ont introduit des innovations telles que les configurations de pulvérisation confocale, qui améliorent considérablement l'efficacité des équipements et permettent l'utilisation simultanée de plusieurs matériaux cibles de pulvérisation. Ces développements ont conduit à une production accrue et à une meilleure uniformité des films, particulièrement bénéfiques pour les applications nécessitant un contrôle précis des propriétés des couches minces. La technologie offre également des avantages significatifs en termes de durabilité environnementale, car elle permet une métallisation respectueuse de l'environnement sans émissions de COV, ce qui la rend particulièrement précieuse pour les industries en transition vers des processus de fabrication plus écologiques. La capacité à remplacer des pièces métalliques coûteuses par des alternatives légères et peu coûteuses revêtues de métaux minces désirables a rendu cette technologie de plus en plus essentielle pour une production de semi-conducteurs rentable. De plus, l'intégration des équipements PVD et des équipements de revêtement sous vide dans le système de pulvérisation améliore l'efficacité et l'efficience globales du processus de fabrication.
Analyse des Segments : Par Type de Produit
Segment Circulaire sur le Marché des Cathodes d'Équipements de Pulvérisation Cathodique
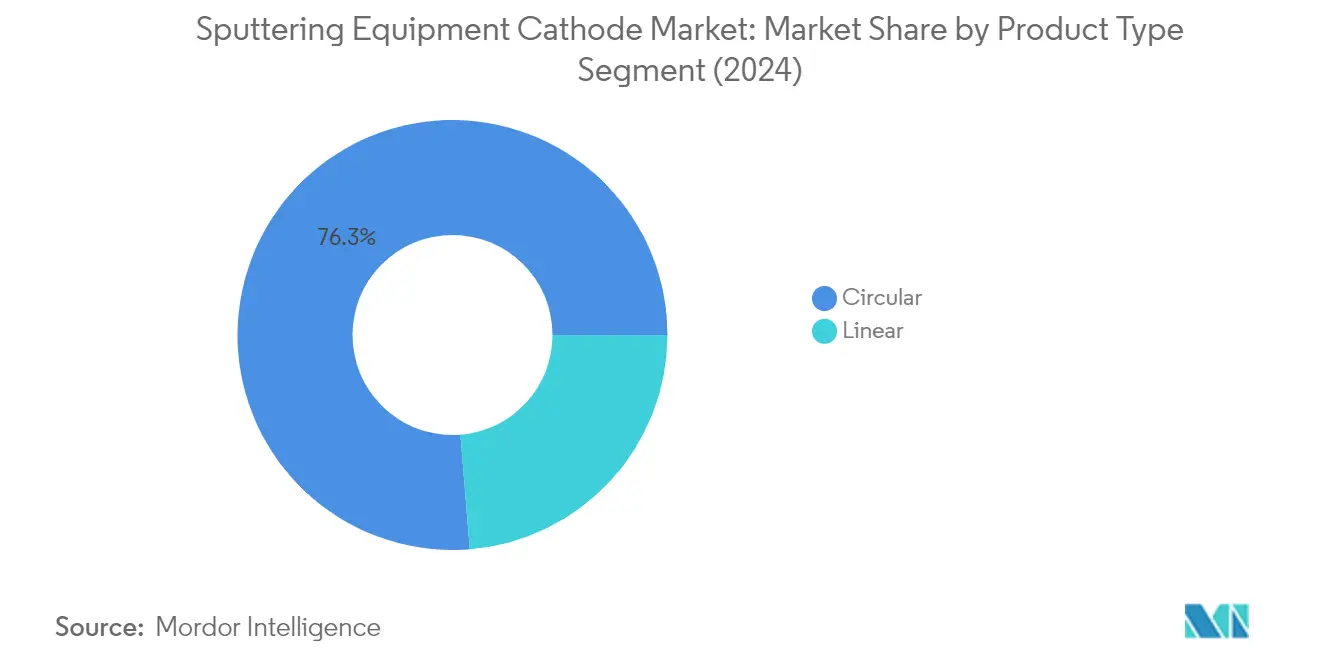
Le segment circulaire continue de dominer le marché mondial des cathodes d'équipements de pulvérisation cathodique, représentant environ 75,25 % de la part de marché en 2025. Cette position de marché significative est attribuée à l'efficacité supérieure des cathodes circulaires dans les applications à substrat large et haute puissance, ainsi qu'à leur polyvalence dans divers processus de revêtement. La domination du segment est encore renforcée par son adoption généralisée dans la fabrication de semi-conducteurs, notamment dans les applications d'emballage avancé et la production de circuits intégrés. Les cathodes circulaires sont préférées dans de nombreuses applications en raison de leur capacité à fournir un dépôt de revêtement uniforme, une meilleure utilisation des cibles et un contrôle amélioré des processus, notamment dans les assemblages sophistiqués de grappes multi-cathodes. Les bonnes performances du segment sont également portées par la demande croissante provenant des applications émergentes dans l'électronique automobile, les dispositifs médicaux et les technologies d'affichage avancées. L'intégration des systèmes de revêtement sous vide améliore l'efficacité des cathodes circulaires, les rendant indispensables dans les équipements modernes de revêtement en couches minces.
Segment Linéaire sur le Marché des Cathodes d'Équipements de Pulvérisation Cathodique
Le segment linéaire émerge comme le segment à la croissance la plus rapide sur le marché des cathodes d'équipements de pulvérisation cathodique, avec un taux de croissance projeté d'environ 6,65 % durant la période 2026-2031. Cette croissance accélérée est principalement portée par l'adoption croissante des systèmes de pulvérisation linéaire dans les applications de revêtement de grandes surfaces, notamment dans l'industrie de fabrication de panneaux solaires. Le segment connaît une forte dynamique en raison de ses avantages dans la fourniture d'un revêtement uniforme sur de grandes surfaces de substrat et de sa capacité à gérer des exigences de production à volume élevé. Les avancées technologiques dans les conceptions de magnétrons linéaires, notamment les configurations de champ magnétique améliorées et l'utilisation accrue des cibles, contribuent à la croissance rapide du segment. L'expansion de la fabrication d'écrans plats et la demande croissante de revêtements pour le verre architectural propulsent davantage l'adoption des cathodes de pulvérisation linéaires. L'utilisation d'équipements de métallisation sous vide est essentielle pour améliorer les capacités des systèmes de pulvérisation linéaires, garantissant des performances supérieures dans les applications à grande échelle.
Analyse des Segments Géographiques du Marché des Cathodes d'Équipements de Pulvérisation Cathodique
Marché des Cathodes pour Équipements de Pulvérisation Cathodique en Amérique du Nord
Le marché nord-américain des équipements de pulvérisation cathodique affiche une croissance robuste, portée par d'importantes avancées technologiques dans la fabrication de semi-conducteurs et par des investissements croissants en recherche et développement. Les États-Unis et le Canada constituent les principaux marchés de cette région, les deux pays témoignant d'un engagement fort en faveur du développement de capacités nationales dans le domaine des semi-conducteurs, à travers diverses initiatives et investissements. La région bénéficie de la présence de grands fabricants de semi-conducteurs et d'institutions de recherche qui continuent de stimuler l'innovation dans les technologies et les applications de pulvérisation cathodique.
Les États-Unis dominent le marché nord-américain avec une part de marché d'environ 89,35 % en 2025. La position de leadership du pays est renforcée par une infrastructure solide dans le secteur des semi-conducteurs et par des investissements significatifs dans les installations de recherche et développement. La présence de grands fabricants de semi-conducteurs et le soutien croissant du gouvernement en faveur de la production nationale de puces ont créé un environnement favorable à la croissance du marché. L'accent mis par le pays sur le développement des technologies liées à l'intelligence artificielle, aux réseaux 5G et aux véhicules autonomes continue de stimuler la demande de cathodes pour le marché des équipements de pulvérisation cathodique sophistiqués.
Les États-Unis connaissent également la croissance la plus rapide de la région, avec un CAGR projeté d'environ 4,82 % de 2026 à 2031. Cette croissance est alimentée par des investissements croissants dans les installations de fabrication de semi-conducteurs et par la volonté du gouvernement de favoriser la production nationale de puces. L'accent fort mis par le pays sur le développement de technologies d'emballage avancées et l'expansion des capacités de production dans diverses applications de semi-conducteurs continuent de stimuler l'expansion du marché. La présence d'institutions de recherche de premier plan et leur collaboration avec les acteurs du secteur soutiennent davantage cette trajectoire de croissance.
Marché des Cathodes pour Équipements de Pulvérisation Cathodique en Europe
Le marché européen des équipements de pulvérisation cathodique se caractérise par de solides capacités technologiques et des investissements croissants dans l'infrastructure de fabrication de semi-conducteurs. Les principaux marchés, notamment l'Allemagne, le Royaume-Uni et la France, stimulent la croissance régionale à travers diverses initiatives visant à renforcer les capacités nationales dans le domaine des semi-conducteurs. L'accent mis par la région sur les technologies durables et les procédés de fabrication avancés a créé des opportunités significatives pour l'expansion du marché.
L'Allemagne est en tête du marché européen avec une part de marché d'environ 36,62 % en 2025. La position dominante du pays est soutenue par ses solides secteurs de fabrication automobile et électronique, qui stimulent la demande de composants semi-conducteurs. Le leadership de l'Allemagne dans les initiatives Industrie 4.0 et les technologies de fabrication avancées a créé un écosystème robuste pour les applications d'équipements de pulvérisation cathodique. L'accent fort mis par le pays sur la recherche et le développement, notamment dans des domaines tels que les véhicules électriques et les technologies d'énergie renouvelable, continue de stimuler la croissance du marché.
L'Allemagne affiche le potentiel de croissance le plus élevé dans la région européenne, avec un CAGR projeté d'environ 5,74 % de 2026 à 2031. Cette croissance est portée par des investissements croissants dans les capacités de fabrication de semi-conducteurs et par la volonté du pays d'adopter des technologies avancées. L'expansion des installations de production de véhicules électriques et l'attention croissante portée aux technologies d'énergie renouvelable continuent de créer de nouvelles opportunités pour les applications du marché des équipements de revêtement. La solide base industrielle et l'expertise technologique de l'Allemagne soutiennent davantage cette dynamique de croissance.
Marché des Cathodes pour Équipements de Pulvérisation Cathodique en Asie-Pacifique
La région Asie-Pacifique représente le plus grand marché pour les cathodes d'équipements de pulvérisation cathodique, portée par la présence de grandes installations de fabrication de semi-conducteurs et par un fort soutien gouvernemental au développement technologique. Des pays tels que la Chine, le Japon et l'Inde réalisent des investissements significatifs pour développer leurs capacités de fabrication de semi-conducteurs. La prédominance de la région dans la fabrication électronique et l'adoption croissante de technologies avancées continuent de stimuler la croissance du marché.
La Chine maintient sa position de plus grand marché de la région Asie-Pacifique, soutenue par une vaste infrastructure de fabrication de semi-conducteurs et par un fort soutien gouvernemental à la production nationale de puces. Le solide secteur de fabrication électronique du pays et les investissements croissants dans le développement de technologies avancées continuent de stimuler la demande de cathodes pour le marché des équipements de dépôt physique en phase vapeur. L'accent mis par la Chine sur le développement de capacités autonomes dans le domaine des semi-conducteurs et l'expansion des installations de production créent des opportunités de croissance soutenue sur le marché.
La Chine est en tête de la trajectoire de croissance de la région, soutenue par des investissements massifs dans les capacités de fabrication de semi-conducteurs et par de fortes initiatives gouvernementales visant à développer la production nationale de puces. L'engagement du pays en faveur de l'avancement technologique et de l'autosuffisance dans la production de semi-conducteurs continue de stimuler l'expansion du marché. L'adoption croissante de technologies avancées telles que la 5G, l'intelligence artificielle et les véhicules électriques soutient davantage la demande de cathodes pour le marché des cibles de pulvérisation cathodique.
Marché des Cathodes pour Équipements de Pulvérisation Cathodique en Amérique Latine et au Moyen-Orient et Afrique
Le marché du reste du monde, comprenant l'Amérique latine et le Moyen-Orient et l'Afrique, affiche une croissance régulière dans le secteur des équipements de revêtement. L'Amérique latine s'impose à la fois comme le plus grand marché et le marché à la croissance la plus rapide dans cette région, portée par des investissements croissants dans la fabrication de semi-conducteurs et par l'adoption grandissante de technologies avancées. La croissance du marché régional est soutenue par le développement des capacités de fabrication électronique et par une attention accrue portée à l'avancement technologique. Les deux régions connaissent des investissements croissants dans les installations de recherche et développement, bien qu'à des rythmes différents, l'Amérique latine affichant une croissance plus robuste comparée à la région Moyen-Orient et Afrique.
Analyse de la chaîne de valeur
La chaîne de valeur des cathodes pour équipements de pulvérisation cathodique commence par les matières premières amont et le traitement spécialisé des métaux d'une pureté extrêmement élevée (comme l'aluminium, le titane, le tantale et le cuivre), qui sont raffinés et transformés en cibles et en assemblages de cathodes. Le risque d'approvisionnement se situe davantage au niveau des goulots d'étranglement du raffinage et de la concentration des capacités de fabrication de cibles que de la disponibilité des métaux primaires, ce qui accroît l'importance de fournisseurs qualifiés et d'une fabrication reproductible de cibles à haute densité et haute pureté pour les nœuds avancés et les empilements de couches complexes.
En aval intermédiaire, les fournisseurs de cathodes et de sous-systèmes de magnétrons intègrent les cibles dans des assemblages de cathodes circulaires et linéaires, puis dans des équipements de pulvérisation/PVD via des fabricants d'équipement d'origine et des intégrateurs de systèmes. Les services de reconstruction et de remise à neuf contribuent à prolonger la durée de vie des cathodes et à stabiliser la disponibilité opérationnelle. En aval, les réseaux de distribution et de service livrent des pièces détachées, des reconstructions et un support technique près des usines, et les pratiques logistiques et de qualification se formalisent davantage à mesure que les usines s'étendent à l'échelle mondiale (par exemple, la désignation par Samsung Electronics de Lake Materials comme centre logistique et de distribution exclusif pour les expéditions de précurseurs ALD et CVD vers son site de Taylor, au Texas, en décembre 2025, illustrant un contrôle et une visibilité accrus de la chaîne d'approvisionnement pour les intrants de fabrication liés aux procédés de dépôt).
Paysage Concurrentiel
Principales Entreprises sur le Marché des Cathodes d'Équipements de Pulvérisation Cathodique
Le marché compte des acteurs établis tels que Kurt J. Lesker Company, Veeco Instruments, Semicore Equipment, Impact Coatings AB et AJA International, qui mènent l'innovation et le développement. Les entreprises se concentrent sur l'avancement de leurs technologies d'équipements de pulvérisation magnétron et le développement de configurations de pulvérisation confocale pour améliorer l'efficacité de la production et la qualité des revêtements. Les partenariats stratégiques avec les fabricants de semi-conducteurs et les institutions de recherche deviennent de plus en plus courants pour stimuler l'avancement technologique. L'agilité opérationnelle est démontrée par la création d'installations de fabrication mondiales et de centres de service pour mieux servir les marchés régionaux. Les entreprises élargissent leurs portefeuilles de produits pour inclure des solutions de cathodes linéaires et circulaires, tout en investissant dans la recherche et le développement pour améliorer l'uniformité des revêtements et l'utilisation des matériaux cibles. Le secteur assiste à un intérêt accru pour le développement de solutions pour les applications émergentes dans les piles à combustible, l'énergie solaire et l'électronique avancée, en tirant parti de leurs capacités en matière de systèmes de pulvérisation cathodique.
Marché Fragmenté avec de Solides Acteurs Régionaux
Le marché des cathodes d'équipements de pulvérisation cathodique présente une structure fragmentée avec un mélange de conglomérats mondiaux et de fabricants régionaux spécialisés. Les grandes entreprises multinationales comme Veeco Instruments maintiennent une présence significative sur le marché grâce à leurs vastes réseaux de distribution et leurs portefeuilles de produits complets, tandis que des acteurs spécialisés comme Semicore Equipment et Impact Coatings AB se sont taillé de solides positions dans des niches d'application spécifiques. Le marché se caractérise par la présence de nombreux fabricants locaux dotés de solides capacités de production dans toutes les régions, notamment en Asie-Pacifique, où la fabrication de semi-conducteurs est concentrée. Les barrières élevées à l'entrée, notamment les exigences substantielles en capital et l'expertise technique, ont limité la pénétration des nouveaux entrants mais encouragé les partenariats stratégiques entre les acteurs existants.
Le secteur a été témoin d'activités de consolidation sélectives, principalement motivées par la nécessité d'acquérir des capacités technologiques et d'élargir la présence géographique. Les entreprises se concentrent de plus en plus sur des stratégies d'intégration verticale pour maintenir le contrôle sur la chaîne d'approvisionnement et améliorer l'efficacité opérationnelle. La structure du marché est influencée par la demande croissante des économies émergentes et le besoin de solutions spécialisées dans les applications avancées. Les acteurs régionaux renforcent leurs positions grâce à des collaborations stratégiques avec des fournisseurs de technologies et des utilisateurs finaux, tandis que les acteurs mondiaux élargissent leur présence par des acquisitions ciblées et des coentreprises.
L'Innovation et les Relations Clients Sont les Moteurs du Succès
Pour que les acteurs en place maintiennent et développent leur part de marché, un investissement continu dans la recherche et le développement reste crucial, notamment pour développer des technologies avancées d'équipements de pulvérisation magnétron et améliorer l'efficacité des matériaux cibles. Les entreprises doivent se concentrer sur l'établissement de relations solides avec les fabricants de semi-conducteurs et d'autres utilisateurs finaux grâce à des offres de services complètes et des solutions personnalisées. La capacité à fournir des solutions intégrées répondant aux exigences spécifiques des clients tout en maintenant la compétitivité des coûts sera essentielle. L'établissement de solides portefeuilles de propriété intellectuelle et le développement de technologies propriétaires aideront les entreprises à se différencier dans un marché de plus en plus concurrentiel. Le succès dépendra également de la capacité à s'adapter aux exigences en constante évolution des utilisateurs finaux et aux avancées technologiques dans l'industrie des semi-conducteurs.
Les concurrents du marché peuvent gagner du terrain en se concentrant sur des applications spécialisées et en développant des solutions innovantes pour les marchés émergents tels que les énergies renouvelables et l'électronique avancée. La menace relativement faible des substituts offre aux entreprises des opportunités de s'établir dans des segments de marché spécifiques grâce à la différenciation technologique et à un service client supérieur. La conformité réglementaire, notamment en matière de normes environnementales et de sécurité, deviendra de plus en plus importante à mesure que les gouvernements du monde entier mettront en œuvre des réglementations plus strictes sur les processus de fabrication. Les entreprises capables de répondre efficacement à ces exigences réglementaires tout en maintenant l'efficacité opérationnelle auront un avantage concurrentiel. La concentration des utilisateurs finaux dans des régions spécifiques, notamment en Asie-Pacifique, nécessite une forte présence régionale et une compréhension des dynamiques du marché local. Les entreprises se concentrent également sur l'amélioration de leurs offres d'équipements de revêtement pour répondre aux divers besoins des clients.
Leaders du Secteur des Cathodes d'Équipements de Pulvérisation Cathodique
Semicore Equipment, Inc.
Sputtering Components, Inc.
Angstrom Sciences, Inc.
Veeco Instruments, Inc.
Kurt J. Lesker Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cathodes pour Équipements de Pulvérisation Cathodique
- Kurt J. Lesker Company
- Veeco Instruments, Inc.
- Semicore Equipment Inc.
- Impact Coatings AB
- AJA International Inc.
- Soleras Advanced Coatings
- Sputtering Components, Inc.
- KDF Technologies
- Angstrom Sciences, Inc.
- Angstrom Engineering Inc.


Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les architectures des dispositifs et les investissements à grande échelle dans les usines augmentent le nombre et la criticité des étapes de couches minces qui dépendent d'une performance, d'une uniformité et d'une utilisation des cibles stables des cathodes. SEMI a rapporté que les dépenses mondiales en équipements de fabrication de semi-conducteurs ont atteint 135,1 milliards USD en 2025, avec un accent continu sur les capacités avancées de logique et de mémoire, ce qui soutient la demande pour des équipements de pulvérisation à haut débit et des sous-systèmes de cathodes pouvant contribuer à maintenir des fenêtres de procédé plus étroites et une production à grand volume sur les lignes de 300 mm.
Des espaces blancs au niveau des produits sont visibles dans les conceptions de cathodes optimisées pour des profils exigeants et une couverture des motifs, y compris les structures à rapport d'aspect élevé dans les flux d'interconnexion et de conditionnement avancés. Les fournisseurs disposant de configurations de cathodes spécialisées et de capacités de reconstruction ou de service, comme KDF Electronic & Vacuum Services proposant des configurations de cathodes ciblant des cas d'usage de traitement de plaquettes, peuvent se différencier par les résultats de procédé et le coût du cycle de vie plutôt que par la seule fourniture initiale de matériel. Alors que les fabricants recherchent une meilleure utilisation des équipements et une maintenance plus intelligente, les fabricants de cathodes qui offrent des délais de remise à neuf plus rapides, un support local et une traçabilité des matériaux plus rigoureuse gagnent également en influence auprès des usines qui étendent leurs capacités dans plusieurs régions et durcissent leurs exigences de qualification des fournisseurs.
Recent Industry Developments in Marché des Cathodes pour Équipements de Pulvérisation Cathodique
- Avril 2026 : Sputtering Components, Inc. a exposé au SVC TechCon 2026 à Long Beach, en Californie, mettant en avant des cathodes rotatives, des magnétrons et des solutions de revêtement sous vide. L'événement a souligné une demande continue pour les équipements rotatifs et à magnétrons utilisés dans les applications de revêtement à grande surface et à haut débit, soutenant le développement continu des conceptions de cathodes et des services de reconstruction dans les flux de travail PVD proches des semi-conducteurs.
- Mai 2025 : Sputtering Components, Inc. a entamé une expansion de son site d'Owatonna, dans le Minnesota, pour accroître l'espace consacré à la fabrication et aux opérations. Cette expansion a permis une capacité de production accrue et des délais plus rapides pour les composants et services de cathodes, améliorant les délais de livraison à mesure que les clients augmentaient leur capacité de revêtement.
- Mars 2024 : L'expansion à Dresde par Kurt J. Lesker Company a continué à renforcer la capacité de support local pour les clients de l'UE, avec des livraisons plus rapides depuis un centre de distribution régional. Le renforcement du service et de la distribution européens améliore la réactivité pour les utilisateurs d'équipements de cathodes et de matériel sous vide qui ont besoin d'une disponibilité rapide des pièces détachées et d'un temps d'arrêt minimisé des équipements.


Marché des Cathodes pour Équipements de Pulvérisation Cathodique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les cathodes d'équipements de pulvérisation cathodique vendues pour les systèmes de dépôt de couches minces, où la cathode est le matériel consommable qui soutient le dépôt par pulvérisation dans les principaux secteurs d'utilisation finale à travers le monde.
Exclusions de périmètre : il ne comptabilise pas les systèmes complets d'équipements PVD, les pompes à vide, les chambres, les alimentations électriques, les cibles en tant que produit autonome, ni les revenus des services de revêtement, sauf si la vente de cathodes est clairement intégrée dans le cadre de la fourniture de cathodes.
Aperçu de la segmentation
- Par Produit
- Linéaire
- Circulaire
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Reste de l'Asie-Pacifique
- Reste du Monde
- Amérique Latine
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par établir une vision claire de l'origine de la demande de cathodes, puis à la relier à des signaux observables de production et d'investissement. Des sources publiques telles que les statistiques commerciales de la Commission du commerce international des États-Unis, UN Comtrade, les World Semiconductor Trade Statistics, les publications SEMI et les indicateurs industriels de l'OCDE nous aident à comprendre les cycles de fabrication et les flux transfrontaliers d'équipements.
Nous examinons également les documents déposés par les entreprises, les présentations aux investisseurs, les articles et revues techniques sur le dépôt de couches minces, ainsi que la couverture de la presse spécialisée sur les expansions d'usines et les évolutions de la capacité d'affichage. Pour les données financières d'entreprises, les brevets et les indicateurs d'expédition difficiles à trouver, des abonnements payants approuvés sont utilisés uniquement pour structurer les données et vérifier la cohérence des fourchettes, et non pour remplacer la logique du modèle principal. Ces sources documentaires sont fournies à titre illustratif, et des références publiques supplémentaires sont utilisées pour appuyer la collecte de données et les clarifications au cours des travaux.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer quelles cathodes les acheteurs achètent, comment se comportent les cycles de remplacement, et comment les prix évoluent en fonction des matériaux et de la conception (linéaire versus circulaire). Nous nous entretenons avec un ensemble de fournisseurs de cathodes, d'intégrateurs de systèmes de revêtement et d'utilisateurs finaux à forte consommation dans les régions APAC, EMEA et Amériques, afin de combler les lacunes de la recherche documentaire et de vérifier les hypothèses par rapport au comportement d'achat réel.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Dirigeants (CXO) : 16 % | APAC : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Acteurs plus petits : 21 % | Managers : 49 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les signaux de production électronique et industrielle, les flux commerciaux d'équipements et de pièces pertinents, et les ajouts de capacité annoncés sont utilisés pour reconstituer le bassin de demande de cathodes par région. Une fois le bassin de demande défini, il est converti en valeur en utilisant des hypothèses pratiques de prix et de remplacement, éclairées par des entretiens et des références techniques publiques.
Pour ancrer les chiffres dans la réalité, les totaux sont corroborés par des approximations ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnées, des vérifications de canal sur la fréquence de remplacement des cathodes, et des échantillons de PVM (prix de vente moyen) multipliés par la demande unitaire estimée dans les pôles à forte consommation. Les principales données d'entrée du modèle comprennent les calendriers d'expansion des capacités de fabrication de plaquettes et d'affichage, les tendances d'utilisation des équipements de pulvérisation, les intervalles de remplacement des cathodes, les évolutions de la répartition entre conceptions linéaires et circulaires, et l'évolution des PVM liée aux matériaux, susceptible de varier avec les fluctuations des coûts d'intrants.
Pour les prévisions, une analyse de scénarios est utilisée car le marché est sensible aux cycles de dépenses d'investissement et aux variations d'utilisation qui n'évoluent pas de manière linéaire. Les hypothèses de chaque scénario sont alignées sur les attentes des répondants primaires concernant le rythme d'investissement dans les semi-conducteurs et l'affichage, puis rapprochées du schéma historique de reprise de la demande après les ralentissements. Lorsque des lacunes ascendantes existent, nous appliquons des facteurs de comblement prudents basés sur la région comparable la plus proche, puis revisitons l'écart lors des appels de validation.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin d'éliminer les distorsions évidentes avant validation finale. Les analystes comparent les totaux de marché à des signaux indépendants tels que les annonces d'investissement d'usines régionales, la direction des importations et exportations, et les fourchettes de prix observées, puis examinent les écarts importants par région et type de produit.
Lorsqu'un chiffre semble incohérent, nous revérifions les hypothèses, revisitons les données sources et recontactons certains participants pour confirmer si le changement est réel ou causé par une incohérence de définition. Les revues sont effectuées entre analystes afin de garantir la reproductibilité des calculs et la cohérence de la logique entre les mises à jour. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des cathodes d'équipements de pulvérisation cathodique selon Mordor Intelligence, comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les cathodes d'équipements de pulvérisation cathodique diffèrent souvent parce que les limites du périmètre ne sont pas définies de la même manière, et les variables d'entrée ne sont pas toujours rattachées à une activité de fabrication observable. Des différences apparaissent également lorsque les cabinets choisissent des années de référence différentes, utilisent des scénarios de dépenses d'investissement agressifs ou conservateurs, ou appliquent un calendrier de conversion des devises incohérent.
L'écart principal provient du fait que l'estimation comptabilise uniquement les ventes de matériel de cathodes ou regroupe des éléments adjacents tels que des équipements de pulvérisation complets ou des cibles dans un bassin de dépenses plus large, ce qui peut inflater rapidement le total. Certaines estimations s'appuient également fortement sur des répartitions par application sans valider les intervalles de remplacement et la dérive des PVM, ce qui peut faire varier le chiffre lorsque l'utilisation change ou lorsque les coûts des matériaux évoluent fortement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,29 milliard USD (2025) | |
| Éditeur sectoriel A | 1,92 milliard USD (2024) | Utilise un cadrage plus large axé sur les applications qui peut mélanger les ventes de cathodes avec les dépenses en systèmes de pulvérisation adjacents, et repose sur une année de référence 2024 qui pourrait capturer un point de dépenses d'investissement plus élevé dans le cycle. |
| Éditeur mondial B | 1,26 milliard USD (2025) | Rapporte une année similaire mais ancre souvent ses prévisions sur des hypothèses de croissance de long terme, avec une vérification moins visible de la cadence de remplacement et des variations d'utilisation régionale qui déterminent la demande de cathodes à court terme. |
Le tableau montre que la majeure partie de l'écart s'explique par le regroupement du périmètre et le calendrier du cycle, et non par une seule erreur de calcul. L'écart principal provient de la comptabilisation exclusive du matériel de cathodes lié à la cadence de remplacement et aux signaux de base installée, un choix de modélisation utilisé par Mordor Intelligence qui maintient la valeur liée à des facteurs de demande mesurables pouvant être revérifiés à chaque cycle de mise à jour.


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des cathodes d'équipements de pulvérisation cathodique ?
La taille du marché des cathodes d'équipements de pulvérisation cathodique devrait atteindre 1,36 milliard USD en 2026 et croître à un TCAC de 5,62 % pour atteindre 1,79 milliard USD d'ici 2031.
Quelle est la taille actuelle du marché des cathodes d'équipements de pulvérisation cathodique ?
En 2026, la taille du marché des cathodes d'équipements de pulvérisation cathodique devrait atteindre 1,36 milliard USD.
Quels sont les acteurs clés du marché des cathodes d'équipements de pulvérisation cathodique ?
Semicore Equipment, Inc., Sputtering Components, Inc., Angstrom Sciences, Inc., Veeco Instruments, Inc. et Kurt J. Lesker Company sont les principales entreprises opérant sur le marché des cathodes d'équipements de pulvérisation cathodique.
Quelle est la région à la croissance la plus rapide sur le marché des cathodes d'équipements de pulvérisation cathodique ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des cathodes d'équipements de pulvérisation cathodique ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le marché des cathodes d'équipements de pulvérisation cathodique.
Quelles années couvre ce marché des cathodes d'équipements de pulvérisation cathodique, et quelle était la taille du marché en 2024 ?
En 2024, la taille du marché des cathodes d'équipements de pulvérisation cathodique était estimée à 1,21 milliard USD. Le rapport couvre la taille historique du marché des cathodes d'équipements de pulvérisation cathodique pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des cathodes d'équipements de pulvérisation cathodique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



