
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2018 - 2031 |
|---|---|
| Taille du Marché (2026) | 45.46 Milliards de dollars |
| Taille du Marché (2031) | 58.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.25 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Semences de Céréales et de Grains par Mordor Intelligence
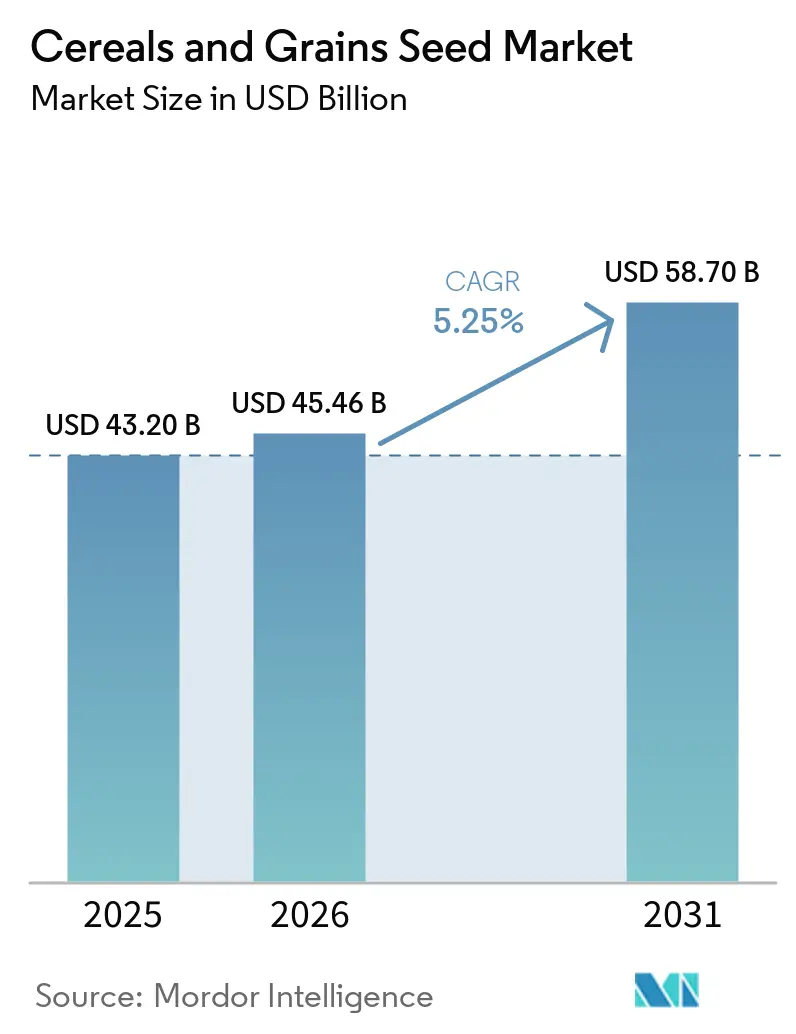
La taille du marché des semences de céréales et de grains était évaluée à 43,20 milliards USD en 2025 et devrait croître de 45,46 milliards USD en 2026 à 58,70 milliards USD d'ici 2031, à un CAGR de 5,25 % de 2026 à 2031. Cette dynamique de croissance reflète le virage des agriculteurs vers une génétique à haute valeur ajoutée, performante sous contrainte climatique tout en soutenant les objectifs de biocarburants, d'alimentation animale et de sécurité alimentaire. Les gains rapides dans la production mécanisée de semences réduisent les coûts unitaires et améliorent la qualité, permettant aux multinationales et aux entreprises régionales de pénétrer de nouveaux territoires à grande échelle. La demande accrue d'outils de décision numériques et de traçabilité par blockchain pousse davantage les semenciers à associer des conseils agronomiques à chaque sac vendu, renforçant la fidélité des agriculteurs et créant des flux de monétisation des données. L'intensité concurrentielle reste modérée, les cinq premiers fournisseurs représentant 42,4 % du chiffre d'affaires mondial, tandis que des opportunités de croissance persistent dans le sorgho, les niches à pollinisation libre et les hybrides spécifiques à certaines régions adaptés aux systèmes de petits exploitants.
Principaux enseignements du rapport
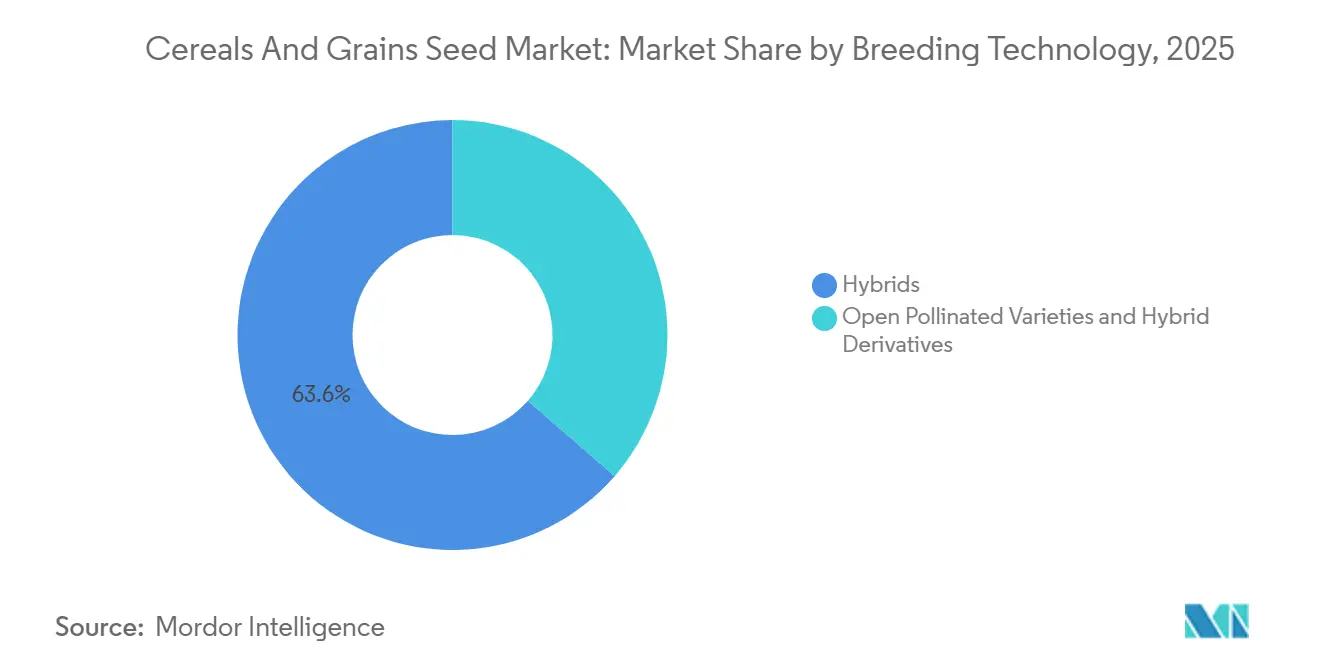
- Par technologie de sélection, les hybrides représentaient la plus grande part de 63,6 % du marché des semences de céréales et de grains en 2025 et devraient croître au CAGR le plus rapide de 5,3 % de 2026 à 2031.
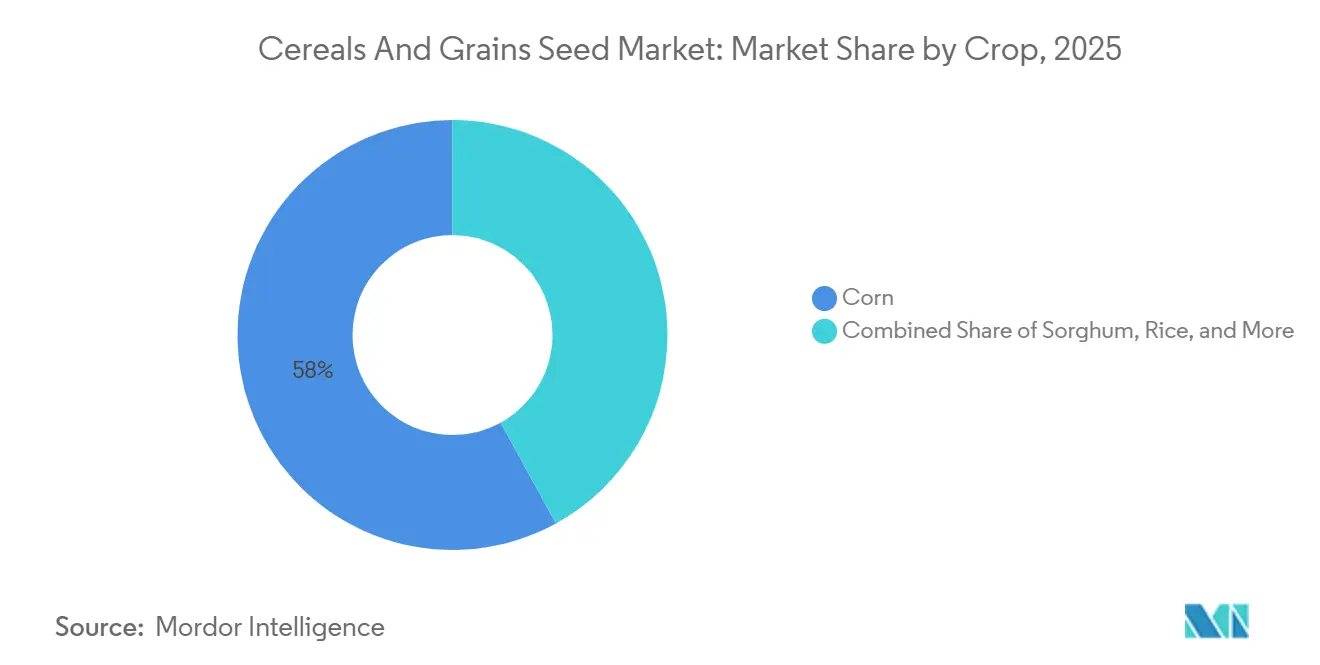
- Par culture, le maïs représentait la plus grande part à 58,0 % en 2025, et le sorgho devrait croître au CAGR le plus rapide de 5,9 % de 2026 à 2031.
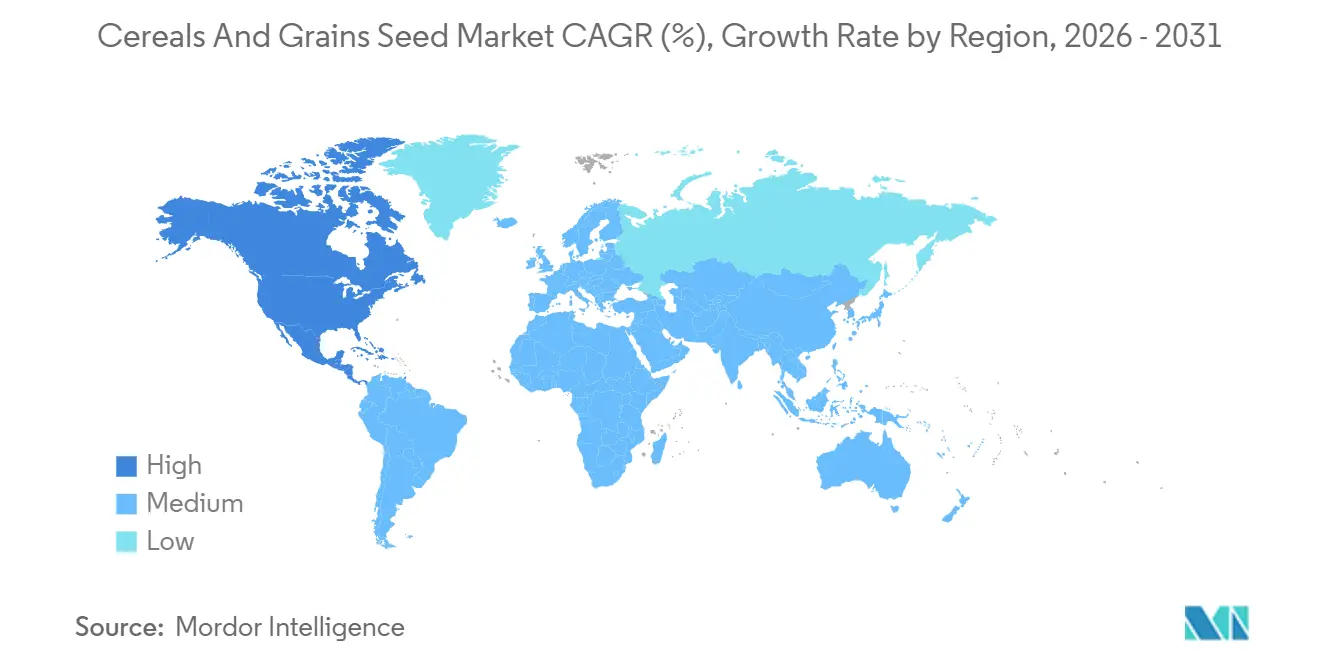
- Par géographie, l'Amérique du Nord représentait la plus grande part de marché de 36,6 % en 2025, tandis que la région devrait croître au CAGR le plus rapide de 6,6 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse de la demande en grains hybrides | +1.2% | Mondial, avec l'adoption la plus forte en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la production mécanisée de semences | +0.8% | Amérique du Nord et Europe en tête, s'étendant au Brésil et à l'Argentine | Long terme (≥ 4 ans) |
| Génétique résistante au changement climatique et bio-innovation | +0.9% | Mondial, avec une priorité sur les régions sujettes à la sécheresse | Long terme (≥ 4 ans) |
| Mandats gouvernementaux sur les biocarburants stimulant la demande de maïs | +0.7% | Amérique du Nord, Brésil et Union européenne avec des normes pour les carburants renouvelables | Moyen terme (2-4 ans) |
| Adoption croissante des plateformes numériques de sélection de semences | +0.6% | Adoption précoce en Amérique du Nord et en Europe, suivie par l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Données d'agriculture de précision accélérant le déploiement des caractères | +0.5% | Économies agricoles avancées à forte pénétration technologique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en grains hybrides
Les semences hybrides offrent systématiquement des primes de rendement de 15 à 30 % par rapport aux alternatives à pollinisation libre, incitant les gouvernements et les agences de développement à subventionner l'accès des petits exploitants dans les régions en situation d'insécurité alimentaire.[1] L'adoption s'est accélérée en 2024 au Kenya et au Nigeria, où les programmes de maïs hybride ont associé les services de vulgarisation aux distributeurs de livraison intermédiaire. Les semenciers tirent parti d'une tarification premium pour réinvestir dans l'empilement de caractères, élargissant ainsi leurs portefeuilles pour répondre aux besoins en matière de sécheresse, de ravageurs et d'efficacité nutritive. Malgré des coûts initiaux plus élevés, le retour sur investissement des agriculteurs s'améliore grâce à un surplus commercialisable accru, renforçant un cycle d'adoption vertueux. La formation continue sur la manutention des grains, le stockage et la germination reste essentielle pour aider les agriculteurs à exploiter pleinement le potentiel génétique des hybrides.
Expansion de la production mécanisée de semences
Les technologies automatisées de séchage, de nettoyage et de tri optique réduisent les coûts de production jusqu'à 25 %, améliorent l'uniformité de la qualité et augmentent les marges des entreprises. De grandes installations en Iowa, à São Paulo et en Bavière intègrent désormais des modules d'intelligence artificielle qui calibrent la taille et le poids des semences selon les spécifications précises des semoirs. Ces gains d'efficacité encouragent les entreprises à relocaliser ou à rapprocher leur production, atténuant les risques logistiques lors d'événements météorologiques extrêmes. Les régions à faibles coûts de main-d'œuvre, comme le nord du Mexique et le littoral vietnamien, attirent des investissements en nouvelles installations, les entreprises équilibrant robotique et salaires compétitifs. La traçabilité des lots par blockchain s'articule avec la mécanisation pour certifier la provenance, une fonctionnalité de plus en plus exigée dans le cadre des normes de durabilité émergentes.
Mandats gouvernementaux sur les biocarburants stimulant la demande de maïs
La norme américaine sur les carburants renouvelables (Renewable Fuel Standard) garantit un plancher de 15 milliards de gallons d'éthanol de maïs par an, soutenant la demande pour les hybrides à haute teneur en amidon.[2] Le programme brésilien RenovaBio vise un mélange de biocarburants de 18 % d'ici 2028, tandis que le plan REPowerEU de l'Union européenne affiche des intentions similaires. Ces politiques encouragent les sélectionneurs à choisir des caractères qui augmentent la concentration en amidon et la fermentabilité. Les transformateurs d'éthanol concluent des accords de licence qui garantissent aux fournisseurs de semences une prime de prix en échange d'une qualité prévisible. Bien que les objectifs en matière de biocarburants puissent fluctuer selon les cycles politiques, la législation actuelle offre des perspectives d'écoulement solides à moyen terme, que les investisseurs perçoivent favorablement.
Adoption croissante des plateformes numériques de sélection de semences
Les applications pour smartphones et les tableaux de bord web qui associent la génétique des semences aux données pédologiques enregistrent une croissance à deux chiffres du nombre d'utilisateurs, notamment parmi les grandes exploitations de la Corn Belt américaine.[3] Les semenciers intègrent des services d'agronomie par abonnement, créant des revenus récurrents et approfondissant la fidélisation des clients. En Europe, des start-ups agritech intègrent l'imagerie satellitaire aux prévisions météorologiques localisées pour recommander des ajustements de gestion en cours de saison, améliorant encore le retour sur investissement des semences. Bien que des lacunes en matière de connectivité persistent dans certaines parties de l'Afrique et de l'Asie du Sud, des partenariats public-privé visent à étendre le haut débit rural, une tendance qui amplifiera la pénétration des plateformes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Cadre réglementaire fragmenté pour les caractères transgéniques | -0.6% | Mondial, avec une complexité particulière dans l'Union européenne et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Infiltration de semences contrefaites sur les marchés émergents | -0.5% | Afrique subsaharienne, Asie du Sud-Est et parties de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés aux licences de propriété intellectuelle sur les caractères issus de l'édition génique | -0.4% | Mondial, affectant le transfert de technologie et la commercialisation | Moyen terme (2-4 ans) |
| Volatilité de la production semencière liée aux conditions météorologiques extrêmes | -0.3% | Régions de production sensibles au climat à l'échelle mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Cadre réglementaire fragmenté pour les caractères transgéniques
L'obtention d'approbations distinctes selon les juridictions peut ajouter entre 15 et 35 millions USD par caractère unique, excluant les innovateurs de plus petite taille du marché. Des réglementations fragmentées contraignent les entreprises à mener des essais en champ parallèles et à maintenir des chaînes d'approvisionnement séparées, érodant les économies d'échelle. Le processus de l'Union européenne peut s'étendre sur cinq ans, contre 24 mois aux États-Unis. La fragmentation du marché retarde donc l'accès des agriculteurs aux caractères de résilience de pointe. Le scepticisme persistant des consommateurs à l'égard des cultures génétiquement modifiées dans certaines régions amplifie la charge de conformité.
Infiltration de semences contrefaites sur les marchés émergents
Les enquêtes de la Fédération internationale des semences estiment que les semences contrefaites représentent 20 à 30% des ventes dans certaines parties de l'Afrique et de l'Asie du Sud-Est. Les contrefaçons diluent la réputation des marques et réduisent la confiance des agriculteurs lorsque les rendements attendus ne se concrétisent pas. Les multinationales s'associent aux agences douanières pour lutter contre le commerce illégal, mais des frontières poreuses et une capacité de contrôle limitée entravent l'application des lois. La vérification par application mobile et les emballages inviolables se développent, mais les petits exploitants doivent encore supporter des coûts plus élevés pour accéder à des semences authentiques. Tant que les lois nationales sur les semences ne renforcent pas les sanctions, la contrefaçon continuera d'être un obstacle à l'adoption de véritables hybrides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de sélection :
la dominance des hybrides renforce le leadership sur le marchéLes hybrides représentaient la plus grande part du marché des semences de céréales et de grains, soit 63,6 %, en 2025, et devraient croître au CAGR le plus rapide de 5,3 % de 2026 à 2031, consolidant leur position de plateforme technologique fondamentale sur le marché des semences de céréales et de grains. La large diversité génétique et les capacités d'empilement de caractères permettent aux sélectionneurs d'intégrer la tolérance aux herbicides et la résistance à la sécheresse dans des packages uniques, augmentant le revenu agricole moyen même dans des conditions météorologiques volatiles. Les hybrides non transgéniques restent pertinents dans des régions telles que l'Europe occidentale qui restreignent la culture d'organismes génétiquement modifiés, tandis que les hybrides transgéniques continuent de se développer dans les Amériques et certaines parties de l'Asie. La taille du marché des semences de céréales et de grains pour les hybrides a atteint 29,18 milliards USD en 2026 et devrait dépasser 37,82 milliards USD d'ici 2031, à mesure que davantage d'agriculteurs optent pour la stabilité de rendement qu'offrent les hybrides. Les variétés à pollinisation libre servent les petits exploitants qui s'appuient sur la conservation des semences, mais la variabilité croissante des précipitations pousse même ces communautés vers des options hybrides abordables.
L'analyse avancée soutient les progrès dans la sélection hybride en comprimant les cycles de développement des caractères. Les entreprises combinent des serres à génération rapide avancées avec des outils de prédiction génomique pour cribler des milliers de lignées chaque année, améliorant la précision de la sélection. Bayer et Corteva ont chacun signalé des gains à deux chiffres en efficacité d'édition pour des caractères complexes en 2024, signalant une dynamique vers des hybrides multi-empilés qui atténuent à la fois le stress abiotique et biotique. Les institutions publiques de sélection contribuent à la pré-sélection du matériel génétique, élargissant la base génétique et amortissant les futures épidémies de maladies. Malgré des coûts de recherche élevés, une protection robuste de la propriété intellectuelle dans les principaux pays exportateurs de grains tels que les États-Unis incite à un investissement continu. Lorsque des problèmes de résistance émergent, comme la pression croissante de la chenille légionnaire d'automne dans certaines parties de l'Amérique du Sud, les entreprises pivotent rapidement pour intégrer de nouvelles protéines insecticides, maintenant la pertinence des hybrides.



Par culture :
le maïs conserve sa primauté tandis que le sorgho accélèreLe maïs représentait la plus grande part de marché à 58,0 % en 2025, porté par son rôle central dans les chaînes d'alimentation animale, de carburant et d'aliments transformés. La taille du marché des semences de céréales et de grains pour le maïs a atteint 26,62 milliards USD en 2026, reflétant les investissements importants dans les hybrides adaptés aux biocarburants. Les mandats gouvernementaux garantissent une demande prévisible, encourageant le développement de systèmes avancés de production de semences capables de livrer des grains plus propres et plus homogènes adaptés aux usines d'éthanol. Les multinationales et les sélectionneurs indépendants canalisent leurs ressources vers le développement de lignées de maïs capables de résister à des pics de chaleur dépassant 37,8 degrés Celsius, une menace récurrente dans des États clés tels que le Kansas et le Nebraska. La stabilité des rendements soutient les éleveurs qui ont besoin d'approvisionnements sécurisés en grains pour répondre aux besoins des industries avicoles et porcines en expansion.
Le sorgho devrait croître au CAGR le plus rapide de 5,9 % de 2026 à 2031. Ses faibles besoins naturels en eau le positionnent comme une alternative stratégique dans les zones arides telles que l'ouest du Texas, le centre-nord de l'Australie et certaines parties de l'Afrique australe. Les gains génétiques se concentrent sur la résistance à la verse et la digestibilité des grains, élargissant l'attrait du sorgho au-delà des marchés traditionnels vers les aliments spécialisés pour animaux de compagnie et les produits sans gluten. L'adoption du riz hybride en Asie continue d'augmenter à mesure que des partenariats public-privé distribuent des lignées à haut rendement aux petits exploitants. La Chine seule prévoit d'augmenter les superficies en riz hybride de 20 % avant 2028, ancrant la demande de semences avancées. Les producteurs de blé privilégient la résistance à la rouille jaune, et les sélectionneurs utilisent la sélection assistée par marqueurs pour empiler des gènes de résistance durables sans recourir aux réglementations transgéniques, préservant l'accès au marché européen. Les autres grains, notamment l'orge, l'avoine et le seigle, servent les segments brassicoles, des céréales de petit-déjeuner et de spécialité, bénéficiant de programmes hybrides de niche qui commandent des prix premium en raison d'une concurrence limitée entre fournisseurs.

Analyse géographique
Marché des Semences de Céréales et de Grains en Amérique du Nord
L'Amérique du Nord représentait la plus grande part à 36,6 % en 2025 et devrait croître au CAGR le plus rapide de 6,6 % de 2026 à 2031. Une combinaison de cadres réglementaires favorables relevant du Département de l'Agriculture des États-Unis (USDA) et l'adoption généralisée de semoirs de précision garantissent une adoption rapide des hybrides de pointe. Les agriculteurs de la région utilisent le semis à taux variable et l'analyse météorologique en temps réel pour maximiser la valeur des semences premium. Les collaborations transfrontalières entre universités de recherche, telles que le consortium de génomique du blé Iowa State–Saskatchewan, favorisent l'échange de matériel génétique et accélèrent la découverte de caractères. Les entreprises semencières renforcent leurs capacités de production dans la Corn Belt américaine et les Provinces des Prairies canadiennes, en tirant parti de chaînes d'approvisionnement établies et d'une protection robuste de la propriété intellectuelle.
Marché des Semences de Céréales et de Grains en Amérique du Sud
L'Amérique du Sud suit de près, portée par les politiques biotechnologiques favorables du Brésil et l'adoption agressive par l'Argentine d'hybrides de maïs tolérants à la sécheresse. La plantation en contre-saison permet aux entreprises mondiales de raccourcir les délais de développement des produits en avançant les générations durant l'hiver de l'hémisphère nord. Les améliorations des infrastructures, notamment l'expansion des capacités portuaires de Santos et Rosario, réduisent les goulots d'étranglement à l'exportation et permettent des cycles de commercialisation plus rapides. Les entreprises semencières locales forment des coentreprises avec des multinationales pour accéder aux bibliothèques de caractères tout en conservant leurs avantages de marque régionaux. Malgré une volatilité monétaire occasionnelle, les agriculteurs investissent dans la génétique de haute technologie pour atteindre la productivité nécessaire au Brésil afin de réaliser son objectif d'exporter 60 millions de tonnes métriques de maïs d'ici 2030.
Marché des Semences de Céréales et de Grains en EMEA et APAC
L'Europe présente un tableau complexe. Des réglementations strictes sur les organismes génétiquement modifiés ralentissent les introductions transgéniques, incitant les sélectionneurs à recourir à des techniques d'édition génique évitant l'insertion d'ADN étranger. La sélection assistée par marqueurs et la sélection accélérée aident les fournisseurs européens à maintenir leur compétitivité, bien qu'ils accusent un retard par rapport aux Amériques sur certains caractères à haute valeur ajoutée. Les agriculteurs privilégient la résistance aux maladies et les critères de durabilité, en accord avec la Stratégie De la Ferme à la Table de l'Union européenne. L'Asie-Pacifique reste hétérogène : la campagne de modernisation des semences en Chine stimule la demande en maïs hybride et en riz, tandis que la structure des petits exploitants en Inde nécessite des conditionnements en petits volumes et de vastes réseaux de distributeurs. Le Moyen-Orient et l'Afrique font face à une sécheresse chronique et à une dépendance aux importations, mais les investissements stratégiques des instituts de recherche publics et des alliances telles que l'Alliance pour une Révolution Verte en Afrique (AGRA) posent les bases d'une adoption plus large de semences adaptées au climat au cours de la prochaine décennie.
Éditions régionales
Toutes les régions
Paysage concurrentiel
Concentration du Marché
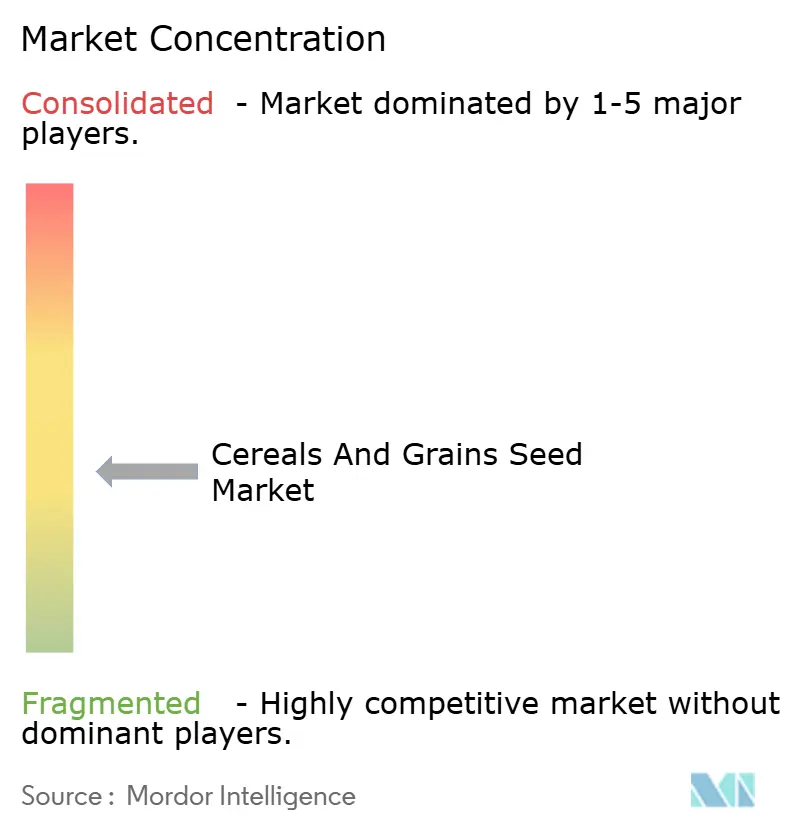
Le marché des semences de céréales et de grains était modérément concentré en 2025, avec Bayer AG, Corteva Agriscience, Syngenta Group, Advanta Seeds (UPL Ltd.) et KWS SAAT SE and Co. KGaA comme principaux acteurs majeurs. Bayer maintient une position de leader sur le marché en proposant une suite intégrée de protection des cultures et d'agriculture numérique, distinguant ses produits des concurrents axés uniquement sur les semences. Corteva continue de dominer la génétique du maïs aux États-Unis grâce à une combinaison de caractères propriétaires et d'un vaste réseau de distributeurs couvrant des milliers de points de vente au détail. Syngenta tire parti de ses capacités de recherche mondiales pour développer des hybrides adaptés aux environnements difficiles, renforçant sa présence dans les segments du sorgho et du blé hybride.
Les avancées technologiques et les données reconfigurent le paysage concurrentiel. Les dépôts de brevets liés aux caractères de semences CRISPR ont considérablement augmenté, soulignant l'importance croissante du contrôle des plateformes d'édition pour déterminer le leadership futur du marché. Les acteurs émergents, souvent soutenus par du capital-risque, se concentrent sur la biologie synthétique pour introduire des caractères spécialisés, tels que la fixation de l'azote dans les céréales. Les entreprises établies répondent en lançant des initiatives d'innovation ouverte, permettant aux start-ups de tester des caractères dans des pépinières avancées tout en conservant les droits de commercialisation pour des résultats mutuellement bénéfiques.
Les concurrents régionaux gagnent du terrain en collaborant avec des programmes de sélection du secteur public. Par exemple, des semenciers européens tels que KWS SAAT sont actifs dans la zone d'innovation semencière de Hainan en Chine aux côtés d'entreprises telles que Yuan Longping High-Tech, illustrant comment l'expertise mondiale en sélection est intégrée dans des marchés semenciers en développement rapide. En Amérique du Sud, les entreprises brésiliennes travaillent en étroite collaboration avec l'Association brésilienne des producteurs de semences et de plants (ABRASEM) pour rationaliser les processus de certification. Dans l'ensemble du secteur, les engagements en matière de durabilité stimulent les investissements dans les hybrides à faibles intrants, tandis que les efforts de traçabilité, soutenus par la technologie blockchain, visent à assurer aux consommateurs et aux régulateurs l'authenticité génétique.
Leaders du Secteur des Semences de Céréales et de Grains
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
Advanta Seeds (UPL Ltd.)
-
KWS SAAT SE and Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Semences de Céréales et de Grains Entreprises couvertes dans ce rapport
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- BASF SE
- Groupe Limagrain
- KWS SAAT SE & Co. KGaA
- Advanta Seeds (UPL Ltd.)
- Yuan Longping High-Tech Agriculture Co. Ltd.
- RAGT Group
- S&W Seed Company
- Florimond Desprez
- Mahyco Pvt. Ltd.
- SL Agritech Corporation
- Nuziveedu Seeds Ltd.
- Valley Seeds
Développements industriels récents dans Marché des Semences de Céréales et de Grains
- Septembre 2025 : Valley Seeds a lancé deux nouvelles variétés de blé, Limpopo et Zambezi, à Kwekwe pour aider à réduire la facture d'importation de blé du Zimbabwe destiné à la production de pain. Les premières récoltes à DCK Farms donnent de bons résultats, avec une moyenne de 6,5 à 7 tonnes métriques/ha, en mettant l'accent sur la productivité et la qualité boulangère.
- Juillet 2025 : BASF SE et l'Institut malaisien de recherche et de développement agricoles (MARDI) ont introduit deux variétés de riz Clearfield, MR-CL3 et MR-CL4, en Malaisie. Ces variétés offrent des capacités améliorées de contrôle des mauvaises herbes et un potentiel de rendement accru, contribuant à une production rizicole durable dans la région.
- Octobre 2024 : Nuziveedu Seeds Ltd. a introduit NWS-2214 Kanak, une variété de blé pour la saison Rabi 2024 qui présente un potentiel de rendement élevé, une résistance aux maladies et une qualité de grain supérieure. La variété vise à augmenter la productivité et les revenus des producteurs de blé en Inde.
Périmètre du Rapport sur le Marché Mondial des Semences de Céréales et de Grains
Les semences de céréales et de grains sont des matériaux de plantation utilisés pour cultiver des cultures telles que le maïs, le riz, le blé et le sorgho. Elles comprennent des variétés hybrides et à pollinisation libre développées pour améliorer le rendement des cultures, la résistance aux maladies, l'adaptabilité et la qualité des grains.
Le rapport sur le marché des semences de céréales et de grains est segmenté par technologie de sélection (hybrides et variétés à pollinisation libre et dérivés hybrides), par culture (maïs, riz, sorgho, blé et autres grains et céréales), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
Technologie de sélection
| Hybrides | Hybrides non transgéniques | |
| Hybrides transgéniques | Hybrides tolérants aux herbicides | |
| Hybrides résistants aux insectes | ||
| Autres caractères | ||
| Variétés à pollinisation libre et dérivés hybrides | ||
Culture
| Maïs |
| Riz |
| Sorgho |
| Blé |
| Autres céréales et grains |
Région
| Afrique | Par pays | Égypte |
| Éthiopie | ||
| Ghana | ||
| Kenya | ||
| Nigeria | ||
| Afrique du Sud | ||
| Tanzanie | ||
| Reste de l'Afrique | ||
| Asie-Pacifique | Par pays | Australie |
| Bangladesh | ||
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thaïlande | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Par pays | France |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Pologne | ||
| Roumanie | ||
| Russie | ||
| Espagne | ||
| Turquie | ||
| Ukraine | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient | Par pays | Iran |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Amérique du Nord | Par pays | Canada |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Par pays | Argentine |
| Brésil | ||
| Reste de l'Amérique du Sud |
| Technologie de sélection | Hybrides | Hybrides non transgéniques | |
| Hybrides transgéniques | Hybrides tolérants aux herbicides | ||
| Hybrides résistants aux insectes | |||
| Autres caractères | |||
| Variétés à pollinisation libre et dérivés hybrides | |||
| Culture | Maïs | ||
| Riz | |||
| Sorgho | |||
| Blé | |||
| Autres céréales et grains | |||
| Région | Afrique | Par pays | Égypte |
| Éthiopie | |||
| Ghana | |||
| Kenya | |||
| Nigeria | |||
| Afrique du Sud | |||
| Tanzanie | |||
| Reste de l'Afrique | |||
| Asie-Pacifique | Par pays | Australie | |
| Bangladesh | |||
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Thaïlande | |||
| Viêt Nam | |||
| Reste de l'Asie-Pacifique | |||
| Europe | Par pays | France | |
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Pologne | |||
| Roumanie | |||
| Russie | |||
| Espagne | |||
| Turquie | |||
| Ukraine | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Moyen-Orient | Par pays | Iran | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Amérique du Nord | Par pays | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Amérique du Sud | Par pays | Argentine | |
| Brésil | |||
| Reste de l'Amérique du Sud | |||
Définition du marché
- Semences commerciales - Aux fins de la présente étude, seules les semences commerciales ont été incluses dans le périmètre d'analyse. Les semences fermières, qui ne font l'objet d'aucun étiquetage commercial, sont exclues du périmètre, même si un faible pourcentage de semences fermières est échangé commercialement entre agriculteurs. Le périmètre exclut également les cultures reproduites végétativement et les parties de plantes, qui peuvent être vendues commercialement sur le marché.
- Superficie sous culture - Lors du calcul de la superficie sous différentes cultures, la superficie brute cultivée a été prise en compte. Également désignée sous le terme superficie récoltée, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), elle comprend la superficie totale cultivée sous une culture donnée, toutes saisons confondues.
- Taux de remplacement des semences - Le taux de remplacement des semences est le pourcentage de la superficie semée sur la superficie totale de la culture plantée dans la saison à l'aide de semences certifiées ou de qualité, autres que les semences fermières.
- Culture protégée - Le rapport définit la culture protégée comme le processus de production de cultures dans un environnement contrôlé. Cela comprend les serres, les serres vitrées, l'hydroponie, l'aéroponie ou tout autre système de culture qui protège la culture contre tout stress abiotique. Toutefois, la culture en plein champ avec paillage plastique est exclue de cette définition et est incluse dans la catégorie plein champ.
| Mot-clé | Définition |
|---|---|
| Grandes cultures | Il s'agit généralement de cultures de plein champ comprenant différentes catégories de cultures telles que les céréales et grains, les oléagineux, les cultures fibreuses comme le coton, les légumineuses et les cultures fourragères. |
| Solanacées | Ce sont la famille des plantes à fleurs qui comprend la tomate, le piment, les aubergines et d'autres cultures. |
| Cucurbitacées | Elle représente une famille de courges comprenant environ 965 espèces réparties en environ 95 genres. Les principales cultures retenues pour cette étude incluent le concombre et le cornichon, la citrouille et la courge, et d'autres cultures. |
| Brassicacées | C'est un genre de plantes de la famille du chou et de la moutarde. Elle comprend des cultures telles que les carottes, le chou, le chou-fleur et le brocoli. |
| Racines et bulbes | Le segment des racines et bulbes comprend l'oignon, l'ail, la pomme de terre et d'autres cultures. |
| Légumes non classifiés | Ce segment du rapport comprend les cultures qui n'appartiennent à aucune des catégories mentionnées ci-dessus. Il s'agit notamment du gombo, des asperges, de la laitue, des pois, des épinards et d'autres cultures. |
| Semence hybride | C'est la première génération de semence produite en contrôlant la pollinisation croisée et en combinant deux ou plusieurs variétés ou espèces. |
| Semence transgénique | C'est une semence génétiquement modifiée pour contenir certains caractères d'entrée et/ou de sortie souhaitables. |
| Semence non transgénique | La semence produite par pollinisation croisée sans aucune modification génétique. |
| Variétés à pollinisation libre et dérivés hybrides | Les variétés à pollinisation libre produisent des semences conformes au type car elles se croisent uniquement avec d'autres plantes de la même variété. |
| Autres Solanacées | Les cultures retenues sous autres Solanacées comprennent les poivrons et d'autres poivrons différents selon la localité des pays respectifs. |
| Autres Brassicacées | Les cultures retenues sous autres Brassicacées comprennent les radis, les navets, les choux de Bruxelles et le chou frisé. |
| Autres racines et bulbes | Les cultures retenues sous autres racines et bulbes comprennent les patates douces et le manioc. |
| Autres cucurbitacées | Les cultures retenues sous autres cucurbitacées comprennent les courges (calebasse, margose, courge cornue, courge serpent et autres). |
| Autres céréales et grains | Les cultures retenues sous autres céréales et grains comprennent l'orge, le sarrasin, la graine de Canaris, le triticale, l'avoine, les mils et le seigle. |
| Autres cultures fibreuses | Les cultures retenues sous autres fibres comprennent le chanvre, le jute, les fibres d'agave, le lin, le kénaf, la ramie, l'abaca, le sisal et le kapok. |
| Autres oléagineux | Les cultures retenues sous autres oléagineux comprennent l'arachide, la graine de chanvre, la graine de moutarde, les graines de ricin, les graines de carthame, les graines de sésame et les graines de lin. |
| Autres cultures fourragères | Les cultures retenues sous autres fourrages comprennent l'herbe à éléphant, l'avoine fourragère, le trèfle blanc, le ray-grass et la fléole des prés. Les autres cultures fourragères ont été retenues en fonction de la localité des pays respectifs. |
| Légumineuses | Les pois d'Angole, les lentilles, les fèves et les féveroles, les vesces, les pois chiches, les niébés, les lupins et les haricots de Bambara sont les cultures retenues sous légumineuses. |
| Autres légumes non classifiés | Les cultures retenues sous autres légumes non classifiés comprennent les artichauts, les feuilles de manioc, les poireaux, la chicorée et les haricots verts. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par le biais d'un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




