
Taille et part de marché du Business Processing Outsourcing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 436.37 Milliards de dollars |
| Taille du Marché (2031) | 623.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Business Processing Outsourcing par Mordor Intelligence
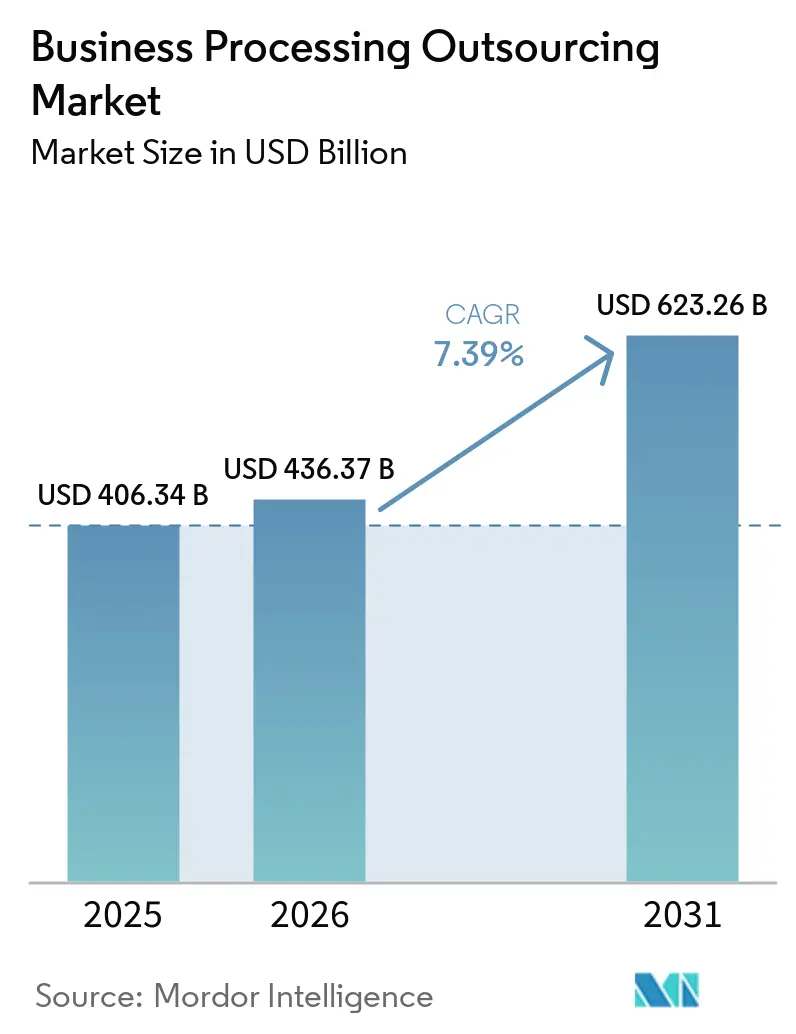
La taille du marché du Business Processing Outsourcing devrait passer de 406,34 milliards USD en 2025 et 436,37 milliards USD en 2026 à 623,26 milliards USD d'ici 2031, enregistrant un CAGR de 7,39 % entre 2026 et 2031.
Les acheteurs réorientent leurs dépenses de l'arbitrage de main-d'œuvre vers la création de valeur, tandis que les programmes de transformation numérique combinés à l'automatisation intelligente améliorent la productivité, la qualité de service et renforcent la conformité dans les flux de travail réglementés. La pénurie persistante de talents dans les économies avancées soutient la demande de prestation nearshore et offshore, même si la tarification évolue vers des résultats et l'atteinte de niveaux de service. Les fournisseurs qui associent des flux de travail pilotés par l'IA à une gestion sécurisée des données et à des contrôles prêts pour l'audit sont bien positionnés pour remporter de grands programmes pluriannuels dans des secteurs tels que les services financiers et la santé. La diversification de la prestation régionale se poursuit, les acheteurs nord-américains équilibrant l'analytique onshore avec le traitement des transactions nearshore et offshore allié, afin de se prémunir contre les risques liés à la souveraineté des données et à l'exposition géopolitique.
Principaux enseignements du rapport
- Par application, les services clients ont dominé avec une part de 32,14 % du chiffre d'affaires du marché de l'externalisation des processus métier en 2025, tandis que les ressources humaines devraient progresser à un CAGR de 10,01 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI a détenu 27,54 % de la taille du marché mondial de l'externalisation des processus métier en 2025, tandis que la santé devrait croître à un CAGR de 7,85 % jusqu'en 2031.
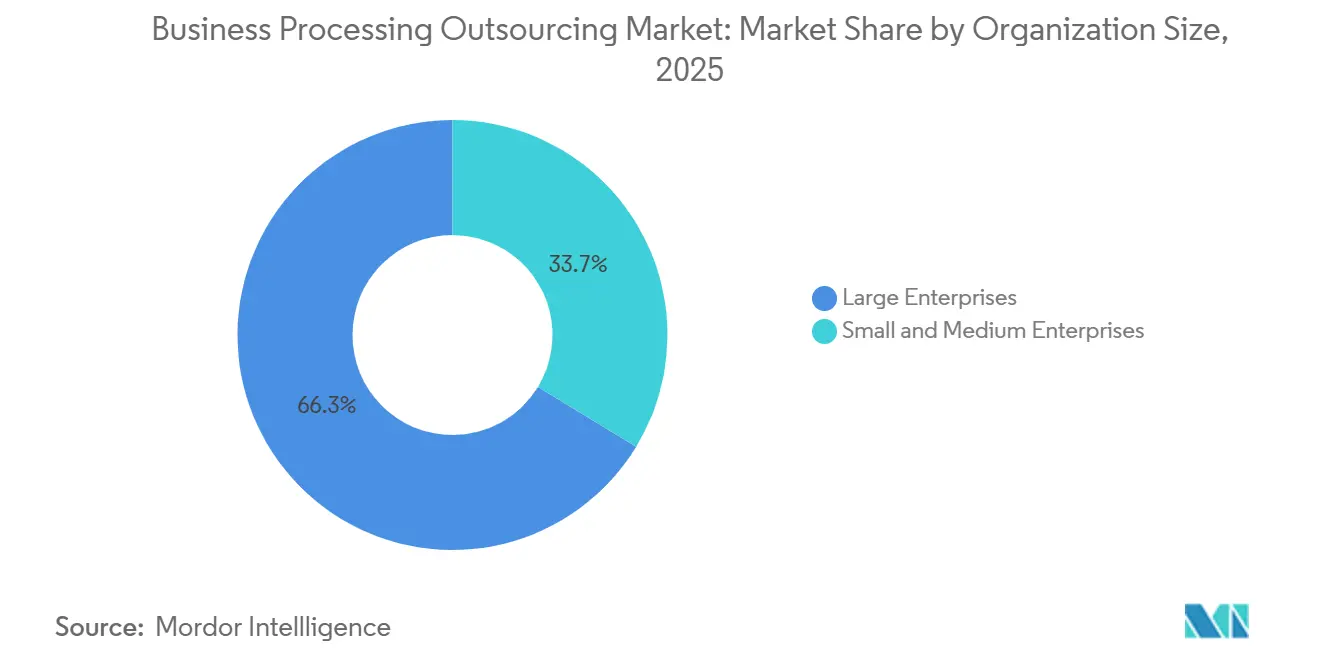
- Par taille d'organisation, les grandes entreprises ont représenté 66,25 % des dépenses en 2025, tandis que les petites et moyennes entreprises devraient progresser à un CAGR de 7,56 % jusqu'en 2031.
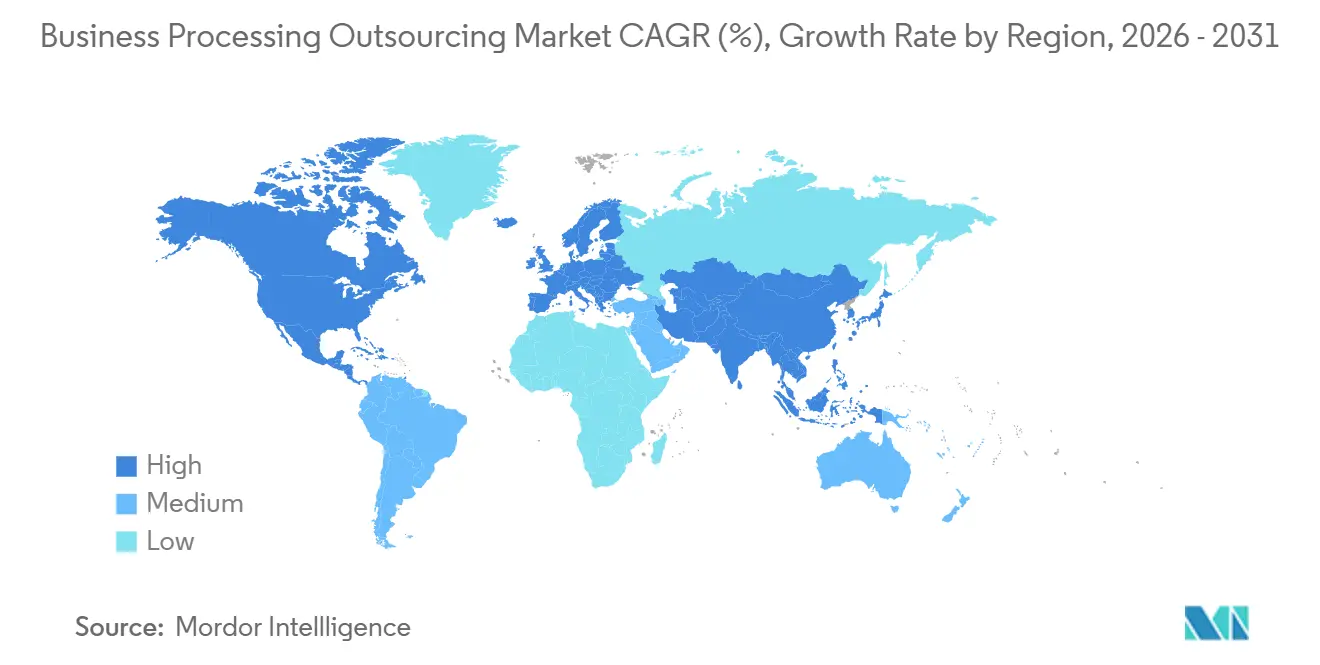
- Par zone géographique, l'Amérique du Nord a conservé une part de marché de l'externalisation des processus métier de 43,28 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande de transformation numérique et d'hyper-automatisation | +2.8% | Mondial, plus élevé en Amérique du Nord, en Europe occidentale, à Singapour et en Australie | Moyen terme (2-4 ans) |
| Optimisation des coûts face aux pressions persistantes sur les marges | +1.9% | Mondial, aigu dans le commerce de détail, la fabrication et la banque | Court terme (≤ 2 ans) |
| Pénuries de talents dans les économies développées | +1.4% | Amérique du Nord, Europe occidentale, certaines régions d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des contrats BPO en mode service et basés sur les résultats | +0.9% | Amérique du Nord, cœur de l'UE, émergent en Amérique du Sud | Long terme (≥ 4 ans) |
| Offres d'expérience client hyper-personnalisées activées par l'IA générative | +1.2% | Mondial, précoce dans les services financiers, les télécommunications et le commerce électronique | Moyen terme (2-4 ans) |
| Vague de cessions de centres de services partagés captifs | +0.7% | Amérique du Nord, Royaume-Uni, Allemagne, marchés émergents naissants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de transformation numérique et d'hyper-automatisation
Les organisations font face à un impératif structurel de numérisation des fonctions front et back-office, de standardisation des processus et d'intégration de l'automatisation à grande échelle pour maintenir les niveaux de service face à la hausse des coûts salariaux et des exigences de conformité. Des exemples du secteur public montrent comment l'automatisation modifie le débit et la qualité : la General Services Administration des États-Unis a signalé que son bot Truman avait examiné des milliers d'offres d'acquisition et économisé plus de 5 000 heures en automatisant le remplissage de formulaires et les vérifications[1]. La Social Security Administration a réduit le temps de traitement des paiements de revenu de sécurité supplémentaire retournés de plusieurs minutes à quelques secondes par transaction après le déploiement de robots logiciels. Parallèlement, les acheteurs placent la gouvernance des données et la supervision des modèles au cœur de leurs plans opérationnels, notamment lorsque l'IA augmente des flux de travail complexes d'adjudication ou de support client soumis à audit. Ce changement systémique récompense les fournisseurs du marché du Business Processing Outsourcing capables d'orchestrer des plateformes cloud, l'automatisation et des modèles d'IA supervisés au sein d'architectures résilientes et conformes dans de multiples juridictions.
Optimisation des coûts face aux pressions persistantes sur les marges
Les coûts opérationnels liés à la main-d'œuvre, à l'énergie et à la conformité réglementaire continuent de comprimer les marges dans les catégories matures, renforçant l'intérêt pour les modèles de coûts variables liés aux résultats des services. Les acheteurs dans les services financiers et la santé réévaluent leurs structures de coûts en acheminant les volumes transactionnels vers des partenaires spécialisés tout en conservant en interne les analyses à haute valeur ajoutée et la prise de décision. La règle du Département de justice des États-Unis restreignant certains transferts en masse de données sensibles vers des pays spécifiés accroît la complexité de conception et le coût des flux de données, ce qui renforce l'argument en faveur de modèles hybrides qui associent la sensibilité des charges de travail au bon emplacement de prestation et à l'ensemble de contrôles approprié. Les fournisseurs disposant de certifications éprouvées et d'une journalisation prête pour l'audit transforment les responsabilités de conformité en avantage concurrentiel, notamment lorsqu'ils peuvent démontrer une intégration rapide avec les systèmes existants. Le marché du Business Processing Outsourcing continue d'évoluer vers une tarification qui équilibre l'efficacité des coûts avec des résultats mesurés tels que la résolution au premier contact, le taux de dossiers propres et les rapprochements dans les délais.
Pénuries de talents dans les économies développées
La tension sur le marché du travail persiste en 2026, notamment pour les postes nécessitant des compétences cognitives, numériques et interpersonnelles. Le marché du travail américain a présenté un déficit entre les offres d'emploi et les travailleurs disponibles, et la participation à la population active reste inférieure aux niveaux d'avant 2020 dans certaines catégories. Les employeurs confrontés à des postes non pourvus se tournent vers des modèles de dotation en personnel mondiaux et s'associent à des prestataires capables de fournir des équipes formées sur différents fuseaux horaires. Le secteur IT-BPM des Philippines a déclaré 38 milliards USD de revenus et 1,82 million d'équivalents temps plein en 2024, soulignant la profondeur des talents anglophones et le rôle des incitations fiscales dans l'expansion des pôles régionaux. Le secteur technologique indien a maintenu un élan substantiel en matière d'emploi et d'exportations au cours de l'exercice 2025, renforçant le rôle stratégique des centres de compétences mondiaux et de la prestation BPM pour combler les lacunes en compétences des acheteurs multinationaux. Le marché du Business Processing Outsourcing bénéficie lorsque les acheteurs rééquilibrent leurs stratégies d'approvisionnement pour assurer la continuité du service et l'accès à des compétences rares.
Essor des contrats BPO en mode service et basés sur les résultats
Les contrats évoluent d'une facturation basée sur les postes ou les efforts vers des structures qui lient le paiement aux tickets résolus, aux dossiers traités, aux contrôles qualité vérifiés ou à d'autres résultats mesurables. Les acheteurs transfèrent de plus en plus le risque d'efficacité aux fournisseurs en échange d'une économie unitaire prévisible et d'engagements d'amélioration continue sur toute la durée du contrat. Ce modèle exige que les prestataires investissent dans l'analytique, la gestion des effectifs et l'automatisation pour réduire les temps de traitement et les taux de reprise sans compromettre la qualité ou la conformité. Les centres de services partagés captifs sont cédés ou restructurés, les plateformes tierces pouvant offrir une mise à l'échelle, une intégration des outils et une variabilité des coûts plus rapidement que les équipes internes. Le marché du Business Processing Outsourcing connaît donc une innovation tarifaire alliée à une innovation de prestation, et les deux se renforcent mutuellement à mesure que les directeurs des systèmes d'information et les directeurs financiers recherchent de la transparence sur la performance et la réalisation de la valeur sur des horizons pluriannuels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Renforcement des réglementations sur la confidentialité des données et la souveraineté | -1.3% | Europe, États-Unis, Chine, Inde, répercussions mondiales | Moyen terme (2-4 ans) |
| Hausse de l'inflation salariale géopolitique dans les principaux pôles | -0.8% | Inde, Philippines, Pologne, Mexique, Asie-Pacifique élargie et Amérique du Sud | Court terme (≤ 2 ans) |
| Risque de concentration des fournisseurs pour les processus critiques | -0.5% | Amérique du Nord, services financiers de l'UE et santé | Long terme (≥ 4 ans) |
| Lacunes du nearshoring, goulots d'étranglement dans la dotation en personnel par fuseau horaire | -0.4% | Corridors Asie-Pacifique vers Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des réglementations sur la confidentialité des données et la souveraineté
Les flux de données transfrontaliers sont réarchitecturés à mesure que les régimes de confidentialité et de souveraineté des données s'élargissent, alourdissent les sanctions et exigent des garanties de transfert plus solides. En vertu du RGPD de l'Union européenne, l'application comprend des amendes pouvant atteindre le plus élevé des montants suivants : 23,5 millions USD ou 4 % du chiffre d'affaires mondial, ce qui a accru l'attention des dirigeants dans les programmes utilisant des centres offshore pour traiter les données personnelles des résidents de l'Union européenne. La règle du Département de justice des États-Unis mettant en œuvre le décret exécutif 14117 restreint certains transferts en masse de données personnelles sensibles vers des pays préoccupants et impose des exigences de diligence raisonnable, de sécurité et d'audit pour les transactions restreintes à compter d'octobre 2025. L'Inde a notifié des règles pour opérationnaliser la loi sur la protection des données personnelles numériques et a établi le Conseil de protection des données, fixant des délais de notification des violations, délimitant les obligations des fiduciaires de données significatifs et permettant des restrictions sur les transferts vers des juridictions bloquées[2]. La loi sur les données de l'Union européenne passe à une application complète, établissant des obligations de portabilité et d'interopérabilité pour les services cloud et de périphérie et ajoutant des garanties contre l'accès non autorisé de gouvernements non membres de l'UE aux données non personnelles détenues dans l'Union européenne. Ces régimes exigent la segmentation des charges de travail sensibles, la renégociation des contrats et l'investissement dans des pistes d'audit et une gestion localisée des données, ce qui augmente la complexité et le coût de la prestation sur le marché du Business Processing Outsourcing.
Hausse de l'inflation salariale géopolitique dans les principaux pôles
La dynamique salariale dans les sites offshore et nearshore établis se resserre à mesure que la demande de compétences numériques dépasse l'offre et que les pressions inflationnistes locales pèsent sur les budgets de rémunération des fournisseurs. Les employeurs dans plusieurs régions signalent des difficultés à pourvoir des postes, ce qui maintient une dérive salariale à la hausse dans les centres de contact, la finance et les postes spécialisés de back-office. Les acheteurs ayant des contrats de longue durée constatent des révisions tarifaires plus fréquentes pour refléter les conditions du marché local et la nécessité de financer la montée en compétences pour les flux de travail augmentés par l'IA. Les pôles alignés sur les fuseaux horaires des Amériques restent attractifs pour les acheteurs nord-américains, mais la forte demande a fait monter certains tarifs nearshore depuis 2024, incitant à des empreintes de prestation multi-pays pour réduire l'exposition. Les programmes publics et les associations professionnelles dans les principaux pôles continuent d'investir dans le développement des effectifs, mais l'effet net pour le marché du Business Processing Outsourcing est un arbitrage plus étroit et un glissement de la composition vers des services à plus haute valeur ajoutée et à forte intensité de connaissances qui justifient une tarification premium. Ces changements renforcent l'importance de l'automatisation, de la gestion des performances et des stratégies de rétention pour maintenir les marges sans éroder la qualité de service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
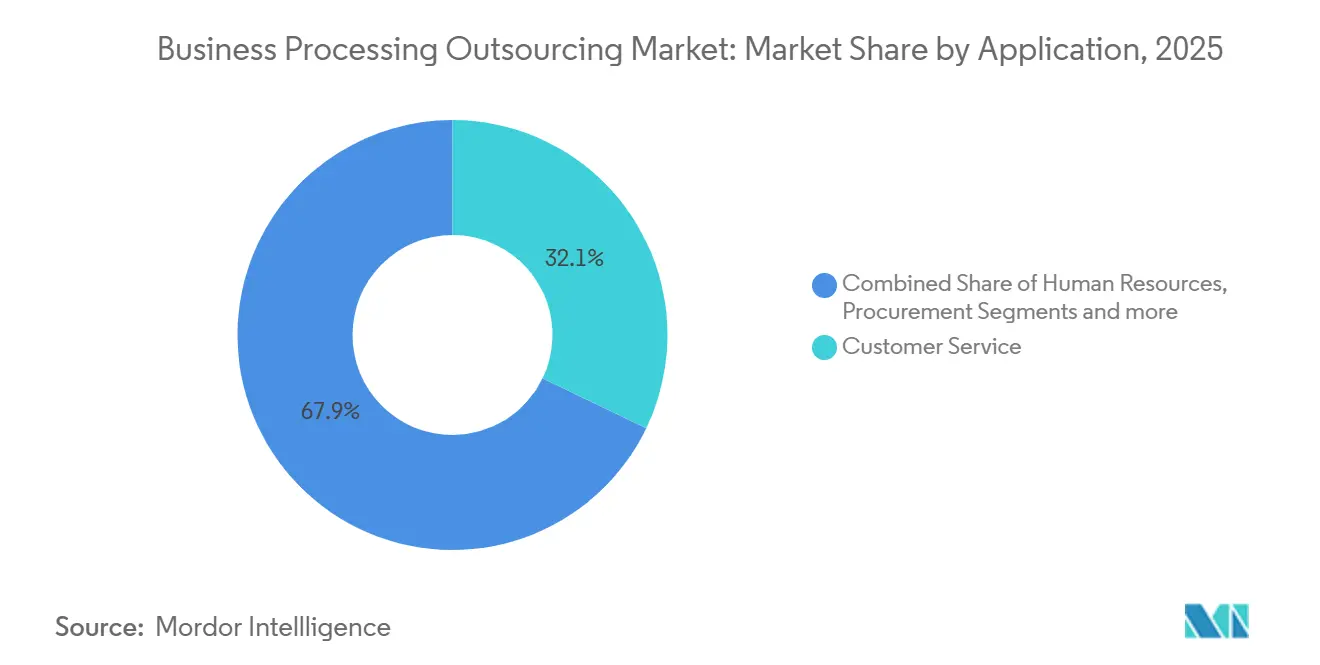
les services client propulsent la demande sur tous les canauxLes services client ont représenté 32,14 % du marché du Business Processing Outsourcing en 2025, ce qui en fait la plus grande application. Les ressources humaines constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,01 % jusqu'en 2031. La prédominance des services client souligne l'importance de l'engagement omnicanal sur la voix, le chat, l'e-mail, les réseaux sociaux et le support intégré aux applications. Des indicateurs tels que la résolution au premier contact et les scores de satisfaction ont un impact direct sur la fidélisation des revenus. Les acheteurs améliorent la gestion des connaissances, le routage et les systèmes de qualité pour s'assurer que les robots transfèrent les problèmes complexes à des agents formés ayant accès au contexte et à l'historique. L'automatisation dans le secteur public démontre comment les tâches répétitives peuvent être rationalisées tout en maintenant la précision, influençant les opérations commerciales des centres de services. Les services client intègrent désormais l'analytique, le coaching et les assistants virtuels dans des modèles de support à plusieurs niveaux.
Les flux de travail des ressources humaines s'élargissent à mesure que les entreprises externalisent le recrutement, la paie, l'administration des avantages sociaux et la conformité à des partenaires qui gèrent les cycles de pointe et appliquent des contrôles standardisés. Les marchés du travail tendus et l'évolution des politiques stimulent la demande de partenaires compétents en matière d'intégration, d'accréditation et d'audit dans différentes juridictions. Les fournisseurs se concentrent sur la confidentialité des données et la gestion du consentement, notamment pour les dossiers de paie transfrontaliers. L'analyse de documents par IA pour les CV et les formulaires d'avantages sociaux progresse, avec une supervision humaine pour les décisions sensibles. La finance et la comptabilité, les achats, ainsi que les ventes et le marketing restent des domaines critiques, et leur intégration avec les ressources humaines et les opérations client améliore la visibilité des processus et les prévisions de volumes et d'effectifs.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale :
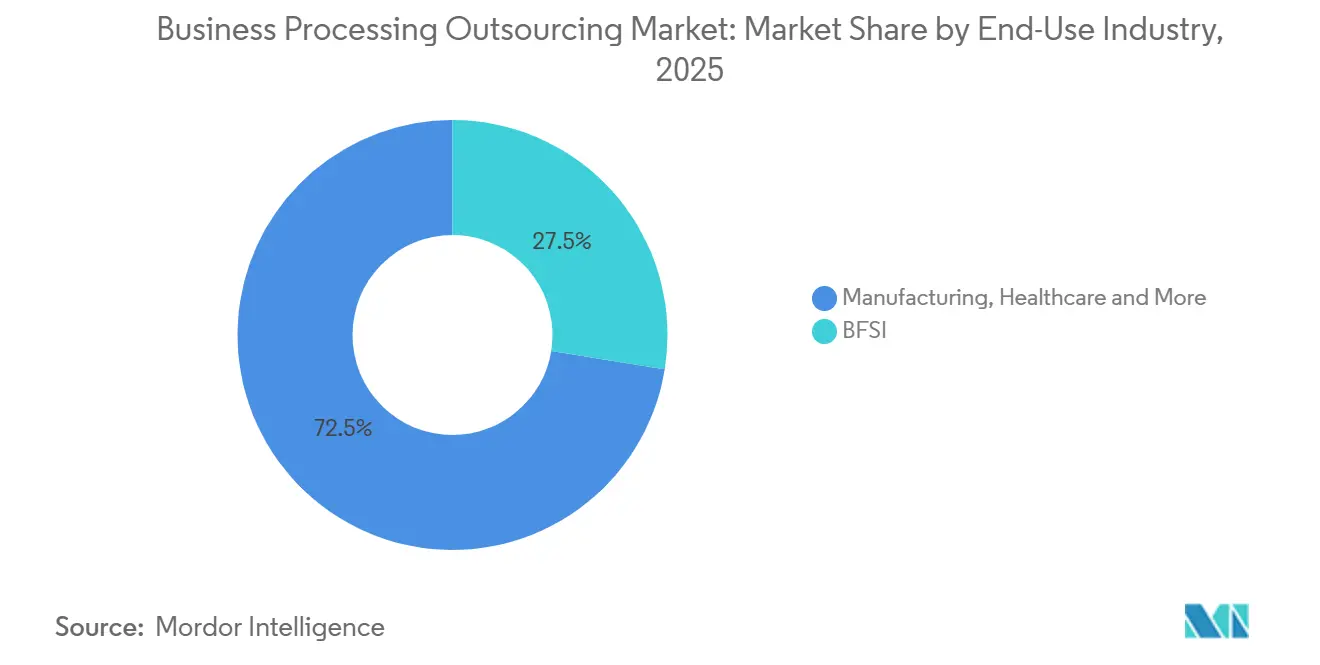
la banque en tête tandis que la santé connaît une forte croissanceLa banque, les services financiers et l'assurance ont représenté 27,54 % du marché du Business Processing Outsourcing (BPO) en 2025, ce qui en fait le plus grand segment d'utilisation finale. La santé devrait croître à un CAGR de 7,85 % jusqu'en 2031. Les institutions financières s'appuient de plus en plus sur des partenaires pour des tâches à volume élevé telles que l'intégration, les rapprochements et la résolution des litiges, en mettant l'accent sur des contrôles auditables et une technologie résiliente. La loi sur la résilience opérationnelle numérique de l'UE, entrée en vigueur en 2025, a renforcé la surveillance des prestataires tiers critiques de TIC, élevant les normes pour les fournisseurs soutenant les entités financières européennes. La gouvernance des programmes comprend désormais des tests de contingence, des exercices de signalement des incidents et la transparence de la sous-traitance, associés à la gestion de documents augmentée par l'IA sous supervision humaine[3].
La croissance de la santé découle des complexités administratives, des charges liées au codage et aux dossiers de remboursement, et de la nécessité de protéger les informations de santé sensibles. Les empreintes de prestation se déplacent vers une infrastructure onshore ou de nations alliées pour les charges de travail sensibles. Les réglementations et normes américaines telles que la HIPAA régissent la manière dont les fournisseurs stockent et traitent les informations de santé personnelles. Les prestataires améliorent leurs capacités d'audit et les accès basés sur les rôles pour réduire les risques et améliorer le débit. Les fournisseurs démontrant des taux de dossiers propres, une réduction des jours de comptes clients et une planification réactive des patients tout en respectant les obligations de conformité sont privilégiés. Dans la fabrication, le commerce de détail, les TI et les télécommunications, l'adoption varie selon la maturité numérique et les réglementations, avec un accent commun sur des résultats mesurables et l'assurance des contrôles pilotée par l'IA.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille d'organisation :
les grandes entreprises dominent, les PME accélèrentLes grandes entreprises ont représenté 66,25 % du marché du Business Processing Outsourcing (BPO) en 2025, portées par l'ampleur et les besoins de gouvernance des acheteurs mondiaux. Les PME devraient croître à un CAGR de 7,56 % jusqu'en 2031. Les grands programmes couvrant des géographies et des fonctions nécessitent des méthodologies éprouvées, des plateformes interopérables et la conformité à diverses réglementations. Les grands acheteurs utilisent souvent un modèle en étoile, conservant les fonctions stratégiques dans des centres captifs tout en externalisant les tâches répétables à des partenaires qui ajustent les effectifs et l'automatisation pour les pics saisonniers. Les prestataires investissent dans des feuilles de route de transformation et l'analytique pour surveiller la qualité et le débit en temps réel, avec un succès mesuré par les coûts unitaires, la précision, les délais de cycle et la réduction des taux de reprise.
Les PME, bien que moins importantes en termes de dépenses, comblent leurs lacunes en matière de capacités grâce à des catalogues de services modulaires. La prestation cloud et les outils sans code permettent l'adoption de services sans investissement en capital lourd. En 2025, l'Inde a développé ses exportations technologiques et ses effectifs, tandis que les Philippines ont créé des emplois, élargissant le vivier de talents pour les PME via des services gérés. La charge de conformité plus élevée pour les PME incite les fournisseurs à regrouper les contrôles de confidentialité et de sécurité. À mesure que ces offres mûrissent, les PME adoptent de plus en plus des engagements multifonctions, combinant le service client, la finance et le support RH pour améliorer l'efficacité.
Analyse géographique
Marché de l'externalisation des processus métier en Amérique du Nord
L'Amérique du Nord a représenté 43,28 % des dépenses mondiales sur le marché de l'externalisation des processus métier en 2025, les États-Unis stimulant la demande d'efficacité des coûts, d'augmentation des talents et de conformité dans les flux de travail réglementés. Les employeurs américains ont fait face à des postes vacants persistants dans diverses professions, maintenant leur dépendance à l'égard de partenaires offshore et nearshore pour l'évolutivité et les compétences spécialisées. Le supersecteur des services professionnels et aux entreprises des États-Unis, incluant les services administratifs et de soutien liés à l'externalisation, employait plus de 22 millions de personnes fin 2025, avec des salaires horaires moyens en hausse d'une année sur l'autre. Les réglementations fédérales sur les transferts de données sensibles ont conduit à une segmentation des charges de travail par niveau de sensibilité, avec une infrastructure nationale ou alliée soutenant les cas d'usage critiques. Le Canada et le Mexique sont restés des options nearshore clés pour les acheteurs américains recherchant un alignement des fuseaux horaires et une réduction des risques transfrontaliers.
Marché de l'externalisation des processus métier en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché de l'externalisation des processus métier, avec une expansion projetée à un CAGR de 9,11 % jusqu'en 2031. Les acheteurs ont développé leurs programmes en Inde, aux Philippines et dans d'autres centres, en combinant maîtrise de l'anglais et talents techniques. Les Philippines ont enregistré 38 milliards USD de chiffre d'affaires dans le secteur des technologies de l'information et de la gestion des processus métier ainsi que 1,82 million d'équivalents temps plein en 2024, soutenus par des incitations politiques favorisant l'expansion régionale. Le secteur technologique indien a enregistré une croissance des exportations et de l'emploi au cours de l'exercice fiscal 2025, ses centres de compétences mondiaux renforçant son rôle dans les opérations complexes. Les gouvernements de la région ont investi dans les infrastructures numériques et les compétences pour attirer des programmes et progresser dans la chaîne de valeur. Les prestataires en Asie-Pacifique développent des capacités en matière d'étiquetage de données, de supervision de modèles et de maintenance de l'automatisation pour soutenir le travail augmenté par l'intelligence artificielle.
Marché de l'externalisation des processus métier en Europe
Le marché européen est façonné par des normes strictes en matière de confidentialité et de résilience opérationnelle. La loi européenne sur les données a introduit des règles d'interopérabilité pour les services cloud et de périphérie, impactant les architectures d'externalisation des processus métier reposant sur des plateformes mutualisées. L'Europe centrale et orientale a attiré des programmes valorisant la proximité et l'alignement avec le droit de l'UE, le secteur des services aux entreprises en Pologne ayant augmenté ses effectifs et ses fonctions à forte intensité de connaissances jusqu'en 2024. L'Europe occidentale a privilégié la gouvernance des données et la transparence, favorisant les prestataires dotés d'opérations résilientes. Les centres nearshore ont investi dans la couverture linguistique et la cybersécurité pour répondre aux normes d'approvisionnement dans les services financiers et la santé, progressant dans le cadre de contraintes liées à la conformité.
Paysage réglementaire
La réglementation affectant la prestation mondiale de BPO se concentre de plus en plus sur la confidentialité des données, le contrôle des transferts transfrontaliers et la résilience opérationnelle pour les flux de travail réglementés. Dans l'Union européenne, l'application du RGPD accentue le contrôle exécutif des traitements offshore, avec des amendes pouvant atteindre le plus élevé entre 23,5 millions USD ou 4 % du chiffre d'affaires mondial, tandis que la loi européenne sur les données (EU Data Act) évolue vers une application intégrale et introduit des obligations de portabilité et d'interopérabilité pour les services cloud et edge utilisés dans les modèles de prestation multi-locataires.
Aux États-Unis, la règle du Département de la Justice mettant en œuvre le décret exécutif 14117 introduit des restrictions ainsi que des exigences de diligence raisonnable, de sécurité et d'audit pour certains transferts groupés de données personnelles sensibles vers des pays préoccupants, les exigences relatives aux transactions restreintes prenant effet en octobre 2025. Les régimes de confidentialité au niveau des États se durcissent également, la California Privacy Protection Agency mettant en œuvre des exigences CCPA mises à jour à compter du 1er janvier 2026, incluant des évaluations des risques, des contrôles sur les technologies de prise de décision automatisée et des audits de cybersécurité, façonnant la manière dont les prestataires documentent les contrôles et gouvernent les processus assistés par IA. L'Inde opérationnalise le Digital Personal Data Protection Act à travers des règles notifiées et le Data Protection Board, ajoutant des calendriers de conformité et des obligations de notification de violation qui influencent les termes contractuels et l'architecture de prestation pour les programmes touchant des données indiennes et transfrontalières.
Analyse de la chaîne de valeur
La chaîne de valeur du BPO commence par la découverte et la transition des processus du client (cartographie des processus, KPI de référence et évaluations des risques), puis passe à la conception et à la prestation de solutions qui combinent personnel, outils de flux de travail et automatisation de plus en plus alimentée par l'IA. Les prestataires assemblent la prestation en utilisant une gouvernance onshore, une couverture linguistique et de fuseau horaire nearshore, et des centres d'échelle offshore, avec des couches technologiques partagées pour la gestion des dossiers, la connaissance, l'assurance qualité, la gestion de la main-d'œuvre et les contrôles de sécurité, y compris les pratiques SOC 2 et alignées ISO pour les acheteurs réglementés. Les dépendances envers des tiers qui façonnent la qualité du service et la conformité comprennent les plateformes cloud, la gestion des identités et des accès, la surveillance et la journalisation, ainsi que les outils de protection des données, aux côtés des filières locales de talents et des programmes de formation alignés sur le secteur dans les principaux sites de prestation.
En aval, les opérations continues mettent l'accent sur l'amélioration continue et la gouvernance commerciale, les contrats évoluant vers des constructions liées aux résultats qui récompensent la réduction du temps de cycle, la résolution au premier contact, les taux de créances propres et les réconciliations effectuées à temps. Les preuves d'un glissement de la chaîne loin des modèles purement fondés sur le travail montrent une expansion du chiffre d'affaires avec une croissance minimale des effectifs chez les grands prestataires, soutenant l'investissement dans les plateformes et l'automatisation pour découpler le débit des effectifs. Au niveau de l'écosystème, les organismes du secteur et les centres de prestation se repositionnent également vers une expérience client plus large et des services à plus forte valeur ajoutée, reflétant le passage du travail traditionnel de centre de contact à la gestion de l'expérience client, à l'analytique et aux opérations augmentées par l'IA.
Paysage concurrentiel
Concentration du Marché
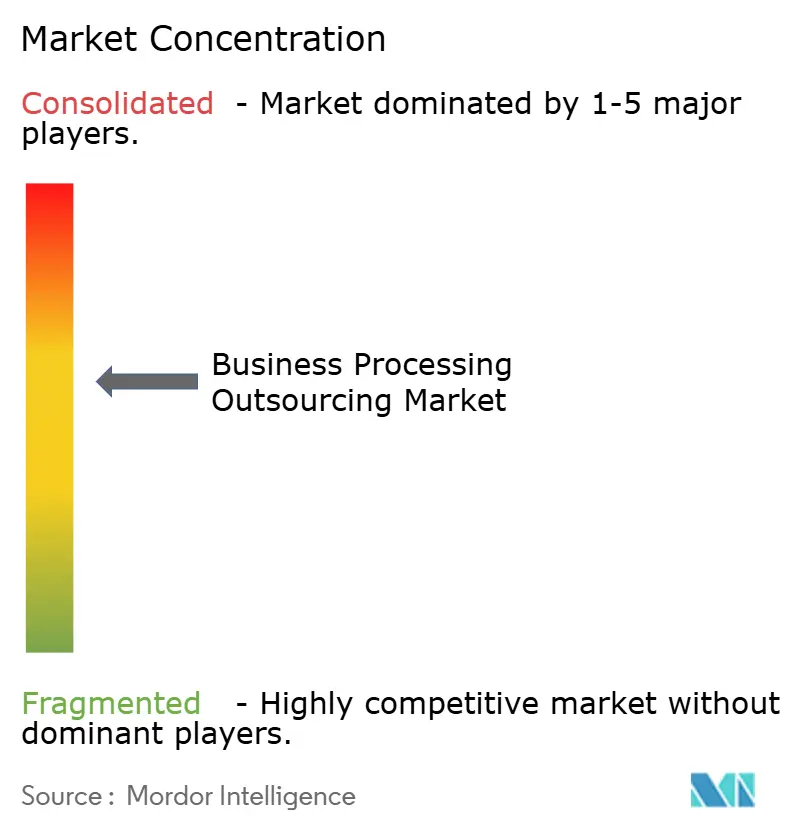
Le marché du Business Processing Outsourcing est modérément fragmenté. Les intégrateurs mondiaux remportent des programmes pluriannuels et multi-pays, tandis que les spécialistes régionaux et les boutiques se concentrent sur des secteurs verticaux et des langues spécifiques. Les grands prestataires se différencient grâce à des plateformes propriétaires intégrant l'orchestration des flux de travail, l'analytique et l'IA supervisée, permettant une tarification liée aux résultats et une amélioration continue. Les acheteurs privilégient les solutions intégrées et les architectures de référence pour la gestion sécurisée des données, les contrôles automatisés et la surveillance des performances en temps réel. Les certifications de conformité sont standard dans la banque et la santé, les équipes d'approvisionnement exigeant des capacités de résilience et de réponse aux incidents. Les changements réglementaires, tels que la règle du Département de justice sur les transferts de données sensibles, favorisent les fournisseurs offrant une prestation multi-juridictions ancrée dans des centres de données onshore ou de nations alliées.
Les mouvements stratégiques mettent en évidence le passage à des solutions axées sur la technologie. Teleperformance prévoit de déployer des solutions d'accent en temps réel alimentées par l'IA dans ses centres indiens d'ici 2025, améliorant les interactions client et réduisant les risques d'attrition grâce à des opérations vocales augmentées par l'IA. TELUS International collabore avec des éditeurs de logiciels pour intégrer l'IA générative et l'analytique des sentiments dans le support en direct[4]. Konecta s'associe à un grand hyperscaler pour intégrer des grands modèles de langage pour les interactions client, la synthèse et l'analytique des effectifs, soutenu par des outils de collaboration d'entreprise. Ces initiatives reflètent la convergence des opérations de centres de contact avec l'IA et les technologies cloud pour réduire les temps de traitement et améliorer la qualité.
Les plateformes de transformation opérationnelle stimulent les renouvellements et les extensions de contrats. Accenture numérise les opérations financières, de chaîne d'approvisionnement et client, en tirant parti de l'analytique intégrée et de l'automatisation pour rationaliser les processus et minimiser les reprises tout en garantissant des contrôles rigoureux. Genpact aligne les incitations sur les objectifs des clients dans les dossiers de remboursement, les litiges et les opérations financières grâce à des structures basées sur les résultats et des diagnostics pilotés par l'IA. Les acheteurs soumis à des réglementations européennes ou américaines strictes privilégient les prestataires disposant des certifications SOC 2 et ISO 27001, d'une surveillance claire de la sous-traitance et de tests de pénétration réussis menés par les clients. Les avantages concurrentiels dépendent désormais de la transparence des performances, de la maturité de la gouvernance et de l'effet de levier technologique, ainsi que de la présence géographique et de l'échelle.
Leaders du secteur du Business Processing Outsourcing
-
Accenture plc
-
Tata Consultancy Services Limited
-
Concentrix Corporation
-
Teleperformance SE
-
Genpact Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'externalisation des processus métier Entreprises couvertes dans ce rapport
- Accenture plc
- Tata Consultancy Services Limited
- Concentrix Corporation
- Teleperformance SE
- Genpact Limited
- Cognizant Technology Solutions
- IBM Corporation
- Wipro Limited
- Capgemini SE
- Infosys BPM Limited
- Automatic Data Processing, Inc
- Alorica Inc.
- Foundever (Sitel Group)
- HCLTech
- EXL Service Holdings
- Tech Mahindra Limited
- Sutherland Global Services
- Atento S.A.
- Amdocs
- TaskUs, Inc.
Lire l’analyse des entreprises de Externalisation des processus métier
Opportunités de marché et perspectives d'avenir
Un espace blanc principal se situe dans les opérations réglementées et intensives en audit, où les acheteurs veulent une productivité activée par l'IA sans compromettre la gouvernance, la minimisation des données et la supervision des modèles. Le durcissement des règles sur le traitement transfrontalier des données et la résilience opérationnelle pousse vers des conceptions de prestation plus segmentées, avec des sites onshore ou de pays alliés pour les données sensibles et offshore pour les volumes à moindre risque. Cela crée des opportunités pour les prestataires capables d'offrir des architectures de référence, des options de traitement localisées et des contrôles prêts pour l'audit dans plusieurs juridictions. Dans les secteurs BFSI et de la santé, la demande se concentre sur des capacités telles que l'orchestration sécurisée des flux de travail, l'aide à la décision traçable et des résultats mesurables liés aux contrôles des risques et à la qualité de service.
Les modèles commerciaux et les catalogues de services ouvrent également de la place pour des offres de style BPaaS qui regroupent des fonctions de bout en bout sur des plateformes standardisées, permettant aux acheteurs de contracter pour des résultats plutôt que pour des efforts. Les signaux d'adoption pour les services activés par l'IA se renforcent : l'enquête US Census Bureau Business Trends and Outlook Survey a rapporté en avril 2026 que 62 % des entreprises américaines du secteur des services professionnels, scientifiques et techniques utilisent l'IA générative, renforçant la familiarité des entreprises avec l'IA comme outil opérationnel et élevant les attentes en matière d'automatisation intégrée dans les processus externalisés. Les centres de prestation se retooling simultanément vers des travaux à plus forte valeur ajoutée, car l'IA réduit la dépendance à la seule échelle de main-d'œuvre, soutenant les opportunités dans l'expérience client à forte intensité de connaissances, les opérations financières et les services de supervision de modèles où les prestataires peuvent documenter l'efficacité des contrôles et les gains de productivité.
Développements industriels récents dans Marché de l'externalisation des processus métier
- Juillet 2026 : Genpact s'est associé à Nestlé Business Solutions pour établir un nouveau Global Capability Center à Hyderabad, en Inde, combinant les opérations de processus avec les capacités d'IA et d'intelligence de processus. Ce partenariat reflète la demande des clients pour des modèles hybrides qui combinent l'expertise de tiers avec des structures de GCC pour moderniser la finance et d'autres flux de travail back-office. Il renforce également le rôle de l'Inde en tant que hub de prestation et de transformation pour la refonte du modèle opérationnel des entreprises.
- Juin 2026 : Accenture a accepté d'acquérir Industries eXcellence Group (IndX), une division d'Engineering Group, afin de renforcer les capacités de solutions logicielles et d'automatisation liées à Siemens Digital Industries. L'expansion de l'expertise en logiciels industriels et en automatisation soutient des programmes de transformation adjacents au BPO où les flux de travail opérationnels convergent avec les plateformes de fabrication, de chaîne d'approvisionnement et d'entreprise. L'accord ajoute de la profondeur dans la modernisation des processus dirigée par l'ingénierie plutôt que dans l'externalisation centrée sur le travail.
- Mars 2026 : Accenture a finalisé l'acquisition de la société britannique d'IA Faculty afin d'élargir ses capacités de gouvernance de l'IA d'entreprise à travers les flux de travail de service client et de finance. Cette acquisition élargit les capacités d'ingénierie de l'IA et de déploiement de modèles d'Accenture à travers les opérations gérées et l'automatisation des processus conformes à la réglementation. Elle signale une intégration plus profonde des actifs d'IA au sein du portefeuille de services gérés d'Accenture.
Marché de l'externalisation des processus métier Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché couvre les services d'externalisation des processus métier fournis par des tiers, dans lesquels un prestataire externe gère des activités définies de front office et de back office pour un client, et facture sur une base contractuelle (livraison onshore, nearshore ou offshore). Il est mesuré en termes de chiffre d'affaires du prestataire pour les prestations de services réalisées.
Exclusions du périmètre : les centres de services partagés captifs et l'externalisation pure des infrastructures informatiques sont exclus, et les coûts de main-d'œuvre interne des entreprises ne sont pas comptabilisés dans le chiffre d'affaires du marché.
Aperçu de la segmentation
- Par application
- Ressources humaines
- Approvisionnement
- Technologies de l'information
- Ventes et marketing
- Finance et comptabilité
- Service client
- Autres applications
- Par secteur d'utilisation finale
- BFSI
- Fabrication
- Santé
- Commerce de détail
- TI et télécommunications
- Autres utilisateurs finaux
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Benelux (Belgique, Pays-Bas, Luxembourg)
- Pays nordiques (Suède, Norvège, Danemark, Finlande, Islande)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire la structure de base du marché, nous partons de statistiques publiques et de séries de référence qui expliquent comment la demande d'externalisation évolue en fonction de la conjoncture économique et de la création d'entreprises. Les points de départ habituels comprennent des sources telles que le Bureau of Labor Statistics des États-Unis, la Banque mondiale, l'OCDE et l'Organisation internationale du travail pour les indicateurs macroéconomiques et de main-d'œuvre qui influencent les volumes de processus externalisés.
Nous examinons également les informations publiques qui montrent comment les prestataires de services et les acheteurs se comportent, telles que les dépôts auprès de la SEC, les rapports annuels, les présentations aux investisseurs et les annonces de contrats importants couverts par la presse économique de référence. Pour les recoupements, nous utilisons de manière sélective des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux afin de confirmer le calendrier des transactions, les secteurs clients et la composition des lignes de services. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres sources publiques et par abonnement ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les limites du périmètre des services, valider les évolutions de la tarification et de la composition des modes de livraison, et confirmer quelle part des dépenses est véritablement externalisée par rapport à ce qui est conservé en interne. Nous avons échangé avec des responsables côté prestataires, des directeurs de livraison et de tarification, ainsi que des équipes d'approvisionnement et d'opérations côté acheteurs en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, puis nous avons utilisé ces contributions pour finaliser les hypothèses là où les sources documentaires étaient insuffisantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs de plus petite taille : 15 % | Managers : 57 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les dépenses adressables en matière d'externalisation sont reconstituées à partir de l'intensité opérationnelle des entreprises et des signaux de dépenses en services, puis filtrées selon le taux de pénétration de l'externalisation par fonction et par secteur. Ensuite, les résultats sont corroborés par des approximations ascendantes sélectives, telles que le chiffre d'affaires échantillonné des prestataires par ligne de services, les fourchettes de prix de vente moyens vérifiées et quelques vérifications de terrain sur les valeurs contractuelles, afin que les totaux puissent être ajustés lorsqu'ils s'écartent des schémas d'achat réels.
Les données importantes pour l'externalisation des processus métier comprennent l'intensité des effectifs externalisés par processus, les signatures de contrats et les cycles de renouvellement, la composition de la livraison sur site par rapport à l'offshore, l'inflation salariale dans les principaux sites de livraison, et la part des travaux migrant vers des flux de travail plus automatisés (ce qui modifie à la fois les volumes et la tarification). Lorsqu'une donnée ascendante est manquante pour une zone géographique plus petite ou un processus de niche, l'écart est comblé à l'aide de ratios de marchés comparables et d'indicateurs de composition des acheteurs, et n'est conservé que s'il correspond aux retours des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée autour d'une perspective de demande centrale, car les dépenses d'externalisation des processus métier peuvent fluctuer en fonction des conditions macroéconomiques et des programmes de réduction des coûts. Les perspectives variables sont ancrées dans ce que les praticiens anticipent en matière de révisions tarifaires, d'évolutions de la productivité et de tendances de la durée des contrats, suivies d'une normalisation au niveau régional pour éviter de surestimer les rebonds après des années exceptionnelles.
Cycle de validation des données et de mise à jour
La validation est effectuée par couches afin qu'aucune source unique ne domine excessivement le chiffre final. Les résultats du modèle sont comparés à des signaux indépendants tels que l'activité des grands contrats, la tendance du chiffre d'affaires des prestataires, les évolutions salariales dans les sites de livraison, et les indicateurs de dépenses des entreprises au niveau régional, puis des contrôles de variance sont effectués pour repérer les valeurs aberrantes par région et type de service.
Avant la validation finale, la logique et les calculs sont examinés par un autre analyste, et les sauts suspects déclenchent une vérification des hypothèses et, si nécessaire, un bref recontact avec des sources pouvant clarifier la tarification ou le périmètre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché de l'externalisation des processus métier selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'externalisation des processus métier s'alignent rarement parfaitement, car chaque éditeur fait des choix différents sur ce qui compte comme chiffre d'affaires de l'externalisation des processus métier et sur la façon dont il synchronise ses conversions de devises et ses hypothèses de prix. En pratique, même de petites différences dans ce qui est inclus comme externalisation de processus, et au moment où cela est comptabilisé, peuvent faire varier le total de dizaines de milliards.
Un écart lié à l'actualisation apparaît lorsque les taux de change et les révisions des prix de vente moyens sont mis à jour à des moments différents de l'année, ce qui peut faire varier la valeur déclarée même si les volumes sous-jacents sont similaires, et Mordor Intelligence rattache l'estimation à un horodatage de mise à jour défini et revalide les fourchettes de prix par rapport aux récentes divulgations contractuelles et des prestataires avant de figer le chiffre de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 436,37 milliards USD (2026) | |
| Éditeur mondial de recherche A | 358,60 milliards USD (2026) | Utilise un périmètre de chiffre d'affaires plus étroit qui semble sous-estimer le travail de back office non vocal dans certaines régions, et la progression tarifaire implicite semble moins réactive à la récente inflation salariale et aux cycles de renégociation des contrats. |
| Éditeur sectoriel B | 434,99 milliards USD (2026) | L'estimation est construite autour des définitions des dépenses en services informatiques, de sorte que l'externalisation informatique adjacente et les produits peuvent se fondre dans le total, et la conversion de devises est appliquée selon un calendrier de taux de change différent qui décale la valeur USD déclarée. |
Le tableau montre que l'écart provient principalement des limites du périmètre, ainsi que de la façon dont la tarification et le calendrier des taux de change sont gérés dans l'année de mesure. En maintenant des hypothèses traçables par rapport aux cycles contractuels, à la composition des modes de livraison et à des contrôles de validation reproductibles, nous pouvons expliquer l'origine des différences au lieu de les laisser comme du bruit d'arrondi inexpliqué.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du Business Processing Outsourcing en 2026 et à quelle vitesse croît-il ?
La taille du marché du Business Processing Outsourcing est de 436,37 milliards USD en 2026 et devrait atteindre 623,26 milliards USD d'ici 2031 à un CAGR de 7,39 %.
Quelles applications dominent la demande dans le Business Processing Outsourcing et lesquelles connaissent la croissance la plus rapide ?
Les services client ont représenté 32,14 % des revenus de 2025, tandis que les ressources humaines devraient croître à un CAGR de 10,01 % jusqu'en 2031.
Quels secteurs d'utilisation finale génèrent le plus de dépenses et la croissance la plus élevée ?
La banque, les services financiers et l'assurance ont représenté 27,54 % en 2025, tandis que la santé devrait progresser à un CAGR de 7,85 % jusqu'en 2031.
Comment la demande régionale est-elle répartie pour le Business Processing Outsourcing ?
L'Amérique du Nord a représenté 43,28 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,11 % jusqu'en 2031, l'Inde et les Philippines ancrant la croissance.
Quels changements réglementaires affectent le plus les modèles de prestation transfrontaliers ?
La règle du Département de justice sur les transferts en masse de données sensibles et les garanties d'interopérabilité et d'accès de la loi sur les données de l'UE remodèlent les flux de données et les critères de sélection des fournisseurs.
Quels signaux indiquent la tension persistante sur les marchés du travail nord-américains qui soutient la demande d'externalisation ?
Les données sur le marché du travail américain en 2025 montrent une tension persistante et une hausse des salaires dans les principales catégories de services, soutenant la dépendance à l'égard des partenaires de prestation mondiaux.