
Taille et parts du marché du traitement de l'eau en bouteille
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
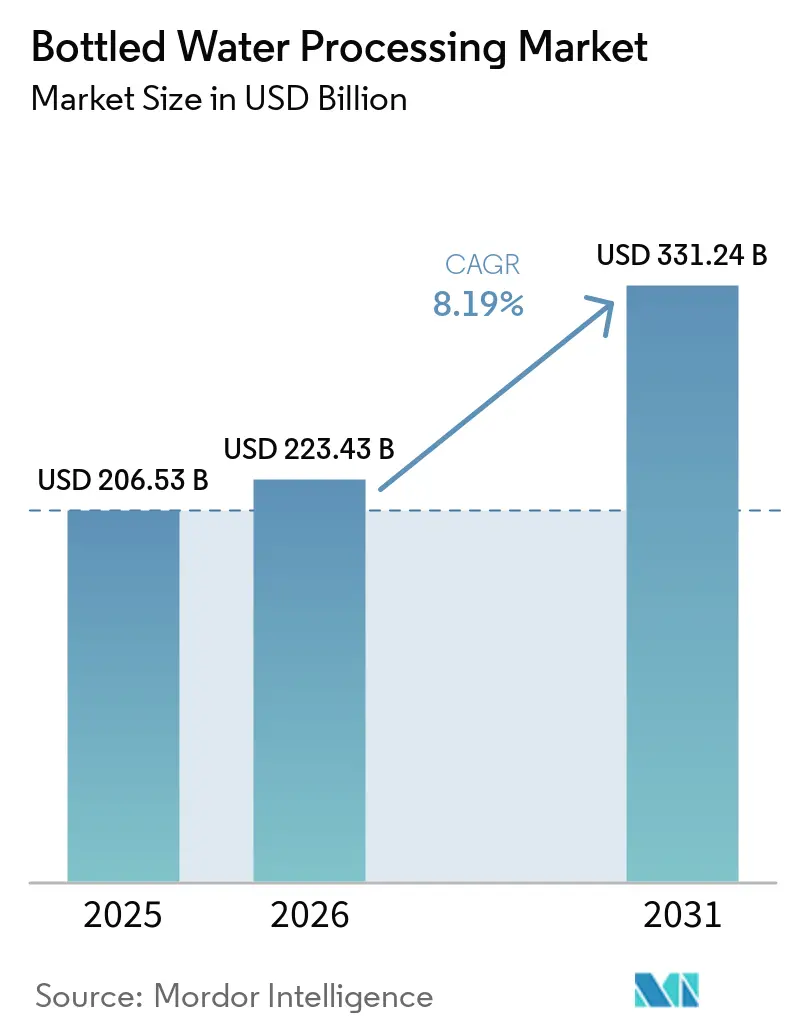
| Taille du Marché (2026) | 223.43 Milliards de dollars |
| Taille du Marché (2031) | 331.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de l'eau en bouteille par Mordor Intelligence
La taille du marché du traitement de l'eau en bouteille était évaluée à 206,53 milliards USD en 2025 et devrait croître de 223,43 milliards USD en 2026 pour atteindre 331,24 milliards USD d'ici 2031, à un CAGR de 8,19 % durant la période de prévision (2026-2031). L'urbanisation rapide, la sensibilisation croissante à la santé et le renforcement des réglementations relatives à l'eau potable dans les régions développées et en développement sous-tendent cette expansion. La demande croissante en surveillance de la qualité en temps réel assistée par l'IA, le recours plus large aux lignes d'embouteillage mobiles et modulaires, ainsi que les investissements soutenus dans les technologies membranaires à haute efficacité énergétique stimulent davantage les dépenses d'investissement en nouveaux équipements. Les entreprises continuent de rationaliser leurs opérations grâce à l'intégration de l'industrie 4.0, tandis que les obligations de durabilité accélèrent la transition vers le PET recyclé et les bioplastiques émergents. La classe moyenne en expansion en Asie-Pacifique représente le plus grand potentiel de volume, tandis que l'Amérique du Nord et l'Europe stimulent la premiumisation et les mises à niveau dictées par la conformité réglementaire.
Principaux enseignements du rapport
- Par équipement, les filtres ont dominé avec 35,31 % du chiffre d'affaires en 2025 ; les enveloppeuses rétrécissables affichent le CAGR le plus rapide à 12,63 % jusqu'en 2031.
- Par technologie, l'osmose inverse détenait 27,95 % des parts du marché du traitement de l'eau en bouteille en 2025 ; la microfiltration devrait croître à un CAGR de 11,86 % jusqu'en 2031.
- Par application, l'eau plate représentait 57,42 % des parts de la taille du marché du traitement de l'eau en bouteille en 2025, tandis que l'eau fonctionnelle progresse à un CAGR de 11,59 % jusqu'en 2031.
- Par matériau d'emballage, le PET dominait avec une part de 71,68 % en 2025 ; l'adoption des bioplastiques augmente à un CAGR de 11,92 % jusqu'en 2031.
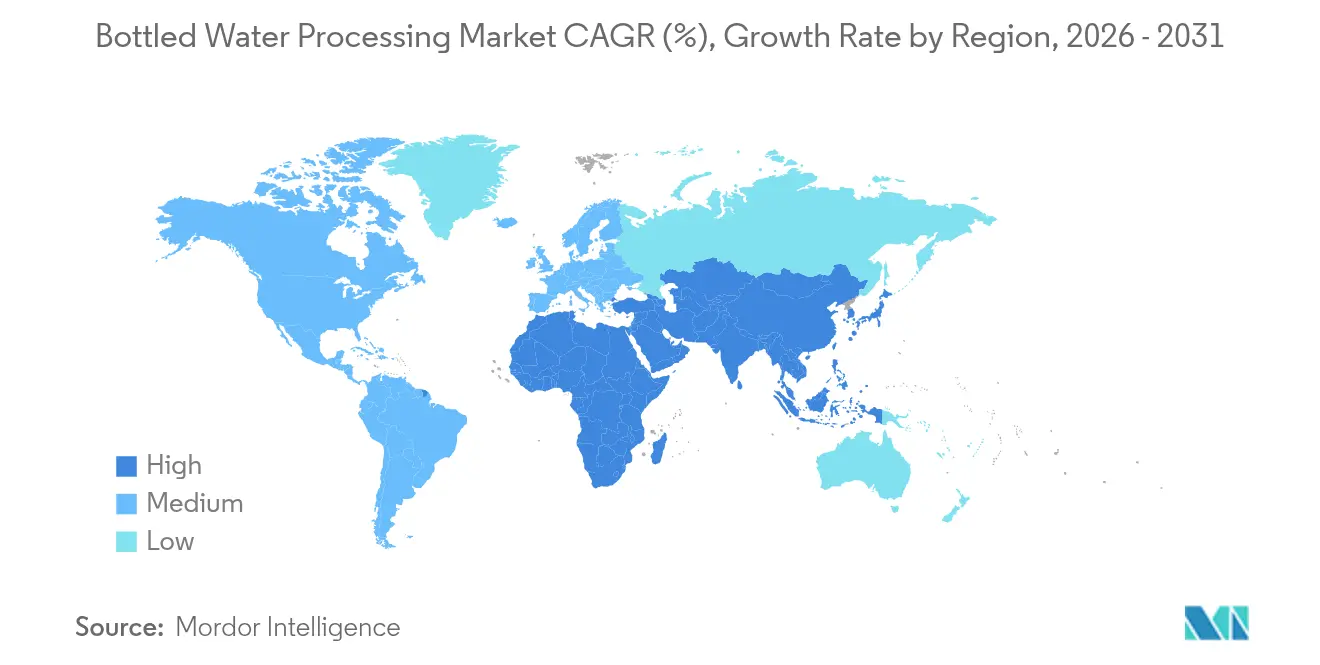
- Par région, l'Amérique du Nord détenait 33,62 % des parts de marché en 2025 ; l'Asie-Pacifique se développe le plus rapidement à un CAGR de 11,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à la santé | +2.1% | Mondial ; plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion de la classe moyenne urbaine dans les économies émergentes | +1.8% | Cœur Asie-Pacifique, répercussions vers MEA | Long terme (≥ 4 ans) |
| Pression réglementaire pour la sécurité de l'eau potable | +1.5% | Mondial ; mené par l'UE et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Innovation dans les technologies de traitement et d'emballage | +1.3% | Mondial ; concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Surveillance de la qualité en temps réel assistée par l'IA | +0.9% | Adoption précoce en Amérique du Nord et en UE ; Asie-Pacifique suit | Long terme (≥ 4 ans) |
| Lignes d'embouteillage mobiles et modulaires pour les secours en cas de catastrophe | +0.6% | Priorité dans les régions sujettes aux catastrophes dans le monde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à la santé
L'attention accrue portée au bien-être personnel pousse les transformateurs à adopter des systèmes avancés de purification et des tests microbiologiques automatisés conformes aux règles de la FDA de 2024 sur les limites de coliformes et d'E. coli.[1]U.S. Food and Drug Administration, "Tests microbiologiques et mesures correctives pour l'eau en bouteille," federalregister.gov L'eau fonctionnelle occupe un créneau premium nécessitant des systèmes membranaires à plusieurs étapes, tels que les modules SUPRAdisc II de Pall, qui augmentent le débit de 40 %. Les capteurs optiques pilotés par l'IA détectent désormais les variations de la demande chimique en oxygène avec une précision supérieure à 90 %, garantissant une saveur et une sécurité constantes. Les marques commercialisent des gammes riches en minéraux, alcalines ou enrichies en électrolytes auprès des consommateurs soucieux de leur santé, en ajoutant des équipements pour un dosage précis des nutriments. Ces évolutions renforcent la demande en filtration haute efficacité, en inspection et en systèmes de nettoyage en place sur l'ensemble du marché du traitement de l'eau en bouteille.
Expansion de la classe moyenne urbaine dans les économies émergentes
L'importante migration urbaine en Asie-Pacifique stimule les dépenses en boissons conditionnées à mesure que la distribution moderne gagne du terrain. Des coentreprises indiennes entre Indorama, Dhunseri et Varun Beverages construisent une capacité de 100 kilotonnes de rPET pour soutenir les objectifs obligatoires de 30 % de contenu recyclé pour 2025-2026. Des producteurs chinois de PET tels que Wankai ont réduit leur production fin 2024 en raison de la hausse des coûts du brut, créant ainsi des opportunités pour les fournisseurs d'équipements à haute efficacité énergétique. En Amérique latine, le Brésil et le Chili ont recours à des partenariats public-privé pour moderniser les infrastructures hydrauliques, générant de nouveaux appels d'offres pour des unités de traitement mobiles. Les ménages à revenus intermédiaires de ces régions se tournent vers les gammes premium d'eau plate et fonctionnelle, augmentant les exigences en volume et en complexité pour les équipements de traitement de l'eau en bouteille utilisés par les embouteilleurs régionaux.
Pression réglementaire pour la sécurité de l'eau potable
Les décideurs politiques renforcent les normes relatives aux contaminants, à la teneur en matières recyclées et à la chimie de conditionnement de l'eau en bouteille. Le règlement européen sur les emballages et les déchets d'emballages impose 30 % de rPET dans les bouteilles de boissons d'ici 2030 et interdit les PFAS à partir de février 2025. L'appel à l'action de l'OMS de 2025 préconise une gouvernance de l'eau inclusive et résiliente face au climat, influençant la conception des installations à l'échelle mondiale. La norme NSF/ANSI 53-2022 ajoute de nouvelles allégations de réduction pour les unités à point d'utilisation, favorisant un déploiement plus large de cartouches spécialisées. La conformité repose désormais sur la surveillance automatisée, la documentation numérique et les membranes haute performance, poussant le marché du traitement de l'eau en bouteille vers des installations modernisées.
Innovation dans les technologies de traitement et d'emballage
Les avancées en matière de membranes comprennent des couches d'oxyde de graphène avec de la bêta-cyclodextrine qui capturent les PFAS à chaîne courte plus efficacement que les membranes en polyamide. Les générateurs d'ozone électrochimiques atteignent des taux bactéricides de 99,8 % contre E. coli sans résidus chimiques. Les IHM connectées et la vision par IA réduisent la consommation d'eau et d'énergie de 30 % dans les lignes Krones. Les avancées en matière d'emballage vont des bouteilles en PHA compostables en 90 jours aux formats verre léger et aluminium avec des programmes de circularité complète. L'innovation continue soutient les ventes d'équipements à mesure que les producteurs modernisent leurs usines pour des vitesses plus élevées, moins de déchets et une grande variété de contenants sur l'ensemble du marché du traitement de l'eau en bouteille.
Analyse d'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pressions liées à la durabilité des déchets plastiques | -1.4% | Mondial ; plus fort dans l'UE et autres marchés développés | Court terme (≤ 2 ans) |
| Dépenses d'investissement élevées pour les équipements | -1.1% | Mondial ; impact plus important dans les marchés émergents | Moyen terme (2-4 ans) |
| Volatilité du prix de la résine PET | -0.8% | Mondial avec des variations régionales | Court terme (≤ 2 ans) |
| Déploiement des stations de remplissage municipales | -0.5% | Centres urbains dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pressions liées à la durabilité des déchets plastiques
L'interdiction du BPA en Europe contraint les fournisseurs de refroidisseurs à passer à des alternatives PET d'ici 2029, augmentant les coûts de reconversion pour les mouleurs. Le rPET reste 750 à 800 USD la tonne plus cher que le PET vierge, freinant son adoption malgré les objectifs politiques. La Chine détient 66 % de la capacité mondiale de PET, sous-cotant les prix européens et alimentant les demandes de mesures commerciales correctives. Les plastiques à base de bois offrent désormais une alternative mais nécessitent de nouveaux systèmes d'extrusion et de soufflage. La transition vers un emballage circulaire augmente l'investissement total des usines et déplace la demande vers des équipements capables de traiter des teneurs plus élevées en matières recyclées sur l'ensemble du marché du traitement de l'eau en bouteille.
Dépenses d'investissement élevées pour les équipements
Les blocs de remplissage complexes, les systèmes aseptiques et les modules d'inspection par IA exigent des investissements importants. Krones a enregistré un EBITDA de 537,1 millions EUR en 2024, en partie grâce à l'acquisition de Netstal pour le moulage de préformes PET. Danone a investi 65 millions USD dans une ligne en Floride qui réduit les pertes de bouteilles de 30 % grâce à un moulage innovant. Les flottes d'osmose inverse d'urgence de Veolia illustrent les coûts élevés des systèmes mobiles et les besoins de formation des opérateurs. Les embouteilleurs de plus petite taille dans les économies émergentes retardent souvent les modernisations, tempérant le taux de croissance du marché du traitement de l'eau en bouteille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement :
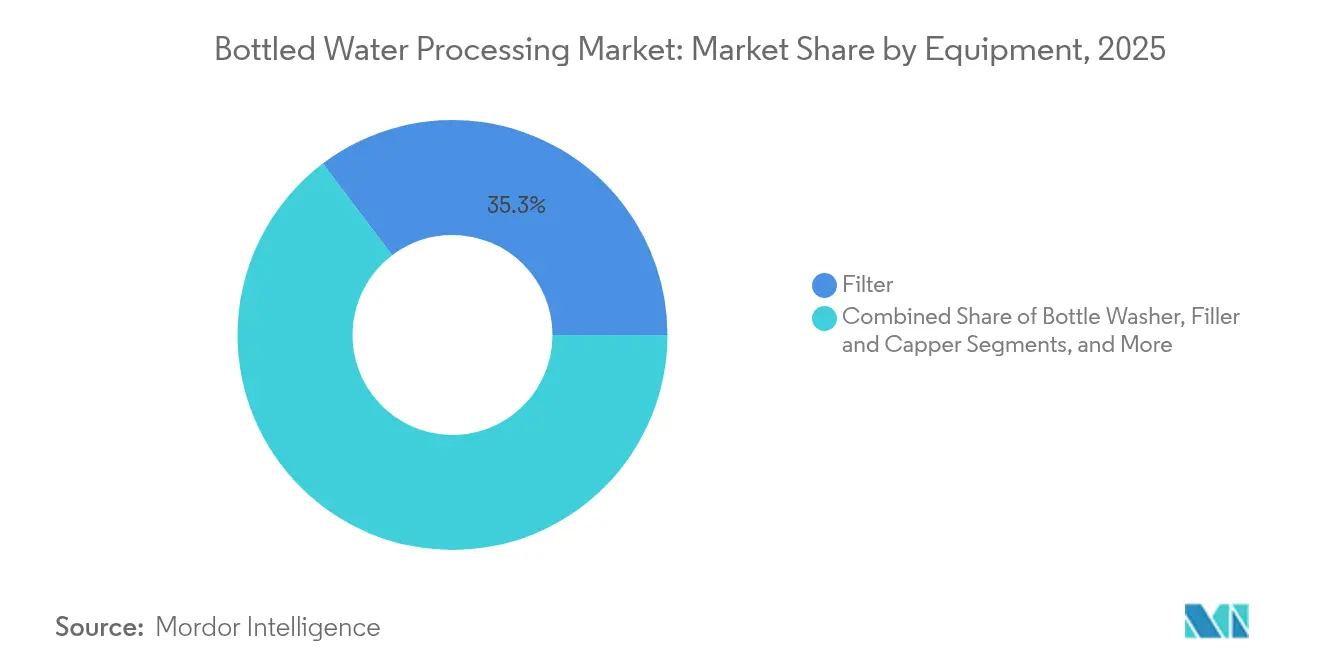
l'automatisation génère des gains d'efficacitéLes ensembles de filtres ont conservé une part de 35,31 % en 2025, les configurations multi-étapes ciblant l'élimination des microplastiques et des PFAS. Les enveloppeuses rétrécissables enregistrent un CAGR de 12,63 % jusqu'en 2031, car les systèmes automatisés emballent 60 à 200 bouteilles par minute tout en réduisant les frais de main-d'œuvre. Les blocs intégrés souffleuse-remplisseuse tels que le Krones ErgoBloc réduisent la consommation d'énergie en optimisant les profils de chauffage.
La technologie d'inspection évolue grâce à des services de réalité augmentée qui accélèrent les diagnostics à distance et ramènent les temps d'arrêt imprévus à 0,1 % sur les sites pilotes. Les systèmes de convoyeurs intègrent la vision par IA pour anticiper les pannes, ce qui réduit les temps d'inactivité et améliore l'utilisation des lignes. À mesure que les usines visent des cadences de production plus élevées, l'intérêt pour les convoyeurs modulaires et les étiqueteuses manchon à changement rapide élargit la base adressable pour les fournisseurs d'équipements sur l'ensemble du marché du traitement de l'eau en bouteille.


Par technologie :
l'innovation membranaire s'accélèreL'osmose inverse a dominé avec une part de 27,95 % en 2025 grâce à des films en polyamide ultra-minces qui acheminent l'eau jusqu'à huit fois plus vite à une pression plus faible. Le CAGR de 11,86 % de la microfiltration est porté par des unités à fibres creuses atteignant 98 % de récupération avec un minimum de produits chimiques.
Les systèmes d'ultrafiltration sont privilégiés en prétraitement, réduisant le colmatage sur les étapes d'osmose inverse en aval tout en maîtrisant les coûts opérationnels. L'échange d'ions suscite un regain d'intérêt là où des résines sélectives éliminent la dureté ou les métaux lourds avant l'embouteillage. Les réseaux de LED UV offrent désormais des taux d'élimination de 99,99 % sans mercure, soutenant les opérations à faible émission de carbone. L'ozonation électrochimique élimine le besoin de concentrateurs d'oxygène séparés, simplifiant les aménagements des usines. Ces avancées soutiennent le marché du traitement de l'eau en bouteille alors que les producteurs recherchent une empreinte énergétique réduite et un meilleur contrôle des contaminants.
Par application :
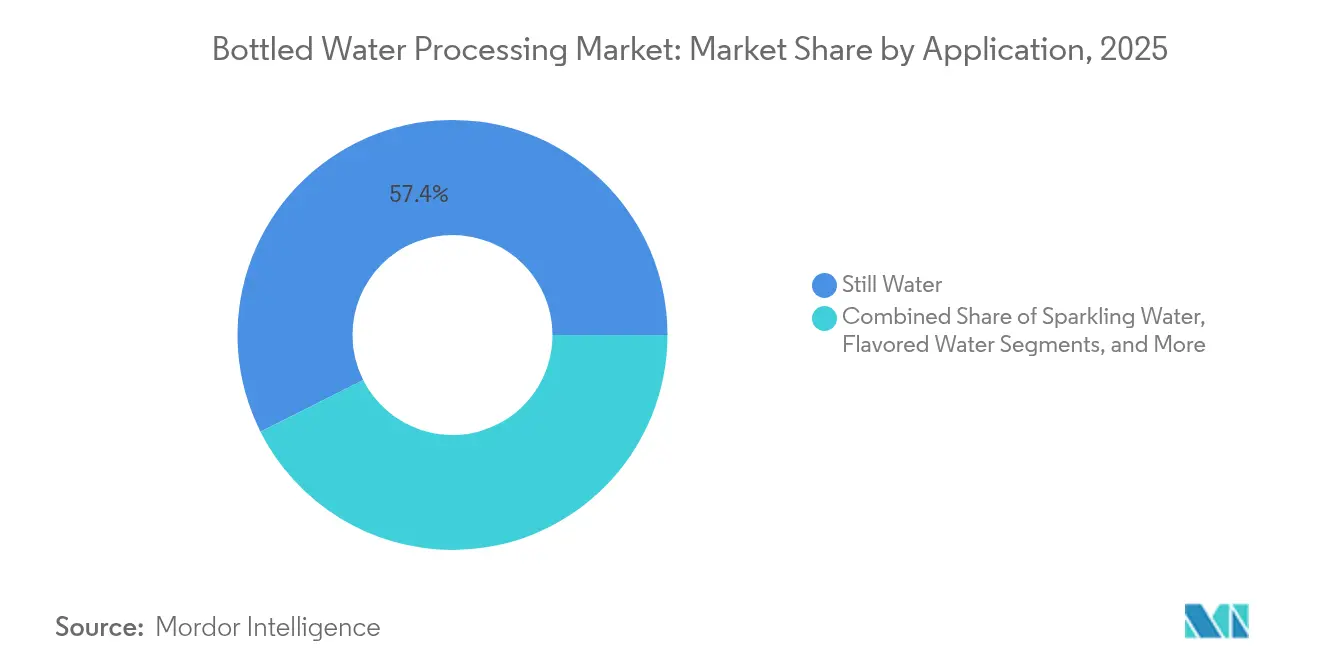
le traitement de l'eau fonctionnelle se développeL'eau plate est restée la pierre angulaire avec 57,42 % de la demande de 2025, produite sur des lignes à grande vitesse dépassant 80 000 bouteilles par heure. Le CAGR de 11,59 % de l'eau fonctionnelle découle de l'appétit des consommateurs pour la fortification en vitamines, minéraux ou électrolytes, qui nécessite un dosage précis de micro-ingrédients dans des conditions aseptiques.
Les formats gazéifiés gagnent des parts de marché à mesure que les systèmes de carbonatation stabilisent la dissolution du CO₂ tout en limitant les pertes de gaz. Les eaux aromatisées reposent sur des rampes de dosage stériles qui évitent la cristallisation du sucre et la perte d'arôme. Les marques d'eau minérale préservent l'intégrité de la source tout en appliquant des traitements UV et à l'ozone pour la sécurité microbiologique. La complexité croissante qui en résulte élargit la base d'installation pour le dosage précis, le remplissage stérile et la surveillance en boucle fermée sur l'ensemble du marché du traitement de l'eau en bouteille.
Par matériau d'emballage :
la durabilité stimule l'innovationLe PET a sécurisé une part de 71,68 % en 2025, mais les objectifs politiques stimulent l'intégration de contenu recyclé et les polymères alternatifs. La qualité alimentaire du rPET exige un tri avancé, un lavage des flocons et une polymérisation à l'état solide pour éliminer les impuretés. Les bioplastiques affichent un CAGR de 11,92 %, portés par les bouteilles en PHA homologuées pour le compostage industriel en 90 jours.
Le verre allégé, désormais 30 % plus léger, repositionne l'eau en bouteille pour un public premium sans pénalités carbone majeures. Les bouteilles en aluminium bénéficient d'une valeur de recyclage élevée et d'une commodité nomade. Les lignes de traitement évoluent vers des changements de format flexibles permettant de traiter plusieurs contenants tout en maintenant la stérilité, un changement qui élargit la taille du marché du traitement de l'eau en bouteille pour les intégrateurs clé en main.
Analyse géographique
Marché du traitement de l'eau en bouteille en Amérique du Nord
L'Amérique du Nord a capturé 33,62 % de la part de marché en 2025, ancrée par des protocoles microbiologiques rigoureux de la FDA et l'adoption précoce de l'inspection par intelligence artificielle. Les embouteilleurs régionaux bénéficient d'une distribution établie et de gammes fonctionnelles à prix premium. Le programme de gestion de l'eau de The Coca-Cola Company et les extensions alcalines smartwater illustrent la premiumisation de la catégorie, tandis que PepsiCo pilote des bouteilles en papier 100 % recyclables grâce à des partenariats Pulpex. L'investissement dans la maintenance assistée par intelligence artificielle maintient les temps d'arrêt à un niveau bas, renforçant la demande de remplacement au sein du marché du traitement de l'eau en bouteille.
Marché du traitement de l'eau en bouteille en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR le plus rapide à 11,07 %. L'urbanisation et la hausse des revenus disponibles soutiennent la croissance des volumes, et les mandats gouvernementaux en matière de contenu recyclé stimulent les mises à niveau des équipements. Les projets indiens de rPET de 100 kilotonnes élargissent les matières premières disponibles pour les embouteilleurs locaux. Les producteurs chinois améliorent leur efficacité opérationnelle après des réductions de capacité causées par des coûts élevés de matières premières, créant des opportunités pour les fournisseurs avancés de membranes à faible consommation d'énergie. Les lignes d'embouteillage modulaires et conteneurisées répondent à la demande croissante dans les zones sujettes aux catastrophes, élargissant le marché du traitement de l'eau en bouteille.
Marché du traitement de l'eau en bouteille en EMEA et en Amérique latine
L'Europe maintient une part significative sous des règles environnementales renforcées. Le Règlement sur les emballages et les déchets d'emballages accorde un avantage au premier entrant aux usines capables d'atteindre 30 % de rPET et des conceptions sans PFAS. Le Moyen-Orient et l'Afrique sont témoins d'investissements dans le dessalement, comme l'usine de Metito au Kazakhstan d'une capacité de 50 000 m³/jour, qui intègre une production embouteillée pour les régions éloignées. L'Amérique latine s'appuie sur des capitaux privés pour moderniser les usines au Brésil et au Chili, générant de nouvelles offres pour des lignes de filtration et de remplissage à haut débit.

Paysage réglementaire
Les transformateurs d'eau en bouteille opèrent dans des cadres réglementaires de sécurité alimentaire et d'eau potable qui se recoupent et exigent de plus en plus une vérification documentée et des contrôles plus fréquents. À l'échelle internationale, les normes du Codex Alimentarius pour les eaux conditionnées (y compris les eaux minérales naturelles et autres eaux embouteillées/conditionnées) établissent des définitions de base utilisées dans le commerce et l'élaboration des réglementations nationales, tandis que les Directives de l'OMS pour la qualité de l'eau de boisson (4e édition, 2026) continuent de façonner les approches de gestion des risques liés aux contaminants et de surveillance adoptées par les régulateurs.
L'application réglementaire se durcit également via des règles publiques et des codes sectoriels qui alimentent les mises à niveau des équipements. Aux États-Unis, les pratiques de conformité alignées sur l'IBWA, y compris les inspections annuelles des usines par des tiers dans le cadre du Code de pratique de l'IBWA sur l'eau en bouteille, soutiennent la demande de surveillance microbiologique automatisée et de documentation traçable. En Inde, la Food Safety and Standards Authority of India (FSSAI) est passée de la certification BIS obligatoire à un régime continu de tests et de conformité basé sur les risques, effectif à partir du 1er janvier 2026, déplaçant la charge de conformité vers des systèmes qualité continus, des capacités de laboratoire et des technologies de contrôle en ligne plutôt qu'une certification ponctuelle.
Paysage concurrentiel
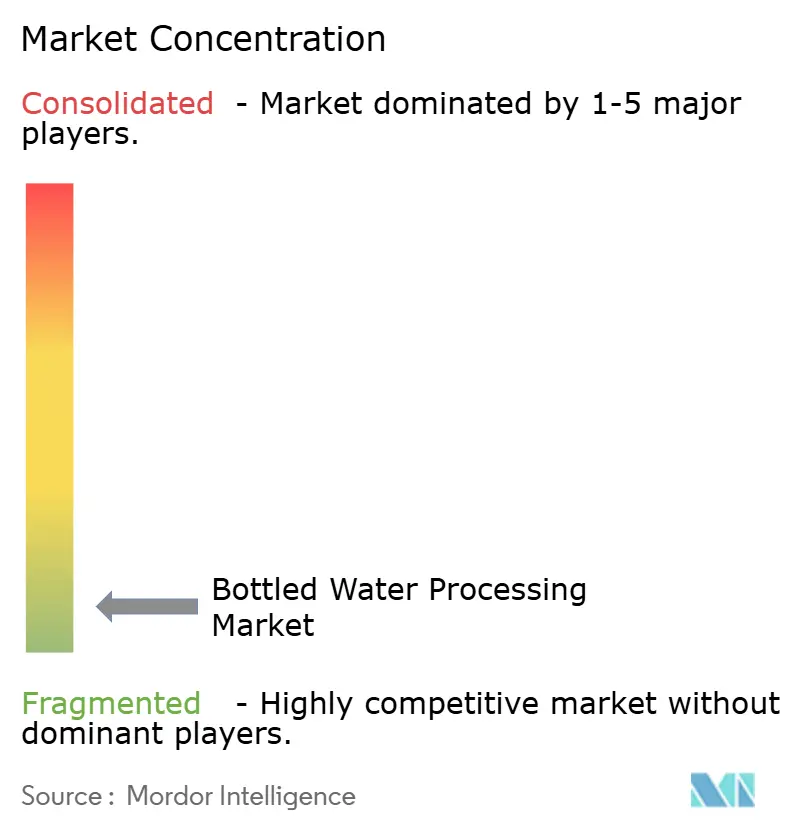
Le marché du traitement de l'eau en bouteille est fragmenté. Les principaux fournisseurs combinent la diversité des équipements, les services numériques et les réseaux de service après-vente pour protéger leurs parts. Krones a enregistré un chiffre d'affaires de 5,29 milliards EUR en 2024 et a acquis Netstal Maschinen pour le moulage de préformes PET, complétant un portefeuille PET en circuit fermé. Les solutions durables d'usine de Tetra Pak intègrent la nanofiltration, l'osmose inverse et la récupération de chaleur, aidant les usines à réduire leurs coûts d'énergie et d'eau de pourcentages à deux chiffres.
Le programme Partenaire pour la croissance de Danone réunit 19 fournisseurs stratégiques, dont SPX FLOW et Graphic Packaging, pour réduire la consommation de ressources dans son réseau d'embouteillage.[3]Danone, "Programme Partenaire pour la croissance," danone.com Le hub ghanéen de Sidel à 80 000 bouteilles par heure illustre les investissements dans les régions émergentes associant remplissage à grande vitesse et nettoyage automatisé, offrant aux producteurs locaux un débit de niveau mondial.
Les perturbateurs se concentrent sur les membranes de précision, l'ozone électrochimique et les diagnostics par IA. Les filtres à base de graphène surpassent les polymères classiques pour l'élimination des PFAS, tandis que les systèmes conteneurisés de Kärcher Futuretech fournissent 26 000 L/jour dans les zones de crise. Cette différenciation pousse les acteurs établis à accélérer la R&D, façonnant la trajectoire future du marché du traitement de l'eau en bouteille.
Leaders du secteur du traitement de l'eau en bouteille
Bisleri International Pvt. Ltd.
Danone S.A.
Gerolsteiner Brunnen GmbH & Co. KG
Nestle S.A.
Nongfu Spring (Yangshengtang Co. Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de l'Eau en Bouteille
- Nestlé S.A.
- Danone S.A.
- PepsiCo Inc.
- The Coca-Cola Company
- Primo Water Corporation
- Tata Consumer Products Ltd.
- Bisleri International Pvt. Ltd.
- Nongfu Spring Co. Ltd.
- Gerolsteiner Brunnen GmbH & Co. KG
- Otsuka Pharmaceutical Co. Ltd.
- Fiji Water Company LLC
- Voss of Norway AS
- CG Roxane LLC
- Sidel Group
- Krones AG
- Tetra Laval (Sidel)
- GEA Group AG
- Pall Corporation
- Veolia Water Technologies
- Norland International Inc.
Lire l’analyse des entreprises de traitement de l'eau en bouteille

Opportunités de marché et perspectives d'avenir
L'opportunité la plus visible se situe à la convergence de l'assurance qualité, de la gestion responsable de l'eau et de la circularité des emballages, les producteurs soutenant la modernisation et liant les livrables des fournisseurs à des résultats mesurables en matière de ressources. Danone a annoncé plus de 20 millions d'euros sur deux ans pour moderniser le site d'embouteillage d'evian et a précisé des financements supplémentaires pour la préservation des sites d'eau minérale français, soutenant la demande de filtration à plus haute efficacité, de mises à niveau de conception hygiénique et de surveillance numérique des performances sur les lignes premium. Par ailleurs, Nestle Waters & Premium Beverages a annoncé une certification Alliance for Water Stewardship (AWS) à 100 % sur ses 39 sites d'embouteillage mondiaux en date de mars 2026, ce qui accroît l'importance de la collecte de données prêtes pour audit, des contrôles de procédés et de l'optimisation de l'utilisation de l'eau dans les cahiers des charges de rénovation d'usines et de nouvelles lignes.
Sur le plan de l'emballage, les exigences réglementaires en matière de contenu recyclé et les programmes de circularité menés par les distributeurs créent une marge de manœuvre pour la gestion des bouteilles à base de rPET et les systèmes de contrôle de la contamination, ainsi que pour des lignes flexibles capables de traiter plusieurs formats de contenants. Primo Brands a également orienté ses objectifs d'emballage vers des parts plus élevées de matériaux recyclés ou renouvelables et un mix plus important de bouteilles réutilisables, ce qui indique une demande d'équipements allant au-delà du PET traditionnel à usage unique, notamment le lavage de bouteilles, l'inspection et les blocs de remplissage facilitant les changements de format. En Europe, les programmes d'approvisionnement en matières recyclées liés aux systèmes de consigne, y compris les initiatives de rPET recyclé issu de la consigne (DRS), renforcent concrètement la demande de transformation du rPET alimentaire et favorisent généralement les systèmes de préformes et de soufflage capables de gérer une qualité variable de contenu recyclé.
Recent Industry Developments in Marché du Traitement de l'Eau en Bouteille
- Juin 2026 : Bisleri International et la Bhamla Foundation ont inauguré une installation artistique intitulée Wings of Change, réalisée à partir de 2 000 bouteilles en PET usagées, pour marquer la Journée mondiale de l'environnement, et ont annoncé une collaboration stratégique d'un an pour des initiatives de durabilité. Cette annonce met en avant les engagements de durabilité de Bisleri et fait avancer le recyclage du PET dans le débat public. La collaboration pourrait influer sur la perception des consommateurs et la demande d'emballages PET premium.
- Avril 2026 : Danone a annoncé un investissement de plus de 20 millions d'euros sur deux ans pour moderniser son site d'embouteillage Evian et de 8 millions d'euros pour préserver ses sites hydriques, dont Evian, Volvic, Badoit et La Salvetat. Cet investissement soutient la sécurité d'approvisionnement et la modernisation des marques premium. Il renforce également l'empreinte de durabilité globale du portefeuille Evian.
- Mars 2026 : Bisleri International a lancé le rapport A Vision of Water Governance for Viksit Bharat at 2047, en collaboration avec l'Observer Research Foundation, lors du Raisina Dialogue 2026. Cette publication positionne Bisleri comme un leader d'opinion en matière de gouvernance de l'eau et de débat politique. Elle pourrait influencer le discours réglementaire et renforcer la confiance envers la marque.


Marché du Traitement de l'Eau en Bouteille Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du traitement de l'eau en bouteille est défini comme l'ensemble des activités et systèmes utilisés pour convertir l'eau brute en eau en bouteille conditionnée répondant aux normes de qualité. Cela comprend les opérations de traitement, d'embouteillage et d'emballage dans les installations de production commerciale.
Exclusions du périmètre : nous excluons la valeur des ventes au détail d'eau en bouteille et nous concentrons sur les activités de traitement et d'emballage au sein de la chaîne de production.
Aperçu de la segmentation
- Par équipement
- Filtre
- Laveuse de bouteilles
- Remplisseuse et boucheuse
- Souffleuse
- Enveloppeuse rétrécissable
- Convoyeur
- Système d'inspection
- Étiqueteuse
- Autres équipements
- Par technologie
- Osmose inverse (RO)
- Microfiltration (MF)
- Ultrafiltration (UF)
- Chloration
- Échange d'ions
- Désinfection UV
- Ozonation
- Autre technologie
- Par application
- Eau plate
- Eau gazeuse
- Eau aromatisée
- Eau fonctionnelle
- Eau minérale
- Par matériau d'emballage
- Plastique (PET)
- Verre
- Canettes en aluminium
- Bioplastiques
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats Arabes Unis
- Arabie Saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la chaîne de valeur du traitement de l'eau en bouteille et son rattachement à des signaux publics difficilement contestables, tels que les modes de consommation d'eau conditionnée et les exigences de conformité réglementaire. Nous utilisons des sources telles que les règles de la FDA américaine sur l'eau en bouteille, les normes de l'EPA américaine sur l'eau potable, les recommandations de l'OMS sur l'eau potable, les données sur l'eau de l'AQUASTAT de la FAO et les statistiques commerciales d'UN Comtrade sur les matériaux d'emballage et les flux d'équipements associés.
Pour convertir ces signaux en données d'entrée utilisables pour le dimensionnement, nous examinons également les dépôts de documents d'entreprises, les présentations aux investisseurs, les articles de presse réputés et les publications d'associations qui traitent des ajouts de capacité. Nous suivons les évolutions d'emballage (par exemple, PET et rPET) et les mises à niveau de traitement mentionnées dans ces documents. Pour certaines vérifications telles que les données financières des entreprises, l'activité de brevets autour de la filtration et de la désinfection, ainsi que les expéditions ou les postes de commerce, nous utilisons également des bases de données payantes approuvées pour un filtrage structuré et une vérification de cohérence. Les sources documentaires répertoriées sont données à titre illustratif uniquement, et de nombreuses autres sources publiques et payantes ont été examinées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve les hypothèses documentaires auprès de personnes qui observent les décisions opérationnelles dans la pratique. Cela inclut les responsables d'usines et d'opérations, les responsables qualité et conformité, les équipes d'approvisionnement, ainsi que les acteurs des équipements ou des services dans les principales régions consommatrices et productrices. Les entretiens et les enquêtes permettent de confirmer les configurations de lignes types, l'adoption des étapes de traitement (telles que l'osmose inverse, les UV et l'ozonation), les cycles de maintenance et de remplacement, ainsi que la manière dont les choix de matériaux d'emballage influent sur les dépenses et le débit. Ces données alimentent ensuite des totaux de marché plus réalistes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 12 % | APAC : 50 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 32 % |
| Acteurs de plus petite taille : 18 % | Responsables : 52 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les signaux de production et de consommation d'eau en bouteille sont reconstitués en un bassin de demande de traitement. Nous convertissons ensuite ce bassin en valeur à l'aide de paramètres réalistes de coûts et d'investissements en matière de traitement et d'emballage. Pour corroborer les résultats, nous effectuons des approximations ascendantes sélectives, notamment des vérifications du débit des installations échantillonnées, du nombre de lignes types par usine et des dépenses échantillonnées par ligne pour la filtration, le remplissage, le bouchage, l'étiquetage, l'inspection et l'emballage secondaire.
Les principales données d'entrée utilisées dans le modèle comprennent la croissance du volume d'eau en bouteille par région, les signaux d'ajouts de capacité et d'utilisation, la répartition entre la production d'eau plate et d'eau gazeuse et aromatisée, la pénétration des étapes de traitement telles que l'osmose inverse et les UV, ainsi que les évolutions du mix de matériaux d'emballage (PET, verre, canettes et options émergentes). Lorsqu'une variable n'est pas disponible de manière cohérente par pays, nous comblons les lacunes à l'aide de proxys régionaux et de fourchettes issues des entretiens, puis appliquons des bornes conservatrices afin que les marchés à faibles données ne soient pas surestimés.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par un lissage de séries temporelles à court terme pour les variables stables telles que les cycles de remplacement. Nous superposons ensuite les facteurs de demande régulièrement mis en avant lors des entretiens, notamment le renforcement réglementaire, les exigences de surveillance de la qualité et les transitions d'emballage liées à la durabilité. Le résultat est maintenu traçable afin que chaque total régional puisse être expliqué par un petit nombre de données d'entrée et quelques ajustements simples.
Cycle de validation des données et de mise à jour
La validation est effectuée par couches afin que les totaux ne dépendent pas d'un seul flux de données. Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les expansions de capacité déclarées, les mouvements commerciaux et d'expédition pour les équipements et matériaux pertinents, ainsi que les récits publics de conformité et de qualité qui indiquent des mises à niveau technologiques. Lorsqu'un chiffre semble incorrect, l'hypothèse est réexaminée, les valeurs aberrantes sont étudiées et des appels de suivi sont déclenchés auprès des répondants disposant d'un contexte opérationnel direct.
Avant la validation finale, le modèle et le rapport rédigé font l'objet d'examens analytiques en plusieurs étapes, avec des vérifications des écarts entre les régions et des recoupements avec les ensembles de données de support. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les hypothèses de demande ou de prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue mise à jour la plus récente basée sur les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché du traitement de l'eau en bouteille par Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour le traitement de l'eau en bouteille peuvent varier, principalement parce que la frontière entre la valeur du marché des boissons, l'activité de traitement et les dépenses en équipements uniquement n'est pas tracée de la même manière selon les éditeurs. Les différences proviennent également de l'année de base utilisée, du calendrier de conversion des devises et de la manière dont les mises à niveau et les remplacements sont traités de manière cohérente ou modélisés comme des pics ponctuels.
Les signaux d'expédition et de mise en service pour les actifs de lignes principales, ainsi que les vérifications de l'adoption des étapes de traitement (telles que l'osmose inverse et les UV) et la validation du mix de matériaux d'emballage, constituent les éléments de preuve utilisés pour maintenir Mordor Intelligence ancré dans l'activité de traitement et d'emballage plutôt que dans la valeur des ventes au détail d'eau en bouteille.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 223,43 milliards USD (2026) | |
| Industry Publisher A | 191,53 milliards USD (2023) | Utilise une année de base antérieure et peut sous-estimer les mises à niveau de lignes en fin de cycle et les investissements dans les transitions d'emballage, ce qui abaisse la valeur de départ même si les facteurs à long terme sont similaires. |
| Industry Publisher B | 311,10 milliards USD (2023) | Mélange la valeur du marché de l'eau en bouteille et les dépenses en équipements dans une seule définition, ce qui gonfle le total en comptabilisant les ventes de boissons en aval et les effets de tarification liés aux marques qui sont en dehors de l'activité de traitement. |
En examinant les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé et par l'année à partir de laquelle le comptage commence. Lorsque le périmètre se limite aux activités de traitement, d'embouteillage et d'emballage, et que les données d'entrée sont ancrées dans la capacité observable, l'adoption technologique et l'économie des lignes, le chiffre obtenu devient plus facile à suivre, à examiner et à mettre à jour de manière répétable.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du traitement de l'eau en bouteille ?
Le marché était évalué à 223,43 milliards USD en 2026.
À quelle vitesse le marché du traitement de l'eau en bouteille devrait-il croître ?
Il est prévu qu'il croisse à un CAGR de 8,19 %, atteignant 331,24 milliards USD d'ici 2031.
Quelle région connaîtra la croissance la plus rapide d'ici 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,07 %, portée par l'urbanisation et la croissance des revenus de la classe moyenne.
Quelle catégorie d'équipement détient la plus grande part ?
Les systèmes de filtres ont dominé avec une part de chiffre d'affaires de 35,31 % en 2025.
Pourquoi les bioplastiques gagnent-ils du terrain dans l'emballage de l'eau ?
Les mandats réglementaires et la pression des consommateurs en faveur d'emballages durables stimulent l'adoption des bioplastiques, qui affichent désormais un CAGR de 11,92 %.
Comment l'IA bénéficie-t-elle aux usines de traitement de l'eau en bouteille ?
La vision par IA et la maintenance prédictive réduisent les temps d'arrêt, optimisent l'utilisation des ressources et garantissent une meilleure cohérence des produits, améliorant ainsi la rentabilité des usines.
Dernière mise à jour de la page le:



