
Taille et parts du marché des sacs pour matières biologiques dangereuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
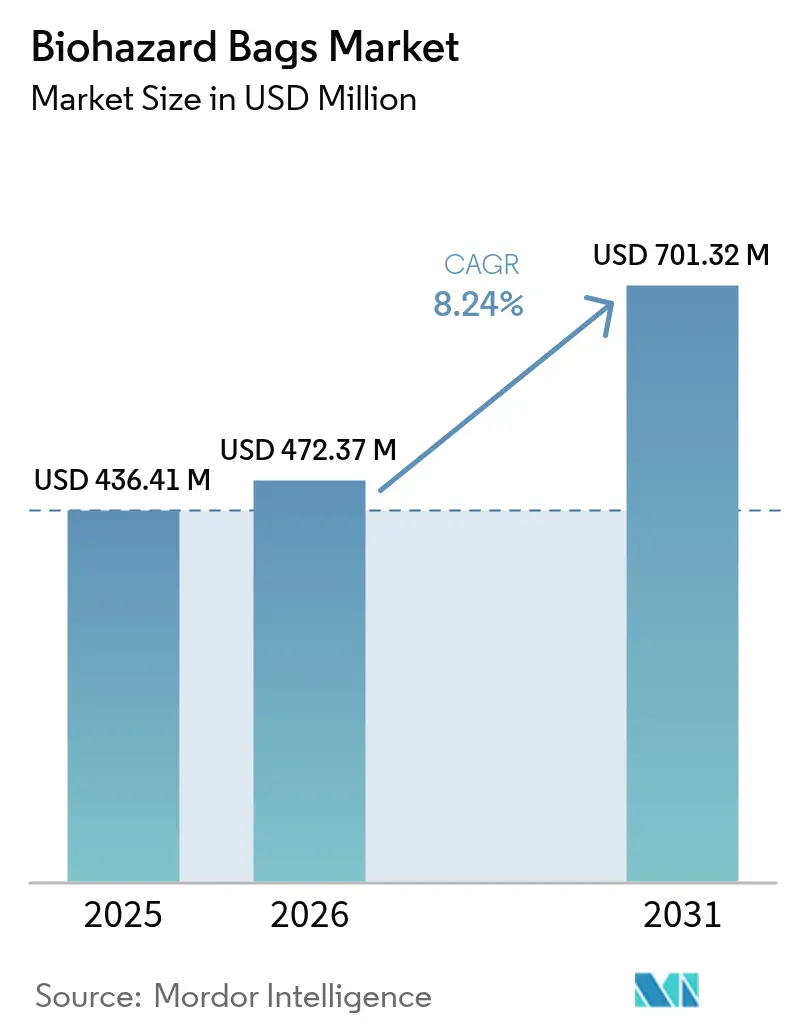
| Taille du Marché (2026) | 472.37 Millions de dollars américains |
| Taille du Marché (2031) | 701.32 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sacs pour matières biologiques dangereuses par Mordor Intelligence
La taille du marché des sacs pour matières biologiques dangereuses était évaluée à 436,41 millions USD en 2025 et devrait croître de 472,37 millions USD en 2026 pour atteindre 701,32 millions USD d'ici 2031, à un TCAC de 8,24 % au cours de la période de prévision (2026-2031). Cette expansion reflète l'accent accru du secteur de la santé sur les protocoles de contrôle des infections, la hausse post-pandémique des consommables à usage unique et le resserrement progressif des réglementations relatives aux déchets dangereux. La demande est également soutenue par le volume de déchets biomédicaux, dont 15 % sont classés comme dangereux, et par la diffusion de règles de conformité normalisées telles que la règle sur l'amélioration de la gestion des générateurs de déchets dangereux adoptée par 40 États. Les hôpitaux, les laboratoires de diagnostic et les usines pharmaceutiques continuent d'accroître leurs capacités, et chaque nouveau établissement intègre des exigences de séparation des déchets dès la phase de conception. Ces facteurs combinés renforcent les achats soutenus de produits de confinement codés par couleur et résistants aux perforations sur le marché des sacs pour matières biologiques dangereuses[1].
Points clés du rapport
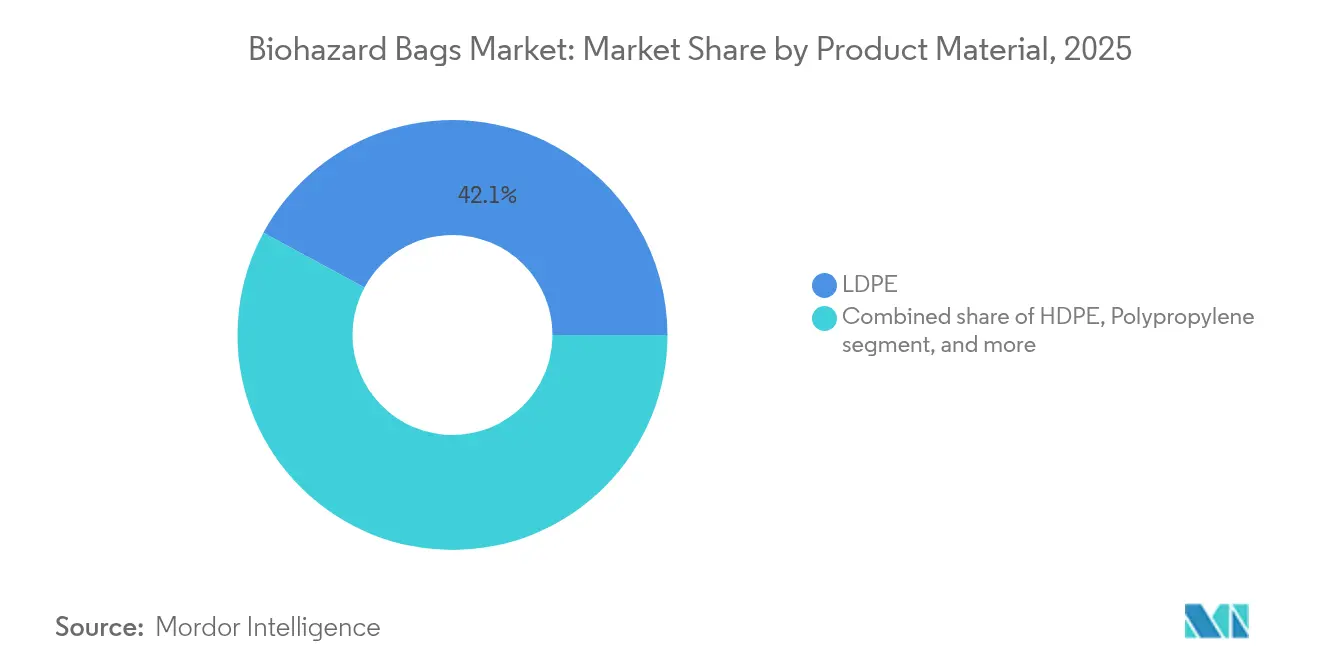
- Par matériau de produit, le polyéthylène basse densité a dominé avec une part de revenus de 42,11 % en 2025 ; le polypropylène devrait progresser à un TCAC de 10,01 % jusqu'en 2031.
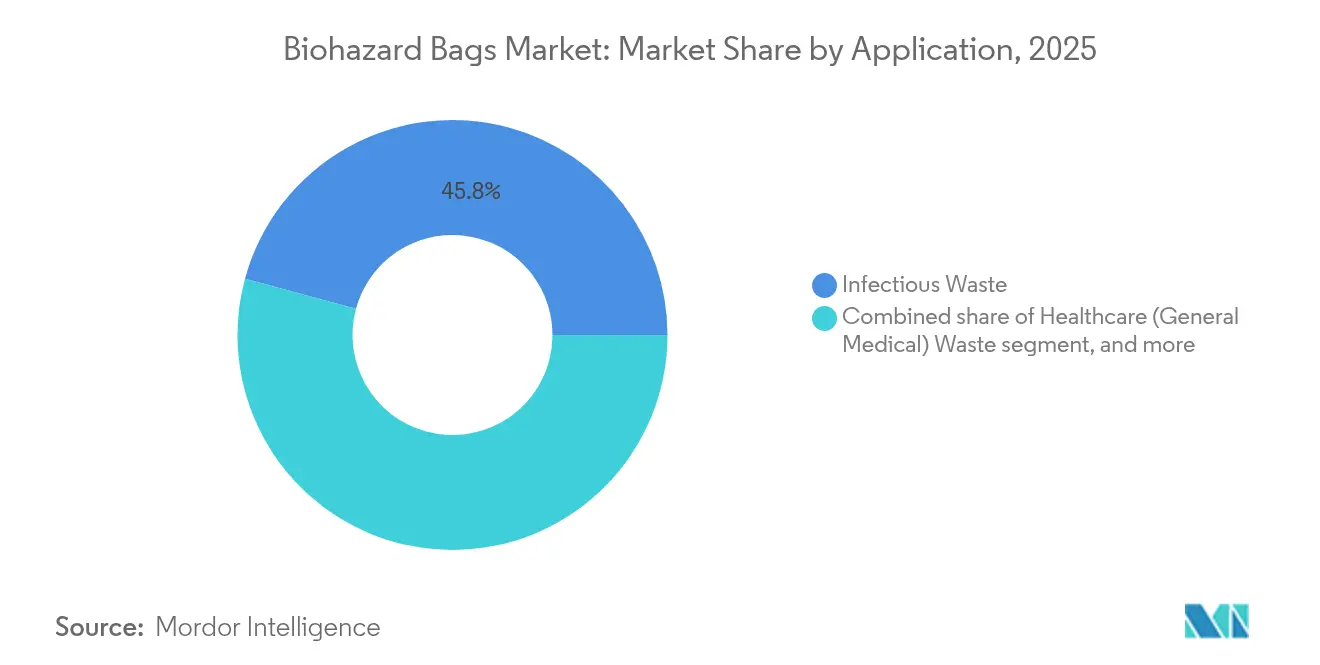
- Par application, les déchets infectieux ont représenté 45,78 % de la taille du marché des sacs pour matières biologiques dangereuses en 2025, tandis que les déchets de soins de santé médicaux généraux enregistrent le TCAC prévu le plus élevé à 9,74 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 55,02 % de la part du marché des sacs pour matières biologiques dangereuses en 2025, tandis que les laboratoires de diagnostic devraient afficher un TCAC de 10,92 % au cours de la période de prévision.
- Par géographie, l'Amérique du Nord représentait 38,12 % de la part des revenus en 2025 ; l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, à un TCAC de 9,34 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Génération accélérée de déchets biomédicaux | +2.1% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 – 4 ans) |
| Expansion de l'infrastructure mondiale de santé | +1.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Conformité réglementaire plus stricte pour la séparation des déchets dangereux | +1.6% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante de consommables médicaux à usage unique | +1.4% | Mondial, porté par les marchés développés | Moyen terme (2 – 4 ans) |
| Croissance de la fabrication pharmaceutique et de produits biologiques | +1.2% | Amérique du Nord, Europe et pôles émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Sensibilisation accrue du public à la santé en matière de contrôle des infections | +1.0% | Mondial post-pandémique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Génération accélérée de déchets biomédicaux
Les établissements de santé classent désormais 15 % de leurs déchets comme dangereux, une proportion qui est restée élevée après 2020. Les unités de soins intensifs et les services d'urgence génèrent des volumes plus importants de consommables contaminés qu'auparavant, et les directives de l'Organisation mondiale de la santé sur la séparation à la source de génération sont devenues une référence courante. Les hôpitaux répondent en achetant des systèmes de sacs à codes couleur conformes aux exigences fédérales, étatiques et internationales en matière de traçabilité, de résistance aux perforations et de protection contre les fuites. Les modules obligatoires de formation du personnel sur les procédures de manipulation augmentent encore la fréquence des réapprovisionnements, faisant de ce facteur l'un des contributeurs de croissance les plus durables pour le marché des sacs pour matières biologiques dangereuses.
Expansion de l'infrastructure mondiale de santé
Les gouvernements d'Asie-Pacifique commissionnent des hôpitaux, des cliniques ambulatoires et des centres de diagnostic à un rythme inégalé ailleurs. Ces projets intègrent des salles de gestion des déchets médicaux, des scelleurs automatiques de sacs et des points d'inspection dans les plans des établissements. Les nouvelles usines de produits biologiques et de vaccins utilisent des spécifications de confinement basées sur les réglementations des États-Unis et de l'Union européenne, ce qui accélère la demande de sacs en polypropylène à jauge épaisse et en polyéthylène haute densité. Les constructeurs et exploitants stipulent également des éco-labels dans le cadre de leurs objectifs d'approvisionnement durable fixés par les autorités régionales. Le cycle d'investissement à long terme alimente donc une croissance continue des volumes sur le marché des sacs pour matières biologiques dangereuses.
Conformité réglementaire plus stricte pour la séparation des déchets dangereux
Quarante États appliquent désormais la règle sur l'amélioration de la gestion des générateurs de déchets dangereux, et le système e-Manifest de l'Agence de protection de l'environnement oblige les prestataires de soins de santé à documenter les déchets depuis leur point d'origine jusqu'à leur élimination. Les normes de gestion des déchets pharmaceutiques dangereux interdisent l'élimination par égout et orientent les générateurs vers un confinement conforme et l'incinération. Les récentes propositions des États sur la gestion des objets tranchants apportent des précisions supplémentaires, incitant les hôpitaux à adopter des formats de sacs renforcés certifiés à la fois pour la résistance à la déchirure et le suivi par code-barres. Les fournisseurs capables de répondre à ces exigences de niche gagnent un avantage sur le marché des sacs pour matières biologiques dangereuses.
Adoption croissante de consommables médicaux à usage unique
La FDA a réaffirmé ses directives sur la sécurité des dispositifs à usage unique en 2024, déconseillant le retraitement des articles entrant en contact avec les tissus stériles. Les cliniques dentaires et les centres ambulatoires doivent désormais éliminer les gants, blouses et tubulures immédiatement après le contact avec le patient, chaque article étant classé comme déchet médical réglementé. L'élimination appropriée repose sur des sacs répondant aux seuils de résistance aux perforations et aux chocs de l'ASTM. Les établissements intègrent les politiques d'élimination dans les listes de contrôle quotidiennes, ce qui se traduit directement par une consommation accrue de sacs par procédure.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Disponibilité de systèmes de confinement des déchets réutilisables | -0.8% | Mondial, plus marqué sur les marchés axés sur la durabilité | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières en polyéthylène | -0.6% | Mondial, avec des variations régionales dans la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Interdictions émergentes des plastiques à usage unique | -0.7% | Europe, Amérique du Nord et certaines juridictions d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences élevées en capital pour la conformité au traitement des déchets | -0.5% | Mondial, plus prononcé sur les marchés en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de systèmes de confinement des déchets réutilisables
Les grands hôpitaux adoptant des objectifs d'économie circulaire testent des systèmes de chariots sans sacs intégrant des revêtements en plastique rigide et des couvercles scellés. Des entreprises telles que Daniels Health commercialisent des unités de collecte d'objets tranchants de style cassette pouvant être vidées, stérilisées et redéployées. Les comités de développement durable notent des émissions plus faibles sur l'ensemble du cycle de vie et un risque réduit de blessures pour les travailleurs par rapport aux techniques de double ensachage. L'investissement initial en capital et la nécessité d'une formation complète du personnel limitent l'adoption aux grands réseaux hospitaliers, mais cette option introduit une sensibilité aux prix sur le marché des sacs pour matières biologiques dangereuses, notamment pour les sacs rouges à faible valeur ajoutée.
Volatilité des prix des matières premières en polyéthylène
Les hausses des coûts des matières premières telles que le naphta et l'éthane provoquent des fluctuations des prix des résines, comprimant les marges des transformateurs et incitant les acheteurs du secteur de la santé à renégocier leurs contrats. Les fabricants se couvrent grâce à des stocks de plusieurs mois, mais les petits transformateurs restent exposés aux fluctuations des prix au comptant. Certains hôpitaux testent des matériaux alternatifs ou demandent des révisions de prix en cours de contrat. Par ailleurs, les services de gestion de la chaîne d'approvisionnement diversifient leurs fournisseurs pour réduire le risque de perturbation. Une volatilité prolongée retarde donc les décisions d'achat en volume et introduit un effet modérément freinant sur la croissance du marché des sacs pour matières biologiques dangereuses[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de produit :
le polypropylène gagne du terrain malgré la domination du PEBDLe polyéthylène basse densité représentait 42,11 % de la part du marché des sacs pour matières biologiques dangereuses en 2025, reflétant ses attributs éprouvés de flexibilité et de résistance aux perforations qui satisfont aux exigences générales de manipulation des déchets infectieux. Le matériau domine les environnements hospitaliers à haut débit où le coût, la disponibilité et la compatibilité avec le scellage automatisé comptent le plus. Cependant, le polypropylène continue de devancer toutes les autres résines, et la taille du marché des sacs pour matières biologiques dangereuses pour le segment du polypropylène devrait s'étendre à un TCAC de 10,01 % entre 2026 et 2031 grâce à son seuil de résistance chimique plus élevé, sa compatibilité avec les déchets chimiothérapeutiques et pharmaceutiques et sa capacité à résister aux cycles d'autoclavage à haute température.
Le paysage des préférences évolue. Les centres spécialisés en oncologie et les usines de produits biologiques spécifient souvent du polyéthylène haute densité ou des structures coextrudées multicouches pour garantir une résistance supplémentaire aux fuites. Un groupe de niche d'établissements expérimente également des biopolymères dérivés de l'acide polylactique ou du polyhydroxyalcanoate, dans le but de réduire les empreintes carbone, mais l'adoption reste embryonnaire car les autorités réglementaires de santé exigent une validation exhaustive avant d'approuver les matériaux de sacs pour déchets dangereux. Les fabricants s'efforcent donc d'équilibrer les arguments environnementaux avec les tests obligatoires de perforation, de déchirure et de transmissibilité selon les normes ASTM et ISO, garantissant que l'innovation se poursuit sans compromettre les attentes fondamentales en matière de performances du marché des sacs pour matières biologiques dangereuses.

Par application :
les déchets de soins de santé médicaux généraux accélèrent la croissanceLes déchets infectieux représentaient 45,78 % de la taille du marché des sacs pour matières biologiques dangereuses en 2025, portés par l'utilisation soutenue de champs, blouses et gants jetables dans les blocs opératoires et les unités de soins intensifs. Ces procédures génèrent des volumes quotidiens constants qui doivent être évacués rapidement, faisant des sacs rouges pour déchets infectieux le pilier des opérations hospitalières. Parallèlement, la catégorie des déchets de soins de santé médicaux généraux devrait afficher la croissance la plus rapide, avec un TCAC de 9,74 % jusqu'en 2031, à mesure que les cliniques ambulatoires et les sites de diagnostic au point de soins se multiplient. Ces établissements produisent un large mélange d'articles partiellement contaminés qui nécessitent tout de même un confinement mais ne satisfont pas toujours au seuil infectieux, élargissant ainsi la demande de sacs à jauge intermédiaire.
Les déchets chimiques et pharmaceutiques resteront un sous-segment spécialisé, suscitant une demande de sacs plus épais, jaunes ou noirs, intégrant du polypropylène de fort grammage pour résister aux solvants agressifs. D'autres catégories, telles que les déchets pathologiques, détiennent des parts plus faibles mais nécessitent des configurations à barrière vapeur à prix premium. Les autorités réglementaires continuent d'affiner les spécifications des sacs, notamment pour les consommables contaminés par des médicaments, ce qui oriente des commandes d'achat supplémentaires vers des fournisseurs spécialisés dans les conceptions adaptées aux applications au sein du marché des sacs pour matières biologiques dangereuses.
Par utilisateur final :
les laboratoires de diagnostic portent la croissance la plus rapideLes hôpitaux représentaient plus de la moitié de la taille du marché des sacs pour matières biologiques dangereuses en 2025, avec 55,02 %, une part reflétant leur fort débit de patients, leurs matrices de déchets complexes et leurs installations d'autoclavage sur site. Au sein des hôpitaux, les services péri-opératoires et les laboratoires de cathétérisme consomment la majorité des sacs en raison du renouvellement constant des instruments. Les laboratoires de diagnostic, cependant, devraient afficher la croissance la plus élevée à un TCAC de 10,92 % jusqu'en 2031, à mesure que les volumes de tests moléculaires augmentent et que les formats de tests décentralisés se répandent dans les pharmacies et les cliniques de vente au détail. Chaque boucle de prélèvement, embout de pipette et tube de microcentrifugeuse doit être éliminé dans un conteneur conforme, ce qui entraîne des cycles de réapprovisionnement fréquents.
Les usines de fabrication pharmaceutique ajoutent également une demande supplémentaire à mesure qu'elles augmentent les tailles de lots pour les produits biologiques et les vaccins. Ces sites nécessitent des sacs capables de résister aux étapes de décontamination chimique avant incinération, favorisant les substrats en polypropylène multicouche ou coextrudés. Les institutions de recherche et les établissements vétérinaires complètent le mix des utilisateurs finaux, constituant des bassins de revenus plus petits mais réguliers au sein du marché plus large des sacs pour matières biologiques dangereuses.
Analyse géographique
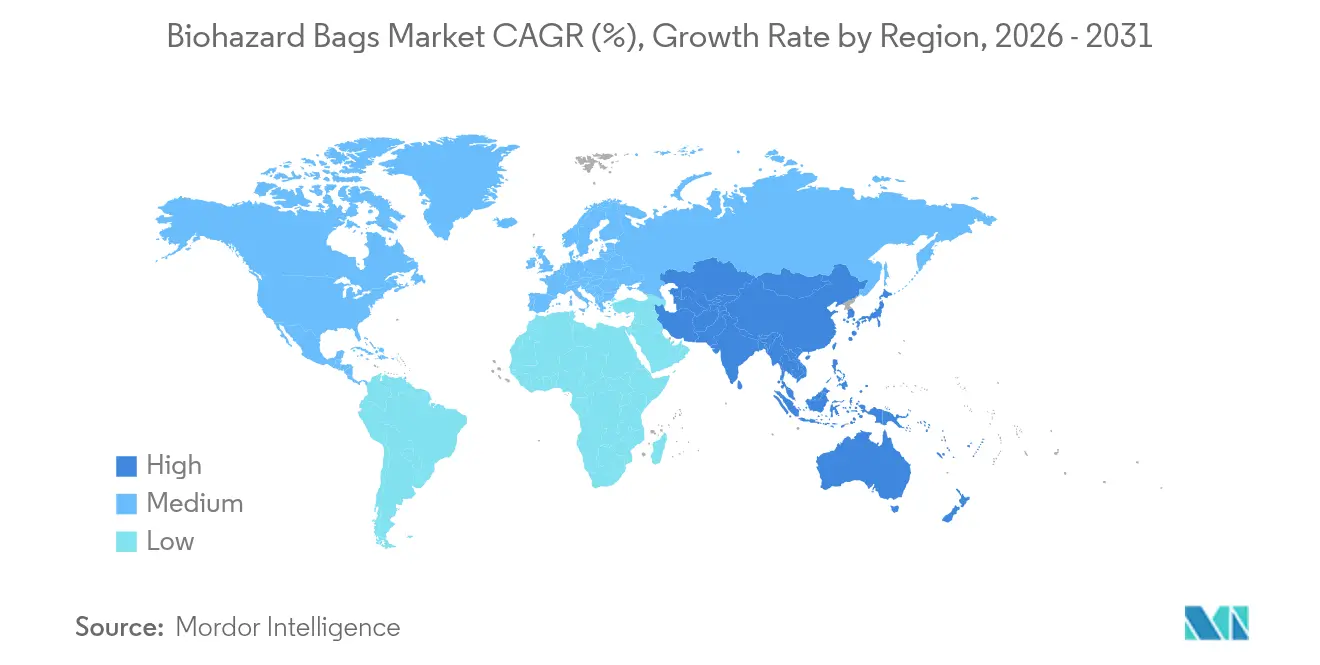
Marché des Sacs de Biohazard en Amérique du Nord
L'Amérique du Nord a conservé sa position de leader avec une part de revenus de 38,12 % en 2025, soutenue par un réseau réglementaire bien établi comprenant l'EPA, l'OSHA et la FDA. Les hôpitaux allouent des budgets de conformité dédiés pour garantir la précision du suivi des déchets et acheter des sacs répondant aux normes de résistance à la perforation ASTM D1709. L'adoption par les États de la règle d'amélioration pour les générateurs de déchets dangereux harmonise les exigences de documentation, renforçant davantage l'utilisation de sacs normalisés et soutenant la demande aux États-Unis et au Canada. Bien que la croissance soit plus lente que dans les régions en développement, les cycles de remplacement, les subventions pour les sacs rouges destinés aux cliniques rurales et la consolidation parmi les prestataires de services de gestion des déchets préservent la vitalité du marché.
Marché des Sacs de Biohazard en Asie-Pacifique
L'Asie-Pacifique contribue à la dynamique de croissance la plus forte. Le financement gouvernemental de nouveaux lits d'hospitalisation, de centres d'oncologie, d'unités de dialyse et d'usines de vaccins s'accompagne de directives obligatoires de tri des déchets inspirées des directives des États-Unis et de l'Union européenne. À mesure que les gouvernements mettent en œuvre ces réglementations, les équipes d'approvisionnement spécifient l'épaisseur minimale des sacs, la couleur des sacs par catégorie de déchets et les fonctionnalités de traçabilité. Les fabricants locaux augmentent leur production, mais les importations haut de gamme dominent encore les commandes à hautes spécifications, garantissant que les chaînes d'approvisionnement transfrontalières constituent une partie intégrante du marché des sacs de biohazard. Avec des dépenses de santé en hausse parallèlement à la croissance de la population urbaine, le CAGR de 9,34 % de l'Asie-Pacifique devrait rester intact au cours de cette décennie.
Marché des Sacs de Biohazard en EMEA et en Amérique du Sud
L'Europe maintient une position significative sur le marché grâce aux incitations politiques du Pacte vert et à des objectifs stricts d'économie circulaire. Les hôpitaux expérimentent des systèmes de gestion des déchets à faible émission de carbone ou réutilisables, mais les priorités de prévention des infections maintiennent fermement en place les sacs à usage unique pour les flux de déchets à haut risque. Les autorités réglementaires telles que l'Agence européenne des produits chimiques mettent fréquemment à jour les orientations sur les plastiques halogénés, incitant les fabricants à ajuster leurs formulations. Le Moyen-Orient et l'Afrique affichent une croissance modérée mais accélérée, les États du Golfe mettant en service des hôpitaux universitaires dotés de salles de gestion des déchets de style occidental, tandis que l'Amérique du Sud enregistre une amélioration régulière à mesure que les hôpitaux du secteur public se modernisent pour se conformer aux lois révisées sur la gestion des déchets.
Paysage réglementaire
La réglementation des sacs à risque biologique se situe à l'intersection des règles de sécurité au travail, des exigences relatives aux déchets dangereux et des normes de performance des emballages. Aux États-Unis, les exigences de l'OSHA relatives aux agents pathogènes transmissibles par le sang (29 CFR 1910.1030) déterminent les attributs essentiels des sacs pour les déchets réglementés, notamment la résistance aux fuites et un marquage clair de risque biologique (ou l'équivalence du sac rouge), tandis que la supervision des déchets médicaux est décentralisée entre les agences environnementales et sanitaires des États, créant une carte de conformité fragmentée pour les fabricants et les réseaux de santé multi-États.
Dans les achats mondiaux, la qualification technique s'appuie généralement sur des normes d'essai de film largement utilisées, telles que l'ASTM D1709 pour la résistance aux chocs et l'ASTM D1922 pour la propagation des déchirures. Les acheteurs utilisent ces tests pour valider la durabilité pendant la manipulation et le transport. En Europe, le règlement (UE) 2017/745 (MDR) accorde une importance accrue aux informations d'emballage soutenant une manipulation et une élimination sûres pour les produits associés à un risque d'infection, renforçant la nécessité d'un étiquetage clair, d'instructions et d'indices de traçabilité alignés sur les protocoles de ségrégation des flux de déchets des établissements.
Paysage concurrentiel
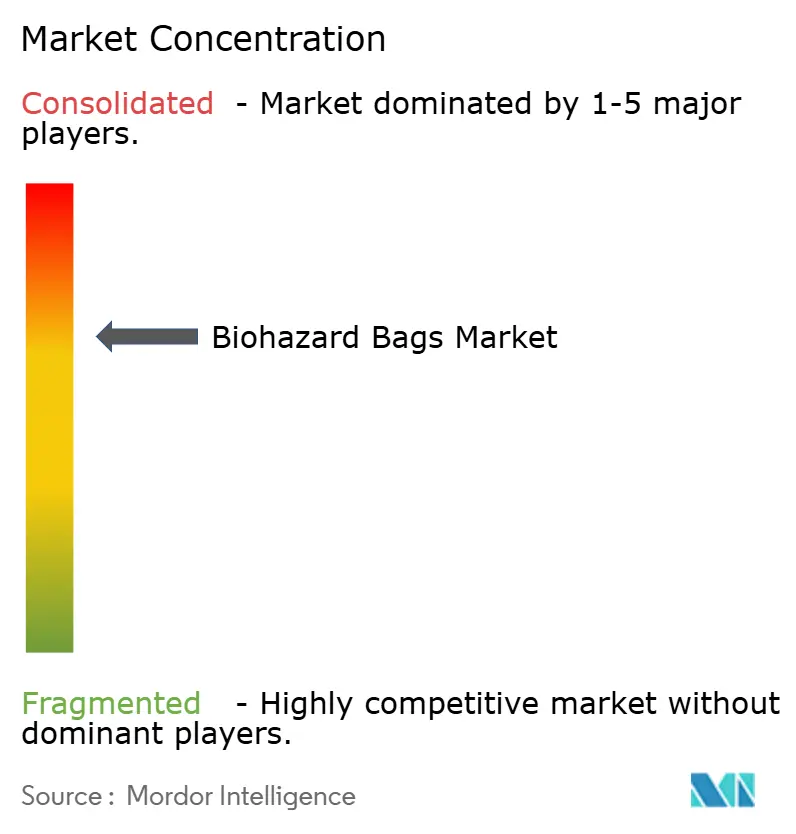
Le marché des sacs pour matières biologiques dangereuses est modérément consolidé. L'acquisition de Stericycle par Waste Management pour 7,2 milliards USD en juin 2024 a créé la plus grande entreprise intégrée de gestion des déchets médicaux en Amérique du Nord et a généré 125 millions USD de synergies annuelles, renforçant les opportunités de vente croisée pour les gammes de sacs exclusifs positionnés aux côtés des services de collecte. La fusion accélère l'intégration verticale, permettant des contrats groupés couvrant la fourniture de revêtements, la collecte, le traitement et le reporting de conformité dans le cadre d'un seul accord de service.
Les spécialistes traditionnels de sacs se différencient en affinant des produits de niche. STERIS a lancé les sacs de stérilisation Verafit avec des fenêtres de visualisation qui confirment la sécheresse après exposition à la vapeur, ciblant spécifiquement les exigences de l'annexe 1 des BPF UE pour les zones de remplissage-finition en fabrication stérile[3]. Les petits transformateurs se différencient par l'impression couleur en petites séries, les additifs biodégradables et un service client solide pour les cliniques rurales ou spécialisées. Parallèlement, les ambitions en matière de durabilité poussent les fabricants à rechercher des résines d'origine végétale ou à collaborer avec des recycleurs chimiques visant à boucler le cycle du polyéthylène.
L'adoption technologique est un autre facteur de différenciation. Les distributeurs automatiques de sacs équipés d'étiquettes RFID permettent aux équipes de services environnementaux de suivre la consommation quotidienne de revêtements par département. Les données générées aident les hôpitaux à affiner leurs prévisions d'approvisionnement et à minimiser les ruptures de stock. Les acteurs capables d'intégrer des options de suivi numérique, de proposer des formules de film conformes et de documenter une chaîne de traçabilité complète continuent de décrocher des contrats à marges plus élevées. La consolidation devrait se poursuivre à mesure que les prestataires de services et les producteurs de sacs recherchent des avantages d'échelle, notamment sur les marchés internationaux où les réseaux de santé multi-établissements exigent un approvisionnement harmonisé.
Leaders du secteur des sacs pour matières biologiques dangereuses
-
Thermo Fisher Scientific, Inc.
-
Inteplast Group (Minigrip)
-
Transcendia Inc.
-
SP Bel-Art
-
Merck KGaA (MilliporeSigma)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sacs de Biohazard
- Thermo Fisher Scientific
- SP Bel-Art
- International Plastics Inc.
- Inteplast Group (Minigrip)
- Merck KGaA (MilliporeSigma)
- Transcendia Inc.
- Champion Plastics
- Desco Medical
- Welpack Industries Pvt. Ltd
- Propper Manufacturing Co.
- Daniels Health
- Stericycle Inc.
- Lithey Inc.
- BioMedical Waste Solutions LLC
- Dana Poly Inc.
- Plasti-Med (Turkey)
- PacMed Labs
- Safetec of America
- Jiangsu Huanxin High-Tech Materials Co.
Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur des solutions qui réduisent les frictions de conformité tout en améliorant la traçabilité et la sécurité de manipulation dans les flux de déchets hospitaliers et de laboratoire à volume élevé. Les prestataires de santé doivent utiliser des emballages de déchets médicaux réglementés fermables, résistants aux fuites et clairement étiquetés, ce qui crée un espace blanc pour des doublures de spécification supérieure (épaisseurs accrues, résistance renforcée aux déchirures et aux chocs conformément aux régimes d'essai ASTM) et des formats facilitant les flux de travail, comme des sacs compartimentés ou inviolables utilisés pour le déplacement d'échantillons et le transport interne entre départements. Les offres de fournisseurs associant des sacs conformes à un suivi numérique de la consommation au point d'utilisation répondent également aux efforts des chaînes d'approvisionnement hospitalières visant à minimiser les ruptures de stock et à standardiser la ségrégation des déchets entre départements.
Un deuxième domaine d'opportunité est l'interface entre les produits de confinement et les initiatives de traitement sur site ou décentralisées, en particulier lorsque le transport vers des installations centralisées est coûteux ou logistiquement difficile. En juin 2025, CSIR-NIIST a annoncé le développement d'une technologie d'élimination in situ des déchets biomédicaux, testée dans des contextes hospitaliers militaires (y compris un site du glacier de Siachen) et à l'AIIMS de New Delhi, soulignant une poussée vers le traitement localisé des déchets dans certaines parties de l'Asie. À mesure que ces programmes se développent, les exigences d'approvisionnement se concentrent de plus en plus sur la compatibilité avec les flux de travail d'autoclavage et de traitement, notamment les matériaux compatibles autoclave et des indicateurs de processus clairs, ce qui soutient des gammes de produits différenciées au-delà du sac rouge standard pour déchets infectieux.
Recent Industry Developments in Marché des Sacs de Biohazard
- Janvier 2026 : les mises à jour du texte consolidé de l'Union européenne concernant le règlement (UE) 2017/745 (MDR) ont continué de renforcer les exigences d'information d'emballage liées à la manipulation et l'élimination sûres des substances contaminées. Cela maintient la pression sur les chaînes d'approvisionnement de santé et les fournisseurs pour fournir un étiquetage clair et standardisé ainsi que des instructions d'élimination alignées sur les pratiques de contrôle des infections et de ségrégation des déchets dans les établissements de l'UE.
- Juin 2025 : CSIR-NIIST a annoncé le développement d'une technologie d'élimination in situ des déchets biomédicaux, avec des unités testées pour des hôpitaux militaires (y compris un site du glacier de Siachen) et l'AIIMS de New Delhi. Cette initiative met en évidence une attention accrue portée au traitement décentralisé des déchets, ce qui accroît la demande pour des consommables de confinement s'intégrant harmonieusement aux étapes de traitement sur site telles que l'autoclavage et le transfert contrôlé.
- Juin 2024 : Waste Management a finalisé son acquisition de Stericycle pour 7,2 milliards USD, créant une plateforme intégrée plus large de gestion des déchets médicaux en Amérique du Nord. Cette combinaison renforce les contrats groupés couvrant l'approvisionnement en doublures, la collecte, le traitement et la documentation de conformité, influençant les décisions d'achat de sacs à risque biologique par le biais d'un approvisionnement consolidé axé sur les services.
Marché des Sacs de Biohazard Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché couvre les revenus générés par les sacs à risque biologique utilisés pour collecter, stocker et déplacer les déchets infectieux ou biomédicaux dans des environnements réglementés, où l'étiquetage et un confinement sûr sont requis pendant la manipulation et l'élimination.
Exclusions du périmètre : les conteneurs pour objets pointus et tranchants, les canisters rigides réutilisables et les emballages chimiques plus larges sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par matériau de produit
- PEBD
- PEHD
- Polypropylène
- Cellophane
- Autres matériaux de produit
- Par application
- Déchets infectieux
- Déchets de soins de santé (médicaux généraux)
- Déchets chimiques et pharmaceutiques
- Autres applications
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Fabrication pharmaceutique et de produits biologiques
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par clarifier ce qui constitue un sac à risque biologique et où la demande est créée, puis en le cartographiant par rapport à l'activité observable de gestion des déchets dans les établissements de santé et les laboratoires. Nous nous appuyons sur des références publiques telles que les directives du CDC sur les déchets de santé et le contrôle des infections, les documents de l'OMS sur les déchets de soins de santé, les règles de l'EPA sur les déchets dangereux et les notes de mise en œuvre des États, ainsi que les exigences de l'OSHA relatives aux agents pathogènes transmissibles par le sang, afin de maintenir une définition cohérente entre les régions.
Pour ancrer les volumes et les signaux d'adoption, nous examinons également les publications statistiques nationales de santé, les ensembles de données douanières et commerciales pour les films polymères et sacs pertinents, ainsi que des articles évalués par des pairs traitant des taux de génération de déchets biomédicaux par type d'établissement. Les dépôts d'entreprises, les présentations aux investisseurs, les sites d'associations et la presse réputée sont utilisés pour vérifier la cohérence des ajouts de capacité, des évolutions de prix et de la portée de distribution, et un abonnement payant pour les données financières d'entreprises et l'actualité aide à suivre les changements qui n'apparaissent pas rapidement dans les publications publiques. Cette liste est indicative uniquement, et de nombreuses autres sources ont été consultées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour éprouver les taux d'utilisation des sacs, les schémas d'achat guidés par la conformité et les différences régionales en matière de codage couleur et d'attentes d'étiquetage. Nous discutons généralement avec des fabricants, des transformateurs, des distributeurs, des équipes d'approvisionnement des établissements de santé et des parties prenantes de la gestion des déchets à travers l'APAC, l'EMEA et les Amériques, afin de confirmer et d'ajuster les hypothèses issues des recherches documentaires.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39% | Dirigeants (CXO) : 14% | APAC : 38% |
| Niveau intermédiaire : 47% | Responsables fonctionnels/d'unité : 36% | EMEA : 36% |
| Acteurs plus petits : 14% | Managers : 50% | Amériques : 26% |
Dimensionnement et prévisions du marché
Pour le dimensionnement, nous utilisons une approche descendante où la génération de déchets biomédicaux et les exigences de manipulation réglementées sont traduites en un bassin de demande adressable de sacs, puis converties en valeur à l'aide de repères de prix. Comme les pratiques de reporting varient selon les pays, le modèle est construit d'abord au niveau régional, puis agrégé au total du marché mondial, ce qui rend les hypothèses visibles.
Les principales entrées comprennent les tendances de volume de déchets biomédicaux par cadre de soins, les niveaux d'activité des hôpitaux et laboratoires de diagnostic, la pénétration des pratiques de ségrégation, le nombre moyen de sacs consommés par lit ou par jour de procédure (le cas échéant), et les prix unitaires typiques par épaisseur et famille de matériaux. Si une série de données est incomplète, nous combler l'écart en utilisant des indicateurs publics proches et confirmons la plausibilité par des retours d'entretiens avant son inclusion dans l'exécution finale.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par des vérifications de type régression sur des facteurs tels que l'utilisation des soins de santé, les volumes de tests de laboratoire et l'intensité de l'application réglementaire, puis appliquons une progression de prix réaliste basée sur l'orientation des coûts de résine et de film. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des points de prix échantillonnés de fournisseurs et de canaux multipliés par des volumes inférés, ce qui aide à éviter des totaux qui paraissent mathématiquement nets mais qui ne correspondent pas à la manière dont les acheteurs achètent réellement.
Validation des données et cycle de mise à jour
Les résultats du modèle sont recoupés avec des signaux indépendants, notamment l'orientation des dépenses de gestion des déchets, la croissance des établissements de santé et les évolutions de prix observées pour des emballages polymères comparables. Les valeurs aberrantes sont signalées, examinées et retravaillées si la trace des facteurs ne peut expliquer le changement, puis l'ensemble complet des hypothèses est revu en plus d'un passage interne avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif est observé, comme un changement réglementaire majeur, une forte variation du prix de la résine, ou une perturbation d'approvisionnement affectant les prix et la disponibilité. Avant la livraison, nous effectuons un balayage final de mise à jour afin que les clients reçoivent des perspectives reflétant les informations publiques les plus récentes et des apports d'experts validés.
Estimation du marché des sacs à risque biologique de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les sacs à risque biologique peuvent différer même lorsque le nom du sujet semble identique, car chaque éditeur trace la frontière autour des produits, des usages finaux et des périodes de manière légèrement différente. Des différences apparaissent également lorsque la tarification est traitée comme une moyenne unique par rapport à une tarification liée au matériau et à l'épaisseur du sac réellement spécifiés par les acheteurs.
Les catégories de déchets d'objets pointus et tranchants et de déchets chimiques ou pharmaceutiques se situent hors du périmètre de Mordor Intelligence ici, ce qui explique pourquoi certains articles plus larges sur le confinement des déchets atteignent un chiffre plus élevé même si l'orientation de la tendance de croissance est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 472,37 M USD (2026) | |
| Éditeur mondial de recherche A | 407,40 M USD (2024) | Utilise une année de base antérieure, et la description du périmètre est plus large concernant les flux de déchets, ce qui peut mélanger les sacs à risque biologique avec des catégories adjacentes de gestion des déchets lors de la synthèse des totaux. |
| Éditeur sectoriel B | 512,51 M USD (2025) | Présente une valeur de base plus élevée sans indiquer clairement les exclusions de périmètre, et la construction de la tarification est moins transparente, ce qui peut augmenter le total si des sacs plus épais ou des formats d'étiquetage premium sont supposés comme standard. |
Dans l'ensemble, l'écart entre les chiffres publiés s'explique principalement par les catégories de déchets incluses, l'année choisie comme point de départ, et la manière dont le prix moyen est intégré au modèle. Notre dimensionnement reste traçable car le bassin de demande est lié à l'activité de manipulation des déchets infectieux réglementés, puis validé par des entretiens vérifiant les taux d'utilisation et les fourchettes de prix avant la finalisation des prévisions.
Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des sacs pour matières biologiques dangereuses ?
Le marché s'établit à 472,37 millions USD en 2026 et devrait atteindre 701,32 millions USD d'ici 2031.
Quel matériau domine les ventes sur le marché des sacs pour matières biologiques dangereuses ?
Le polyéthylène basse densité domine, représentant 42,11 % des revenus en 2025.
Pourquoi les laboratoires de diagnostic sont-ils le groupe d'utilisateurs finaux à la croissance la plus rapide ?
La hausse des volumes de tests moléculaires et la diffusion des diagnostics décentralisés au point de soins augmentent les consommables contaminés, ce qui porte le TCAC des laboratoires à 10,92 %.
Quelle région affiche la croissance la plus rapide sur le marché ?
L'Asie-Pacifique affiche le TCAC le plus élevé à 9,34 % jusqu'en 2031, en raison d'importants investissements dans l'infrastructure de santé et d'une réglementation plus stricte en matière de gestion des déchets.
Quelles initiatives de durabilité affectent le marché des sacs pour matières biologiques dangereuses ?
Les hôpitaux en Amérique du Nord et en Europe expérimentent des systèmes de conteneurs réutilisables et explorent des résines d'origine végétale, poussant les fournisseurs à investir dans des gammes de produits à faible empreinte carbone ou recyclables.