
Analyse du marché des systèmes de stockage d'énergie par batterie (BESS) par Mordor Intelligence
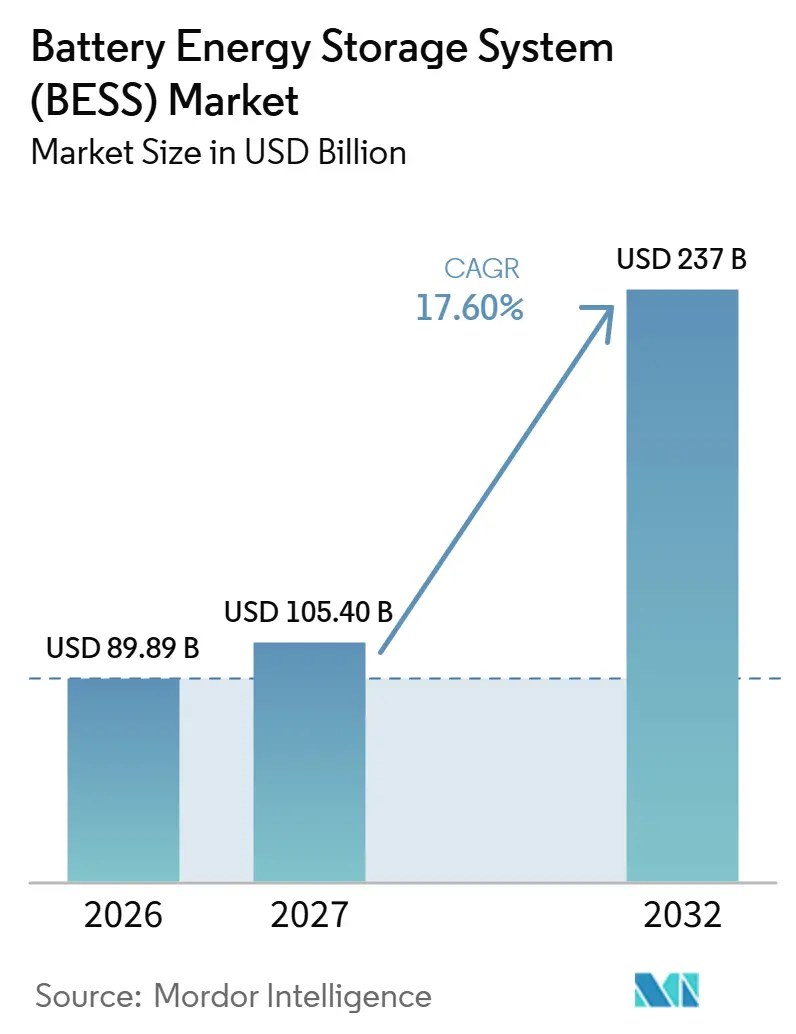
La taille du marché des systèmes de stockage d'énergie par batterie (BESS) devrait croître de 89,89 milliards USD en 2026 à 105,4 milliards USD en 2027 et devrait atteindre 237 milliards USD d'ici 2032 à un CAGR de 17,6 % sur 2027-2032.
Les appels d'offres récurrents des services publics et la demande d'énergie renouvelable distribuable soutiennent l'investissement dans le stockage, l'Australie illustrant le rôle commercial des systèmes de batteries formateurs de réseau. Les services de robustesse du réseau contractés séparément offrent aux développeurs une raison supplémentaire de se procurer un stockage formateur de réseau en complément d'un contrat d'achat d'énergie. Les incitations à la fabrication régionale peuvent favoriser les fournisseurs de composants éligibles, tandis que les obligations de tests anti-incendie et la concentration du traitement des matériaux contraignent les modalités d'approvisionnement et d'installation des projets. La qualification des fournisseurs et l'approbation d'installation déterminent dans quelle mesure la demande contractée peut être exécutée.
Principaux enseignements du rapport
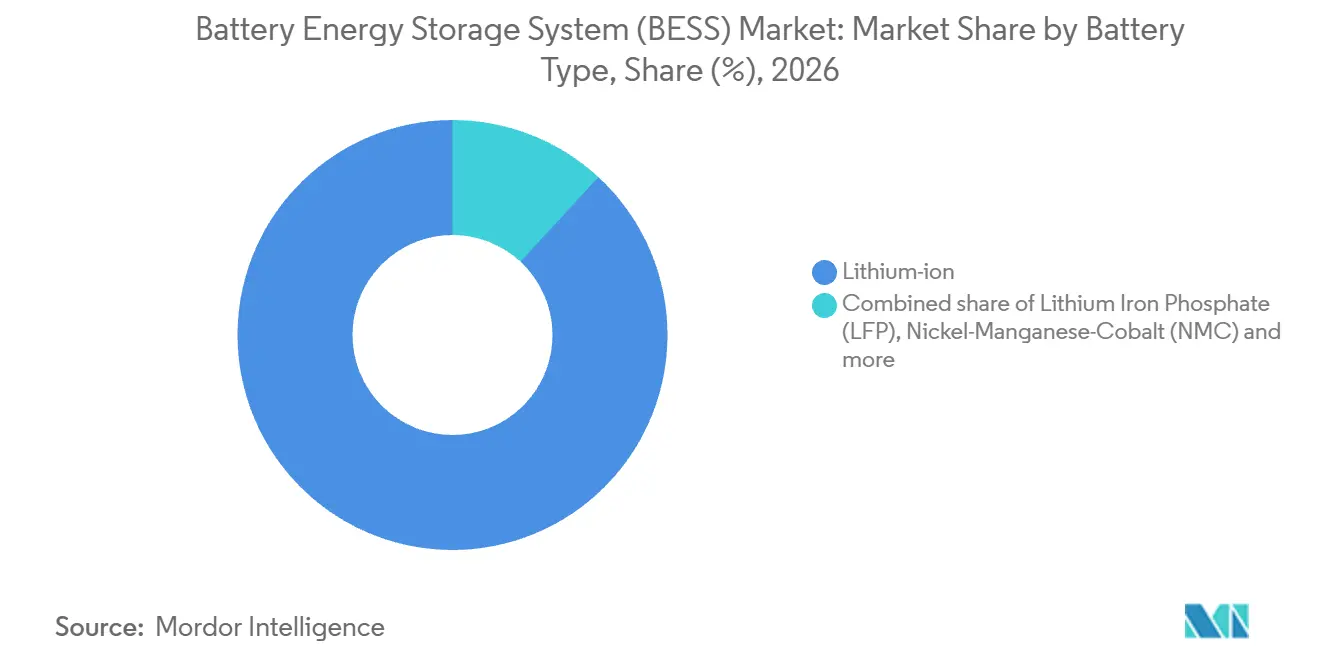
- Par type de batterie, le lithium-ion détenait une part de marché de 88,12 % sur le marché des systèmes de stockage d'énergie par batterie (BESS) en 2026, tandis que le phosphate de fer lithié (LFP) devrait connaître la croissance la plus rapide avec un CAGR de 19 % sur 2027-2032.
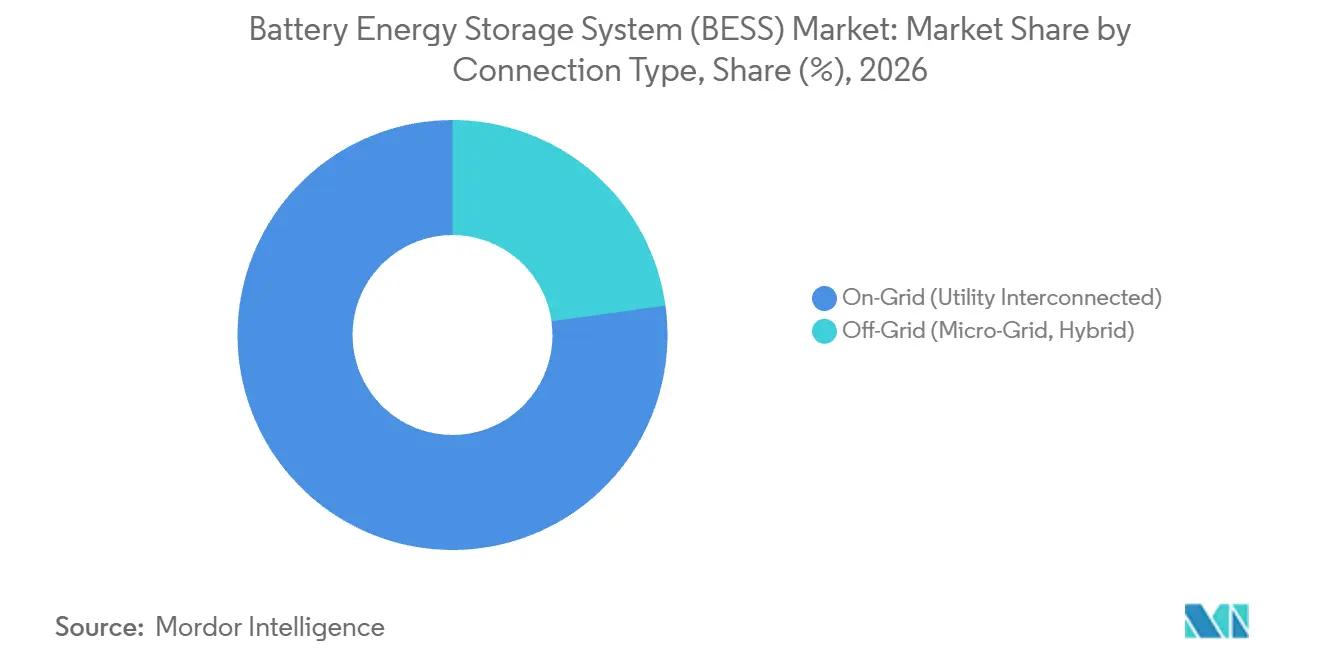
- Le type de connexion était dominé par les systèmes raccordés au réseau avec une part de 77,19 % de la taille du marché des systèmes de stockage d'énergie par batterie (BESS) en 2026, les systèmes de micro-réseau hors réseau et hybrides devant se développer le plus rapidement avec un CAGR de 18,4 % sur 2027-2032.
- Parmi les composants, les blocs et racks de batteries étaient en tête avec une part de marché de 62,08 % en 2026, tandis que les logiciels de gestion de l'énergie (EMS) devraient connaître la croissance la plus rapide avec un CAGR de 19,8 % sur 2027-2032.
- Par plage de capacité énergétique, les systèmes de 101 à 500 MWh détenaient la plus grande part de marché à 45,3 % en 2026, tandis que les systèmes supérieurs à 500 MWh devraient se développer le plus rapidement avec un CAGR de 18,25 % sur 2027-2032.
- Dans les applications par utilisateur final, les systèmes de services publics représentaient la part de marché dominante de 56,01 % en 2026, tandis que le stockage résidentiel devrait connaître la croissance la plus rapide avec un CAGR de 19,35 % sur 2027-2032.
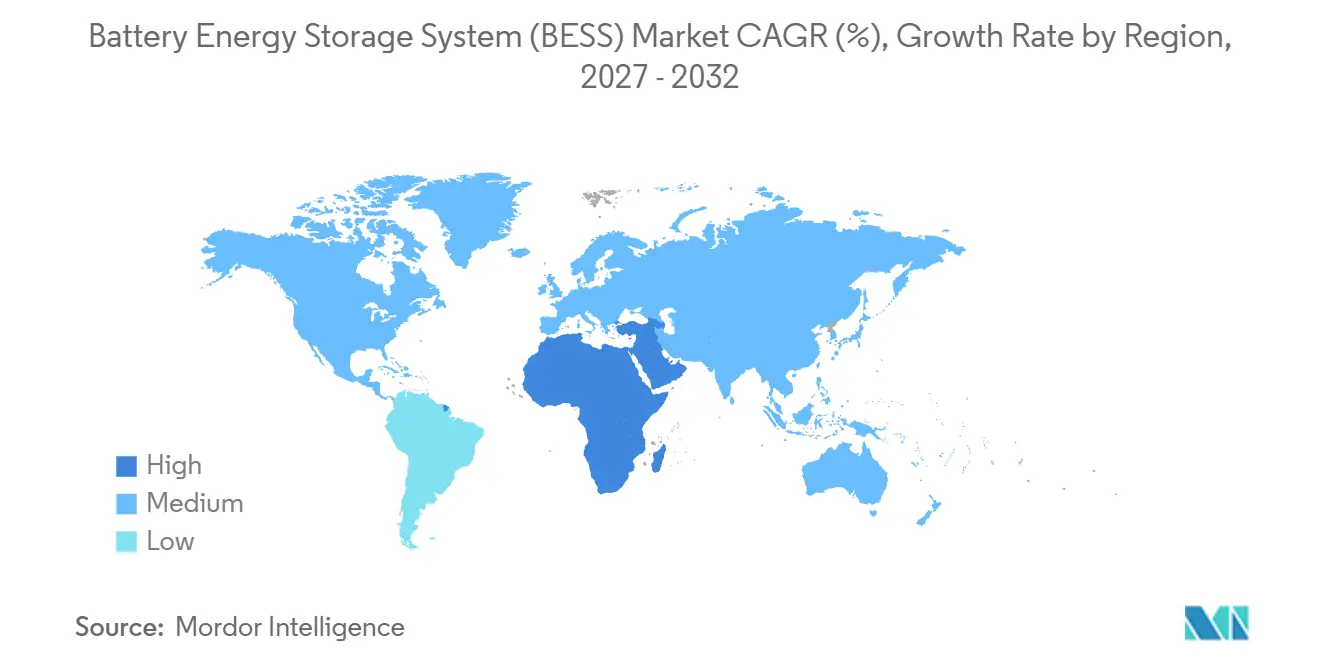
- Géographiquement, l'Asie-Pacifique était en tête avec une part de marché de 50,09 % en 2026, et le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 19,45 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les Mandats d'Approvisionnement à l'Échelle des Services Publics aux États-Unis Accélèrent les Commandes à l'Échelle du Gigawatt | +5.2% | État de New York | Court terme (≤ 2 ans) |
| Les exigences relatives aux onduleurs formateurs de réseau débloquent des piles de valeur de co-implantation | +4.5% | Australie et Inde | Moyen terme (2-4 ans) |
| Parité des prix des PPA solaire et stockage en Australie et au Chili | +4.2% | Australie et Chili | Moyen terme (2 à 4 ans) |
| Les lois sur la chaîne d'approvisionnement en batteries de l'UE et des États-Unis créent une demande de fabrication nationale | +3.8% | États-Unis et Espace Économique Européen | Moyen terme (2-4 ans) |
| La Croissance de la Charge des Centres de Données et de l'IA Stimule la Demande de Stockage en Amérique du Nord | +2.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| La disponibilité des batteries de véhicules électriques de seconde vie réduit les dépenses d'investissement en Asie | +1.1% | République de l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Mandats d'Approvisionnement à l'Échelle des Services Publics aux États-Unis Accélèrent les Commandes à l'Échelle du Gigawatt
Les appels d'offres publics récurrents offrent aux développeurs de stockage une voie définie entre un objectif politique et une offre de projet. La Commission des services publics de New York a chargé la NYSERDA de mener au moins 3 appels d'offres pour le stockage d'énergie en vrac, organisés au moins annuellement, afin de se procurer 3 GW. New York a publié une demande de propositions le 28 juillet 2025, sollicitant 1 GW de stockage d'énergie en vrac en vue de son objectif de stockage de 6 GW à l'échelle de l'État pour 2030.[1] Le 23 septembre 2026, la NYSERDA a annoncé des contrats pour 8 projets de stockage en vrac totalisant 950 MW et 4 360 MWh. En septembre 2026, la NYSERDA prévoyait un deuxième appel d'offres annuel avant la fin de l'année. Un développeur peut étaler ses offres sur plusieurs cycles récurrents, ce qui confère au mandat une valeur au-delà du premier appel d'offres.
Les Exigences en Matière d'Onduleurs Formateurs de Réseau Débloquent des Piles de Valeur de Co-implantation
Les services de robustesse du réseau contractés offrent aux développeurs de stockage une proposition commerciale au-delà du simple transfert d'électricité entre les heures. En juillet 2025, Edify Energy a annoncé que Koorangie, dans l'État de Victoria en Australie, était pleinement opérationnel à 185 MW/370 MWh avec des onduleurs formateurs de réseau. Développée par Edify et détenue par Sostoneo Infrastructure Partners, la batterie a obtenu un accord AEMO de 20 ans pour 125 MW de services de robustesse du réseau. Un contrat d'achat d'énergie distinct de 15 ans avec Shell Energy Australia soutenait le volet énergétique du projet. Pour les développeurs, ces contrats distincts montrent comment une exigence de service réseau peut soutenir l'acquisition d'une capacité d'onduleur particulière en complément de la capacité de stockage. Edify a indiqué que la technologie de formation de réseau permet à la batterie de fournir à la fois des services de stockage d'énergie et de robustesse du réseau dans la région de la rivière Murray en Victoria, où les contraintes de réseau ont limité les exportations d'énergie renouvelable.
Parité de Prix des Contrats d'Achat d'Énergie Solaire et Stockage en Australie et au Chili
Lorsque le solaire associé au stockage peut égaler le prix d'une offre d'électricité concurrente, le stockage devient partie intégrante du service d'électricité contracté. Pour les acheteurs en Australie et au Chili, une comparaison utile doit maintenir le profil de livraison constant plutôt que de comparer des électricités livrées à des moments différents. Un projet couplé qui satisfait à ce critère peut concourir pour un contrat d'électricité sans que l'acheteur ait à justifier un investissement séparé dans une batterie. L'opportunité du fournisseur de stockage dépend alors de la livraison de la contribution de la batterie nécessaire au profil convenu dans le cadre du prix combiné. Lorsqu'une telle parité est atteinte, les volumes de stockage suivraient la taille et le calendrier des contrats d'électricité remportés par les développeurs solaires plutôt que les appels d'offres de batteries autonomes.
Les Lois sur la Chaîne d'Approvisionnement des Batteries de l'UE et des États-Unis Créent une Demande Tirée pour la Fabrication Nationale
Les incitations à la fabrication rendent la localisation et l'éligibilité de la production de composants commercialement significatives pour les fournisseurs de stockage. La Section 45X américaine prévoit des crédits pour les composants de batteries produits nationalement et éligibles, vendus à des acheteurs non liés, sous réserve des restrictions d'assistance matérielle des entités étrangères interdites pour les années fiscales commençant après le 4 juillet 2025. L'appel IF25 2025 de la Commission européenne incluait la fabrication de composants de stockage d'énergie parmi les activités de technologies propres éligibles, avec des subventions attendues au premier trimestre 2027. Les projets de fabrication doivent dépasser 2,5 millions EUR (2,92 millions USD) en dépenses d'investissement pour être éligibles dans le cadre de ce thème. Pour les développeurs de stockage, un fournisseur bénéficiant de crédits de production ou de subventions à la fabrication peut offrir une proposition d'approvisionnement national plus solide. Ces incitations peuvent orienter les commandes vers des usines de batteries éligibles, reliant le soutien à la fabrication à l'approvisionnement en systèmes de stockage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement dans le traitement du lithium et du graphite en Indonésie et en Afrique | -1.2% | Mozambique, Madagascar, Zimbabwe, République Démocratique du Congo et Chine | Long terme (≥ 4 ans) |
| Renforcement des Codes de Sécurité Incendie (UL 9540A, NFPA 855) Faisant Augmenter les Coûts d'Équilibre de l'Installation | -1.1% | Juridiction du District de Protection Incendie du Comté de San Diego | Court terme (≤ 2 ans) |
| Longues files d'attente d'interconnexion dans les opérateurs de systèmes indépendants américains retardant les revenus des projets en aval du compteur | -0.9% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Environnement de taux d'intérêt élevés comprimant les piles de revenus marchands | -0.5% | République Fédérale d'Allemagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement dans le Traitement du Lithium et du Graphite en Indonésie et en Afrique
En 2025, le gouvernement britannique a signalé que le Mozambique et Madagascar produisaient du graphite tandis que tout le traitement intermédiaire était effectué en Chine. Le même rapport a identifié un manque de capacité de raffinage du lithium en Afrique, parallèlement à une production émergente au Zimbabwe et en République Démocratique du Congo. Pour les fabricants de cellules et les intégrateurs de stockage s'approvisionnant par ces voies, la structure rapportée place le traitement du graphite en dehors des pays producteurs et laisse les produits chimiques du lithium dépendants d'une capacité de raffinage au-delà de la production minière africaine.
Renforcement des Codes de Sécurité Incendie (UL 9540A, NFPA 855) Faisant Augmenter les Coûts d'Équilibre de l'Installation
La conformité incendie peut lier les coûts de déploiement à l'installation proposée plutôt qu'au seul bloc batterie. L'édition 2026 de la NFPA 855 et le Code International des Incendies 2024 exigent des tests d'incendie sur des systèmes représentatifs dans certaines situations, en utilisant la méthode de test UL 9540A. Les directives d'avril 2026 du District de Protection Incendie du Comté de San Diego pour les installations BESS lithium-ion couvertes dépassant 600 kWh exigent des résultats de tests et des rapports supplémentaires.[2] Un test d'incendie à grande échelle supplémentaire au niveau de l'unité s'applique lorsque les tests au niveau de la cellule ou du module révèlent une génération de gaz inflammable. Les projets reposant uniquement sur l'édition 2019 de la norme UL 9540A peuvent être examins avec des mesures de protection supplémentaires et une consultation précoce avec le district. Cette voie conditionnelle expose les développeurs à des travaux de protection du site et de validation, de sorte qu'un prix de batterie plus bas ne peut pas éliminer les dépenses nécessaires à une installation acceptable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Batterie :
Échelle de la Technologie Installée et Choix de Chimie au Niveau du ProjetLe lithium-ion était le segment le plus important, avec une part de 88,12 % du marché en 2026. L'Administration nationale de l'énergie de Chine a signalé que le lithium-ion représentait 96,1 % de la capacité de stockage de nouvelle énergie installée dans le pays à fin 2025. L'Administration nationale de l'énergie a regroupé le stockage par air comprimé, batterie à flux et volant d'inertie dans le faible reste de la capacité de stockage de nouvelle énergie installée.
Le phosphate de fer lithié (LFP) est le segment à la croissance la plus rapide, avec un CAGR prévu de 19 % sur 2027-2032. Le projet de stockage autonome de 2 000 MWh de Tongliao en Mongolie intérieure est entré en service en novembre 2025 en utilisant le système de stockage d'énergie par batterie LFP de 5 MWh de CATL. La station a été développée comme source d'écrêtage des pointes soutenant la grande base d'énergie renouvelable dans l'est de la Mongolie intérieure. Ici, le choix du LFP sert une fonction d'écrêtage des pointes au niveau de l'installation, avec le système de 5 MWh de CATL comme unité d'équipement au sein de la station.



Par Type de Connexion :
Échelle de Déploiement des Services Publics et Systèmes d'Alimentation IndépendantsLes systèmes raccordés au réseau représentaient une part de marché de 77,19 % des systèmes de stockage d'énergie par batterie (BESS) en 2026. L'AIE a signalé que les batteries à l'échelle des services publics représentaient environ 80 % de la nouvelle capacité mondiale de batteries en 2025. Le projet solaire et de stockage Hale Kuawehi d'Innergex a commencé ses opérations commerciales le 25 mars 2025, fournissant jusqu'à 30 MW d'énergie renouvelable au réseau de l'île d'Hawaï avec un système de batteries de 120 MWh. Innergex vend l'énergie du projet à Hawaiian Electric dans le cadre d'un contrat d'achat d'énergie de 25 ans, liant cette application de batterie à une relation d'approvisionnement en services publics à long terme.
Le stockage hors réseau (micro-réseau, hybride) est le segment à la croissance la plus rapide, avec un CAGR prévu de 18,4 % sur 2027-2032. Le projet multi-services publics de la mer Rouge en Arabie Saoudite a atteint sa pleine exploitation commerciale en août 2026 avec 1 225,4 MWh de stockage par batterie. Cette étape a complété l'ensemble du package de services publics, tandis que ses actifs solaires et de stockage avaient été progressivement mis en service depuis 2023. Le projet fonctionne indépendamment du réseau de transport national pour desservir une destination touristique et ses infrastructures de soutien. La demande de batteries dans ce réseau indépendant suit les exigences du service public complet de la destination.

Par Composant :
L'Approvisionnement en Batteries Ancre les Systèmes tandis que les Logiciels Gagnent un Rôle Plus LongLes blocs et racks de batteries représentaient une part de 62,08 % de la taille du marché des systèmes de stockage d'énergie par batterie (BESS) en 2026. En mars 2025, LG Energy Solution a signé un accord pour fournir à PGE 981 MWh de batteries ESS à l'échelle du réseau pour Żarnowiec, en Pologne, avec des livraisons prévues pour 2026-2027. L'accord englobait également des systèmes de batteries conteneurisés et des services EPC avec des partenaires européens. Cela place le composant batterie dans un périmètre de livraison d'installation plus large, reliant la commande d'équipement aux responsabilités de mise en œuvre.
Les logiciels de gestion de l'énergie (EMS) sont le segment à la croissance la plus rapide, avec un CAGR prévu de 19,8 % sur 2027-2032. En août 2026, Solarmarkt Group a sélectionné le PowerTrack EMS de Stem dans le cadre d'un accord de 5 ans pour 2 projets hybrides hongrois. Chaque projet ajoute un BESS de 80 MWh à une centrale solaire existante, avec Solarmarkt comme propriétaire et Pannonwatt comme partenaire EPC. La plateforme sélectionnée combine des fonctions de gestion de l'énergie, de contrôle de centrale et de SCADA dans ce périmètre solaire et de stockage. Le terme de 5 ans couvre les deux projets, de sorte que le fournisseur de logiciels a un rôle contractuel au fur et à mesure que le stockage est ajouté aux centrales solaires existantes.
Par Plage de Capacité Énergétique :
Actifs Opérationnels de Taille Moyenne et Mégaprojets de Longue DuréeLa plage de 101 à 500 MWh était le segment le plus important, avec une part de marché de 45,3 % en 2026. Apex Clean Energy a annoncé la mise en service commerciale du stockage Great Kiskadee de 100 MW/200 MWh au Texas en février 2025, premier actif opérationnel de SA Grid Solutions, sa coentreprise avec SK Gas et SK Eternix. En juillet 2025, AMEA Power a mis en service le premier BESS à l'échelle des services publics d'Égypte, une installation de 300 MWh dans le gouvernorat d'Assouan entièrement alimentée par le solaire photovoltaïque. Great Kiskadee a ouvert le portefeuille opérationnel d'une coentreprise, et Assouan a introduit le stockage à l'échelle des services publics en Égypte, de sorte que cette plage a servi de point d'entrée pour un nouveau propriétaire et une catégorie de déploiement nationale.
Au-dessus de 500 MWh est le segment à la croissance la plus rapide, avec un CAGR prévu de 18,25 % sur 2027-2032. En février 2026, 6 projets BESS en Nouvelle-Galles du Sud se sont vu attribuer des Accords de Service Énergétique à Long Terme. Leurs capacités maximales répertoriées allaient de 870 MWh à 3 500 MWh, avec 12 GWh de stockage combiné attendu et une distribution continue dépassant 8 heures. Par ailleurs, Adani Green Energy a étendu la capacité BESS opérationnelle à Khavda, en Inde, de 3,55 GWh en juin 2026 à 6,63 GWh en octobre 2026. Les attributions de Nouvelle-Galles du Sud relient les projets de plus de 500 MWh à une distribution prospective au-delà de 8 heures, tandis que Khavda démontre une capacité multi-GWh opérationnelle en un seul endroit.
Par Application Utilisateur Final :
Cycles d'Achèvement des Services Publics et Adoption Inégale par les MénagesLes applications de services publics étaient le segment le plus important, avec une part de 56,01 % du marché en 2026. Les installations de batteries à l'échelle des services publics aux États-Unis ont dépassé 2,3 GW et atteint 6,8 GWh au premier trimestre 2026. L'American Clean Power Association a attribué une grande partie de la croissance de ce trimestre à des projets retardés depuis 2025, lorsque les développeurs se concentraient sur les délais d'éligibilité aux incitations fiscales, de sorte que les installations du premier trimestre reflètent davantage des achèvements différés qu'un rythme trimestriel régulier.
Le stockage résidentiel est le segment à la croissance la plus rapide, avec un CAGR prévu de 19,35 % sur 2027-2032. L'Australie a enregistré 276 011 installations de batteries de janvier à juin 2026 dans la série basée sur les demandes du Clean Energy Council, qui inclut certaines demandes en cours d'examen de conformité. La série a augmenté de 52 % par rapport à juillet-décembre 2025, démontrant une adoption substantielle dans le contexte d'un programme national de batteries domestiques. L'Allemagne a présenté un schéma de demande récent différent, le bilan préliminaire de BSW-Solar faisant état d'une baisse d'environ 8 % de la demande de stockage domestique en 2025 par rapport à 2024. Ces lectures divergentes par pays montrent que la demande de stockage résidentiel évolue pays par pays, de sorte que l'opportunité pour les fournisseurs dépend des canaux d'adoption actifs plutôt que d'une tendance uniforme des ménages.
Analyse géographique
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) en Asie-Pacifique
L'Asie-Pacifique représentait une part de 50,09 % de la taille du marché des systèmes de stockage d'énergie par batterie (BESS) en 2026. La Chine a ajouté un peu plus de 63 GW de capacité de batteries en 2025, soit environ un tiers de plus qu'en 2024. Le programme australien Cheaper Home Batteries avait approuvé 78 000 installations en avril 2026 représentant 2,8 GWh à la fin du deuxième trimestre 2026. Ensemble, ces exemples montrent que la demande arrive par 2 canaux, des ajouts à grande échelle en Chine et un programme de batteries domestiques basé sur les approbations en Australie, de sorte que les fournisseurs atteignent à la fois les développeurs de projets et les acheteurs résidentiels.
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 19,45 % sur 2027-2032. En juillet 2026, AMEA Power a annoncé la mise en service du BESS de 600 MWh et du poste de transformation 500 kV dans le cadre de son projet solaire et de stockage de 1 000 MW à Benban, en Égypte. La distribution progressive vers le réseau de la Société Égyptienne de Transport d'Électricité était en cours lors de cette annonce, tandis que la mise en service complète du projet global restait prospective. La batterie et son infrastructure de réseau forment un périmètre de livraison lié, car les blocs de projet individuels peuvent commencer la distribution avant que l'ensemble du complexe renouvelable soit entièrement mis en service.
La base opérationnelle de l'Amérique du Nord comprenait 43,6 GW de capacité de batteries à l'échelle des services publics aux États-Unis à fin 2025. En Europe, European Energy a commencé l'exploitation commerciale du parc solaire et de batteries de Kvosted au Danemark en décembre 2025, avec 200 MWh de stockage. Le déploiement autonome en Amérique du Sud comprenait le BESS del Desierto d'Atlas Renewable Energy au Chili, inauguré en avril 2025. Les exemples danois et chilien distinguent l'ajout de stockage dans un projet de production du développement d'un actif de stockage séparé, tandis que la lecture américaine établit une flotte de services publics substantielle.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
Le tableau compare les juridictions sélectionnées du point de vue des fabricants de batteries intégrés qui fournissent et développent des projets BESS stationnaires. L'entrée des États-Unis couvre la voie d'autorisation privée sans option d'adhésion dans le comté non incorporé de San Diego, avec l'application de l'Autorité des Incendies du Comté en dehors des districts de protection contre les incendies et les chefs des pompiers de district responsables au sein de leurs districts. Les évaluations comparent les effets des exigences sur l'accès au marché et l'économie des projets, tandis que la direction capture les changements promulgués ou proposés pertinents pour ce participant.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Égypte |
|---|---|---|---|---|---|
| Autorité principale | Comté de San Diego pour les autorisations privées sans option d'adhésion ; Autorité des Incendies du Comté ou chefs des pompiers de district pour les zones respectives du code local des incendies | stiftung ear pour l'enregistrement des fabricants | Branches de l'Administration Nationale de l'Énergie et autorités énergétiques provinciales pour la supervision de la connexion et de la distribution | ANEEL pour l'autorisation de stockage | EgyptERA pour les permis et licences de stockage par batterie |
| Instruments clés ou orientation | Code des Incendies du Comté 2026 ; amendement de zonage BESS proposé | Enregistrement BattDG et exigences de passeport du Règlement européen sur les batteries | Avis de connexion quinquennal effectif en avril 2024 ; mécanisme de prix de capacité de stockage indépendant côté réseau signalé en juillet 2026 | Résolution normative 1 161/2026 et voie optionnelle DRO-SAE | Circulaire n° 5 de 2026 en vertu de la Loi sur l'électricité n° 87 de 2015 |
| Effet commercial | Étude technique pour les BESS à 600 kWh ou plus dans les zones couvertes par le code du Comté | Le fabricant ou le représentant autorisé de la responsabilité du producteur s'enregistre avant la première mise sur le marché ; les batteries industrielles de plus de 2 kWh nécessitent des passeports à partir du 18 février 2027 | Les sociétés de réseau et les institutions de distribution établissent des procédures et des tests, organisent des accords d'acceptation et de distribution | Les demandeurs peuvent demander une autorisation directement sans enregistrement préalable DRO-SAE | Études, schéma de réseau et certificats de sécurité approuvés ; frais intégrés pour les hybrides solaires/éoliens, frais basés sur les MWh pour le stockage de services de réseau autonome, sous réserve d'exemptions spécifiées |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Assouplissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
La voie locale américaine est confrontée à une obligation d'étude technique, tandis que le projet d'amendement de zonage 2026 du Comté de San Diego proposait d'interdire les installations couvertes de plus de 600 kWh dans les zones résidentielles. L'Allemagne combine l'enregistrement avec une obligation de passeport prévue le 18 février 2027 pour les batteries industrielles de plus de 2 kWh, soutenant son orientation de durcissement. L'évaluation d'assouplissement de la Chine reflète le mécanisme de prix de capacité pour le stockage de nouvelle énergie indépendant côté réseau, que l'Administration Nationale de l'Énergie a cité le 20 juillet 2026 comme établi par un avis national et soutenant la récupération des coûts aux côtés du cadre de connexion. Le Brésil et l'Égypte conservent des voies d'autorisation 2026 identifiables, soutenant la continuité de leurs exigences d'approbation, tandis que la consultation sur le projet d'appel d'offres de juillet 2026 au Brésil concernait l'approvisionnement en capacité autonome plutôt que le remplacement de l'autorisation.
Étapes de la Chaîne de Valeur
La comparaison suit la capture de valeur depuis la fourniture du système jusqu'à la mise en service et le soutien opérationnel. En 2025, NTR a sélectionné Fluence pour fournir le Gridstack Pro 5000 pour le projet Uusnivala en Finlande, que l'annonce d'avril 2025 décrivait comme prêt à construire. Cet arrangement sépare le rôle de l'investisseur du projet de la fourniture d'équipements, tandis que les offres d'ingénierie, d'installation, de mise en service et de service de Fluence montrent comment des responsabilités de livraison supplémentaires peuvent être regroupées avec un système de stockage.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fourniture et intégration du système | Fournisseurs de technologie BESS tels que Fluence | Ventes de systèmes et travaux d'intégration | Définir où la fourniture d'équipements se termine et où commence la responsabilité de mise en œuvre | Spécifier le périmètre de livraison en parallèle avec le contrat de système |
| Ingénierie, installation et mise en service | Prestataires de mise en œuvre tels que Fluence | Services d'ingénierie, d'installation et de mise en service | Coordonner les tâches liées nécessaires pour mettre le système fourni en exploitation | Attribuer les responsabilités entre l'ingénierie, la livraison et la mise en service |
| Soutien opérationnel et maintenance | Prestataires de services de stockage tels que Fluence | Services de maintenance, de surveillance et de formation | Faire correspondre la couverture de service contractée aux responsabilités conservées par l'opérateur | Sélectionner la maintenance gérée ou la formation selon les tâches conservées en interne |
| Source: Mordor Intelligence | ||||
Les plans de service de Fluence peuvent inclure une surveillance et une maintenance gérées ou un soutien qui équipe les équipes clients par la formation. La maintenance gérée confie les travaux récurrents au prestataire de services, tandis que la formation soutient les tâches conservées par l'opérateur. Les responsabilités de personnel conservées par l'opérateur déterminent donc quel package de soutien correspond à cette répartition du travail.
Paysage Concurrentiel
Concentration du Marché
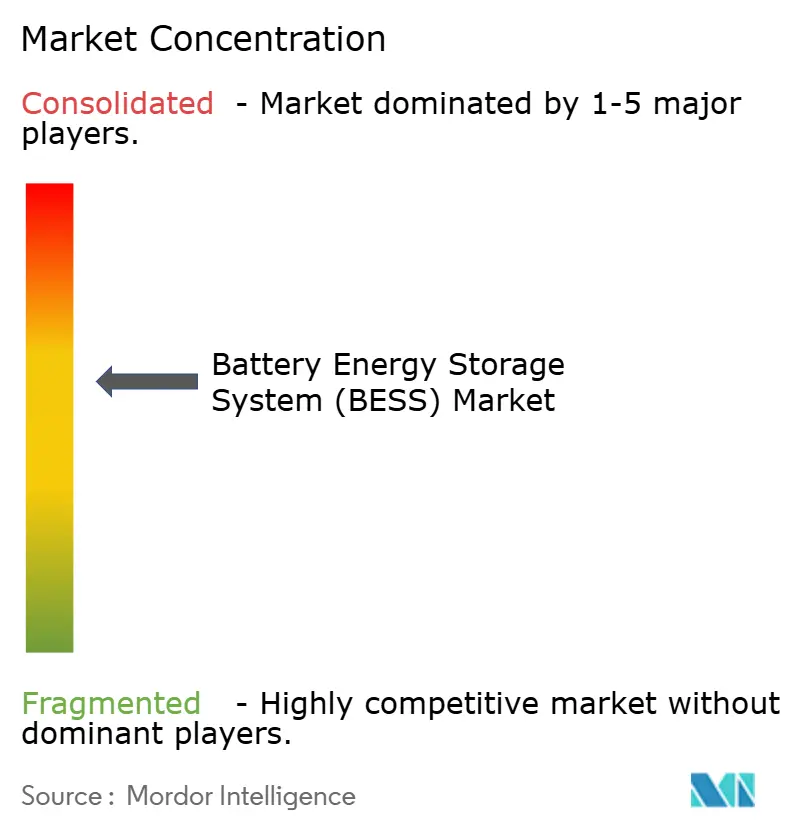
La structure concurrentielle est modérément concentrée, combinant de grands producteurs de batteries avec des entreprises capables de fournir des systèmes intégrés. Contemporary Amperex Technology Co. Ltd. (CATL), BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. et Samsung SDI Co. Ltd. sont des participants majeurs. CATL a déclaré 121 GWh de ventes de batteries de stockage d'énergie en 2025, une part mondiale de 30,4 % qui l'a classé premier pour la cinquième année consécutive. Tesla a déclaré avoir déployé 13,7 GWh de produits de stockage d'énergie au troisième trimestre 2026, fournissant un exemple d'échelle opérationnelle parmi les participants majeurs. Pour les fournisseurs plus petits, concurrencer à cette échelle est un défi différent de celui de fournir une fonction de contrôle ou de livraison spécifique à un projet, laissant une ouverture commerciale plus étroite autour du travail d'intégration qui accompagne l'approvisionnement en batteries.
BYD Energy Storage a annoncé le 9 juillet 2026 avoir signé un accord de coopération de 11,28 GWh avec Masdar pour fournir des solutions de stockage pour le projet Round The Clock à Abu Dhabi. Auparavant, en janvier 2025, BYD et Saudi Electricity Company avaient signé un contrat de stockage à l'échelle du réseau de 12,5 GWh. BYD a commencé les livraisons dans le cadre de ce contrat en avril 2025, livrant 2 364 ensembles de systèmes MC Cube-T sur 5 sites de projet en Arabie Saoudite. La coordination de la livraison sur ces sites fait du séquençage du projet une partie importante de la valeur commerciale du contrat, car une commande multi-sites doit se traduire par des équipements sur chaque emplacement. Cette structure favorise les fournisseurs capables d'exécuter une grande commande comme un programme de livraison distribué, le travail de mise en œuvre de l'acheteur dépendant du moment où les ensembles de systèmes arrivent.
La fabrication régionale ajoute une autre dimension concurrentielle à l'échelle de livraison, en particulier lorsque les acheteurs ont besoin d'une proposition d'approvisionnement local pour un projet défini. LG Energy Solution a déclaré un carnet de commandes ESS de 140 GWh à fin 2025, ainsi que des capacités de production LFP et d'intégration de systèmes en Amérique du Nord.[3] La présentation aux investisseurs de Samsung SDI passant en revue 2025 décrivait des plans pour la production en série locale américaine de son LFP SBB 2.0 au quatrième trimestre 2026. La production de LG et la ligne planifiée de Samsung SDI illustrent différentes étapes de localisation, et l'éligibilité au crédit de la Section 45X dépend de plus que de l'emplacement de production, de sorte que la production américaine de chaque entreprise porte sa propre position de crédit.
Leaders du Secteur des Systèmes de Stockage d'Énergie par Batterie (BESS)
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
BYD Company Limited
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
Samsung SDI Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) Entreprises couvertes dans ce rapport
- BYD Company Limited
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Tesla Inc.
- Samsung SDI Co. Ltd.
- Fluence Energy Inc.
- ABB Ltd.
- Siemens Energy AG
- GE Vernova
- Hitachi Energy Ltd.
- Mitsubishi Power
- Sungrow Power Supply Co.
- Eaton Corporation plc
- Toshiba Corp.
- EVE Energy Co.
- VARTA AG
- Saft SAS (TotalEnergies)
- CellCube Energy Storage GmbH
- Enphase Energy Inc.
Principales Opportunités pour les Participants au Marché
La comparaison sépare les opportunités de stockage par le service acheté, les contreparties servies et l'obligation qu'un fournisseur doit remplir. Les appels d'offres récents en Australie, en Inde et au Canada fournissent des signaux de demande concrets pour le stockage de longue durée, l'énergie contractée et la flexibilité des services publics, respectivement. Les fournisseurs peuvent cibler les équipements, le développement de projets ou les services opérationnels dans le cadre de ces exigences, le rôle commercial réalisable étant déterminé par les conditions de livraison du contrat.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Livraison de stockage de longue durée en Nouvelle-Galles du Sud | Les cycles d'appels d'offres de mai 2026 recherchaient un indicatif de 12 GWh de stockage de longue durée à l'échelle de l'État | Appels d'offres de l'État et développeurs de projets à l'échelle des services publics | Proposer une conception de système spécifique à la durée et un engagement de distribution soutenue défini | Satisfaire à l'exigence de production de longue durée à l'échelle du projet | Intégrateurs BESS de longue durée et développeurs de projets |
| Approvisionnement en énergie stockée à moyen terme au Maharashtra | L'avis de septembre 2026 de MSEDCL recherchait de l'énergie via 1 000 MW/4 000 MWh de BESS pendant 5 ans à un cycle par jour, avec des offres dues le 6 octobre | MSEDCL en tant qu'acheteur d'énergie et développeurs BESS en tant que fournisseurs | Structurer une offre de livraison d'énergie soutenue par un équipement de batterie de taille appropriée | Effectuer le cycle quotidien contracté sur la durée d'approvisionnement de 5 ans | Développeurs de stockage, opérateurs et leurs fournisseurs d'équipements |
| Fiabilité et flexibilité des services publics sur l'île de Vancouver | La qualification de juillet 2026 de BC Hydro recherchait au moins 100 MW, avec des soumissions dues le 16 septembre et un appel d'offres attendu plus tard en 2026 | Approvisionnement en stockage à l'échelle des services publics de BC Hydro | Constituer un dossier de qualification de services publics autour d'un périmètre défini de livraison d'énergie et de mise en œuvre | Réussir la qualification du fournisseur avant l'appel d'offres concurrentiel ultérieur | Fournisseurs de systèmes qualifiés et prestataires de mise en œuvre |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à regrouper la capacité de batteries autour d'une fonction qu'un service public peut contracter et vérifier. L'approvisionnement en énergie donne à un développeur un rôle commercial différent de celui de la vente d'équipements, car le produit contracté est l'énergie livrée plutôt que la batterie elle-même. Les fournisseurs d'équipements peuvent aborder cette distinction en soutenant l'obligation de performance du développeur, en alignant la conception du système et le périmètre opérationnel avec le service acheté.
Développements industriels récents dans Marché des Systèmes de Stockage d'Énergie par Batterie (BESS)
- Oct 2026 : Adani Green Energy Ltd. a étendu la capacité BESS opérationnelle à Khavda, Gujarat, Inde, à 6,63 GWh contre 3,55 GWh en juin 2026.
- Août 2026 : Le package de services publics hors réseau de la mer Rouge en Arabie Saoudite a atteint sa pleine exploitation commerciale avec 1 225,4 MWh de stockage, après une mise en service progressive du solaire et des batteries depuis 2023.
- Juil 2026 : AMEA Power a annoncé la mise en service du BESS de 600 MWh et du poste de transformation 500 kV à Benban, dans le cadre du projet solaire et de stockage de 1 000 MW en Égypte, avec une distribution progressive vers le réseau en cours avant la mise en service complète du projet.
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le marché des systèmes de stockage d'énergie par batterie (BESS) mesure les dépenses annuelles mondiales en systèmes de batteries rechargeables qui stockent l'électricité et la restituent lorsque nécessaire. Il couvre les équipements du système, les contrôles, l'équilibre de l'installation et les services directement attribuables pour les installations raccordées au réseau et hors réseau à usage résidentiel, commercial et industriel, et de services publics.
Exclusions du périmètre : Le stockage par pompage-turbinage, volant d'inertie et air comprimé, les dispositifs à base de condensateurs et les systèmes de batteries de traction pour véhicules électriques sont exclus.
Aperçu de la Segmentation
- Par type de batterie
- Lithium-ion
- Lithium fer phosphate (LFP)
- Nickel-manganèse-cobalt (NMC)
- Plomb-acide
- Autres [batteries à flux (vanadium, zinc-brome), à base de sodium (NaS, Na-ion)]
- Par type de connexion
- Connecté au réseau (interconnecté aux services publics)
- Hors réseau (microréseau, hybride)
- Par composant
- Blocs de batteries et racks
- Système de conversion d'énergie
- Logiciel de gestion de l'énergie
- Équilibre de l'installation et services
- Par plage de capacité énergétique
- Inférieure à 100 MWh
- 101 à 500 MWh
- Supérieure à 500 MWh
- Par application d'utilisation finale
- Résidentiel
- Commercial et industriel
- Services publics
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que les séries de capacité opérationnelle et d'ajouts planifiés de l'Administration américaine d'information sur l'énergie, les statistiques certifiées d'installation résidentielle et de coûts du Département pour la Sécurité Énergétique et la Neutralité Carbone, et la Feuille de Route britannique sur la Flexibilité Propre fournissent des preuves de déploiement, de pipeline de projets et d'utilisateurs finaux. L'évaluation de la chaîne d'approvisionnement des batteries du Département américain de l'Énergie et du Laboratoire National d'Idaho informe les vérifications sur les composants du système, l'exposition des fournisseurs et les contraintes de fabrication, tandis que les appels d'offres officiels et les dossiers d'interconnexion aident à distinguer la capacité annoncée des systèmes mis en service. Lorsque les dossiers sources indiquent la puissance mais pas la capacité énergétique, les analystes utilisent les preuves de durée du projet pour interpréter le signal de déploiement.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les avis d'approvisionnement et les rapports réputés du secteur de l'énergie ajoutent des valeurs de projet, le contexte des expéditions, la tarification des systèmes et les détails des revenus de services, et les analystes vérifient chaque élément par rapport au client déclaré, au périmètre du système et au stade de la transaction. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et questionnaires structurés avec des fabricants de batteries, des intégrateurs de systèmes, des développeurs de projets, des services publics, des prestataires d'ingénierie et de services, et des spécialistes des canaux commerciaux ou résidentiels peuvent tester la frontière de la transaction, les rôles des fournisseurs, le calendrier des projets, la tarification des systèmes installés et le contenu des services facturés séparément. Les analystes utilisent ces discussions pour remettre en question les hypothèses de déploiement et de coûts au niveau des variables, clarifier les lacunes dans les dossiers secondaires et trianguler les différences entre les géographies, les technologies, les types de connexion, les capacités et les applications avant de réviser une estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 15 % | APAC : 42 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 27 % |
| Acteurs plus petits : 17 % | Responsables : 45 % | Amériques : 31 % |
Dimensionnement du Marché et Prévisions
L'analyste estime les dépenses annuelles mondiales des acheteurs en USD par une construction descendante à partir du déploiement de batteries stationnaires et de l'investissement dans les projets, puis vérifie le total avec des agrégations sélectives de fournisseurs et des prix de vente de systèmes échantillonnés multipliés par la capacité expédiée. Les intrants clés comprennent les ajouts de services publics et derrière le compteur par puissance et capacité énergétique, les pipelines de projets et les attributions d'appels d'offres, les coûts des systèmes installés par durée et échelle de projet, et le mix observé de chimie, de connexion et d'utilisateurs finaux. Ces intrants distinguent les nouvelles installations des annonces et expliquent les changements dans les dépenses annuelles. L'analyse de scénarios porte ces variables en avant par géographie, plage de capacité, composant, chimie, connexion et application, les prix du matériel de batteries, le contenu des services et le calendrier de déploiement façonnant le chemin de valeur. Les parts de segment s'appuient sur les répartitions de déploiement publiées, les caractéristiques de projets divulguées, le mix de produits des fournisseurs et les preuves des canaux, les preuves étant comparées entre les sources avant que les parts soient réconciliées avec le total du marché. Les analystes peuvent demander aux répondants primaires de tester les hypothèses sur la conversion des appels d'offres, la tarification des équipements, les calendriers des projets et l'attachement des services au niveau des variables. Lorsque les agrégations de fournisseurs ou les vérifications de prix-volume échantillonnées manquent de couverture, l'analyste utilise les pairs divulgués et les indicateurs de déploiement pour délimiter la vérification et porte l'écart en révision plutôt que de traiter un échantillon partiel comme un total de marché complet.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les divulgations des fournisseurs et les dossiers de projets par rapport aux signaux indépendants de déploiement, d'appels d'offres, de coûts et de connexion au réseau, en vérifiant que les ventes de systèmes et les composants ou services facturés séparément ne sont pas comptés deux fois. Ils testent les valeurs aberrantes par rapport aux périodes précédentes, au mix géographique et technologique, aux mouvements de prix et de capacité, à l'année de devise et de mesure, et enquêtent sur la source sous-jacente et le stade de la transaction avant la validation. Un deuxième analyste examine la frontière, les calculs, les totaux des segments et les réconciliations, suivi d'un examen méthodologique senior. Les analystes reprennent contact avec les répondants concernés lorsqu'un conflit de source matériel, un changement de statut de projet, un mouvement de prix inexpliqué ou une ambiguïté de frontière pourrait modifier l'estimation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsque des événements de marché importants modifient le calendrier ou l'économie des projets, et fait l'objet d'un examen préalable à la livraison pour les mises à jour des sources et la cohérence.
Taille du Marché des Systèmes de Stockage d'Énergie par Batterie de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché des systèmes de stockage d'énergie par batterie (BESS) mesure les dépenses annuelles mondiales en systèmes de batteries rechargeables qui stockent l'électricité et la restituent lorsque nécessaire.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. L'analyse de scénarios porte ces variables en avant par géographie, plage de capacité, composant, chimie, connexion et application, les prix du matériel de batteries, le contenu des services et le calendrier de déploiement façonnant le chemin de valeur.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 105,4 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 81,6 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 22,6 % à la valeur 2027 de ce rapport de 105,4 milliards USD, 1 an plus tard. Sa trajectoire de croissance publiée est plus lente que les perspectives de ce rapport, ce qui soutient la comparaison inférieure. |
| Cabinet de Conseil Mondial B | 41,2 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 60,9 % à la valeur 2027 de ce rapport de 105,4 milliards USD, 1 an plus tard. Sa trajectoire de croissance publiée est plus lente que les perspectives de ce rapport, ce qui soutient la comparaison inférieure. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs et les dossiers de projets par rapport aux signaux indépendants de déploiement, d'appels d'offres, de coûts et de connexion au réseau, en vérifiant que les ventes de systèmes et les composants ou services facturés séparément ne sont pas comptés deux fois.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes de stockage d'énergie par batterie (BESS) et ses perspectives de croissance ?
Le marché devrait atteindre 237 milliards USD d'ici 2032, contre 105,4 milliards USD en 2027, à un CAGR de 17,6 % sur 2027-2032.
Qu'est-ce qui stimule la demande de stockage stationnaire par batterie ?
La NYSERDA a annoncé des contrats pour 950 MW et 4 360 MWh de stockage en vrac en septembre 2026, tandis que la batterie Koorangie en Australie combinait des services de robustesse du réseau contractés avec un contrat d'achat d'énergie.
Quelle technologie de batterie domine la demande de stockage stationnaire ?
Le lithium-ion détenait une part de marché de 88,12 % en 2026. Le LFP devrait connaître la croissance la plus rapide avec un CAGR de 19 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le stockage stationnaire par batterie ?
CATL, BYD Company Limited, Tesla Inc., LG Energy Solution Ltd. et Samsung SDI Co. Ltd. sont des participants majeurs.
Qu'est-ce qui pourrait ralentir le déploiement du stockage par batterie ?
Les directives du District de Protection Incendie du Comté de San Diego pour les installations lithium-ion couvertes de plus de 600 kWh exigent des tests et des rapports, avec un test supplémentaire à grande échelle au niveau de l'unité lorsque les tests au niveau de la cellule ou du module révèlent une génération de gaz inflammable.
Quelles régions dominent la demande de stockage stationnaire et les prévisions de croissance ?
L'Asie-Pacifique détenait une part de marché de 50,09 % en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 19,45 % sur 2027-2032.