
Taille et part de marché du service de transport à la demande en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.77 Milliards de dollars |
| Taille du Marché (2026) | 4.04 Milliards de dollars |
| Taille du Marché (2031) | 5.67 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.05 % |
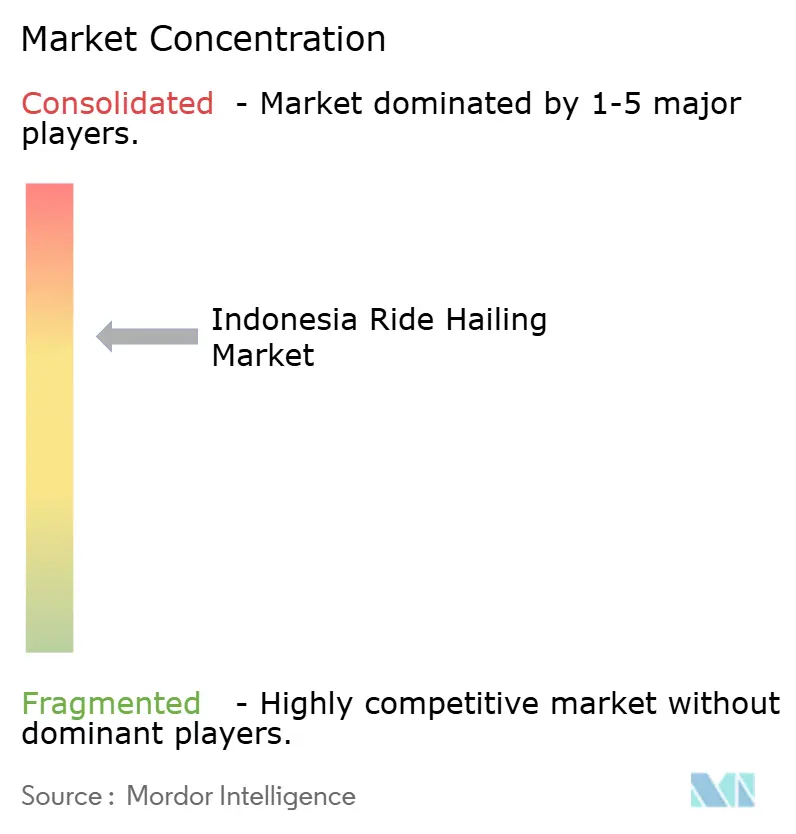
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du service de transport à la demande en Indonésie par Mordor Intelligence
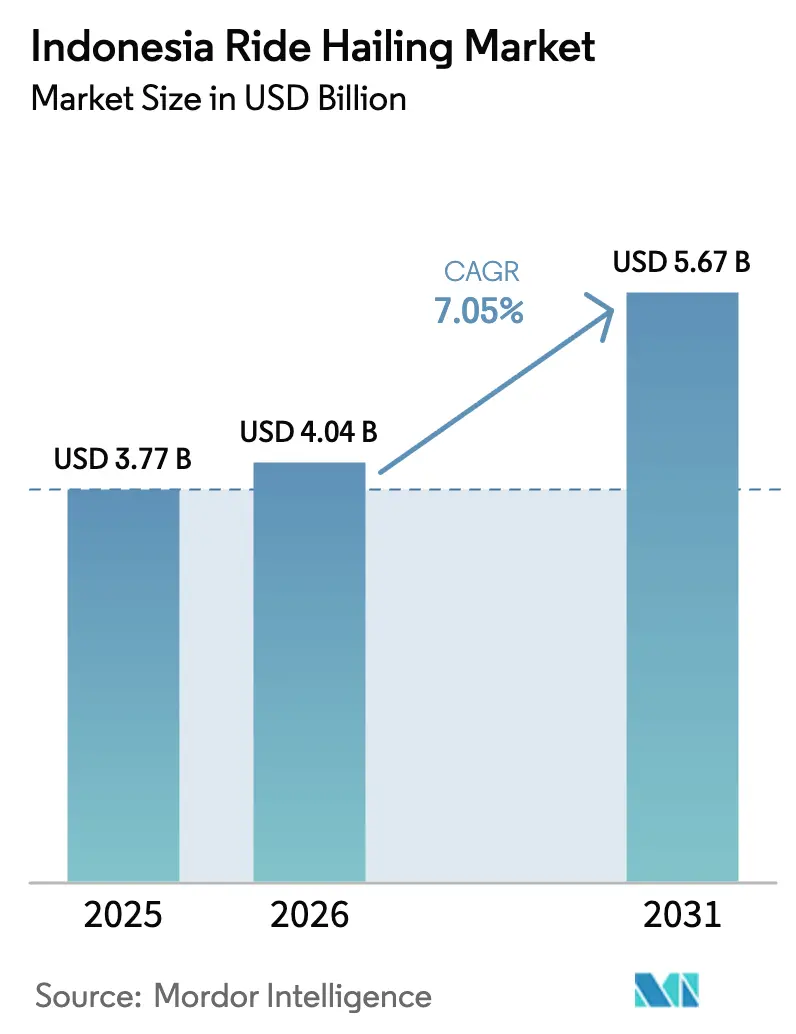
La taille du marché du service de transport à la demande en Indonésie était évaluée à 3,77 milliards USD en 2025 et devrait croître de 4,04 milliards USD en 2026 pour atteindre 5,67 milliards USD d'ici 2031, à un TCAC de 7,05 % au cours de la période de prévision (2026-2031). Cette trajectoire de croissance est soutenue par une demande post-pandémique résiliente, le pivot de GoTo et Grab vers une économie unitaire durable, et des initiatives d'électrification accélérées qui réduisent les coûts d'exploitation et les émissions. Les services à deux-roues renforcent la proposition de valeur à fort attrait populaire du marché dans les villes congestionnées, tandis que les réseaux d'échange de batteries atténuent l'anxiété liée à l'autonomie pour les flottes électriques. Les projets pilotes de véhicules autonomes, les intégrations de premier/dernier kilomètre avec les réseaux ferroviaires et de bus, et les forfaits d'abonnement d'entreprise groupés élargissent les cas d'utilisation du marché du service de transport à la demande en Indonésie, positionnant les plateformes pour capter des trajets supplémentaires à mesure que l'urbanisation s'intensifie. Les vents contraires réglementaires, notamment les plafonnements des commissions, les suppressions potentielles des subventions aux carburants et l'examen antitrust, tempèrent les marges, mais n'ont pas fait dérailler la migration constante du secteur vers la rentabilité.
Principaux enseignements du rapport
- Par type de véhicule, les deux-roues ont capté 63,12 % de la part de marché du service de transport à la demande en Indonésie en 2025 et devraient progresser à un TCAC de 7,08 % au cours de la période de prévision (2026-2031).
- Par type de propulsion, les moteurs à combustion interne détenaient 99,18 % de la taille du marché du service de transport à la demande en Indonésie en 2025, tandis que les véhicules électriques à batterie devraient afficher le TCAC le plus élevé de 7,13 % au cours de la période de prévision (2026-2031).
- Par type de service, le covoiturage à la demande représentait 86,05 % de la part de marché du service de transport à la demande en Indonésie en 2025, et les taxis autonomes devraient enregistrer le TCAC le plus rapide de 7,15 % au cours de la période de prévision (2026-2031).
- Par canal de réservation, les réservations via application représentaient 87,10 % de la taille du marché du service de transport à la demande en Indonésie en 2025 et devraient croître à un TCAC de 7,14 % au cours de la période de prévision (2026-2031).
- Par utilisateur final, les usagers particuliers représentent 76,85 % de la part de marché du service de transport à la demande en Indonésie en 2025, tandis que les clients d'entreprise et institutionnels devraient se développer à un TCAC de 7,16 % au cours de la période de prévision (2026-2031).
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du service de transport à la demande en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Urbanisation rapide | +1.8% | Centré sur Java, zone métropolitaine de Jakarta | Moyen terme (2-4 ans) |
| Incitations gouvernementales aux véhicules électriques | +1.5% | National, adoption précoce à Jakarta, Surabaya | Long terme (≥ 4 ans) |
| Forte pénétration des smartphones / portefeuilles électroniques | +1.2% | National, concentration urbaine | Court terme (≤ 2 ans) |
| L'intégration des transports en commun stimule les premier et dernier kilomètres | +0.9% | Jakarta, Bandung, Surabaya | Moyen terme (2-4 ans) |
| Déploiement dense de stations d'échange de batteries le long des corridors de moto-taxi | +0.8% | Jabodetabek, expansion vers les grandes villes | Long terme (≥ 4 ans) |
| Forfaits d'abonnement pour les déplacements des employés de PME | +0.6% | Centres urbains, zones industrielles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et congestion chronique du trafic
En 2024, les conducteurs de Jakarta ont passé des heures bloqués dans les embouteillages, marquant une augmentation significative de la congestion par rapport à 2023. Ce retard a classé Jakarta comme la dixième ville la plus congestionnée au monde. Ces problèmes de circulation maintiennent la mobilité à la demande au premier plan des préoccupations des navetteurs, qui recherchent de plus en plus des gains de temps grâce à un routage optimisé. L'Indonésie affichant un taux d'urbanisation élevé, la demande est fortement concentrée à Java, l'épicentre du marché du service de transport à la demande du pays. En juillet 2024, de nouvelles routes à péage, dont le corridor Cimanggis-Cibitung, ont ouvert des banlieues jusque-là mal desservies. Cependant, ces itinéraires ramènent toujours les usagers vers le cœur congestionné de la ville. Bien que les prix du carburant soient appelés à augmenter en raison des réformes des subventions annoncées en septembre 2025, les trajets partagés en deux-roues continuent d'être un choix rentable pour les navetteurs quotidiens, consolidant leur usage habituel.
Incitations gouvernementales aux véhicules électriques pour les flottes de moto-taxis
La feuille de route de l'Indonésie pour atteindre la neutralité carbone d'ici 2060 comprend des incitations fiscales et des subventions pour les flottes en transition vers des motos électriques. Au premier semestre 2025, les véhicules électriques (VE) représentaient une part significative des deux-roues actifs dans le service de transport à la demande, un chiffre qui a doublé, en partie grâce à la flotte de véhicules électriques de Grab, qui a réussi à réduire les émissions de CO₂. Avec des stations d'échange de batteries installées à l'échelle nationale, principalement à Java, les temps d'arrêt pour recharge sont minimisés, ce qui entraîne une meilleure utilisation des véhicules. De plus, les réglementations établies par le ministère des Transports garantissent des mesures de sécurité normalisées et des protocoles de conversion.
Forte pénétration des smartphones / portefeuilles électroniques
Avec de nombreux internautes et connexions mobiles, la population centrée sur les applications d'Indonésie constitue les rails numériques du marché du service de transport à la demande en Indonésie. Les normes QRIS et l'omniprésence des portefeuilles électroniques permettent des transactions sans espèces qui raccourcissent les flux de réservation et soutiennent la tarification dynamique [1]"Statistiques d'adoption QRIS 2025," Bank Indonesia, bi.go.id . GoPay a dépassé 20 millions de téléchargements en mars 2024, illustrant le potentiel de vente croisée entre la technologie financière et la mobilité. La standardisation des API gouvernementales via le cadre conforme à CAMARA de Telkomsel réduit davantage les coûts d'intégration pour les développeurs tiers, améliorant la vélocité des fonctionnalités sur les super-applications de transport à la demande.
L'intégration des transports en commun stimule la demande de premier / dernier kilomètre
Lors de son mois inaugural, le partenariat GoTransit de Gojek avec le rail de banlieue KRL a connu une remarquable hausse des trajets. De nombreux trajets GoRide à Jakarta débutent ou se terminent dans une gare ferroviaire ou routière. La carte de transport intégré JakLingko et un fréquentation du MRT comptant des millions d'usagers mensuels canalisent une demande inexploitée vers des trajets multimodaux. Les accords de partage de données, formalisés par des protocoles d'accord provinciaux en juin 2025, dotent les plateformes de transport à la demande d'informations améliorées sur les flux aux heures de pointe, leur permettant d'allouer stratégiquement les incitations.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Duopole de guerre des prix et contrôle imminent de la consolidation Grab-Goto | -1.1% | National, focus réglementaire sur Jakarta | Court terme (≤ 2 ans) |
| Protestations des conducteurs et commissions plafonnées par les régulateurs comprimant les marges | -0.8% | Centres urbains, plus fortement à Jakarta | Moyen terme (2-4 ans) |
| Problèmes de qualité des batteries échangeables | -0.6% | Centré sur Java, emplacements des stations d'échange de batteries | Moyen terme (2-4 ans) |
| Couverture 4G/5G insuffisante hors de Java | -0.4% | Îles périphériques, zones rurales au-delà de Java | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les problèmes de qualité des batteries échangeables entraînent des interruptions de service
Les réseaux d'échange de batteries sont confrontés à des taux de défaillance plus élevés que les chargeurs à branchement traditionnels. Cette disparité entraîne des temps d'arrêt imprévus, affectant négativement les revenus des conducteurs et la fiabilité globale de la plateforme. Un projet pilote d'Oyika à Jakarta souligne la vulnérabilité de ces systèmes ; la défaillance d'une seule station aux heures de pointe peut se répercuter dans l'ensemble du réseau, perturbant les services pour les usagers.
Ces pannes résonnent encore plus à Java, où la plupart des sites d'échange sont situés. L'implication de batteries propriétaires de fournisseurs tels que SWAP Energy, Volta Indonesia et Electrum ajoute une couche supplémentaire de complexité au contrôle de la qualité. Alors que le ministère des Transports travaille à l'élaboration de réglementations de sécurité, les opérateurs se trouvent dans une situation précaire, incertains quant aux coûts potentiels de mise en conformité rétroactive. Cette ambiguïté présente un risque d'arrêts temporaires des opérations réseau alors qu'ils s'efforcent d'effectuer les mises à niveau nécessaires.
La couverture 4G/5G insuffisante hors de Java limite les réservations via application
Pour les services de transport à la demande, une connectivité constante est primordiale pour la navigation GPS, la précision des tarifs et les transactions sans espèces fluides. Cependant, la qualité du réseau se détériore hors de la région animée de Java. Les îles périphériques sont aux prises avec une connectivité 4G sporadique et une rareté de la 5G, entraînant des frustrations des utilisateurs et une baisse des taux d'acceptation des conducteurs. Tandis que Telkomsel concentre ses efforts sur les zones urbaines de Java, les régions rurales sont laissées en attente. En conséquence, les plateformes de transport à la demande se concentrent stratégiquement sur les zones disposant d'une connectivité fiable, freinant involontairement la croissance dans les provinces qui restent mal desservies. Bien que le gouvernement fasse des progrès pour combler le fossé numérique, la progression a été lente. Ce retard signifie que les expansions vers les îles périphériques dépendent des résultats des futures enchères de spectre et de la construction de nouvelles tours.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les deux-roues ancrent la mobilité de masse
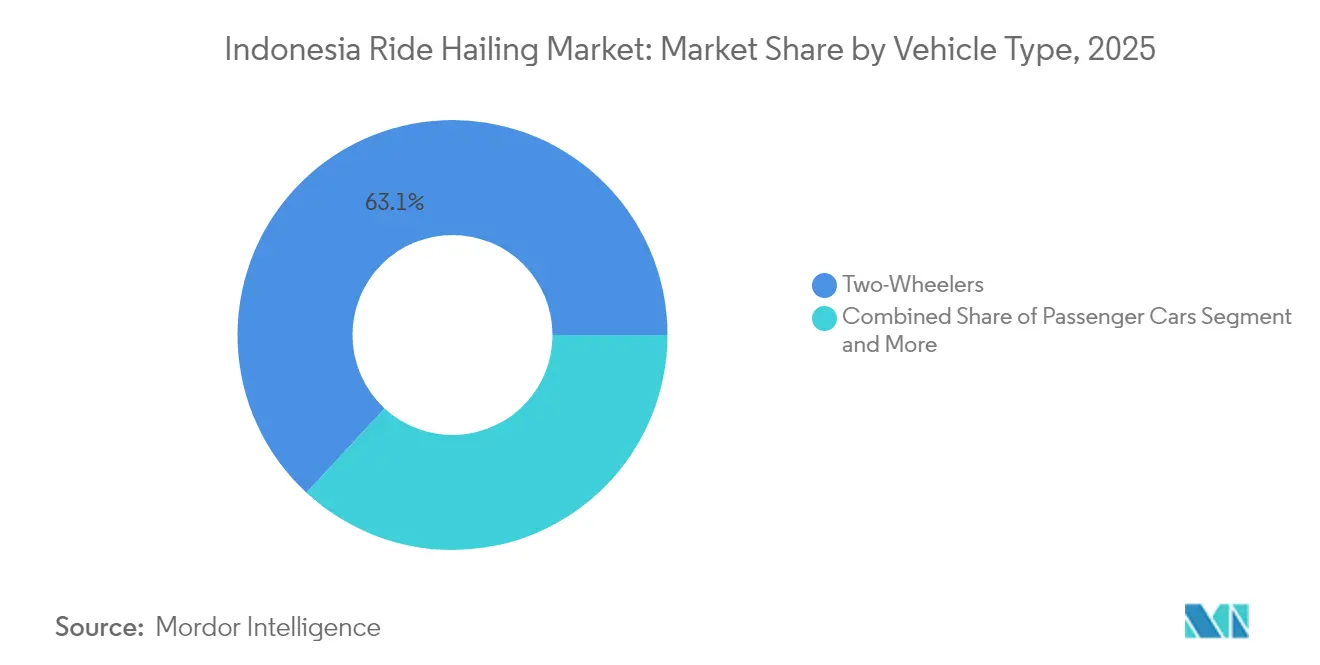
Les deux-roues ont capté 63,12 % de la part de marché du service de transport à la demande en Indonésie en 2025, les motos agiles naviguant dans les vitesses moyennes de Jakarta plus efficacement que les voitures. Le segment devrait croître à un TCAC de 7,08 %, dépassant l'ensemble du marché du service de transport à la demande en Indonésie jusqu'en 2031. Les motos à moteur à combustion interne (MCI) dominent le marché en volume. Pourtant, les scooters électriques se taillent une niche significative dans l'arène active du transport à la demande. Ces scooters surpassent les véhicules à quatre roues traditionnels, complétant notablement plus de trajets en moyenne. L'adoption est en retard dans les zones rurales, mais les régions suburbaines connaissent une croissance robuste, alimentée par une meilleure connectivité grâce à la nouvelle infrastructure de routes à péage. Cette poussée de croissance ouvre des portes aux opérateurs de deux-roues pour exploiter la demande croissante.
Les fourgonnettes, les monospaces et les minibus répondent à la demande de voyages en groupe de niche et de navettes aéroportuaires. Les voitures particulières s'adressent aux utilisateurs recherchant le confort sur de longs trajets intra-urbains, mais les contraintes de circulation et de stationnement maintiennent la croissance limitée. Les trois-roues et les bus restent périphériques au marché du service de transport à la demande en Indonésie, contraints par les licences réglementaires et la faible familiarité des consommateurs.


Par type de propulsion : la dynamique électrique se renforce
Les moteurs à combustion interne représentaient 99,18 % de la taille du marché du service de transport à la demande en Indonésie en 2025, mais font face à un déplacement progressif. Les trajets en véhicules électriques à batterie devraient afficher un TCAC de 7,13 % jusqu'en 2031, renforcés par des exonérations fiscales et la baisse des coûts des batteries. En vertu du Permenhub No. 39/2023 indonésien, les kits de conversion de MCI à véhicule électrique approuvés par le gouvernement ont considérablement réduit les coûts initiaux pour les conducteurs, ouvrant la voie à une électrification plus large. Dans le même temps, les scooters compatibles avec l'échange de batteries des entreprises telles qu'Electrum et NIU réduisent les temps d'arrêt en évitant de longues sessions de recharge.
Bien que les deux-roues hybrides affichent une promesse technologique, leur prix d'achat plus élevé devrait les maintenir comme une solution de niche, éclipsant les économies opérationnelles qu'ils procurent. D'autre part, les alternatives au GNC et au GPL ne gagnent du terrain que dans certaines zones, principalement limitées par la présence d'infrastructures de ravitaillement localisées.
Par type de service : dominance du covoiturage à la demande, émergence des taxis autonomes
Le covoiturage à la demande représentait 86,05 % de la part de marché du service de transport à la demande en Indonésie en 2025, grâce à la notoriété de marque établie et aux vastes réseaux de conducteurs. Des projets pilotes autonomes tels que les essais de navette à faible vitesse de Grab poussent les taxis autonomes vers un TCAC de 7,15 %, bien que les volumes restent embryonnaires.
L'autopartage entre particuliers souffre d'obstacles en matière d'assurance, tandis que les forfaits de trajets mensuels trouvent leur utilité auprès des clients d'entreprise en quête de certitude budgétaire. Les moteurs de mise en correspondance pilotés par l'IA et la détection des fraudes améliorent la fiabilité du service, maintenant les plateformes établies attractives même lorsque de nouveaux entrants vantent des propositions novatrices.
Par canal de réservation : les applications consolident leur prééminence
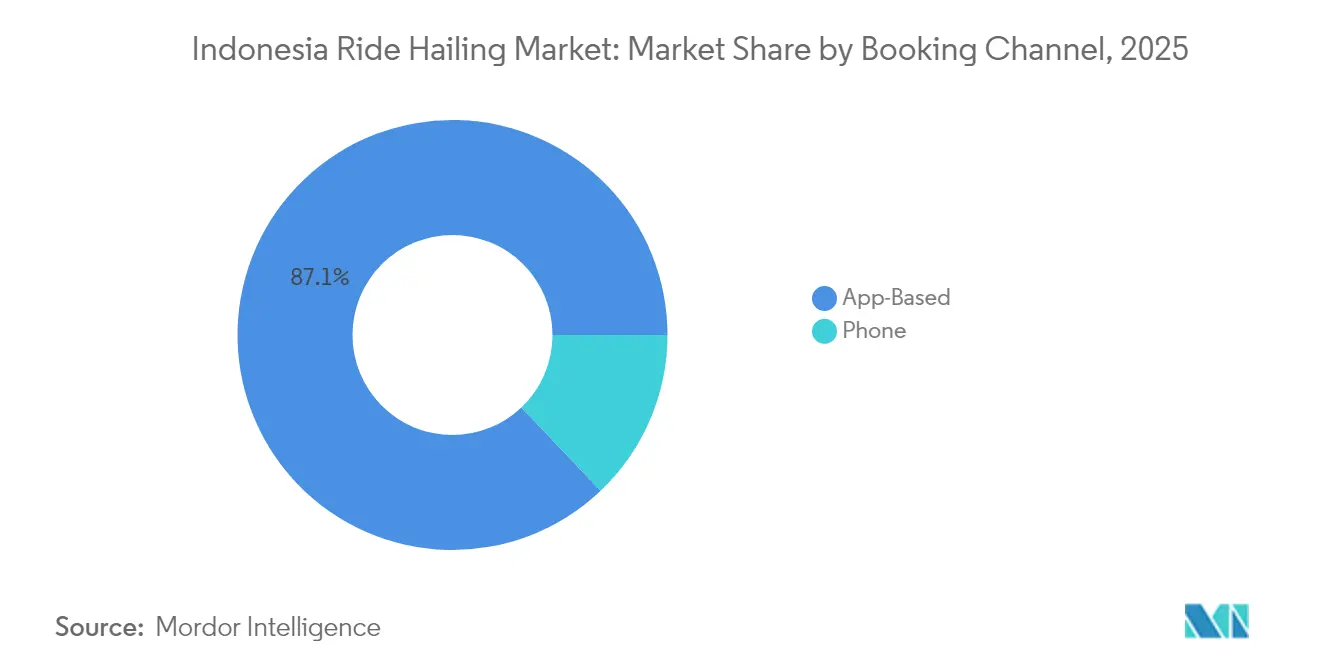
Les canaux applicatifs ont traité 87,10 % de la taille du marché du service de transport à la demande en Indonésie en 2025 et devraient croître à un TCAC de 7,14 %. Des fonctionnalités telles que l'estimation de temps d'arrivée prévisionnelle, la planification de trajets multimodaux et les options d'achat différé intégrées stimulent considérablement l'engagement des utilisateurs en offrant commodité et flexibilité. Bien que les réservations téléphoniques restent courantes parmi les groupes exclus du numérique, leur prévalence diminue avec l'essor des smartphones abordables dans les régions rurales, permettant une adoption numérique plus large. Avec l'adoption des API conformes à la norme CAMARA renforçant la sécurité, les institutions financières intègrent de plus en plus les services de mobilité dans leurs super-applications. Cette intégration améliore non seulement l'expérience utilisateur, mais amplifie également la domination des services basés sur les applications dans le marché de la mobilité.
Par utilisateur final : le segment entreprise s'accélère
Les usagers particuliers représentaient 76,85 % des trajets en 2025, mais la demande des entreprises et des institutions connaît la croissance la plus rapide à un TCAC de 7,16 %. Les entreprises remplacent les contrats de location de flotte par une mobilité à la demande pour réduire les coûts de stationnement et simplifier la réconciliation des dépenses. GoCorp et les solutions de transport en marque blanche émergentes intègrent les systèmes de ressources humaines, offrant des contrôles de réservation basés sur des politiques et une facturation centralisée.
Les cas d'utilisation spécifiques au secteur — des transferts de patients dans la santé aux collectes d'essais en automobile — multiplient les volumes B2B adressables. Le secteur du service de transport à la demande en Indonésie bénéficie de cette diversification, les clients d'entreprise affichant une fréquence de trajets plus élevée et des contrats plus stables.
Analyse géographique
Java représente la majorité des trajets, de l'infrastructure et des revenus, reflétant les trois cinquièmes des déploiements de stations d'échange et la pénétration la plus dense des smartphones. Jakarta seule a généré la plus grande part de la taille du marché du service de transport à la demande en Indonésie en 2025, portée par les heures annuelles de congestion qui incitent aux trajets partagés. Les pôles MRT et TransJakarta agissent comme des multiplicateurs, 1 trajet GoRide sur 5 étant désormais lié à un nœud ferroviaire ou de bus.
Les pôles secondaires tels que Surabaya et Bandung enregistrent une croissance des trajets à deux chiffres grâce aux nouvelles routes artérielles et à l'élargissement de la couverture 4G/5G. Les réseaux d'échange de batteries ont commencé à s'étendre vers ces villes, raccourcissant les délais d'adoption par rapport au déploiement précoce des véhicules électriques à Jakarta.
Les provinces des îles périphériques restent relativement sous-pénétrées en raison de populations dispersées et d'infrastructures numériques limitées, mais des programmes de bourses ciblés ont permis de constituer une offre de conducteurs dans plusieurs villes plus petites. Les projets routiers gouvernementaux qui réduisent les temps de trajet — comme la liaison Cimanggis-Cibitung — étendent la viabilité des plateformes dans les districts suburbains, rééquilibrant progressivement la concentration géographique des revenus.
Paysage réglementaire
L'Indonésie a renforcé la supervision des motos-taxis en ligne (ojol) par le biais d'un nouveau régime de commissions. Le règlement présidentiel (Perpres) n° 27/2026 fixe une commission de plateforme maximale de 8 % pour le transport à la demande par moto, effective à partir du 1er juillet 2026, le ministère des Transports en assurant l'application via la décision KP-PHB 532/2026. Ce plafond s'applique aux services à deux roues, et le gouvernement a communiqué sur la stabilité des tarifs pour les services de base, laissant davantage de marge de manœuvre pour les offres premium.
La réglementation s'étend également à la gouvernance des plateformes et à la protection des travailleurs. Un règlement du ministère du Commerce daté du 4 juin 2026 a placé les plateformes de transport à la demande sous le régime PMSE (activités de commerce par systèmes électroniques), exigeant des permis et une plus grande transparence sur les frais de plateforme. Par ailleurs, le parlement indonésien a examiné des amendements à la loi sur la circulation routière et les transports (UU LLAJ) visant à reconnaître les motos de transport à la demande comme transport public, l'orientation politique incluant des obligations renforcées concernant le bien-être des chauffeurs, telles que la couverture d'assurance accident et santé.
Analyse de la chaîne de valeur
La chaîne de valeur s'organise autour de plateformes multi-faces (Gojek, Grab, Maxim, inDrive, et autres) qui agrègent la demande via des applications, mettent en relation passagers et chauffeurs grâce à des algorithmes de répartition, et traitent les paiements principalement via des rails de portefeuille électronique intégrés, tels que GoPay dans l'écosystème GoTo. Les chauffeurs et l'offre de véhicules constituent la principale couche de service, couvrant les propriétaires-exploitants de motos et de voitures, tandis que les équipementiers automobiles et les acteurs de l'écosystème des véhicules électriques, y compris les réseaux d'échange de batteries et les fournisseurs de kits de conversion, soutiennent la disponibilité et le taux d'utilisation des flottes, en particulier à Java où l'infrastructure d'échange est la plus dense.
En 2026, la monétisation et la répartition des coûts au sein de la chaîne ont évolué sous l'effet des changements de politique. Le plafond de commission de 8 % sur le transport à la demande par moto, les chauffeurs conservant 92 % des revenus des courses, comprime les taux de prélèvement des plateformes et augmente la dépendance à des sources de revenus adjacentes, notamment les paiements, les services financiers et les programmes B2B, parallèlement à l'efficacité opérationnelle. La conformité accroît également la nécessité de formaliser les coûts de protection des chauffeurs, y compris la couverture d'assurance obligatoire, qui devient partie intégrante de l'économie unitaire aux côtés des incitations, du support client, des opérations de sécurité et des partenariats avec les autorités locales pour l'application des règles et les programmes de sécurité routière.
Paysage concurrentiel
Dans l'arène du service de transport à la demande en Indonésie, des entreprises telles que GoTo et Grab règnent en maîtres, et leur poids combiné crée des effets de réseau qui repoussent les challengers potentiels. En 2024, les deux entreprises ont abandonné les subventions aux volumes pour se concentrer sur l'optimisation du taux de commission. Au troisième trimestre 2024, GoTo affichait un EBITDA ajusté positif tout en enregistrant une hausse du volume brut des transactions à la demande. Pendant ce temps, Grab tisse une tapisserie multiverticale, entrelacant services de mobilité, livraison de repas et services de paiement pour amplifier la valeur à vie des utilisateurs.
La technologie est désormais le principal champ de bataille. Le moteur Sahabat-AI natif en bahasa de GoTo personnalise les promotions, tandis que Grab déploie des modèles d'apprentissage automatique pour prédire les pics de demande et prépositonner les conducteurs, réduisant ainsi les temps d'attente. InDrive se différencie par la négociation des tarifs entre usagers et conducteurs et un plafond de commission inférieur à 10 %, attirant des conducteurs sensibles aux coûts [3]"Mise à jour de l'expansion en Indonésie 2025," inDrive, indrive.com . Le lancement de taxis électriques Xanh SM en décembre 2024 introduit un narratif axé sur la durabilité qui attire les entreprises dotées d'objectifs ESG.
Les régulateurs appliquent des plafonds de commission d'un cinquième plus des contributions obligatoires au bien-être, préservant ainsi la place pour les modèles challengers tout en limitant les guerres de prix. La surveillance antitrust d'une consolidation potentielle maintient les options stratégiques fluides ; toute fusion déclencherait des mesures correctives strictes, garantissant que le marché du service de transport à la demande en Indonésie reste contestable même lorsque les acteurs établis progressent vers la rentabilité.
Leaders du secteur du service de transport à la demande en Indonésie
PT Aplikasi Karya Anak Bangsa (Gojek)
Grab Holdings Inc.
Maxim Rides Indonesia
inDrive
Blue Bird Group (MyBluebird)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La formalisation réglementaire crée un espace vierge pour les services financiers destinés aux chauffeurs, la formation et les outils de conformité. Alors que les décideurs politiques rapprochent la classification des motos de transport à la demande de celle des transports publics et positionnent les chauffeurs comme micro-entrepreneurs, des programmes tels que le KUR (Crédit aux entreprises populaires), y compris des prêts non garantis allant jusqu'à 100 millions de Rp, offrent une voie plus claire permettant aux plateformes et à leurs partenaires de regrouper le financement des véhicules, l'assurance et les forfaits d'entretien pour les chauffeurs. La même structure peut être appliquée à l'électrification, où le coût initial du véhicule et les temps d'immobilisation constituent des obstacles persistants, en liant les conditions de crédit à des réseaux de service standardisés.
Le plafond de commission de 8 % pour le transport à la demande par moto, en vigueur en juillet 2026, réduit également la différenciation tarifaire entre plateformes et déplace la concurrence vers la qualité de service, la sécurité et une intégration plus large de l'écosystème (paiements et services de super-application élargis). Parallèlement, la reconnaissance du 4 juin 2026 par le ministère du Commerce des plateformes de transport à la demande sous le régime PMSE introduit des exigences supplémentaires en matière de gouvernance des plateformes, y compris la transparence des frais, et renforce l'adjacence commerciale par le biais de règles de commerce numérique qui privilégient la visibilité des produits locaux de MPME au sein des plateformes, soutenant de nouveaux modèles de monétisation des commerçants aux côtés de la demande de mobilité dans les corridors urbains denses.
Développements récents du secteur
- Juillet 2026 : Gojek, Grab, Maxim et d'autres plateformes ont commencé à mettre en œuvre un plafond de commission maximal de 8 % pour les services de transport à la demande par moto à l'échelle nationale, effectif à partir du 1er juillet 2026. Ce changement resserre les marges des plateformes qui dépendent des incitations aux chauffeurs, tout en réduisant la concurrence tarifaire à court terme.
- Juin 2026 : GoTo, Grab, Maxim, inDrive et Blue Bird Group ont lancé, avec les autorités, le programme de sécurité Jakarta Ojol Pelopor KITA. Cette collaboration renforce l'image de marque en matière de sécurité et pourrait affecter les coûts opérationnels et l'engagement des chauffeurs, différenciant potentiellement les plateformes sur un marché encombré.
- Avril 2026 : Indah Logistik Group (Josal) a étendu ses services de transport à la demande dans la zone urbaine de Mamminasata (Makassar, Maros, Sungguminasa, Takalar). Cette expansion accroît la couverture urbaine, ajoute une pression concurrentielle à Makassar et élargit les effets de réseau et les partenariats.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur générée par les courses de passagers via transport à la demande basé sur application en Indonésie, couvrant les réservations mettant en relation passagers et chauffeurs et complétant des trajets payants de passagers.
Exclusions de périmètre : ce dimensionnement exclut la livraison de repas, la livraison de colis et les autres services à la demande non liés au transport de passagers, même lorsqu'ils sont proposés au sein de la même super-application.
Aperçu de la segmentation
- Par type de véhicule
- Deux-roues
- Trois-roues
- Voitures particulières
- Fourgonnettes et monospaces
- Bus et navettes
- Par type de propulsion
- Moteur à combustion interne (MCI)
- Hybride
- Véhicule électrique à batterie
- GNC / GPL
- Par type de service
- Covoiturage à la demande
- Autopartage (entre particuliers)
- Taxi autonome
- Forfaits de trajets par abonnement
- Par canal de réservation
- Via application
- Par téléphone
- Par utilisateur final
- Particulier
- Entreprise / Institution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure de base de la demande et de l'offre avant le début de la modélisation, afin de ne pas deviner les volumes, les prix ou les effets des politiques. Des sources publiques ont été examinées pour les indicateurs de mobilité, le contexte d'inflation et de carburant, ainsi que l'adoption du numérique, en utilisant des références telles que Statistics Indonesia (BPS), Bank Indonesia, le ministère des Transports et la Banque mondiale, ainsi que les agences de transport au niveau municipal lorsque disponibles.
Nous avons également passé en revue les documents d'entreprise, les présentations aux investisseurs, la couverture de presse réputée, les publications associatives et les articles universitaires sur la mobilité urbaine et le travail via plateforme afin de recouper les taux de prélèvement, les schémas d'incitation et les évolutions tarifaires. Pour une validation structurée, nous avons utilisé des abonnements payants pour les données financières d'entreprise et le renseignement d'actualité, ainsi que des bases de données de brevets pour suivre l'orientation de l'électrification et des fonctionnalités des applications lorsqu'elles ont un impact sur les coûts opérationnels. Cette liste de recherche documentaire n'est qu'illustrative, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des éléments les plus importants pour le dimensionnement de la valeur, à savoir la fréquence des courses, les niveaux tarifaires typiques, les commissions de plateforme et l'intensité des incitations par ville et par cohorte de passagers. Nous avons échangé avec un mélange d'opérateurs, de groupes de chauffeurs, de partenaires de flottes et d'experts de l'écosystème de mobilité, puis avons utilisé des enquêtes pour confirmer l'évolution des comportements de réservation et des méthodes de paiement dans les grands centres urbains et les villes secondaires.
Pour réduire la dépendance excessive à un point de vue unique, les hypothèses ont été revues lorsque des écarts importants sont apparus entre les signaux de la recherche documentaire et les apports des entretiens, et des vérifications de suivi ont été effectuées pour cerner le scénario de base le plus réaliste.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 14 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante du bassin de demande, où la demande de trajets est reconstituée à partir de la concentration de la population urbaine, de la pénétration des smartphones et des paiements numériques, et de l'intensité d'usage observée lors des vérifications primaires, qui est ensuite traduite en valeur à l'aide du tarif moyen par course et de la structure de commission des plateformes. Ensuite, le résultat est corroboré par des approximations ascendantes sélectives utilisant des vérifications échantillonnées de la densité de courses au niveau de la ville, des fourchettes déduites des revenus des chauffeurs et des signaux de revenus des plateformes issus des divulgations financières publiques, puis les totaux sont ajustés si les deux perspectives ne concordent pas.
Les données suivies incluent la distance moyenne des trajets dans les villes denses, le comportement de tarification aux heures de pointe par rapport aux heures creuses, les variations des coûts du carburant et de fonctionnement des véhicules qui affectent les planchers tarifaires, la part des courses en deux roues par rapport aux quatre roues, et la répartition entre paiements en espèces et paiements numériques dans la mesure où elle influence la tarification réalisée et les promotions. Lorsque les données localisées manquent pour les villes plus petites, les lacunes sont comblées en utilisant des ratios calibrés issus de groupes de villes similaires, puis revérifiées via les retours d'experts.
Pour les prévisions, une analyse de scénarios est utilisée car la réglementation, la réduction des incitations et le rythme de l'électrification peuvent faire évoluer la tarification et la croissance des courses de manière différente d'une année à l'autre. Les scénarios sont ancrés à un scénario de base validé lors des entretiens, et sont soumis à des tests de résistance par rapport à des indicateurs macroéconomiques tels que l'inflation, les signaux de dépenses des ménages et les tendances de substitution en matière de mobilité.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs couches afin que les valeurs aberrantes ne s'intègrent pas discrètement dans le chiffre final. Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les discussions sur la demande de mobilité dans les sources publiques, l'orientation des performances des plateformes rapportées, et tout ajustement tarifaire visible, puis les plus grands écarts font l'objet d'une investigation avant validation finale.
Lorsqu'un chiffre semble incohérent, les hypothèses sont revues, et des recontacts ciblés sont déclenchés pour confirmer si le changement est réel ou simplement une question de calendrier ou de définition. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, susceptibles de modifier la demande, les niveaux tarifaires ou le comportement des commissions. Avant la livraison, un analyste effectue une nouvelle passe afin de garantir que les clients reçoivent la vision la plus actuelle.
Comparaison du dimensionnement du marché indonésien du transport à la demande par Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour le transport à la demande en Indonésie peuvent sembler très éloignés les uns des autres car le terme est utilisé différemment selon les sources, et la métrique sous-jacente peut varier entre le revenu de la plateforme, les dépenses totales des passagers, ou une valeur de transaction de super-application plus large. Les différences proviennent également de la manière dont les promotions sont traitées, de l'hypothèse selon laquelle les courses en espèces sont pleinement captées ou non, et de la manière dont le calendrier des devises est géré lors de la conversion en USD.
Le principal facteur d'écart sur ce marché est le choix du périmètre et de la métrique, certaines estimations regroupant le transport en ligne et la livraison de repas sous une vision GMV « ojol », ce qui gonfle le total par rapport à la valeur des courses de passagers uniquement. Un autre facteur récurrent est la cadence d'actualisation, où les récents changements de normalisation des tarifs et des incitations peuvent modifier l'année de référence, un écart expliqué par le fait de ne comptabiliser que les transactions de courses de passagers effectuées et de séparer le GMV des revenus dans le modèle, comme appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,77 milliards USD (2025) | |
| Think Tank Politique A | 3,51 milliards USD (2024) | Souvent présenté comme le revenu annuel estimé du secteur pour une année antérieure, ce qui peut sous-estimer la valeur si les hausses tarifaires et la reprise des courses après 2024 ne sont pas reportées de manière cohérente. |
| Tracker de l'économie numérique B | 9,00 milliards USD (2024) | Utilise le GMV pour le transport en ligne et la livraison de repas combinés, de sorte que le chiffre reflète une valeur de transaction plus large plutôt que la seule valeur du transport à la demande de passagers. |
La comparaison montre que la majeure partie de l'écart s'explique une fois que l'on sépare la valeur des courses de passagers du GMV plus large, et une fois que l'année de référence est alignée sur le même environnement de tarification et d'incitation. En maintenant les données liées à la demande de trajets et aux hypothèses tarifaires réalisées pouvant être revérifiées, l'estimation reste transparente et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du service de transport à la demande en Indonésie en 2026 ?
La taille du marché du service de transport à la demande en Indonésie est de 4,04 milliards USD en 2026, avec une perspective de TCAC de 7,05 % jusqu'en 2031.
Quel type de véhicule domine le service de transport à la demande en Indonésie ?
Les deux-roues sont en tête avec une part de 63,12 % en 2025, privilégiés pour leur maniabilité dans les rues congestionnées.
Qu'est-ce qui stimule l'adoption des véhicules électriques dans le service de transport à la demande en Indonésie ?
Les exonérations fiscales gouvernementales, les déploiements de stations d'échange de batteries et les économies de coûts des opérateurs propulsent un TCAC de 7,13 % pour les trajets électriques.
Comment les utilisateurs d'entreprise façonnent-ils la demande ?
Les clients d'entreprise et institutionnels achetant des forfaits d'abonnement constituent le segment à la croissance la plus rapide à un TCAC de 7,16 % jusqu'en 2031.
Quel canal de réservation est préféré par les usagers indonésiens ?
Les réservations via application représentent 87,10 % des transactions, grâce aux paiements sans espèces et au suivi en temps réel.
Les taxis autonomes constituent-ils une perspective réaliste à court terme en Indonésie ?
Les taxis autonomes sont en phase pilote mais devraient afficher un TCAC de 7,15 %, soutenus par une familiarisation croissante des consommateurs et une évolution de la réglementation.
Dernière mise à jour de la page le:


