
Taille et part du marché des compresseurs en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 14.23 Milliards de dollars |
| Taille du Marché (2031) | 19.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.13 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compresseurs en Asie Pacifique par Mordor Intelligence
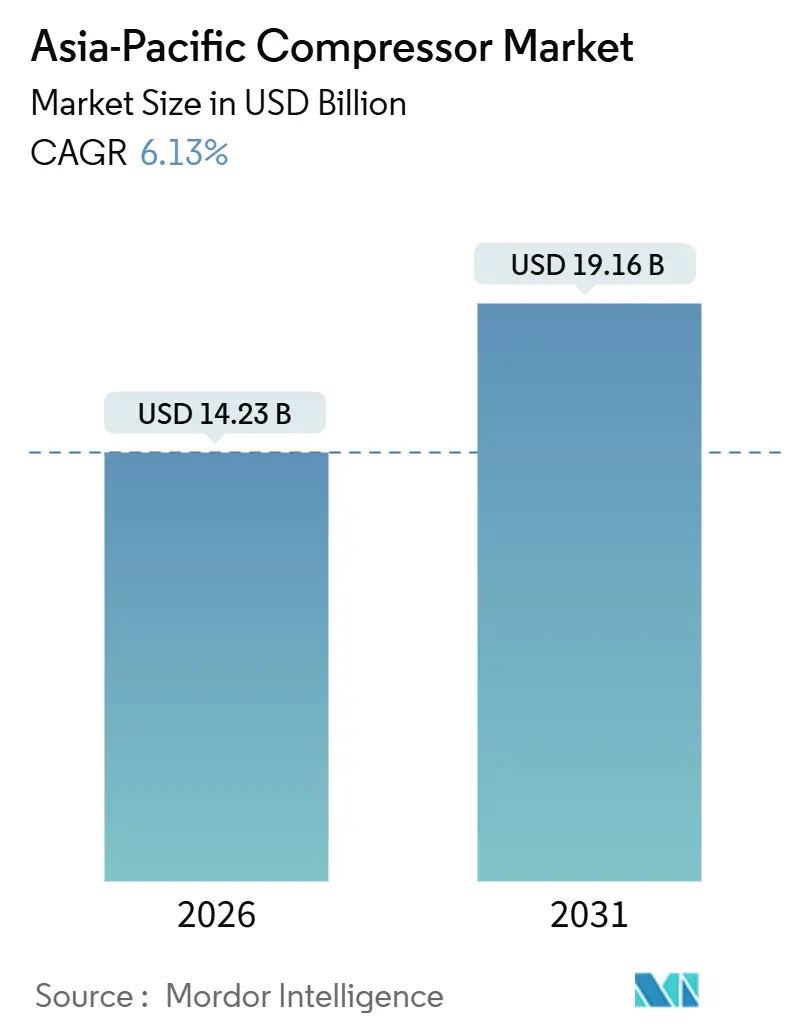
La taille du marché des compresseurs en Asie Pacifique est estimée à 14,23 milliards USD en 2026, et devrait atteindre 19,16 milliards USD d'ici 2031, à un CAGR de 6,13 % pendant la période de prévision (2026-2031).
La demande est en hausse grâce à une industrialisation rapide, à des mandats d'efficacité énergétique de plus en plus stricts, et à une vague de projets d'infrastructure de GNL, d'hydrogène et de chaîne du froid. Le marché des compresseurs en Asie Pacifique bénéficie également de corridors de fabrication liés aux politiques en Inde, des constructions de la Ceinture et Route en Chine, et d'une impulsion à l'échelle régionale vers les technologies à entraînement à vitesse variable (VSD) qui réduisent la consommation d'électricité. Parallèlement, les fabricants d'équipements d'origine (OEM) européens et nord-américains localisent leurs activités d'assemblage et de service pour contrer les vents contraires tarifaires, tandis que les champions nationaux exploitent les avantages de coût dans les niches sensibles aux prix. Les systèmes à pression moyenne dominent les charges industrielles quotidiennes, mais les compresseurs basse pression liés à la croissance du CVC-R et de la chaîne du froid progressent le plus rapidement, reflétant le pouvoir d'achat croissant de la classe moyenne de la région.
Principaux enseignements du rapport
- Par type, le déplacement positif a capturé 67,8 % de la part des revenus en 2025, tandis que les unités dynamiques devraient se développer à un CAGR de 6,5 % jusqu'en 2031.
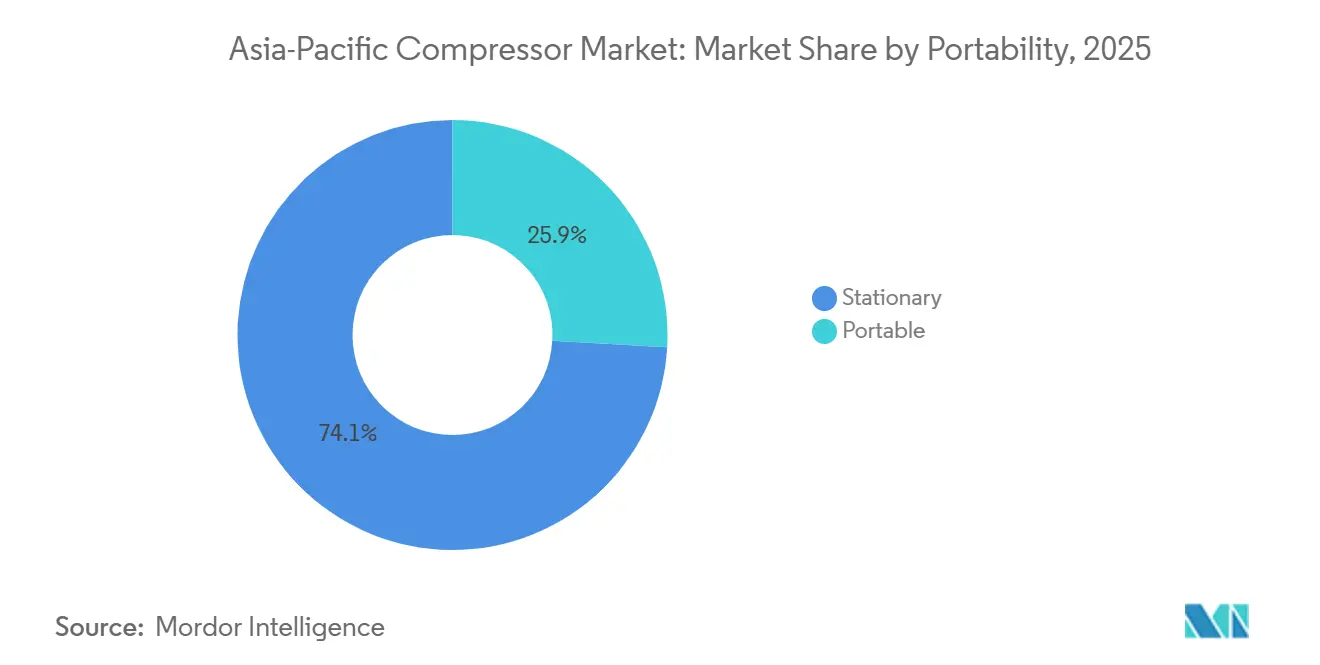
- Par portabilité, les installations stationnaires représentaient 74,1 % de la demande en 2025 ; leurs homologues portables croissent à un CAGR de 7,2 %, portés par les projets d'infrastructure et d'exploitation minière.
- Par indice de pression, les systèmes à pression moyenne représentaient 49,5 % de la taille du marché des compresseurs en Asie Pacifique en 2025 ; les unités basse pression progressent à un CAGR de 8,0 % jusqu'en 2031.
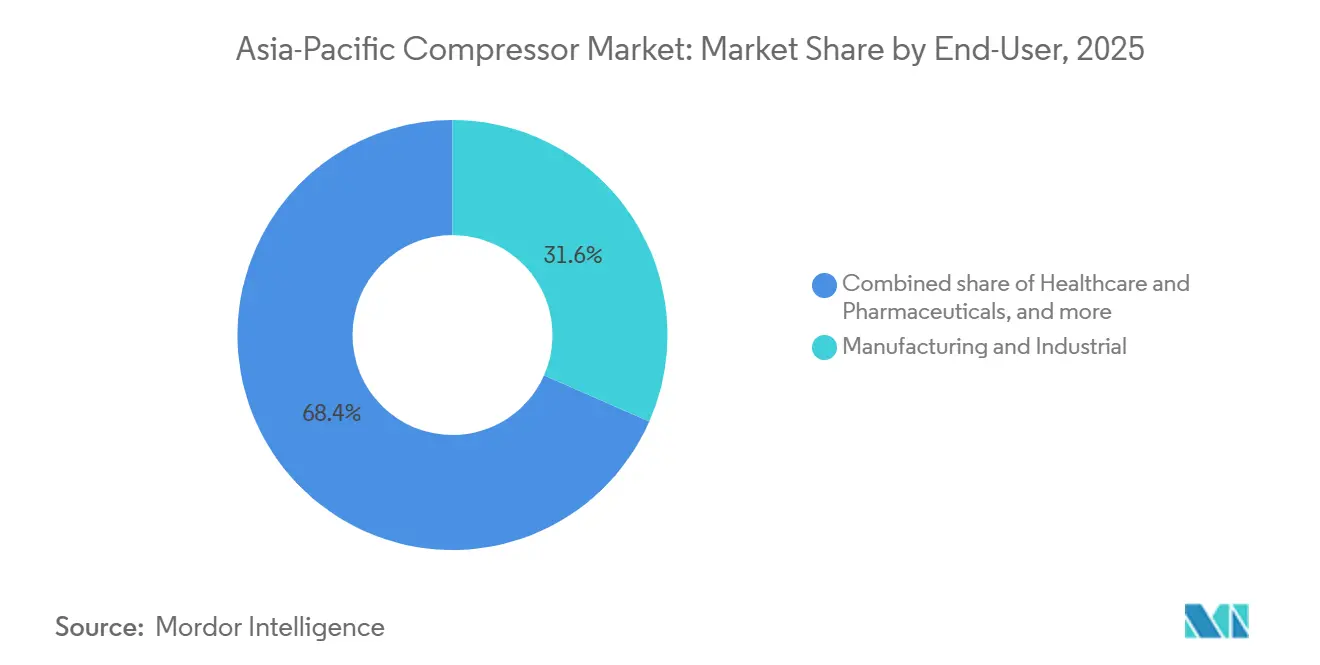
- Par utilisateur final, la fabrication a mené l'adoption par les utilisateurs finaux avec 31,6 % de la part du marché des compresseurs en Asie Pacifique en 2025, mais les soins de santé et les produits pharmaceutiques progressent à un CAGR de 8,8 %.
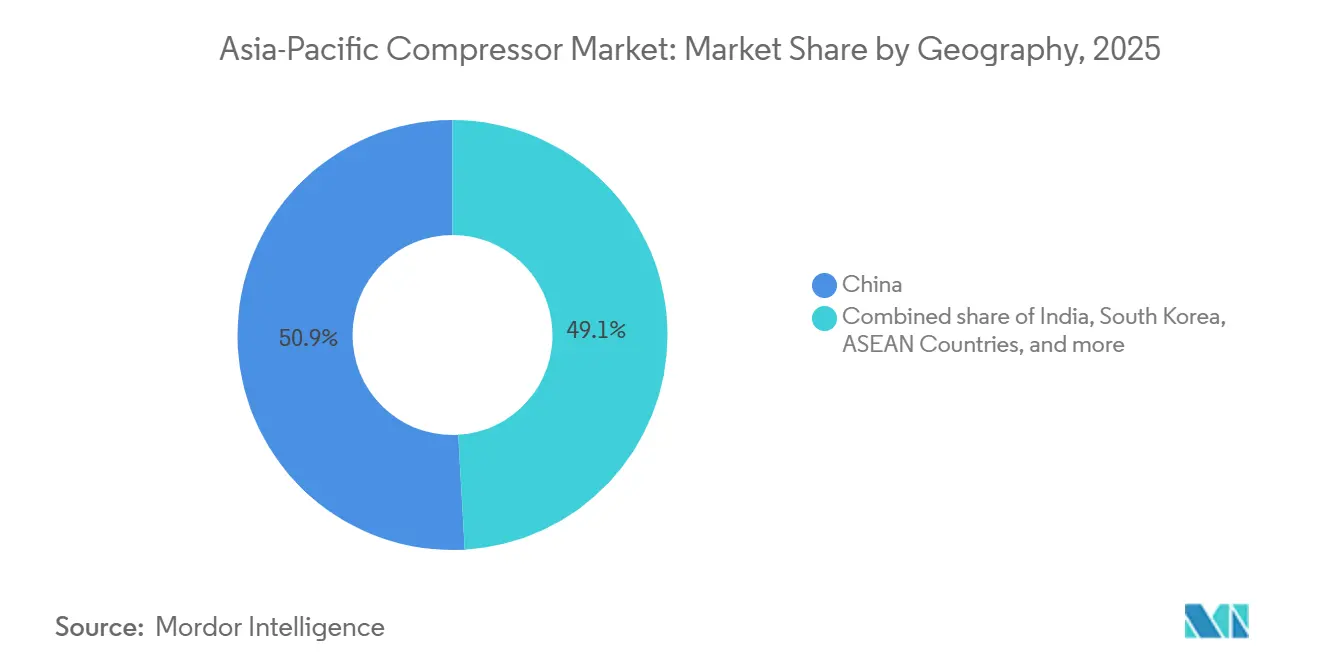
- Par géographie, la Chine détenait une part de 50,9 % en 2025 ; l'Inde est la géographie à la croissance la plus rapide avec un CAGR de 6,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des compresseurs en Asie Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Industrialisation rapide et expansion de la fabrication | +1.8% | Chine, Inde, ASEAN (Vietnam, Thaïlande, Indonésie) | Moyen terme (2 à 4 ans) |
| Réglementations strictes sur l'efficacité énergétique favorisant les unités à vis rotatives et à VSD | +1.2% | Singapour, Australie, Japon, Corée du Sud, avec des répercussions en Malaisie et au Vietnam | Long terme (≥ 4 ans) |
| Construction de GNL et de gazoducs stimulant les compresseurs à gaz haute pression | +1.0% | Chine, Inde, Indonésie, Australie | Moyen terme (2 à 4 ans) |
| Déploiement des infrastructures hydrogène nécessitant des compresseurs H₂ spécialisés | +0.6% | Japon, Corée du Sud, Australie, Singapour | Long terme (≥ 4 ans) |
| Contrats de services numériques et plateformes de maintenance prédictive | +0.5% | Mondial, avec adoption précoce au Japon, en Corée du Sud et en Australie | Moyen terme (2 à 4 ans) |
| Forte croissance de la demande en CVC et en chaîne du froid parmi la classe moyenne de l'APAC | +0.9% | Inde, ASEAN, villes de niveau 2 et 3 en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Industrialisation rapide et expansion de la fabrication
La Chine a fourni environ 30 % de la valeur ajoutée manufacturière mondiale en 2025, tandis que le programme d'incitation liée à la production de l'Inde a alloué 6 940 crores INR (830 millions USD) aux lignes de climatiseurs et de LED, stimulant les commandes d'unités à vis rotatives et alternatives.[1] Bureau de presse et d'information, « Programme PLI pour les biens blancs », pib.gov.in Les économies de l'ASEAN ont attiré 224 milliards USD d'investissements directs étrangers en 2024, le Vietnam et la Thaïlande inaugurant de nouveaux parcs électroniques et automobiles nécessitant des réseaux d'air comprimé.[2]Banque asiatique de développement, « Statistiques sur les IDE de l'ASEAN », adb.org Les corridors Delhi–Mumbai et Chennai–Bengaluru en Inde intègrent des normes VSD qui déclenchent un cycle de remplacement des machines à vitesse fixe. La fabrication à plus haute valeur ajoutée, les semi-conducteurs, les batteries pour véhicules électriques et les produits biologiques exigent des conceptions sans huile et centrifuges avec des tolérances plus strictes. La stabilisation de la production d'acier, mais la hausse de la fonte d'aluminium et de cuivre en Indonésie et en Inde, stimule davantage la demande de centrifugeuses de plusieurs mégawatts.
Réglementations strictes sur l'efficacité énergétique favorisant les unités à vis rotatives et à VSD
Singapour a mis en vigueur des normes minimales de performance énergétique pour les compresseurs industriels en 2024, rendant obligatoires les étiquettes d'efficacité et éliminant progressivement les modèles peu performants. La révision du code de la construction du Vietnam en 2025 exige des systèmes CVC à récupération de chaleur construits autour de compresseurs VSD. Le mécanisme de sauvegarde de l'Australie pénalise les installations à fortes émissions, accélérant les mises à niveau à vis rotatives qui réduisent la consommation d'électricité de 20 à 30 %. Le programme Top Runner du Japon et le Pacte vert de la Corée du Sud ne cessent de resserrer les critères de référence, tandis que le plan d'efficacité énergétique de la Malaisie vise une réduction de 10 % de l'intensité industrielle d'ici 2030. Sur l'ensemble du marché des compresseurs en Asie Pacifique, des délais de récupération de 18 à 24 mois pour les modernisations VSD catalysent l'adoption par les petites et moyennes entreprises.
Construction de GNL et de gazoducs stimulant les compresseurs à gaz haute pression
PLN en Indonésie a mis en service le terminal GNL d'Arun en 2024, installant des ensembles alternatifs haute pression pour injecter le gaz regazéifié dans les gazoducs. PetroVietnam Gas au Vietnam a commandé des unités centrifuges de gaz d'évaporation dépassant 100 bar pour deux navires de regazéification flottants en 2025. L'expansion d'Incheon en Corée du Sud et l'extension de 15 % du réseau de gazoducs en Inde ont toutes deux nécessité de nouveaux trains haute pression. L'AIE prévoit un bond de 80 millions de tonnes dans la capacité régionale d'importation de GNL d'ici 2030, se traduisant par environ 200 nouvelles installations de compresseurs.[3] Agence internationale de l'énergie, « Gaz 2025 », iea.org
Déploiement des infrastructures hydrogène nécessitant des compresseurs H₂ spécialisés
Kawasaki Heavy Industries a mis en service un compresseur pilote à 700 bar en 2025, tandis que Hyundai a déployé des stations hydrogène à plusieurs étages à travers Séoul et Busan. Les projets australiens Woodside H2Perth et Fortescue Pilbara nécessiteront des systèmes ultra-haute pression dépassant 300 bar. Le plan de terminal d'importation d'hydrogène de l'île Jurong à Singapour comprend des trains de compression cryogéniques et haute pression. La NEDO du Japon a engagé 500 millions USD pour des pilotes de chaîne d'approvisionnement en hydrogène, identifiant la fiabilité des compresseurs comme un goulot d'étranglement. Ces projets créent une niche premium à forte marge au sein du marché des compresseurs en Asie Pacifique.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des compresseurs sans huile et à VSD | -0.7% | Inde, ASEAN, villes de niveau 2 et 3 en Chine | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières comprimant les marges des OEM | -0.5% | Mondial, avec un impact aigu sur les pôles de fabrication en Chine et en Inde | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens qualifiés pour les systèmes avancés | -0.4% | Inde, ASEAN, centres régionaux d'Australie | Moyen terme (2 à 4 ans) |
| Augmentation de la pénétration de la location freinant les ventes de nouvelles unités | -0.3% | Australie, Nouvelle-Zélande, corridors de construction de l'ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des compresseurs sans huile et à VSD
Les machines à vis rotatives sans huile commandent une prime de 40 à 60 % par rapport aux alternatives lubrifiées, tandis que les ensembles VSD ajoutent 15 à 25 %, décourageant les petites entreprises en Inde, en Indonésie et au Vietnam. Le coût total de possession favorise les unités premium dans les environnements sensibles à la contamination, pourtant de nombreux utilisateurs diffèrent les mises à niveau jusqu'à ce que des pannes surviennent. Kirloskar Pneumatic a rapporté que 60 % des demandes de renseignements sur les compresseurs sans huile ne se convertissaient pas dans les 12 mois, citant des contraintes budgétaires. Les vis sans huile d'entrée de gamme de 50 ch sont affichées à 25 000 USD contre 15 000 USD pour leurs homologues lubrifiées, un écart que de nombreux petits ateliers peinent à justifier. La location « air en tant que service » atténue le capex mais reste à moins de 10 % de pénétration sur le marché des compresseurs en Asie Pacifique.
Volatilité des prix des matières premières comprimant les marges des OEM
Le cuivre a oscillé entre 8 500 et 10 200 USD la tonne en 2024, et la bobine laminée à chaud a varié de 550 à 720 USD, réduisant les marges brutes de 200 à 300 points de base. Les primes d'aluminium sont restées élevées en raison des coûts énergétiques, et les prix du nickel sont restés volatils en raison des restrictions d'exportation indonésiennes, faisant gonfler les coûts des intrants en acier inoxydable. Atlas Copco a divulgué un impact de 1,2 point sur les marges dans ses activités en Asie Pacifique en 2024, entraînant un pivot vers des conceptions modulaires à faible intensité de matériaux.[4]Atlas Copco, « Rapport annuel 2024 », atlascopco.com Les producteurs régionaux de plus petite taille manquent de capacité de couverture, les laissant doublement exposés aux pics.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le déplacement positif domine, le dynamique progresse dans les grands projets
Les machines à déplacement positif contrôlaient 67,8 % du marché des compresseurs en Asie Pacifique en 2025, portées par l'adoption des vis rotatives et des alternatives à travers les usines et les champs de collecte de gaz. Les compresseurs dynamiques, menés par les conceptions centrifuges, devraient croître à un CAGR de 6,5 % à mesure que les investissements pétrochimiques et GNL se multiplient. La taille du marché des compresseurs en Asie Pacifique pour les unités dynamiques devrait s'élargir parallèlement aux vapocraqueurs d'éthylène et aux boucles d'ammoniac qui favorisent les trains centrifuges de plusieurs mégawatts. Les systèmes à paliers magnétiques de Mitsubishi Heavy Industries et Siemens réduisent les coûts d'exploitation jusqu'à 40 % sur deux décennies. Les vis à vitesse variable réduisent l'écart d'efficacité avec les dynamiques, tandis que les machines à palettes rotatives trouvent des niches en salle blanche où la pureté ISO 8573-1 Classe 0 est obligatoire.
Les jumeaux numériques allongent les intervalles de service pour les modèles alternatifs, et le vis hybride de Hitachi avec capteurs intégrés réduit l'énergie des cabines de peinture automobiles de 15 %. Collectivement, ces innovations soulignent comment le marché des compresseurs en Asie Pacifique continue de brouiller les frontières traditionnelles entre les classes à déplacement et dynamiques.
Par portabilité : les unités stationnaires ancrent la base industrielle, les portables progressent avec le boom des infrastructures
Les équipements stationnaires représentaient 74,1 % de la demande de 2025, intégrés dans des réseaux centralisés d'usines et de raffineries. Les unités portables, cependant, se développent à un CAGR de 7,2 %, utilisées par les voies express, les voies ferrées et les sites miniers en Inde, au Vietnam et en Australie. Les entrepreneurs louent de plus en plus de compresseurs pour éviter les dépenses en capital, accélérant le renouvellement des parcs dans les maisons de location et augmentant les revenus des pièces de service. La part du marché des compresseurs en Asie Pacifique pour les unités stationnaires restera dominante, mais les gains marginaux s'accumulent au profit des portables électriques à batteries, qui répondent aux restrictions de bruit et d'émissions en milieu urbain. Le modèle lithium-ion de Kaeser, lancé en 2024, cible les projets du centre d'affaires à Singapour et à Hong Kong avec 4 à 6 heures d'autonomie.


Par indice de pression : la pression moyenne mène, la basse pression progresse avec la demande en CVC
Les compresseurs à pression moyenne (20 à 100 bar) détenaient une part de 49,5 % en 2025, servant la pneumatique industrielle courante, les lignes d'assemblage et les tâches modérées du pétrole et du gaz. Les systèmes basse pression devraient cependant afficher un CAGR de 8,0 % jusqu'en 2031, reflétant une croissance à trois chiffres des charges de refroidissement résidentielles et commerciales à mesure que la possession de climatiseurs se multiplie. La taille du marché des compresseurs en Asie Pacifique pour les applications basse pression se développe au sein de la logistique de la chaîne du froid, où la superficie des entrepôts réfrigérés a augmenté de 2,5 millions de m² en 2024. Les niveaux haute pression et ultra-haute pression restent plus restreints mais sont essentiels aux réseaux de ravitaillement en GNC et en hydrogène.
Par utilisateur final : la fabrication domine, les soins de santé s'accélèrent avec les expansions des salles blanches
La fabrication a contribué à 31,6 % des revenus de 2025, ancrée par les usines automobiles, électroniques et de travail des métaux. Les soins de santé et les produits pharmaceutiques se distinguent comme les adoptants à la croissance la plus rapide, se développant à un CAGR de 8,8 % à mesure que les installations de produits biologiques et d'injectables stériles se multiplient en Inde, en Chine et à Singapour. L'industrie des compresseurs en Asie Pacifique assiste à un pivot vers des solutions sans huile ISO 8573-1 Classe 0 qui éliminent le risque de contamination dans les suites BPF. Pendant ce temps, le pétrole et le gaz, la production d'énergie et les produits chimiques maintiennent une demande stable pour des ensembles sur mesure à haute puissance.
Analyse géographique
La Chine a ancré 50,9 % des ventes de 2025, soutenue par la construction de la Ceinture et Route et les programmes d'automatisation de l'État. La taille du marché des compresseurs en Asie Pacifique en Inde se développe à un CAGR de 6,9 %, catalysée par des incitations liées à la production et une extension de 15 % du réseau de gazoducs urbains. Le Japon et la Corée du Sud affichent une croissance plus faible mais sont à la pointe de la recherche sur la compression d'hydrogène, exportant leur savoir-faire en centrifugeuses à paliers magnétiques vers l'ASEAN.
Le Vietnam, la Thaïlande et l'Indonésie ont attiré 224 milliards USD d'IDE en 2024, canalisant la demande de vis rotatives et sans huile vers de nouvelles usines d'électronique, d'automobile et de transformation alimentaire. L'Australie et la Nouvelle-Zélande s'articulent autour des cycles de remplacement, mais la flambée de l'exploitation du lithium et les projets pilotes d'hydrogène vert en Australie-Occidentale créent des commandes premium pour des systèmes ultra-haute pression.
Par ailleurs, le Pakistan, le Bangladesh et le Sri Lanka progressent graduellement à mesure que les exportateurs textiles modernisent leurs installations d'air comprimé pour satisfaire aux audits de durabilité. Collectivement, le marché des compresseurs en Asie Pacifique reste une tapisserie de pôles matures à haute valeur ajoutée et de poches de croissance frontières qui nécessitent des stratégies de produits et de services différenciées.
Paysage réglementaire
Les règles d'efficacité énergétique et de conformité des produits se durcissent dans toute la région Asie-Pacifique, augmentant les exigences de conformité pour les fabricants de compresseurs et les importateurs. La Chine a mis en œuvre la norme GB/T 16665-2025, en vigueur à compter du 1er mai 2026, mettant à jour les méthodes de surveillance et d'essai d'économie d'énergie pour les groupes compresseurs d'air et les systèmes de distribution d'air, ce qui accroît la nécessité de tests et de documentation normalisés lors de la vente sur des sites industriels et des projets publics.
La pression réglementaire vise également à combler les lacunes concernant les importations et les performances minimales. Singapour a élargi son cadre de la loi sur la conservation de l'énergie (modification) afin que les normes MEPS et le régime d'étiquetage énergétique obligatoire couvrent les produits réglementés importés pour l'usage propre des utilisateurs finaux à compter du 1er juillet 2026, limitant ainsi la possibilité de contourner les seuils d'efficacité par un approvisionnement direct. L'Inde a ajouté un verrou de conformité pour les compresseurs à vis en rendant la certification BIS obligatoire pour les modèles d'une puissance égale ou supérieure à 1 kW en vertu de la norme IS 15718:2025, cette exigence s'appliquant à compter du 1er septembre 2026 pour la vente nationale et les importations. Cela oriente la planification des fournisseurs vers des délais de certification plus longs et une homologation modèle par modèle.
Paysage concurrentiel
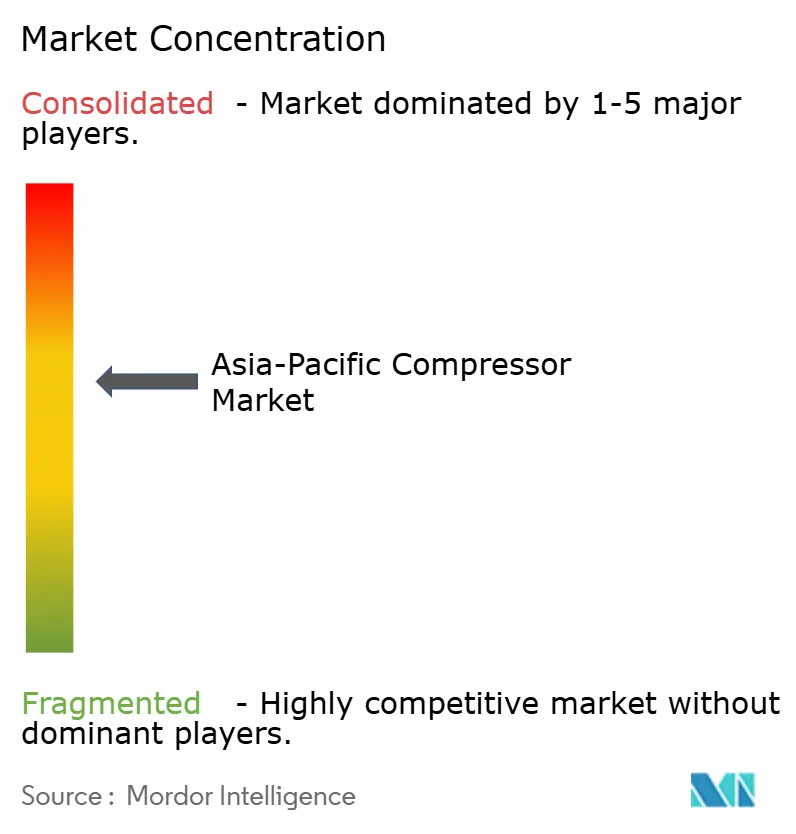
Les cinq premiers fournisseurs, Atlas Copco, Ingersoll Rand, Mitsubishi Heavy Industries, Siemens et Hitachi, contrôlent environ 40 à 45 % des ventes, indiquant une concentration modérée. Les lignes d'assemblage locales, telles que l'usine de Pune d'Atlas Copco inaugurée en 2024, atténuent les droits de douane et réduisent les délais de livraison. Le centre de service de Melbourne d'ELGi réduit les temps d'arrêt des parcs miniers australiens en livrant des pièces dans les 48 heures. Les acteurs nationaux comme Kirloskar Pneumatic et Kaishan exploitent leurs avantages de coût mais peinent à accéder aux modules VSD et IoT haut de gamme.
Les opportunités de marchés inexploités gravitent autour de l'hydrogène, des modernisations sans huile et des jumeaux numériques. Burckhardt Compression et Ariel ont établi des niches hydrogène à prime de prix de 50 à 70 %, tandis que Siemens et Hitachi monétisent des plateformes d'analyse en périphérie qui réduisent les temps d'arrêt non planifiés de 15 à 20 %. Le partenariat de SAP avec Hoerbiger intègre le diagnostic des soupapes dans son réseau d'actifs, signalant comment les services de données pourraient éclipser les revenus matériels sur un cycle de vie de 15 ans. L'intensité concurrentielle du marché des compresseurs en Asie Pacifique est prête à s'accentuer à mesure que les écosystèmes logiciels et les gaz spéciaux redéfinissent la différenciation.
Leaders de l'industrie des compresseurs en Asie Pacifique
Atlas Copco AB
Ingersoll Rand Inc.
Mitsubishi Heavy Industries Ltd
Siemens AG
Hitachi Industrial Equipment Systems Co Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les projets de transition énergétique et d'infrastructures gazières créent des opportunités à court terme pour les compresseurs haute pression, à gaz spéciaux et à ensembles conçus sur mesure, ainsi que pour les contrats de service après-vente. En 2026, Burckhardt Compression a obtenu des commandes pour des terminaux GNL en Thaïlande et à Taïwan, incluant des unités de compresseurs Laby pour les services de gaz d'évaporation, tandis qu'Everllence a fourni des skids de compresseurs de type barrel RB pour un projet de captage et de stockage du carbone en Thaïlande sur le site d'Arthit exploité par PTTEP. Ces achats liés à des projets tendent à favoriser les fournisseurs capables de fournir une documentation de conformité, de soutenir la mise en service sur site et de garantir une fiabilité en service continu.
Des opportunités apparaissent également dans les expansions de réseaux et la modernisation de sites existants, où l'achat de compresseurs est explicitement intégré dans les dépenses d'investissement approuvées. En Australie, APA Group a fait progresser son projet d'expansion du South West Pipeline dans le Victoria après l'approbation de l'Australian Energy Regulator, l'approvisionnement en unités de compression étant prévu pour fin juillet 2026, soutenant ainsi la demande pour des ensembles de compression de pipelines et de stations, ainsi que pour la maintenance à long cycle. Au Brunei, Hibiscus Petroleum a officiellement lancé son projet de compresseur basse pression à l'usine de traitement terrestre de Lumut, incluant une ligne de compresseurs intégrée opérationnelle, indiquant des efforts de débottlenage et de mise à niveau de l'efficacité sur des actifs de traitement existants. Dans tous ces cas d'usage, les fournisseurs disposant de portefeuilles VSD/sans huile, associés à un service sur le terrain, à la disponibilité de pièces détachées et à la surveillance de l'état, sont bien positionnés pour capter les dépenses de remplacement et de rénovation liées aux mandats d'efficacité énergétique et aux exigences de disponibilité.
Développements récents du secteur
- Juillet 2026 : Ingersoll Rand a annoncé un partenariat stratégique pluriannuel avec Garrett Motion pour développer une technologie de compresseur d'air sans huile de nouvelle génération pour applications industrielles. Cette collaboration vise des cycles de développement plus rapides pour des architectures sans huile à plus haute efficacité, soutenant la compétitivité dans les segments sensibles à la contamination et axés sur l'efficacité énergétique.
- Octobre 2025 : Hitachi Industrial Equipment Systems a lancé sa gamme de compresseurs d'air à spirale sans huile Série G, conçue pour fonctionner à des températures ambiantes allant jusqu'à 45 degrés Celsius. Ce lancement élargit les options sans huile pour les usines et services publics dans les environnements d'exploitation plus chauds de l'Asie-Pacifique, alors que les normes de disponibilité et de qualité de l'air continuent de se durcir.
- Décembre 2024 : Assam Gas Company Ltd a attribué à Asian Energy Services Ltd un contrat de trois ans pour fournir des stations de compression selon un modèle de construction, propriété, exploitation et transfert. Cette attribution témoigne d'un investissement continu dans les infrastructures de transport de gaz et renforce un modèle de déploiement axé sur le service pour les stations de compression packagées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Nous mesurons le marché des compresseurs en Asie-Pacifique comme les revenus générés par la vente de nouveaux compresseurs utilisés dans des applications industrielles et commerciales dans la région, comptabilisés au point de vente et exprimés en USD.
Exclusions du périmètre : nous excluons l'installation, le service après-vente, les pièces détachées, la location, ainsi que les unités de compresseurs usagées ou reconditionnées.
Aperçu de la segmentation
- Par type
- Déplacement positif
- Alternatif
- Vis rotative
- Palette rotative
- Dynamique
- Centrifuge
- Axial
- Déplacement positif
- Par portabilité
- Stationnaire
- Portable
- Par indice de pression
- Bas (jusqu'à 20 bar)
- Moyen (20 à 100 bar)
- Élevé (100 à 300 bar)
- Ultra-élevé (au-dessus de 300 bar)
- Par utilisateur final
- Pétrole et gaz
- Production d'énergie
- Fabrication et industrie
- Produits chimiques et pétrochimiques
- CVC-R et services aux bâtiments
- Automobile et transport
- Alimentation et boissons
- Soins de santé et produits pharmaceutiques
- Par géographie
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des bassins de demande et des signaux d'offre pouvant être vérifiés dans des données publiques. Nous avons examiné des sources telles que les statistiques commerciales d'UN Comtrade, les offices statistiques nationaux des principales économies d'Asie-Pacifique, les indicateurs énergétiques et industriels de l'Agence internationale de l'énergie, ainsi que les séries de production industrielle de la Banque mondiale, afin de comprendre où l'activité consommatrice de compresseurs se développe. Nous avons également utilisé des normes et références techniques accessibles au public, telles que des documents ISO et des revues d'ingénierie à comité de lecture, afin de garder des hypothèses réalistes sur les classes de pression et les applications typiques.
Pour relier les indicateurs d'activité aux revenus, nous avons effectué une triangulation avec les rapports annuels des entreprises, les présentations aux investisseurs et une couverture presse crédible sur les ajouts d'usines, les projets GNL et pétrochimiques, ainsi que les tendances d'automatisation industrielle. Lorsque disponibles, des abonnements payants consolidant les données financières des entreprises, les contrats et appels d'offres, ainsi que les registres commerciaux au niveau des expéditions ont été utilisés pour accélérer les recoupements et réduire les lacunes de données manuelles. Les sources documentaires citées ci-dessus sont uniquement illustratives, et d'autres sources publiques et propriétaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les compresseurs sont spécifiés, tarifés et achetés par les utilisateurs finaux, notamment dans la fabrication, le pétrole et le gaz, l'énergie, la chimie, les services aux bâtiments et le transport. Nous avons échangé avec un ensemble de fabricants, distributeurs, parties prenantes en ingénierie-approvisionnement-construction (EPC) et maintenance, et grands utilisateurs finaux dans les principaux pays d'Asie-Pacifique, afin que les signaux de demande issus de la recherche documentaire puissent être ajustés pour refléter les schémas d'achat réels et les cycles de remplacement. Ces discussions ont également permis de clarifier quels éléments annexes sont couramment regroupés (comme les ensembles de traitement d'air) par rapport à ceux tarifés séparément, affinant ainsi le périmètre final des revenus.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Directeurs généraux (CXOs) : 20 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 21 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Le modèle de marché est construit selon une approche descendante, où les indicateurs d'activité industrielle et d'investissement énergétique sont convertis en bassins de demande de compresseurs par application, puis traduits en revenus à l'aide de fourchettes de prix typiques par technologie et classe de pression. Étant donné la diversité de la région, la construction est réalisée par pays majeurs puis agrégée en totaux pour l'Asie-Pacifique, après quoi des répartitions sont appliquées selon la portabilité, la classe de pression, le type et l'utilisateur final.
Pour garder les totaux ancrés dans la réalité, nous avons corroboré les résultats avec des approximations ascendantes sélectives. Cela comprenait des agrégations au niveau des fournisseurs et des canaux dans les principaux pays, ainsi que des vérifications échantillonnées des prix de vente moyens (ASP) et des volumes pour des cas d'usage courants. Les intrants utilisés dans le modèle comprennent les tendances de production manufacturière, les nouvelles capacités additionnelles dans la chimie et la pétrochimie, l'activité des projets de terminaux GNL et de pipelines, l'intensité de la construction de bâtiments et du CVC-R, ainsi que les cycles de remplacement liés aux heures de fonctionnement et aux pratiques de maintenance. Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par des avis d'experts sur le calendrier des dépenses d'investissement industrielles et la sensibilité aux prix de l'énergie, suivie de vérifications année par année afin que les variations brusques soient examinées avant la finalisation.
Validation des données et cycle de mise à jour
Après le dimensionnement, les résultats sont vérifiés par rapport à des signaux indépendants, notamment les flux commerciaux, les tendances de production industrielle et les pipelines de projets annoncés, et les écarts sont retracés jusqu'aux hypothèses concernant les prix, le mix et l'adoption. Les valeurs aberrantes sont examinées lors de plusieurs passages d'analystes, et lorsque un pays ou un utilisateur final affiche une variation inhabituelle, des appels de suivi sont déclenchés pour confirmer s'il s'agit d'une demande réelle ou d'un artefact de modélisation.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique majeurs, des annonces de capacités importantes ou des mouvements de change marqués. Avant la livraison, nous effectuons un nouvel examen pour confirmer les dernières données macroéconomiques, refaire les calculs clés et veiller à ce que le récit corresponde aux chiffres actualisés.
Comparaison du dimensionnement du marché des compresseurs en Asie-Pacifique de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les compresseurs en Asie-Pacifique ne s'alignent souvent pas car les limites de périmètre sont tracées différemment. La même année peut également être exprimée avec des hypothèses de calendrier de devise ou de prix différentes. Les différences proviennent également de la manière dont les analystes traitent les équipements annexes, de la manière dont ils répartissent la demande portable par rapport à la demande stationnaire, et de la fréquence à laquelle le modèle est actualisé lorsque les conditions de dépenses d'investissement industrielles changent.
Les principaux facteurs d'écart sur ce marché résident dans le fait de savoir si seuls les compresseurs d'air sont comptabilisés ou si les compresseurs de gaz de procédé sont également inclus, et si les revenus incluent des systèmes packagés au-delà du compresseur de base. Certaines estimations s'ancrent également sur une fenêtre de prévision plus longue et appliquent un TCAC uniforme entre les pays, ce qui peut surestimer la croissance à court terme lorsque de grands projets glissent dans le temps. Dans notre construction, les compresseurs sont comptabilisés selon un type défini, une classe de pression et des signaux de demande des utilisateurs finaux dans les principaux pays d'Asie-Pacifique, les ajouts packagés n'étant inclus que lorsqu'ils sont généralement vendus dans le cadre du lot de l'unité de compresseur, un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,23 milliards USD (2026) | |
| Cabinet de conseil régional A | 13,27 milliards USD (2026) | Utilise une limite de revenus plus étroite qui semble sous-estimer les applications haute pression et de procédé, et applique une tarification plus uniforme entre les pays sans suffisamment ajuster les évolutions de mix vers les unités sans huile et VSD. |
| Revue commerciale B | 9,30 milliards USD (2023) | Couvre les compresseurs d'air comme axe principal et s'ancre sur une année antérieure, ce qui réduit la comparabilité lorsque la demande des années ultérieures est portée par les cycles de dépenses d'investissement industrielles et les grands projets énergétiques. |
L'écart observé dans le tableau s'explique principalement par la couverture des produits et le calendrier. Une définition plus large des compresseurs et une année plus récente captent davantage de la demande de la région liée aux procédés et aux projets. En liant le calcul à des indicateurs d'application clairs, à des fourchettes de prix réalistes et à des agrégations au niveau des pays, nous maintenons un total traçable, qui peut être reproduit et testé en fonction de l'évolution des conditions.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des compresseurs en Asie Pacifique en 2026 ?
Le marché s'élevait à 14,23 milliards USD en 2026 et devrait atteindre 19,16 milliards USD d'ici 2031, enregistrant un CAGR de 6,13 % pour la période 2026-2031.
Quel segment se développe le plus rapidement dans la région ?
Les compresseurs basse pression liés à la demande en CVC-R et en chaîne du froid croissent à un CAGR de 8,0 % jusqu'en 2031.
Pourquoi les compresseurs portables gagnent-ils en popularité ?
Les opérateurs d'infrastructures, d'exploitation minière et de parcs de location préfèrent les unités mobiles qui éliminent les dépenses en capital et accélèrent les délais des projets.
Qu'est-ce qui motive l'investissement dans la compression d'hydrogène ?
Les feuilles de route nationales sur l'hydrogène au Japon, en Corée du Sud et en Australie nécessitent des systèmes de plus de 300 bar pour les pipelines de ravitaillement et d'exportation.
Comment les OEM contrent-ils la pression sur les marges due à la volatilité des prix des métaux ?
Les principaux fournisseurs adoptent des conceptions modulaires à faible intensité de matériaux et localisent l'assemblage pour réduire les coûts des intrants et les frais d'expédition.
Quels pays appliquent les règles d'efficacité les plus strictes ?
Singapour, l'Australie, le Japon et la Corée du Sud sont en tête avec des normes minimales de performance et des pénalités d'émissions qui favorisent les mises à niveau VSD.
Dernière mise à jour de la page le:



