
Taille et part du marché des huiles moteur automobiles en Argentine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
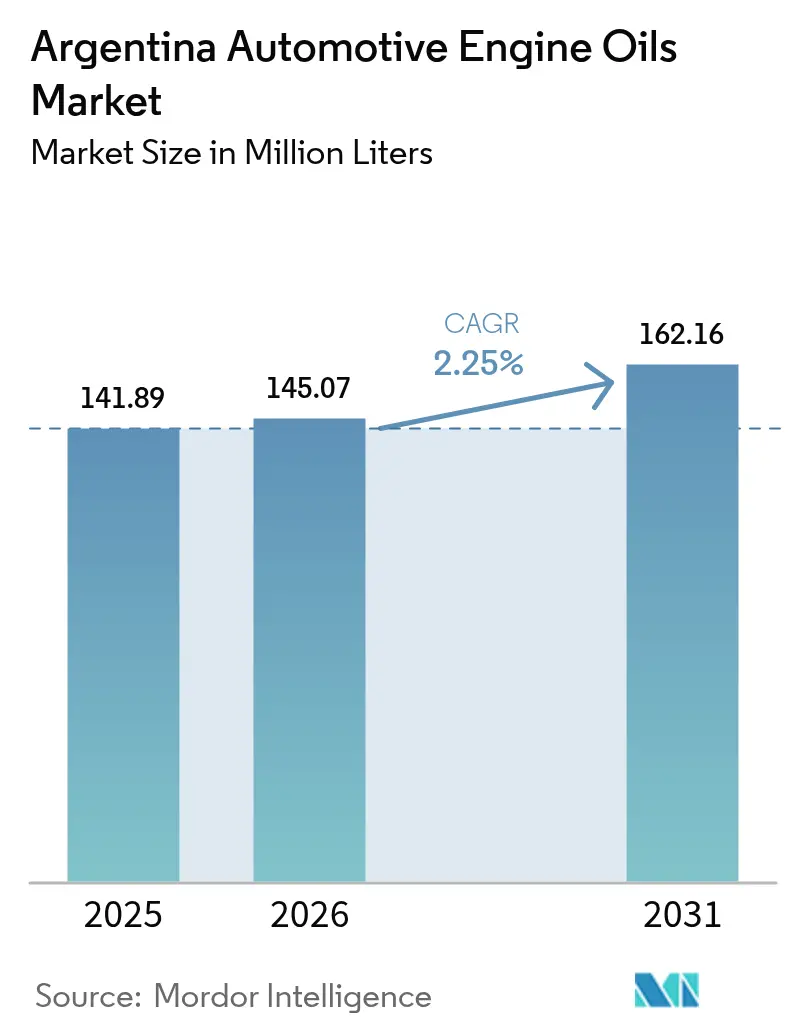
| Taille du marché de l'année de base (2025) | 141.89 Millions de litres |
| Volume du Marché (2026) | 145.07 Millions de litres |
| Volume du Marché (2031) | 162.16 Millions de litres |
| Growth Rate (2026 - 2031) | 2.25 % |
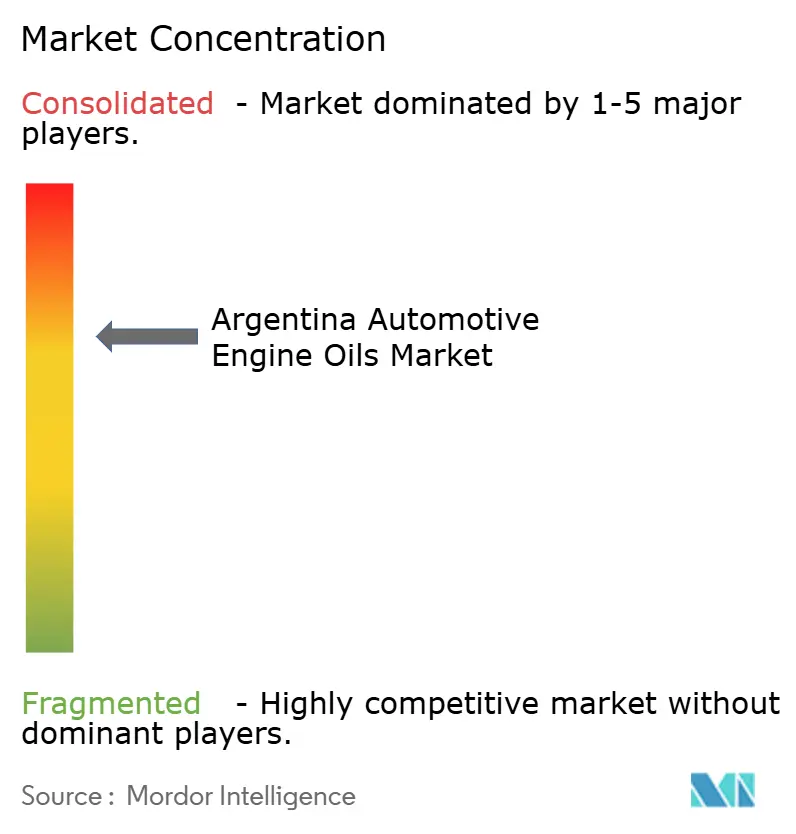
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles moteur automobiles en Argentine par Mordor Intelligence
La taille du marché des huiles moteur automobiles en Argentine était évaluée à 141,89 millions de litres en 2025 et devrait croître de 145,07 millions de litres en 2026 pour atteindre 162,16 millions de litres d'ici 2031, à un TCAC de 2,25 % durant la période de prévision (2026-2031). Cette croissance reflète le rebond post-réforme de la production de véhicules légers, la demande persistante du marché secondaire liée à un parc automobile vieillissant de 15,55 millions d'unités, ainsi que les évolutions progressives vers des synthétiques à faible teneur en cendres, phosphore et soufre (SAPs) conformes au durcissement des normes d'émissions[1]Instituto Nacional de Estadística y Censos, « Indicadores de Producción Industrial », indec.gob.ar. La volatilité persistante du peso, les quotas de compensation des importations et le système de licences DJAI façonnent les stratégies d'approvisionnement, renforçant l'avantage concurrentiel des mélangeurs domestiques intégrés capables de garantir une continuité d'approvisionnement. Parallèlement, une pénétration modeste des véhicules électriques, actuellement limitée à 1 555 unités, maintient la demande de lubrifiants solidement ancrée dans les plateformes à combustion interne. La numérisation des flottes, illustrée par les offres de véhicules connectés de Scania et le système Ruta de YPF, allonge les intervalles de vidange tout en augmentant les exigences en matière de viscosité et de stabilité à l'oxydation, créant des opportunités pour les formulations synthétiques et semi-synthétiques premium.
Principaux enseignements du rapport
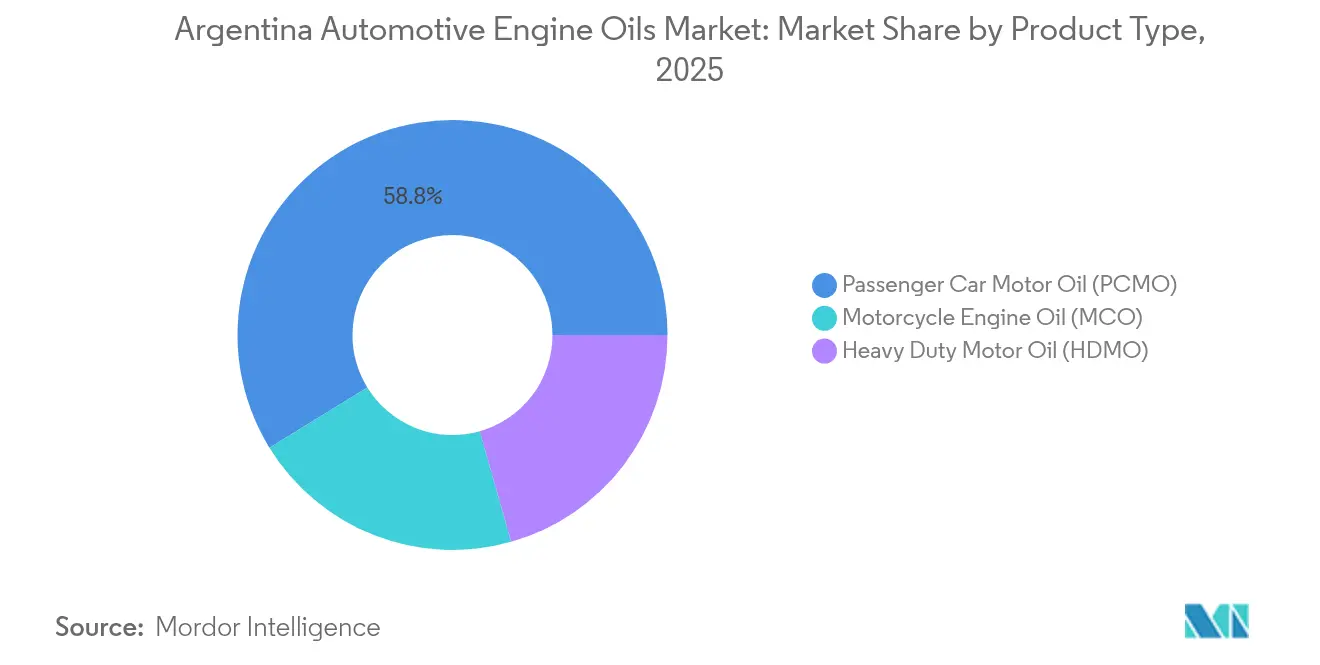
- Par type de produit, l'huile moteur pour voitures particulières (PCMO) détenait 58,78 % de la part du marché des huiles moteur automobiles en Argentine en 2025, tandis que l'huile moteur pour motos devrait connaître la croissance la plus rapide, avec un TCAC de 2,32 % jusqu'en 2031.
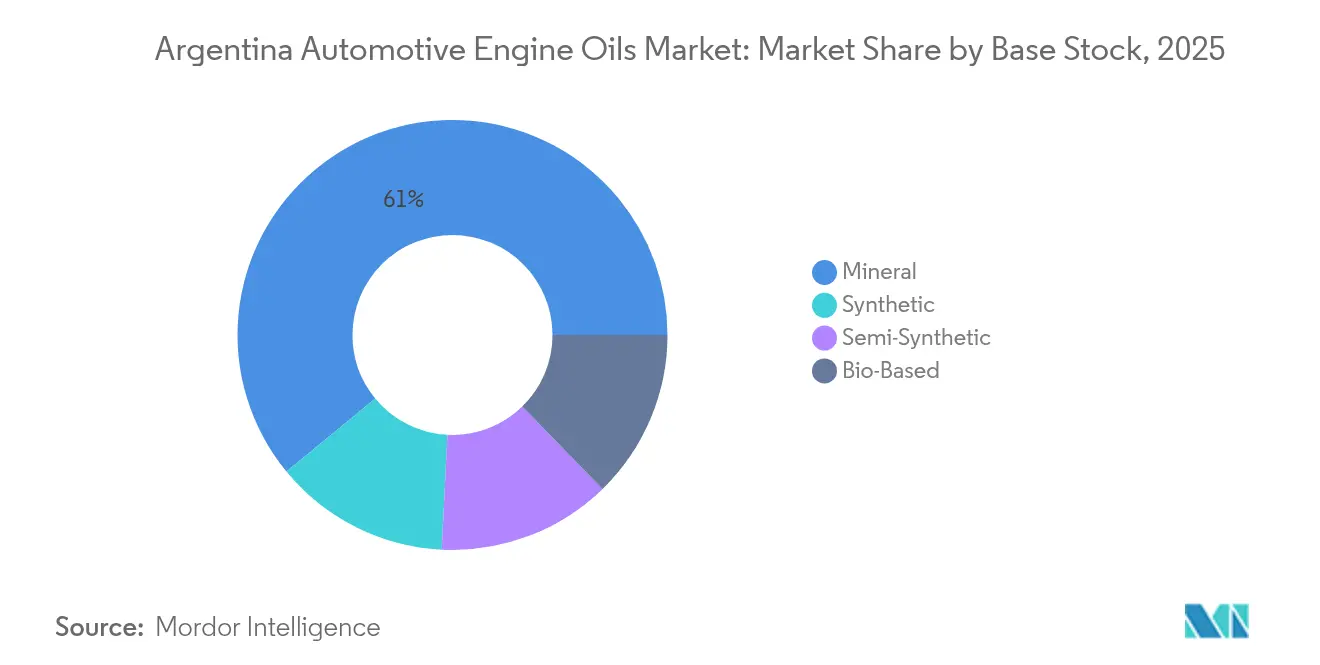
- Par stock de base, les huiles minérales représentaient 60,95 % de la taille du marché des huiles moteur automobiles en Argentine en 2025, tandis que les huiles synthétiques devraient afficher la croissance la plus élevée, avec un TCAC de 2,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des huiles moteur automobiles en Argentine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond rapide de la production de véhicules légers après la réforme des taux de change de 2024 | +0.8% | National, avec concentration dans les corridors automobiles de Buenos Aires et de Córdoba | Court terme (≤ 2 ans) |
| Parc automobile vieillissant (> 13 ans) soutenant la demande sur le marché secondaire | +0.6% | National, avec impact plus marqué dans les provinces de l'intérieur | Long terme (≥ 4 ans) |
| Durcissement des normes sur la teneur en soufre des carburants et sur les émissions, favorisant les synthétiques à faible teneur en SAPs | +0.4% | National, avec adoption précoce dans la zone métropolitaine de Buenos Aires | Moyen terme (2-4 ans) |
| Contrats de remplissage d'usine OEM se localisant pour se conformer aux quotas de compensation des importations | +0.3% | National, concentré dans les pôles de fabrication automobile | Moyen terme (2-4 ans) |
| Numérisation des flottes favorisant les huiles longue durée à kilométrage élevé | +0.2% | National, avec gains précoces dans les corridors commerciaux de Buenos Aires, Rosario et Córdoba | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond rapide de la production de véhicules légers après la réforme des taux de change de 2024
La production automobile a bondi de 23,2 % en glissement annuel en janvier 2025 après que l'Argentine a unifié ses taux de change, rétablissant l'accès des constructeurs aux composants importés et redynamisant les objectifs de production des équipementiers (OEM). La reprise qui en résulte dans la demande de remplissage d'usine injecte de nouveaux volumes sur le marché des huiles moteur automobiles en Argentine, notamment pour les formulations API-SP et ACEA A5/B5 requises par Toyota, Ford et General Motors. Les assembleurs prévoient désormais des gains de production à deux chiffres pour 2025 ; toutefois, ce volume supplémentaire doit coexister avec la domination 15:1 du marché secondaire, sollicitant les capacités de mélange nationales et favorisant des acteurs tels que YPF qui possèdent des actifs en huile de base en amont. Cet épisode illustre comment les changements de politique macroéconomique peuvent réaligner abruptement les schémas de demande de lubrifiants, mettant à l'épreuve des chaînes d'approvisionnement calibrées sur des cycles stables de marché secondaire.
Parc automobile vieillissant soutenant la demande sur le marché secondaire
Avec un âge moyen des véhicules de 14,3 ans et 80 % des unités âgées de plus de 10 ans, le parc argentin ancre une absorption stable de lubrifiants bien au-delà des cycles de vente de voitures neuves. Les centres de services professionnels effectuent 95 % des vidanges d'huile, institutionnalisant la demande récurrente à travers des programmes tels que YPF Boxes, qui regroupent produits et services. Les contrôles techniques annuels obligatoires pour les véhicules de plus de trois ans institutionnalisent davantage la maintenance, garantissant la résilience du marché des huiles moteur automobiles en Argentine même en période de ralentissement économique. Les propriétaires soucieux des coûts privilégient les grades minéraux 15W-40, mais la transition progressive vers les semi-synthétiques dans les régions urbaines signale une lente évolution des préférences en matière de viscosité et de performance.
Durcissement des normes sur la teneur en soufre des carburants et sur les émissions, favorisant les synthétiques à faible teneur en SAPs
La Résolution conjointe 01/2016 a introduit les limites Euro III pour les poids lourds et des réductions de la teneur en soufre du carburant diesel à 30-50 ppm, contraignant les flottes à adopter des huiles à faible teneur en SAPs qui protègent les filtres à particules diesel (DPF) et les systèmes de réduction catalytique sélective (SCR)[2]Secretaría de Energía, « Resolución Conjunta 01/2016 », argentina.gob.ar. L'alignement sur les séquences ACEA E8 et API CK-4 accroît les exigences en matière de stabilité à l'oxydation et de compatibilité avec le biodiesel, particulièrement pertinent dans le cadre de l'obligation de mélange à 5 % de biodiesel en Argentine. La réglementation accélère la demande de synthétiques à base de Groupe II+ et Groupe III malgré leur prime de prix de 40 à 60 %, positionnant les fournisseurs premium en vue de gains de parts sur le marché des huiles moteur automobiles en Argentine.
Contrats de remplissage d'usine OEM se localisant pour se conformer aux quotas de compensation des importations
Les règles de compensation des importations obligent les constructeurs automobiles à faire correspondre chaque dollar américain d'importations avec des exportations, incitant à l'approvisionnement local en lubrifiants de remplissage d'usine. YPF a conclu des accords avec Suzuki, Volkswagen, Ford et Chevrolet en tirant parti de son flux d'huile de base de Groupe I de 244 000 m³/an et de sa capacité de mélange multi-sites. La localisation réduit les délais liés au DJAI, stabilise les calendriers de production et intègre plus profondément les fournisseurs de lubrifiants dans les chaînes de valeur OEM. La stratégie nécessite cependant un investissement soutenu dans les capacités de laboratoire et les technologies d'additifs pour répondre aux spécifications mondiales des OEM, générant ainsi une course aux capacités technologiques parmi les mélangeurs locaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du peso alourdissant les coûts des huiles de base importées | -0.5% | National, avec impact plus marqué sur les mélangeurs dépendants des importations | Court terme (≤ 2 ans) |
| Adoption des véhicules électriques et hybrides dans les flottes de taxis urbains | -0.2% | Zones métropolitaines de Buenos Aires, Rosario et Córdoba | Moyen terme (2-4 ans) |
| Incertitude liée aux licences d'importation de type DJAI | -0.3% | National, affectant tous les participants au marché dépendants des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité du peso alourdissant les coûts des huiles de base importées
Des augmentations mensuelles de 2,2 % des prix des produits raffinés en février 2025 révèlent comment les fluctuations monétaires se répercutent directement sur les coûts des intrants pour les mélangeurs dépendant de stocks de base de Groupe II+ importés et de forfaits d'additifs. Les acteurs indépendants doivent soit absorber les pertes de marge, soit répercuter les coûts, érodant leur compétitivité prix face à YPF et Shell, qui disposent de chaînes d'approvisionnement intégrées ou mondiales. Les besoins élevés en fonds de roulement, les lettres de crédit immobilisant souvent des fonds pendant 180 jours, limitent la capacité d'investissement et ralentissent les lancements de produits premium, freinant marginalement le marché des huiles moteur automobiles en Argentine.
Adoption des véhicules électriques et hybrides dans les flottes de taxis urbains
Buenos Aires a réservé 50 000 créneaux de véhicules électriques et hybrides exempts de droits de douane jusqu'en 2026, ciblant spécifiquement les flottes de taxis et de services de covoiturage. Bien que les véhicules électriques ne comptaient que 1 555 unités en 2024, le kilométrage annuel élevé des opérations de taxi amplifie le déplacement de lubrifiants par véhicule, constituant une menace ciblée pour la demande future. Les infrastructures de recharge limitées et les contraintes du réseau électrique confinent le phénomène aux zones métropolitaines, atténuant son impact national mais créant des poches de perte de volume dans un marché par ailleurs protégé par une flotte à combustion vieillissante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'huile moteur pour voitures particulières (PCMO) domine grâce à la démographie du parc automobile
L'huile moteur pour voitures particulières (PCMO) représentait 58,78 % de la taille du marché des huiles moteur automobiles en Argentine en 2025, reflétant un parc de voitures particulières de 11,2 millions d'unités qui dépasse largement les véhicules commerciaux et les deux-roues. La demande croissante des OEM pour des synthétiques API SP et ACEA A5/B5 pousse les consommateurs urbains vers les grades semi-synthétiques 5W-30, bien que les huiles minérales 15W-40 restent prédominantes dans les provinces de l'intérieur en raison de la sensibilité aux prix.
Le segment PCMO est également le principal terrain de compétition entre les marques, YPF, Shell et TotalEnergies se disputant des parts grâce à des programmes de fidélité et des services groupés. Le marketing mise sur des garanties d'intervalles de vidange et des arguments d'économie de carburant validés par la co-labellisation OEM. Les applications de réservation numérique pour les centres YPF Boxes et Shell Helix rendent les transactions de vidange traçables, permettant des promotions basées sur les données qui renforcent la fidélisation sur le marché des huiles moteur automobiles en Argentine.
L'huile moteur pour motos (MCO) connaît la croissance la plus rapide, avec un TCAC de 2,32 %, portée par la hausse des immatriculations de deux-roues dans les zones urbaines à fort encombrement et l'essor des services de livraison du dernier kilomètre. Les moteurs refroidis par air et les systèmes d'embrayage humide nécessitent des huiles conformes à la norme JASO-MA2, ouvrant une fenêtre de valeur pour les grades semi-synthétiques 10W-40. Les assembleurs nationaux tels que Bajaj et Honda stimulent les volumes de remplissage d'usine et recommandent des huiles de marque dans leurs ateliers agréés, renforçant ainsi la demande sur le marché secondaire.


Par stock de base : les huiles minérales maintiennent leur domination portée par les coûts
Les formulations minérales ont conservé 60,95 % de la part du marché des huiles moteur automobiles en Argentine en 2025, assurées par la production captive de Groupe I de YPF et sa chaîne d'approvisionnement compétitive en termes de coûts. Le produit continue de dominer les segments ruraux et les consommateurs soucieux de la valeur, où le prix prime sur les considérations d'intervalle de vidange ou d'émissions. Le groupement de marchandises avec les achats de carburant dans les stations YPF et Shell ancre davantage les grades minéraux dans les circuits grand public.
Les synthétiques représentent cependant la frontière de croissance, affichant un TCAC projeté de 2,55 % à mesure que les mandats Euro III pour les poids lourds, les objectifs de vidanges prolongées et les spécifications OEM convergent. La dépendance aux importations pour les huiles de base de Groupe III introduit une volatilité liée aux fluctuations monétaires ; toutefois, les partenariats entre TotalEnergies et Quimiguay sur des stocks re-raffinés pourraient contribuer à atténuer les obstacles de coût au fil du temps. Les semi-synthétiques comblent l'écart en mélangeant du Groupe I national avec des coupes de Groupe II+ importées pour équilibrer performance et accessibilité financière, et sont de plus en plus commercialisées comme produits de « transition » pour les flottes se mettant aux normes ACEA E8 ou API CK-4.
Analyse géographique
La zone métropolitaine de Buenos Aires commande une part majeure du marché des huiles moteur automobiles en Argentine, nourrie par une forte densité de véhicules et la proximité des usines d'assemblage OEM telles que l'usine Toyota de Zárate et l'usine Ford de Pacheco. Un pouvoir d'achat élevé et une application plus stricte des normes d'émissions favorisent une adoption rapide des synthétiques à faible teneur en SAPs, permettant des stratégies de tarification premium.
Les corridors de Córdoba et Rosario constituent la ceinture de demande secondaire, portant ensemble la part urbaine combinée à près de 69,70 %. Ces provinces accueillent des clusters de production pour Renault, Volkswagen et Fiat, générant des volumes stables de remplissage d'usine OEM et facilitant l'approvisionnement en lubrifiants via des nœuds logistiques établis. Les réseaux de centres de services sont étendus, permettant à des marques comme Shell et TotalEnergies de tester des programmes de vidange liés à la télématique qui incitent à la montée en gamme vers des huiles haute performance.
Les provinces de l'intérieur affichent des dynamiques divergentes. Les régions agricoles de Santa Fe et d'Entre Ríos alignent les cycles de lubrifiants sur les saisons de plantation et de récolte, entraînant un pic de demande en huiles minérales lourdes 15W-40 pour les tracteurs et les moissonneuses-batteuses. Les climats patagoniens, avec des amplitudes thermiques de -15 °C à 40 °C, stimulent une demande de niche pour des synthétiques intégraux capables de protéger les démarrages à froid. La distribution vers ces zones reculées récompense les entreprises dotées de solides réseaux de revendeurs, renforçant le poids stratégique de la gestion des canaux sur le marché des huiles moteur automobiles en Argentine.
Paysage réglementaire
L'Argentine réglemente les carburants et lubrifiants par l'intermédiaire de la Secretaría de Energía, y compris les obligations d'enregistrement pour les entreprises impliquées dans la production, le mélange ou la commercialisation de lubrifiants, graisses et additifs, dans le cadre du régime national des hydrocarbures et des registres associés (Registro de Empresas Petroleras). Cet environnement d'enregistrement et de contrôle affecte l'éligibilité opérationnelle des mélangeurs et importateurs nationaux fournissant des huiles moteur automobiles.
Sur le plan de la conformité technique, l'IRAM (Instituto Argentino de Normalización y Certificación) agit en tant qu'organisme officiel de normalisation, et les normes relatives aux lubrifiants (par exemple, IRAM 6581:2022) appuient la standardisation des pratiques de qualité et d'essai. L'Organismo Argentino de Acreditación (OAA) accrédite les organismes de certification et les laboratoires d'essai. En pratique, l'acceptation des produits repose généralement sur l'harmonisation des exigences nationales avec des méthodes d'essai utilisées à l'international, telles que l'ASTM, ainsi que sur le respect des spécifications des constructeurs (OEM) pour les séquences d'huiles moteur modernes.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les huiles de base et les packs d'additifs. L'Argentine dispose d'une production nationale de bases paraffiniques, mais reste structurellement dépendante des importations pour les huiles de base synthétiques de qualité supérieure et les additifs. Cette dépendance aux importations, associée aux frictions administratives à l'importation décrites dans le contexte du rapport, accroît l'importance de la planification des stocks et tend à favoriser les acteurs disposant d'un approvisionnement intégré ou d'un fort pouvoir d'achat mondial. Le mélange et la finition sur le territoire national sont assurés par des opérateurs tels que YPF (avec une disponibilité captive de bases du Groupe I dans le contexte du rapport), Pan American Energy (mélange et distribution de lubrifiants à Campana au service de l'activité Castrol), TotalEnergies (une usine de lubrifiants et graisses de 50 000 tonnes/an à La Tablada, certifiée ISO 14001, ISO 9001 et IATF 16949), et FUCHS Argentina (production et R&D à El Talar, Buenos Aires).
En aval, la distribution repose sur les réseaux de stations-service, les centres de services professionnels et les canaux OEM ou de remplissage en usine, centrés autour des corridors automobiles de Buenos Aires, Cordoba et Rosario, puis se prolongeant via des revendeurs vers les provinces de l'intérieur. L'activité concurrentielle récente montre comment les acteurs ajoutent des points de présence ou des partenariats pour atteindre les centres de demande : Vibra Energia a annoncé des projets d'entrée en Argentine avec Lubrax via un bureau local et un réseau de distribution (avec une intention à plus long terme de production locale déclarée), et Andes SA a activé des plans d'investissement liés à son usine de Rosario et à un partenaire de distribution à Neuquen pour mieux servir la demande liée aux opérations associées à Vaca Muerta. Les évolutions réglementaires et de politique industrielle affectent également l'économie de l'approvisionnement, le décret 49/2025 ayant ajusté les calculs de la Valeur Ajoutée Locale (LAV) pour l'industrie automobile et renforcé les incitations à la localisation dans l'ensemble de l'écosystème de l'approvisionnement automobile qui consomme des huiles moteur via les canaux OEM et de rechange.
Paysage concurrentiel
Le marché des huiles moteur automobiles en Argentine est concentré. YPF tire parti de son intégration verticale, acheminant les huiles de base de Groupe I de La Plata vers plus de 380 sites de service YPF, un modèle qui assure à la fois la domination de l'approvisionnement et du point de vente. Shell contre-attaque en s'appuyant sur la R&D mondiale et a récemment décroché un contrat de remplissage d'usine annuel de 12 millions de dollars américains avec Toyota, ancrant son positionnement Helix Ultra. Les lignes de fracture concurrentielles s'étendent donc au-delà du prix ou de l'image de marque pour englober la profondeur technologique, la résilience de la chaîne d'approvisionnement et l'alignement ESG — des axes clés façonnant la future conquête de parts sur le marché argentin des huiles moteur automobiles.
Acteurs leaders du secteur des huiles moteur automobiles en Argentine
TotalEnergies
YPF
BP p.l.c.
Shell plc
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité réside dans la premiumisation liée aux spécifications modernes et à la sévérité d'utilisation, en particulier dans les flottes à kilométrage élevé et les cycles de service intensif liés à la logistique pétrolière et gazière. Dans le contexte du rapport, l'évolution de la gamme de produits YPF vers des usages premium et poids lourds spécialisés (par exemple, les offres de la marque EXTRAVIDA positionnées pour des opérations exigeantes) constitue un signal observable de commercialisation autour des exigences d'huiles moteur haute performance. Parallèlement, la demande du marché de rechange soutenue par la pénétration des centres de services professionnels crée des opportunités de montée en gamme vers des grades synthétiques et semi-synthétiques.
Il existe également une marge de manœuvre pour développer l'approvisionnement localisé et les services facilitant la conformité. L'accord de janvier 2025 entre YPF et Chevron Products Company, positionnant YPF comme distributeur exclusif des huiles de base NEXBASE en Argentine, indique comment la sécurisation de flux d'huiles de base de meilleure qualité peut contribuer à élargir le mix d'huiles moteur synthétiques adressable malgré l'exposition aux importations. Des organismes sectoriels tels que la Camara Argentina de Lubricantes (CAL) et l'Asociacion Argentina de Tribologia (AAT) constituent des points de coordination pour les meilleures pratiques et le renforcement des compétences techniques, ce qui favorise la différenciation par la validation des produits, les services d'analyse d'huiles usagées et les programmes destinés aux ateliers. Du côté de la demande, les rapports de l'ADEFA et la concentration de la production OEM dans les corridors clés maintiennent la pertinence des partenariats de remplissage en usine et de premier remplissage, comme l'illustre l'accord pluriannuel de premier remplissage entre YPF et Grupo Corven couvrant les motocyclettes et certaines marques de véhicules commerciaux, reliant plus étroitement le choix des lubrifiants aux plateformes de véhicules et aux circuits de service agréés.
Développements récents du secteur
- Avril 2026 : l'Argentine a déclaré une consommation de lubrifiants d'environ 18 500 mètres cubes (16 400 tonnes), prolongeant une croissance de la demande sur quatre mois consécutifs. Cette tendance a accru l'attention portée à la préparation de l'approvisionnement et à la gestion du fonds de roulement pour les mélangeurs et distributeurs, en particulier pour les grades d'huiles moteur à spécifications élevées dépendant d'huiles de base et de packs d'additifs importés.
- Novembre 2025 : YPF a lancé ELAION AURO, une ligne d'huiles moteur premium 100 % synthétiques positionnée autour de son message Constant Evolution Technology (TEC). Ce lancement a renforcé les efforts de premiumisation dans le segment PCMO et accru la pression concurrentielle sur les marques internationales qui se différencient par des homologations OEM et la performance des intervalles de vidange.
- Novembre 2024 : YPF a signé un accord de trois ans avec Grupo Corven pour fournir les lubrifiants YPF ROD (moto) et EXTRAVIDA (poids lourd) en premier remplissage pour les marques de véhicules liées à Corven, à compter de 2025. Cet accord a renforcé l'entraînement lié aux OEM vers le marché de rechange via les réseaux d'ateliers agréés et a élargi la position intégrée de YPF dans les deux-roues et certaines applications commerciales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché est défini comme les huiles moteur automobiles vendues et utilisées en Argentine pour la lubrification des moteurs à combustion interne des véhicules routiers, exprimées en volume (litres) sur la période d'étude.
Exclusions du périmètre : sont exclus les lubrifiants automobiles autres que les huiles moteur, tels que les fluides de transmission, les huiles pour engrenages, les liquides de frein, les graisses et les liquides de refroidissement.
Aperçu de la segmentation
- Par type de produit
- Huile moteur pour voitures particulières (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Huile moteur pour poids lourds (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Huile moteur pour motos (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Huile moteur pour voitures particulières (PCMO)
- Par stock de base
- Minérale
- Synthétique
- Semi-synthétique
- Biosourcée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par construire l'environnement de la demande à l'aide de jeux de données publics et vérifiables montrant le nombre de véhicules en circulation dans le pays et leur intensité d'utilisation. Des sources telles que les publications statistiques nationales argentines, les statistiques douanières et commerciales, les rapports sur l'énergie et les carburants, ainsi que les séries d'immatriculation de véhicules nous aident à cadrer le parc en circulation et ses schémas probables de consommation d'huile.
Nous intégrons ensuite des éléments de preuve complémentaires issus des recommandations des constructeurs (OEM) et des normes techniques relatives aux lubrifiants, de la littérature scientifique évaluée par des pairs sur la lubrification et la tribologie, ainsi que des publications d'associations traitant des intervalles de vidange, de la migration vers les viscosités et des tendances des huiles de base. Les documents d'entreprise, les présentations aux investisseurs et la presse spécialisée réputée sont également examinés afin de comprendre le mélange local, la dépendance aux importations et les évolutions des circuits de distribution. Lorsqu'elles sont disponibles, des données sur abonnement axées sur les enregistrements d'importation/exportation au niveau des expéditions, ainsi que d'autres axées sur les données financières et l'actualité des entreprises, sont utilisées pour valider les tendances directionnelles. Ces sources sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour collecter, recouper et clarifier les données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été menés auprès d'un panel de commercialisateurs de lubrifiants, mélangeurs, distributeurs, ateliers et parties prenantes de la maintenance de flottes afin de tester la robustesse des hypothèses secondaires et de combler les lacunes que les données publiques ne couvrent pas bien. Ces entretiens ont permis de clarifier les intervalles de vidange types selon le type de véhicule, la perception des clients quant à l'évolution entre huiles minérales et synthétiques, ainsi que l'influence des prix et de la disponibilité sur le comportement d'achat dans les principaux centres de demande argentins.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 16 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement est principalement construit par une évaluation descendante (top-down) du bassin de demande, où le parc de véhicules et l'usage annuel sont traduits en consommation d'huile moteur, puis ajustés selon le comportement d'entretien en Argentine. Le modèle repose sur des données pouvant être expliquées et vérifiées, notamment la répartition du parc de véhicules en circulation entre voitures particulières, véhicules commerciaux et motocyclettes, le kilométrage annuel moyen, les plages typiques de capacité de carter, les intervalles de vidange (qui peuvent s'allonger avec de meilleures huiles), et l'évolution du mix entre huiles minérales, semi-synthétiques et synthétiques.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de volumes de fournisseurs et distributeurs, et en confrontant les litres par véhicule implicites aux retours des ateliers et des flottes. Là où la visibilité directe est plus faible, comme pour les circuits informels et la demande des ateliers ruraux, les lacunes sont traitées via des facteurs de pénétration prudents validés par les entretiens. Les prévisions utilisent une analyse de scénarios s'appuyant sur des données primaires relatives aux moteurs macroéconomiques, à l'orientation des ventes de véhicules neufs, à la dynamique du vieillissement du parc et aux évolutions attendues des pratiques d'entretien, appliquées année par année aux variables de la demande.
Validation des données et cycle de mise à jour
Nous effectuons des contrôles croisés comparant les résultats du modèle à des signaux indépendants, tels que les volumes d'importation d'huiles de base et de lubrifiants finis, les évolutions du parc de véhicules et les changements observables dans l'adoption des synthétiques évoqués par les acteurs du secteur. Lorsqu'une variation semble inhabituelle, les hypothèses sont réexaminées et les répondants concernés sont recontactés afin de déterminer s'il s'agit d'un véritable changement de marché ou d'un effet de calendrier ou de reporting.
Avant validation finale, le dossier fait l'objet de plusieurs cycles de révision par les analystes afin d'assurer la cohérence des calculs, des unités et de la logique de conversion tout au long de la série chronologique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs susceptibles d'affecter la demande, l'offre ou les prix se produisent. Juste avant la livraison, un contrôle actualisé est effectué afin que les clients reçoivent la vision la plus récente, alignée sur les informations en vigueur.
Comparaison du dimensionnement du marché argentin des huiles moteur automobiles selon Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés concernant les huiles moteur automobiles en Argentine peuvent différer d'une source à l'autre, car chacune fait des choix différents quant à l'unité de mesure, aux circuits comptabilisés et à la manière dont la consommation est reconstituée à partir de l'usage des véhicules. En pratique, des écarts apparaissent également lorsqu'une étude s'appuie davantage sur les prix catalogue, tandis qu'une autre s'appuie davantage sur le comportement des ateliers et les réalités des intervalles de vidange.
Le tableau montre un écart net, et dans le modèle de Mordor Intelligence, le marché est dimensionné en volume (litres), la consommation étant construite à partir du parc en circulation, des intervalles de service et du mix de types de produits, plutôt que par conversion à partir de la valeur en utilisant des prix supposés. Un autre écart courant tient au fait que certains chiffres intègrent les huiles moteur dans un ensemble plus large de lubrifiants automobiles, ou incluent des usages industriels ou hors route adjacents non liés aux cycles d'entretien des véhicules routiers.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 141,89 M USD (2025) | |
| Association sectorielle A | 155,40 M USD (2025) | Souvent rapporté comme un total plus large de consommation de lubrifiants, puis filtré à l'aide de parts fixes, ce qui peut surestimer les huiles moteur lorsque les fluides de transmission et hydrauliques évoluent différemment. |
| Revue sectorielle B | 128,60 M USD (2025) | Généralement dérivé de la visibilité de l'offre tirée par les importations et d'un suivi partiel des circuits formels, ce qui peut omettre les volumes mélangés localement et les circuits de rechange plus modestes qui contribuent néanmoins au total des litres vendus. |
Globalement, les différences tiennent à ce qui est comptabilisé et à la manière dont c'est reconstitué, en particulier concernant le choix de l'unité, la couverture des circuits, et la façon dont les intervalles de vidange et le mix synthétique sont traités dans le temps. En maintenant le modèle ancré sur les variables d'usage des véhicules puis en le validant par des contrôles des circuits, le dimensionnement reste facile à suivre et à reproduire dès lors que de nouvelles données sur les flottes ou le commerce deviennent disponibles.


Questions clés abordées dans le rapport
Quel est le volume actuel du marché des huiles moteur automobiles en Argentine ?
Le marché totalise 145,07 millions de litres en 2026 et devrait atteindre 162,16 millions de litres d'ici 2031.
À quelle vitesse la demande devrait-elle croître ?
Le volume devrait progresser à un TCAC de 2,25 % sur la période 2026-2031.
Quel type de produit domine la consommation ?
L'huile moteur pour voitures particulières (PCMO) est en tête avec une part de 58,78 % du volume de 2025.
Pourquoi les synthétiques gagnent-ils du terrain ?
Le durcissement des normes d'émissions Euro III et les objectifs d'intervalles de vidange prolongés poussent les flottes et les OEM vers des huiles synthétiques à faible teneur en SAPs.
Comment les quotas de compensation des importations influencent-ils l'approvisionnement en lubrifiants ?
Ils incitent les constructeurs automobiles à s'approvisionner localement en huiles de remplissage d'usine, favorisant les mélangeurs nationaux comme YPF qui répondent aux exigences techniques et de contenu.
Dernière mise à jour de la page le:



