
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
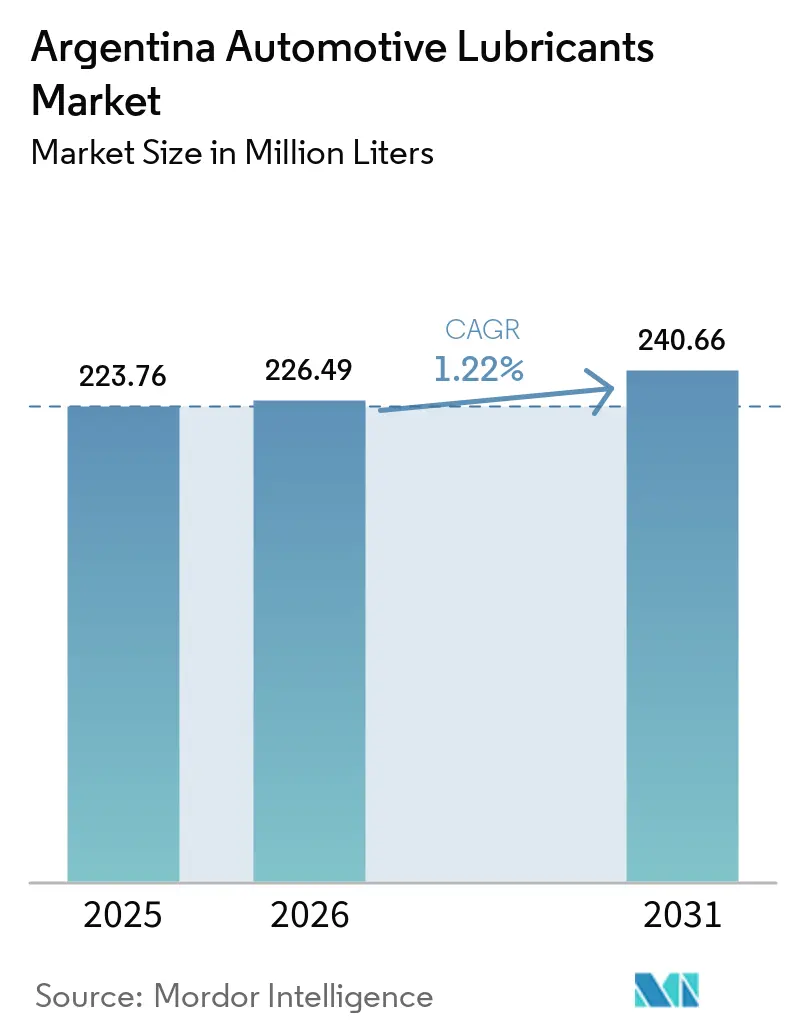
| Taille du marché de l'année de base (2025) | 223.76 Millions de litres |
| Volume du Marché (2026) | 226.49 Millions de litres |
| Volume du Marché (2031) | 240.66 Millions de litres |
| Taux de croissance (2026 - 2031) | 1.22 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique du Sud
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Asie
- Brésil
- Bulgarie
- Canada
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- France
- Inde
- Indonésie
- Iran
- Italie
- Japon
- Malaisie
- Maroc
- Mexique
- Moyen-Orient
- Nigeria
- Norvège
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Russie
- Singapour
- Thaïlande
- Turquie
- Vietnam
Analyse du marché des lubrifiants automobiles en Argentine par Mordor Intelligence
La taille du marché des lubrifiants automobiles en Argentine est estimée à 226,49 millions de litres en 2026, en progression par rapport à la valeur de 2025 de 223,76 millions de litres, avec des projections pour 2031 indiquant 240,66 millions de litres, soit une croissance à un CAGR de 1,22 % sur la période 2026-2031. Le marché des lubrifiants automobiles en Argentine continue de se développer, même si les intervalles de vidange prolongés, la volatilité des devises et l'adoption précoce des véhicules électriques tempèrent la croissance volumétrique. Les grades synthétiques homologués par les constructeurs (OEM) qui offrent des gains en termes d'économie de carburant affichent des marges plus élevées, tandis que l'essor des importations de véhicules d'occasion, la reprise de la production automobile nationale et un parc de véhicules commerciaux plus important au service des opérations pétrolières de schiste de Vaca Muerta offrent des opportunités stables. La part du marché indépendant de l'après-vente renforce la sensibilité aux prix, mais les producteurs locaux tirent parti des incitations au contenu national pour commercialiser des produits premium à faible viscosité. Parallèlement, la consolidation en cours parmi les actifs en aval positionne les entreprises intégrées pour optimiser les chaînes d'approvisionnement et élargir leur portée de distribution.
Principaux enseignements du rapport
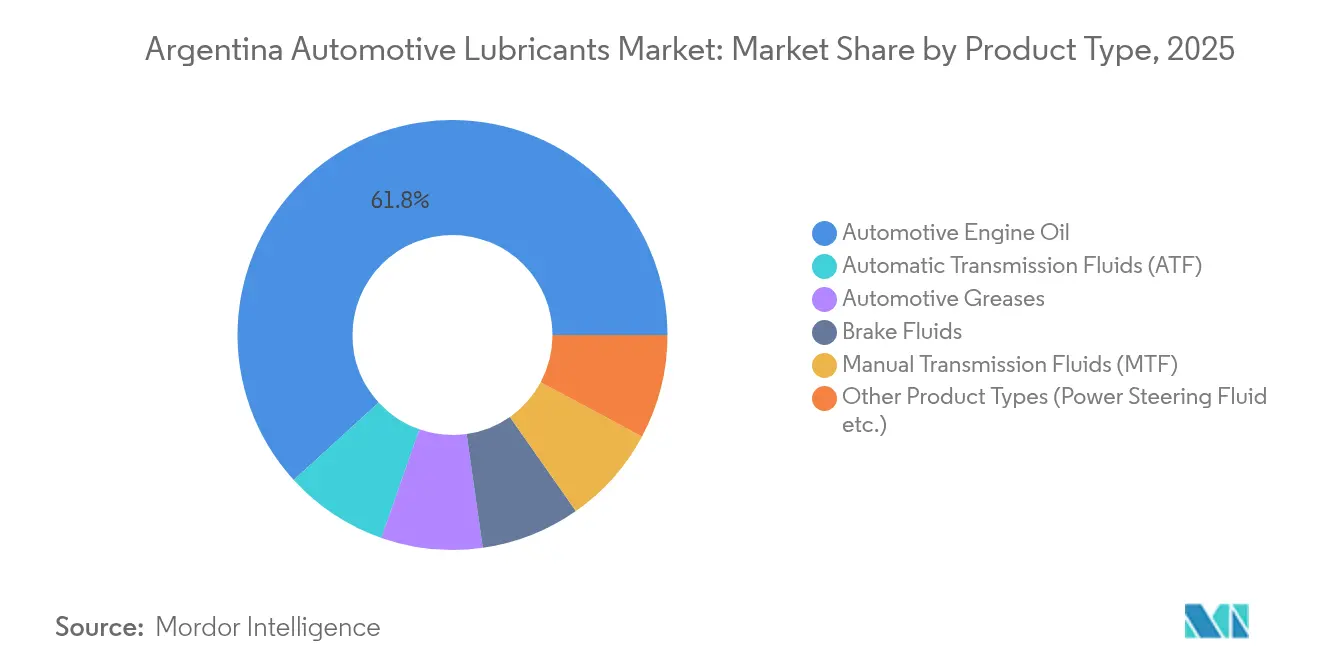
- Par type de produit, les huiles moteur automobiles ont représenté 61,78 % des parts de revenus du marché des lubrifiants automobiles en Argentine en 2025. Les fluides de transmission automatique ont enregistré le CAGR prévisionnel le plus rapide, à 1,9 % jusqu'en 2031.
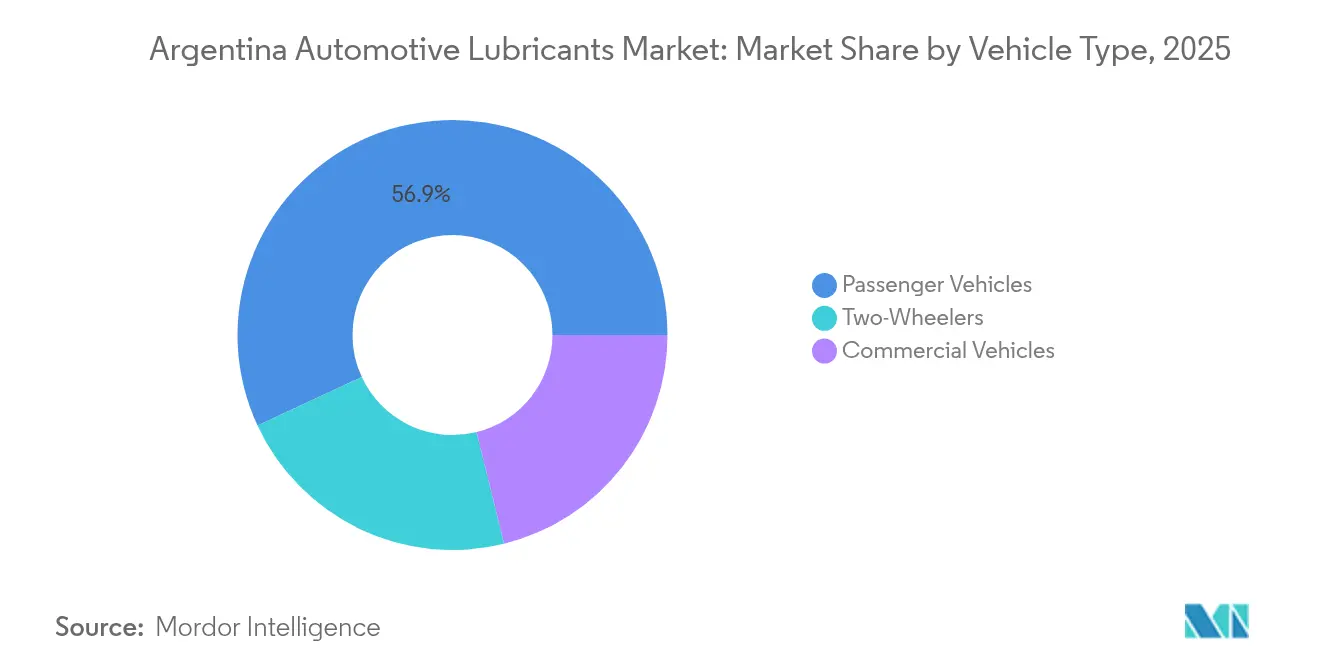
- Par type de véhicule, les voitures de tourisme ont détenu 56,92 % des parts du marché des lubrifiants automobiles en Argentine en 2025, tandis que les deux-roues ont affiché le CAGR prévisionnel le plus élevé, à 1,69 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des lubrifiants automobiles en Argentine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition accélérée vers les lubrifiants à faible viscosité et économiques en carburant | +0.30% | Nationale, avec adoption précoce dans la zone métropolitaine de Buenos Aires | Moyen terme (2 à 4 ans) |
| Regain des importations de véhicules d'occasion stimulant la demande de remplissage de service | +0.20% | Nationale, concentrée dans les régions frontalières et les grands centres urbains | Court terme (≤ 2 ans) |
| Contrats de remplissage usine des OEM liés aux règles de contenu local | +0.20% | Nationale, avec des pôles de fabrication à Córdoba et Buenos Aires | Long terme (≥ 4 ans) |
| Pénétration croissante des mélanges synthétiques dans le segment des motocycles | +0.10% | Nationale, avec une adoption plus élevée dans les zones urbaines à forte densité de motocycles | Moyen terme (2 à 4 ans) |
| Expansion de la flotte logistique de forage de Vaca Muerta (véhicules commerciaux diesel) | +0.10% | Province de Neuquén et région de Patagonie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition accélérée vers les lubrifiants à faible viscosité et économiques en carburant
La transition de l'Argentine vers les grades 0W-XX et 5W-XX s'intensifie à mesure que les constructeurs automobiles (OEM), menés par les marques japonaises et européennes, allongent les intervalles d'entretien recommandés à 10 000–12 000 km[1]. Le fournisseur national YPF répond avec des formulations à base de technologie TEC qui répondent aux spécifications ACEA et API les plus récentes, illustrant comment les règles de contenu national stimulent l'innovation locale. Comme les transmissions automatiques représentent environ 35 % des immatriculations de véhicules neufs, la demande en fluides de transmission automatique (ATF) à faible viscosité spécialisés augmente, incitant les usines de mélange à accroître leur capacité synthétique. Bien que les intervalles de vidange plus longs réduisent la fréquence de remplissage, les prix plus élevés des synthétiques premium augmentent le revenu par litre, compensant partiellement l'érosion volumétrique. À moyen terme, le marché des lubrifiants automobiles en Argentine bénéficie d'une meilleure différenciation des marques fondée sur des critères de performance.
Regain des importations de véhicules d'occasion stimulant la demande de remplissage de service
L'assouplissement des règles d'importation et les fenêtres de paiement libellées en dollars ont déclenché une vague de véhicules d'occasion qui nécessitent des changements immédiats d'huile, de filtre et de liquide de refroidissement pour s'adapter à la qualité locale du carburant. L'âge moyen du parc automobile étant désormais de 12 ans, les centres de service dans les provinces frontalières et les pôles métropolitains constatent des volumes plus élevés de moteurs à kilométrage élevé qui favorisent les stocks de base plus épais et les packages d'additifs ciblant le contrôle de l'usure. Les détaillants indépendants mettent en avant des offres minérales et semi-synthétiques multi-grades qui équilibrent prix et protection, captant les conducteurs soucieux de leur budget touchés par une inflation persistante. Des distributeurs tels que LAC ont segmenté leur réseau à quatre zones pour assurer une disponibilité des produits en temps opportun dans le Santiago del Estero, Tucumán et Entre Ríos, soulignant la complexité logistique de la satisfaction d'une demande dispersée. À mesure que les volumes d'importation se stabilisent, le marché des lubrifiants automobiles en Argentine absorbe une consommation de remplissage de service incrémentale malgré une croissance plus lente des ventes de véhicules neufs.
Contrats de remplissage usine des OEM liés aux règles de contenu local
La loi argentine sur le contenu local impose une valeur ajoutée nationale progressivement plus élevée dans l'assemblage des voitures de tourisme, ce qui incite les constructeurs automobiles (OEM) à s'approvisionner en lubrifiants auprès d'usines nationales. TotalEnergies Argentine fournit environ un tiers des remplissages usine via des contrats avec Peugeot-Citroën, Hino et plusieurs marques de motocycles. YPF tire parti de sa capacité de 244 000 m³ par an d'huile de base pour regrouper les matières premières et les lubrifiants finis, réduisant le risque d'approvisionnement des OEM. Les constructeurs automobiles récompensent cette intégration en accordant des accords pluriannuels qui garantissent des volumes de prise en charge et une R&D conjointe. Les garanties de longue durée — la garantie « Toyota 10 » de Toyota s'étend à 200 000 km — ancrent la demande après-vente, mais formalisent également les intervalles de vidange prolongés, obligeant les fournisseurs à concevoir des fluides plus performants qui maintiennent la résistance des additifs sur un plus grand nombre de kilomètres.
Pénétration croissante des mélanges synthétiques dans le segment des motocycles
Les immatriculations de deux-roues progressent à mesure que les navetteurs recherchent des transports économes en carburant face à la hausse des prix de l'essence, poussant les ventes de lubrifiants pour motocycles au-delà de la croissance globale du marché. La gamme RÖD de YPF, lancée en août 2025, couvre les moteurs 2-temps et 4-temps avec des grades de viscosité adaptés aux vastes zones climatiques de l'Argentine. Les conducteurs urbains se tournent vers les semi-synthétiques qui modèrent les coûts tout en offrant une stabilité thermique dans les embouteillages, tandis que les passionnés de longue distance adoptent les synthétiques intégraux pour des intervalles de tourisme prolongés. Les exemptions réglementaires qui ont permis à près de 27 600 motocycles dépourvus de systèmes de freinage combiné d'accéder au marché 2025 soutiennent l'expansion du parc. Ensemble, ces facteurs créent un segment de revenus stable même lorsque les volumes de lubrifiants pour voitures de tourisme plafonnent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix liée aux devises nuisant à l'intention de montée en gamme des consommateurs | -0.40% | Nationale, avec un impact plus fort dans les régions à faibles revenus | Court terme (≤ 2 ans) |
| Intervalles de vidange prolongés imposés par les conditions de garantie des OEM | -0.20% | Nationale, concentrée dans les segments de véhicules plus récents | Long terme (≥ 4 ans) |
| Adoption croissante des véhicules électriques dans le parc de voitures de tourisme urbaines | -0.10% | Buenos Aires, Córdoba et les grandes zones métropolitaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix liée aux devises nuisant à l'intention de montée en gamme des consommateurs
La dévaluation du peso multipliée par une inflation à trois chiffres tout au long de 2024 a comprimé le revenu disponible et a poussé plus de la moitié de la population sous le seuil de pauvreté. Les conducteurs ont réduit leur kilométrage de 10 %, retardant les vidanges et privilégiant les produits minéraux par rapport aux synthétiques plus coûteux. Les usines de mélange qui importent de l'huile de base en dollars américains (USD) font face à des coûts d'intrants instables, alternant souvent entre les stocks du Groupe I et du Groupe II pour protéger leurs marges. Bien que l'inflation soit retombée en dessous de 3 % mensuel à la mi-2025, les consommateurs restent sensibles aux prix, ralentissant l'adoption des produits premium. Tant que le pouvoir d'achat est inférieur à la croissance des salaires, le marché des lubrifiants automobiles en Argentine subit une tendance déflationniste vers des stratégies de rétention de volumes.
Intervalles de vidange prolongés imposés par les conditions de garantie des OEM
Les constructeurs automobiles allongent les calendriers d'entretien pour réduire les coûts de possession et s'aligner sur des technologies de moteurs plus propres. Les dossiers de service numérique de BMW et la garantie décennale de Toyota stipulent tous deux des lubrifiants de niveau supérieur capables de résister à des vidanges tous les 10 000 km[2]. Chaque prolongation supprime au moins une visite en atelier sur un cycle de possession type, réduisant la demande globale de lubrifiants même si le revenu par litre augmente. Les concessionnaires captent l'activité restante approuvée par les constructeurs, réduisant la part du marché de l'après-vente pour les garages indépendants qui dépendent habituellement de vidanges plus fréquentes. À long terme, le marché des lubrifiants automobiles en Argentine doit déplacer l'accent des volumes de remplissage vers des services à valeur ajoutée tels que l'analyse d'huile en champ et la maintenance prédictive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : Prédominance des huiles moteur avec potentiel de croissance des fluides de transmission automatique (ATF)
L'huile moteur a généré 61,78 % du volume de 2025, soulignant son rôle central sur le marché des lubrifiants en Argentine. Le segment bénéficie d'un parc de véhicules légers de 11 millions d'unités — dont l'âge moyen atteint désormais 12 ans — qui dépend de vidanges régulières pour maîtriser l'usure. Les gammes de produits Elaion et Extravida de YPF couvrent les huiles minérales monograde jusqu'aux synthétiques totales 0W-16, assurant une présence en rayon sur l'ensemble des circuits de distribution. Le multigrade conventionnel 15W-40 continue de servir les vieux pickups diesel qui empruntent les routes difficiles de Patagonie, tandis que les grades à faible viscosité 5W-30 gagnent des parts de marché auprès des moteurs à essence turbocompressés plus récents. À la hausse, les fluides pour transmissions automatiques progressent à un CAGR de 1,9 %, reflétant une multiplication par huit du taux de pénétration des boîtes automatiques au cours de la dernière décennie. Les formulateurs de lubrifiants ont introduit des fluides ATF synthétiques multi-véhicules qui simplifient la gestion des stocks pour les ateliers, notamment dans les villes de province où les baies de service traitent des flottes mixtes. Les huiles pour transmissions manuelles et boîtes de vitesses restent pertinentes pour le parc argentin à boîte manuelle encore très répandu, mais la courbe de croissance s'oriente vers les systèmes automatiques à mesure que la congestion urbaine pousse les consommateurs à préférer la conduite sans embrayage.
Les graisses, les liquides de frein et les fluides de direction assistée spéciaux constituent la longue traîne du marché. La généralisation des freins à disque sur les citadines d'entrée de gamme soutient le remplacement des liquides de frein DOT-4 à intervalles de deux ans, tandis que les graisses à base de lithium complexe assurent la lubrification des moyeux et des châssis des poids lourds desservant les chantiers de Vaca Muerta. À mesure que les constructeurs migrent vers des systèmes de direction assistée électrique, la demande de fluide de direction hydraulique se stabilise, mais reste soutenue dans les fourgonnettes utilitaires légères. L'évolution du mix produit reflète ainsi la démographie divergente du parc automobile argentin : les véhicules vieillissants nécessitant un entretien à base d'huiles minérales et semi-synthétiques coexistent avec des plateformes modernes exigeant des synthétiques premium. Les incitations à l'intégration de contenu local encouragent en outre les formulateurs argentins à incorporer des packages d'additifs dans leurs usines de mélange nationales, renforçant la résilience face aux fluctuations des devises étrangères et resserrant le contrôle de la chaîne d'approvisionnement du marché des lubrifiants automobiles en Argentine.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de véhicule : Prédominance des voitures de tourisme et dynamisme des deux-roues
Les voitures de tourisme ont absorbé 56,92 % de la demande de 2025 grâce à leur poids numérique dans les immatriculations et à leurs habitudes d'entretien régulières qui favorisent des capacités de carter de 4 à 6 litres. Les garages indépendants captent la majorité de ces vidanges, alignant leurs offres de produits sur les budgets des ménages. Cette dynamique explique pourquoi le semi-synthétique 10W-40 reste omniprésent même si les constructeurs automobiles préconisent le synthétique intégral 5W-30 pour les moteurs turbo de dernière génération. Les véhicules commerciaux représentent environ un tiers des volumes et sont essentiels au mix de grades lourds des lubrifiants. Les camions diesel qui font la navette entre les équipements de forage de schiste de Neuquén nécessitent des mélanges à indice TBN élevé pour lutter contre les défis de suie et de dilution par le carburant, tandis que les bus urbains utilisent des formulations à faible teneur en cendres compatibles avec les systèmes de réduction catalytique sélective. La production de véhicules lourds a augmenté au cours des quatre premiers mois de 2025, les opérateurs logistiques ayant agrandi leurs flottes pour répondre aux exportations énergétiques et à la hausse du commerce intra-Mercosur.
Les deux-roues, bien que troisièmes en termes de litres absolus, affichent le CAGR le plus rapide à 1,69 % jusqu'en 2031. L'accessibilité financière, la maniabilité dans les embouteillages et la faible consommation de carburant renforcent leur attrait, notamment à Córdoba et dans le Grand Buenos Aires. Les besoins en lubrifiants de ce segment varient du SAE 40 minéral pour les cyclomoteurs 2-temps aux synthétiques intégraux 0W-20 de pointe pour les modèles 4-temps de performance. La souplesse réglementaire qui a permis à des dizaines de milliers d'unités sans ABS d'accéder aux routes en 2025 a élargi involontairement le parc installé et donc la consommation du marché de l'après-vente. Les distributeurs de lubrifiants proposent des conditionnements de petite taille — bouteilles de 1 litre à 1,2 litre — pour ce segment de clients, regroupant souvent des sachets d'additifs carburant offerts pour encourager la fidélité à la marque. Par conséquent, à mesure que les tendances de mobilité urbaine se croisent avec l'austérité économique, le marché des lubrifiants automobiles en Argentine s'assure un vecteur de croissance durable pour les deux-roues, même lorsque les volumes des voitures de tourisme plafonnent et que les prolongations des intervalles de vidange s'imposent.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La province de Buenos Aires ancre la majorité du marché des lubrifiants automobiles en Argentine, combinant le parc de véhicules le plus dense du pays, son plus grand complexe portuaire et plusieurs usines de mélange. La raffinerie La Plata de YPF intègre la production d'huile de base du Groupe I avec le mélange d'huiles lubrifiantes, permettant un approvisionnement rentable vers plus de 380 centres de service YPF Boxes répartis dans le réseau métropolitain. La proximité des terminaux de Dock Sud et de Zárate facilite en outre les importations d'additifs et les exportations de lubrifiants finis vers l'Uruguay et le Paraguay voisins. Les constructeurs automobiles du couloir Pilar-Escobar s'assurent des livraisons en flux tendu de lubrifiants de remplissage usine, renforçant le rôle stratégique de la province dans les chaînes d'approvisionnement des OEM.
La province de Neuquén affiche une croissance régionale notable en tant que débouché, propulsée par le développement du schiste de Vaca Muerta. Les exportations de brut ont atteint 1,801 milliard USD au premier semestre 2025, amplifiant la demande d'huiles moteur diesel, de fluides hydrauliques et de graisses utilisées dans l'entretien des équipements de forage. Le hub de distribution YPF Directo Añelo maintient des stocks adaptés de lubrifiants CI-4+ et CK-4 ainsi qu'une capacité de laboratoire de terrain pour l'analyse des huiles usagées. Les prestataires de services opérant 24h/24 et 7j/7 dans des conditions extrêmes de poussière et de température s'appuient sur des synthétiques longue durée pour réduire les temps d'arrêt, ce qui accroît la consommation de lubrifiants par camion. La résilience de l'approvisionnement en Patagonie bénéficie également de l'amélioration de la logistique via la Route nationale 22, raccourcissant les délais d'approvisionnement depuis les usines de mélange de Luján de Cuyo.
Córdoba maintient sa pertinence historique grâce à l'assemblage automobile et à une agriculture de soja et de maïs étendue. Les accords OEM avec les producteurs de lubrifiants stipulent souvent une livraison à double canal — remplissage usine et réseau de concessionnaires — créant un débit constant pour les centres de distribution de pièces de la province. Les parcs d'agro-machinerie consomment des huiles hydrauliques-transmissions monograde SAE 30 pendant les saisons de plantation et de récolte, produisant des pics saisonniers prévisibles. Pendant ce temps, les provinces frontalières du nord telles que Formosa et Misiones captent une nouvelle demande liée aux véhicules d'occasion importés acheminés via le Paraguay. Les schémas de demande dispersés obligent les distributeurs à maintenir un transport multimodal mixte — camion-citerne routier, conteneur ISO et wagon de chemin de fer — soulignant la diversité géographique qui caractérise le marché des lubrifiants automobiles en Argentine.
Analyse de la chaîne de valeur
La création de valeur des lubrifiants automobiles en Argentine commence par l'approvisionnement en huiles de base et additifs, suivi du mélange, du conditionnement et de la distribution par canaux. YPF ancre la chaîne amont-aval grâce à une production nationale d'huile de base et à un vaste réseau de services de marque, tandis que les distributeurs multinationaux et les mélangeurs locaux combinent approvisionnement national et huiles de base et additifs importés pour gérer l'exposition au taux de change. La capacité de mélange et de production de graisses autour de Buenos Aires soutient l'approvisionnement du plus grand parc automobile, y compris les réseaux OEM et concessionnaires qui exigent des grades homologués.
Dans le segment aval, le marché de l'après-vente indépendant (ateliers, points de vidange rapide, détaillants et distributeurs) génère la majorité des volumes de remplissage de service et maintient une pression sur les prix, tandis que les contrats de remplissage d'origine OEM et d'après-vente des concessionnaires soutiennent l'adoption des synthétiques premium grâce au contrôle des spécifications. Les plateformes logistiques régionales autour de Neuquén desservant les flottes liées à Vaca Muerta façonnent les niveaux de service pour les segments de demande liés aux véhicules lourds et hors route, faisant du positionnement des dépôts et de la fiabilité de la distribution en gros un levier concurrentiel. Les acteurs intégrés et les partenaires disposant d'une production locale et de larges réseaux de distribution permettent des délais plus courts, une disponibilité plus large des références et la capacité à fournir des mélanges de lubrifiants pour véhicules particuliers et véhicules commerciaux.
Paysage concurrentiel
Concentration du Marché
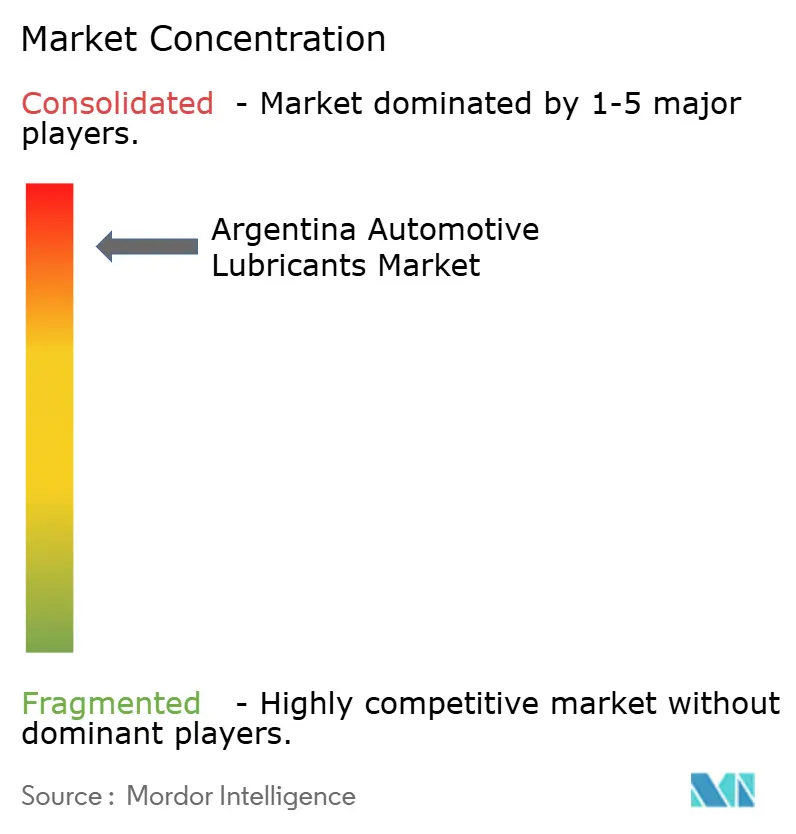
Le marché des lubrifiants automobiles en Argentine présente une forte concentration, YPF, verticalement intégrée, restant le leader incontesté. Sa capacité de 244 000 m³ par an d'huile de base, ses huit usines de mélange et son réseau de services de marque sous-tendent des avantages en termes de coûts et une portée nationale. L'acquisition par la société de Mobil Argentina pour 327 millions USD en février 2025 a sécurisé des superficies supplémentaires en amont et éliminé un concurrent redoutable. YPF a depuis rationalisé les références (SKU) se chevauchant et canalisé les stocks de base premium dans sa gamme Elaion renforcée par la technologie TEC pour protéger les marges dans les supermarchés et les canaux de commerce électronique.
TotalEnergies Argentine occupe une position significative mais se différencie par des alliances avec les OEM. En fournissant environ 30 % des remplissages usine domestiques, le major français dispose d'un avantage technique : chaque cycle d'homologation transfère de nouveaux savoir-faire de formulation dans ses gammes de l'après-vente Quartz et Hi-Perf. La société teste également des capteurs de terrain qui surveillent l'oxydation de l'huile dans les flottes de covoiturage, en associant des analyses à des achats d'huile en vrac pour s'assurer des contrats d'atelier à long terme. Parallèlement, l'acquisition par Raízen des actifs en aval de Shell ajoute 665 stations-service et une usine de mélange à Luján, mais la coentreprise brésilienne a signalé son intention de se désengager, créant une incertitude que les concurrents cherchent à exploiter.
Les challengers régionaux s'appuient sur des fusions et acquisitions (M&A) pour gagner en envergure. Le réseau Puma Energy de Trafigura mobilise 400 sites et une usine de lubrifiants à Avellaneda récemment agrandie, dédiée aux dérivés du Groupe II. Les exportations d'huile de base brésiliennes de Vibra ciblent les mélangeurs argentins de petite et moyenne taille, injectant des alternatives concurrentielles en matières premières. Les barrières à l'entrée restent néanmoins élevées ; les mandats de contenu local, les frais d'homologation technique et les contraintes d'espace en rayon dans le commerce de détail protègent collectivement les acteurs établis. Dans ce contexte, la concurrence se concentre de plus en plus sur les modèles de service — analyse des huiles usagées, optimisation des intervalles de vidange et fourgons de vidange rapide mobiles — qui approfondissent les relations avec les clients au-delà de la fourniture de produits de base.
Leaders du secteur des lubrifiants automobiles en Argentine
-
BP PLC (Castrol)
-
ExxonMobil Corporation
-
Shell Plc
-
TotalEnergies
-
YPF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La standardisation de l'après-vente via les réseaux d'importateurs et de concessionnaires constitue un espace blanc concret pour les huiles moteur premium et les ATF, en particulier lorsque les programmes de maintenance alignés sur les OEM orientent les consommateurs vers des synthétiques basse viscosité homologués. En 2026, TotalEnergies a élargi cette voie de mise sur le marché en signant un accord avec Grupo Antelo pour fournir les lubrifiants Quartz dans les concessions desservant des marques importées (GWM, Mitsubishi, Changan et JMEV), renforçant la conformité aux spécifications au point de service. Une voie parallèle se développe dans les environnements d'exploitation commerciaux et à forte sévérité, où des partenariats liés à des cycles de service exigeants font entrer en service des formulations plus performantes.
La résilience de la chaîne d'approvisionnement constitue également un axe d'action, les mélangeurs et distributeurs cherchant à réduire la dépendance aux importations et à améliorer la disponibilité dans les provinces dispersées. Les rapports sectoriels du début 2026 indiquaient une part plus élevée d'huiles de base nationales dans l'approvisionnement total par rapport à la fin 2025, ce qui soutient un approvisionnement plus stable pour les usines de mélange locales. Du côté de la demande, la volatilité et les évolutions du mix maintiennent la gestion des stocks, la stratégie de taille de conditionnement et la tarification par canal au cœur de l'exécution, tandis que la hausse de la demande mensuelle de lubrifiants rapportée en 2026 montre à quelle vitesse la consommation de remplissage de service peut réagir lorsque l'activité et la préparation de la distribution s'améliorent dans des corridors tels que Buenos Aires et Neuquén.
Développements récents du secteur
- Juin 2026 : YPF et Prestige Auto (distributeur Mercedes-Benz en Argentine) ont annoncé une collaboration pour utiliser les lubrifiants YPF ELAION AURO dans les services après-vente, avec un accent sur les environnements d'exploitation exigeants tels que Vaca Muerta. Ce partenariat renforce la position de YPF dans les canaux de remplissage de service premium où les pratiques de maintenance alignées sur les OEM influencent le choix des lubrifiants et le respect des intervalles de vidange.
- Juillet 2025 : Chevron Products Company s'est associée à YPF, désignant YPF comme distributeur exclusif des huiles de base NEXBASE en Argentine. L'accord soutient une disponibilité accrue d'huiles de base de meilleure qualité pour le mélange local et peut améliorer la continuité de l'approvisionnement pour les formulations synthétiques et basse viscosité utilisées dans les véhicules particuliers modernes et les flottes de véhicules lourds.
- Janvier 2025 : YPF a acquis Mobil Argentina auprès d'ExxonMobil et QatarEnergy pour 327 millions USD, obtenant une participation de 54 % dans la concession Sierra Chata à Vaca Muerta. L'opération a renforcé l'intégration verticale et l'empreinte logistique de YPF autour d'un centre de demande majeur pour les lubrifiants de véhicules lourds, tout en remodelant la dynamique concurrentielle par la consolidation du portefeuille.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les lubrifiants automobiles vendus et consommés en Argentine pour les véhicules en circulation, y compris les fluides et les graisses utilisés pour la lubrification du moteur, de la transmission, du freinage et des besoins connexes en lubrification pour les véhicules particuliers, les véhicules commerciaux et les deux-roues.
Exclusions du périmètre : les lubrifiants industriels non utilisés dans les véhicules, ainsi que les huiles de process et les lubrifiants marins ou aéronautiques, sont exclus du dimensionnement de ce marché.
Aperçu de la Segmentation
- Par type de produit
- Huiles moteur automobiles
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Fluides de transmission manuelle (MTF)
- Fluides de transmission automatique (ATF)
- Liquides de frein
- Graisses automobiles
- Autres types de produits (fluide de direction assistée, etc.)
- Huiles moteur automobiles
- Par type de véhicule
- Véhicules de tourisme
- Véhicules commerciaux
- Deux-roues
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la construction de la base de demande pour l'Argentine en suivant le parc de véhicules et les nouvelles immatriculations, puis en les reliant aux intervalles de service typiques et aux volumes de vidange par type de véhicule. Les sources publiques utilisées à cet effet comprennent notamment les statistiques gouvernementales argentines et les données douanières, les agences nationales des transports et de la sécurité routière, l'AFAC pour les indicateurs de production et de ventes automobiles, ainsi que des sources internationales telles que l'OICA et UN Comtrade pour la vérification croisée des volumes de production de véhicules et des flux commerciaux de pièces.
Pour définir le mix de lubrifiants et valider les hypothèses, nous examinons également les normes techniques publiées et les exigences en matière d'émissions qui influencent les évolutions de viscosité et de formulation, ainsi que les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse fiable sur les opérations de mélange, de distribution et de tarification. En parallèle, nous utilisons des abonnements payants pour les données financières des entreprises et les actualités, ainsi qu'une base de données d'expéditions à l'import et à l'export au niveau des envois pour vérifier la cohérence des flux de lubrifiants et d'additifs liés au commerce lorsque les étiquettes le permettent. Les sources listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve le modèle documentaire dans les domaines où les données publiques sont insuffisantes, notamment en ce qui concerne le comportement d'achat des ateliers, les différences d'intervalles de vidange selon l'intensité d'utilisation des flottes, et la façon dont les variations de prix influencent les arbitrages entre grades minéraux et synthétiques. Nous avons échangé avec des formulateurs et des commerciaux de lubrifiants, des distributeurs, des réseaux d'ateliers, des équipes de maintenance de flottes et des experts des circuits automobiles dans les principaux centres de demande afin de confirmer la construction finale des volumes et des valeurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 49 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est principalement construit selon une approche descendante de reconstruction de la demande basée sur le parc et les services, dans laquelle la population de véhicules en Argentine est traduite en consommation de lubrifiants à travers les capacités des carters d'huile, les intervalles de vidange et la répartition entre usages particuliers, commerciaux et deux-roues. Une fois ce volume de demande constitué, il est valorisé à l'aide d'une grille de prix de vente moyen reflétant le mix produit (huile moteur par rapport aux fluides de transmission, liquides de frein et graisses) et la part des grades minéraux, semi-synthétiques et synthétiques.
Nous corroborons ensuite les totaux par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de volumes fournisseurs par circuit et l'application des modèles de prix de vente moyen par taille de conditionnement observés sur le marché, avant de figer le chiffre final. Les variables qui influencent significativement le modèle comprennent les immatriculations de véhicules et la direction de la mise à la casse, le kilométrage annuel moyen des flottes par rapport aux propriétaires privés, la cadence de service en atelier, le taux d'adoption des synthétiques (souvent lié aux véhicules récents et au comportement sous garantie), et l'intensité des importations de lubrifiants finis et d'additifs. Lorsqu'une variable n'est pas disponible de manière cohérente, les lacunes sont traitées par une hypothèse de substitution courte et documentée, qui est ensuite retestée lors des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance puisse être liée à quelques facteurs pratiques, notamment les évolutions attendues du parc de véhicules actifs, les conditions macroéconomiques qui influencent les kilomètres parcourus, et les hypothèses de progression des prix en monnaie locale avant conversion en USD. Les scénarios sont examinés avec les acteurs du marché afin que la vision prospective reste réaliste et ne repose pas sur un cas excessivement optimiste.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par plusieurs séries de vérifications qui comparent les résultats du modèle à des signaux indépendants, notamment l'évolution du parc de véhicules, les mouvements commerciaux de lubrifiants, et la vérification que la consommation implicite par véhicule reste dans une plage de service raisonnable. Si une valeur aberrante apparaît, nous réexaminons les hypothèses des variables, revérifions les conversions d'unités, puis recontactons certains interlocuteurs lorsque l'écart ne peut être expliqué à partir des sources documentaires.
Avant validation finale, un autre analyste examine l'ensemble de la chaîne des hypothèses aux résultats afin que l'arithmétique, les unités et la logique soient cohérentes entre les types de produits et les catégories de véhicules. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des variations soudaines de devises, des modifications fiscales ou des changements importants dans la production et les importations de véhicules. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la version la plus récente du modèle et du commentaire.
Comparaison de la Taille du Marché des Lubrifiants Automobiles en Argentine selon Mordor Intelligence avec d'Autres Estimations Publiées
Il est courant de constater des tailles de marché différentes pour les lubrifiants automobiles en Argentine, car les éditeurs ne comptabilisent pas toujours le même ensemble de produits, la même base de prix ni la même méthode de conversion des prix locaux en USD. Certaines études s'appuient également fortement sur une seule année d'indicateurs de ventes sans les relier pleinement au parc de véhicules en circulation et au comportement de service.
L'écart principal provient du mélange entre valeur et volume sans indiquer clairement le mix de tailles de conditionnement et de grades, là où Mordor Intelligence convertit le volume de base 2025 de 223,76 millions de litres en valeur uniquement après application du mix par type de produit et d'une grille de prix de vente moyen spécifique à l'Argentine, vérifiée croisément avec les retours des ateliers et des distributeurs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2025) | |
| Cabinet de Conseil Régional A | 0,92 milliard USD (2024) | Utilise une approche axée uniquement sur les revenus qui semble appliquer une tarification régionale large et un mix synthétique plus élevé, et ne montre pas comment les intervalles de vidange et l'intensité d'utilisation des flottes ont été traduits en demande annuelle de lubrifiants. |
| Cabinet de Conseil Mondial B | 0,47 milliard USD (2026) | Ancre la valeur sur une année prospective et inclut une couverture plus large des circuits et des utilisateurs finaux, avec une transparence limitée sur la façon dont les cas d'usage non automobiles ont été filtrés et sur la gestion du calendrier de conversion des devises. |
Sur les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme automobile, l'année retenue pour la tarification, et la façon dont le mix de grades est traduit en prix de vente moyen. Notre approche maintient les étapes traçables de l'activité des véhicules aux litres puis à la valeur, ce qui contribue à stabiliser le chiffre final même lorsque les niveaux de prix évoluent rapidement.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des lubrifiants automobiles en Argentine en 2026 ?
Le marché totalise 226,49 millions de litres en 2026 et devrait atteindre 240,66 millions de litres d'ici 2031, affichant un CAGR de 1,22 %.
Quelle est la plus grande catégorie de produits dans les lubrifiants argentins ?
Les huiles moteur dominent avec 61,78 % du volume de 2025, tandis que les fluides de transmission automatique constituent le sous-segment à la croissance la plus rapide.
Quelle région affiche la croissance de la demande la plus rapide ?
La province de Neuquén mène la croissance en raison de l'activité pétrolière de schiste de Vaca Muerta qui stimule la consommation de lubrifiants diesel lourds.
Comment la volatilité des devises affecte-t-elle les ventes de lubrifiants ?
La dévaluation et l'inflation ont poussé les consommateurs vers des grades minéraux moins coûteux, modérant l'adoption des produits premium à court terme.
Quel impact les garanties OEM prolongées ont-elles sur les volumes de lubrifiants ?
Des intervalles de vidange plus longs réduisent la fréquence annuelle des vidanges, déplaçant l'attention du marché des volumes de remplissage vers des synthétiques longue durée à marges plus élevées.