
Taille et part du marché de l'automatisation des déploiements applicatifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.42 Milliards de dollars |
| Taille du Marché (2031) | 14.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
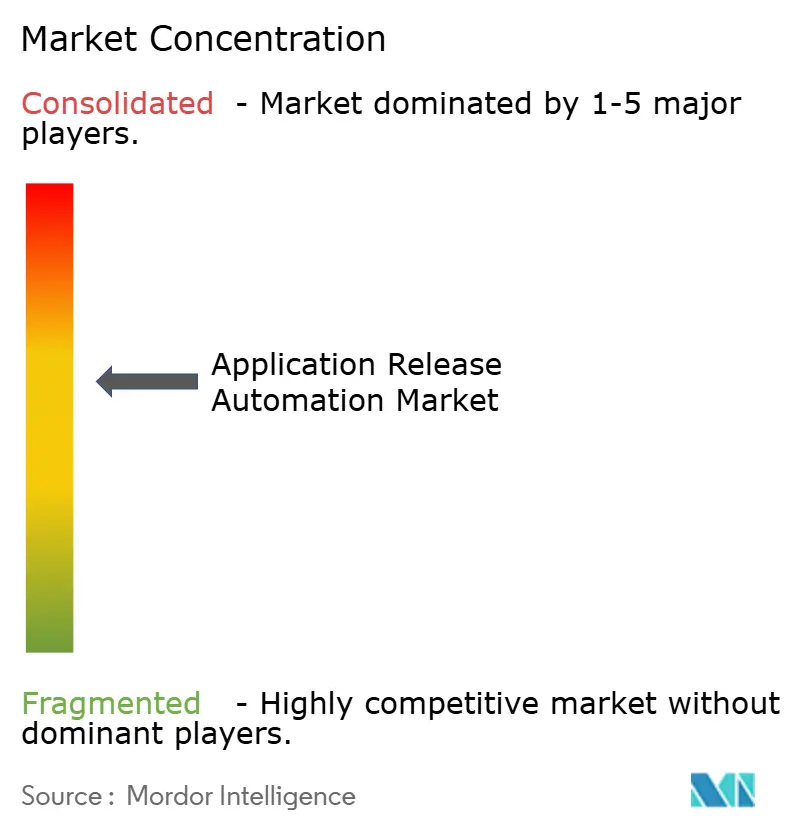
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
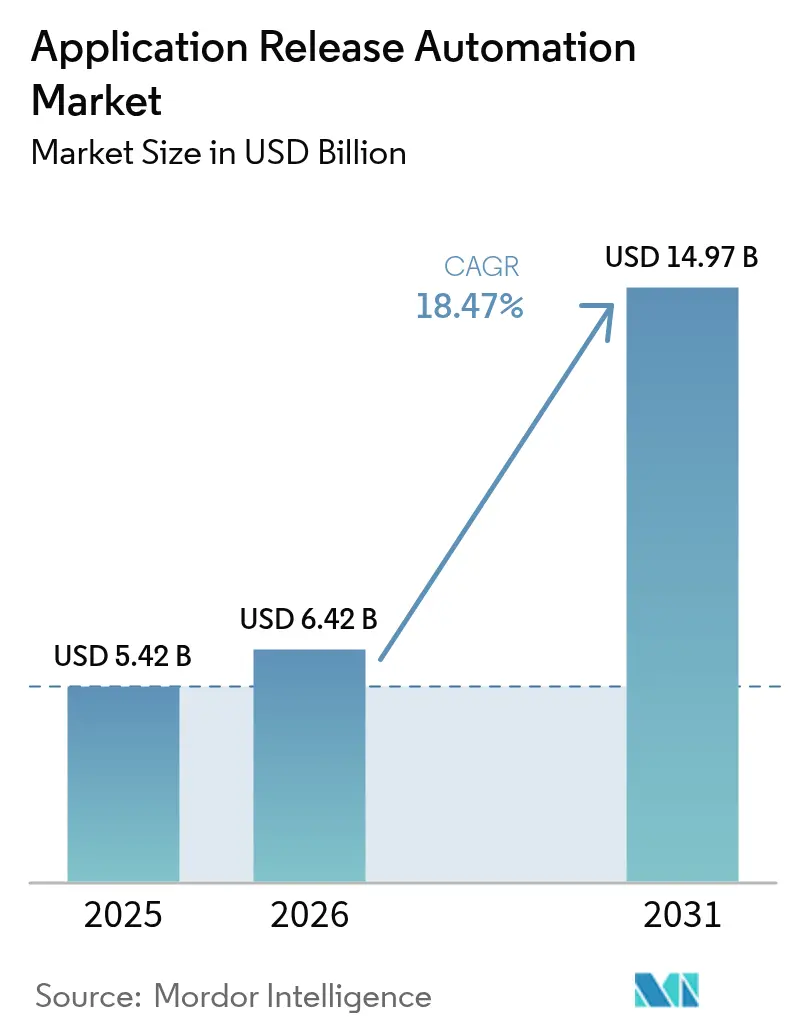
Analyse du marché de l'automatisation des déploiements applicatifs par Mordor Intelligence
La taille du marché de l'automatisation des déploiements applicatifs en 2026 est estimée à 6,42 milliards USD, en progression par rapport à la valeur 2025 de 5,42 milliards USD, avec des projections pour 2031 affichant 14,97 milliards USD, croissant à un TCAC de 18,47 % sur la période 2026-2031. Cette croissance est portée par les directives des directeurs des systèmes d'information visant à institutionnaliser les pratiques de pipeline en tant que code, par l'orchestration assistée par l'IA générative qui réduit les fenêtres de déploiement, et par les exigences croissantes de conformité en matière de nomenclature logicielle (SBOM). Les acheteurs en entreprise migrent des procédures manuelles vers des plateformes basées sur l'IA et le principe de politique en tant que code, capables de gérer des dizaines de milliers de déploiements par an, tandis que l'adoption des microservices multi-cloud stimule la demande de déploiements coordonnés couvrant les environnements public, privé et sur site. Parallèlement, une culture de plateforme en tant que produit transforme les équipes informatiques centrales, qui passent d'un support basé sur les tickets à des équipes produit internes fournissant des composants en libre-service réutilisables, libérant ainsi la productivité des développeurs et comprimant le temps moyen de résolution à travers le marché de l'automatisation des déploiements applicatifs. [1]Harness, "United Airlines Accélère ses Déploiements de 75 % avec Harness," harness.io
Principaux enseignements du rapport
- Par composant, les outils ont représenté 68,55 % de la part de marché de l'automatisation des déploiements applicatifs en 2025, tandis que les services devraient se développer à un TCAC de 21,12 % jusqu'en 2031.
- Par mode de déploiement, les déploiements cloud détenaient 58,65 % de la taille du marché de l'automatisation des déploiements applicatifs en 2025 ; les configurations hybrides devraient croître à un TCAC de 20,37 %.
- Par taille d'organisation, les grandes entreprises représentaient 69,35 % de la part des revenus en 2025, tandis que les PME affichent la croissance la plus rapide avec un TCAC de 21,34 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont contribué à hauteur de 27,95 % des revenus de 2025 ; le secteur BFSI devrait surpasser tous les autres secteurs verticaux avec un TCAC de 20,08 % jusqu'en 2031.
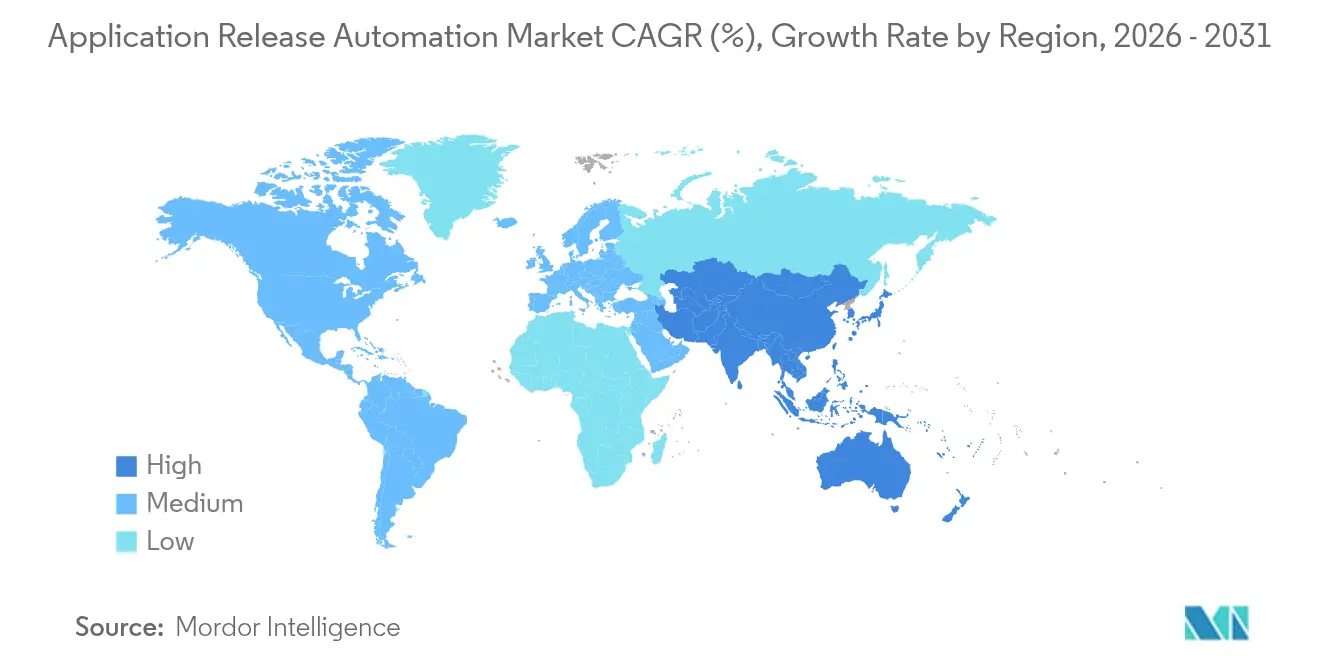
- Par géographie, l'Amérique du Nord représentait 38,15 % des revenus de 2025, bien que l'Asie-Pacifique mène la croissance avec un TCAC de 20,86 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution des directeurs des systèmes d'information vers le pipeline en tant que code et l'ingénierie de plateforme | +4.2% | Mondial ; adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Croissance des microservices multi-cloud stimulant la fréquence des déploiements | +5.1% | Mondial ; expansion vers les marchés cœur d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Orchestration des déploiements assistée par l'IA générative réduisant les taux d'échec | +3.8% | Amérique du Nord et UE ; expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Obligations de conformité en matière de nomenclature logicielle (SBOM) | +2.7% | Amérique du Nord, zones réglementaires de l'UE | Court terme (≤ 2 ans) |
| Montée de la culture de « plateforme en tant que produit » | +3.4% | Marchés d'entreprises mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution des directeurs des systèmes d'information vers le pipeline en tant que code et l'ingénierie de plateforme
Trois entreprises mondiales sur quatre ont mis en place des équipes de plateforme qui standardisent des modèles de déploiement de chemin doré et des portails d'infrastructure en libre-service. BSH Home Appliances a reconstruit son environnement de livraison autour d'une plateforme de développement interne et a enregistré une réduction substantielle des incidents, car les équipes ne construisent plus manuellement l'infrastructure. Ce changement stratégique supprime les tâches répétitives, intègre la gouvernance dans des modules réutilisables et accélère l'intégration des développeurs, renforçant ainsi la croissance soutenue du marché de l'automatisation des déploiements applicatifs.
Croissance des microservices multi-cloud stimulant la fréquence des déploiements
Une architecture de microservices multiplie souvent les événements de déploiement par 10 à 20 fois par rapport aux architectures monolithiques, créant un impératif opérationnel pour le contrôle automatisé, le routage de maillage de services et l'observabilité unifiée à travers des clouds disparates. La flotte Kubernetes d'Airbnb traite plus de 125 000 déploiements annuels via des pipelines multi-clusters, soulignant pourquoi les entreprises investissent dans une orchestration des déploiements sophistiquée.
Orchestration des déploiements assistée par l'IA générative réduisant les taux d'échec
Les plateformes intègrent désormais des agents conversationnels qui génèrent automatiquement des pipelines, prédisent les déclencheurs de retour arrière et résument les alertes. Le moteur d'IA de Harness cartographie automatiquement les dépendances et propose des mesures correctives, permettant à United Airlines d'accélérer ses déploiements de 75 %. Des avancées similaires issues des procédures d'exploitation automatisées par IA de Cutover permettent une notation des risques en temps réel, réduisant les heures d'investigation des incidents post-déploiement.
Obligations de conformité en matière de nomenclature logicielle (SBOM)
Les réglementations relatives aux nomenclatures logicielles (SBOM) accélèrent les budgets d'automatisation, car les exigences de divulgation continue ne peuvent être satisfaites manuellement à grande échelle. L'armée américaine exige des fournisseurs qu'ils fournissent des SBOM lisibles par machine à compter de février 2025, poussant les fournisseurs à intégrer la génération automatisée d'inventaires directement dans les flux de travail CI/CD. Sonatype rapporte que 92 % des grandes entreprises ont déjà adopté ou envisagent d'adopter des processus SBOM.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendances héritées aux systèmes monolithiques dans les secteurs réglementés | -2.8% | Mondial ; concentré dans le BFSI et la santé | Long terme (≥ 4 ans) |
| Prolifération des chaînes d'outils gonflant la complexité du DevSecOps | -3.2% | Entreprises d'Amérique du Nord et de l'UE | Moyen terme (2 à 4 ans) |
| Pénurie de talents en ingénierie de plateforme | -2.1% | Mondial ; aiguë en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Lacunes de sécurité dans la gestion des secrets | -1.9% | Mondial ; critique dans les secteurs réglementés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendances héritées aux systèmes monolithiques dans les secteurs réglementés
Les systèmes transactionnels à couplage étroit et les ordinateurs centraux entravent les pipelines automatisés, car les fenêtres de modification restent restreintes et les adaptateurs d'interface sont rares. GitLab et IBM permettent désormais aux étapes CI/CD de s'exécuter nativement sur z/OS pour atténuer cette contrainte, mais une modernisation complète reste un parcours de plusieurs décennies pour de nombreuses banques.
Prolifération des chaînes d'outils gonflant la complexité du DevSecOps
Les responsables de la sécurité des systèmes d'information en Amérique du Nord rapportent gérer plus de 50 outils de sécurité et de déploiement, entraînant des coûts de licence et des surcoûts d'intégration. Infoblox a réduit son parc d'outils des deux tiers après avoir adopté une plateforme DevOps unifiée d'Opsera, obtenant une amélioration de la qualité de 40 % et libérant huit développeurs pour des travaux à plus forte valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'accélération des services favorise la transformation des plateformesLes outils représentaient 68,55 % des revenus de 2025, illustrant que les entreprises s'appuient toujours sur des plateformes commerciales éprouvées pour automatiser les flux de travail de déploiement. Cependant, le segment des services devrait croître à un TCAC de 21,12 %, le plus élevé de tous les composants, car les organisations réalisent que les modèles opérationnels, la gouvernance et le changement culturel déterminent le succès des projets. La taille du marché de l'automatisation des déploiements applicatifs pour les services devrait fortement augmenter, notamment dans les secteurs réglementés qui nécessitent une expertise spécialisée en matière de conformité. Les tendances d'adoption montrent des offres de plateforme en tant que service qui regroupent des services gérés avec des logiciels d'orchestration. La série D de 140 millions USD de Platform.sh fournit les capitaux nécessaires pour faire évoluer des environnements entièrement gérés qui abstraient les complexités de l'infrastructure. À mesure que les entreprises poursuivent leur transformation de bout en bout, les services de conseil, d'intégration et de gestion des procédures d'exploitation dominent de plus en plus les nouvelles dépenses, renforçant la part croissante des services sur le marché de l'automatisation des déploiements applicatifs.
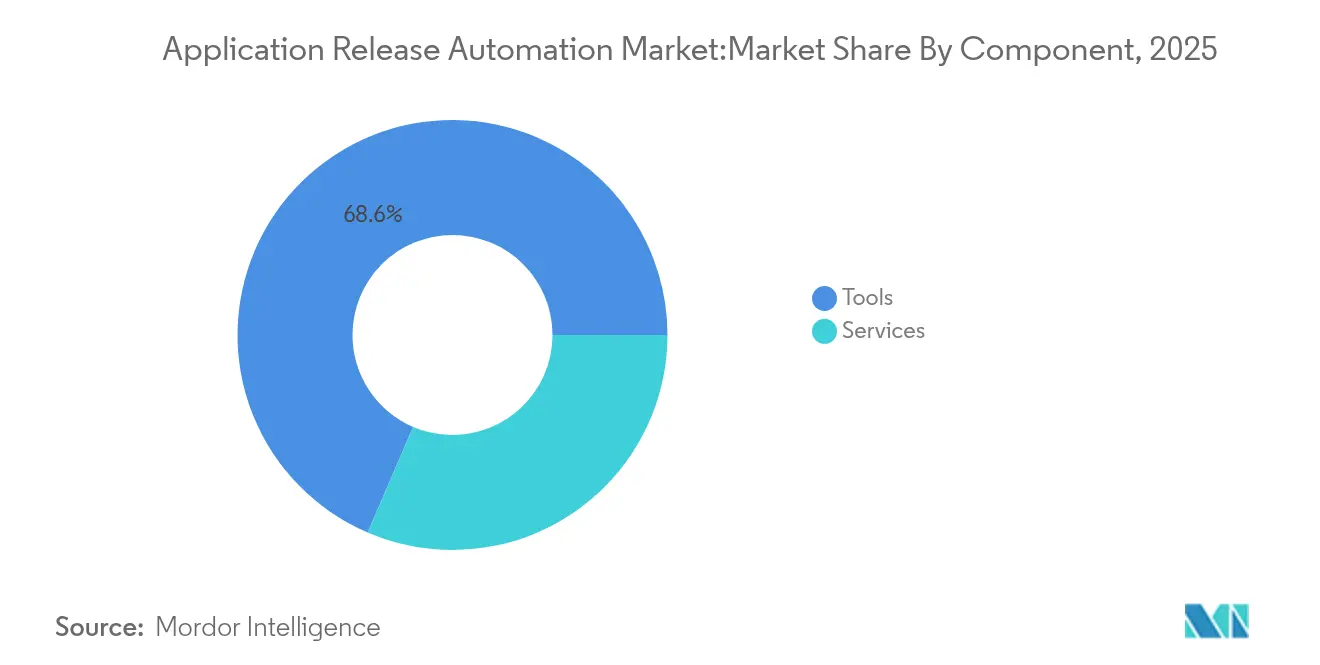
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par mode de déploiement :
les configurations hybrides progressent face à la complexité multi-cloudLes déploiements cloud dominaient avec une part de marché de 58,65 % de l'automatisation des déploiements applicatifs en 2025, mais les modèles hybrides s'accélèrent à un TCAC de 20,37 % car les entreprises doivent protéger les charges de travail sensibles tout en exploitant l'élasticité du cloud public. La taille du marché de l'automatisation des déploiements applicatifs attachée aux déploiements hybrides devrait doubler d'ici 2031, à mesure que les outils d'orchestration arrivent à maturité pour assurer une application cohérente des politiques à travers les environnements. VMware Tanzu et des plateformes similaires fournissent des environnements d'exécution Kubernetes cohérents entre les sites sur site et les clouds publics, tandis que Rundeck automatise les transferts opérationnels pour plus de 400 applications critiques à la Standard Chartered Bank, réduisant le temps moyen de réparation de 25 minutes par incident. La demande d'orchestration hybride démontre que les grandes entreprises privilégient l'atténuation des risques et les contraintes de localité, mais refusent de compromettre la vélocité des déploiements.
Par taille d'organisation :
la dynamique des PME remet en question la domination des grandes entreprisesAlors que les grandes entreprises contrôlent 69,35 % des revenus, les PME affichent un TCAC de 21,34 % grâce aux modèles de livraison SaaS. La taille du marché de l'automatisation des déploiements applicatifs pour les PME reste faible aujourd'hui, mais les pipelines assistés par l'IA générative et les interfaces sans code élargissent l'accès, permettant aux entreprises disposant de ressources DevOps limitées d'atteindre une fréquence de déploiement quasi équivalente à celle des grandes entreprises. GoSpotCheck a utilisé Harness SaaS pour mettre en place des pipelines de microservices permettant de pousser du code plusieurs fois par jour sans recruter de spécialistes internes des déploiements. À mesure que les niveaux de tarification baissent et que l'intégration devient guidée par des assistants, la dynamique de croissance dans le segment des PME continuera d'éroder la domination traditionnelle des acheteurs du classement Fortune 500 au sein du marché de l'automatisation des déploiements applicatifs.
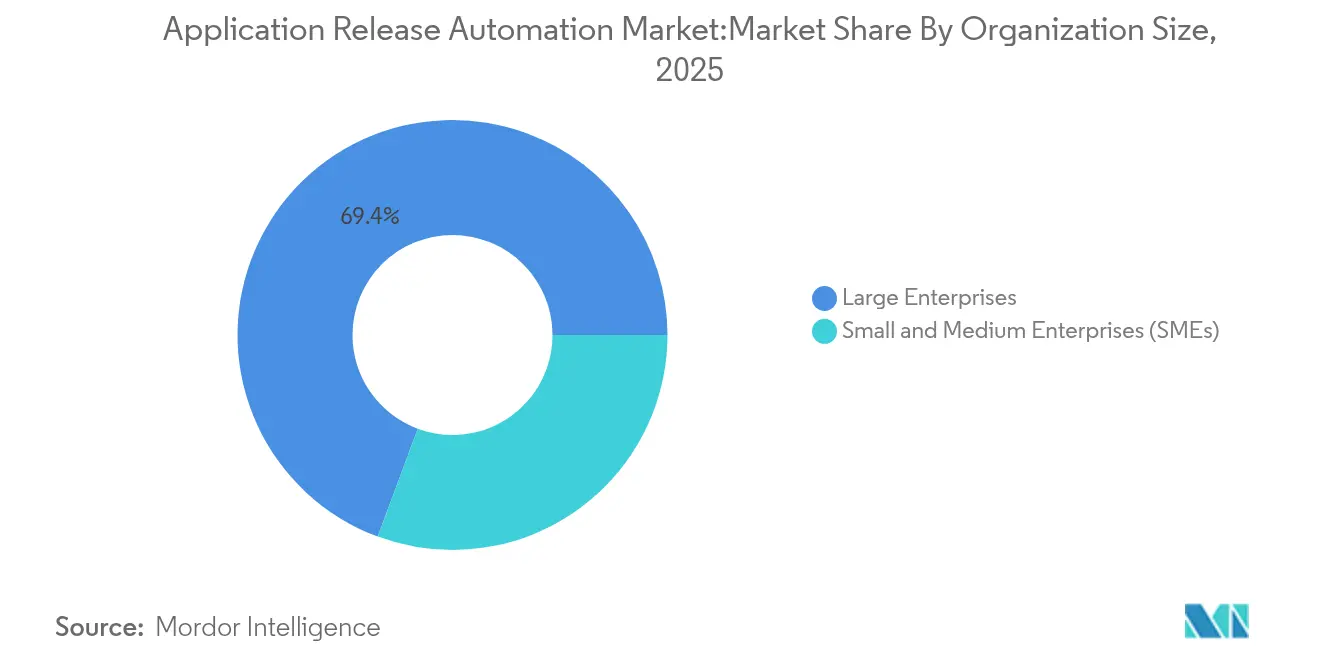
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'activité des utilisateurs finaux :
la croissance du BFSI surpasse le leadership du secteur informatiqueL'informatique et les télécommunications détenaient 27,95 % de la part de marché de l'automatisation des déploiements applicatifs en 2025, reflétant des capacités natives à la technologie. Pourtant, le BFSI croît plus rapidement à un TCAC de 20,08 % car les obligations de conformité et les initiatives de banque numérique imposent l'automatisation. IDFC FIRST Bank a économisé 5 millions USD annuellement en migrant 800 applications via un cadre DevSecOps, validant le retour sur investissement à grande échelle. Les banques modernisent leurs systèmes monolithiques en superposant des passerelles de microservices et des portes de qualité automatisées, tandis que les assureurs déploient des plateformes de signalisation de fonctionnalités pour mener des expériences contrôlées en production. Ces tendances attirent des fournisseurs spécialisés proposant des moteurs de politique et des pistes d'audit, contribuant à la dynamique durable du BFSI au sein du marché de l'automatisation des déploiements applicatifs.
Analyse géographique
Marché de l'Automatisation du Déploiement d'Applications en Amérique du Nord, en APAC et en Europe
L'Amérique du Nord était en tête avec 38,15 % des revenus en 2025, grâce à une adoption mature du cloud et à un écosystème de plateformes DevOps financées par du capital-risque. Citi a réduit ses cycles de déploiement de plusieurs jours à sept minutes grâce au déploiement continu piloté par l'IA, illustrant une maturité de mise en œuvre de premier ordre. L'Asie-Pacifique affiche le TCAC le plus rapide à 20,86 % car les gouvernements investissent massivement dans l'IA et l'expansion des centres de données. MetLife Asie a intégré Azure DevOps pour réduire les temps de compilation de huit heures à moins d'une heure tout en améliorant la qualité du code. DBS Bank a utilisé Puppet pour réduire le provisionnement de plusieurs jours à quelques minutes, prouvant que les compétences régionales correspondent désormais à celles des homologues occidentaux. L'Europe progresse régulièrement car le RGPD et les mandats SBOM imposent la modernisation. Siemens a atteint 90 % de traitement documentaire sans intervention humaine grâce à l'automatisation assistée par l'IA, confirmant l'appétit des acteurs industriels pour les opérations définies par logiciel. Les entités financières transfrontalières mènent l'adoption des microservices pour rester conformes aux réglementations tout en restant agiles, soutenant la demande à travers le marché de l'automatisation des déploiements applicatifs.

Paysage réglementaire
L'automatisation de la publication des applications s'entrecroise de plus en plus avec les exigences de gouvernance de la chaîne d'approvisionnement logicielle et de l'IA, ce qui pousse les acheteurs vers des contrôles de type policy-as-code, des pipelines auditables et des mécanismes de mise à jour plus sécurisés. Aux États-Unis, le NIST a mis à jour le Secure Software Development Framework avec le SP 800-218 Rev. 1 (SSDF v1.2) en décembre 2025, et en mars 2026, le NIST NCCoE a publié un projet de documentation sur les pratiques DevSecOps décrivant comment normaliser et automatiser les contrôles de sécurité au sein des flux de travail CI/CD.
Les signaux fédéraux ont également évolué en 2026. L'OMB a émis le mémorandum M-26-05 (février 2026) abrogeant les précédents mémorandums d'attestation du développement logiciel sécurisé applicables à l'ensemble du gouvernement, orientant l'assurance vers des exigences propres à chaque agence, tandis que la Maison Blanche a émis le NSPM-12 (juin 2026) exigeant que les National Security Systems respectent des normes de cybersécurité et incitant à des directives de sécurité cloud mises à jour via le CNSS. En Europe, l'AI Act de l'UE (Règlement (UE) 2024/1689) fait progresser les obligations relatives aux systèmes d'IA à haut risque, renforçant la demande pour des plateformes de publication capables de maintenir la documentation technique, la tenue de registres et les contrôles des risques lorsque l'IA est utilisée dans les flux de développement et de déploiement.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'infrastructure cloud, les plateformes de conteneurs et les chaînes d'outils de développement (contrôle de source, CI, dépôts d'artefacts et cadres de test), puis se poursuit avec l'orchestration des publications, la gestion des environnements et des configurations, et les opérations de production telles que la réponse aux incidents et le retour en arrière. Les équipes d'ingénierie de plateforme et les intégrateurs de systèmes relient ces couches en plateformes de développement internes, tandis que les fournisseurs de services gérés exploitent des pipelines et des procédures pour les environnements réglementés et hybrides. Les fournisseurs distribuent de plus en plus via des places de marché SaaS et des écosystèmes de partenaires, avec des flux de travail packagés, des connecteurs et des composants d'automatisation réutilisables.
En amont, les hyperscalers et les fournisseurs de plateformes intègrent des capacités agentiques plus proches du plan de contrôle, ce qui change la façon dont les produits ARA sont conçus et consommés. AWS a rendu l'AWS DevOps Agent généralement disponible en mars 2026 et a étendu ses capacités de gestion des publications en juillet 2026, tandis que Harness a lancé les Autonomous Worker Agents en juin 2026 et que GitLab a introduit une automatisation agentique gouvernée dans GitLab 19.2 en juillet 2026, incluant des fonctionnalités de reporting d'audit. En aval, la gouvernance, l'identité et l'application des politiques deviennent des critères d'achat essentiels, faisant de l'auditabilité, des identifiants limités par tâche et de l'exécution contrôlée des agents des différenciateurs clés, au même titre que la rapidité et la fiabilité du déploiement.
Paysage concurrentiel
La dynamique du marché révèle une consolidation modérée alors que les fournisseurs s'efforcent d'intégrer l'IA et la sécurité dans des plateformes unifiées. L'acquisition de HashiCorp par IBM pour 6,4 milliards USD lui confère Terraform et Vault pour sa suite cloud hybride, tandis que l'opération de Perforce sur Puppet renforce la profondeur de l'infrastructure en tant que code. Harness a élargi sa gamme avec les acquisitions d'Armory et Split Software et dépasse désormais 100 millions USD de revenus récurrents annuels. [4]Harness, "Harness Annonce 115 M USD de Nouveau Financement avec une Valorisation de 1,7 Md USD," harness.io
La différenciation concurrentielle s'oriente vers les co-pilotes d'IA, l'automatisation des SBOM et la gestion du cycle de vie des secrets plutôt que vers les listes de contrôle CI/CD traditionnelles. GitLab a intégré des pipelines pour systèmes centraux IBM Z, étendant la portée du DevOps aux infrastructures dorsales réglementées. Opsera et OpsMx mettent l'accent sur la consolidation des chaînes d'outils, aidant les clients à réduire les dépenses redondantes tout en améliorant la conformité.
Des espaces blancs subsistent dans les outils de conformité spécifiques aux secteurs — pipelines GxP pour la santé ou flux de travail de sécurité fonctionnelle pour l'automobile — ainsi que dans la remédiation assistée par l'IA générative qui corrige de manière autonome les déploiements échoués. Les start-ups s'attaquant à la prolifération des secrets, telles qu'Infisical, gagnent du terrain car les entreprises reconnaissent que les informations d'identification divulguées restent le principal vecteur de violation du cloud, assurant un flux d'innovation actif au sein du marché de l'automatisation des déploiements applicatifs.
Leaders du secteur de l'automatisation des déploiements applicatifs
Broadcom Inc. (CA Automic)
IBM Corporation
Microsoft Corporation
BMC Software Inc.
Micro Focus International Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Automatisation du Déploiement d'Applications
- Broadcom Inc. (CA Automic)
- IBM Corporation
- Microsoft Corporation
- BMC Software Inc.
- Micro Focus International Plc
- Digital.ai Software Inc.
- GitLab Inc.
- CloudBees Inc.
- Red Hat Inc. (Ansible)
- Atlassian Corporation Plc
- Perforce Software Inc. (Puppet & Chef)
- Octopus Deploy Pty Ltd
- Harness Inc.
- JFrog Ltd.
- CircleCI Inc.
- JetBrains s.r.o.
- Amazon Web Services Inc. (CodeDeploy)
- Google LLC (Cloud Deploy)
- Oracle Corporation
- ServiceNow Inc.
- Flexagon LLC
- DeployHub Inc.
- Armory Inc. (Spinnaker)
- AutoRabit Holdings Inc.
- Copado Solutions S.L.
Lire l’analyse des entreprises de automatisation du déploiement d'applications

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans le passage de pipelines déterministes à une automatisation agentique gouvernée couvrant les tests de publication, la validation, la remédiation et les transferts opérationnels avec des contrôles intégrés. En 2026, plusieurs plateformes majeures ont concrétisé ce changement : AWS a annoncé la disponibilité générale de l'AWS DevOps Agent en mars 2026 et a ajouté les capacités Release Readiness Review et Autonomous Release Testing en juillet 2026, Harness a lancé les Autonomous Worker Agents en juin 2026, et GitLab 19.2 a ajouté l'automatisation agentique ainsi que le reporting des événements d'audit IA en juillet 2026. Cela ouvre un espace pour la normalisation à l'échelle de l'entreprise des comportements des agents, incluant les contraintes de politique, les approbations et les pistes d'audit, dans les environnements hybrides et les secteurs réglementés.
Une autre opportunité réside dans la gouvernance et la consolidation de la livraison logicielle, où les entreprises réduisent la prolifération de la chaîne d'outils en intégrant les contrôles de sécurité et de conformité directement dans la plateforme de livraison plutôt qu'en superposant des solutions ponctuelles. Les fusions-acquisitions et partenariats en 2026 soutiennent cette orientation, notamment l'acquisition de Codecov par Harness (juin 2026) pour intégrer l'intelligence de couverture dans la gouvernance de livraison, et le partenariat entre Infosys et Harness (avril 2026) pour industrialiser la livraison logicielle agentique dans les programmes de modernisation. Les acheteurs disposant de mainframes et de fenêtres de changement strictement contrôlées représentent également une voie de modernisation, les fournisseurs étendant les schémas DevSecOps et d'orchestration aux plateformes héritées et aux environnements contrôlés, augmentant la demande pour des services combinant automatisation des flux de travail, exigences d'audit et connectivité hybride.
Recent Industry Developments in Marché de l'Automatisation du Déploiement d'Applications
- Juillet 2026 : BMC a annoncé de nouvelles capacités permettant à des agents et assistants IA gouvernés d'interagir en toute sécurité avec les flux de travail Control-M dans les environnements mainframe, cloud et hybrides. Cette mise à jour associe l'assistance IA à l'automatisation des flux de travail d'entreprise avec des contrôles visant un fonctionnement sûr dans les contextes de publication en production et de traitement par lots, soutenant les programmes de modernisation qui dépendent d'une planification prévisible et d'un changement auditable.
- Juin 2026 : Harness a acquis Codecov auprès de Sentry pour intégrer l'intelligence de couverture à la plateforme Harness Software Delivery Platform. Cette opération renforce la gouvernance de la livraison en connectant plus directement les signaux de couverture de test aux décisions de déploiement et aux contrôles de risque, resserrant les boucles de rétroaction pour les équipes gérant des publications fréquentes à grande échelle.
- Mai 2024 : Broadcom a lancé Automic SaaS pour fournir l'automatisation et l'orchestration des charges de travail en tant que service cloud. Cette initiative a élargi les options de consommation pour les entreprises normalisant l'automatisation dans des environnements distribués, complétant les déploiements sur site par un modèle d'exploitation SaaS pouvant simplifier les mises à jour et l'administration centrale.


Marché de l'Automatisation du Déploiement d'Applications Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Selon cette méthodologie, le marché couvre les outils commerciaux et les services associés utilisés pour planifier, orchestrer et automatiser les publications d'applications, de la construction et de l'empaquetage jusqu'au déploiement en production, dans les environnements sur site, cloud et hybrides.
Exclusions du périmètre : les scripts internes personnalisés développés uniquement pour une seule entreprise et non vendus en tant que produit ou service ne sont pas comptabilisés.
Aperçu de la segmentation
- Par composant
- Outils
- Services
- Par mode de déploiement
- Cloud
- Sur site
- Hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Informatique et télécommunications
- Commerce de détail et e-commerce
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière
- Gouvernement et secteur public
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Singapour
- Malaisie
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par cartographier ce qui est comptabilisé comme revenu d'automatisation de la publication et ce qui en est exclu, puis par aligner cette frontière sur des indicateurs publics couramment disponibles. Pour le contexte de l'emploi technologique, nous avons utilisé le US Bureau of Labor Statistics ; pour les divulgations de revenus logiciels et les commentaires de segment, nous avons utilisé les dépôts SEC américains ; et pour les exigences des processus DevSecOps et les priorités en matière d'outillage, nous nous sommes référés aux publications du NIST.
Nous avons également consulté des sources telles que la Banque mondiale et l'OCDE pour les indicateurs macroéconomiques influençant les cycles de dépenses IT des entreprises, ainsi que des articles évalués par des pairs et des actes de conférences décrivant les pratiques de CI/CD et d'automatisation du déploiement à grande échelle. Des entrées secondaires générales, notamment des transcriptions d'appels de résultats, des présentations aux investisseurs et des sites d'associations, ont contribué à confirmer les définitions orientées acheteur de l'empaquetage, du déploiement et de la gouvernance des publications.
Dans une mesure limitée, nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprise, l'actualité et les données financières, ainsi que des bases de données de brevets pour accélérer les vérifications croisées. Ces sources sont indicatives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies via des entretiens et des enquêtes menés auprès de responsables de l'ingénierie logicielle, de propriétaires de publications DevOps, de responsables des opérations IT et d'architectes de solutions, ainsi que de responsables commerciaux suivant les tendances de tarification et de renouvellement. Comme il s'agit d'un marché mondial, le travail de terrain a été équilibré entre l'APAC, l'EMEA et les Amériques afin de pouvoir vérifier le rythme d'adoption, le calendrier de migration cloud et les modèles d'approvisionnement avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Directions générales (CXO) : 12 % | APAC : 47 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Petits acteurs : 21 % | Managers : 47 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche descendante, où les dépenses logicielles des entreprises ont été traduites en un pool de demande d'automatisation de la publication via les taux d'adoption du CI/CD, la part des équipes utilisant une orchestration de publication normalisée, et les niveaux de dépenses types selon la maturité de l'organisation. Après avoir formé le pool de demande, nous avons effectué des vérifications ascendantes sélectives, incluant des échantillons de divulgations de revenus de fournisseurs, des retours des canaux partenaires, et des ASP multipliés par les volumes de déploiement pour les modules couramment sous licence, puis ajusté les totaux en cas d'écarts.
Les entrées pratiques du modèle comprenaient la pénétration du DevOps par région, le mix cloud versus sur site pour les cibles de déploiement, et le nombre moyen de publications d'applications par mois dans les grandes équipes. Nous avons également pris en compte la part des charges de travail réglementées nécessitant des flux d'approbation, et la progression des prix d'abonnement pour les offres d'entreprise. Lorsqu'une entreprise ne publiait pas de poste clair d'automatisation de la publication, le revenu a été estimé à partir de notes sur le mix produit, de pages tarifaires et de fourchettes d'allocation basées sur des entretiens, puis maintenu prudent jusqu'à validation par au moins deux signaux indépendants.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives reflètent différentes vitesses de migration cloud, l'adoption de politiques de sécurité dans les pipelines, et les changements de croissance des budgets IT. Les pondérations des scénarios ont été affinées en fonction de ce que les répondants primaires ont indiqué concernant les délais d'achat, les cycles de renouvellement et les limites pratiques de l'adoption de l'automatisation dans les environnements héritées.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment la direction des budgets logiciels d'entreprise, les indicateurs de recrutement pour les rôles DevOps et d'ingénierie de plateforme, et le rythme d'adoption du cloud qui affecte la fréquence des publications. Lorsqu'une tendance régionale ou une hypothèse de prix produisait une valeur aberrante, le facteur explicatif était retracé jusqu'à la feuille de saisie, puis revérifié via les sources documentaires et des appels de suivi avant validation finale.
Un examen analytique en plusieurs étapes est utilisé pour maintenir la cohérence des définitions, des calculs et des hypothèses entre les zones géographiques et les périodes. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires effectuées lorsqu'un changement matériel affecte la tarification, l'empaquetage ou les attentes de la demande. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de l'automatisation de la publication des applications de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'automatisation de la publication des applications ne correspondent souvent pas car les chercheurs comptabilisent des périmètres de produits différents, traitent les services différemment, et utilisent des années de base ou des moments de conversion monétaire différents. Nous gérons cela en ancrant le modèle à l'activité de livraison d'entreprise observable, puis en vérifiant si la dépense implicite correspond à ce que décrivent acheteurs et fournisseurs.
Les signaux de fréquence des publications, les tendances de recrutement DevOps et d'ingénierie de plateforme, et les divulgations de répartition des revenus des fournisseurs sont utilisés pour maintenir l'estimation de Mordor Intelligence centrée sur les outils et services commerciaux utilisés spécifiquement pour l'orchestration des publications et l'automatisation du déploiement, plutôt que d'y mélanger des outils CI adjacents ou des plateformes de cycle de vie applicatif plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,42 milliards USD (2026) | |
| Revue professionnelle A | 4,56 milliards USD (2023) | Utilise une année de base antérieure et présente souvent une vision plus restreinte, limitée au logiciel seul, ce qui peut sous-estimer les services gérés et les expansions à l'échelle de l'entreprise apparaissant plus tard dans les cycles d'adoption. |
| Éditeur sectoriel B | 2,86 milliards USD (2025) | Applique généralement une définition plus étroite centrée sur les outils d'automatisation de la publication, avec des hypothèses d'adoption prudentes et une normalisation limitée de la tarification par abonnement et du calendrier des contrats pluriannuels. |
L'écart observé dans le tableau provient principalement de l'alignement temporel et de ce qui est inclus concernant les services et le périmètre de déploiement en entreprise. En maintenant le périmètre ancré sur les revenus d'orchestration des publications et d'automatisation du déploiement, et en validant les hypothèses à l'aide de signaux de marché simples et reproductibles, le chiffre final reste transparent et plus facile à réconcilier d'une année à l'autre.


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la croissance rapide du marché de l'automatisation des déploiements applicatifs ?
Les directives des comités de direction en faveur du pipeline en tant que code, les architectures de microservices multi-cloud et la prédiction des défaillances basée sur l'IA générative poussent collectivement le marché à un TCAC de 18,47 % jusqu'en 2031.
Quelle sera la taille du marché de l'automatisation des déploiements applicatifs d'ici 2031 ?
Les prévisions situent la taille du marché de l'automatisation des déploiements applicatifs à environ 14,97 milliards USD d'ici 2031, soit plus du double de son niveau de 2026.
Quel mode de déploiement connaît la croissance la plus rapide ?
Les déploiements hybrides progressent à un TCAC de 20,37 % car les entreprises souhaitent bénéficier de l'échelle du cloud tout en conservant un contrôle sur site pour les charges de travail sensibles.
Pourquoi les services surpassent-ils les outils en termes de croissance ?
Les organisations reconnaissent que le changement culturel, la gouvernance et l'expertise en matière de conformité sont des conditions préalables au succès, stimulant la demande de services à un TCAC de 21,12 %.
Quelle région offre l'opportunité de croissance la plus attractive ?
L'Asie-Pacifique est en tête avec un TCAC de 20,86 % grâce à des dépenses agressives en IA et à un déploiement rapide des infrastructures cloud.
Quel est le principal facteur de différenciation concurrentielle parmi les principaux fournisseurs ?
Les capacités d'IA intégrées qui génèrent automatiquement des pipelines, prédisent les défaillances et gèrent la sécurité de la chaîne d'approvisionnement logicielle donnent désormais le rythme dans le secteur de l'automatisation des déploiements applicatifs.
Dernière mise à jour de la page le:



